


Apple (AAPL.US) zakończył IV kwartał roku obrotowego 2026 wyższym od prognoz zyskiem netto w wysokości 30,71 mld USD i przychodami na poziomie 114,5 mld USD, co oznacza wzrost o 12% r/r i wynik wyraźnie powyżej oczekiwań analityków. Najważniejszym motorem wzrostu pozostaje iPhone, którego sprzedaż zwiększyła się mocniej niż oczekiwał rynek, rosnąc aż o 17% r/r, podczas gdy segment komputerów Mac zanotował jeszcze wyższą, 24% dynamikę. Spółka utrzymała wysoką rentowność i wygenerowała 30,71 mld USD zysku netto, mimo rosnących kosztów komponentów i presji związanej z łańcuchami dostaw. Raport potwierdza ogromną siłę biznesu i popytu na urządzenia oraz usługu Apple, choć słabsze od prognoz przychody z Chin oraz spadki sprzedaży iPadów i urządzeń wearables wskazują na nierównomierne tempo wzrostu poszczególnych segmentów. Akcje spółki praktycznie nie drgnęły po wyniach i w handlu po zamknięciu rynku notowane są niezmiennie blisko poziomów zamknięcia sesji przy 338,5 USD.
Najważniejsze wyniki finansowe Apple za IV kwartał 2026
- Przychody wzrosły o 12% r/r, do 114,50 mld USD, wobec konsensusu na poziomie 113,39 mld USD. Oznacza to pobicie oczekiwań o około 1,1 mld USD, czyli blisko 1%, oraz rekordową sprzedaż w kwartale wrześniowym. W przypadku przedsiębiorstwa o tak dużej skali działalności dwucyfrowa dynamika przychodów pozostaje ważnym sygnałem odporności popytu na jego produkty i usługi.
- Zysk na akcję (EPS) wyniósł 2,10 USD, wobec prognozowanych 1,99 USD, przekraczając oczekiwania o około 5,5%. Wynik obejmuje jednak pozytywny wpływ zwrotów związanych z cłami, szacowany na 0,05 USD na akcję. Po wyłączeniu tego efektu EPS wyniósłby około 2,05 USD, co nadal oznaczałoby rezultat powyżej konsensusu, ale pokazuje, że część pozytywnego zaskoczenia nie wynikała bezpośrednio z działalności operacyjnej.
- Zysk netto zwiększył się o 12% r/r, do 30,71 mld USD, co odpowiada marży netto na poziomie około 26,8%. Oznacza to, że z każdego dolara przychodów Apple wygenerował niemal 27 centów zysku netto. Tak wysoka rentowność stanowi jeden z najważniejszych elementów modelu biznesowego spółki, choć przyszłe wyniki pozostają wrażliwe na koszty produkcji, zmiany cen i strukturę sprzedaży.
- Marża brutto osiągnęła 47,9%, przewyższając konsensus wynoszący 47,5%. Zysk brutto zwiększył się o 13% r/r, do 54,82 mld USD. Zwroty związane z cłami poprawiły raportowaną marżę o około 1 pkt proc., co oznacza, że bez tego czynnika wyniosłaby ona około 46,9%. Ma to znaczenie przy ocenie trwałości rentowności w kolejnych kwartałach.
- Zysk operacyjny wzrósł o 10% r/r, do 35,63 mld USD, wobec oczekiwań analityków na poziomie 34,52 mld USD. Oznacza to marżę operacyjną wynoszącą około 31,1%, potwierdzając zdolność Apple do generowania wysokich zysków przy utrzymywaniu dużej skali sprzedaży.
iPhone i Mac odpowiadają za najsilniejszą dynamikę wzrostu
- Przychody ze sprzedaży iPhone'ów wzrosły o 17% r/r, do 57,58 mld USD, wobec prognozowanych 56,48 mld USD. Oznacza to, że smartfony odpowiadały za około połowę kwartalnych przychodów Apple i pozostają zdecydowanie najważniejszą kategorią produktową. Siła sprzedaży nowej generacji urządzeń potwierdza znaczenie lojalności klientów oraz zdolność firmy do utrzymywania wysokiego popytu mimo rosnącej konkurencji.
- Przychody z usług (Services) osiągnęły rekordowe 31,57 mld USD, rosnąc o 10% r/r, praktycznie zgodnie z oczekiwaniami analityków na poziomie 31,58 mld USD. Usługi odpowiadały za około 27,6% przychodów całej firmy, stanowiąc ważne źródło powtarzalnej sprzedaży. Rozwój tego segmentu zwiększa znaczenie zainstalowanej bazy urządzeń i ogranicza zależność Apple wyłącznie od cyklicznych premier nowego sprzętu.
- Segment Mac zwiększył przychody aż o 24% r/r, do 10,79 mld USD, wyraźnie przekraczając konsensus wynoszący 9,69 mld USD. To największa dynamika wzrostu spośród głównych kategorii produktowych Apple. Wynik sugeruje utrzymujący się silny popyt na komputery spółki i poprawę ich pozycji w strukturze sprzedaży całego ekosystemu.
- Przychody ze sprzedaży iPadów spadły o 10% r/r, do 6,23 mld USD, podczas gdy analitycy oczekiwali 6,83 mld USD. Jest to jedno z wyraźniejszych rozczarowań w raporcie, wskazujące na słabszy popyt w kategorii tabletów. Spadek sprzedaży może również odzwierciedlać różnice w harmonogramie premier i wymiany urządzeń, dlatego pojedynczy kwartał nie przesądza jeszcze o długoterminowym trendzie.
- Segment Wearables, Home and Accessories zanotował spadek przychodów o 8% r/r, do 8,30 mld USD, wobec oczekiwanych 8,99 mld USD. Słabsza sprzedaż zegarków, słuchawek i pozostałych akcesoriów stanowi kolejny sygnał, że popyt konsumencki nie rośnie równomiernie we wszystkich kategoriach. W perspektywie kolejnych kwartałów istotne będzie, czy nowe generacje urządzeń pozwolą odwrócić tę tendencję.
Łączne przychody ze sprzedaży produktów wyniosły 82,9 mld USD, rosnąc o 12% r/r, wobec prognozy na poziomie 81,46 mld USD. Wynik potwierdza, że segment sprzętowy nadal pozostaje głównym motorem sprzedaży Apple, mimo coraz większego znaczenia usług, które nie zdołały pobić prognoz Wall Street.
Chiny rosną szybko, ale nie spełniają oczekiwań analityków
Przychody z Wielkich Chin wzrosły o 21% r/r, do 17,54 mld USD, ale były niższe od konsensusu wynoszącego 18,55 mld USD. Chociaż region zanotował najwyższą dynamikę wzrostu spośród głównych rynków geograficznych Apple, odchylenie od prognoz wyniosło ponad 1 mld USD. Pokazuje to, jak duże oczekiwania analitycy wiążą z odbudową sprzedaży w Chinach, gdzie istotną rolę odgrywają zarówno lokalna konkurencja, jak i dostępność produktów. Według relacji Financial Times kierownictwo Apple wskazywało również na ograniczenia podażowe utrudniające zaspokojenie popytu.
Ameryka pozostaje największym rynkiem Apple z przychodami na poziomie 48,68 mld USD, wyższymi o 10% r/r. Region odpowiada za około 42,5% całkowitych przychodów spółki, co potwierdza jego kluczowe znaczenie dla wyników finansowych. Przychody w Europie wzrosły o 12% r/r, do 32,01 mld USD, odpowiadając za około 28% sprzedaży Apple. Dwucyfrowa dynamika w drugim największym regionie wspiera ogólny obraz solidnego popytu na produkty i usługi firmy Pozostałe kraje Azji i Pacyfiku wygenerowały 9,71 mld USD przychodów, o 15% więcej niż rok wcześniej, podczas gdy Japonia zanotowała niewielki spadek o 1% r/r, do 6,54 mld USD. Wyniki wskazują na zróżnicowanie sytuacji na rynkach azjatyckich, gdzie wzrost w jednych krajach rekompensuje słabszą sprzedaż w innych.
Przepływy pieniężne i wynagrodzenie akcjonariuszy
Apple wygenerował w całym roku obrotowym 2026 około 145,1 mld USD przepływów pieniężnych z działalności operacyjnej. To jeden z najważniejszych parametrów finansowych spółki, wskazujący na dużą zdolność do finansowania inwestycji, badań i rozwoju oraz wynagradzania akcjonariuszy ze środków generowanych przez podstawową działalność. W samym IV kwartale operacyjne przepływy pieniężne wyniosły około 28 mld USD, a spółka zwróciła akcjonariuszom podobną kwotę poprzez dywidendy i skup akcji własnych. Tak duża skala transferów kapitału stanowi ważny element atrakcyjności Apple jako dojrzałego przedsiębiorstwa technologicznego, choć nie eliminuje ryzyka spadku wartości jego akcji.
Spółka utrzymała kwartalną dywidendę na poziomie 0,27 USD na akcję. W przypadku Apple znacznie większe znaczenie dla całkowitego wynagrodzenia akcjonariuszy mają jednak programy buybacków, które mogą zmniejszać liczbę akcji pozostających w obrocie i wspierać dynamikę EPS. - Zarząd wskazał, że baza aktywnych urządzeń Apple osiągnęła nowy historyczny rekord we wszystkich głównych kategoriach produktów i regionach. Jest to szczególnie istotne dla długoterminowych perspektyw segmentu Services, ponieważ większa liczba użytkowników tworzy potencjał do zwiększania przychodów z subskrypcji, płatności i innych usług cyfrowych.
Co wyniki Apple oznaczają dla inwestorów?
Raport potwierdza, że spółka mimo wielkiej skali nadal potrafi generować dwucyfrowy wzrost przychodów i zysków bez konieczności ponoszenia ryzyka wysokich nakładów na infrastrukturę AI porównywalnych ze skalą inwestycji największych operatorów centrów danych. Spółka korzysta przede wszystkim z siły własnego ekosystemu, rosnącej bazy użytkowników oraz możliwości sprzedaży dodatkowych usług obecnym klientom. Szczególnie korzystnie prezentuje się połączenie wzrostu sprzedaży iPhone'ów i komputerów Mac z rekordowymi przychodami segmentu Services.
Jednocześnie wyniki pokazują, że nawet bardzo silna pozycja rynkowa Apple nie zapewnia równomiernego wzrostu wszystkich produktów i regionów. Słabość iPadów oraz wearables, rozczarowanie względem konsensusu w Chinach i częściowo jednorazowy wpływ zwrotów celnych na marże pozostają istotnymi elementami oceny jakości raportu. Dla inwestorów kluczowe będą teraz perspektywy świątecznego kwartału, koszty komponentów, dostępność urządzeń i zdolność spółki do utrzymania wzrostu zysków bez dalszego wsparcia ze strony czynników jednorazowych.
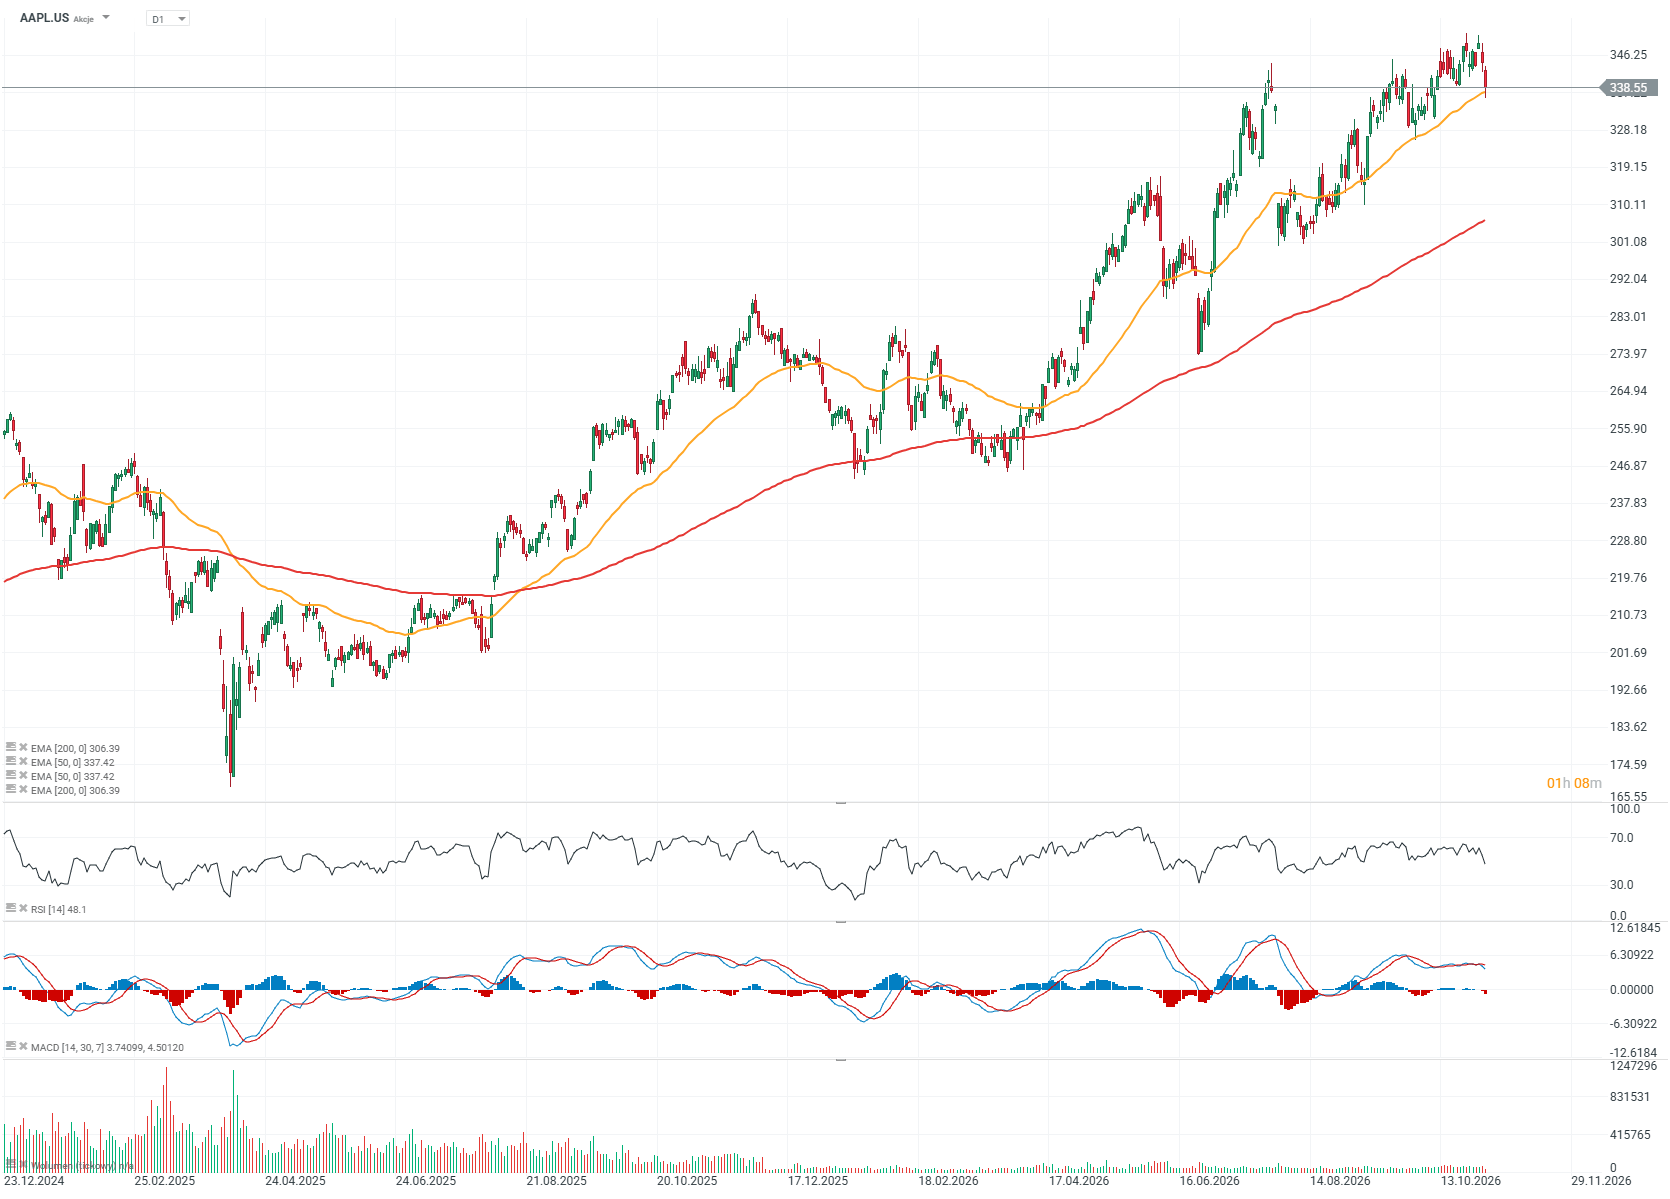
Wykres cen akcji Apple (AAPL.US), interwał D1
Akcje spółki niemal podwoiły wartość względem poziomu z kwietnia 2025 roku (wojny handlowe) i okazały się niesamowicie odporne na zawirowania sektora technologicznego w drugiej połowie tego roku. W ostatnim czasie biły nowe rekordy mimi spadków na Nasdaq, ale przed raportem pojawiła się silna podaż która zepchnęła kurs w okolice 50-sesyjnej, wykładniczej średniej kroczącej EMA50 (pomarańczowa linia). Ważnym oporem są obecnie okolice 350 USD (ostatnie maksima) a poziomem oporu okolice 335 USD za walor, poniżej których spadek mógłby wskazywać na realne ryzyko głębszej korekty kursu - nawet w kierunku ok. 300 USD za akcję. Spółka co prawda zwiększa przychody, zyski i wolne przepływy pieniężne, ale jednocześnie rosną koszty R&D, spada marża brutto i maleje wartość skupu własnych akcji.
Źródło: xStation5


Palantir podwoił przychody 📈 Akcje rosną 2% po mocnych wynikach


Cloud Gaming: Ratowanie branży czy ratowanie zysku?


Elon Musk chce przenieść centra danych w kosmos. Ambitna wizja zderza się z barierami technologii i ekonomii


Puls GPW: Tydzień pod znakiem RPP i ratingu Polski
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.