



Akcje Palantir Technologies (PLTR.US) rosną po wynikach kwartalnych niespełna 2,5% po tym jak spółka zaprezentowała mocne wyniki za III kwartał 2026 roku, przekraczając oczekiwania analityków zarówno pod względem przychodów, jak i skorygowanego zysku na akcję. Przychody spółki wzrosły aż o 96% r/r, do 2,31 mld USD, przy czym najdynamiczniejszym motorem wzrostu pozostaje amerykański segment komercyjny, gdzie sprzedaż wzrosła o 149% r/r, na fali szybkiej adopcji rozwiązań sztucznej inteligencji. Szczególnie imponująca jest zdolność Palantira do łączenia niemal trzycyfrowego tempa wzrostu sprzedaży z bardzo wysoką rentownością operacyjną, co wyróżnia spółkę na tle wielu dostawców infrastruktury i oprogramowania AI. Zarząd zdecydował się również znacząco podnieść prognozy na cały 2026 rok, sygnalizując utrzymujący się silny popyt na platformy analityczne i rozwiązania AI zarówno ze strony przedsiębiorstw, jak i administracji publicznej.
Najważniejsze liczby z wyników Palantira za III kwartał 2026
Przychody wzrosły o 96% r/r, do 2,31 mld USD, przekraczając konsensus analityków wynoszący 2,18 mld USD o około 6%. Tak wysoka dynamika przy wielomiliardowej skali działalności wskazuje na wyjątkowo szybkie tempo ekspansji biznesu i rosnącą adopcję platformy AIP.
Skorygowany zysk na akcję (EPS) wyniósł 0,44 USD, wobec oczekiwanych 0,41 USD. Jednocześnie skorygowany zysk operacyjny osiągnął 1,43 mld USD, istotnie przekraczając prognozę 1,26 mld USD. Oznacza to, że wzrost sprzedaży przekłada się na bardzo silną poprawę wyników operacyjnych.
Przychody z amerykańskiego segmentu komercyjnego wzrosły aż o 148% r/r, do 984 mln USD, wobec oczekiwanych 943 mln USD. To jeden z najważniejszych elementów raportu, ponieważ pokazuje, że Palantir rozwija działalność znacznie szerzej niż tylko w tradycyjnym segmencie zamówień rządowych, a popyt ze strony przedsiębiorstw pozostaje wyjątkowo silny.
Łączne przychody w USA osiągnęły 1,94 mld USD, rosnąc o 119% r/r. Segment rządowy w Stanach Zjednoczonych wygenerował 953 mln USD przychodów, o 96% więcej niż rok wcześniej i powyżej konsensusu 862 mln USD. Wyniki wskazują więc na równoczesną ekspansję obu filarów działalności, przy czym segment komercyjny rozwija się obecnie zdecydowanie szybciej.
Rentowność, nowe kontrakty i jakość wzrostu
Skorygowana marża operacyjna wyniosła aż 62%, co jest wyjątkowo wysokim poziomem jak na spółkę zwiększającą przychody w tempie niemal 100% rocznie. Wskazuje to na znaczącą dźwignię operacyjną, ponieważ dalszy wzrost sprzedaży nie wymaga proporcjonalnego zwiększania kosztów działalności. Warto jednak pamiętać, że skorygowana marża nie jest tożsama z marżą obliczaną według GAAP.
Wskaźnik wzrostu biznesu Rule of 40 osiągnął 158%, przy czym stanowi on sumę dynamiki przychodów i skorygowanej marży operacyjnej. Wynik znacząco przekraczający branżowy próg referencyjny 40% pokazuje niezwykle korzystne połączenie tempa rozwoju i rentowności, choć sam wskaźnik nie uwzględnia wyceny giełdowej ani ryzyka przyszłego spowolnienia.
Całkowita wartość zawartych kontraktów (TCV) wyniosła 2,92 mld USD, rosnąc o 86% r/r. W samym amerykańskim segmencie komercyjnym TCV osiągnęło 1,46 mld USD, co oznacza wzrost o 116% r/r. To ważny sygnał dotyczący przyszłego potencjału przychodowego, jednak wartość podpisanych umów nie jest równoznaczna z przychodami rozpoznawanymi w bieżącym kwartale.
Wartość pozostałych kontraktów (Remaining Deal Value, RDV) wzrosła o 79% r/r, do 6,52 mld USD. Wzrost wartości portfela umów zwiększa widoczność przyszłych przychodów i sugeruje, że popyt na rozwiązania Palantira może utrzymywać się w kolejnych okresach. Tempo rozpoznawania tych przychodów będzie jednak zależało od warunków i harmonogramów realizacji kontraktów.
Palantir podpisał w kwartale 212 kontraktów o wartości co najmniej 1 mln USD, w tym 107 umów o wartości minimum 5 mln USD oraz 64 kontrakty przekraczające 10 mln USD. Duża liczba wysokowartościowych zamówień wskazuje na rosnącą skalę wdrożeń, a nie wyłącznie wzrost liczby niewielkich projektów pilotażowych. Kategorie te nakładają się na siebie i nie należy ich sumować.
Firma podnosi prognozy na 2026 rok i ostatni kwartał
Prognoza przychodów na cały 2026 rok została podniesiona do 8,530 - 8,534 mld USD, wobec konsensusu około 8,2 mld USD. Oznacza to, że zarząd oczekuje utrzymania bardzo silnej dynamiki biznesu również w końcówce roku. Skorygowany zysk operacyjny ma wynieść 5,245–5,249 mld USD, wobec oczekiwanych przez analityków około 4,76 mld USD. Tak duża przewaga nad konsensusem pokazuje, że Palantir oczekuje dalszego utrzymania wysokich marż mimo szybkiej rozbudowy działalności.
Prognoza skorygowanych wolnych przepływów pieniężnych (FCF) została ustalona na 4,8–5,0 mld USD, przy oczekiwaniach rynku wynoszących 4,52 mld USD. Wysoka konwersja wyników operacyjnych na gotówkę jest jednym z najważniejszych elementów modelu biznesowego Palantira, choć przy ocenie jakości przepływów należy uwzględnić także korekty stosowane w definicji adjusted FCF.
Przychody amerykańskiego segmentu komercyjnego mają przekroczyć 3,6 mld USD w całym 2026 roku. To istotna prognoza, ponieważ potwierdza, że ekspansja wśród przedsiębiorstw pozostaje centralnym elementem strategii wzrostowej spółki.
Palantir oczekuje przychodów w przedziale od 2,649 do 2,653 mld USD, wyraźnie powyżej konsensusu na poziomie około 2,46 mld USD. Środek prognozowanego przedziału wskazuje na wzrost sprzedaży o około 15% kw/kw względem III kwartału, co oznacza dalsze przyspieszenie w ujęciu nominalnym.
Skorygowany zysk operacyjny ma osiągnąć między 1,640 a 1,644 mld USD, wobec oczekiwań analityków na poziomie 1,41 mld USD. Przy środku przedziału przychodów oznaczałoby to utrzymanie skorygowanej marży operacyjnej w pobliżu 62%, sugerując dalszą wysoką skalowalność biznesu.
Biznes Palantir włączył turbodoładowanie. Czy to wystarczy?
Raport potwierdza, że Palantir pozostaje jednym z najszybciej rozwijających się dostawców rozwiązań sztucznej inteligencji dla klientów komercyjnych i administracji publicznej. Szczególnie istotna jest kombinacja niemal trzycyfrowego wzrostu przychodów, bardzo wysokiej skorygowanej rentowności operacyjnej oraz rosnącej wartości portfela kontraktów, która wspiera perspektywy kolejnych kwartałów. Zarząd podkreśla, że rozwój suwerennych zastosowań sztucznej inteligencji może zasadniczo zmienić sposób funkcjonowania przedsiębiorstw i instytucji państwowych. Najważniejszym ryzykiem pozostaje jednak wycena akcji i zdolność do utrzymania tak wyjątkowego tempa wzrostu. Nawet wyniki znacząco przekraczające oczekiwania nie muszą prowadzić do wzrostu kursu, jeśli inwestorzy uwzględnili już w cenie wieloletnią, niemal perfekcyjną realizację strategii.
Prezes spółki, Alex Karp, podkreślił, że ambicją spółki jest zdobycie całego dostępnego rynku oprogramowania AI związanego z sektorem obronnym, a nie tylko zwiększanie udziałów w wybranych segmentach. Zwrócił uwagę, że przychody Palantira niemal podwoiły się w ciągu roku 2,3 mld USD, natomiast 29%wzrost sprzedaży w amerykańskim segmencie komercyjnym w ujęciu kwartalnym uznał za wyjątkowy nawet na tle najszybciej rozwijających się amerykańskich spółek technologicznych. Karp wskazał również na rekordowy kwartalny zysk w wysokości 1,13 mld USD, podkreślając, że jeszcze niedawno całkowite przychody spółki były niższe od tej kwoty. Jednocześnie przedstawił Palantira jako wyjątkowe środowisko rozwoju przyszłych przedsiębiorców, twierdząc, że firma wyprzedza pod tym względem nawet Stanford, MIT, Google czy McKinsey. Wypowiedzi Karpa wskazują na bardzo ambitną strategię ekspansji oraz przekonanie zarządu, że rozwój technologii może pozwolić Palantirowi na dalsze zwiększanie skali działalności. Warto jednak wziąć pod uwagę, że wobec wymagającej wyceny, po niemal 30-krotnym wzroście akcji względem poziomów z maja 2023 roku, inwestorzy mogą czuć presję na realizację zysków.
Akcje Palantir (interwał D1)
Akcje spółki cofnęły się o ok. 10% od historycznego szczyti w ostatnim czasie i mają za sobą kilka bardzo słabych sesji. Reakcja rynku na wyniki wydaje się ostrożna i nie daje pewności co do poziomu jutrzejszego otwarcia. Największym wyzwaniem dla spółki pozostaje wycena, która na obecnych poziomach dyskontuje już wiele optymistycznych scenariuszy.
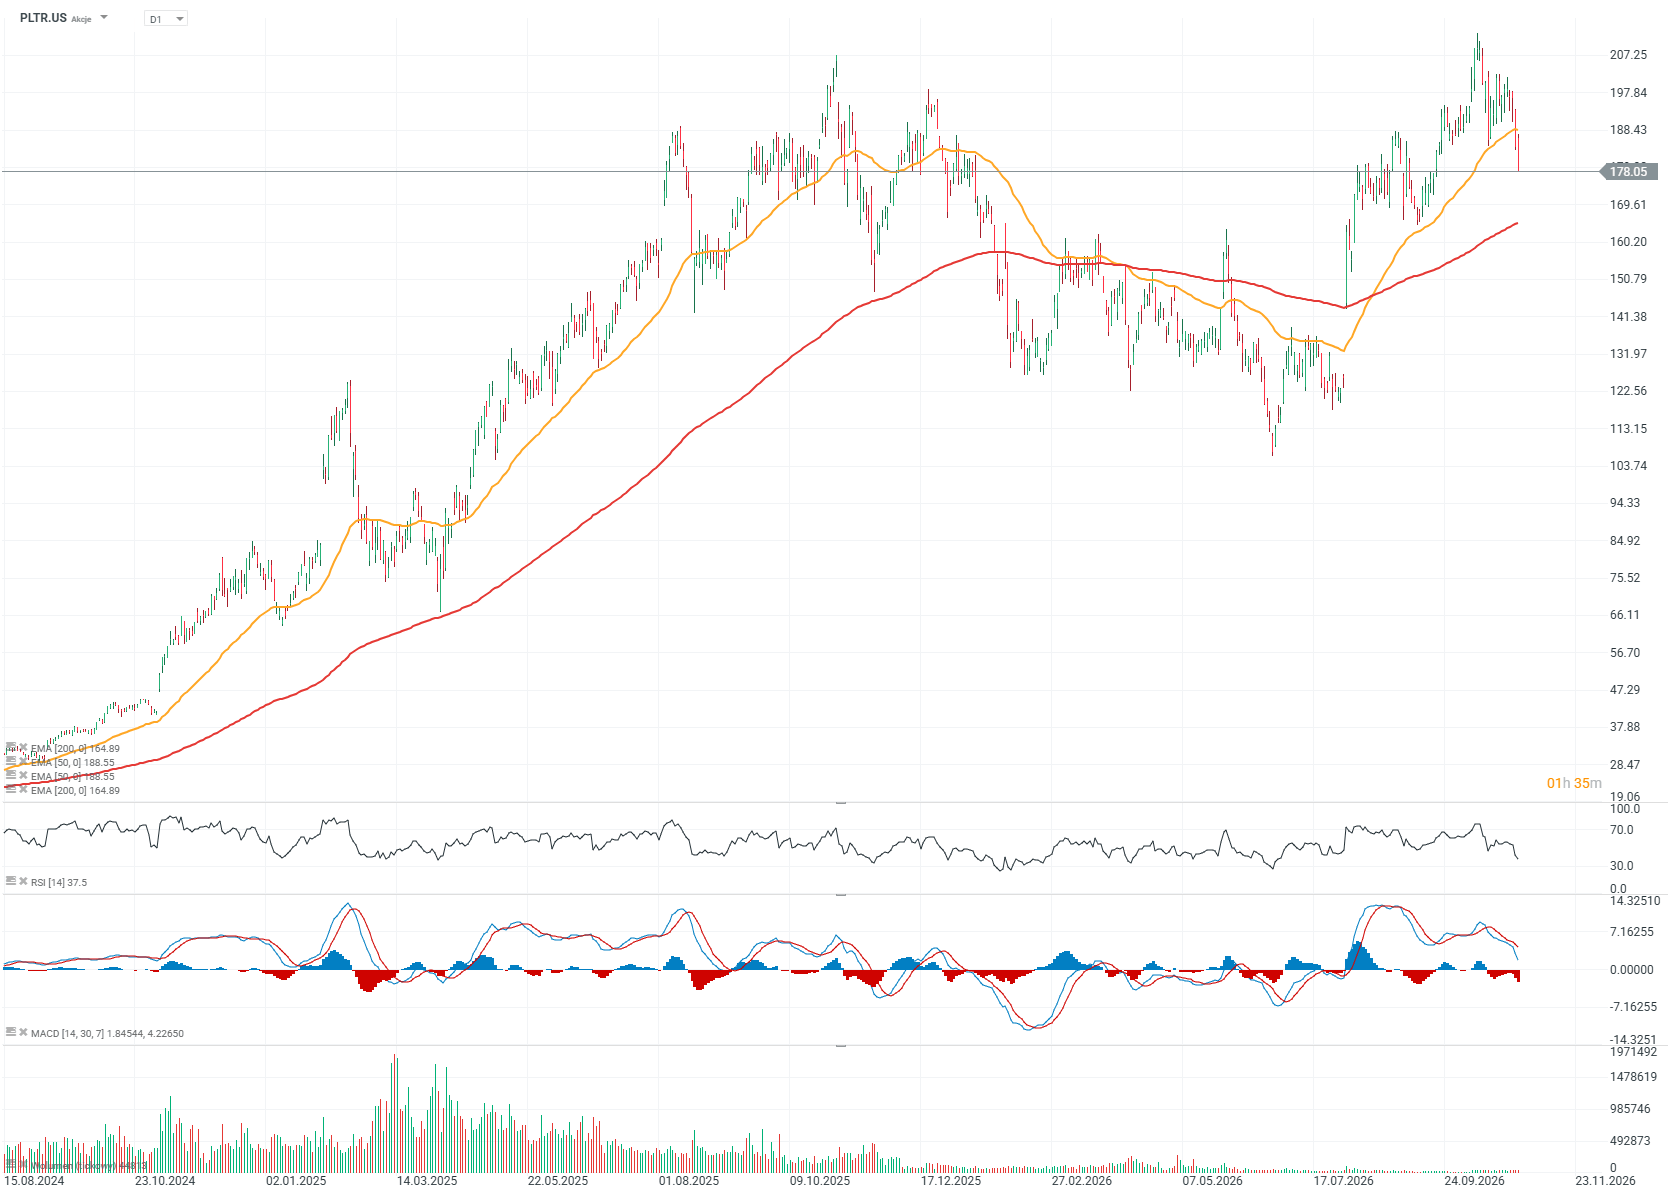 Źródło: xStation5


Cloud Gaming: Ratowanie branży czy ratowanie zysku?


Elon Musk chce przenieść centra danych w kosmos. Ambitna wizja zderza się z barierami technologii i ekonomii


Puls GPW: Tydzień pod znakiem RPP i ratingu Polski


Panika na Alstom, akcje tracą 25% 🚩 Kryzys francuskiego giganta kolejowego?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.