


Akcje Grab Holdings (GRAB.US) rosną przed otwarciem rynku w USA prawie 5%, po tym jak CEO Anthony Tan ujawnił zakupy akcji firmy warte ok. 30 mln USD. Firma stoi za największą „superaplikacją” Azji Południowo-Wschodniej, łączy przewozy typu Uber, dostawy jedzenia i zakupów, płatności, kredyty, ubezpieczenia oraz bankowość cyfrową. Działa w ponad 900 miastach, a coraz większą częścią biznesu stają się usługi finansowe obok podstawowych segmentów Mobility i Deliveries.
CEO Grab kupuje akcje za niemal 30 mln USD
Anthony Tan, współzałożyciel i CEO Grab Holdings, dokonał jednego z najbardziej znaczących zakupów insiderskich w historii spółki. 21 września dyrektor generalny (zarazem kluczowa osoba w firmie) kupił około 10,35 mln akcji GRAB po średniej cenie 2,8866 USD, wydając łącznie 29,9 mln USD.
To ważne, ponieważ nie był to grant akcyjny, realizacja opcji ani automatyczna transakcja w ramach programu wynagrodzeń. Zakup został oznaczony w dokumentach SEC jako transakcja na otwartym rynku, co oznacza, że Tan realnie zwiększył ekspozycję na akcje spółki przy obecnych poziomach cenowych.
Po tej transakcji jego bezpośredni pakiet akcji klasy A wzrósł z około 428 tys. do ponad 10,7 mln akcji. Sam zakup nie przesądza oczywiście o dalszym kierunku notowań, ale po wielu miesiącach słabości kursu stanowi wyraźny sygnał, że CEO zdecydował się przeznaczyć znaczący własny kapitał na zwiększenie udziału w spółce.
Po wczorajszym zakupie Anthony Tan ma bezpośrednio około 85,8 mln akcji Grab: 10,78 mln akcji klasy A oraz około 75,03 mln akcji klasy B. Przy około 4,1 mld akcji Grab pozostających w obrocie oznacza to mniej więcej 2,1% spółki bezpośrednio.
Akcje klasy B mają obecnie po 90 głosów, więc Tan zachowuje znacznie większą kontrolę nad głosowaniami niż sugerowałoby jego ok. 2% ekonomicznego udziału. Po zmianie statutu Grab wskazywał, że jego siła głosu mogła sięgać około 75%, przy określonych założeniach dotyczących konwersji akcji.
Akcje radziły sobie słabo. Dlaczego?
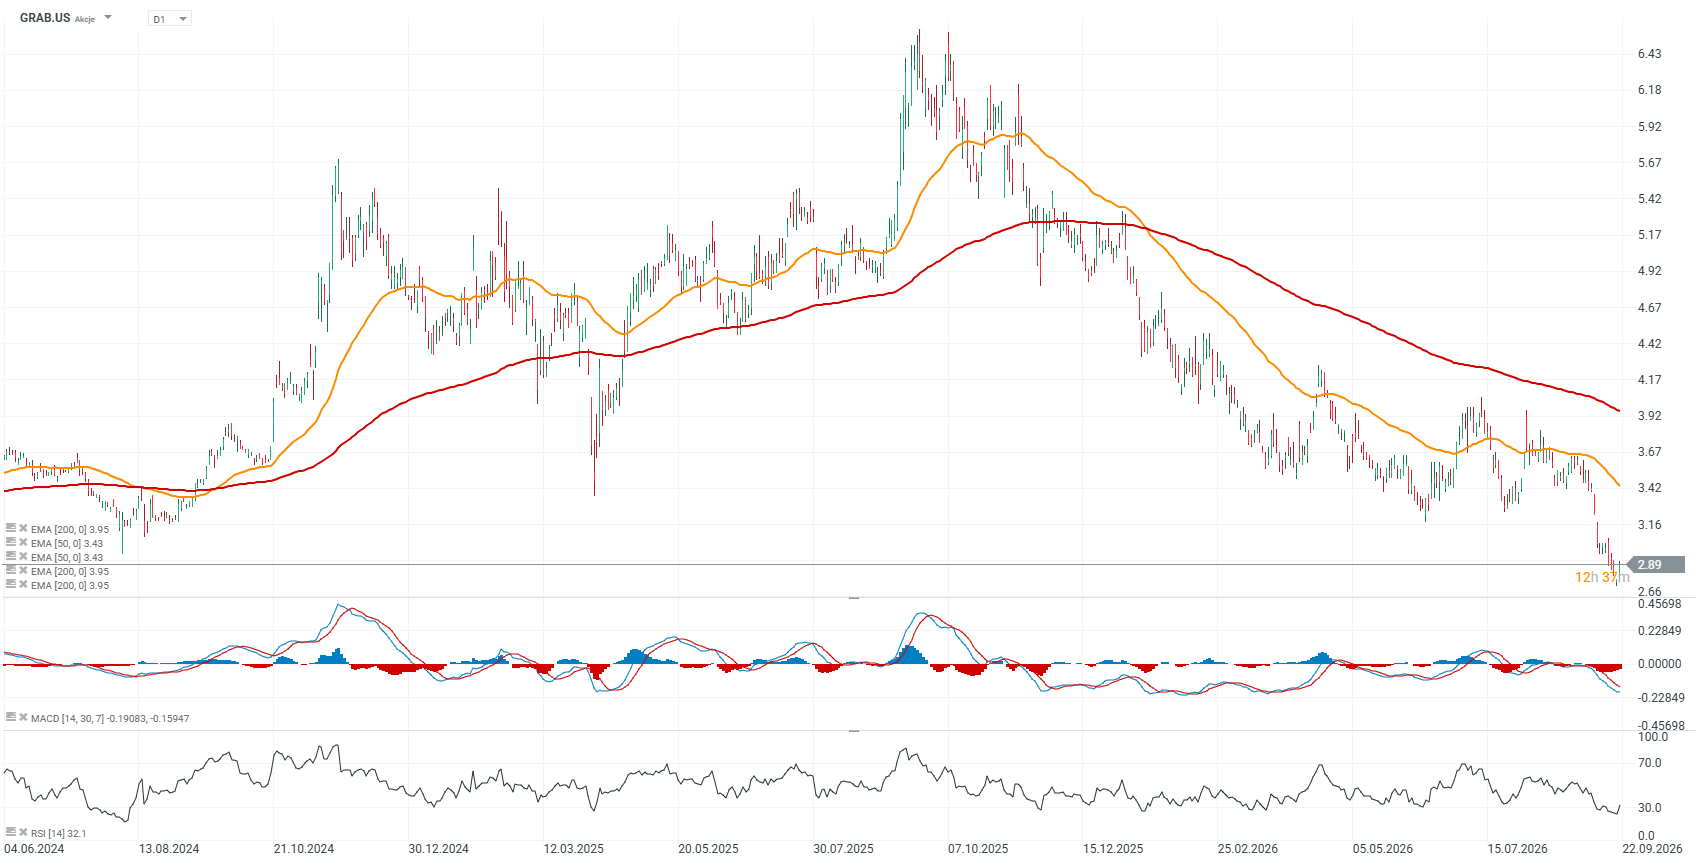
Od miesięcy kurs wygląda fatalnie, ale sam biznes operacyjnie wcale nie wygląda fatalnie. Akcje spadły z ok. 6 USD jesienią 2025 r. do ok. 2,9 USD obecnie, mimo że Q1 i Q2 2026 przyniosły odpowiednio 24% i 22% wzrostu przychodów, a skorygowana EBITDA rosła o 46% i 54% r/r.
Główne problemy są takie:
- Rynek nie ufa jeszcze jakości i trwałości marż. W Q2 przychody wzrosły o 22%, ale wydatki na zachęty dla kierowców i merchantów wzrosły o 32%, a dla klientów o 27%. Grab nadal musi więc sporo wydawać, żeby podtrzymywać wzrost i konkurować cenowo.
- Cash flow nie rośnie tak efektownie jak EBITDA. W Q2 adjusted FCF spadł z 112 mln USD do 73 mln USD, czyli o 35% r/r, mimo bardzo mocnego wzrostu EBITDA. To osłabia narrację, że poprawa wyniku księgowego szybko zamieni się w dużą ilość gotówki dla akcjonariuszy.
- Grab bardzo agresywnie wchodzi w kredyty. Portfel kredytowy w Q2 urósł aż o 197% r/r do 2,3 mld USD, a straty z tytułu utraty wartości aktywów finansowych wzrosły do 72 mln USD z 33 mln USD. Im bardziej Grab staje się fintechiem/bankiem, tym bardziej inwestorzy muszą wyceniać ryzyko kredytowe - nie tylko wzrost aplikacji.
- Raportowany zysk netto jest mniej „czysty”, niż sugeruje headline. Z 235 mln USD zysku w Q2 istotna część wynikała z jednorazowego, 307 mln USD zysku księgowego z konsolidacji Superbanku. Sam zysk operacyjny wyniósł zaledwie 19 mln USD.
- Rynek może mieć coraz większe obawy o alokację kapitału. Grab kupuje Stash, foodpandę na Tajwanie, konsoliduje Superbank, a teraz chce zapłacić 1,49 mld USD za 60% Atome Financial i później dokupić resztę. To zwiększa potencjał wzrostu, ale także złożoność, ryzyko integracji i ekspozycję kredytową; sama transakcja Atome została już określona przez część analityków jako kosztowna.
Pesymizm rynku teraz przypomina mocną kompresję wyceny, bo rynek mówi „pokażcie nam kilka kwartałów prawdziwego cash flowu, trwałych marż i kontrolowanego ryzyka kredytowego, a nie tylko szybki wzrost GMV i adjusted EBITDA. Niemniej dzisiejsza duża transakcja CEO poprawia nastroje inwestorów i wydaje się mieć to spore uzasdanienie, ponieważ zakup jest ogromny. Aktualnie wskaźnik cena/zysk dla GRAB wynsoi ok. 20, a cena do oczekiwanych 12-miesięcznych zysków ok. 17, co plasuje spółkę mniej więcej na poziomie średniej dla indeksu S&P 500, ale ok. 40% poniżej średnich wycen c/z dla spółek z Nasdaq 100.
Źródło: xStation5


Podsumowanie Dnia: Optymizm wraca, chipy rosną, ropa spada.

Marvell ogłasza przełom. Na pieniądze jednak poczeka



US OPEN: Optymizm na początku tygodnia, NASDQ100 najwyżej od 3 miesięcy


SoftBank pożycza miliardy na OpenAI. Coraz droższy pieniądz zaczyna mieć znaczenie
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.