



Sezon wyników za III kwartał 2026 roku w Stanach Zjednoczonych pozostaje wyraźnie mocniejszy od wcześniejszych oczekiwań rynku, choć skala w jakiej firmy biją oczekiwania jest niewielka, sugerując, że poprzeczka na ten kwartał zawieszona była wysoko. Przy 88% spółek z S&P 500, które już opublikowały raporty, zarówno skala pozytywnych zaskoczeń, jak i tempo wzrostu zysków wskazują na bardzo dobrą kondycję fundamentalną amerykańskich korporacji. Jednocześnie wycena indeksu wyraźnie się obniżyła względem wieloletnich średnich, co poprawia relację między wzrostem zysków a poziomem mnożników.
-
Według danych FactSet 84% spółek z S&P 500, które podały wyniki za III kwartał, przebiło oczekiwania rynku na poziomie EPS, a 74% zanotowało dodatnią niespodziankę po stronie przychodów.
-
Wzrost zysków dla całego indeksu wynosi obecnie 31,4% r/r. Jeśli poziom ten utrzyma się do końca sezonu, będzie to trzeci kolejny kwartał, w którym dynamika EPS przekracza 25%.
-
Jeszcze 30 września rynek zakładał wzrost zysków za III kwartał na poziomie 29,1% r/r. Obecny wynik 31,4% oznacza więc wyraźną pozytywną rewizję w trakcie sezonu.
-
Wszystkie 10 sektorów raportujących wyniki pokazuje obecnie wyższą dynamikę zysków niż zakładano na koniec września, co jest efektem zarówno dodatnich rewizji prognoz EPS, jak i lepszych od oczekiwań wyników.
-
Prognoza na IV kwartał pozostaje relatywnie konstruktywny: 43 spółki z S&P 500 wydały pozytywne prognozy EPS, podczas gdy 32 firmy przedstawiły guidance negatywny.
-
Wskaźnik ceny akcji do oczekiwanych, 12-miesięcznych zysków (forward p/e) dla S&P 500 wynosi obecnie 17,7, czyli znajduje się poniżej średniej 5-letniej na poziomie 19,8 oraz średniej 10-letniej wynoszącej 19,1.
-
Mniej imponująca jest jednak skala niespodzianek - zyski są obecnie średnio tylko o 2,7% wyższe od oczekiwań, wobec średniej rocznej na poziomie 13,8%, 5-letniej 7,5% i 10-letniej 8%. To najniższa wartość od IV kwartału 2022 roku. Z drugiej strony różnica między raportowanymi przychodami, a oczekiwaniami przekracza 2% i jest lekko powyżej krótko, jak i długoterminowych średnich.
Wykres poniżej pokazuje, że w długim terminie notowania S&P 500 pozostają silnie powiązane z trendem oczekiwanych zysków, choć krótkoterminowo oba szeregi potrafią wyraźnie się rozjeżdżać. Obecnie oczekiwane zyski pozostają blisko historycznych maksimów, podczas gdy indeks cofnął się z ostatnich szczytów, co sugeruje poprawę relacji wyceny do fundamentów. Jeśli prognozy utrzymają trend wzrostowy, presja na mnożniki może pozostać ograniczona i prowadzić indeks na nowe szczyty.
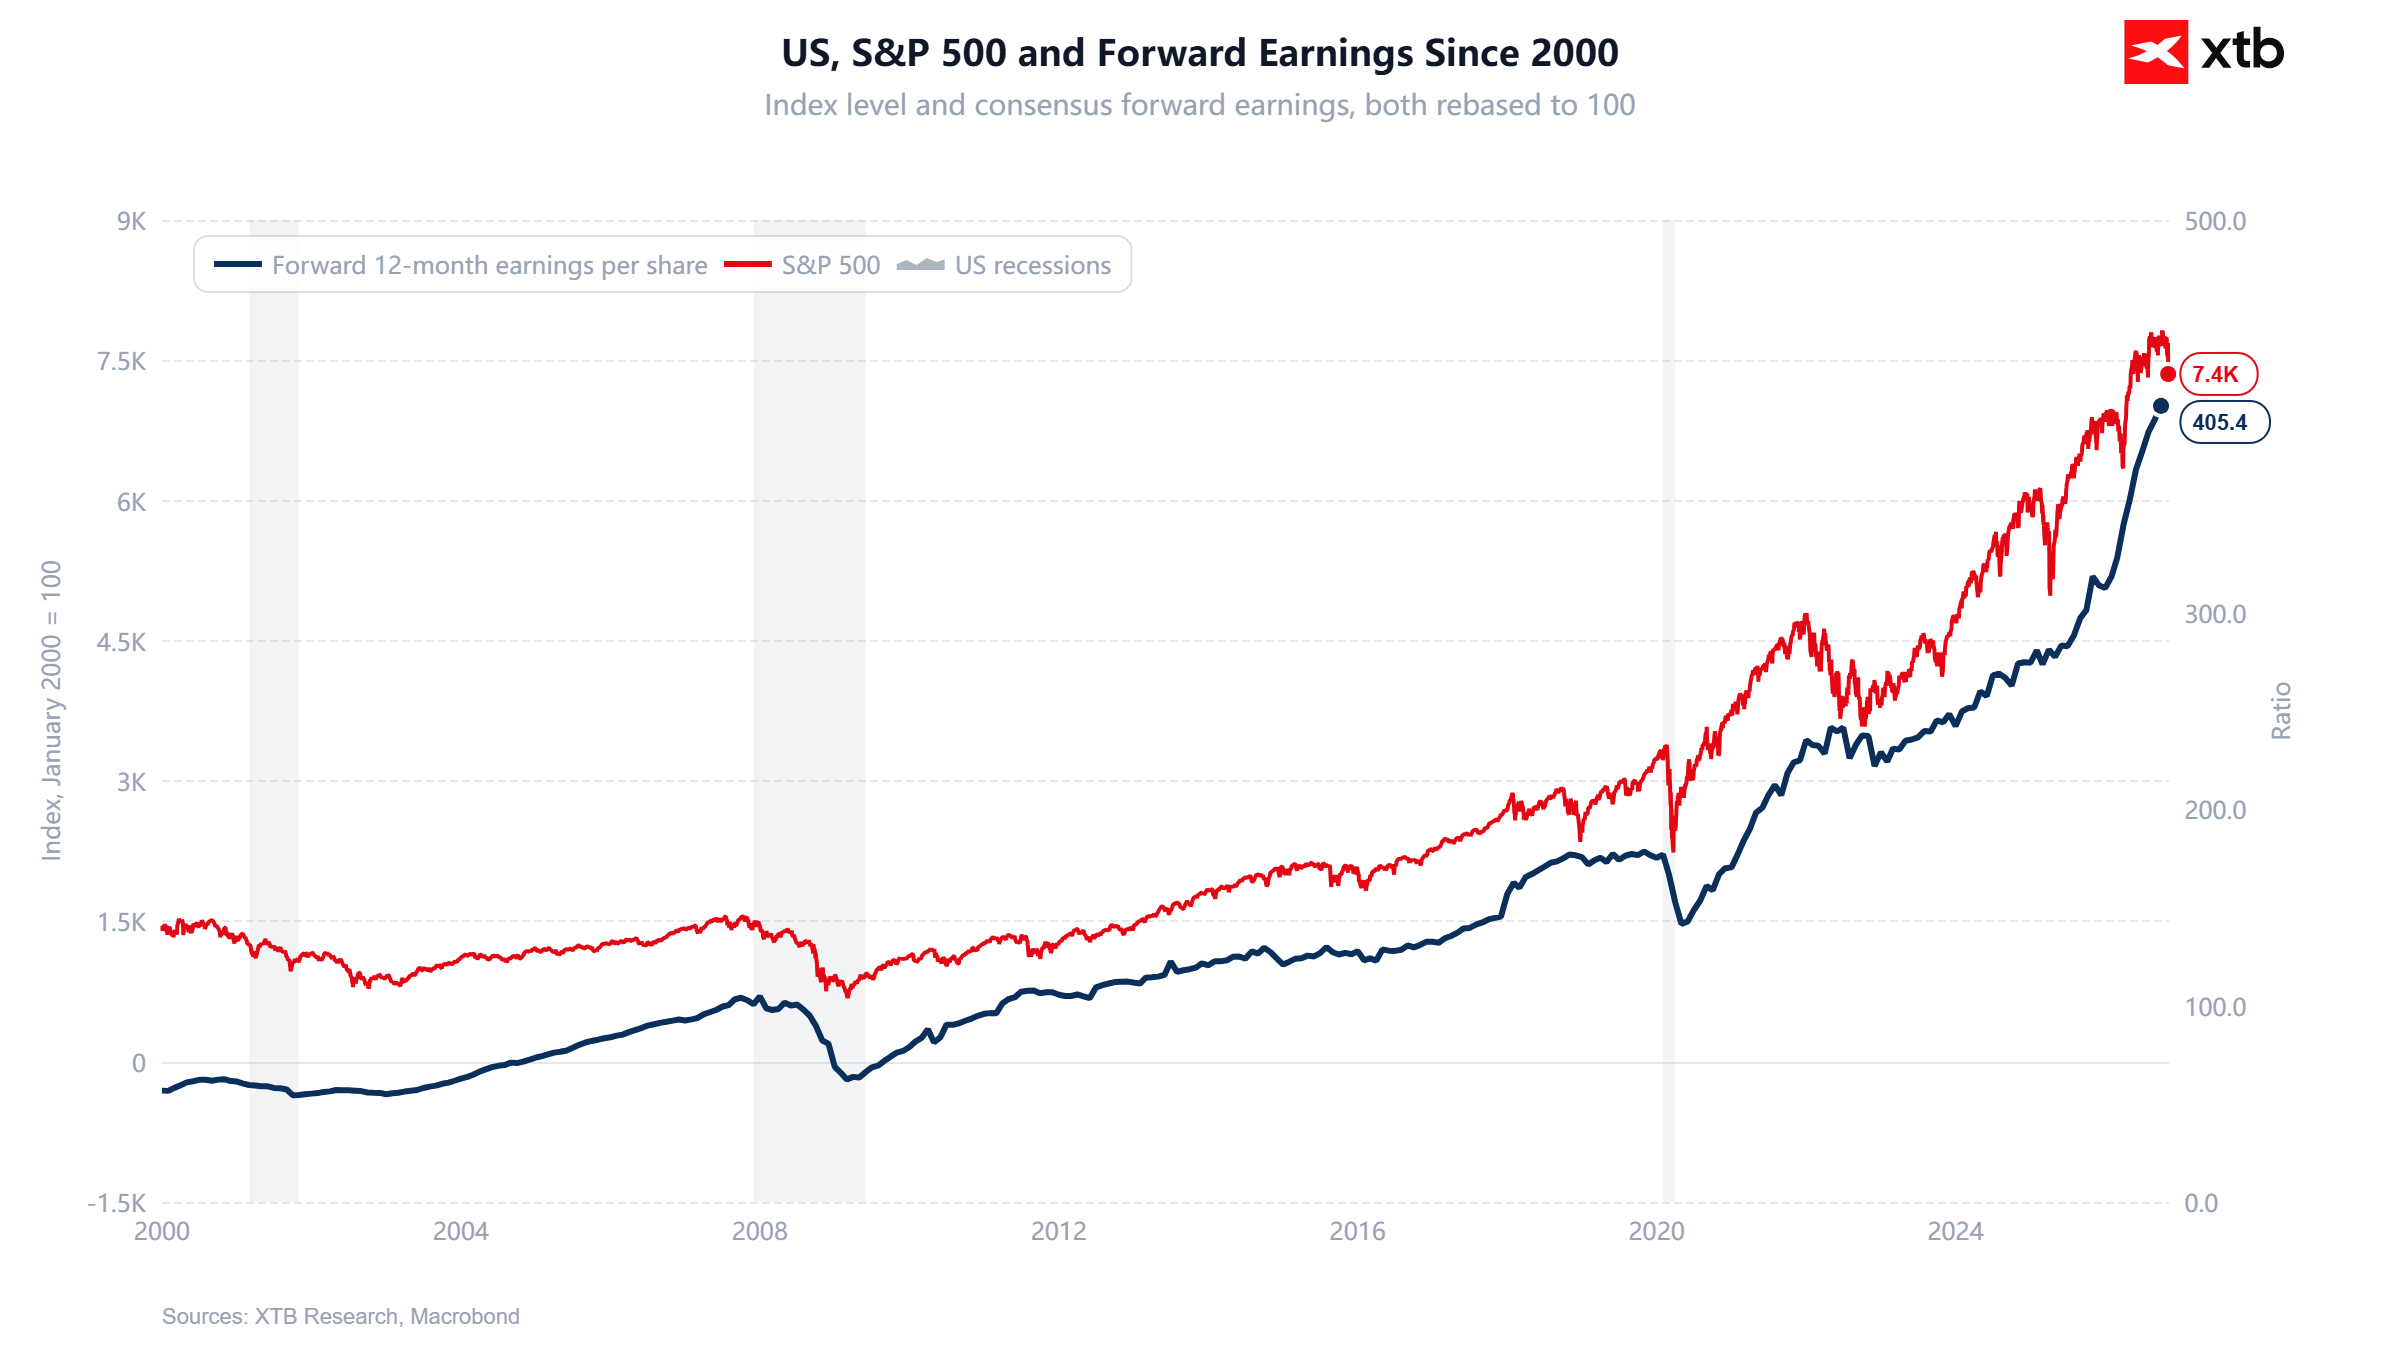
Źródło: XTB Research, Macrobond
S&P 500 wyceniany najniżej od ponad trzech lat
Wskaźnik ceny do oczekiwanych, 12-miesięcznych zysków (forward P/E) dla S&P 500 spadł 5 listopada do 17,7, czyli najniższego poziomu od 1 listopada 2023 roku, kiedy wynosił 17,5. Wskaźnik pozostaje wyraźnie poniżej średniej 5-letniej na poziomie 19,8 i 10-letniej wynoszącej 19,1, ale nadal znajduje się powyżej długoterminowych średnich: 17,6 dla 15 lat, 16,5 dla 20 lat i 16,4 dla 25 lat. Co ciekawe, wskaźnik forward P/E sektora technologicznego jest najniższy od 23 marca 2020 roku. Za spadkiem mnożnika stoi przede wszystkim bardzo szybki wzrost oczekiwanych zysków. Od końca 2025 roku S&P 500 wzrósł o 7,4%, podczas gdy prognozowany EPS na kolejne 12 miesięcy zwiększył się aż o 33,6%, co oznacza, że mianownik wskaźnika P/E rósł znacznie szybciej niż cena indeksu. Na poziomie sektorowym szczególnie wyróżniają się technologia i energia, których wyceny spadły poniżej nawet 25-letnich średnich.
-
Forward P/E S&P 500: 17,7 (najniższy poziom z ostatnich 25 lat to 8,6 z 20 listopada 2008 roku, dno bessy w roku 2022 wyniosło ok 15), wobec 5-letniej śre
-
Technologia: 17,3 wobec 25-letniej średniej 20
-
Energia: 11,7 wobec 25-letniej średniej 13,9
Sezon wyników S&P 500 potwierdza bardzo mocny wzrost zysków
Przy 88% spółek z S&P 500, które opublikowały już wyniki za III kwartał 2026 roku, sezon pozostaje wyraźnie mocny po stronie wzrostu zysków, choć skala pozytywnych niespodzianek jest nieco słabsza niż w ostatnich latach. 84% spółek przebiło oczekiwania dotyczące EPS, wobec 5-letniej średniej 78% i 10-letniej 77%. Poziom zysków na akcję dla całego indeksu wzrósł do 31,4% r/r z 30,1% tydzień wcześniej i 29,1% oczekiwanych na koniec września. Jeśli wynik się utrzyma, będzie to trzeci kolejny kwartał wzrostu zysków powyżej 25% oraz ósmy kolejny kwartał dwucyfrowej dynamiki.
Po stronie przychodów 74% spółek przebiło prognozy, a raportowane przychody są średnio o 2,1% wyższe od oczekiwań. Wzrost przychodów łączny dla indeksu wzrósł do 14,3% r/r z 13,6% tydzień wcześniej i 12,2% na koniec września. Wszystkie 11 sektorów notuje wzrost przychodów i zysków, przy czym najmocniej wyróżniają się technologia, energia i komunikacja. Na IV kwartał analitycy oczekują wzrostu EPS o 28,4%, a dla całego 2026 roku o 33,3%.
Przychody także biją oczekiwania, a skala zaskoczeń pozostaje solidna
Po stronie przychodów sezon wyników za III kwartał również wypada korzystnie. 74% spółek z S&P 500 raportuje sprzedaż powyżej konsensusu, podczas gdy 26% pozostaje poniżej oczekiwań. Odsetek pozytywnych zaskoczeń jest niższy od średniej z ostatniego roku na poziomie 77%, ale wyższy od średniej 5-letniej wynoszącej 70% oraz 10-letniej równej 68%. Najlepiej wypada energetyka, gdzie wszystkie raportujące spółki przebiły prognozy przychodów, a następnie technologia z wynikiem 93% i ochrona zdrowia z 91%. Najsłabszy rezultat notują dobra konsumpcyjne uznaniowe, gdzie odsetek spółek bijących konsensus wynosi 54%.
Istotna jest również skala niespodzianek. Łączne przychody raportujących spółek są obecnie o 2,1% wyższe od oczekiwań, czyli dokładnie na poziomie średniej z ostatniego roku i powyżej średniej 5-letniej wynoszącej 1,8% oraz 10-letniej na poziomie 1,6%. W przeciwieństwie do EPS, gdzie skala pozytywnych niespodzianek wyraźnie osłabła względem historycznych norm, przychody nadal zaskakują rynek w tempie co najmniej zgodnym z ostatnimi latami. To sugeruje, że wzrost wyników S&P 500 jest wspierany nie tylko przez marże i kontrolę kosztów, ale również przez wciąż solidny wzrost sprzedaży.
Większość spółek bije prognozy EPS, ale skala zaskoczeń wyraźnie słabnie
Przy 88% spółek z S&P 500, które opublikowały już wyniki za III kwartał, aż 84% zaraportowało EPS powyżej konsensusu, 4% zgodnie z oczekiwaniami, a 12% poniżej prognoz. Odsetek pozytywnych zaskoczeń pozostaje więc wyższy od średniej rocznej na poziomie 82%, 5-letniej wynoszącej 78% i 10-letniej równej 77%. Najlepiej wypadają sektor energetyczny, gdzie 95% spółek pobiło prognozy EPS, technologia z wynikiem 94% oraz ochrona zdrowia z 93%. Najsłabiej prezentuje się sektor materiałowy, gdzie odsetek spółek bijących oczekiwania wynosi 57%. Największe pozytywne zaskoczenie notuje sektor ochrony zdrowia z wynikiem +13,7%, podczas gdy utilities i energia osiągają po +8,2%, a przemysł +7,3%. Po drugiej stronie znajduje się komunikacja z wynikiem -24,6%, obciążona m.in. słabszymi rezultatami Charter Communications, Meta Platforms i Alphabet.
BigTech słabnie w porównaniu z resztą indeksu, CAPEX nadal rośnie
Analitycy podnieśli prognozę zysku na akcję (EPS) indeksu S&P 500 na IV kwartał 2026 roku o 1,4%. To piąty kwartał z ostatnich sześciu, gdy prognozy rosną w pierwszym miesiącu kwartału. W ciągu ostatnich 20 lat spadały w tym czasie średnio o 1,9%.
-
Sektor energetyczny odnotował największą rewizję prognoz EPS (+20,3%), a dobra pierwszej potrzeby (consumer staples) zanotowały największy spadek (-4%).
-
Sektor technologiczny otrzymał drugą po energetyce największą rewizję EPS w górę, o 1,3%.
-
Prognoza EPS dla całego indeksu S&P 500 na 2026 rok wzrosła w październiku o 0,6%.
Zyski Mag7 w III kwartale 2026 rosną o 22,6% r/r wobec 32,6% dla pozostałych 493 spółek S&P 500. Jeszcze 30 września oczekiwano odpowiednio 33,6% i 27,8%. Indeks S&P 500 w ostatnim czasie spadał, choć prognozy zysków dla amerykańskich spółek stale się poprawiały.
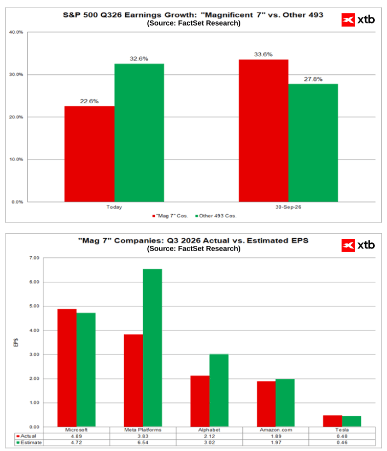
Źródło: XTB Research, FactSet
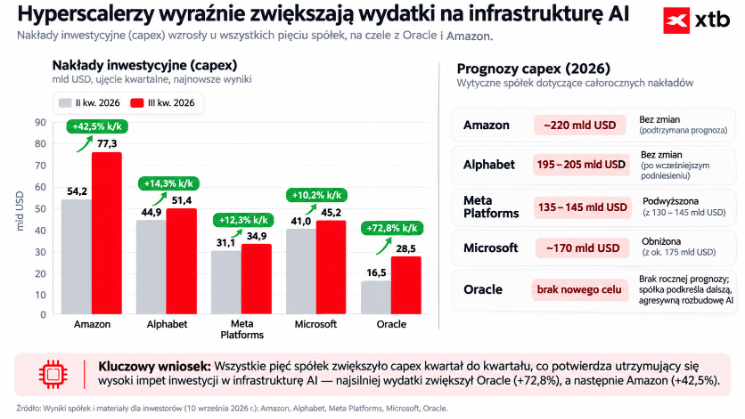
Pięć największych hyperscalerów zwiększyło kwartalny CAPEX, co potwierdza, że wyścig o infrastrukturę AI nadal przyspiesza mimo rosnących kosztów. Najmocniejszy wzrost wydatków po ostatnich wynikach odnotowały Oracle i Amazon. Alphabet, Meta i Microsoft utrzymały bardziej umiarkowane, choć nadal dwucyfrowe tempo wzrostu. Prognozy wydatków są wysokie - choć Microsoft obniżył prognzoę całoroczną nieznacznie, to Meta podniosła.
Wykres US500 (interwał D1)
Kontrakt na US500 ma za sobą V-kształtne odbicie, typowe dla tego scenariuszy po intensywnych wyprzedażach. ponad połowa spadkowego ruchu z ubiegłego czwartku została wymazana, a indeks "obronił" średnią EMA200 *(czerwona linia). To ona pełni teraz rolę ważnego wsparcia, przy 7450 pkt, a poprzednie reakcje cenowe w okolicach 7300 punktów są ważnym wsparcie z punktu widzenia price action. Dla indeksu kluczowe jest teraz utrzymanie się powyżej EMA200 i odbicie powyżej 7750 punktów (główny opór). Niższe odczyty inflacji i ceny ropy mogą wspierać dalszy wzrost, podczas gdy niepewność wokół sektora AI może wzrosnąć, jeśli ceny "czarnego złota" wrócą ponownie powyżej 100 USD za baryłkę, a rentowności utrzymają się na wysokich poziomach, napędzane proinflacyjnym klimatem gospodarczym.
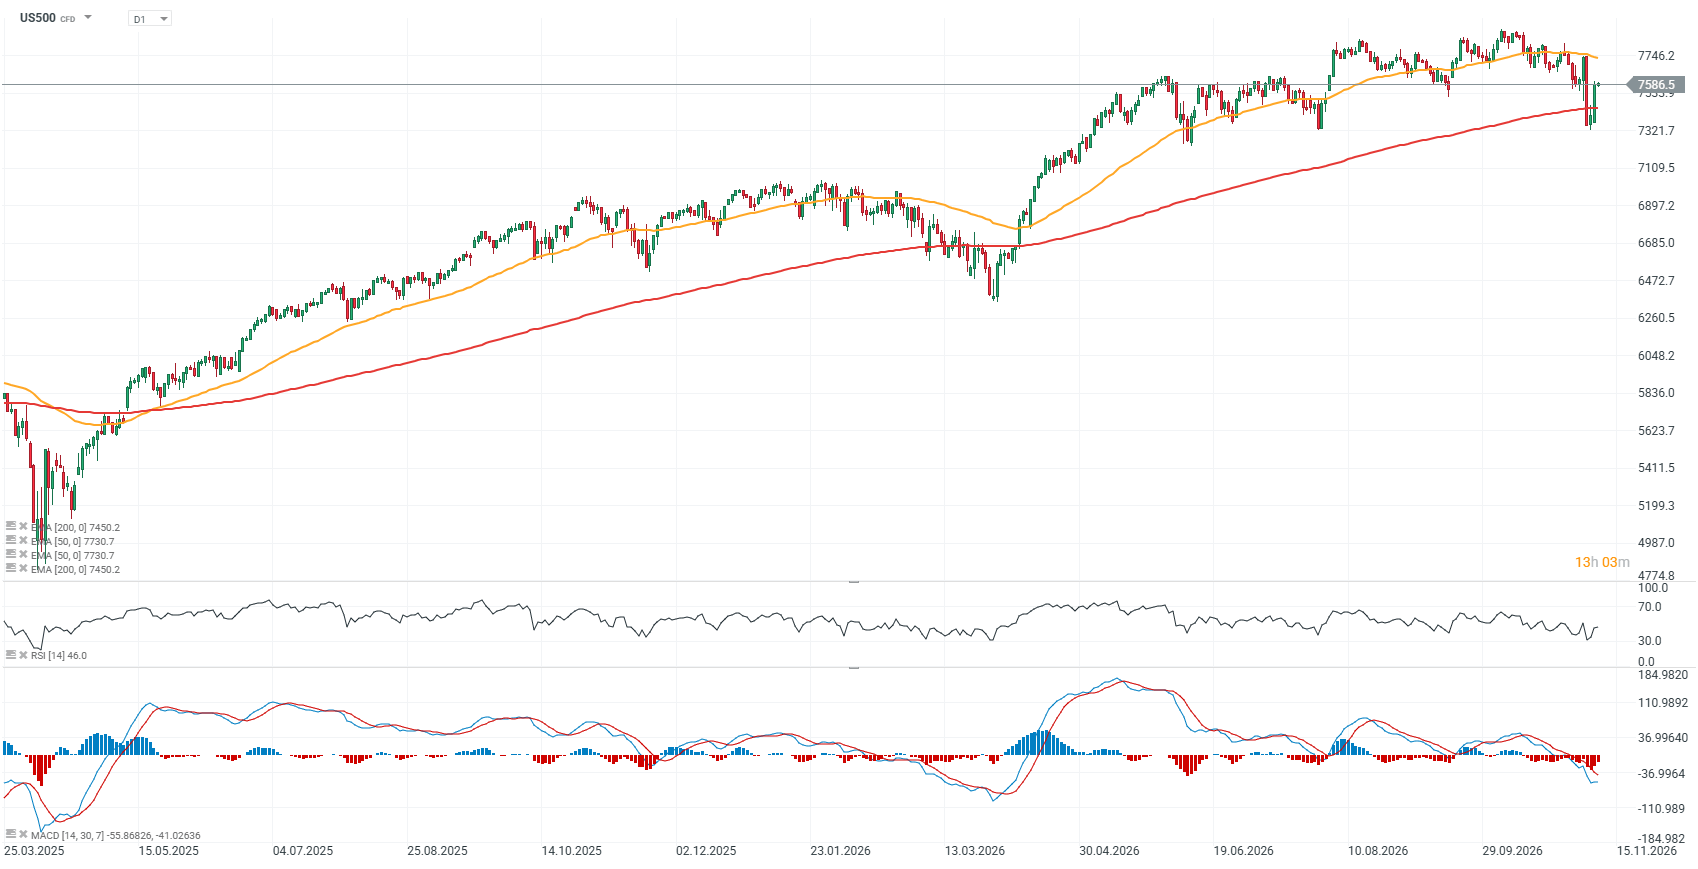
Źródło: xStation5


🔴 Bliżej Rynków: Czy to koniec korekty na indeksach w USA? 10.11.2026


📈Poranna odprawa: Odbicie technologiczne i załamanie cen ropy po sygnałach deeskalacji wokół Iranu


Podsumowanie Dnia: Z paniki w euforię. Rynek odrabia straty.
Komentarz Giełdowy: Wspinaczka po ścianie strachu
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.