


Przed nami najbardziej wyczekiwane posiedzenie banku centralnego w 2026 r. W środę decyzję ws. stóp procentowych ogłosi Rezerwa Federalna. Rynek wydaje się obecnie niemal przekonany, że w oświadczeniu, którego publikacja zaplanowana jest na godz. 20:00 pojawi się wzmianka o podwyżce stóp procentowych o 25 punktów bazowych. Pierwszej od lipca 2023 r.
Co mówią dane?
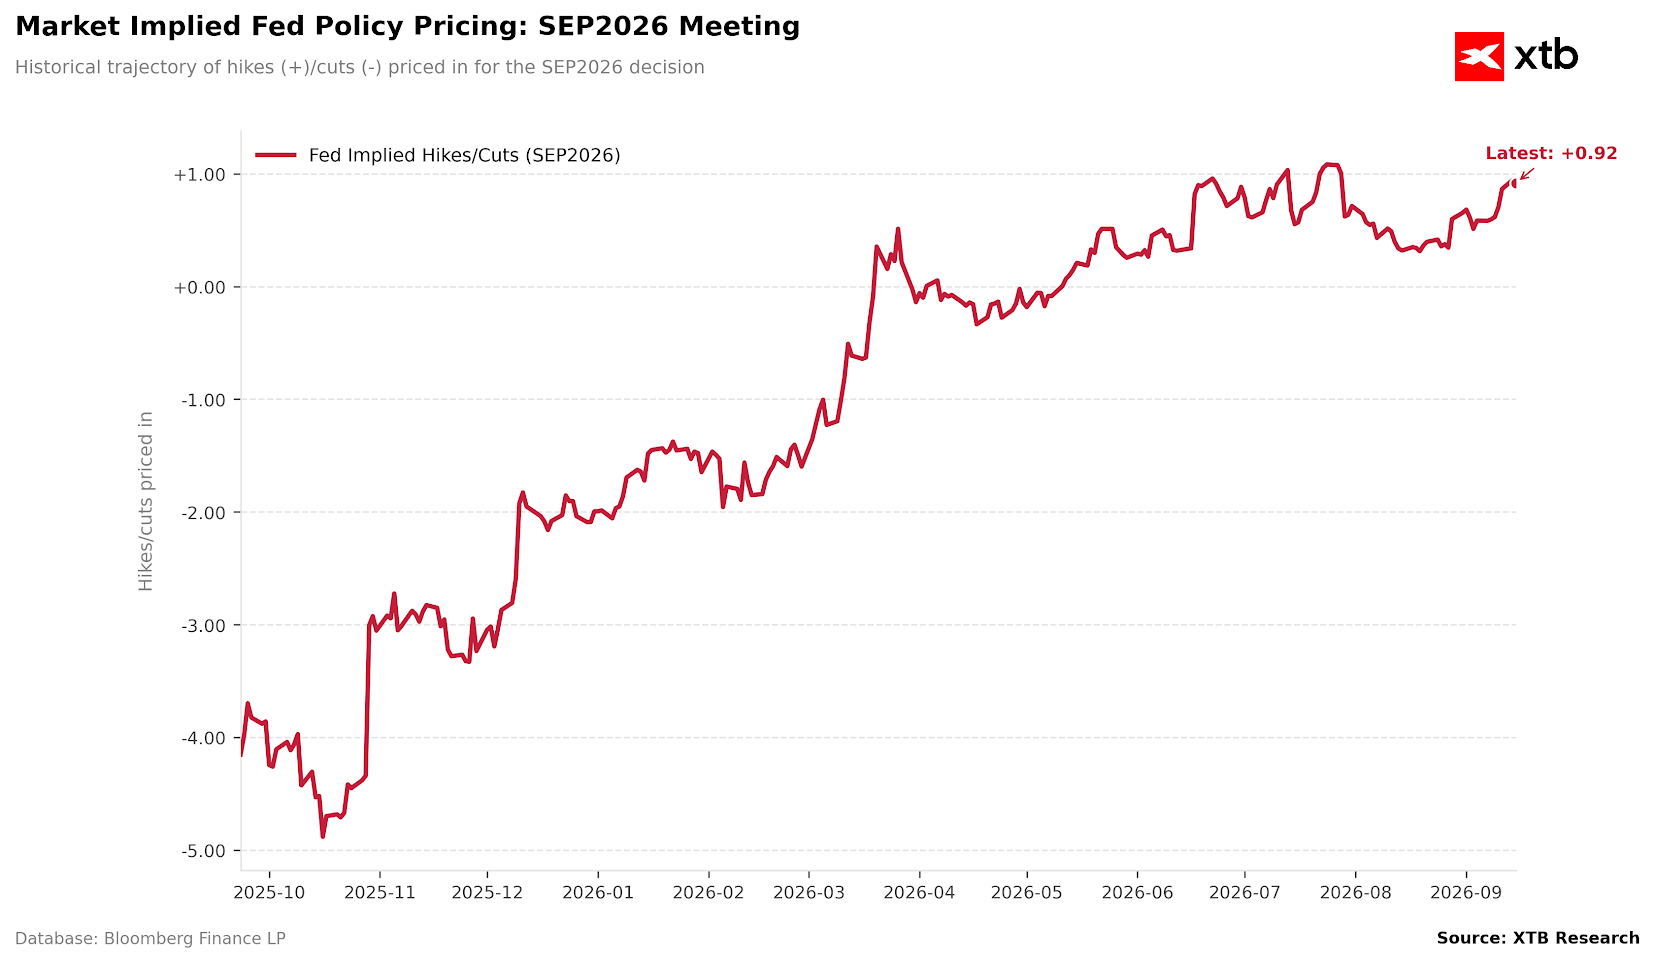
Wzrost zakładów za podwyżką był w ostatnich dniach bardzo dynamiczny, co wydaje się o tyle zaskakujące, że fundamentalnie w zasadzie niewiele się zmieniło.
Wykres 1: Zmiana implikowanego rynkowo prawdopodobieństwa wrześniowej podwyżki stóp procentowych Fedu (2025 - 2026)
 Źródło: XTB Research, 15.09.2026
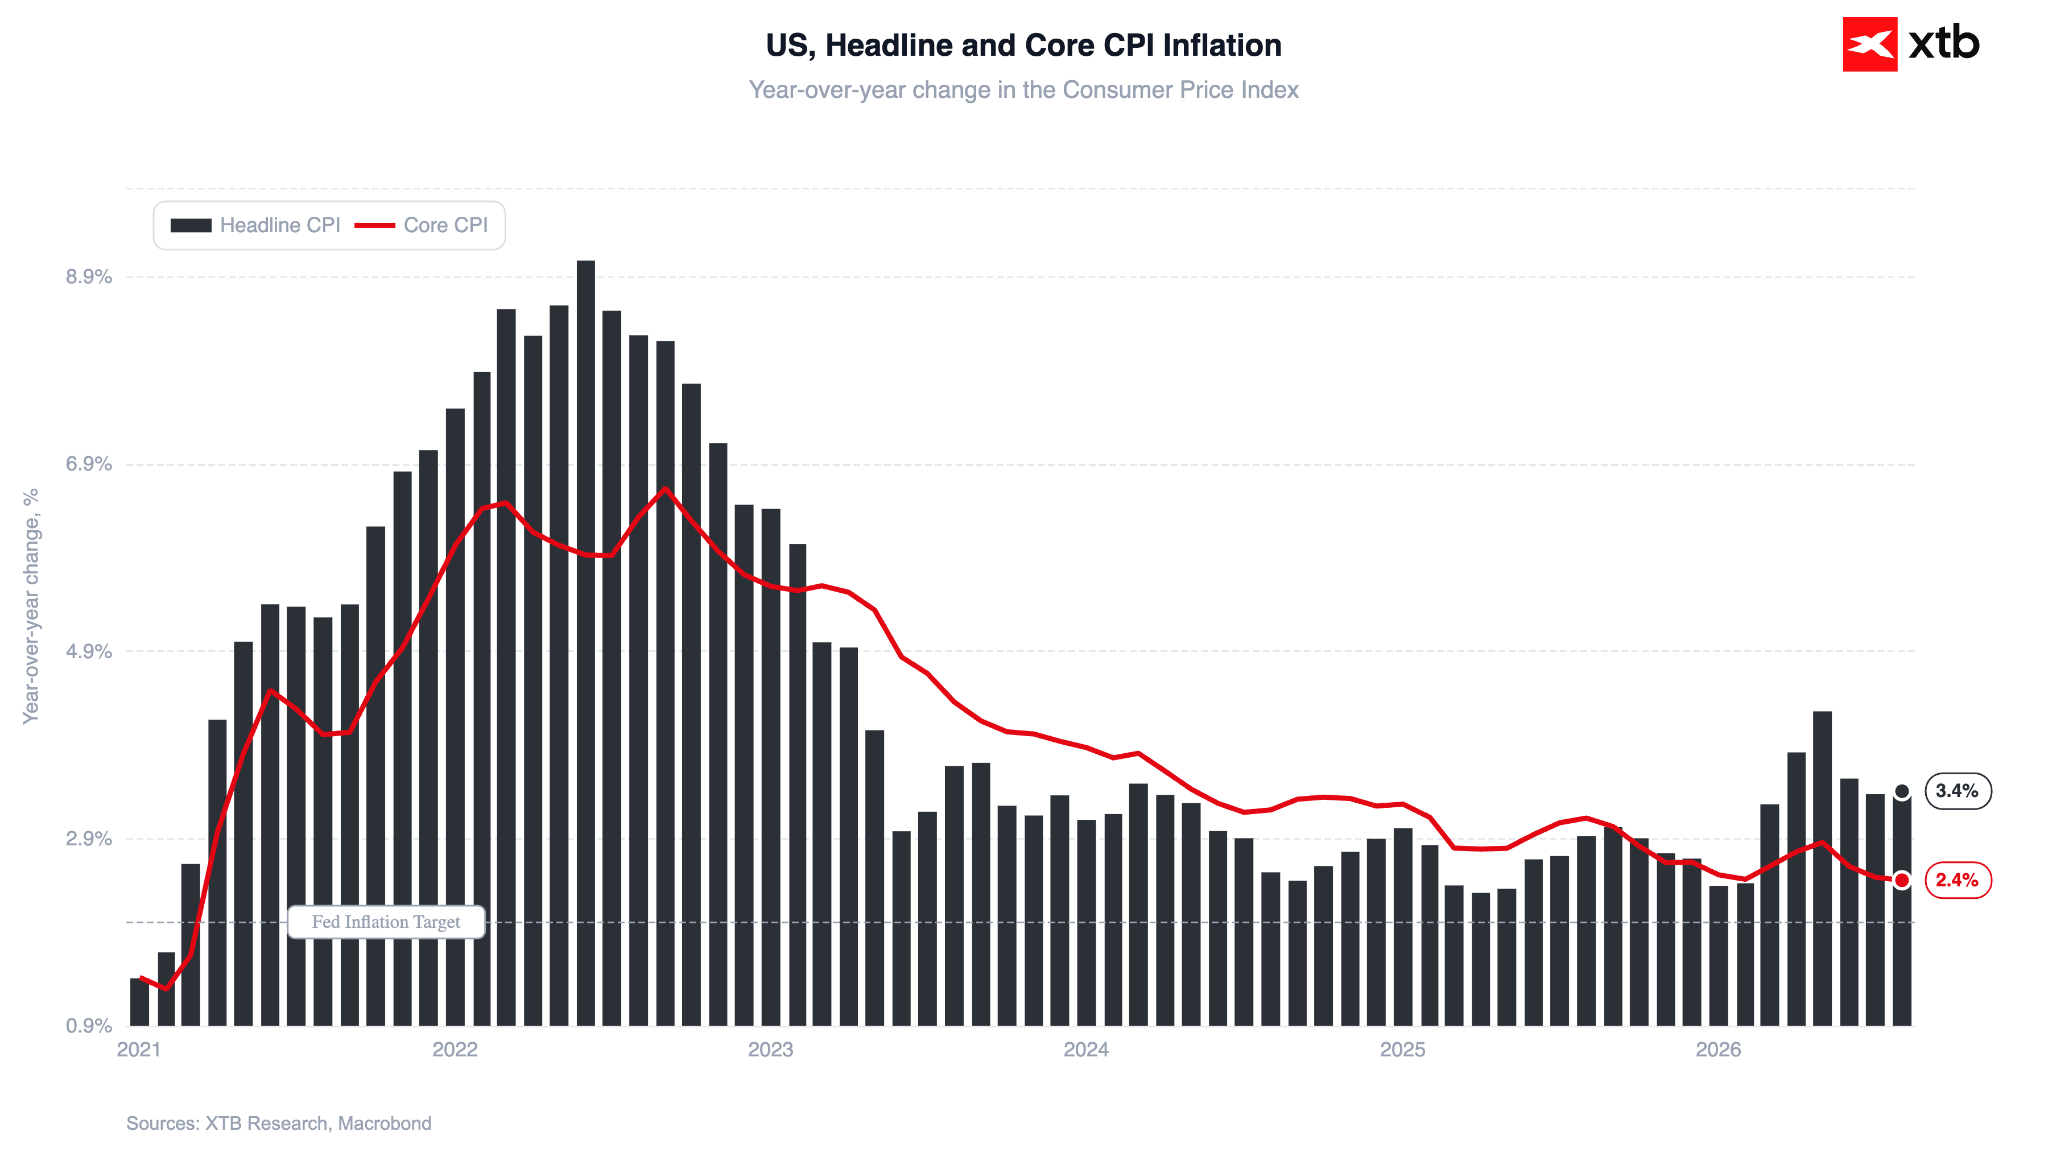
Ubiegłotygodniowy odczyt inflacji, który zgodnie ze słowami Christophera Wallera, miał przechylić szalę w jedną ze stron, nie dał ostatecznej odpowiedzi, wykazując spadek inflacji bazowej do poziomu 2,4% w ujęciu rocznym. Rynki skoncentrowały uwagę na nieco wyższym od konsensusu wzroście wskaźnika w ujęciu miesięcznym (0,3%) – nie jest to jednak w naszej opinii wystarczające aby dowieść o konieczności podwyżki.
Wykres 2: Inflacja CPI w Stanach Zjednoczonych (2026 - 2027)
 Źródło: XTB Research, 15.09.2026
Argumentów ku zacieśnianiu polityki monetarnej można szukać w podwyższonej inflacji w sektorze usług (3,1%), jednak także i tutaj nie widać przesadnie niepokojącej dynamiki. Według Fed Wage Growth Tracker rośnie dynamika wynagrodzeń (4,1% w sierpniu), która może w kolejnych miesiącach pobudzić konsumpcję, natomiast nie wydaje się aby obserwowane obecnie poziomy (mniej niż 1% w ujęciu realnym) miały fundamentalnie odmienić sytuację na tej płaszczyźnie. Tym bardziej, że w ostatnich miesiącach (a w zasadzie nawet kwartałach) zakupy Amerykanów odbywały się w dużej mierze kosztem topniejących oszczędności, które prędzej czy później zaczną być odbudowywane.
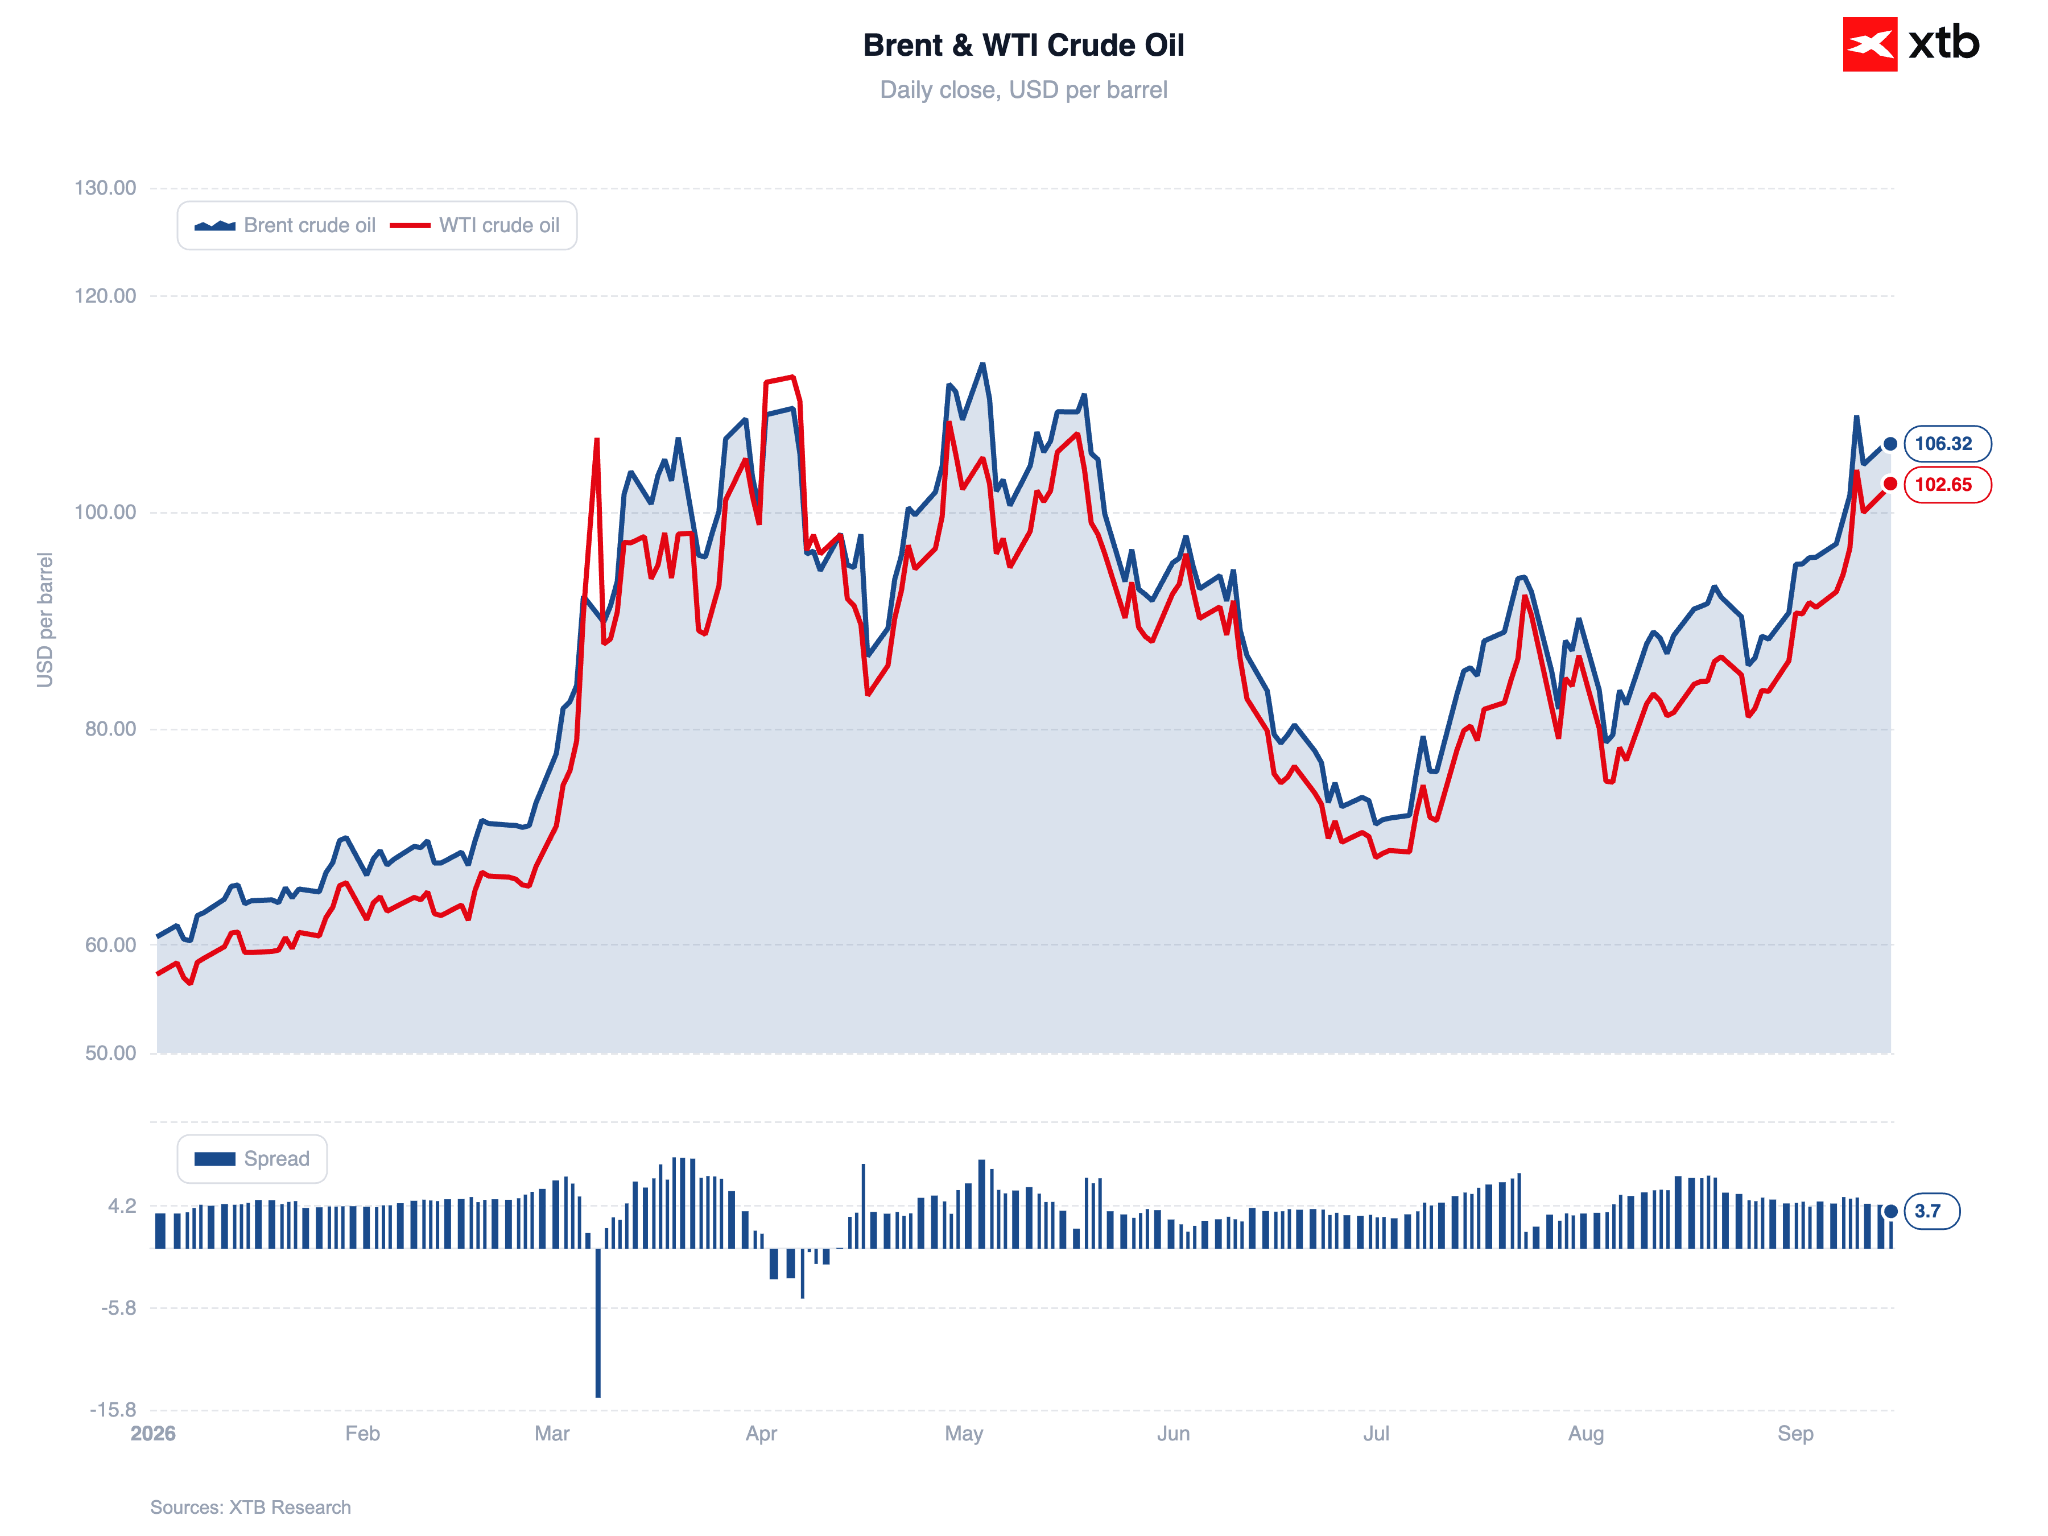
Nie oznacza to oczywiście, że podwyżka nie ma racji bytu i jest z perspektywy makroekonomicznej irracjonalna. Można ją na wiele sposobów uzasadnić. Kluczowym czynnikiem, którym tłumaczyć możnaby ruch w górę jest bardzo napięta sytuacja na rynku surowców energetycznych. Wysokie ceny ropy naftowej oraz LNG jak na ten moment nie rozlewają się w bardzo istotnym stopniu po amerykańskiej gospodarce, nie można jednak wykluczyć, że w najbliższych miesiącach dojdzie do intensyfikacji tego procesu.
Możnaby z pewnością podjąć decyzję o podwyżce, która stanowiłaby swego rodzaju “frontloading” – działanie z wyprzedzeniem aby zapobiec potencjalnej konieczności znacznie mocniejszego zacieśniania w przyszłości. Jeśli Fed rzeczywiście się na taki ruch w środę zdecyduje, zastanawiać będzie mogło to, że nie dokonał podwyżki już w lipcu – opublikowane od tego czasu dane makroekonomiczne nie dały bowiem zbyt dużo argumentów na potwierdzenie tezy o konieczności zacieśniania. Tezę “frontloadingu” prezentowali zresztą wówczas decydenci, którzy wyłamali się z konsensusu i zagłosowali za podwyżką.
Wykres 3: Ceny ropy naftowej Brent oraz WTI (2026)
 Źródło: XTB Research, 15.09.2026
Decyzja w każdym scenariuszu zostanie odebrana jako upolityczniona
Na decyzję można pod kątem makroekonomicznym spoglądać przez różne szkiełka, przyglądając się bardzo szerokiemu arsenałowi danych. Dyskurs wokół posiedzenia, zaogniony przez ostatnie wypowiedzi prezydenta Trumpa oraz głównego doradcy ekonomicznego Białego Domu, Kevina Hassetta, sprawił jednak, że w każdym z możliwych scenariuszy ruch zostanie odebrany jako upolityczniony. Kluczowe są w tym kontekście oczywiście zbliżające się wybory połówkowe.
Choć Hassett akcentował, że prezydent Trump w “100-proc. szanuje niezależność Warsha” i daje mu “100-proc. wsparcie”, to wspomniał jednak także, że prezydent nie byłby “bardzo szczęśliwy” jeśli do podwyżki rzeczywiście by doszło. Rynki bardzo dobrze pamiętają represje z jakimi mierzył się w ostatnich miesiącach swojej kadencji były już prezes Fedu, Jerome Powell, który zdaniem Trumpa utrzymywał stopy procentowe na niewystarczająco niskich poziomach. Nie sposób pominąć w tym kontekście także wątku Lisy Cook, która przez prezydenta Trumpa została “zwolniona”. Cudzysłów jest w tym kontekście nieprzypadkowy – wyrok anulował w późniejszym terminie Sąd Najwyższy, a sama Cook pozostaje członkinią FOMC i w środę będzie uczestniczyła w obradach.
Jeżeli więc do podwyżki dojdzie – a bardzo wiele na ten moment na to wskazuje – możemy spodziewać się kolejnej tyrady ze strony prezydenta USA. Intrygującą kwestią wydaje się to jak potraktowany zostałby przez Trumpa sam Warsh.
Warto przypomnieć, że pomimo jastrzębiej przeszłości (za czasów zasiadania w FOMC w latach 2006-2011 opowiadał się za wyższymi poziomami stóp procentowych pomimo Wielkiego Kryzysu Finansowego), Warsh przed objęciem stanowiska nierzadko sygnalizował poparcie dla obniżek. Nieco ponad rok temu, otwarcie stanął po stronie prezydenta, stwierdzając, na antenie FOX News, że frustracja Trumpa z powodu sposobu prowadzenia polityki monetarnej przez Powella jest w pełni uzasadniona. Krytykował wówczas instytucję za zbyt wolne obniżanie stóp procentowych i nadmierne przywiązanie do wstecznych danych gospodarczych.
Dla Fedu – oraz samego Warsha – podjęcie decyzji o podwyżce to jednak zdecydowanie mniejsze zło
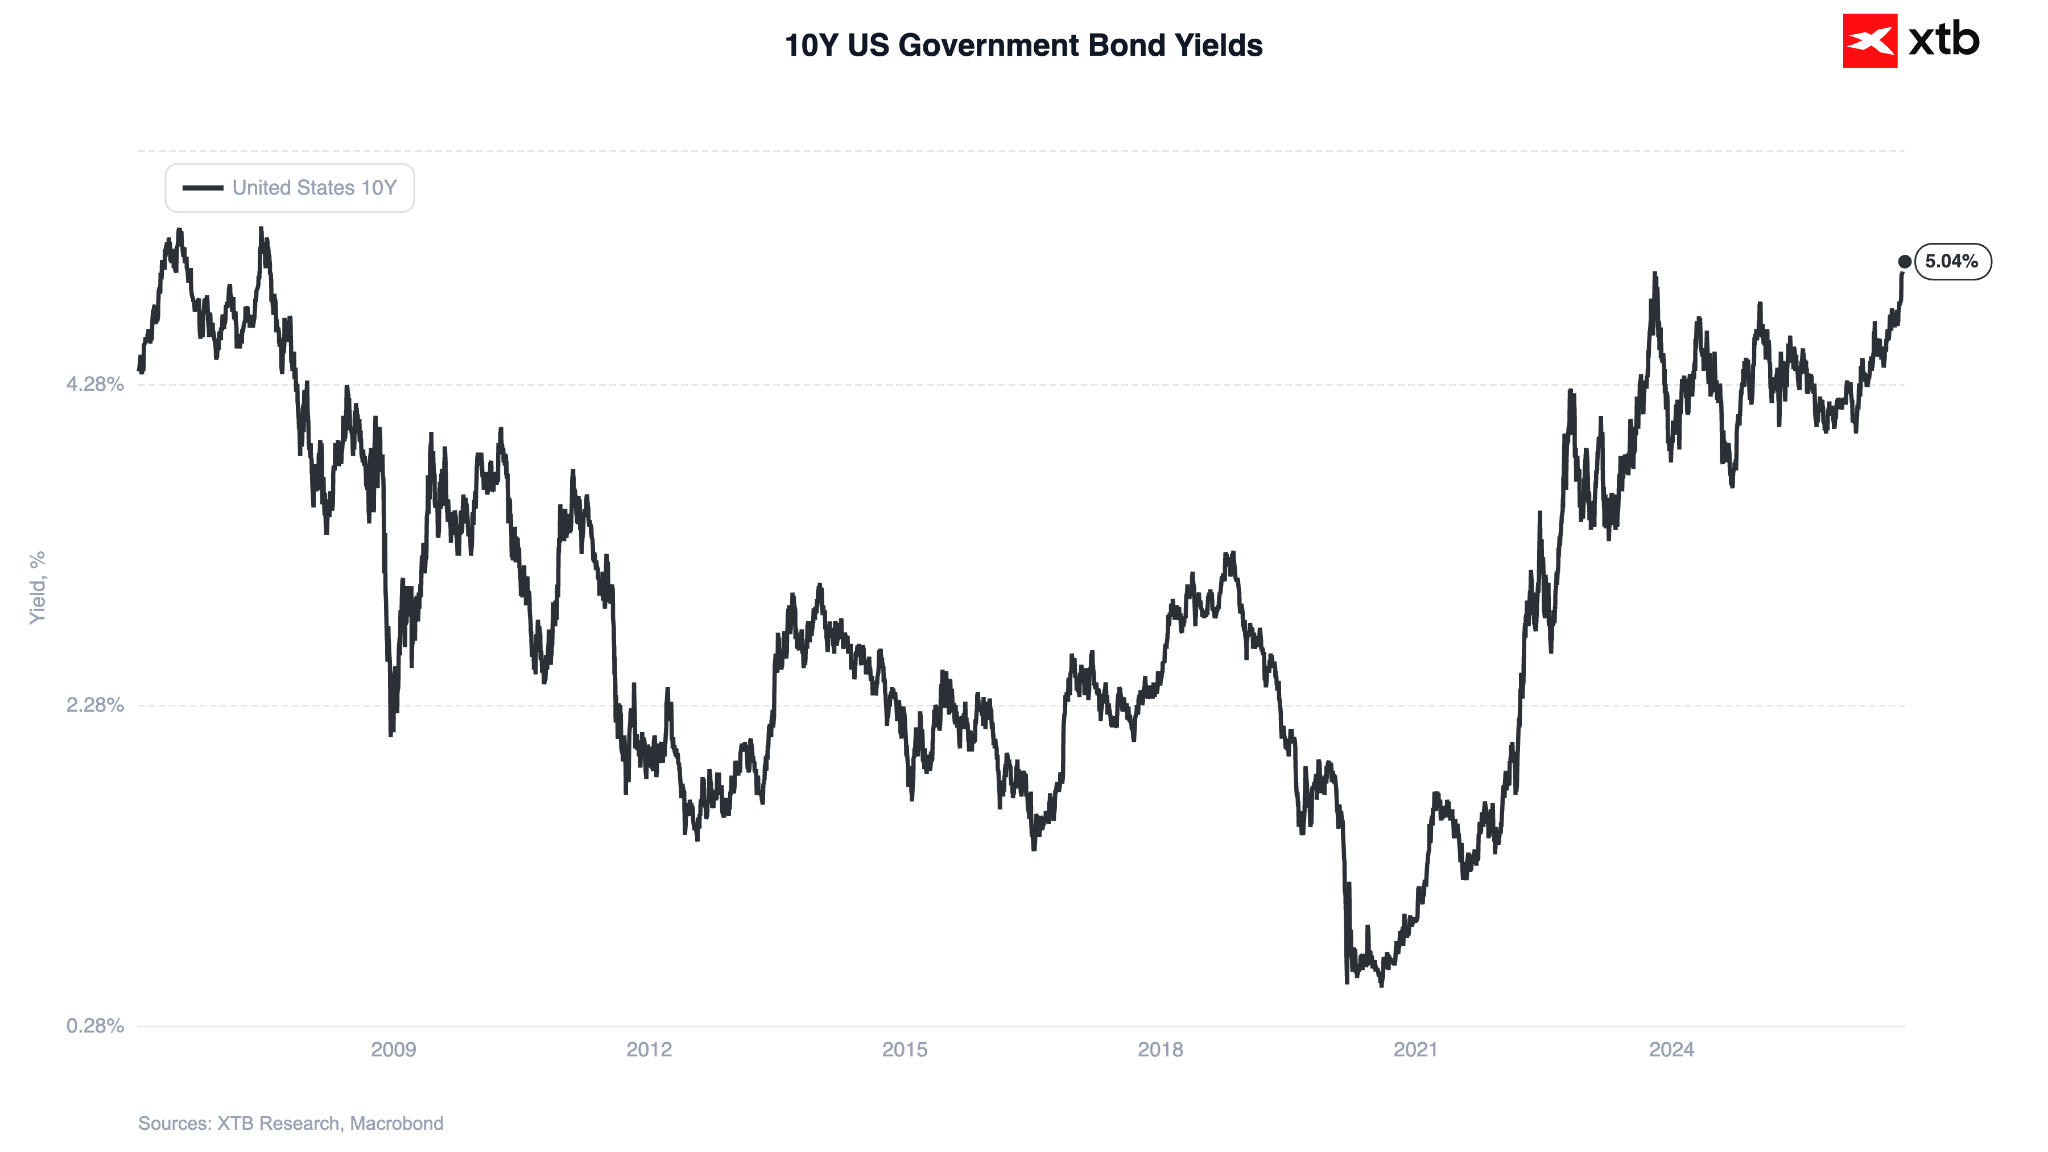
Pauzę rynki mogłyby potraktować jako ulegnięcie Fedu pod presją ze strony Donalda Trumpa (tzn. brak niezależności najważniejszej dla globalnego rynku finansowego instytucji). Skutkowałoby to dalszym wzrostem rentowności długoterminowych obligacji (a przypomnijmy, że 10-latki sięgnęły dziś najwyższego poziomu od 2007 r.) oraz powrotem debasement trade, czyli strategii polegającej na ucieczce od tradycyjnych walut fiducjarnych w stronę twardych aktywów o ograniczonej podaży – m.in. metali szlachetnych oraz Bitcoina.
Wykres 4: Rentowność 10-letnich obligacji skarbowych USA (2006 - 2026)
 Źródło: XTB Research, 15.09.2026
Podwyżka nie musi oznaczać umocnienia dolara
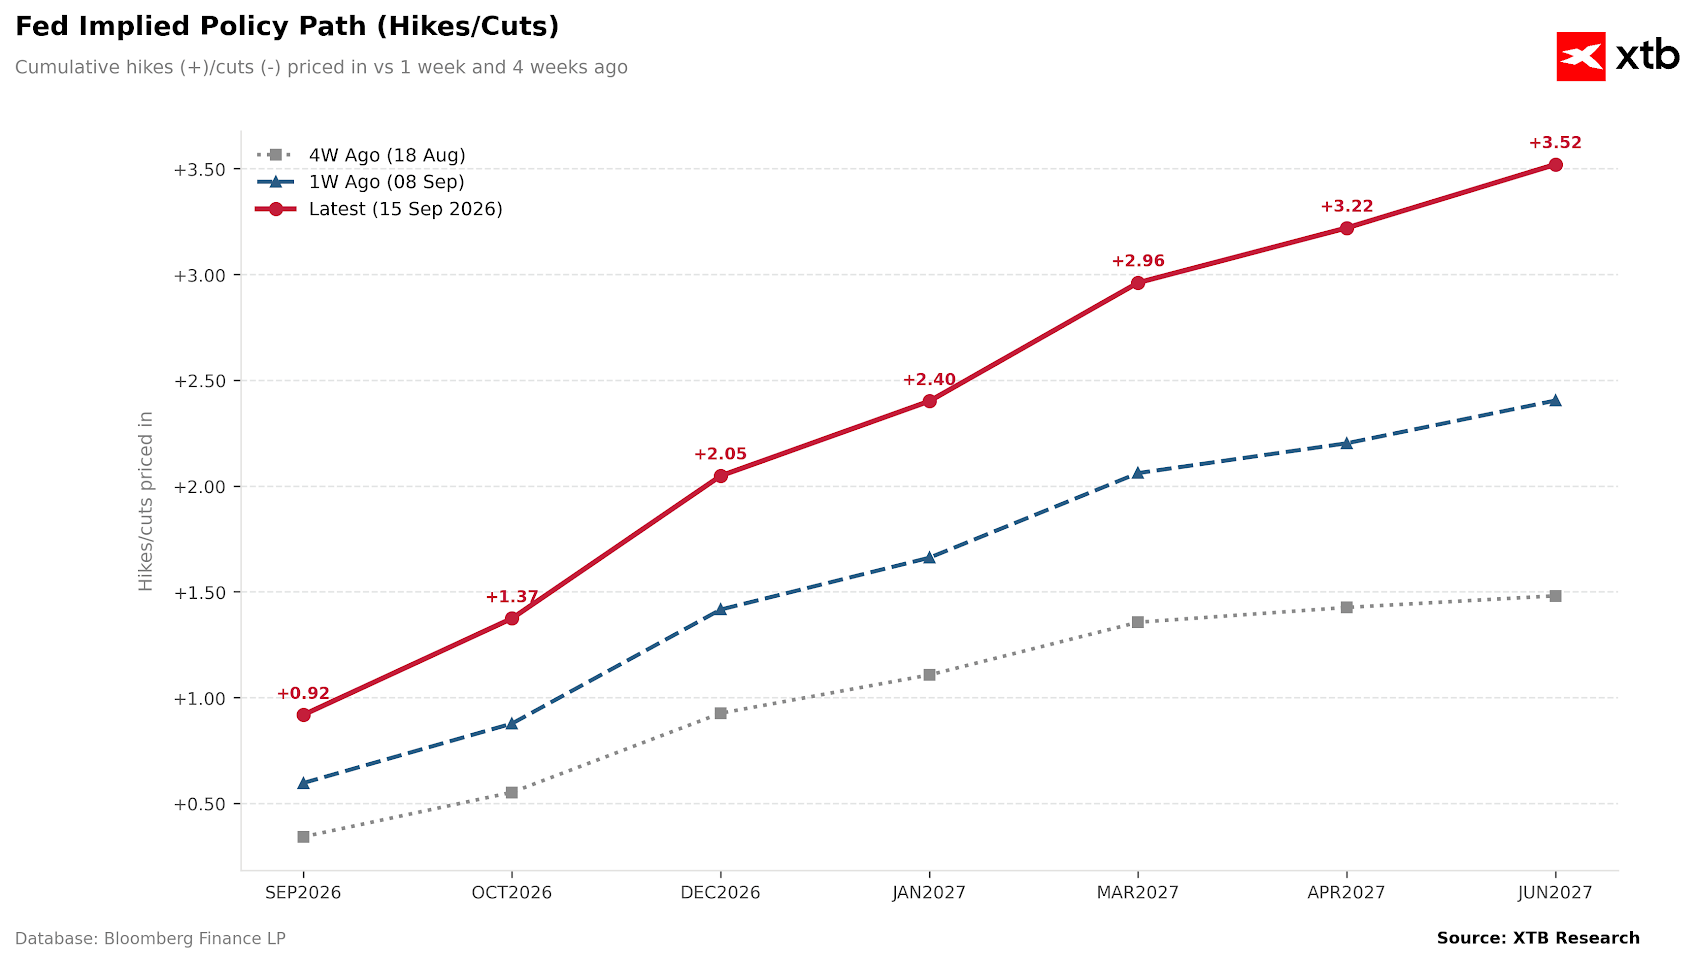
Podniesienie stóp nie musi jednak oznaczać aprecjacji amerykańskiej waluty. Z racji na fakt, że takowy ruch jest niemal w pełni wyceniony, potrzebna jest dodatkowo względnie jastrzębia i – co najważniejsze – wiarygodna narracja. Jeżeli Warsh – podobnie jak w lipcu – nie przekona rynków, zakłady za kolejnymi podwyżkami mogą spaść, wywierając presję na amerykańskiej walucie.
Wykres 5: Implikowana rynkowo ścieżka stóp procentowych Fedu (2026 - 2027)
 Źródło: XTB Research, 15.09.2026
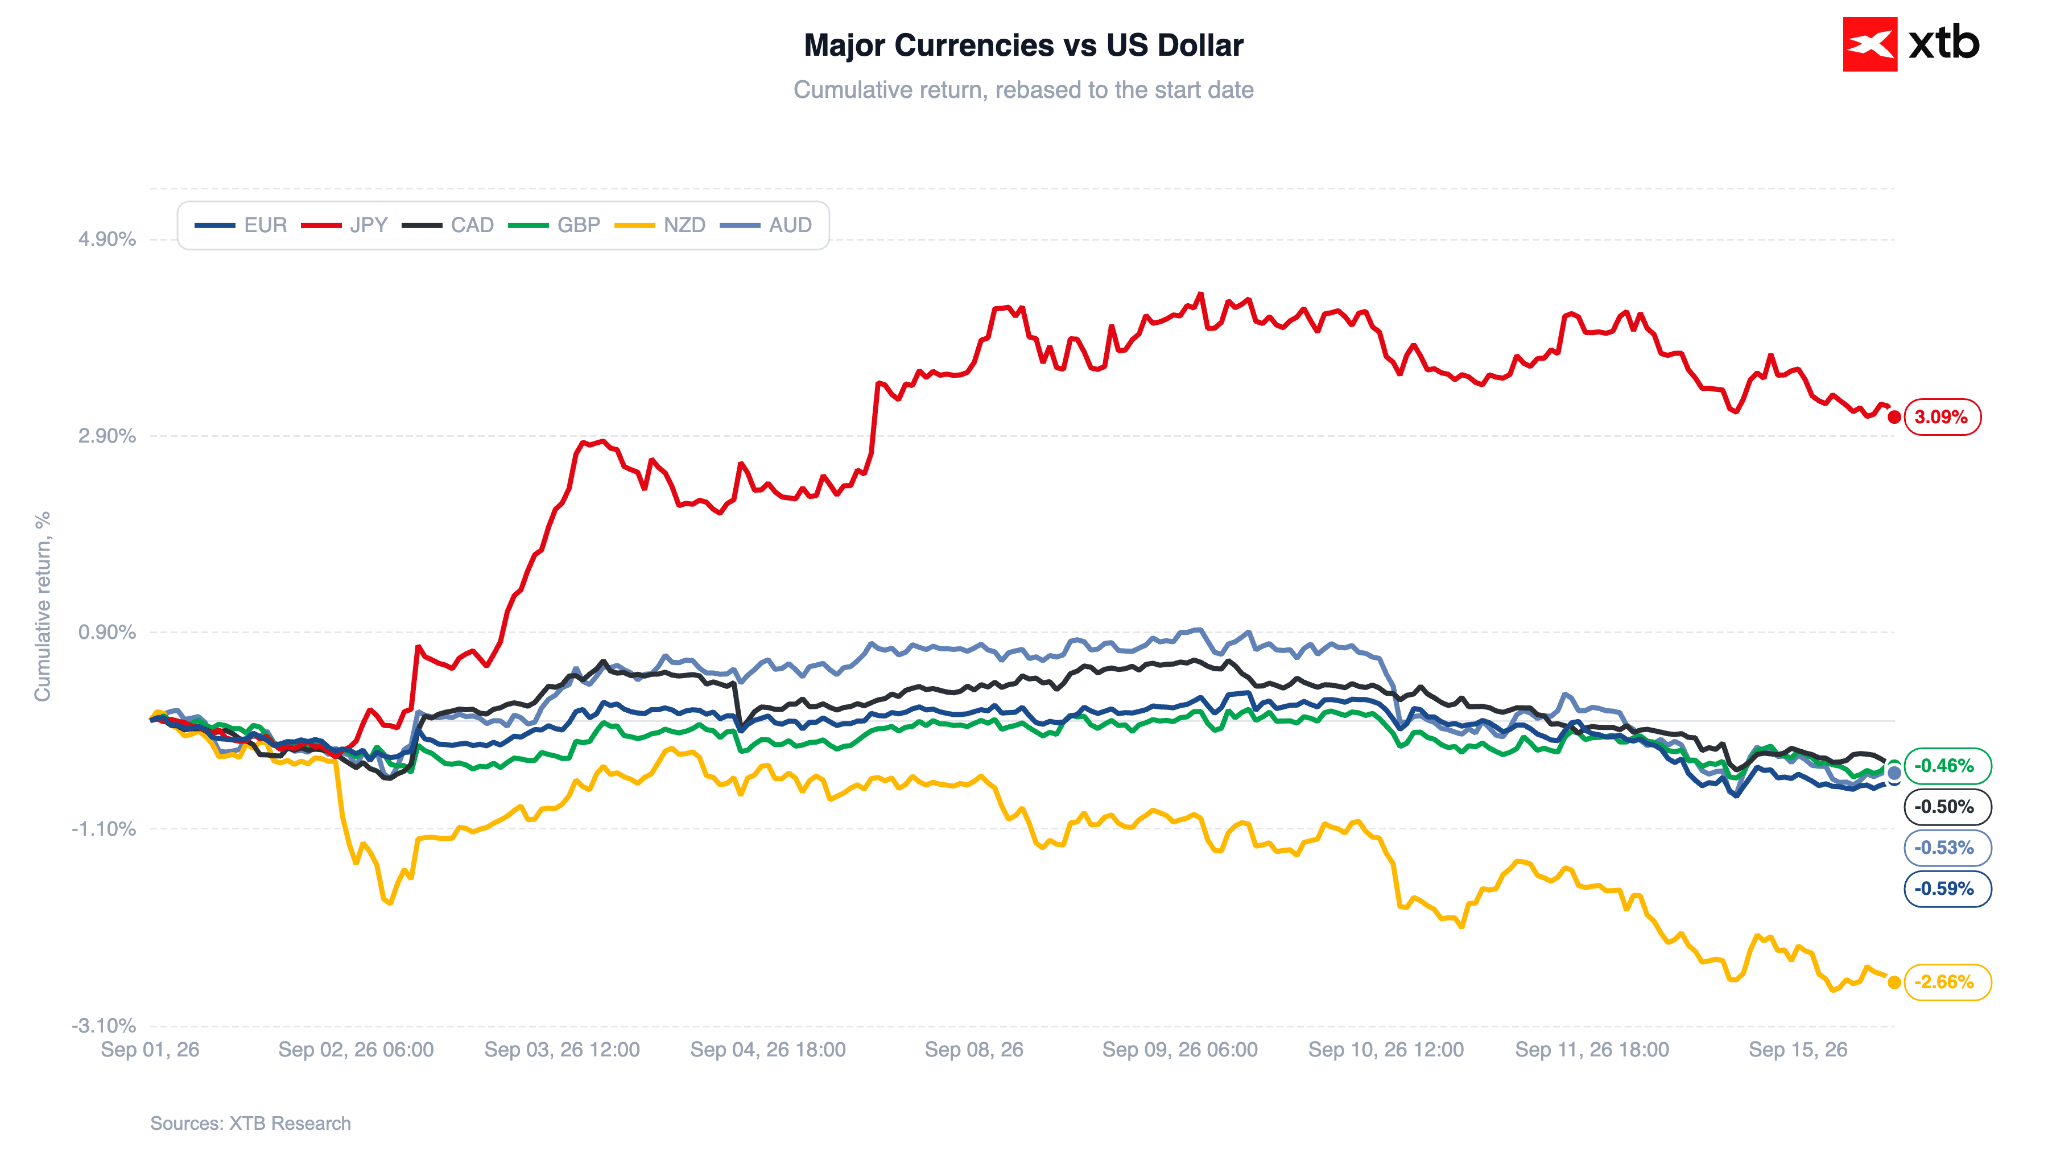
Wydaje się to w zresztą w względnie prawdopodobne. Jastrzębi repricing, który obserwowaliśmy w ostatnim czasie był w naszej opinii zbyt intensywny. Nie oczekujemy aby rynkowy scenariusz bazowy – czyli cztery podwyżki ze strony Fedu przed końcem pierwszej połowy 2027 r. – rzeczywiście się zmaterializował. Wycofanie części zakładów za podwyżkami nie stanowiłoby dla dolara oczywiście dobrej informacji.
Wykres 6: Notowania głównych walut względem dolara (01.09.2026 - 15.09.2026)
 Źródło: XTB Research, 15.09.2026
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB


Huti i Cieśnina Bab al-Mandeb: kolejne puzzle w układance drogiej ropy

🟡⬇️Złoto traci przed decyzją Fed

PULS GPW: Spadki w Europie i na WIG20, Grupa Kęty rośnie po zakupach.

Wykres dnia: Złoto najniżej od pięciu tygodni – co stoi za spadkami? (15.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.