


Złoto kontynuuje wrześniową przecenę. Jego uncja kosztuje obecnie mniej niż 4270 dolarów, co stanowi najniższy poziom od pięciu tygodni. Kruszec stracił już blisko 9% względem sierpniowego szczytu. Sam wrzesień przynosi spadek rzędu przeszło 3%.
Wykres 1: Złoto i rentowność 10-letnich obligacji skarbowych USA [odwrócona oś] (2026)
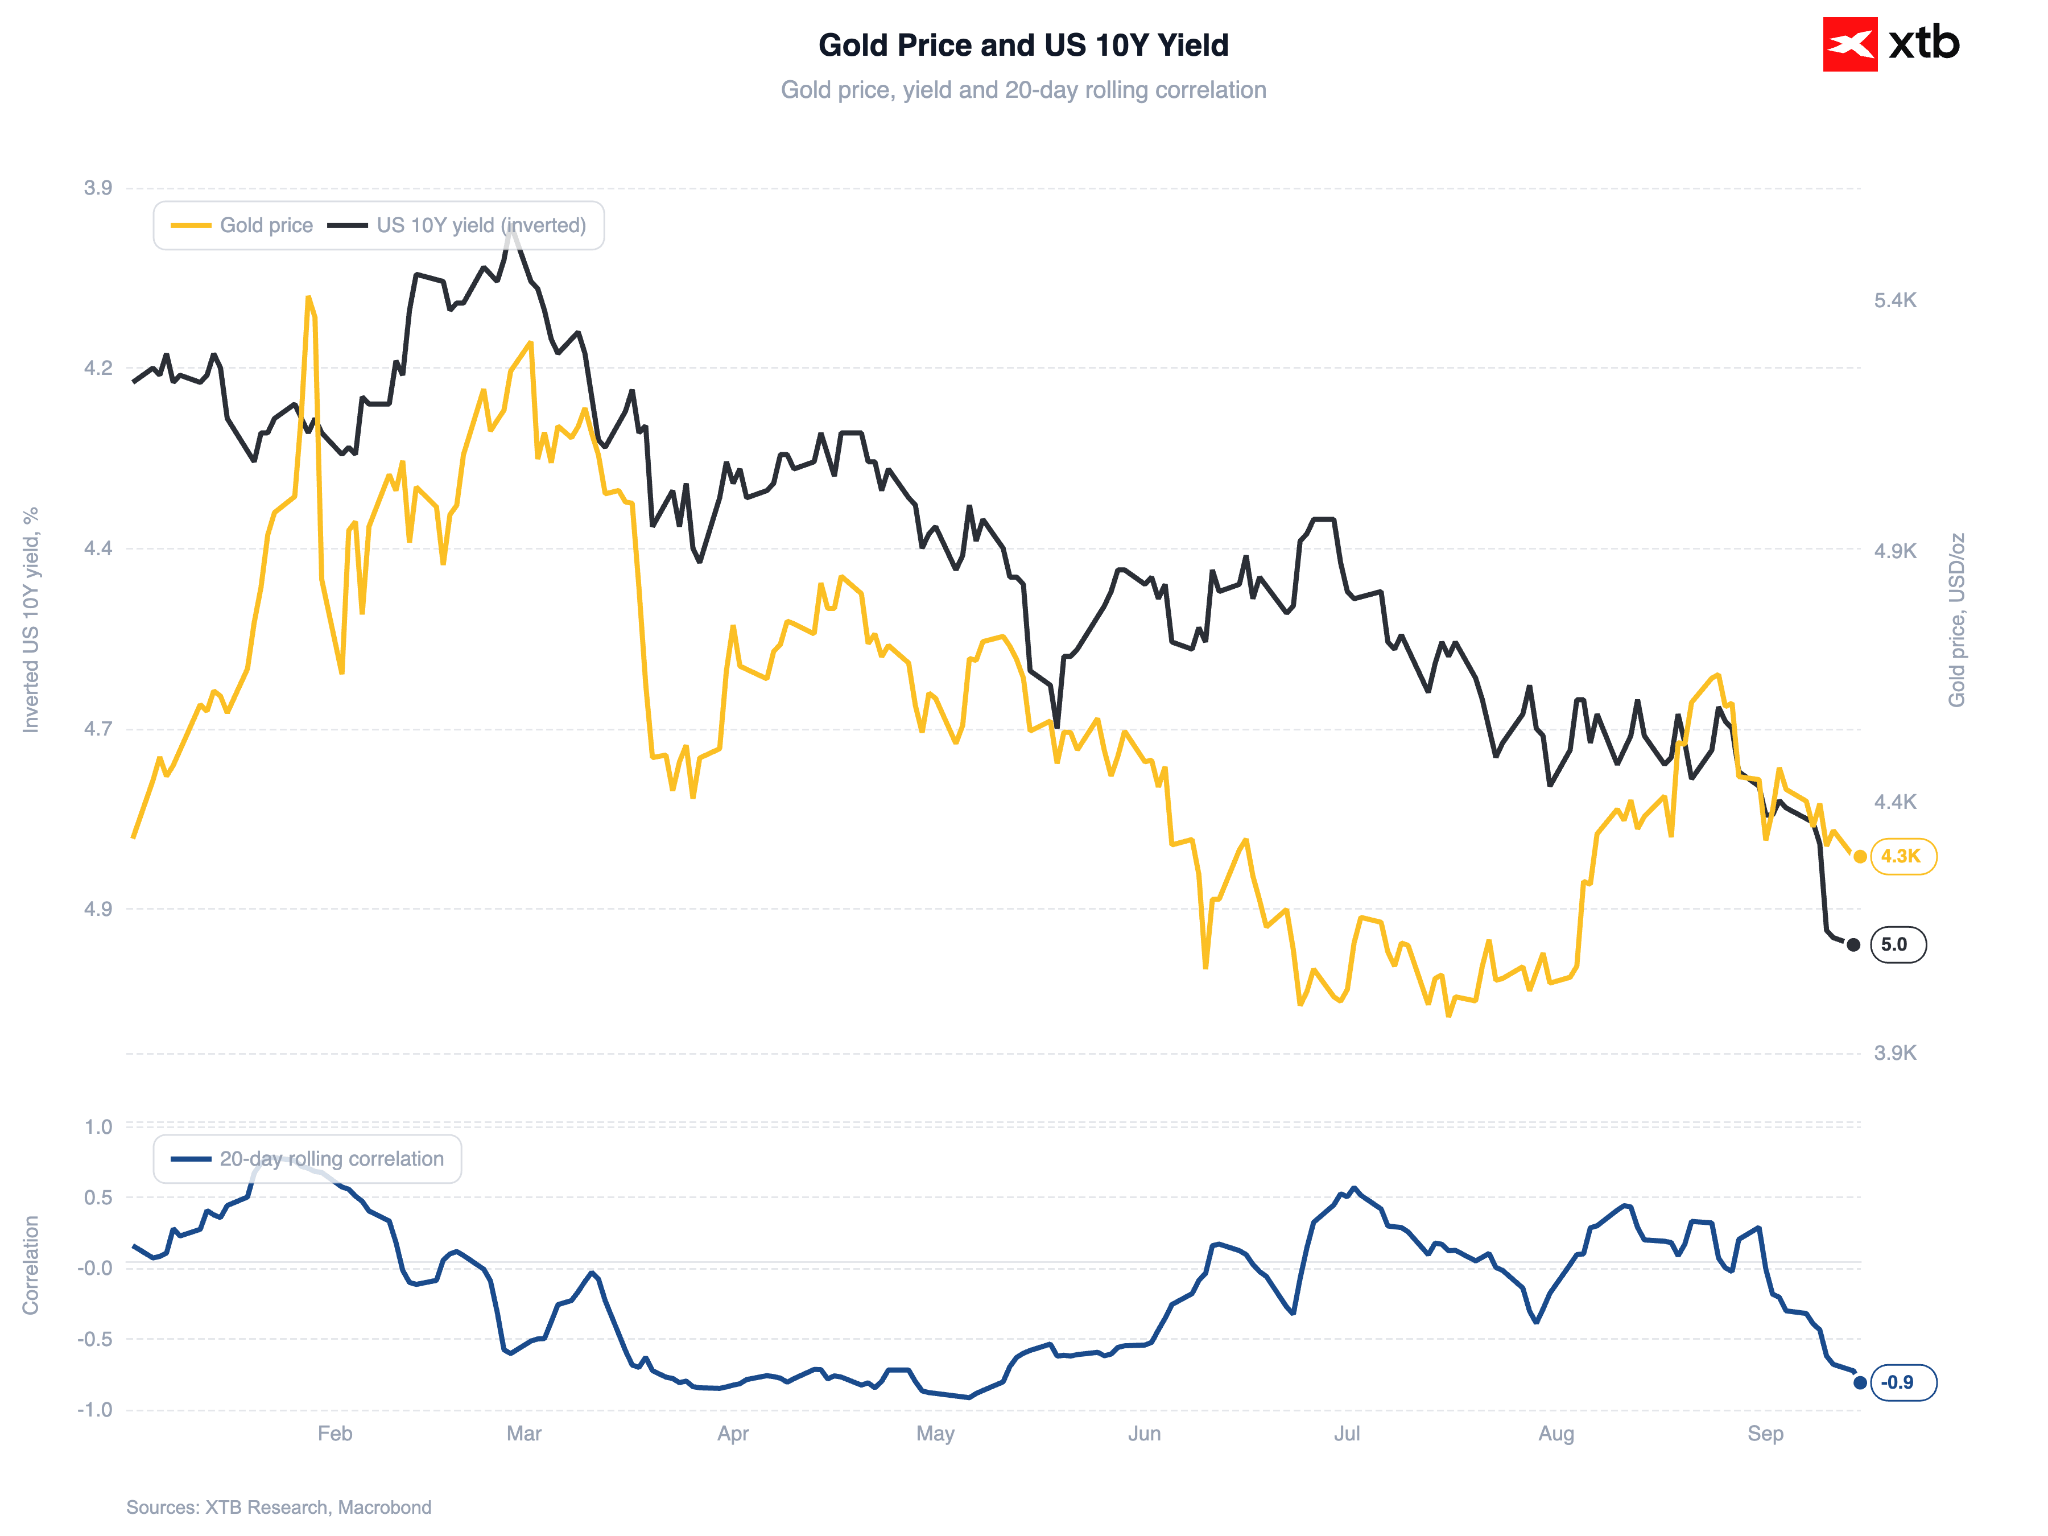 Źródło: XTB Research, 15.09.2026
Ropa i rentowności ciążą metalom szlachetnym
Głównym motorem przeceny pozostają rosnące oczekiwania wobec podwyżek stóp procentowych w USA. Rynek wycenia obecnie aż 92% prawdopodobieństwa ruchu w górę na środowym posiedzeniu FOMC, co stanowiłoby pierwszą podwyżką od trzech lat.
Impuls do jastrzębiego repricingu dały ostatnie dane inflacyjne oraz eskalacja na rynku ropy – po czasowym wyłączeniu z działania rurociągu East-West przez Arabię Saudyjską, Brent przekroczył barierę 108 dolarów za baryłkę. Wrześniowy wzrost cen sięga już blisko 20%.
Rosnące ceny energii podsycają obawy inflacyjne, a to – w połączeniu z rosnącym zadłużeniem – pcha rentowność 10-letnich obligacji USA do poziomów niewidzianych od niemal dwóch dekad (5,04%, najwyżej od 2007 r.). Wyższe rentowności to tradycyjnie przeciwwaga dla złota, które nie generuje odsetek.
Popyt ze strony funduszy i banków centralnych stabilny
Co ciekawe, spadkom towarzyszy odbudowa aktywów w funduszach ETF na złoto, które wracają w stronę poziomów sprzed lipcowego dołka. Banki centralne – według danych World Gold Council – wciąż pozostają tymczasem w trybie akumulacji rezerw. Spadek cen nie wydaje się więc wynikać z odpływu popytu długoterminowego, a raczej z krótkoterminowej gry pod podwyżkę ze strony Fedu
Wypadek w kopalni Harmony Gold w tle
Dodatkowym, choć na razie drugorzędnym wątkiem dla rynku, jest tragiczny wypadek w kopalni Mponeng należącej do Harmony Gold w Republice Południowej Afryki. W wyniku wstrząsu sejsmicznego w podziemnej części zakładu zginął jeden z pracowników, a prace zostały wstrzymane do czasu wyjaśnienia sprawy przez odpowiednie służby. Mponeng to jedna z najgłębszych kopalni złota na świecie – ewentualne przedłużające się przestoje mogłyby w dłuższym terminie oddziaływać na globalną podaż kruszcu, choć na tę chwilę rynek nie wycenia tego czynnika jako istotnego dla ceny.
W oczekiwaniu na Fed
W najbliższych dniach kluczowe dla złota oraz innych metali szlachetnych będzie posiedzenie Fed. Wiele wskazuje na to, że w środę o godz. 20:00 dojdzie do pierwszej od lipca 2023 r. podwyżki stóp procentowych.
Przez długi czas powątpiewać można było czy komitet rzeczywiście zdecyduje się na taki ruch, zwłaszcza biorąc pod uwagę mało wiarygodną komunikację nowego prezesa, Kevina Warsha. Obecnie rynki wyceniają go jednak w ponad 90%.
Wykres 2: Zmiana implikowanego rynkowo prawdopodobieństwa wrześniowej podwyżki stóp procentowych Fedu (2025 - 2026)
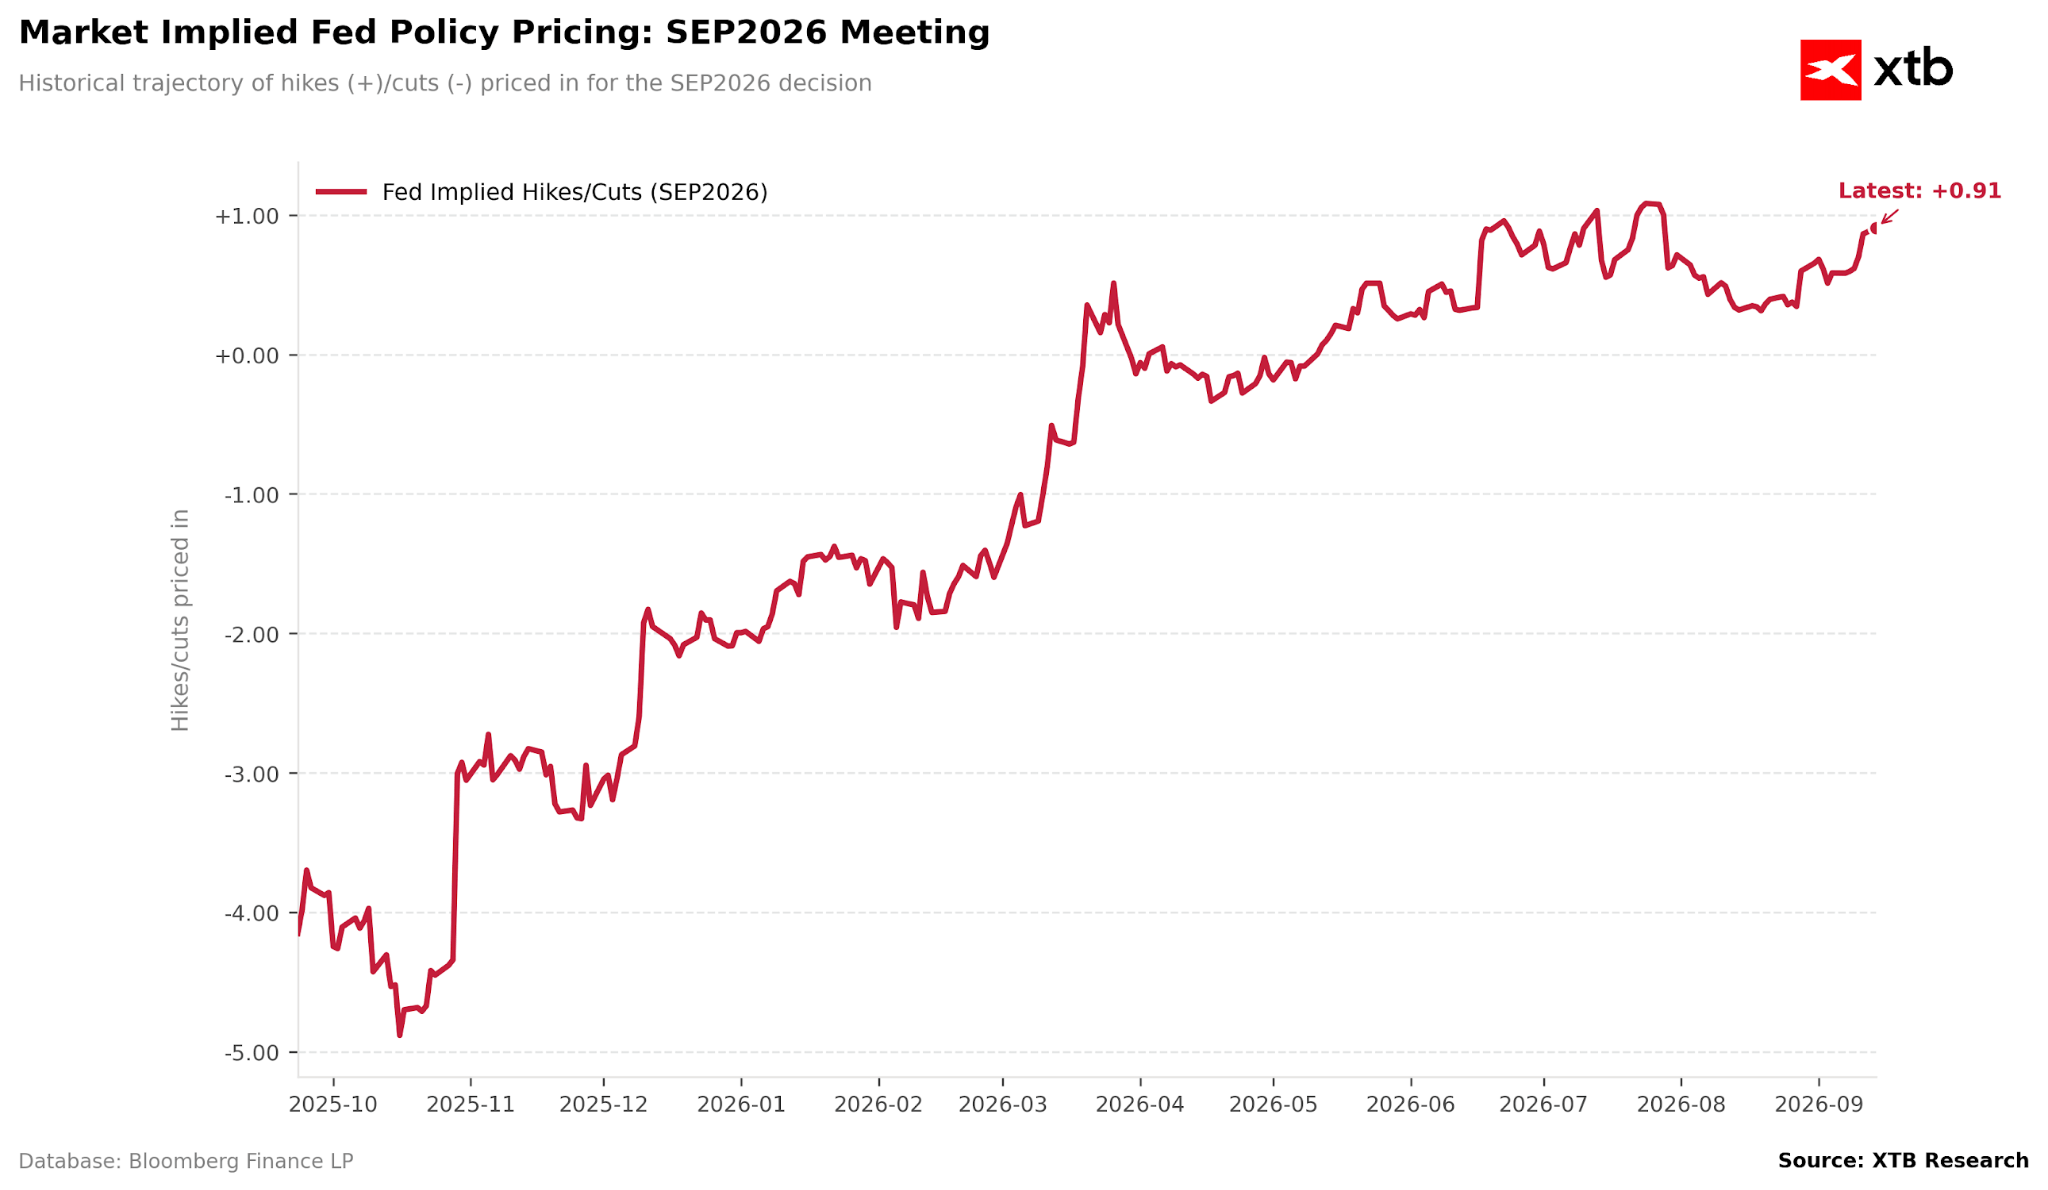 Źródło: XTB Research, 15.09.2026
Pauzę mogłyby potraktować jako ulegnięcie Fedu pod presją ze strony Donalda Trumpa, który od pewnego czasu bardzo wokalnie prezentuje swoją preferencję niższych stóp. Skutkowałoby to najpewniej dalszym wzrostem rentowności długoterminowych obligacji oraz powrotem debasement trade, czyli strategii polegającej na ucieczce od tradycyjnych walut fiducjarnych w stronę twardych aktywów o ograniczonej podaży – m.in. metali szlachetnych oraz Bitcoina. Nie byłaby to z pewnością pozytywna informacja dla dolara za którym względnie udany okres.
Analiza techniczna
Wykres 3: GOLD [D1] (15.03.2026 – 15.09.2026)
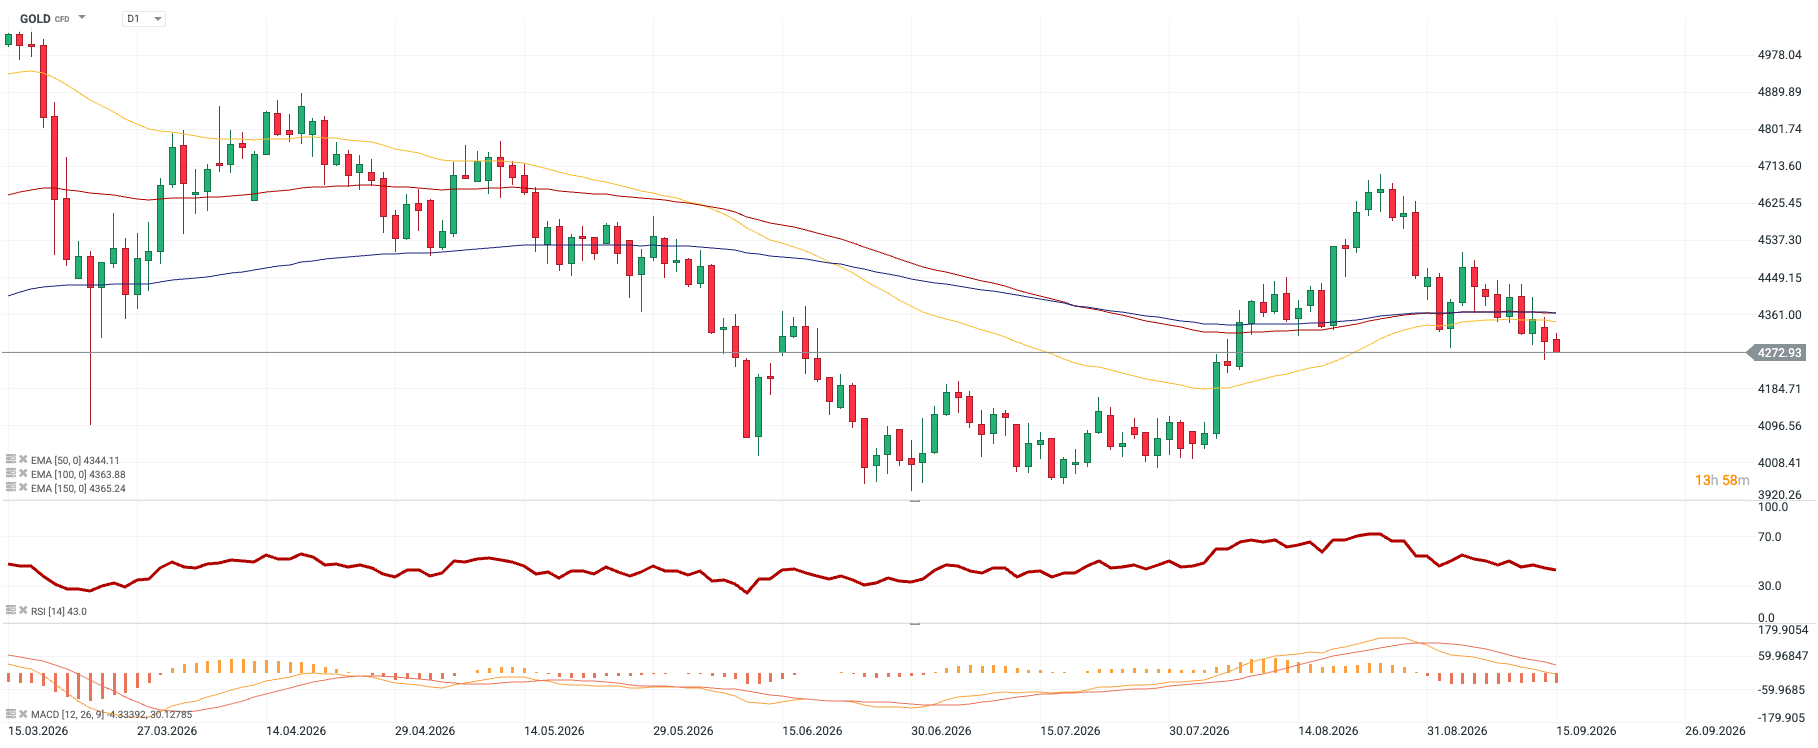 Źródło: xStation, 15.09.2026
Notowania złota spadły poniżej wszystkich trzech średnich kroczących (EMA 50, 100 i 150), które zbiegają się obecnie w wąskim paśmie 4344 - 4365 USD, tworząc swego rodzaju strefę oporu. Cena zdołała wcześniej – w sierpniu – odbić się od tego klastra średnich i wybić w stronę 4700 USD, jednak ruch okazał się nietrwały i został w pełni zanegowany we wrześniu. Obecny poziom pokrywa się z wcześniejszym wsparciem z przełomu lipca i sierpnia, co czyni tę strefę kluczową dla dalszego kierunku ruchu – jej wyraźne przełamanie otworzyłoby drogę w stronę czerwcowo-lipcowych dołków w rejonie 4 000 USD.
RSI znajduje się na neutralnym poziomie 43 pkt, a więc wyraźnie z dala od strefy wyprzedania. Histogram MACD pozostaje w obszarze ujemnym – linia MACD znajduje się poniżej linii sygnalnej, nie zapowiadając rychłego odwrócenie trendu – obraz techniczny pozostaje więc spójny z fundamentalnym: dopóki nie nastąpi zmiana narracji w zakresie cen ropy oraz polityki monetarnej Fedu, przewaga pozostaje po stronie podaży.

PULS GPW: Spadki w Europie i na WIG20, Grupa Kęty rośnie po zakupach.



Kalendarz ekonomiczny: Rynek wyczekuje na decyzje Fedu i BoE (15.09.2026)


Poranna odprawa: Brent po 107$, wyprzedaż AI (15.09.2026)


Przegląd walutowy: Czy Fed zatrzęsie rynkiem? (14.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.