


Kontrakty na europejskie indeksy notują niewielki wzrost, ale pozostają w pobliżu dwumiesięcznych minimów i zmierzają do najsłabszego tygodnia od kwietnia 2026 roku Inwestorzy obawiają się połączenia wysokich cen energii, wyższych stóp procentowych i ryzyka stagflacji. Stoxx Europe 600 rośnie dziś o ok. 0,5%, ale w skali tygodnia traci ponad 2%. DAX i FTSE 100 zyskują po ok. 0,5%, a CAC 40 ok. 0,6%. Głównym źródłem strachu na rynkach pozostają ceny ropy i szerzej - surowców energetycznych. Brent wzrósł w piątek w nocy do ok. 110 USD za baryłkę, najwyższego poziomu od czterech miesięcy, i mimo cofnięcia do ok. 105 USD zyskuje w tym tygodniu ponad 10% w związku z ryzykiem dalszych zakłóceń podaży.
Najważniejsze informacje z Europy
-
Ruch tankowców przez Zatokę Perską pozostaje mocno ograniczony po bezpośrednich starciach sił USA z irańską marynarką, a przejęcie przez wspieranych przez Iran Huti portu Mocha w Jemenie zwiększa zagrożenie dla saudyjskich szlaków eksportowych na Morzu Czerwonym.
- EBC podniósł w czwartek stopę depozytową o 25 pb do 2,50%, najwyższego poziomu od kwietnia 2025 roku. Decyzja pokazuje rosnące obawy banku centralnego o przenoszenie się drożejących surowców na inflację bazową.
- Inflacja CPI w strefie euro wzrosła w sierpniu do 3,3% r/r, przy wzroście cen energii o 14,3%. Rynek pieniężny wycenia obecnie ponad 90% prawdopodobieństwo trzeciej podwyżki stóp EBC przed końcem roku. Mimo to EURUSD pozostaje dziś relatywnie płaski.
- Wyższe rentowności obligacji i rosnące koszty produkcji najmocniej uderzają w spółki wzrostowe, przemysłowe i konsumenckie, co zwiększało w ostatnich dniach presję na europejskie akcje, przy równoległej słabości indeksów na Wall Street.
- Uwaga globalnych inwestorów skupia się dziś na danych CPI z USA (14:30). Po mocnym raporcie NFP, który pokazał wzrost zatrudnienia o 162 tys., wyższy od oczekiwań odczyt inflacji mógłby dodatkowo zwiększyć oczekiwania na podwyżkę stóp Fed na posiedzeniu 16 września.
- Na rynku akcji Vetoquinol rośnie o 16% mimo 22% r/r wzrostu zysku netto w pierwszym półroczu, flatexDEGIRO traci 5% po rezygnacji przewodniczącego rady nadzorczej, a Alstom zyskuje ok. 2,2% po zdobyciu kontraktów o wartości ponad 1,2 mld EUR.
Wielka Brytania zaskoczyła analityków
PKB Wielkiej Brytanii wzrósł o 0,4% m/m wobec oczekiwanego 0,0% i 0,3% wcześniej. Funt umocnił się w relacji do dolara, ponieważ poprawa widoczna w brytyjskich danych dzisiaj jest "szeroka".
- W ujęciu 3M/3M PKB wzrósł o 0,4% wobec prognozy 0,3% i 0,4% poprzednio.
- PKB wzrósł o 1,6% r/r wobec oczekiwanych 1,0% i 1,1% wcześniej.
- Produkcja przemysłowa w Wielkiej Brytanii wzrosła w sierpniu o 0,2% m/m wobec oczekiwanego spadku o 0,2% i poprzedniego spadku o 0,2%.
- Produkcja przemysłowa wzrosła o 0,6% r/r wobec prognozy 0,2% i wcześniejszego spadku o 0,2%.
- Produkcja w przemyśle przetwórczym wzrosła o 0,9% m/m wobec oczekiwanych 0,2% i poprzedniego spadku o 0,5%.
- Produkcja w przemyśle przetwórczym wzrosła o 2,6% r/r wobec 0,5% poprzednio.
- Bilans handlu towarami wyniósł -20,96 mld GBP wobec oczekiwanych -22,4 mld GBP i -23,01 mld GBP wcześniej.
- Bilans handlu towarami poza UE wyniósł -9,66 mld GBP wobec -10,45 mld GBP poprzednio.
- Produkcja budowlana wzrosła o 0,1% m/m wobec oczekiwanych 0,1% i spadku o 0,1% wcześniej.
- Produkcja usług wzrosła o 0,4% m/m wobec 0,0% poprzednio.
Dane z Wielkiej Brytanii okazały się wyraźnie mocniejsze od oczekiwań, wskazując, że gospodarka weszła w drugą połowę roku z większym momentum, niż zakładał konsensus. PKB wzrósł w sierpniu o 0,4% m/m, przy stagnacji oczekiwanej przez rynek, a dynamika 1,6% r/r istotnie przewyższyła prognozę 1,0%, co zmniejsza obawy o gwałtowne hamowanie aktywności. Szczególnie pozytywnie wyróżnia się przemysł przetwórczy, gdzie produkcja wzrosła o 0,9% m/m i 2,6% r/r, sugerując, że poprawa koniunktury nie ogranicza się wyłącznie do sektora usług. Dodatkowym pozytywnym sygnałem jest zmniejszenie deficytu handlowego, choć jego poziom pozostaje wysoki i nadal stanowi strukturalną słabość brytyjskiej gospodarki. W ujęciu rynkowym zestaw danych jest korzystny dla funta i może ograniczać przestrzeń Banku Anglii do szybkiego łagodzenia polityki pieniężnej, zwłaszcza jeśli odporności wzrostu gospodarczego będzie towarzyszyć utrzymująca się presja inflacyjna.
Wykres GBPUSD (interwał H1)

Źródło: xStation5
Alstom z kontraktami za ponad 1,2 mld EUR w Wielkiej Brytanii
Europejski gigant sektora kolejowego, Alstom podpisał z TransPennine Express kontrakty o łącznej wartości ponad 1,2 mld EUR na dostawę i długoterminowe utrzymanie nowej floty pociągów bateryjno-elektrycznych w północnej Anglii. Umowa obejmuje dostawę 29 pięcioczłonowych składów BEMU o wartości około 930 mln EUR oraz kontrakty serwisowe warte około 230 mln EUR.
Nowe pociągi, projektowane i produkowane w Wielkiej Brytanii, będą pierwszym wdrożeniem platformy Adessia na tamtejszym rynku i mają wspierać modernizację Transpennine Route Upgrade oraz dekarbonizację transportu kolejowego.
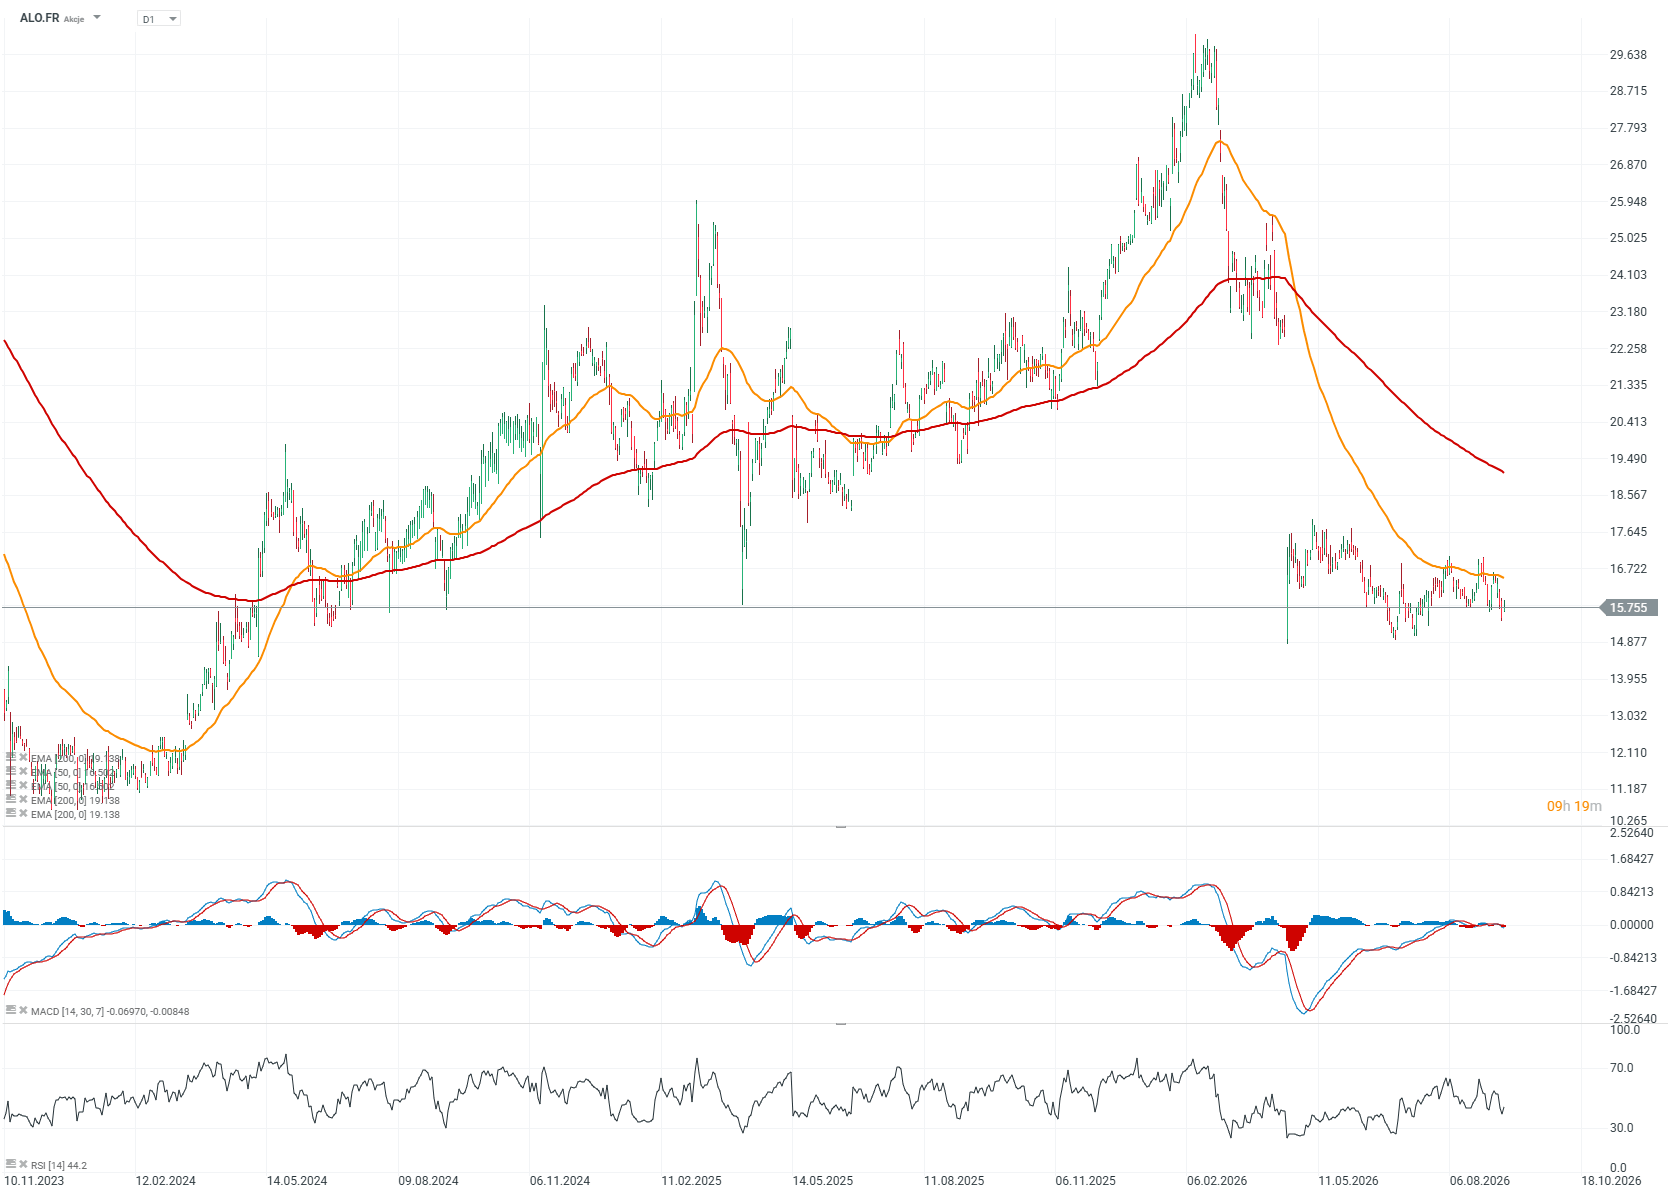
Dostawy mają rozpocząć się od 2032 roku, a projekt obejmuje także infrastrukturę ładowania i utrzymanie, pokazując szeroki zakres kompetencji Alstomu w realizacji kompleksowych projektów kolejowych. Akcje Alstom wciąż notowane są ok. 50% poniżej szczytów z lutego 2026 roku.
Wykres Alstom (ALO.FR), interwał D1
Reakcja akcji na kontrakt wydaje się bardzo wyciszona i nie zdołała odwrócić sentymentów wokół walorów firmy. Akcje notowan są ok. 20% poniżej 200-sesyjnej EMA200 i znajdują się w głębokim, spadkowym trendzie od wiosny tego roku.
Źródło; xStation5


Podsumowanie Dnia: Mocne wyniki, mieszane nastroje. Wall Street zaczyna sezon

Rynek nieruchomości w USA lekko odbija 📈🏠

Komentarz Giełdowy: Układanka sezonu wyników coraz bardziej krucha

Komentarz walutowy: Czy czeka nas powrót ery "dolara po 5 złotych" ?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.