

- Rynek robotów humanoidalnych rośnie, ale jego wyceny przewyższają twarde fundamenty biznesowe.
- Starzejące się społeczeństwa w Europie i Azji ograniczają przyszłą konsumpcję oraz popyt na roboty.
- Technologie rozwijane dla humanoidów mogą znaleźć inne zyskowne zastosowanie

- Rynek robotów humanoidalnych rośnie, ale jego wyceny przewyższają twarde fundamenty biznesowe.
- Starzejące się społeczeństwa w Europie i Azji ograniczają przyszłą konsumpcję oraz popyt na roboty.
- Technologie rozwijane dla humanoidów mogą znaleźć inne zyskowne zastosowanie
Roboty humanoidalne są już od prawie stulecia jednym z najbardziej intuicyjnych oraz typowych archetypów postępu technologicznego. Maszyny stworzone na podobieństwo ludzi napędzały wyobraźnię artystów, wynalazców i opinii publicznej od dłuższego czasu, jednak dopiero od niedawna ta szybko rosnąca branża zaczyna znajdować się w centrum zainteresowania również rynków finansowych i biznesu.
Mimo że dziś branża robotów humanoidalnych aspiruje do tego, by traktować ją jako poważny i przyszłościowy biznes, to jednak tezy inwestycyjne oraz marketingowe, jakie formują się wokół tego sektora, trudno za takowe uznać.
Sentyment wobec sektora wydaje się wyprzedzać fundamenty i racjonalne szacunki o kilka długości – czy w tym kontekście rynek robotów humanoidalnych ma prawo przetrwać i prosperować?
Droga donikąd
W przypadku innych inwestycji „przyszłościowych”, jak np. EV czy AI, potencjalne ryzyko jest zwykle pochodną czynników operacyjnych i strategicznych spółek – takich jak np. koszty, sprzedaż czy wdrożenia produktu. W przypadku robotów jest inaczej, bo tutaj sam koncept jest źródłem niezliczonej ilości problemów.
Głównym pytaniem, jakie powinni sobie zadać inwestorzy, jest to, dlaczego jeśli roboty pracują w fabrykach i magazynach na masową skalę od już ponad półwiecza, to do tej pory radziły sobie świetnie bez kosztownych i bezsensownych prób nadania im ludzkiego kształtu i/lub zachowania?
Czy się to komuś podoba, czy nie, ludzkie ciało zostało ukształtowane i przystosowane przez miliony lat do pokonywania pieszo dużych odległości w celu zdobycia pożywienia i schronienia, a nie do pracy w magazynie, fabryce czy restauracji. Próba emulacji antropomorficznej sylwetki przez roboty komercyjne to cofanie się w rozwoju, które kosztuje projekt kilka rzędów wielkości niepotrzebnej złożoności.
Konfrontacji z logiką nie wytrzymuje też argument o pracy w środowisku przystosowanym do człowieka.
Ulice naszych miast zostały zaprojektowane tak, by mogły się na nich minąć dwa wozy konne, każda kolejna innowacja transportu drogowego była przyrostem/iteracją tego konceptu – mimo to nikt nie postulował, że kolejnym kamieniem milowym transportu drogowego jest mechaniczny koń.
Pierwsze roboty przemysłowe, które stanęły m.in. przy liniach montażowych Toyoty czy General Motors, zostały zaprojektowane przez inżynierów i wynalazców w bliskiej współpracy z robotnikami i menedżerami. Dzisiejsi liderzy branży robotyki znają hale montażowe tylko z korporacyjnych broszur i prezentacji, a ich wizja przyszłości często jest oparta na dziecinnych wyobrażeniach wyjętych żywcem z dzieł popkultury, niepopartych twardym realizmem uzasadnienia biznesowego.
Obietnice bez pokrycia
W kontekście inwestowania w szersze/strukturalne trendy gospodarcze, oparte często o złożone zagadnienia techniczne, większość inwestorów stara się praktykować tzw. „inwestowanie makro” – które to zakłada ekspozycję rozłożoną na łańcuch wartości danego trendu, ze szczególnym uwzględnieniem tzw. wąskich gardeł. Podejście to charakteryzuje się analizą „od ogółu do szczegółu”.
Wykres: Prognozy wielkości rynku “humanoidów” oraz popyt w sztukach
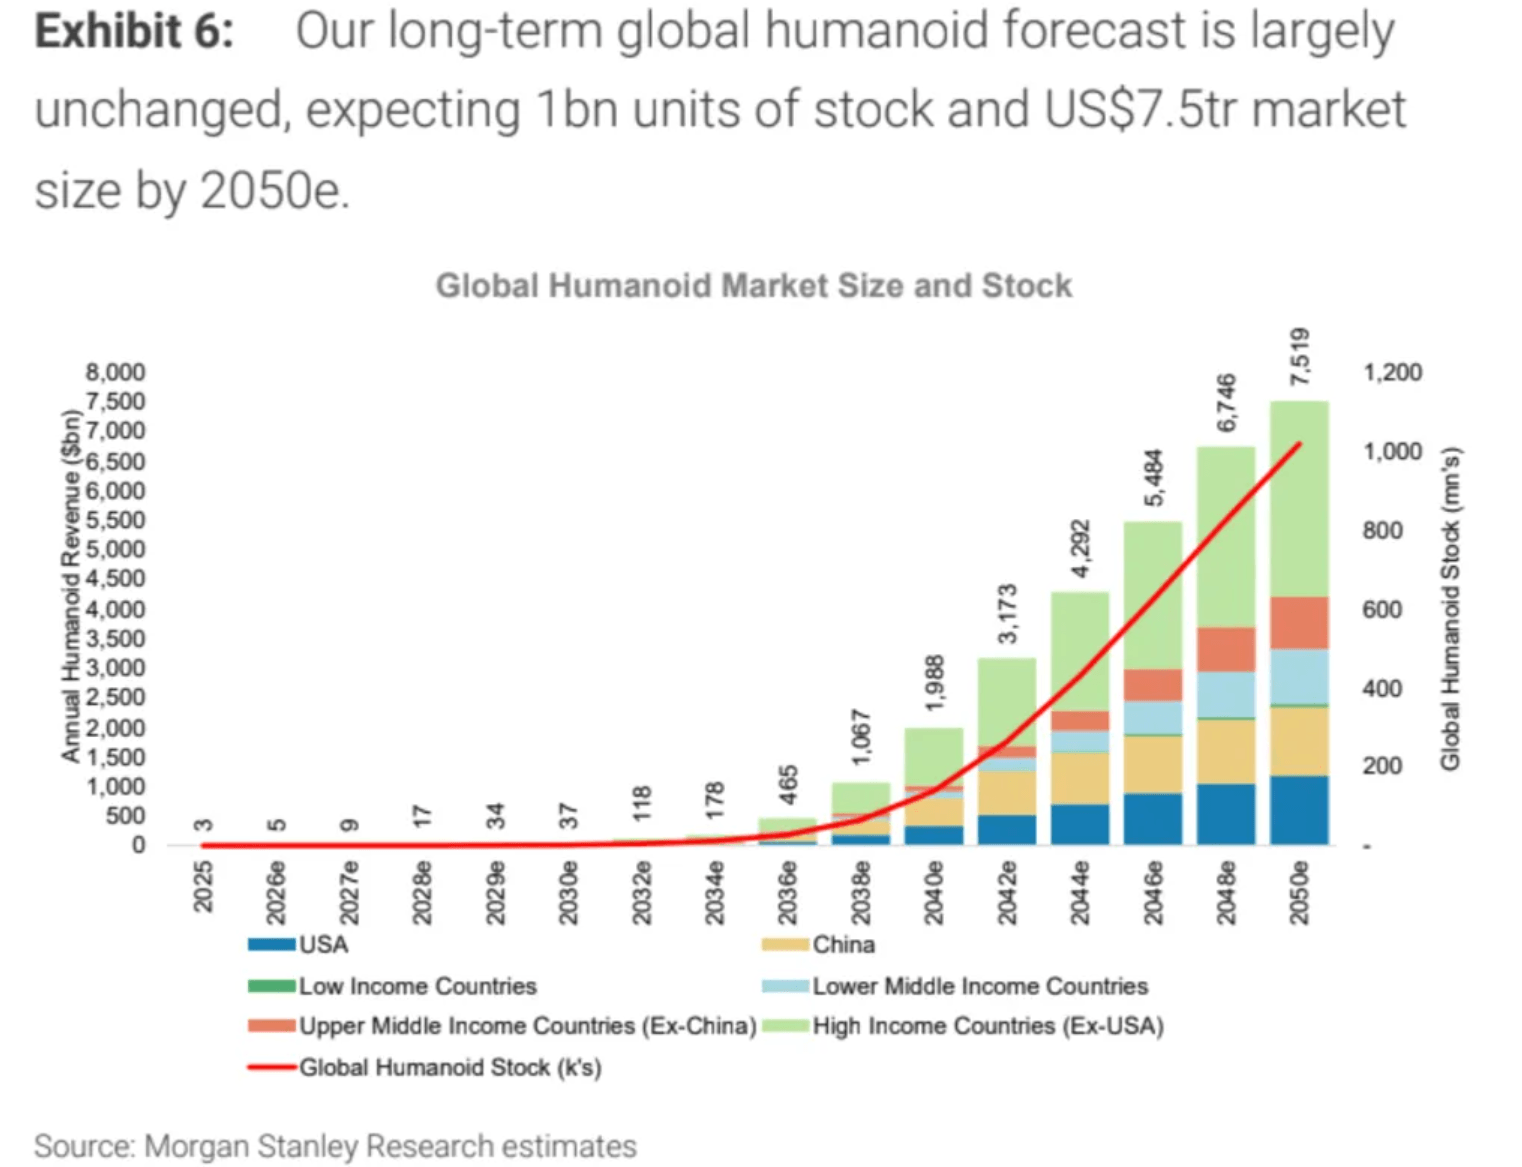
Źródło: Morgan Stanley
W ujęciu „ogółu” kwoty oraz oczekiwania już dziś są istotne. Analitycy Goldman Sachs prognozują, że rynek humanoidalnych robotów będzie wart 138 mld USD, ze skumulowanymi dostawami w okolicy 6,5 miliona egzemplarzy do końca 2030 roku. Jeszcze bardziej optymistyczny jest Morgan Stanley, który widzi wzrost do ~465 mld USD i zawrotne 7,5 bln USD do 2050 roku.
Analitycy wskazują głównie spadające ceny robotów, ich treningu oraz demografię i koszty pracy jako kluczowe wektory rozwoju branży do rozmiarów, które mają rywalizować z głównymi sektorami gospodarki, takimi jak motoryzacja czy turystyka.
Wykres zmiany populacji Europy [1990-2051]
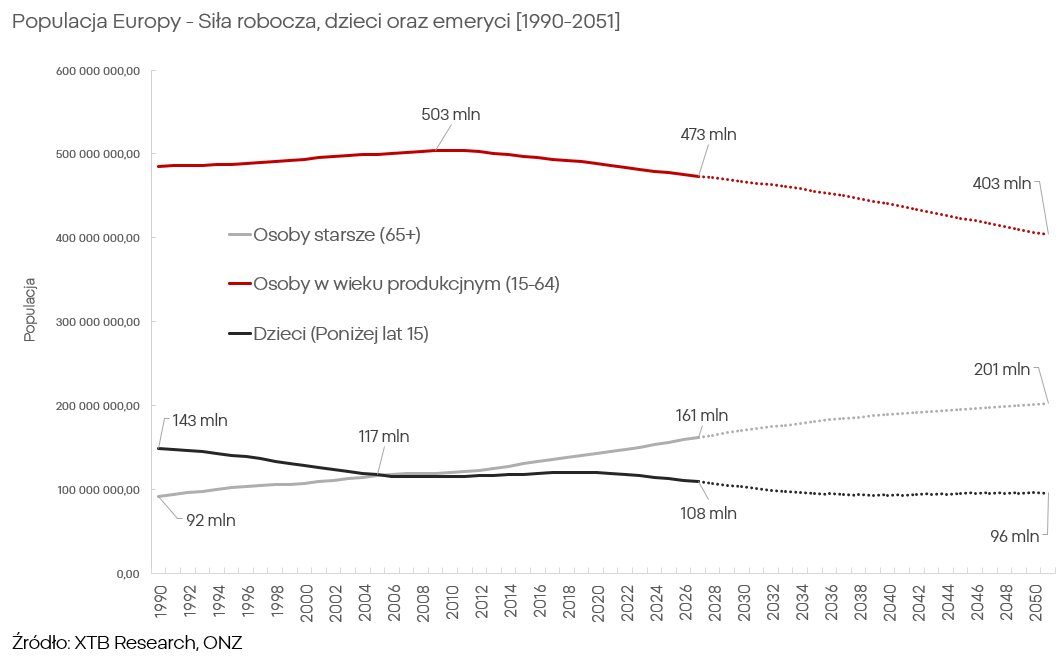
Arytmetyka tych prognoz, abstrahując od jej jakości, działa w oparciu o szereg błędnych założeń. Opierając się na danych ONZ, siła robocza w Europie osiągnęła swój szczyt w 2008 roku i od tego momentu spada. Do 2050 roku populacja osób starszych na kontynencie ma wynieść już ok. 50% całości. Azja jest w podobnej sytuacji, a USA są w stanie jedynie opóźnić ten fenomen.
Spadek siły roboczej oznacza spadek konsumpcji. Według US Bureau of Labor Statistics osoba w przedziale wiekowym między 65 a 75+ lat konsumuje od 30 do 50% mniej niż osoba zatrudniona – dzieje się tak pomimo transferów socjalnych, jak np. „Social Security”, czy luzowania ilościowego, które dramatycznie zwiększyło wartość nieruchomości oraz portfeli inwestycyjnych osób starszych. Pytanie zatem: co i dla kogo będą produkować te miliony robotów? Zmniejszenie kosztów pracy (bo nie ich eliminacja) nie powoduje wzrostu efektywności korespondującego do implikowanego spadku konsumpcji!
Kolejną kwestią są same koszty. Morgan Stanley prognozuje spadek cen humanoidów z 200 tys. USD dziś do 50 tys. USD w 2050 roku (ekwiwalent dzisiejszych cen). Opracowania banku jednak nie wskazują np. współczynnika elastyczności popytu/podaży komponentów i surowców.
Przykładowo, zapotrzebowanie na łożyska ma wzrosnąć w tych scenariuszach ok. 200-krotnie.
- Czy każdy etap łańcucha dostaw jest w stanie zwiększyć produkcję 200-krotnie w realiach zapaści demograficznej, wysokich kosztów energii i deglobalizacji tak, aby zapobiec eksplozji marż producentów komponentów i nie „wykoleić” rentowności całego sektora?
- Jak wyglądać będzie kwestia metali ziem rzadkich, o które roboty będą musiały konkurować z AI, motoryzacją i sektorem zbrojeniowym?
Nie udało mi się dotrzeć do źródeł, które adresował by te obawy.
Kolejnym wyzwaniem dla sektora jest, lub raczej będzie, problem marż po stronie producentów robotów. Obecnie marże w sektorze oscylują wokół 30–40%, jednak nie ma żadnego powodu, by podejrzewać, że tak wysokie marże miałyby się utrzymać.
Obecnie ogromna większość humanoidalnych robotów to, w ujęciu praktycznym, luksusowe zabawki oraz sprzęt do badań naukowych. Komercjalizacja z reguły zmniejsza marże – a nie je zwiększa.
Szczególnie jest to ciekawe w przypadku domniemanego/samozwańczego lidera branży, jakim jest Tesla. Elon Musk określa swój projekt robotów humanoidalnych jako „drukarkę do pieniędzy” (ang. „Infinite Money Glitch”) – co jest szczególnie ciekawe w świetle faktu, że to jego firma dostarcza empirycznych dowodów, dlaczego tak się nie stanie.
Wykres - Marże EBIT & FCF Tesla [2016-2026]
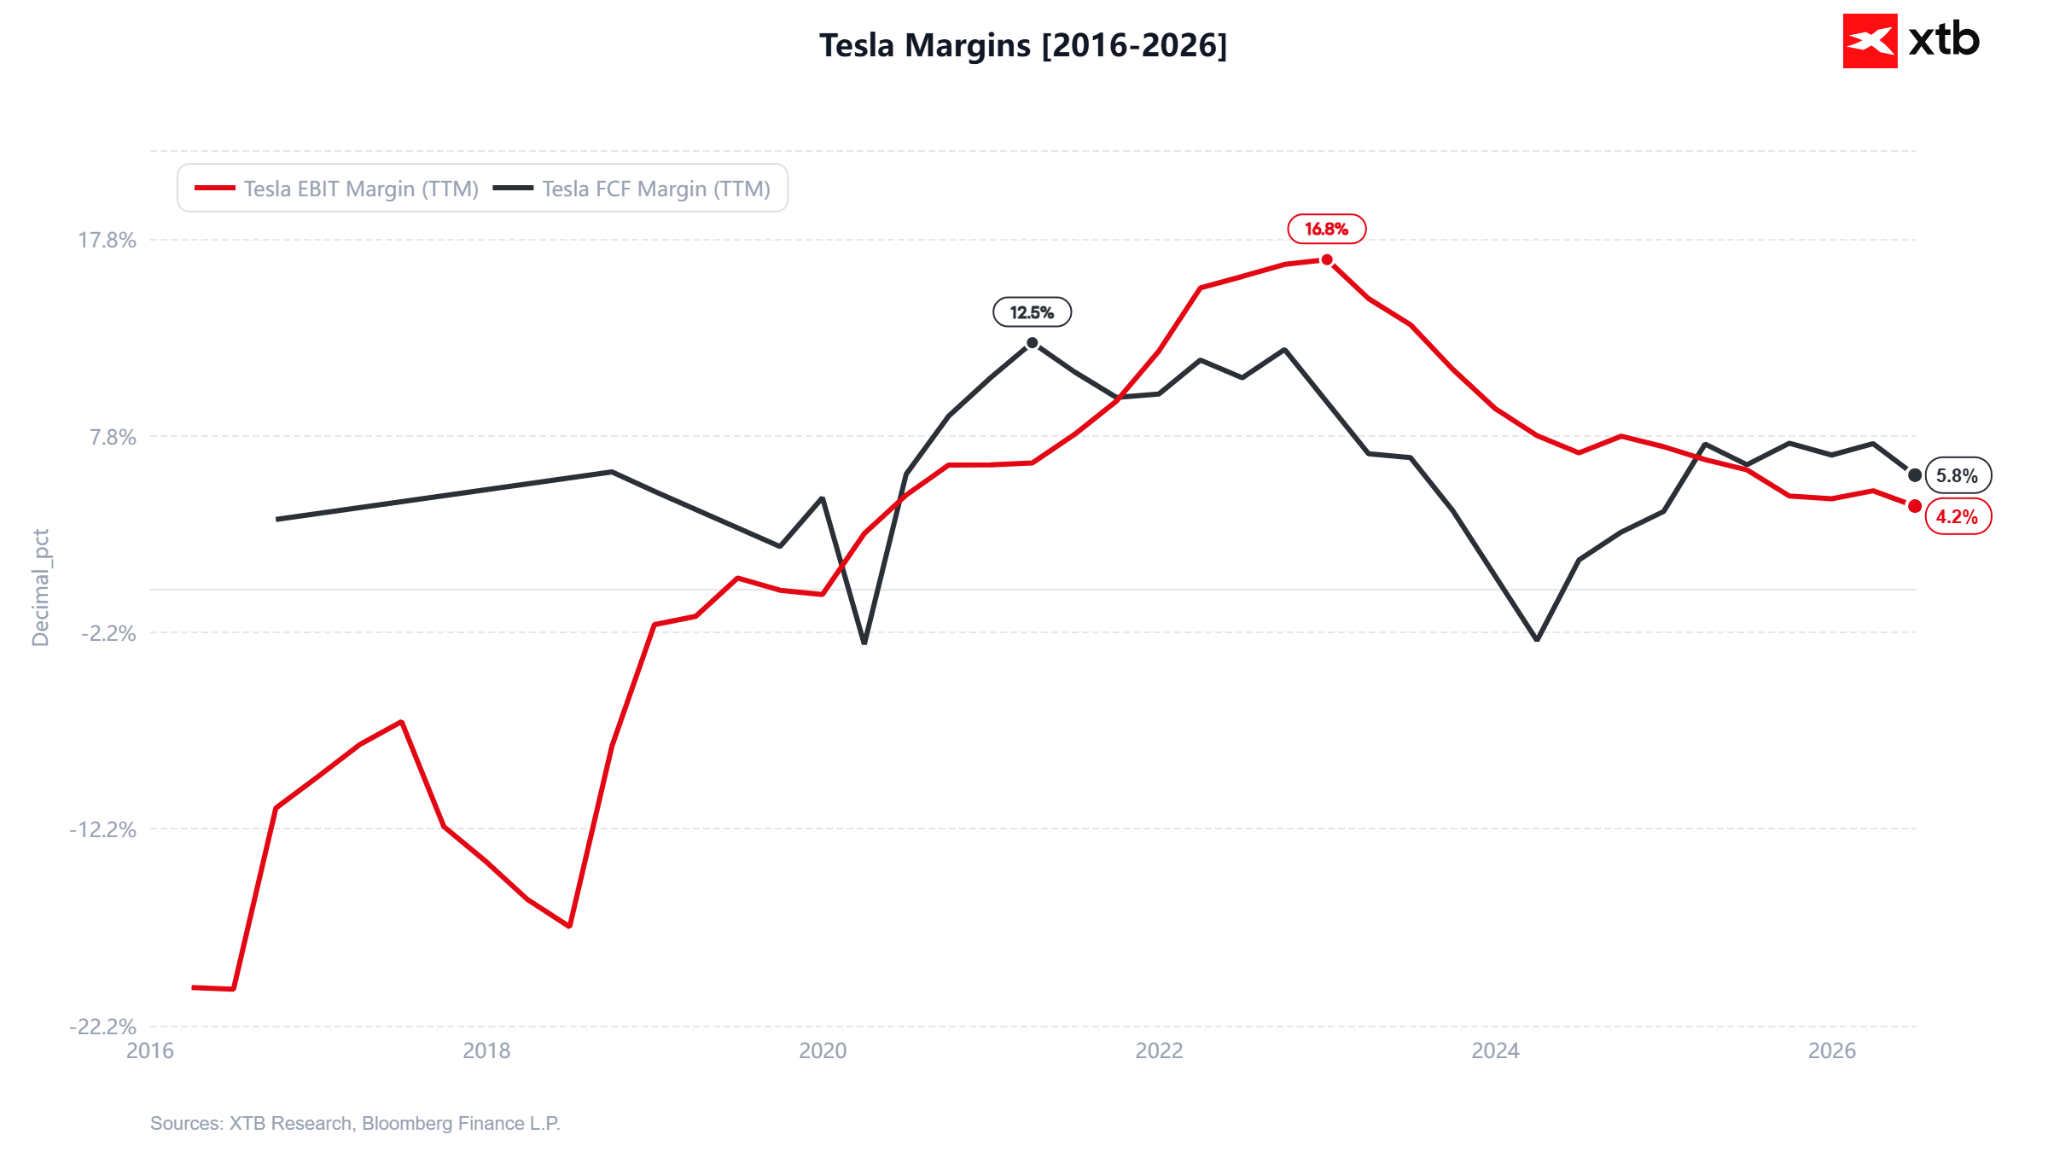
Tesla, kiedy była głównym producentem samochodów elektrycznych, osiągała marże na poziomie blisko ~30%, dziś marża brutto jest na poziomie ~16% w wyniku walki z chińską i europejską konkurencją. W ujęciu netto spółka od kilku kwartałów z coraz większym trudem zachowuje rentowność. Dziś chińska konkurencja nie musi nawet „nadganiać” Tesli czy koncernów z Zachodu, bo dzięki subsydiom dla nierentownych biznesów pozbawionych racji bytu na wolnym rynku Chiny są dziś w stanie produkować ogromne ilości różnych wariantów robotów.
Koło ratunkowe czy gwóźdź do trumny?
Swoistym ratunkiem dla wątpliwej jakości tezy inwestycyjnej skonstruowanej wokół humanoidalnych robotów ma być sztuczna inteligencja, jednak nadzieja ta również pozostaje płonna.
Pamiętajmy: robot musi być maszyną o pewnej dozie samodzielności/autonomiczności. Próba zaprogramowania z wyprzedzeniem wszelkich możliwych zadań jest przedsięwzięciem karkołomnym i uniemożliwia uniwersalne oraz komercyjne zastosowanie takich maszyn. Algorytmy sztucznej inteligencji mają jednak pozwolić, aby robot uczy się czynności, zadań, poruszania i nawigacji bez polegania na predefiniowanych komendach, kodzie i zadaniach.
Proste rozwiązania złożonych problemów są zwykle najlepsze – to jednak do nich nie należy. Modele LMM oraz „agenci” w oparciu o ich technologie to ogromne kalkulatory, które są w stanie prognozować kolejne „tokeny” – czyli jednostki danych reprezentowane przez liczby. Nic nie stoi na przeszkodzie, by użyć tego mechanizmu do treningu i sterowania robotami.
Na przeszkodzie stoi jednak fundamentalnie inna charakterystyka robota. Robot musi, m.in.:
- Działać w przestrzeni trójwymiarowej,
- Nauczyć się, jak zmieni się świat po wykonaniu działania - i uwzględniać to z wyprzedzeniem w swoich instrukcjach.
To dodaje kilka rzędów złożoności do wyzwania, jakim jest implementacja LLM/sieci neuronowych do robotyki. Dodatkowo sterowanie robotem w świecie rzeczywistym wymagałoby stworzenia od podstaw niemal całości materiału treningowego dla modelu.
To wszystko to wyzwania, które pozostają ogromne, jednak nie stanowią twardego ograniczenia czy blokady dla dalszego rozwoju branży. Zmuszają jednak do pytań na temat tego, kiedy i za ile producenci robotów będą w stanie dostarczyć maszyny z użytecznym oprogramowaniem – bo oczekiwanie postępu w tempie, jakie prezentowały modele LLM, jest nierealne, a margines błędu (jak np. „incydenty cyberbezpieczeństwa”) jest dużo mniejszy w przypadku oprogramowania, które steruje (potencjalnie niebezpiecznym) robotem.
Światełko w tunelu?
Czy w obliczu tak przytłaczającej skali problemów i wątpliwości, jakie sektor robotów humanoidalnych musi pokonać, jest on niemal skazany na porażkę? Wiele na to wskazuje, jednak to wcale nie oznacza klęski przedsiębiorstw, które stoją za rozwiązaniami dla robotów humanoidalnych.
Kluczowy jest jeden fakt: O ile zastosowanie obecnie istniejących/działających rozwiązań w przemyśle i technologii w ramach robotyki humanoidalnej jest trudne lub bez większego sensu, o tyle w drugą stronę sytuacja może wyglądać zupełnie inaczej.
Systemy wizyjne, manipulatory, czujniki dotyku, napędy, sterowanie ruchem, modele AI do nawigacji itp. Potencjał do komercjalizacji tych technologii w innych sektorach gospodarki jest ogromny i rzędy wielkości łatwiejszy niż próba dowiezienia choćby części obietnic robotyki humanoidalnej.
Wśród tych potencjalnych okazji wymienić można:
- Robotyka dla infrastruktury: Kompetencje w zakresie stabilizacji, percepcji przestrzennej, planowania ruchu oraz teleoperacji znajdują zastosowanie w inspekcjach instalacji energetycznych, obiektów przemysłowych, stref skażonych/niebezpiecznych czy infrastruktury krytycznej. Przykładem jest szersza implementacja i rozwój konstrukcji zbliżonych do np. Boston Dynamics’ „Spot”.
- Czujniki dotykowe i precyzyjne napędy, czyli nowa generacja robotów medycznych: Robot musi nauczyć się kontrolować nacisk, opór, pozycję i moment obrotowy. Są to kluczowe problemy, które występują w robotyce chirurgicznej. Precyzja, niezawodność i certyfikacja mogą uzasadniać wysoką cenę jednostkową i próg wejścia, co może tworzyć potencjał na bezprecedensowe marże zysku – zwłaszcza w synergii z unikalną naturą usług służby zdrowia.
- Modernizacja istniejących maszyn przez „Physical AI”: W fabrykach na całym świecie istnieje ogromna baza zainstalowanych robotów, które potrafią wykonywać zaprogramowane sekwencje, ale często mają trudności z nieprzewidywalnymi sytuacjami. Implementacja nowej generacji oprogramowania może dramatycznie zwiększyć użyteczność tych konstrukcji.
- Systemy wizyjne i AI w motoryzacji i logistyce: Implementacja rozwiązań związanych z poruszaniem się, symulacją ruchu w czasie rzeczywistym – połączonych z kolejnymi generacjami sensorów oraz kamer – może doprowadzić do skoku jakościowego wśród samochodów autonomicznych oraz dronów logistycznych/dostawczych.
Spośród dzisiejszych liderów w sektorze można wskazać szereg spółek, które posiadają jakościową ekspozycję alternatywną względem robotyki humanoidalnej.
- Novanta (NOVT): Czujniki siły, napędy, robotyka medyczna i przemysłowa.
- Cognex (CGNX): Wizja maszynowa, percepcja 3D, kontrola jakości i robotyka.
- Teradyne (TER): Autonomiczne roboty MiR i Physical AI.
- Harmonic Drive Systems (6324.T): Precyzyjne przekładnie robotyczne dla medtech i przemysłu.
- NVIDIA (NVDA): Obliczenia, modele AI, symulacje i narzędzia dla wielu rodzajów robotów.
- SoftBank Group (9984.T): Wyspecjalizowane finansowanie dla sektora.
Kamil Szczepański
Analityk Rynków Finansowych XTB



Poranna odprawa: Spadki Nvidii ciążą indeksom - ile romansów Huanga musi jeszcze wycenić rynek? (12.11.2026)


📈Podsumowanie dnia: Sektor technologiczny napędza odbicie na Wall Street, DAX liderem w Europie


Podsumowanie dnia: Odczyt CPI uderza w rynki, jastrzębi Fed i przecena na Wall Street
US OPEN: Wyższa inflacja CPI chłodzi nastroje, Anthropic celuje w wycenę 1,4 bln USD
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.