


- Wybrzeże Kości Słoniowej zebrało 2,06 mln ton kakao od czerwca 2025 do czerwca 2026 roku, o 30% więcej niż rok wcześniej.
- Zapasy kakao na ICE pozostają blisko dwuletnich maksimów i wynoszą około 3,43 mln worków.
- Ryzykiem dla podaży w sezonie 2026/27 pozostają słabsze perspektywy zbiorów w Ghanie i na Wybrzeżu Kości Słoniowej oraz możliwy wpływ silnego El Niño.
Większa podaż z Wybrzeża Kości Słoniowej ciąży cenom
Najważniejszym źródłem presji na ceny pozostają dane z Wybrzeża Kości Słoniowej, największego producenta kakao na świecie. Regulator Le Conseil du Café Cacao podał, że między czerwcem 2025 a czerwcem 2026 roku kraj zebrał 2,06 mln ton kakao wobec 1,58 mln ton rok wcześniej, co oznacza wzrost o około 30%.
Dane cytowane przez Bloomberg pokazują również, że w międzynarodowym roku marketingowym, liczonym od października 2025 roku, dostawy kakao do portów sięgnęły 2,14 mln ton do 13 września, czyli były o 18% wyższe niż rok wcześniej. Porównania są jednak utrudnione przez zmianę początku lokalnego sezonu marketingowego na 1 września.
Według danych Reutersa, liczonych już według nowego kalendarza, dostawy w okresie 1–13 września wyniosły zaledwie 26 tys. ton i były o 45,8% niższe niż w porównywalnym okresie poprzedniego sezonu.
Wysokie zapasy potwierdzają poprawę dostępności kakao
Dodatkowym czynnikiem negatywnym dla cen pozostają wysokie zapasy na giełdzie ICE. 4 września osiągnęły one dwuletni szczyt na poziomie 3,437 mln worków, a w czwartek nadal utrzymywały się bardzo blisko tego poziomu, na około 3,429 mln.
Barry Callebaut, największy na świecie przetwórca kakao, ocenił na początku września, że globalny rynek jest obecnie dobrze zaopatrzony. Zdaniem spółki sytuacja jest wyraźnie lepsza niż podczas kryzysu podażowego z sezonu 2023/24, kiedy El Nino przyczyniło się do gwałtownego wzrostu cen.
Sezon 2026/27 może ponownie przynieść problemy podażowe
Krótkoterminowo podaż wygląda komfortowo, ale perspektywy kolejnego sezonu są mniej korzystne. Wczesne oceny zbiorów na Wybrzeżu Kości Słoniowej wskazują na słabsze zawiązywanie młodych owoców i możliwy spadek produkcji do około 1,8 mln ton, czyli o około 18% wobec 2,2 mln ton w sezonie 2025/26.
Problemy dotyczą również Ghany, drugiego największego producenta kakao na świecie. Ghana Cocoa Board szacował w sierpniu produkcję w sezonie 2026/27 na około 650 tys. ton wobec 750 tys. ton rok wcześniej, choć wcześniejsze prognozy COCOBOD wskazywały nawet na zakres 450–550 tys. ton.
Presję na plantacje zwiększają choroby, starzenie się drzew oraz niekorzystna pogoda. Pochmurne warunki i ograniczone nasłonecznienie w Ghanie i na Wybrzeżu Kości Słoniowej sprzyjają rozwojowi black pod disease, pogarszając jakość części zbiorów.
El Nino pozostaje ważnym ryzykiem dla podaży
Średnioterminowo rynek nadal bierze pod uwagę ryzyko pogodowe. Amerykański Climate Prediction Center wskazywał, że obecne El Nino może należeć do najsilniejszych od ponad 75 lat.
Taki układ pogodowy zwykle zwiększa ryzyko cieplejszych i bardziej suchych warunków w Afryce Zachodniej. Mogłoby to ograniczyć wilgotność gleby, pogorszyć kondycję kakaowców i obniżyć przyszłe plony.
Ryzyka te zostały już częściowo uwzględnione w prognozach bilansu rynku. StoneX obniżył szacunek globalnej nadwyżki kakao w sezonie 2026/27 do 25 tys. ton z wcześniejszych 149 tys. ton, natomiast Transgraph Consulting oczekuje spadku nadwyżki do 80 tys. ton z 415 tys. ton w sezonie 2025/26.
Popyt na kakao pozostaje niejednoznaczny
Dane o przetwórstwie pokazują wyraźne różnice pomiędzy regionami. W Europie przemiał kakao w II kwartale spadł o 4,6% r/r do 316,4 tys. ton, osiągając najniższy poziom dla tego okresu od sześciu lat.
Jednocześnie popyt w Ameryce Północnej okazał się wyraźnie mocniejszy od oczekiwań. Przemiał wzrósł tam o 7,7% r/r do 109,7 tys. ton wobec prognozowanego spadku o 1%.
Jeszcze silniejszą poprawę odnotowano w Azji, gdzie przetwórstwo kakao wzrosło w II kwartale o 25% r/r do 224,6 tys. ton. Oznacza to, że mimo słabości w Europie globalny popyt nie daje obecnie jednoznacznego sygnału dalszego osłabienia rynku.
Wykres COCOA.EU (interwał D1)
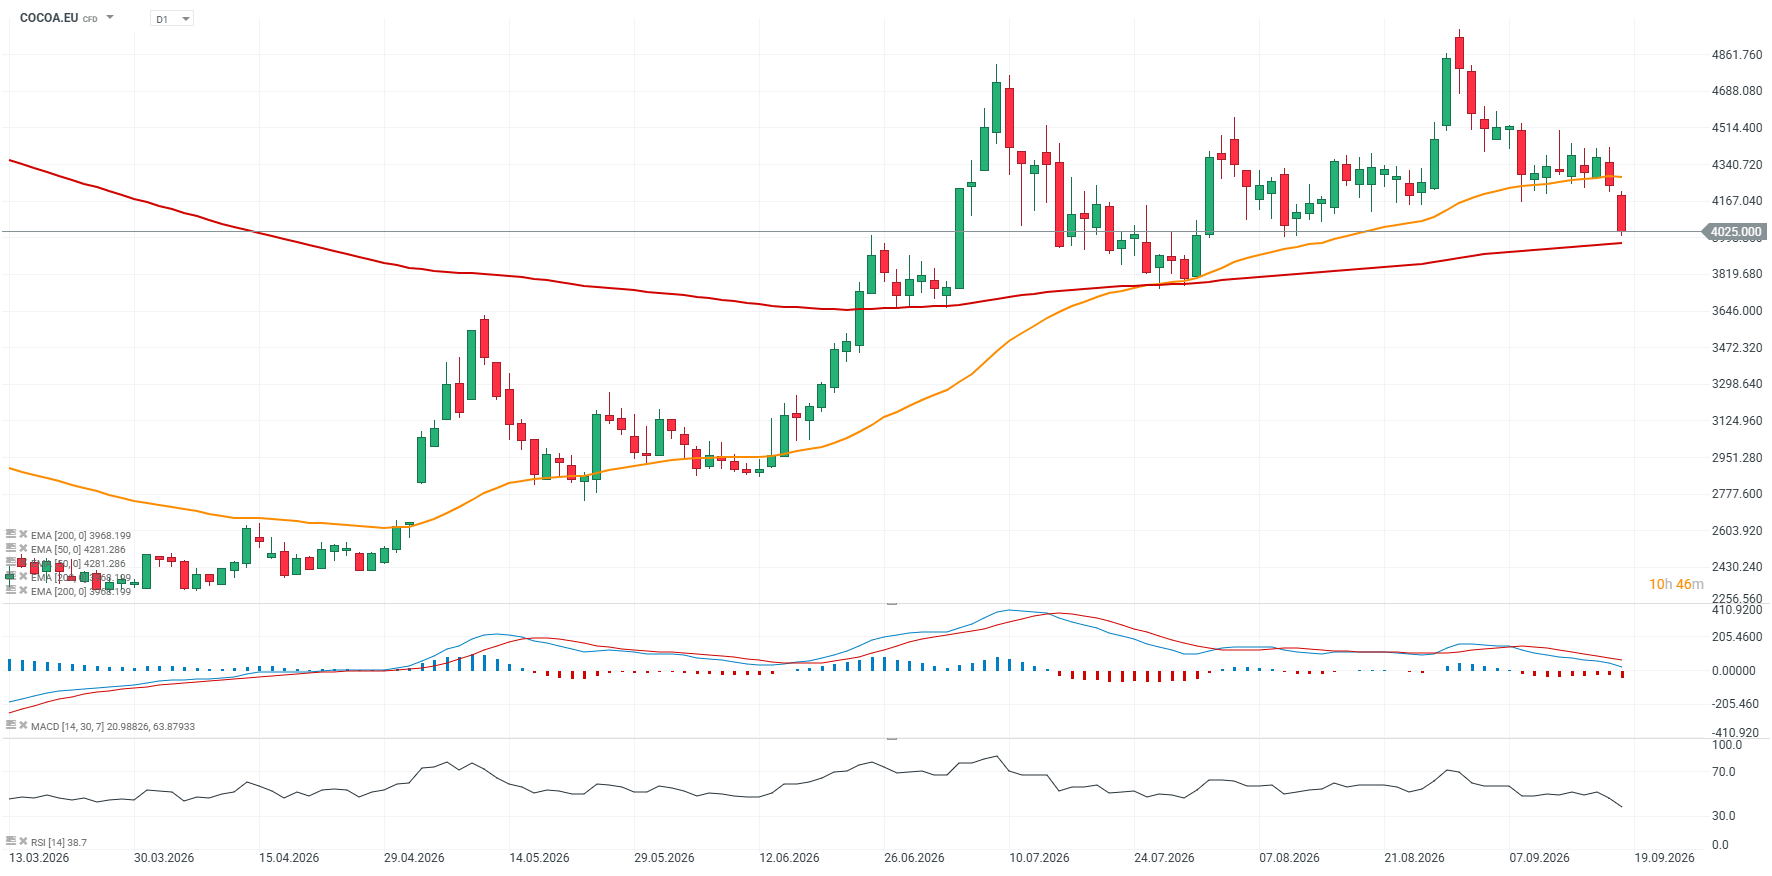
Źródło: xStation5


Przegląd Rynkowy: Prognozy stóp i półprzewodniki w centrum uwagi rynku


Puls GPW: WIG20 konsoliduje się powyżej 4100 pkt



📈 Złoto zyskuje 1% i wymazuje spadki po Fed. Metale wracają do wzrostów?


Jastrzębie wypowiedzi szefa BOJ umacniają jena – kluczowe wnioski
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.