


Donald Trump ogłosił w piątek, że Rosja dostarczy USA ponad 300 tys. ton diesla natychmiast, kolejne 500 tys. ton w listopadzie, potem 1 mln ton „wkrótce potem" i wreszcie 3 mln ton „w krótkim czasie". Departament Skarbu wydał tego samego dnia licencję generalną nr 135, zawieszającą sankcje na rosyjski diesel aż do kwietnia 2027 r., pierwszy raz od lutego 2022 r. na okres dłuższy niż standardowe 30 dni. Jest jednak jeden teoretyczny duży problem. Rosja tego diesla nie ma. I nie jest to kwestia woli politycznej, tylko fizycznej zdolności produkcyjnej. Choć na poniższym wykresie przedstawiam sytuację w której teoretycznie ciężko będzie spiąć Rosji eksport, nawet relatywnie niewielkiej ilości diesla do USA, to jednak warto zwrócić uwagę, że Putin może chcieć przynajmniej pokazać chęć wywiązania się z tej umowy. Z drugiej strony po najprawdopodobniej przegranych wyborach Republikanów w listopadzie, Trump może zapomnieć o całej sytuacji, a Rosja powróci do poprzednich działań.
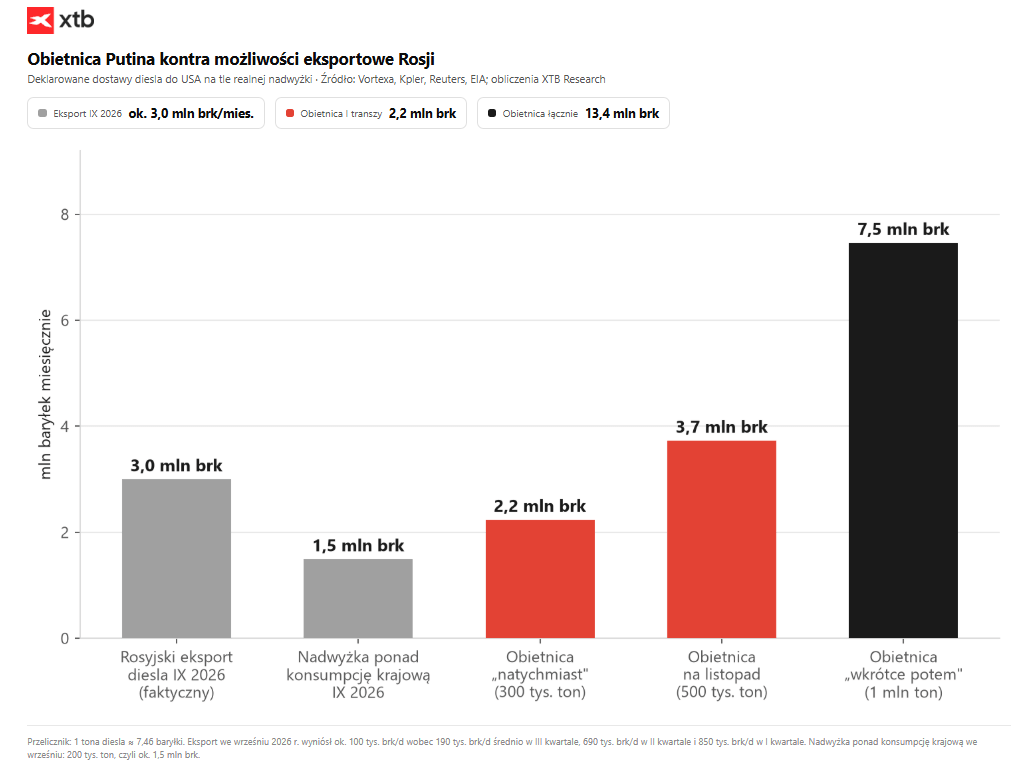
Warto podkreślić, że te wartości to nie są miliony baryłek dziennie, tylko pełne liczby. Poziom 3 milionów baryłek dla takiego giganta jak Rosja to absolutnie śmieszna liczba.
Arytmetyka, która się nie spina
Zacznijmy od przeliczenia tych wszystkich obiecanych liczb na baryłki, gdyż w świecie ropy naftowej lepiej pokazywać to w taki sposób. Jedna tona diesla to prawie około 7,5 baryłki. Z kolei jedna baryłka to 159 litrów. Warto wspomnieć, że USA dziennie zużywają ok. 3,5-4,0 miliony diesla.
- „Natychmiast”: 300 tys. ton (2,24 mln brk) - można to teoretycznie załatwić jednym dużym tankowcem VLCC (ok. 2 mln brk), choć Rosja używa przede wszystkim tankowce typu Aframax, które zabierają na pokład do 750 tysięcy baryłek
- Listopad: 500 tys. ton (3,73 mln brk)
- „Wkrótce potem”: 1 mln ton (7,46 mln brk)
- Docelowo: 3 mln ton (22,4 mln brk)
Przedstawione liczby nie wyglądają imponująco, ale każda dodatkowa baryłka na rynku może doprowadzić do spadku cen. Spójrzmy jednak na rzeczywistość dotyczącą tego, czy te baryłki w ogóle istnieją. We wrześniu 2026 r. Rosja wyeksportowała ok. 0,1 mln baryłek dziennie. W skali miesiąca daje to około 3 mln baryłek do wszystkich odbiorców na świecie łącznie.
Czyli sama pierwsza transza to 75% całego miesięcznego rosyjskiego eksportu. A pełna deklaracja, czyli 22,4 mln baryłek jest ponad siedmiokrotnie większa niż wszystko, co Rosja wysłała we wrześniu w świat. Oczywiście należy podkreślić, że Rosja miała ban na eksport diesla ze względu na swoje własne niedobory, które powiązane były nie z wielkim popytem, tylko brakiem podaży, co jest z kolei efektem ataków Ukrainy na infrastrukturę naftową.
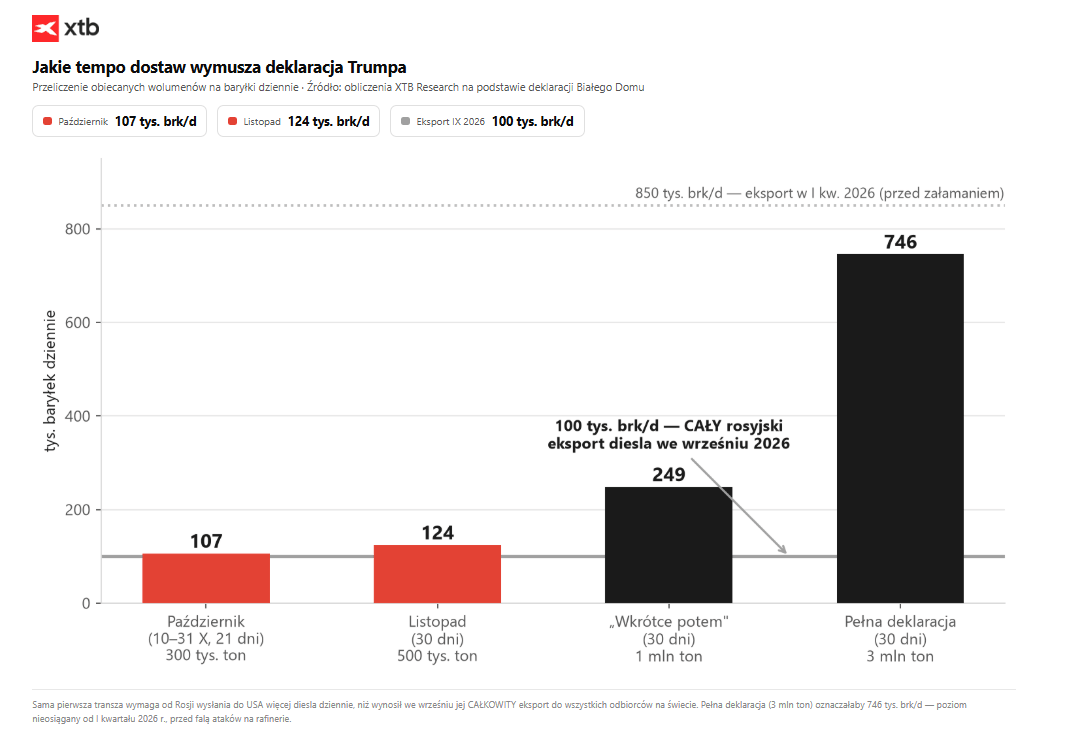
Gdyby Rosja miała eksportować diesla do USA po listopadzie zgodnie z deklaracją i mocami z I kwartału tego roku, kiedy dysponowała większymi mocami produkcyjnymi niż obecnie, to byłaby to prawie cała dostępna moc eksportowa.
Co to znaczy natychmiast?
Tu robi się ciekawiej, bo Trump obiecał dostawy „natychmiast":
- Październik: od dziś (10 października) do końca miesiąca zostały 21 dni. Dostarczenie 300 tys. ton w tym czasie wymaga tempa 106,6 tys. brk/d — czyli więcej niż wynosił CAŁY rosyjski eksport diesla we wrześniu, do wszystkich krajów razem wziętych. Oczywiście sama Rosja szykuje się do zdjęcia bana eksportowego.
- Listopad: 500 tys. ton przez 30 dni to 124,3 tys. brk/d.
- Transza 1 mln ton: 248,7 tys. brk/d.
- Pełne 3 mln ton: 746 tys. brk/d — poziom, którego Rosja nie osiągnęła od I kwartału 2026 r., przed falą ukraińskich ataków.
Dla porównania, średni miesięczny eksport diesla z Rosji w zeszłym roku wynosił 18,3 mln baryłek. Obiecane transze to odpowiednio 12% i 20% tego wolumenu, więc nawet gdyby zostały zrealizowane, nie są tym, co sugeruje prezydencki “WIELKI DEAL” prezydenta. Generalnie w normalnej sytuacji nie są to liczby, które zrobiłyby wrażenie na amerykańskim rynku, czy w rosyjskim sektorze naftowym.
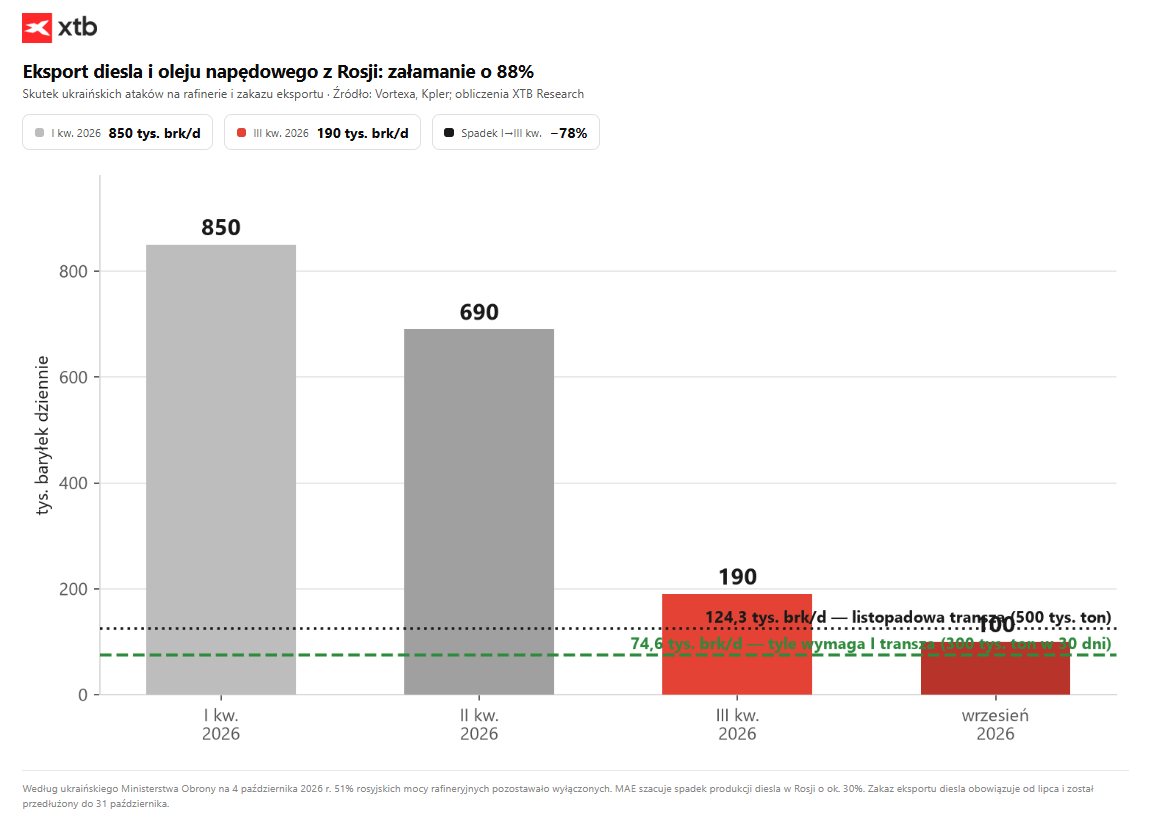 Warto wspomnieć, że Rosja wprowadziła ban na eksport diesla na poczatku lipca. Niemniej aktualne moce eksportowe mogą być mniejsze niż 690 tys. baryłek dziennie z drugiego kwartału. Ukraina szacuje, że 51% rosyjskich mocy rafineryjnych jest wyłączonych. Międzynarodowa Agencja Energii szacuje spadek produkcji diesla w Rosji o ok. 30%.
Rosja przedłużyła w ostatnim czasie ban na eksport diesla do końca października, ale teraz ma zrobić dla USA wyjątek, mimo że brakowało paliwa na lokalnym rynku. Co więcej, w III kwartale Rosja importowała diesel i benzynę. Ostatni taki import odnotowano 7 października: 150 tys. baryłek diesla do portu Wysock, na objętym sankcjami tankowcu pod rosyjską banderą.
Teraz widzimy sedno całego tego absurdu. Trzy dni przed ogłoszeniem „wielkiego dealu" Rosja sprowadzała diesel do siebie. Widać, że Trump po prostu chwyta się wszystkiego, aby obniżyć ceny paliw na rynku, ale jednocześnie nie chce ugiąć się w stronę Iranu.
Bilans, który nie zostawia miejsca na eksport
Najmocniejszy argument daje zestawienie produkcji z konsumpcją krajową (dane Reuters/Kpler, mln ton miesięcznie), którą obrazuje poniższy wykres:
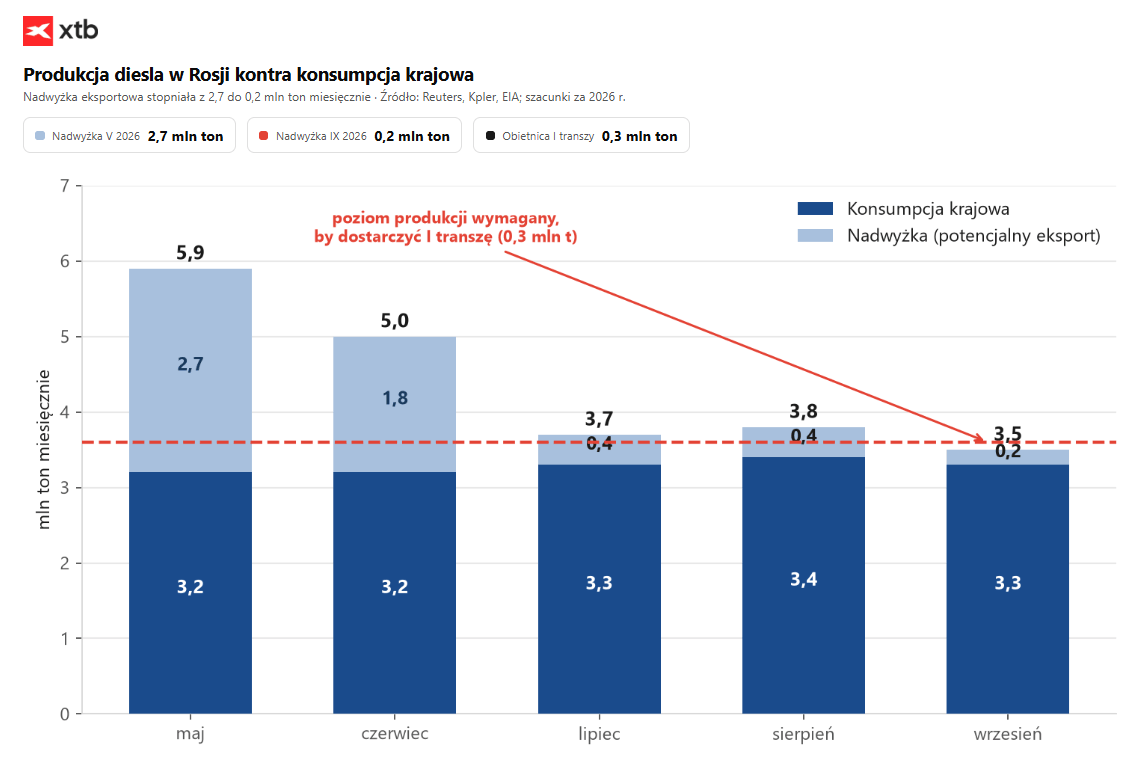 Wrześniowa nadwyżka to 200 tys. ton, czyli o jedną trzecią mniej niż pierwsza obiecana transza. Żeby wysłać 300 tys. ton, Rosja musiałaby albo zwiększyć produkcję o połowę w kilka tygodni (niemożliwe przy połowie rafinerii wyłączonych), albo ograniczyć konsumpcję wewnętrzną w środku sezonu grzewczego. Co więcej, Rosja ma również innych partnerów handlowych, którzy z pewnością byliby łatwiejsi do obsłużenia.
Dla skali: te 200 tys. ton nadwyżki odpowiada 1,2% miesięcznego zużycia destylatów w USA (ok. 17 mln ton - czyli nieco ponad 4 mln brk na dzień), czyli mniej więcej 9 godzinom amerykańskiej konsumpcji.
Nawet gdyby Rosja dostarczyła, to nie zwiększy globalnej podaży
Rosyjski diesel trafiał dotąd głównie do basenu Morza Śródziemnego, Ameryki Łacińskiej, Afryki i na wschód od Suezu. Do USA nie trafiał w ogóle. Waszyngton zakazał importu rosyjskiej ropy i paliw w 2022 r.
Cały amerykański import destylatów wyniósł w lipcu 2026 r. zaledwie 139 tys. brk/d, z czego 137 tys. brk/d z Kanady (dane EIA). Rynek amerykański jest w destylatach praktycznie samowystarczalny. Co więcej, Stany Zjednoczone są globalnym stabizatorem rynku diesla na świecie, wysyłając go sporo zarówno do Europy, jak i do Azji.
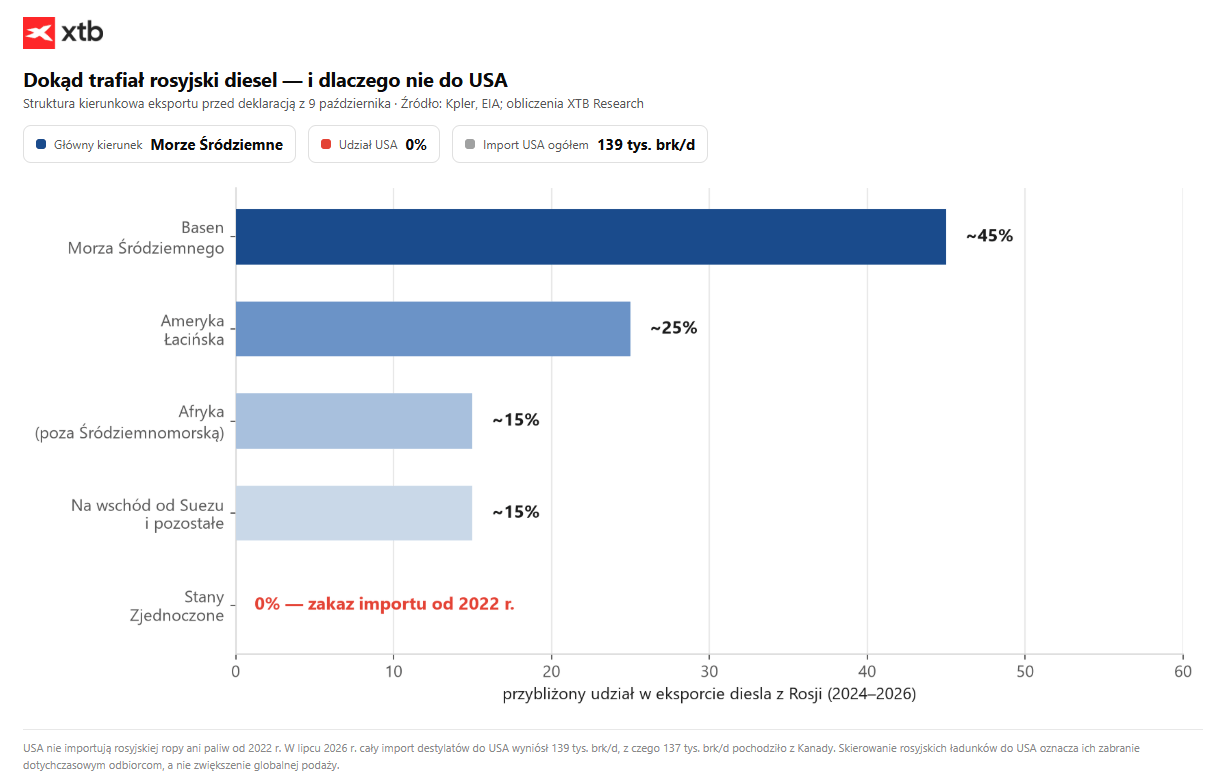
Warto wspomnieć, że eksport do USA potencjalnie zabiera go dotychczasowym odbiorcom (tym minimalnym z września, jak i tym wcześniejszym z II kwartału). Michael Lynch z Energy Policy Research Foundation ujął to dosadnie: „to przestawianie leżaków na Titanicu". Clayton Seigle z CSIS dodaje, że korzyść jest głównie po stronie Rosji, która właśnie próbuje “opchnąć” letni gatunek diesla przed przejściem na zimowy i arktyczny.
Pierwszy ładunek zresztą już płynie: tankowiec MR z ok. 280 tys. baryłek, który wyszedł z Petersburga w zeszłym miesiącu bez zadeklarowanego portu docelowego. To jedna dostawa, która nie zmieni niczego na rynku.
Dlaczego Trump to zrobił
Motyw tej decyzji jest oczywiście wyborczy i w miarę przejrzysty. Zapasy destylatów w USA wynoszą 105,1 mln baryłek wobec 111,5 mln rok wcześniej (−5,7%). Zapasy znajdują się również poniżej 5 letniej średniej. Średnia cena diesla to 6,28 USD za galon, po rekordzie 6,52 USD z 22 września.
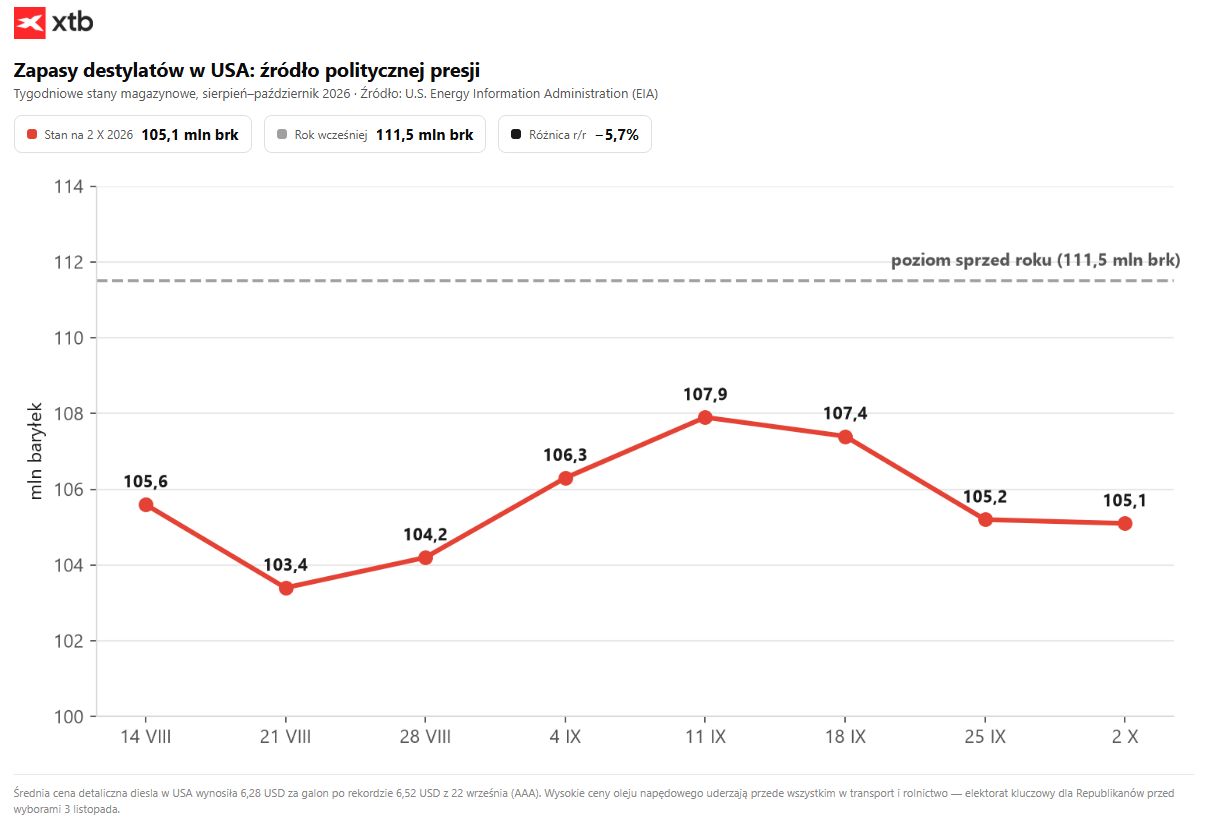
Diesel w USA to nie problem kierowców. Samochody osobowe z silnikiem diesla są tam marginesem. To problem transportu i rolnictwa, czyli elektoratu wiejskiego, w którym Trump stracił według sondaży FOX News ok. 30% poparcia. Walka o fotel senatora z Kansas, czyli stanu, gdzie demokrata wygrał ostatnio w 1932 r. zaczęła być uznawana za wyrównaną.
Do wyborów 3 listopada zostały trzy tygodnie. Rozważany był nawet zakaz eksportu diesla z USA. Ugoda z Rosją jest politycznie tańsza i daje mocny nagłówek dla tych, którzy nie chcą liczyć, czy to wszystko się w ogóle spina i ma sens.
Cena polityczna: presja na Kijów
Tu dochodzimy do najpoważniejszej konsekwencji. Skoro deal ma dostarczyć diesel, którego Rosja nie ma, bo jej rafinerie są rozbite, to jedynym sposobem jego realizacji jest powstrzymanie ukraińskich ataków.
I takie sygnały już są. Według Axios USA zagroziły Ukrainie wstrzymaniem przekazywania danych wywiadowczych, uzależniając dalszy transfer od zaprzestania uderzeń na rosyjskie rafinerie. Trump od kilku tygodni wzywa Kijów do ograniczenia tych ataków ze względu na koszty dla gospodarki światowej. Teraz te wezwania mogą przybrać formę ultimatum, bo uderzenia w rafinerie zostaną uznane za godzenie w interes USA.
Ukraina odpowiedziała po swojemu: w sobotę rano zaatakowała magazyny paliw, z których teoretycznie miałby odbywać się eksport do USA, oraz stację pomp naftowych w Samarze.
Zełenski w rozmowie z Axios nazwał porozumienie „nieuczciwym i nieszczerym", porównał je do szczytu na Alasce i stwierdził: „Co on dostał? Że będzie miał więcej diesla? Dla kogo? Więcej rosyjskiego diesla dla Amerykanów? To pokazuje słabość świata".
Precedens: wielkie deale, z których nic nie wyszło
Warto osadzić to w szerszym wzorcu. Umowy handlowe tej administracji regularnie zawierały zobowiązania do gigantycznych zakupów surowców energetycznych:
- UE: deklaracja zakupów energii z USA na 750 mld USD w trzy lata, co wymagałoby potrojenia obecnych wolumenów
- Japonia i Korea: zobowiązania inwestycyjne i zakupowe liczone w setkach miliardów
- Chiny: porozumienie fazy pierwszej z 2020 r., zrealizowane w ok. 58% w części energetycznej
Wspólny mianownik: ogłoszenie jest konkretne i natychmiastowe, realizacja rozmyta i odroczona. Nikt później nie rozlicza.
Tym razem schemat jest ten sam, z tą różnicą, że ograniczenie nie jest komercyjne, tylko fizyczne. Chiny mogły kupić więcej LNG, gdyby chciały. Rosja nie może wyprodukować diesla, którego rafinerie nie przerabiają.
Wnioski dla rynku
Wpływ na ceny: minimalny. Brent notowany jest przy 104 USD, WTI 91,6 USD: kontrakty na diesel zareagowały w piątek spadkiem, ale fundamentalnie nic się nie zmieniło. Kilka ładunków nie zmieni globalnego deficytu destylatów.
Rosja jest jednoznacznym beneficjentem. Dostała sześciomiesięczną licencję sankcyjną w zamian za obietnicę, której nie musi spełnić. Novak ogłosił już „przedterminowe znoszenie ograniczeń eksportowych", propagandowo to zwycięstwo niezależnie od tego, ile diesla faktycznie popłynie.
Realne ryzyko leży gdzie indziej. Jeśli presja na Kijów okaże się skuteczna i ataki na rafinerie ustaną, rosyjskie moce przerobowe zaczną się odbudowywać. To byłby pierwszy realny czynnik podażowy w tej układance, ale z opóźnieniem liczonym w kwartałach, nie tygodniach, i nie przed 3 listopada.
Dla europejskich rynków paliw istotne jest co innego: sześciomiesięczna licencja do kwietnia 2027 r. sugeruje, że nikt w Waszyngtonie nie zakłada szybkiego przywrócenia swobody żeglugi przez Ormuz. To jest realna informacja ukryta w tym komunikacie i dla cen diesla w Europie ważniejsza niż sam deal.
Podsumowanie
Czy my znamy w ogóle liczby z Rosji? Dane o nadwyżce produkcyjnej Rosji to szacunki Reutersa i Kplera, nie statystyka oficjalna. Rosja przestała publikować dane o produkcji paliw. Wobec tego wiemy tyle, ile pokazują nam dane dotyczące transportu przez tankowce, ale z drugiej strony nie powinniśmy też zakładać, że te liczby są zdecydowanie większe. Ważne jest jednak to, że sytuacja ta nie zmienia na rynku paliw praktycznie nic, ale ma to mieć charakter propagandowy i niestety może być szkodliwy dla Ukrainy, a jednoczesnie może być traktowany jako rosyjski sukces. W naszym przypadku, Polski oraz Europy nie zmieni to w zasadzie nic, choć wydaje się, że ban na eksport diesla z USA do Europy nie powinien nam grozić. Choć G7 zdecydowało się w ostanim czasie na uwolnienie rezerw ropy i diesla, to jednak prowadzi to jedynie do stabilizacji cen, a nie realnego spadku na stacjach paliw.
Michał Stajniak, CFA
Szef Działu Analiz XTB
Analityk Rynku Surowców
michal.stajniak@xtb.pl


🔴Podsumowanie tygodnia: Wall Street na historycznych szczytach w cieniu kryzysu naftowego i skoku rentowności


Podsumowanie Dnia: Płytkie odbicie przed startem sezonu wyników

Wszystko, czego nie wiesz o Rheinmetall: Fundamenty


Komentarz walutowy: Złoty łapie oddech przez ropę. Stopy bez zmian na nieco dłuższy czas
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.