

- 📅 Okres: 05.10.2026 – 09.10.2026
- Amerykańskie indeksy giełdowe odnotowały nowe rekordy dzięki silnym wynikom sektora technologicznego.
- Ceny ropy Brent utrzymały się powyżej 100 USD za baryłkę z powodu zakłóceń wydobycia w Zatoce Meksykańskiej.
- Wskaźnik inflacji CPI w USA ma kluczowe znaczenie dla dalszych decyzji Rezerwy Federalnej.
🏦 INDEKSY GIEŁDOWE
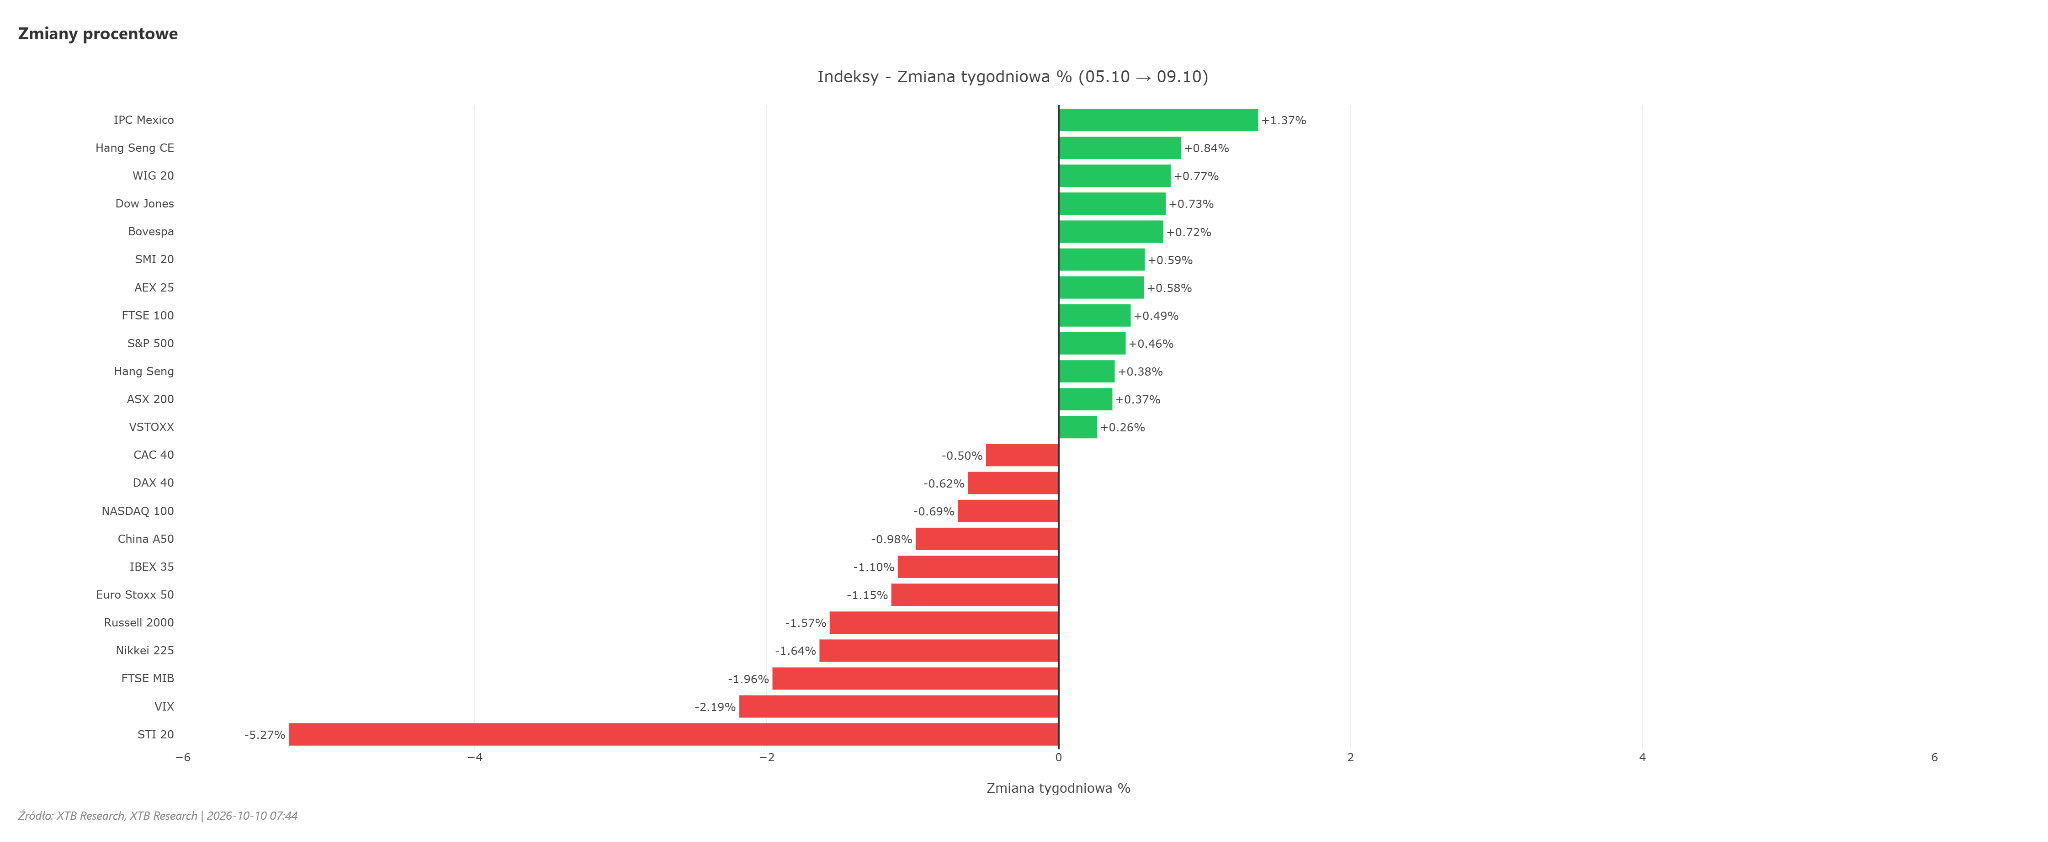
- Miniony tydzień na globalnych parkietach przyniósł wyraźny podział na wykazujące niezwykłą odporność rynki amerykańskie oraz zmagającą się z problemami fiskalnymi Europę.
- Na Wall Street obserwowaliśmy dynamiczny roller coaster. Początek tygodnia przyniósł nowe rekordy wszech czasów dla indeksów S&P 500 oraz Nasdaq, napędzane hossą spółek technologicznych.
- W środku tygodnia doszło do korekty wywołanej skokiem rentowności obligacji skarbowych do poziomów niewidzianych od ponad dwóch dekad,
- Kupujący powrócili na rynek w piątek, domykając kolejną wzrostową świecę tygodniową. Dow Jones zyskał najwięcej pod koniec tygodnia, wspierany rotacją w stronę tradycyjnych sektorów przed startem sezonu publikacji raportów finansowych.
- W Europie nastroje były znacznie chłodniejsze. Inwestorzy musieli mierzyć się z niepewnością polityczną i fiskalną we Francji, co zepchnęło paryski CAC40 na wielomiesięczne minima i ciążyło szerokiemu indeksowi Euro Stoxx 600.
- Wyjątkiem na Starym Kontynencie okazał się brytyjski FTSE 100, korzystający z silnej ekspozycji na sektor wydobywczy i energetyczny.
- Prawdziwym liderem relatywnej siły była jednak Warszawa – WIG20 przełamał barierę 4200 punktów, kontynuując znakomitą passę od początku roku i z łatwością deklasując główne parkiety zachodnioeuropejskie, do czego przyczyniła się m.in. stabilizacja lokalnego rynku długu.
📈 AKCJE
- Segment technologiczny i półprzewodnikowy dyktował rytm na rynkach akcji. Na początku tygodnia inwestorzy z entuzjazmem kupowali walory producentów chipów – Broadcom, Marvell oraz AMD dynamicznie zyskiwały, a Nvidia wyznaczała historyczne maksima.
- Optymizm wokół sztucznej inteligencji podsyciły doniesienia Bloomberga o przychodach OpenAI, które na koniec września osiągnęły tempo 50 mld USD rocznie, z perspektywą dojścia do 70 mld USD do końca roku.
- Dodatkowo Microsoft zaprezentował nowy model decyzyjny (Microsoft-decision-1), a Alphabet testował kolejną wersję Gemini.
- Pod koniec tygodnia nastąpiła jednak zadyszka w sektorze półprzewodników, m.in. z powodu doniesień o omijaniu sankcji eksportowych przez kontrahentów układów scalonych oraz dochodzeń regulacyjnych dotyczących wiz pracowniczych w USA.
- W Europie spektakularne tąpnięcie zanotował sektor telekomunikacyjny po tym, jak SpaceX sfinalizował przejęcie pasma częstotliwości 800 MHz. W efekcie Deutsche Telekom zanotował najgorszą sesję od kilkunastu miesięcy, pociągając w dół kursy Vodafone, Telefóniki oraz Orange.
- Na rynku fuzji i przejęć gigantyczny wzrost odnotowało PTC w reakcji na ofertę przejęcia przez Schneider Electric.
- Fatalnie radziły sobie z kolei spółki z branży wydobycia kryptowalut (m.in. Riot Platforms czy Hut 8), które traciły podwójnie: na fali zniżki Bitcoina oraz rosnących obaw o koszty kapitałowe infrastruktury AI.
🛢️ SUROWCE
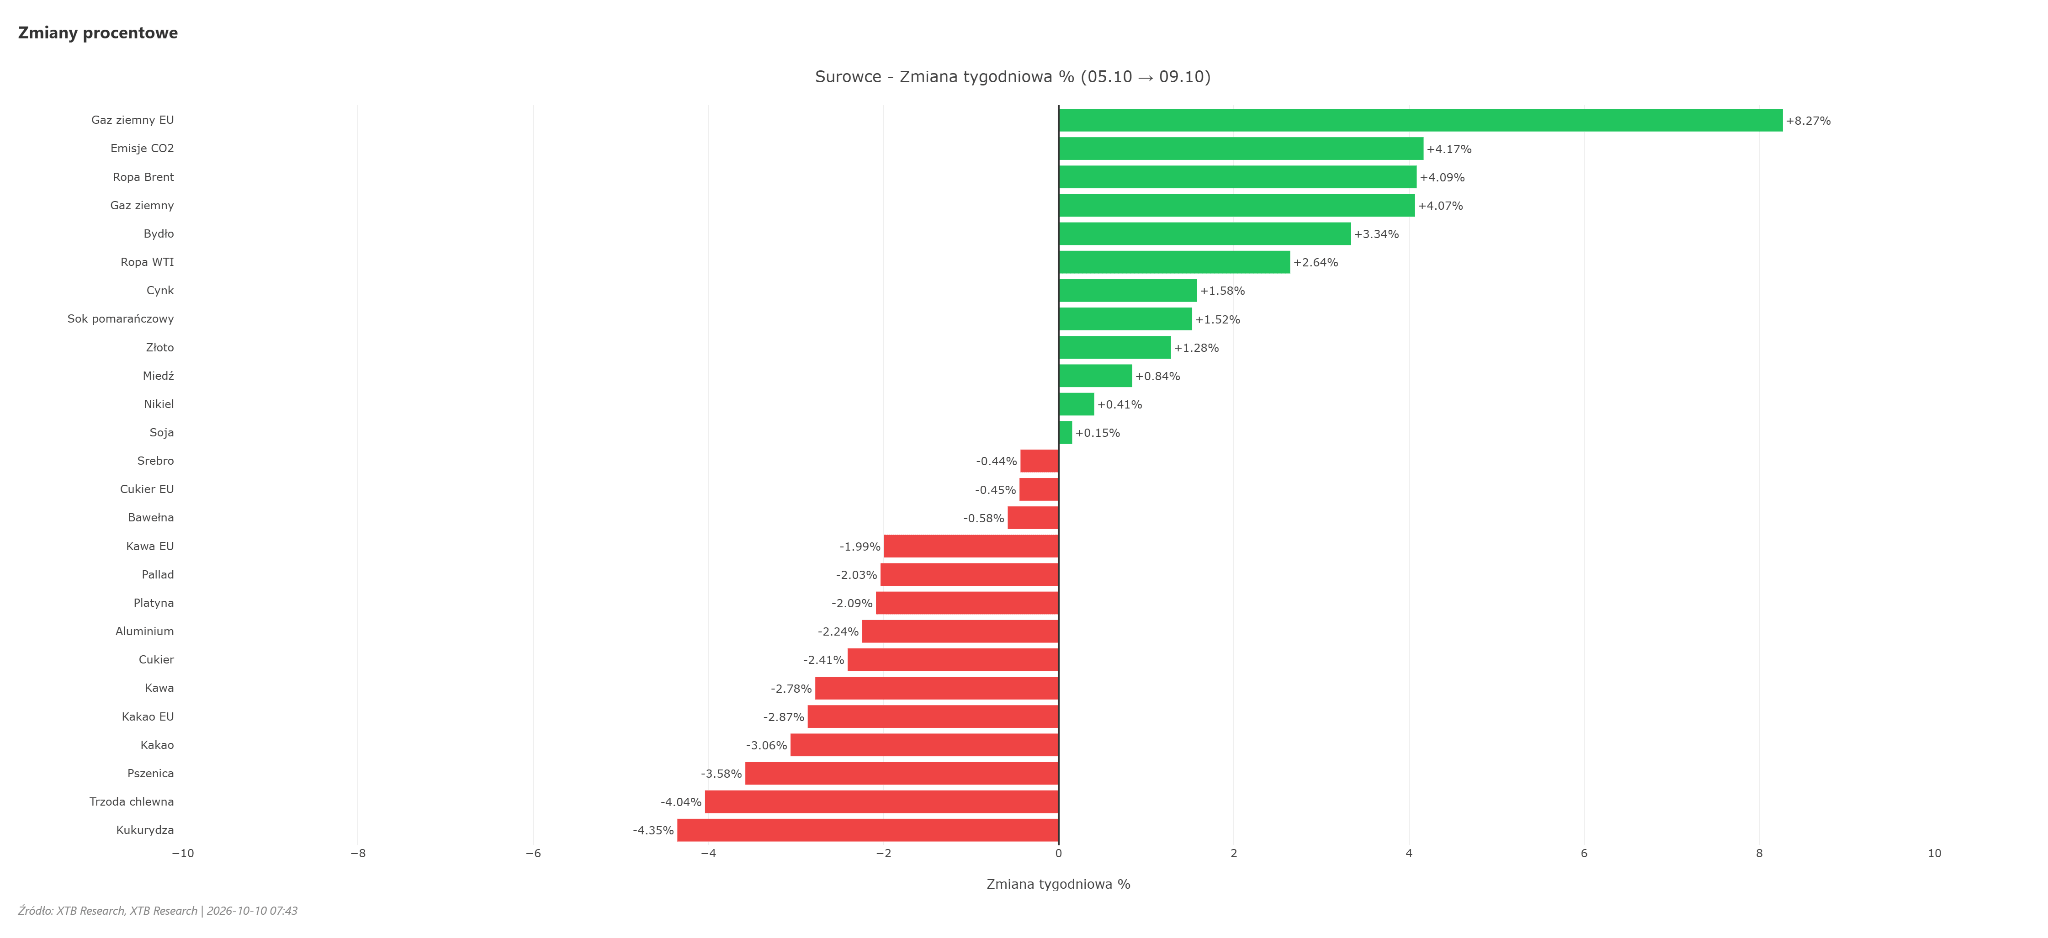
- Rynek ropy naftowej znalazł się w centrum geopolitycznych i pogodowych zawirowań. Notowania ropy Brent utrzymywały się wyraźnie powyżej progu 100 USD za baryłkę, testując w trakcie tygodnia pułap 105 USD, podczas gdy odmiana WTI poruszała się powyżej 91 USD.
- Silną presję na wzrost cen wywołał późny huragan Isaias w Zatoce Meksykańskiej, który doprowadził do wstrzymania ponad 70% wydobycia ropy i blisko 60% wydobycia gazu w tym kluczowym regionie.
- Napięcie rynkowe próbował łagodzić Waszyngton. Po deklaracji Donalda Trumpa o wstrzymaniu potencjalnych uderzeń na Iran przed wyborami parlamentarnymi z cen częściowo zeszła premia wojenna.
- Kluczowym wydarzeniem okazała się jednak niespodziewana decyzja amerykańskiego Departamentu Skarbu (OFAC), który wydał licencję zezwalającą na import i handel rosyjskim olejem napędowym do kwietnia 2027 roku, co Kreml poparł zapowiedzią natychmiastowego zniesienia ograniczeń eksportowych diesla.
- Na rynku gazu ziemnego widoczne były wyraźne wzrosty zarówno amerykańskiego Henry Hub, jak i europejskiego benchmarku TTF – tu główną rolę odegrały zakłócenia podażowe w USA oraz obawy o bilans surowcowy przed nadchodzącym sezonem grzewczym.
- Na rynku surowców rolnych dominowała natomiast podaż – po publikacji raportu WASDE, wskazującego na wyższe od prognoz zapasy końcowe, mocno taniały kukurydza i pszenica.
🪙 METALE SZLACHETNE
- Dla metali szlachetnych był to tydzień próby charakteryzujący się podwyższoną zmiennością.
- Przez większość sesji złoto i srebro znajdowały się pod silną presją rosnących rentowności amerykańskich obligacji oraz relatywnie mocnego dolara. W środku tygodnia doszło do fali wyprzedaży: uncja złota cofnęła się poniżej 4130 USD, a srebro tąpnęło poniżej psychologicznego poziomu 60 USD, osuwając się poniżej ważnych średnich kroczących, przy jeszcze głębszych zjazdach platyny i palladu.
- W piątek sytuacja uległa jednak diametralnej zmianie. Złoto gwałtownie odbiło, wracając w rejon 4200 USD za uncję, a srebro odrobiło straty z nawiązką, powracając powyżej 60 USD. Motorem napędowym tego zwrotu okazał się wstępny odczyt zaufania konsumentów Uniwersytetu Michigan, który wykazał jednoczesne załamanie nastrojów gospodarstw domowych i skok oczekiwań inflacyjnych. Wywołało to rynkowy popyt na twarde aktywa jako zabezpieczenie przed rosnącym ryzykiem stagflacji.
💱 FOREX
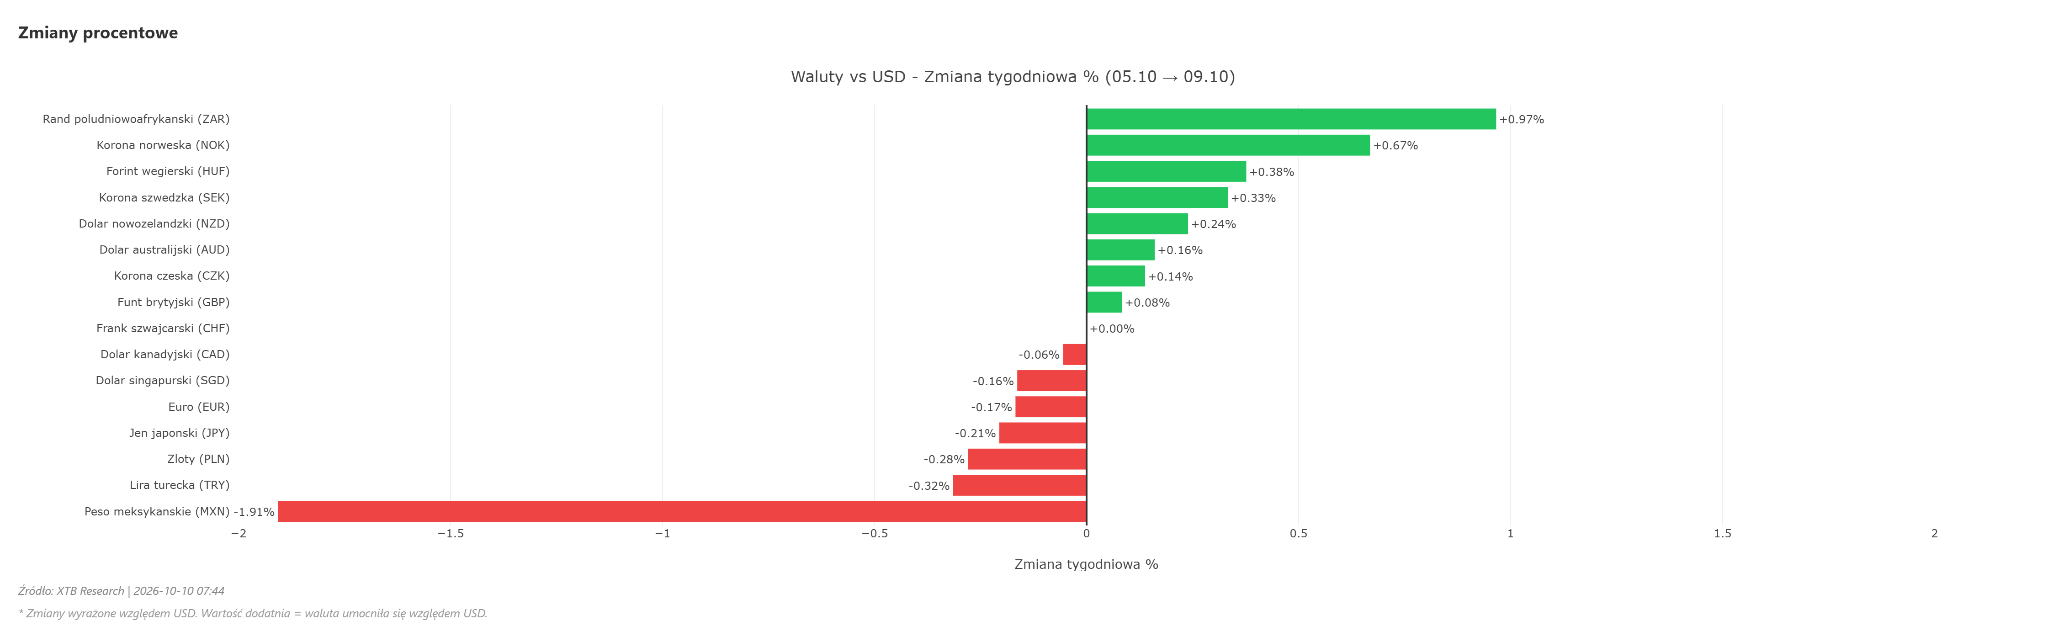
- Dolar amerykański zdominował handel walutowy, a indeks dolara (DXY) zbliżył się do wielomiesięcznych szczytów w rejonie 102 punktów. Siłę amerykańskiej waluty determinowały wysokie rentowności Treasuries oraz utrzymujący się jastrzębi ton w protokole FOMC.
- Euro pozostawało pod nieustanną presją, oscylując wokół siedemnastomiesięcznych minimów przy poziomie 1,1200 na parze EURUSD. Głównym balastem dla wspólnej waluty były narastające obawy o deficyt budżetowy i stabilność długu we Francji.
- Pod presją znalazł się także dolar kanadyjski, który gwałtownie osłabił się do USDCAD po katastrofalnym raporcie z rynku pracy w Kanadzie, wykazującym głęboki spadek zatrudnienia.
- Relatywną stabilność utrzymał funt brytyjski dzięki jastrzębim wypowiedziom prezesa Banku Anglii.
- Na rynkach wschodzących widoczna była słabość – meksykańskie peso tąpnęło po gołębich sygnałach z Banxico, natomiast złoty radził sobie stabilnie wobec euro, tracąc jedynie umiarkowanie do rosnącego dolara (USDPLN podszedł pod 3,91), czemu sprzyjała konferencja prezesa NBP.
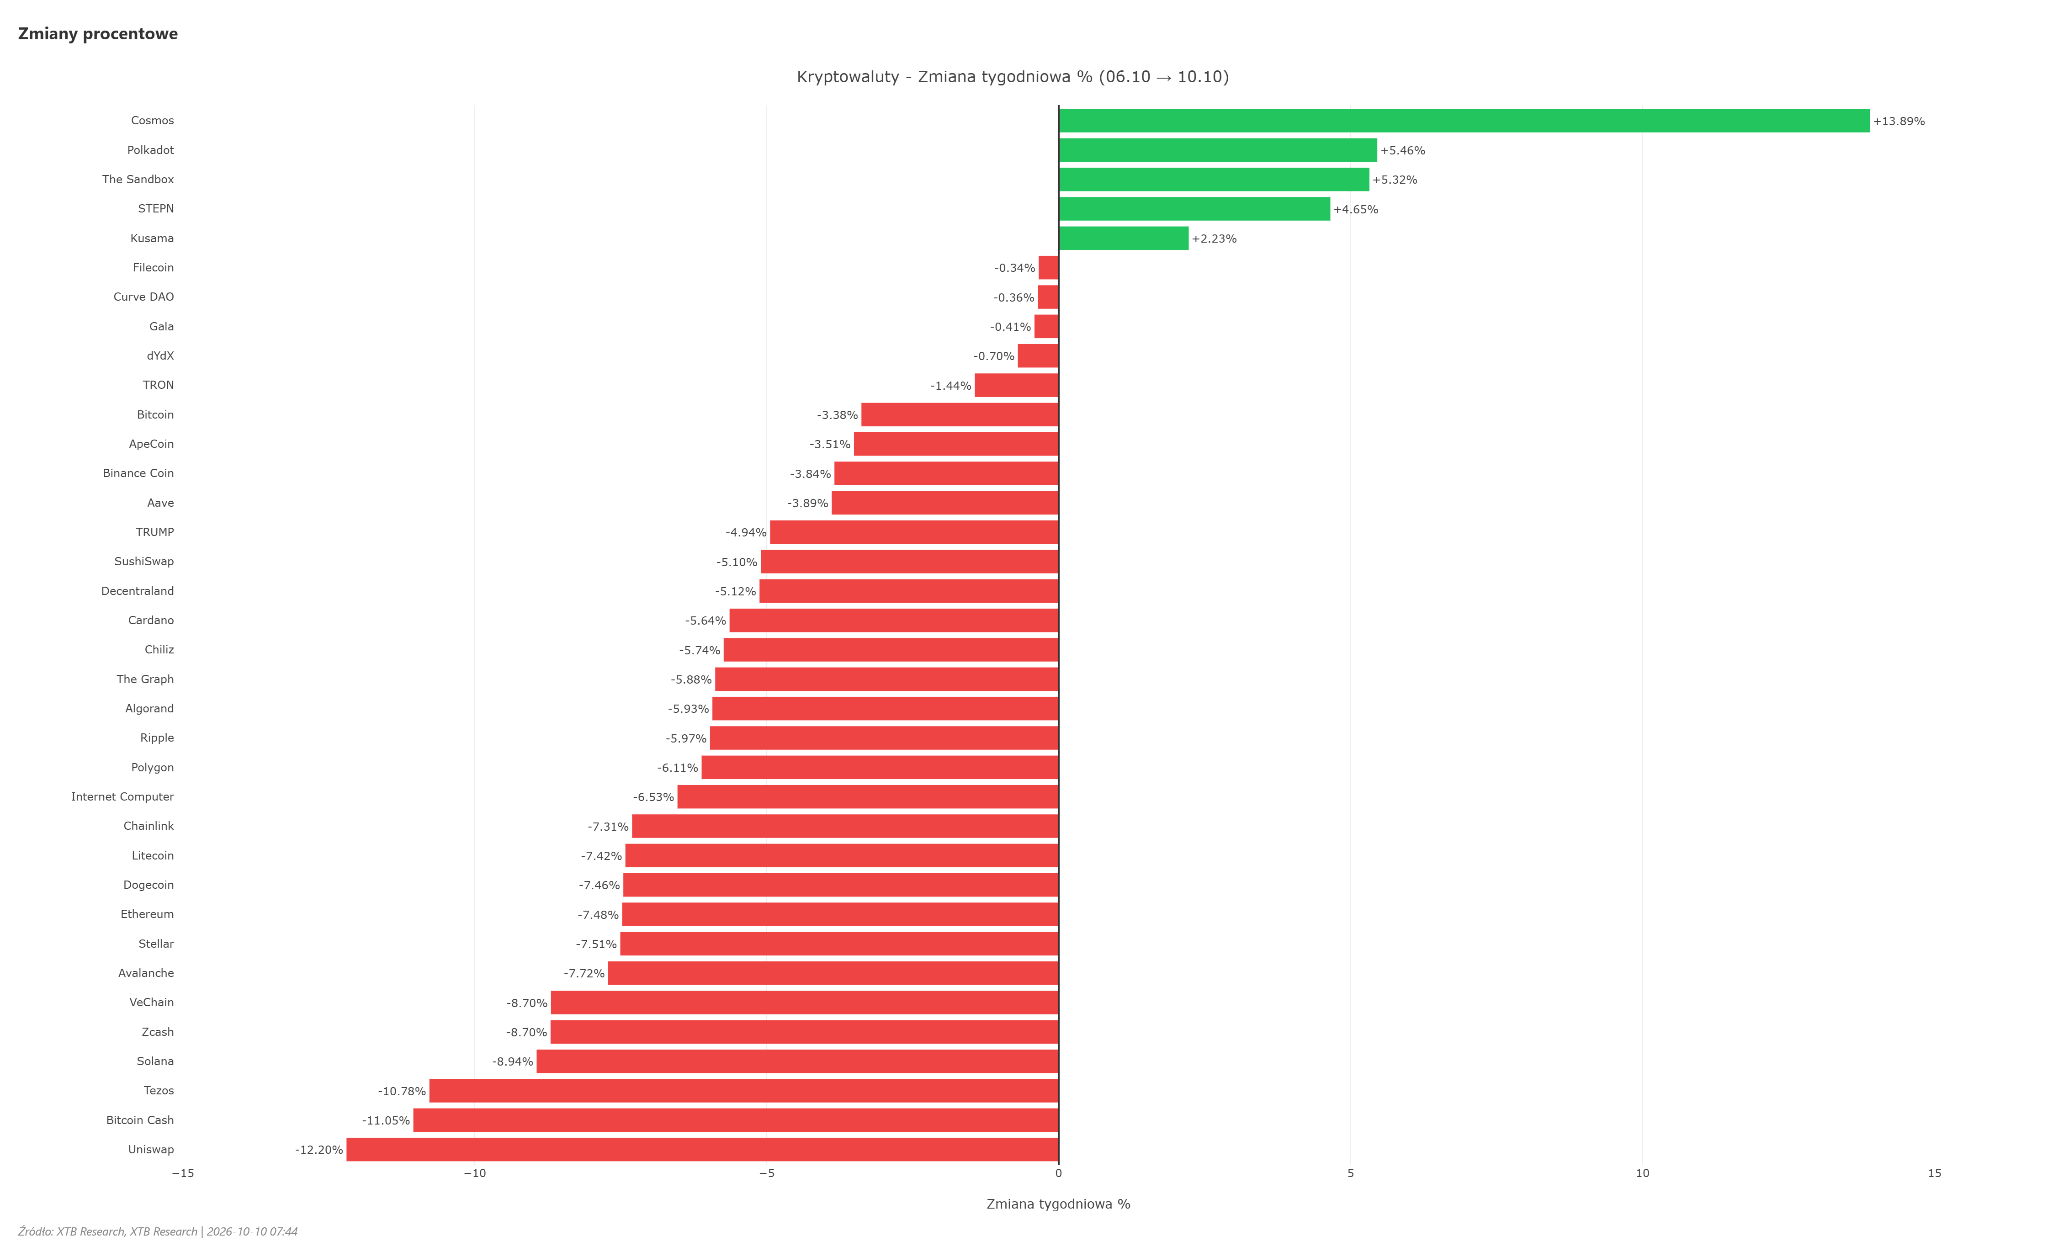
💰 KRYPTOWALUTY
- Rynki aktywów cyfrowych nie zdołały dotrzymać kroku akcjom z Wall Street i zakończyły tydzień z zauważalnymi stratami. Choć na początku tygodnia Bitcoin znalazł się przy poziomie 85 500 USD, w kolejnych dniach dominowali sprzedający.
- Główną przyczyną odwrotu od ryzyka na tym rynku była perspektywa dłuższego utrzymania wysokich stóp procentowych w USA oraz przecena akcji spółek technologicznych w środku tygodnia.
- W dołku przeceny Bitcoin spadł poniżej 80 600 USD, by w piątek zainicjować płytkie odreagowanie i ustabilizować się powyżej 82 500 USD.
- Znacznie gorzej poradziły sobie czołowe altcoiny: Ethereum osunęło się poniżej bariery 2500 USD, a Solana zeszła w okolice 109 USD.
- Sentymentu nie poprawiły problemy techniczne sieci Robinhood Chain oraz informacje o konieczności załatania wieloletniej luki w kodzie XRP Ledger.
🌍 MAKROEKONOMIA
Głównym motywem makroekonomicznym minionego tygodnia była powracająca dyskusja o ryzyku inflacyjnym i konieczności dalszego zacieśniania polityki w USA:
- Protokół z posiedzenia FOMC: Zapiski z wrześniowego posiedzenia Fed ujawniły, że decyzja o ówczesnej podwyżce zapadła jednogłośnie (19-0), a większość członków komitetu zakłada konieczność jeszcze jednej podwyżki stóp przed końcem 2026 roku. Choć gubernator Christopher Waller zasugerował możliwość pauzy w październiku, rynki wyceniają grudniowy ruch w górę na niemal 90%.
- Wskaźniki aktywności i rynek pracy w USA: Wrześniowy ISM dla usług utrzymał się na terytorium ekspansji, lecz niepokój wywołał subindeks cen płaconych, który wzrósł do najwyższego poziomu od ponad czterech lat. Tygodniowe wnioski o zasiłek spadły do 197 tys., potwierdzając ciasny rynek pracy, natomiast bilans handlowy za sierpień ujawnił pogłębienie deficytu powyżej 105 mld USD.
- Nastroje konsumentów i rynek długu: Rentowności 10-letnich obligacji USA sięgnęły 5,35%, wyznaczając maksima z 2002 roku. Raport Uniwersytetu Michigan przyniósł spadek zaufania konsumentów, przy jednoczesnym wzroście 1-rocznych oczekiwań inflacyjnych do 4,7%.
- Polska (RPP): Rada Polityki Pieniężnej utrzymała stopy procentowe bez zmian (referencyjna 3,75%). Prezes Adam Glapiński zasygnalizował jednak gotowość do zacieśnienia polityki, jeśli rządowe zamrożenie cen paliw przestanie działać, a presja cenowa przeniesie się na inne sektory gospodarki.
🔥 GEOPOLITYKA
- Odwieszenie sankcji na rosyjski diesel: Wstrząsem dla sojuszników okazała się umowa wynegocjowana przez Donalda Trumpa z Władimirem Putinem. USA zdecydowały o dopuszczeniu na globalny rynek rosyjskiego oleju napędowego (do 3 mln ton w krótkim terminie) i wydaniu licencji OFAC. Decyzja ta wywołała ostrą krytykę prezydenta Ukrainy Wołodymyra Zełenskiego, który określił porozumienie mianem bezpośredniego finansowania agresji.
- Bliski Wschód i Iran: Donald Trump ogłosił, że ewentualne militarne uderzenia na Iran zostają odłożone do czasu zakończenia amerykańskich wyborów parlamentarnych. Równocześnie koalicja pod wodzą Arabii Saudyjskiej przeprowadziła serię uderzeń na cele rebeliantów Huti w Jemenie, a lokalne incydenty na granicy syryjsko-izraelskiej podtrzymywały premię za ryzyko.
- Cieśnina Tajwańska: Prezydent Tajwanu Lai Ching-te wygłosił stanowcze przemówienie z okazji Święta Narodowego, podkreślając brak zgody na podporządkowanie się Pekinowi i zapowiadając rozbudowę potencjału obronnego wyspy, co nastąpiło w cieniu doniesień o próbach przemytu zaawansowanych serwerów AI z chipami Nvidii do Chin.
📉 TOP 5 INSTRUMENTÓW - NAJWIĘKSZE ZMIANY W TYGODNIU
- Solana w tym tygodniu straciła 9.21%. Odpływ kapitału z sektora aktywów cyfrowych oraz wysokie rentowności obligacji uderzyły najmocniej w ekosystemy altcoinów o wysokiej becie.
- Ethereum w tym tygodniu straciło 7.70%. Druga największa kryptowaluta znalazła się pod silną presją podażową w ślad za ogólnym pogorszeniem sentymentu do technologii oraz spadkiem Bitcoina.
- XRP w tym tygodniu straciło 6.56%. Negatywne nastroje rynkowe spotęgowały doniesienia o konieczności wdrożenia poprawki usuwającej historyczny błąd w kodzie księgi głównej XRP Ledger.
- Gaz ziemny w tym tygodniu zyskał 5.47%. Uderzenie huraganu Isaias wyłączyło blisko 60% mocy wydobywczych gazu w rejonie Zatoki Meksykańskiej, wywołując gwałtowny szok podażowy.
- Kukurydza (CORN) w tym tygodniu straciła 4.45%. Publikacja comiesięcznego raportu WASDE ujawniła znacznie wyższe od prognoz rynkowych globalne zapasy końcowe surowca.
⭐ NAJWAŻNIEJSZE WNIOSKI Z MINIONEGO TYGODNIA
- Odporność Wall Street na stopy procentowe: Amerykańskie rynki akcji ignorują powrót rentowności 10-letnich obligacji w rejon 5,35%, traktując spółki generujące zyski z infrastruktury AI jako skuteczną osłonę przed zacieśnianiem monetarnym.
- Energia nową kartą przetargową geopolityki: Presja na ceny paliw zmusiła administrację USA do pragmatycznych ustępstw i dopuszczenia rosyjskiego diesla, co rodzi głębokie pęknięcia dyplomatyczne na linii Waszyngton–Kijów.
- Cień stagflacji nad konsumentem: Wskaźniki nastrojów konsumentów w USA gwałtownie spadają, podczas gdy oczekiwania inflacyjne rosną – to najtrudniejszy możliwy scenariusz dla Rezerwy Federalnej, ograniczający pole do cięć stóp.
- Wyprzedaż na rynku krypto: Cyfrowe aktywa całkowicie oddały inicjatywę niedźwiedziom, reagując na siłę dolara znacznie bardziej nerwowo niż tradycyjny rynek akcji.
🔮 CO CZEKA NAS W PRZYSZŁYM TYGODNIU
- Start sezonu wyników finansowych na Wall Street: We wtorek swoje raporty za III kwartał opublikują giganci bankowi: JPMorgan Chase, Goldman Sachs, Citigroup oraz Wells Fargo. W środę dołączą Bank of America i Morgan Stanley oraz technologiczny barometr ASML, a w czwartek TSMC.
- Dane o inflacji CPI w USA (środa): Najważniejsza publikacja makroekonomiczna tygodnia. Oczekuje się przyspieszenia wskaźnika zasadniczego (prognoza 3,6% r/r wobec 3,4% poprzednio) przy stabilizacji miary bazowej na poziomie 2,5% r/r.
- Pakiet danych z USA (czwartek): Jednoczesna publikacja inflacji producenckiej (PPI), sprzedaży detalicznej, indeksu regionalnego Philadelphia Fed oraz cotygodniowych wniosków o zasiłek przetestuje kondycję konsumenta.
- Szczyt MFW i Banku Światowego w Bangkoku: Całotygodniowe spotkanie decydentów finansowych z udziałem prezesa Fed Kevina Warsha, szefowej EBC Christine Lagarde oraz szefa Banku Anglii Andrew Baileya, które zdeterminuje globalny sentyment walutowy.
- Ograniczona płynność na starcie tygodnia: W poniedziałek rynki obligacji w USA będą zamknięte z powodu Dnia Kolumba, a giełdy w Kanadzie i Japonii z powodu świąt lokalnych.


Podsumowanie Dnia: Płytkie odbicie przed startem sezonu wyników

Wszystko, czego nie wiesz o Rheinmetall: Fundamenty


Komentarz walutowy: Złoty łapie oddech przez ropę. Stopy bez zmian na nieco dłuższy czas

Stopy w Polsce bez zmian do końca roku? | Bliżej Rynków, 09.10.2026
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.