


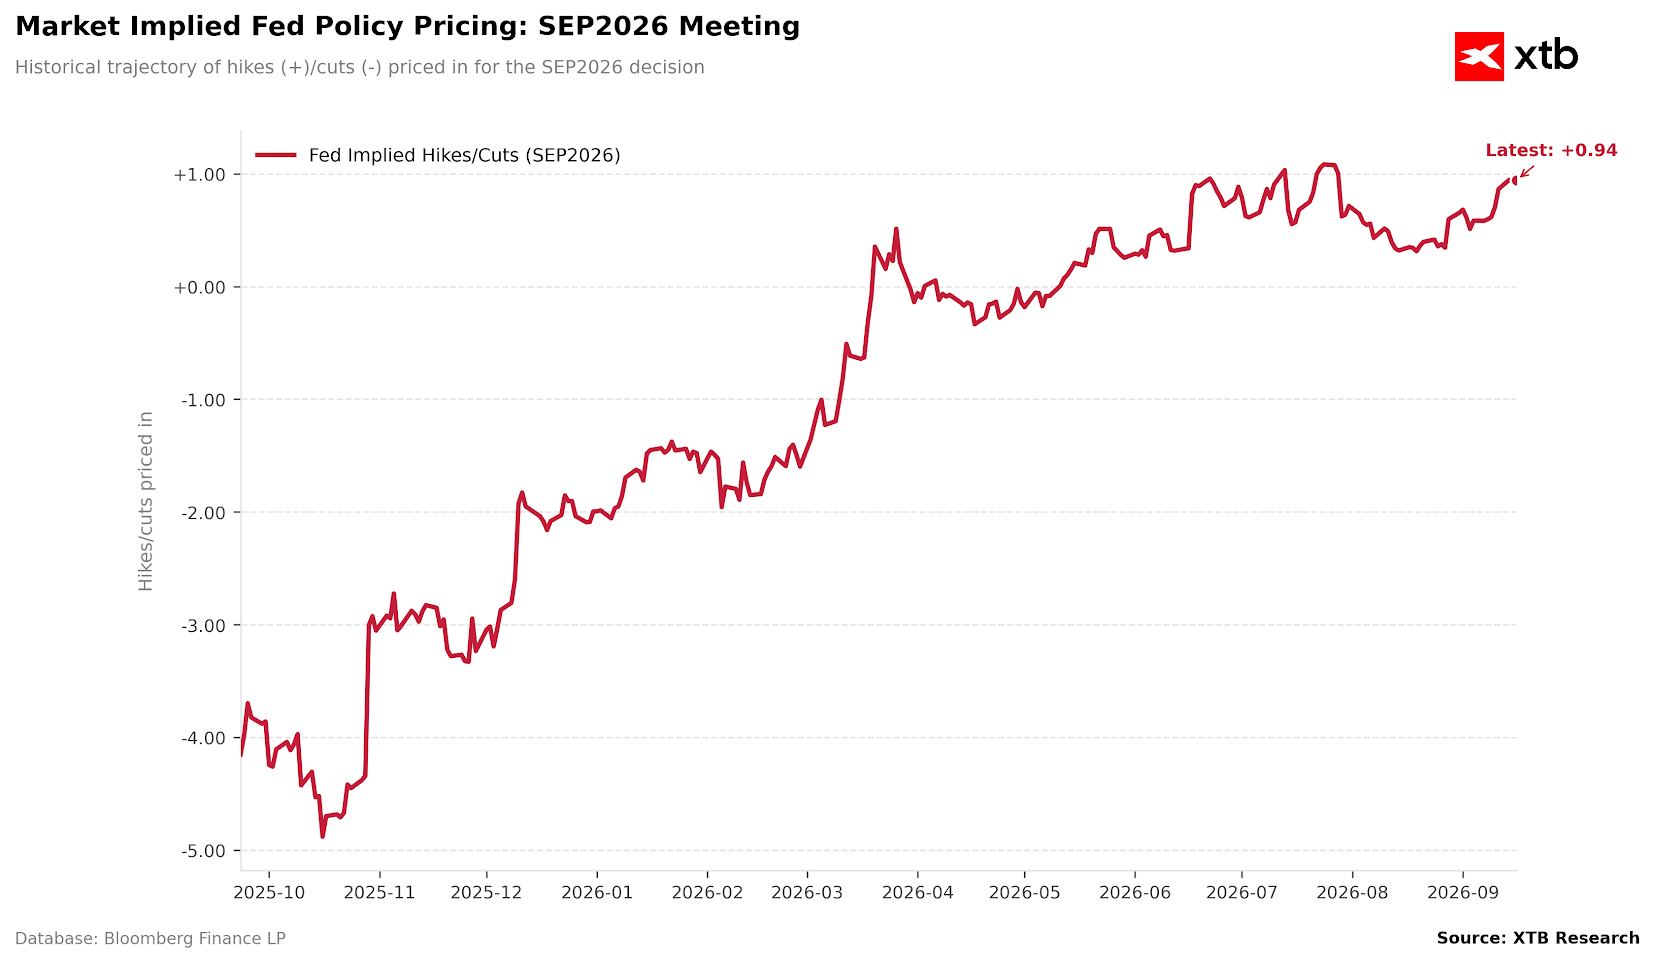
Dzisiejszy dzień zdominuje wieczorna decyzja amerykańskiego Fedu (godz. 20:00) – najbardziej wyczekiwane posiedzenie banku centralnego w tym roku. Rynek niemal w pełni wycenia podwyżkę stóp o 25 pb, pierwszą od lipca 2023 r.
Wykres 1: Zmiana implikowanego rynkowo prawdopodobieństwa wrześniowej podwyżki stóp procentowych Fedu (2025 - 2026)
 Źródło: XTB Research, 16.09.2026
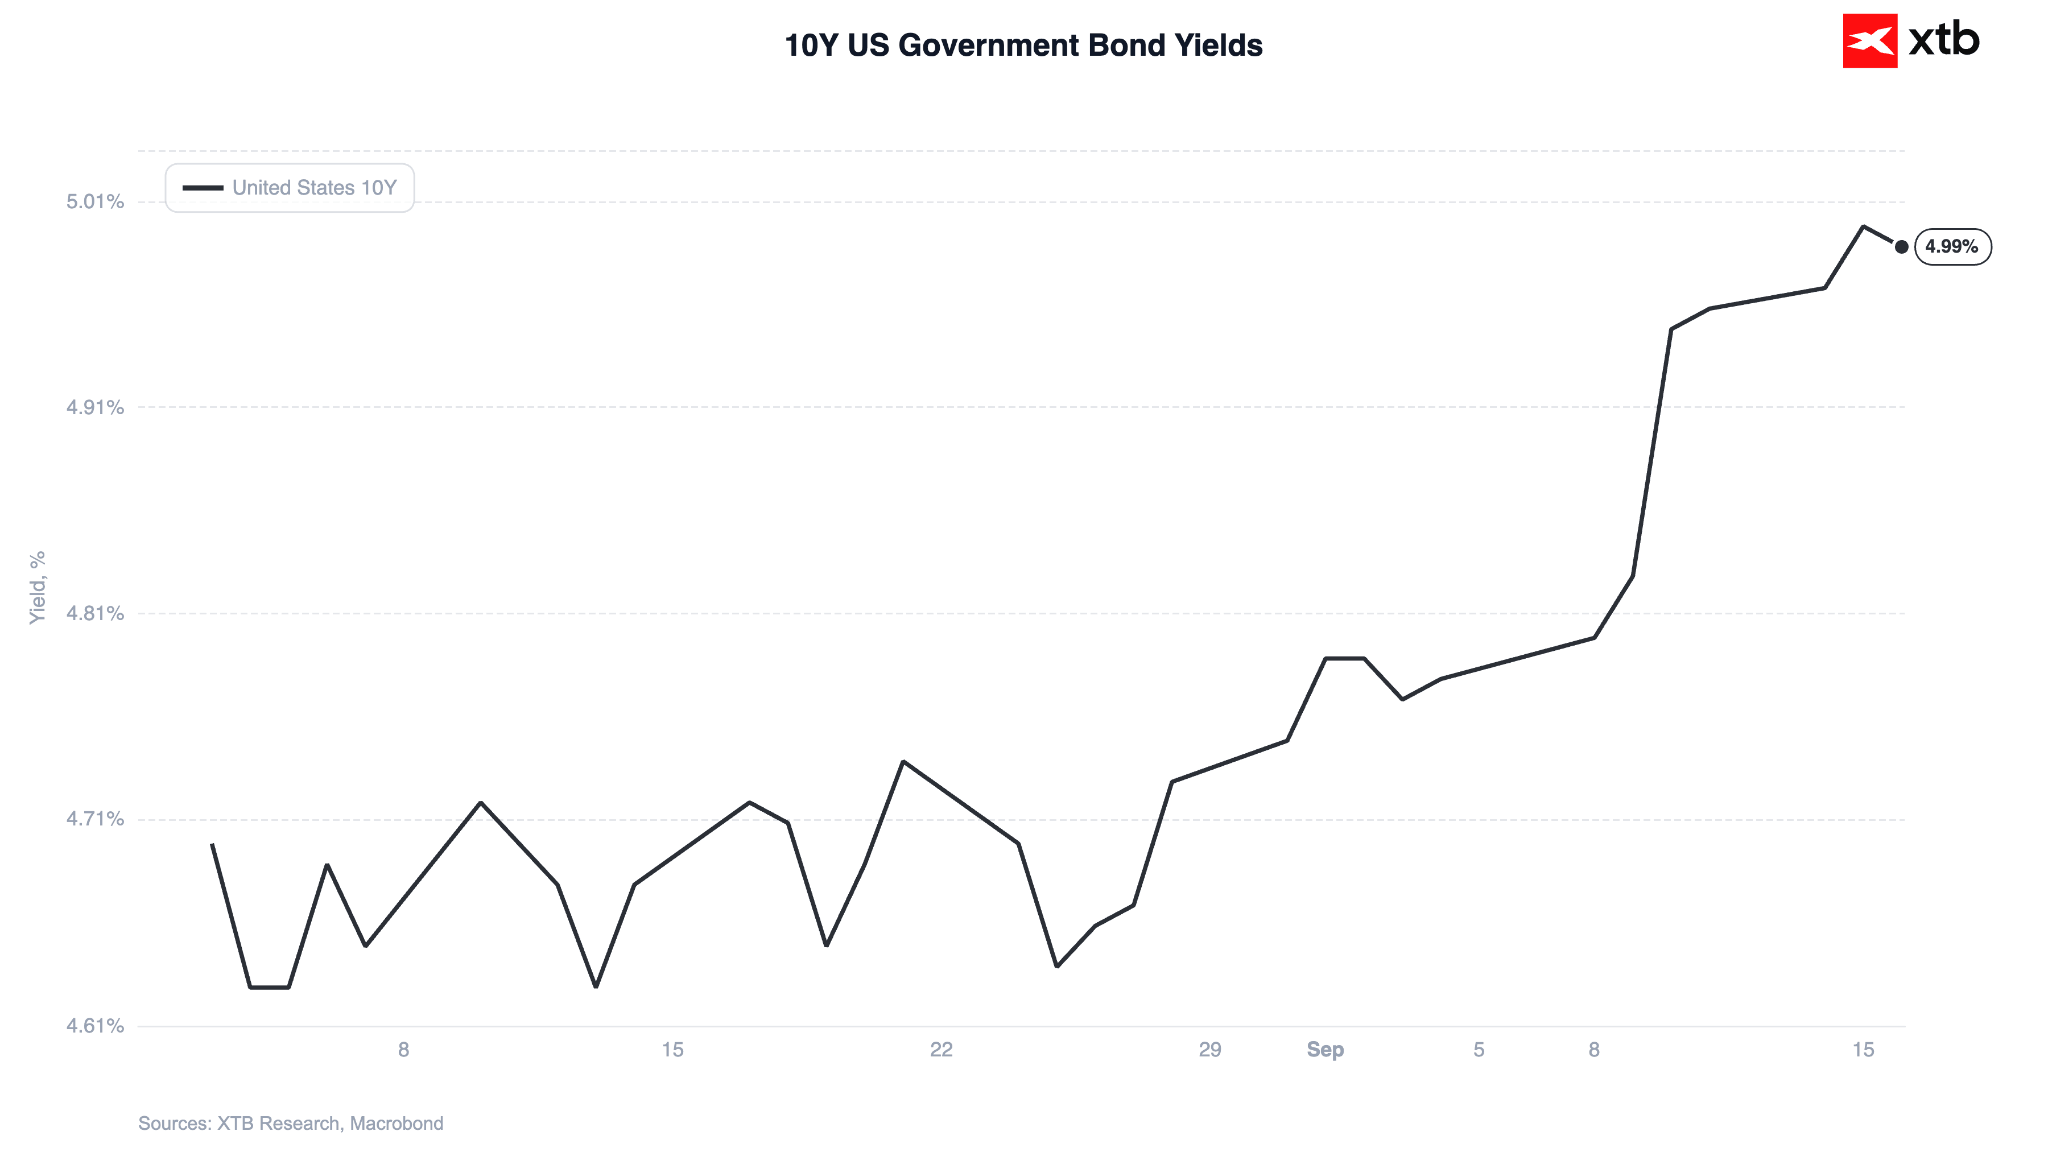
Pauzę rynki mogłyby potraktować jako ulegnięcie Fedu pod presją ze strony Donalda Trumpa (tzn. brak niezależności najważniejszej dla globalnego rynku finansowego instytucji). Skutkowałoby to dalszym wzrostem rentowności długoterminowych obligacji (a przypomnijmy, że 10-latki sięgnęły dziś najwyższego poziomu od 2007 r.) oraz powrotem debasement trade, czyli strategii polegającej na ucieczce od tradycyjnych walut fiducjarnych w stronę twardych aktywów o ograniczonej podaży – m.in. metali szlachetnych oraz Bitcoina.
Wykres 2: Rentowności 10-letnich obligacji skarbowych USA (08.2026 - 09.2026)
 Źródło: XTB Research, 16.09.2026
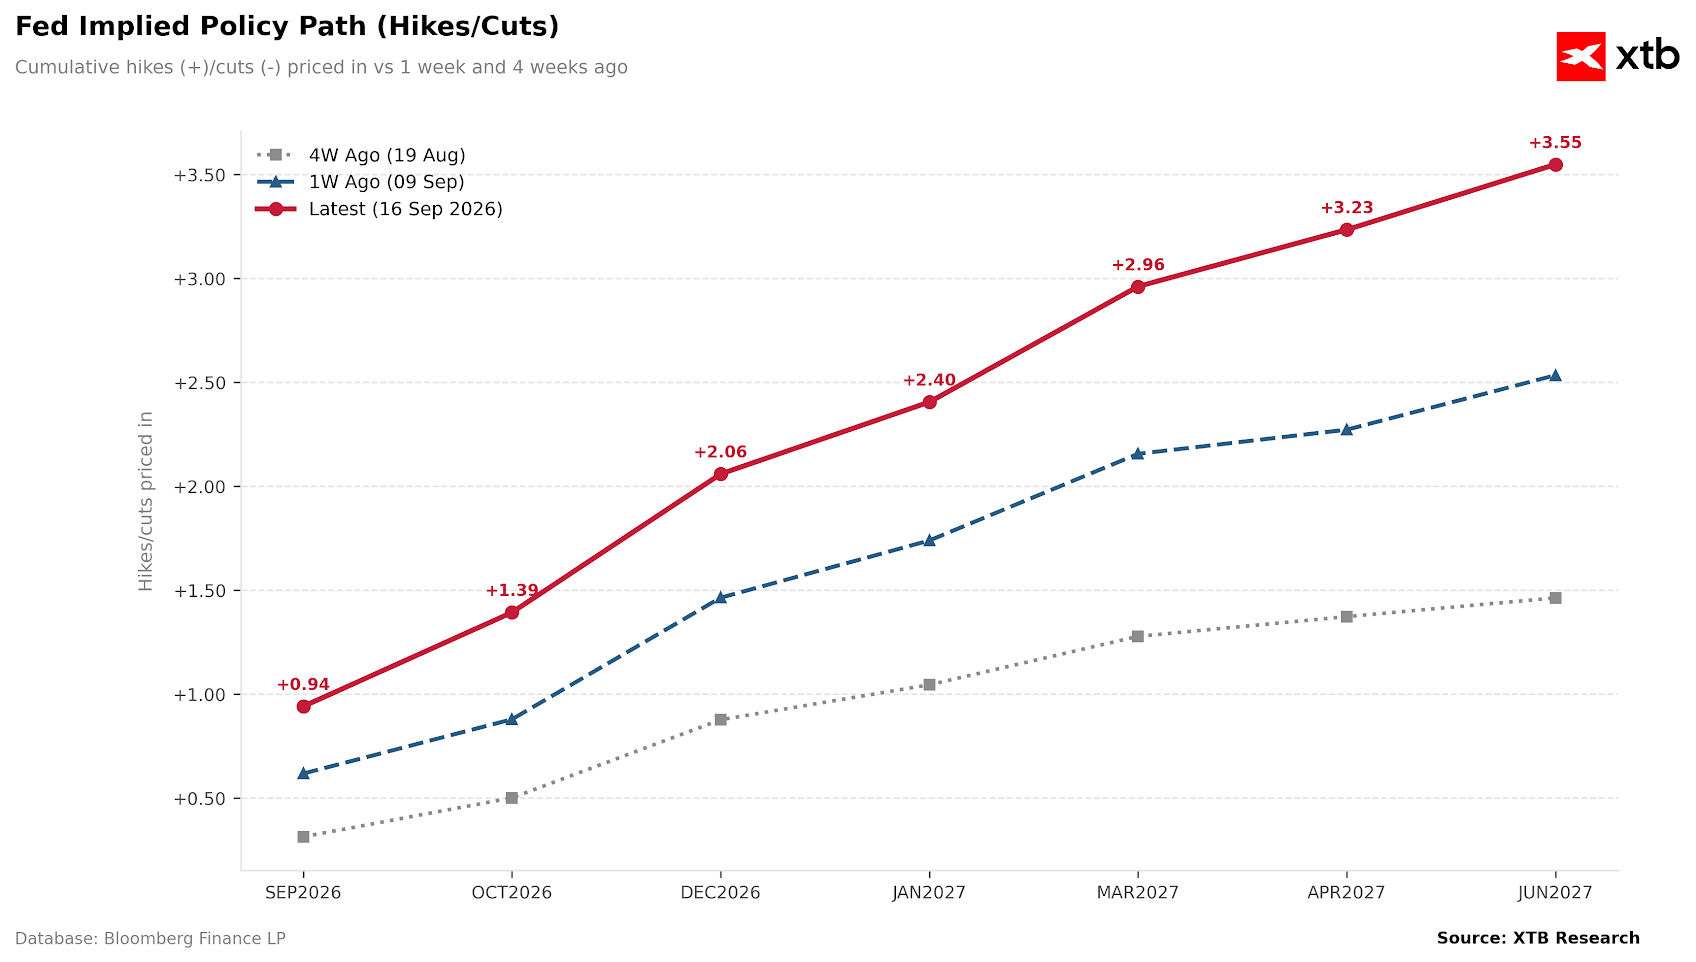
Podniesienie stóp nie musi jednak oznaczać aprecjacji amerykańskiej waluty. Z racji na fakt, że takowy ruch jest niemal w pełni wyceniony, potrzebna jest dodatkowo względnie jastrzębia i – co najważniejsze – wiarygodna narracja. Jeżeli Warsh – podobnie jak w lipcu – nie przekona rynków, zakłady za kolejnymi podwyżkami mogą spaść, wywierając presję na amerykańskiej walucie.
Wykres 3: Implikowana rynkowo ścieżka stóp procentowych Fedu (2026 - 2027)
 Źródło: XTB Research, 16.09.2026
Wydaje się to w zresztą w względnie prawdopodobne. Jastrzębi repricing, który obserwowaliśmy w ostatnim czasie był w naszej opinii zbyt intensywny. Nie oczekujemy aby rynkowy scenariusz bazowy – czyli cztery podwyżki ze strony Fedu przed końcem pierwszej połowy 2027 r. – rzeczywiście się zmaterializował. Wycofanie części zakładów za podwyżkami nie stanowiłoby dla dolara oczywiście dobrej informacji.
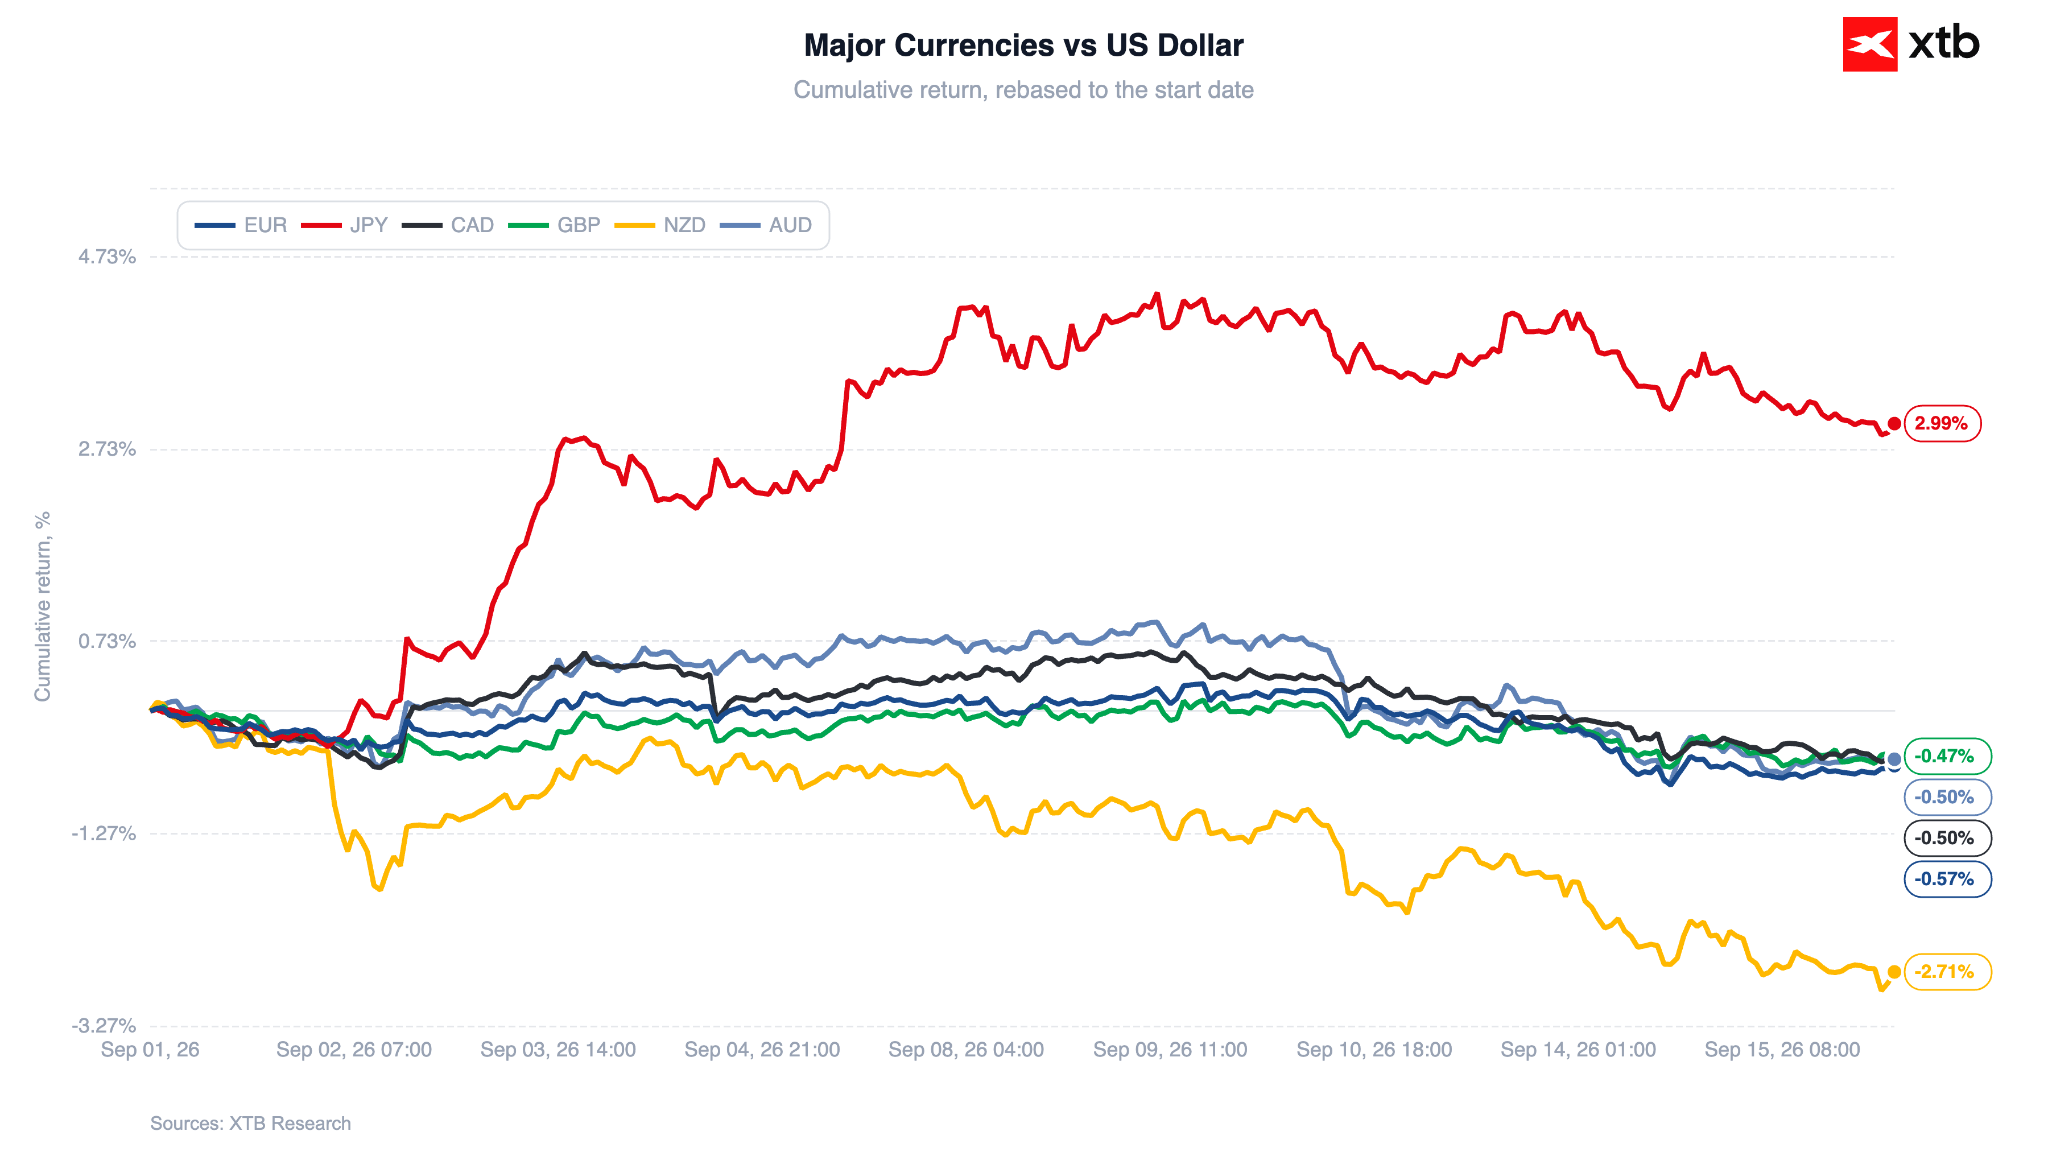
Wykres 4: Notowania głównych walut względem dolara (09.2026)
 Źródło: XTB Research, 16.09.2026
🌏 Najważniejsze publikacje makroekonomiczne
Wtorek
Niemcy
- Wskaźnik nastrojów ekonomicznych ZEW dla Niemiec wzrósł we wrześniu do 34,7 pkt (nieco poniżej konsensusu).
- Wyraźnie poprawiła się za to ocena bieżącej sytuacji gospodarczej – subindeks Current Situation wzrósł do -47,1 z -61,1 w sierpniu, przebijając prognozy.
Środa
Wielka Brytania
- Brytyjska inflacja CPI przyspieszyła w sierpniu do 3,1% r/r, powyżej lipcowych 2,9%, potwierdzając trend narastającej presji cenowej związanej z konfliktem na Bliskim Wschodzie.
- Głównym motorem wzrostu – co nie stanowi zaskoczenia – były gwałtownie rosnące ceny ropy i paliw.
- Dodatkowo do wzrostu przyczyniły się wyższe ceny biletów lotniczych, zwłaszcza na trasach długodystansowych (które także w dużej mierze podbite zostały przez rzeczone ceny paliw)
- Mimo przyspieszenia inflacji rynek nie oczekuje, podwyżki stóp na jutrzejszym posiedzeniu Bank Anglii. My także nie spodziewamy się takiego ruchu.
Szwecja
- Stopa bezrobocia w Szwecji wzrosła w sierpniu do 8,5%, znacząco powyżej konsensusu zakładającego 8,2% i wyraźnie powyżej lipcowych 7,8% – najniższego poziomu od listopada 2024 r.
- Warto jednak zaznaczyć, że sierpniowy skok trzeba czytać w kontekście silnie wahliwych odczytów z ostatnich miesięcy – bezrobocie sięgało 9,9% w czerwcu i 9,4% w maju.
📆 Kalendarz makroekonomiczny
Środa
- Strefa euro: Wzrost płac w Q2
- Godzina: 11:00
- Poprzedni odczyt: 3,4%
- Polska: Inflacja bazowa w sierpniu
- Godzina: 14:00
- Konsensus: 3,2%
- Poprzedni odczyt: 3,1%
- USA: Sprzedaż detaliczna w sierpniu
- Godzina: 14:30
- Poprzedni odczyt: 5%
- USA: GDPNow za Q3
- Godzina: 17:30
- Konsensus: 4,4%
- Poprzedni odczyt: 4,4%
- USA: Decyzja ws. stóp procentowych
- Godzina: 20:00
- Konsensus: 4%
- Poprzedni odczyt: 3,75%
- USA: Konferencja Kevina Warsha
- Godzina: 20:30
- Brazylia: Decyzja ws. stóp procentowych
- Godzina: 23:30
- Konsensus: 13,75%
- Poprzedni odczyt: 14%
Czwartek
- Nowa Zelandia: Dynamika PKB w Q2
- Godzina: 0:45
- Konsensus: 2,3%
- Poprzedni odczyt: 1,5%
- Strefa euro: Przemówienie Philipa Lane’a
- Godzina: 9:00
🗂️ Publikacje wyników spółek
- Zena Tech ($ZENA.US) – przed otwarciem giełdy (BMO)
3 rynki, na które warto zwrócić uwagę
- USDIDX: Podniesienie stóp nie musi jednak oznaczać aprecjacji amerykańskiej waluty. Z racji na fakt, że takowy ruch jest niemal w pełni wyceniony, potrzebna jest dodatkowo względnie jastrzębia i – co najważniejsze – wiarygodna narracja. Jeżeli Warsh – podobnie jak w lipcu – nie przekona rynków, zakłady za kolejnymi podwyżkami mogą spaść, wywierając presję na amerykańskiej walucie.
- GOLD: Potencjalną pauzę rynki mogłyby potraktować jako ulegnięcie Fedu pod presją ze strony Donalda Trumpa (tzn. brak niezależności najważniejszej dla globalnego rynku finansowego instytucji). Mogłoby to skurkować powrotem debasement trade, czyli strategii polegającej na ucieczce od tradycyjnych walut fiducjarnych w stronę twardych aktywów o ograniczonej podaży – m.in. metali szlachetnych oraz Bitcoina.
- OIL: Rynek ropy pozostaje rozdarty między fizycznymi ograniczeniami podaży (przestój rurociągu, ryzyko dalszych ataków) a realizacją zysków po dynamicznym wzroście.



Poranna odprawa: Rynek poszukuje równowagi przed decyzją Fedu (16.09.2026)



Czy Trump odwiedzie Fed od podwyżki? [Raport przed FOMC]

Huti i Cieśnina Bab al-Mandeb: kolejne puzzle w układance drogiej ropy
🟡⬇️Złoto traci przed decyzją Fed
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.