


Choć poniedziałek za sprawą rosnących cen ropy i apelu liderów AI przyniósł na rynku małe trzęsienie ziemi, to w zakresie makroekonomicznym działo się raczej niewiele. Uwaga skoncentrowała się na danych inflacyjnych z Kanady. We wtorek weszliśmy z odczytami z Chin oraz Wielkiej Brytanii, który przykuły znacznie większą uwagę.
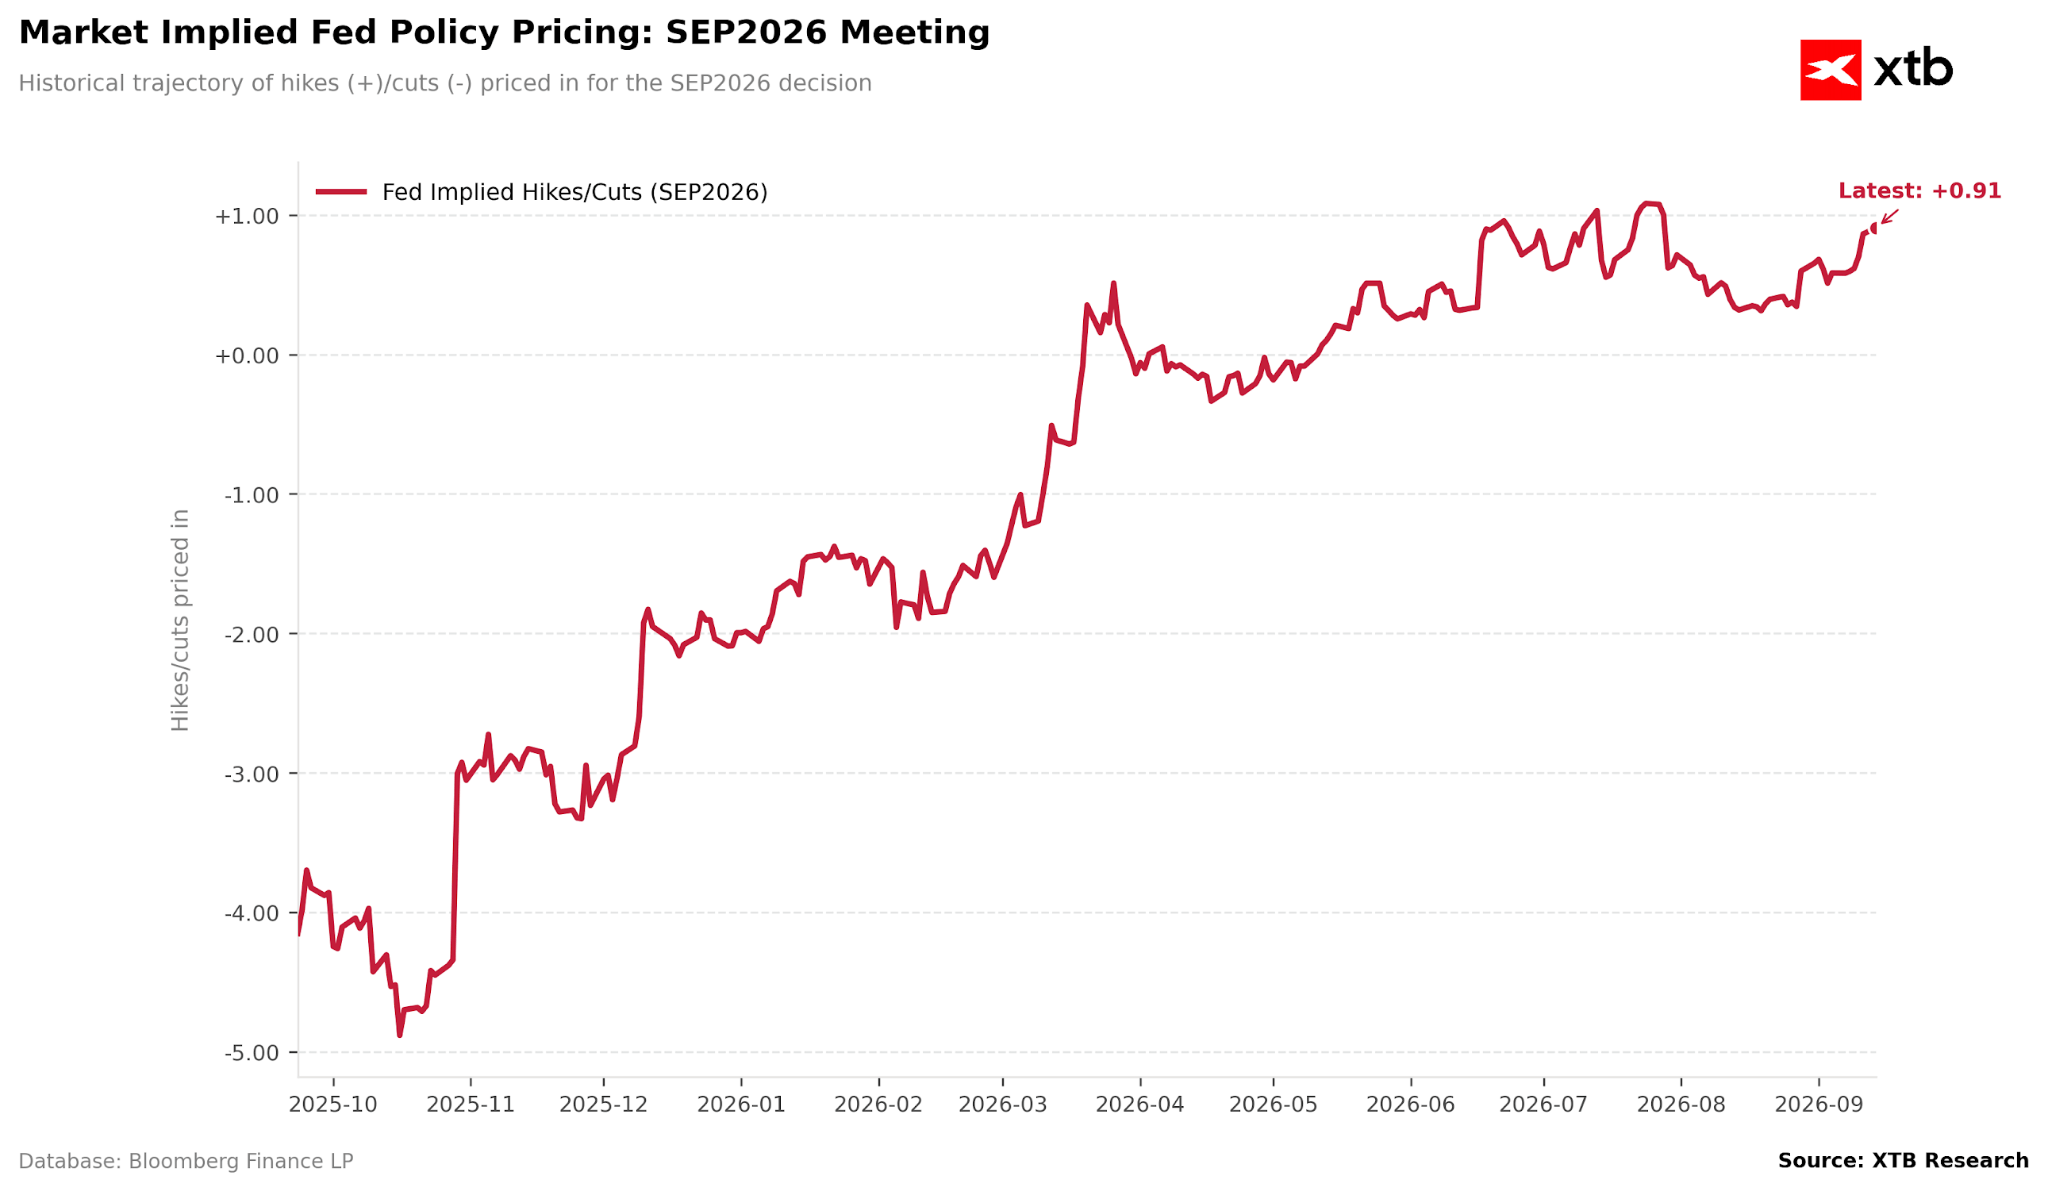
Inwestorzy wyczekują jednak przede wszystkim środowej decyzji Rezerwy Federalnej. Wiele wskazuje na to, że w środę o godz. 20:00 ogłosi ona pierwszą od lipca 2023 r. podwyżkę stóp procentowych.
Przez długi czas powątpiewać można było czy komitet rzeczywiście zdecyduje się na taki ruch, zwłaszcza biorąc pod uwagę mało wiarygodną komunikację nowego prezesa, Kevina Warsha. Obecnie rynki wyceniają go jednak w ponad 90%.
Wykres 1: Zmiana implikowanego rynkowo prawdopodobieństwa wrześniowej podwyżki stóp procentowych Fedu (2025 - 2026)
 Źródło: XTB Research, 15.09.2026
Pauzę mogłyby potraktować jako ulegnięcie Fedu pod presją ze strony Donalda Trumpa, który od pewnego czasu bardzo wokalnie prezentuje swoją preferencję niższych stóp. Skutkowałoby to najpewniej dalszym wzrostem rentowności długoterminowych obligacji oraz powrotem debasement trade, czyli strategii polegającej na ucieczce od tradycyjnych walut fiducjarnych w stronę twardych aktywów o ograniczonej podaży – m.in. metali szlachetnych oraz Bitcoina. Nie byłaby to z pewnością pozytywna informacja dla dolara za którym względnie udany okres.
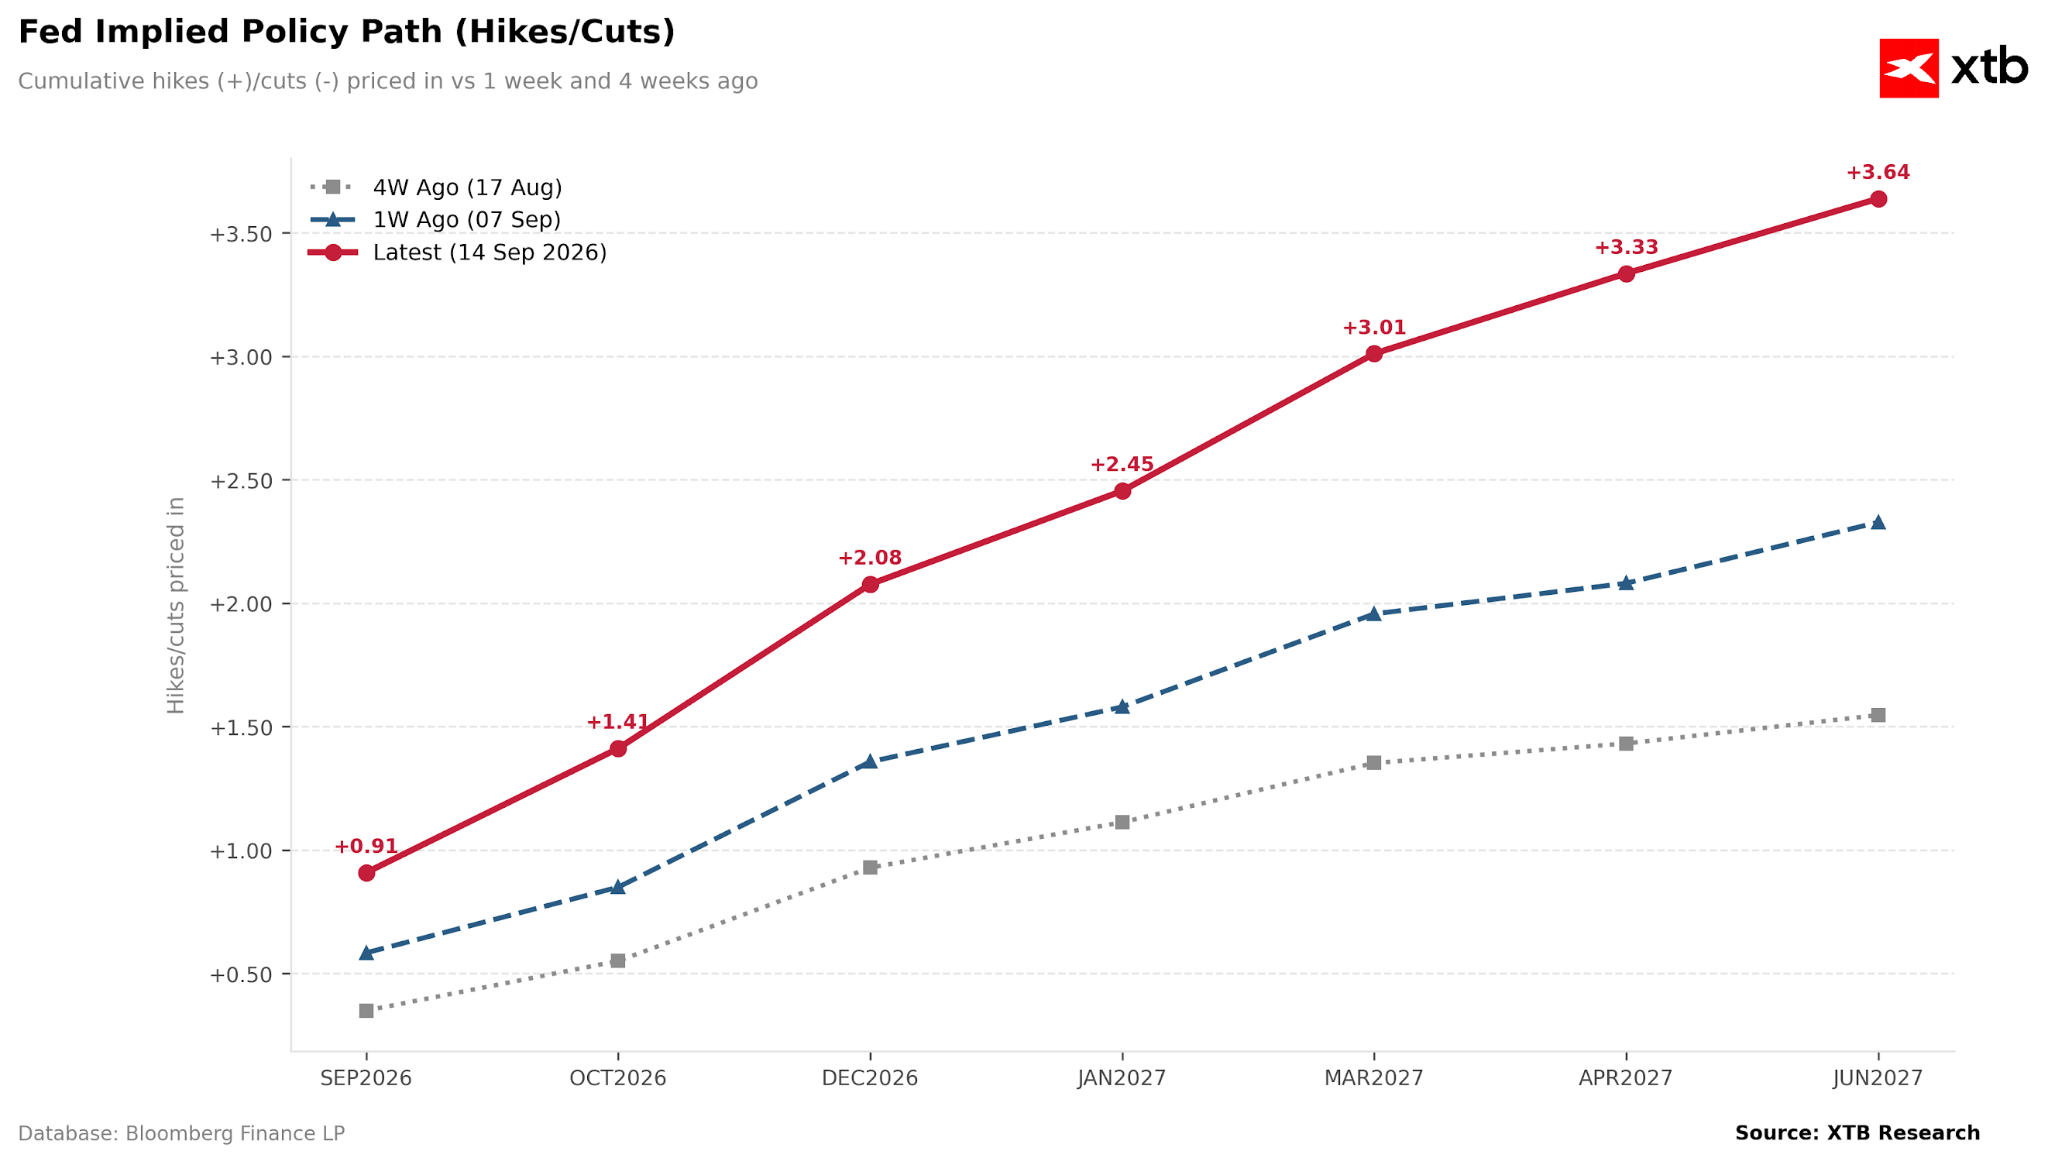
Podniesienie stóp nie musi jednak oznaczać aprecjacji amerykańskiej waluty. Z racji na fakt, że takowy ruch jest niemal w pełni wyceniony, potrzebna jest dodatkowo względnie jastrzębia i – co najważniejsze – wiarygodna narracja. Jeżeli Warsh znów nie przekona rynków, zakłady za kolejnymi podwyżkami mogą spaść, wywierając presję na amerykańskiej walucie
Wykres 2: Implikowana rynkowo ścieżka stóp procentowych Fedu (2026 - 2027)
 Źródło: XTB Research, 15.09.2026
Co przemawia za podwyżką?
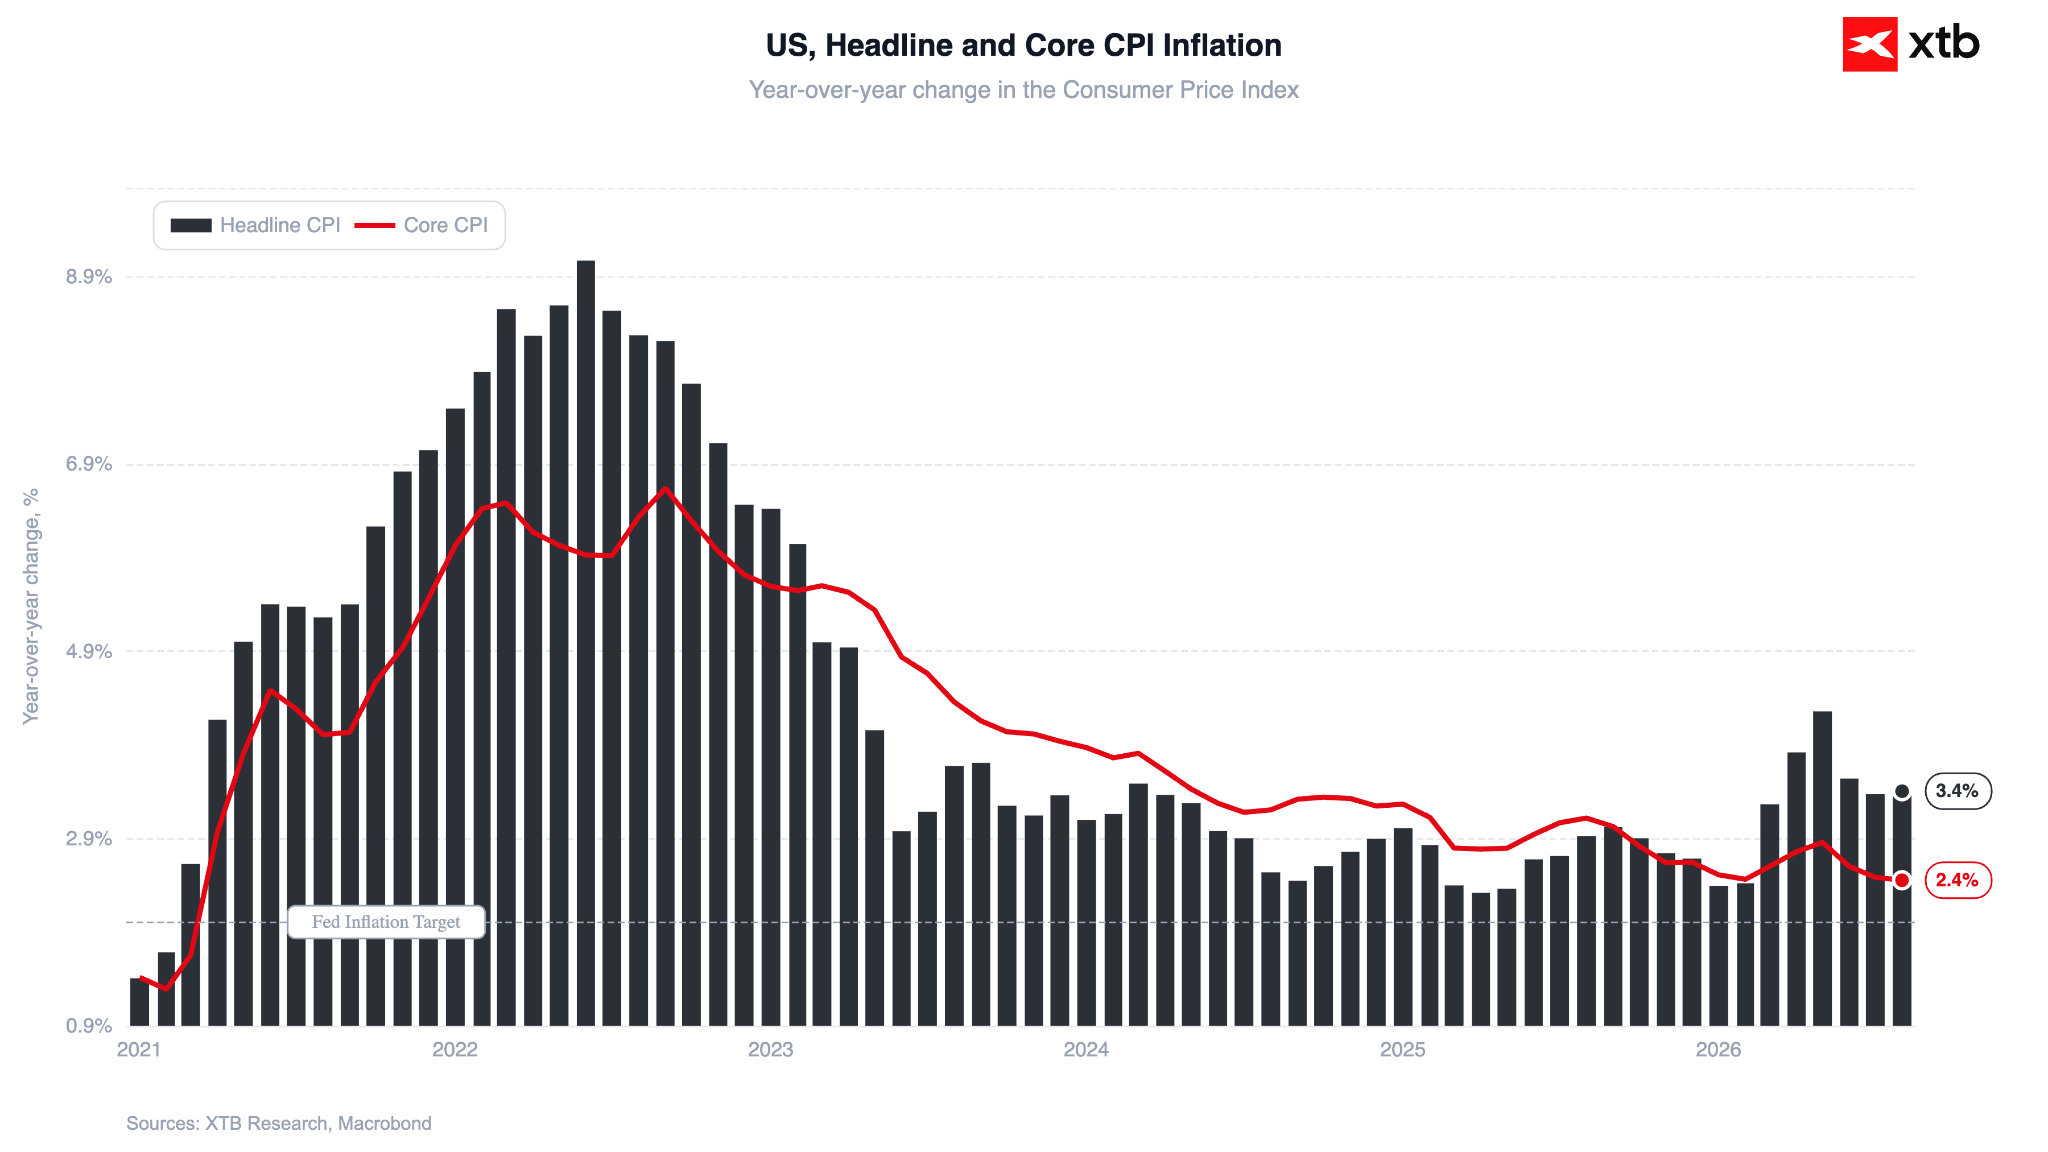
Same wskaźniki inflacyjne za sierpień nie zaskoczyły w ujęciu rocznym, wskazując na wciąż niewysoką bazową presję inflacyjną (2,4% r/r po wyłączeniu najbardziej zmiennych cen energii oraz żywności). W skali miesiąca zobaczyliśmy pewne przyspieszenie (do 0,3%), co rynki uznały za pewne źródło niepokoju. Decydentów FOMC trapić może jednak przede wszystkim inflacja w sektorze usług (3,1%), która napędzana może być przez coraz bardziej dynamiczny wzrost płac. Atlanta Fed Wage Growth Tracker wzrósł w sierpniu do 4,1%, najwyższego poziomu od października 2025 r. (natomiast – aby przedstawić pełen obraz sytuacji – to wciąż niespełna 1% w ujęciu realnym).
Wykres 3: Inflacja CPI w Stanach Zjednoczonych (2026 - 2027)
 Źródło: XTB Research, 15.09.2026
Christopher Waller akcentował tydzień wcześniej, że sierpniowy odczyt może zadecydować o finalnej decyzji komitetu, przechylając szalę w jedną bądź drugą stronę. Dane nie dały nam ostatecznej odpowiedzi, rynki odebrały je jednak jako zapowiedź jastrzębiego zwrotu.
🌏 Najważniejsze publikacje makroekonomiczne
Poniedziałek
Kanada
- Inflacja CPI utrzymała się w sierpniu na poziomie 3,0% r/r, zgodnie z konsensusem i bez zmian względem lipca. Bazowy wskaźnik był znacznie niższy (2,4% r/r). Ceny paliw wzrosły aż o 22,8% w ujęciu rocznym.
- Warto przypomnieć, że na początku miesiąca Bank Kanady utrzymał stopy procentowe bez zmian po raz siódmy z rzędu.
Wtorek
Wielka Brytania
- Stopa bezrobocia ILO utrzymała się na poziomie 4,9%, poniżej konsensusu zakładającego 5,0%.
- Dynamika płac (wraz z bonusami) wzrosła o 3,9% (zgodnie z oczekiwaniami), po wcześniejszej rewizji poprzedniego odczytu w górę do 4,2% z 4,1%. Wzrost płac bez bonusów pozostał na poziomie 3,5%.
- Liczba wniosków o zasiłek dla bezrobotnych wzrosła o 27,8 tys, znacznie powyżej oczekiwanego poziomu (+8,3 tys.).
- Reakcja funta była bardzo stonowana – GBPEUR spadł o mniej niż 0,1%.
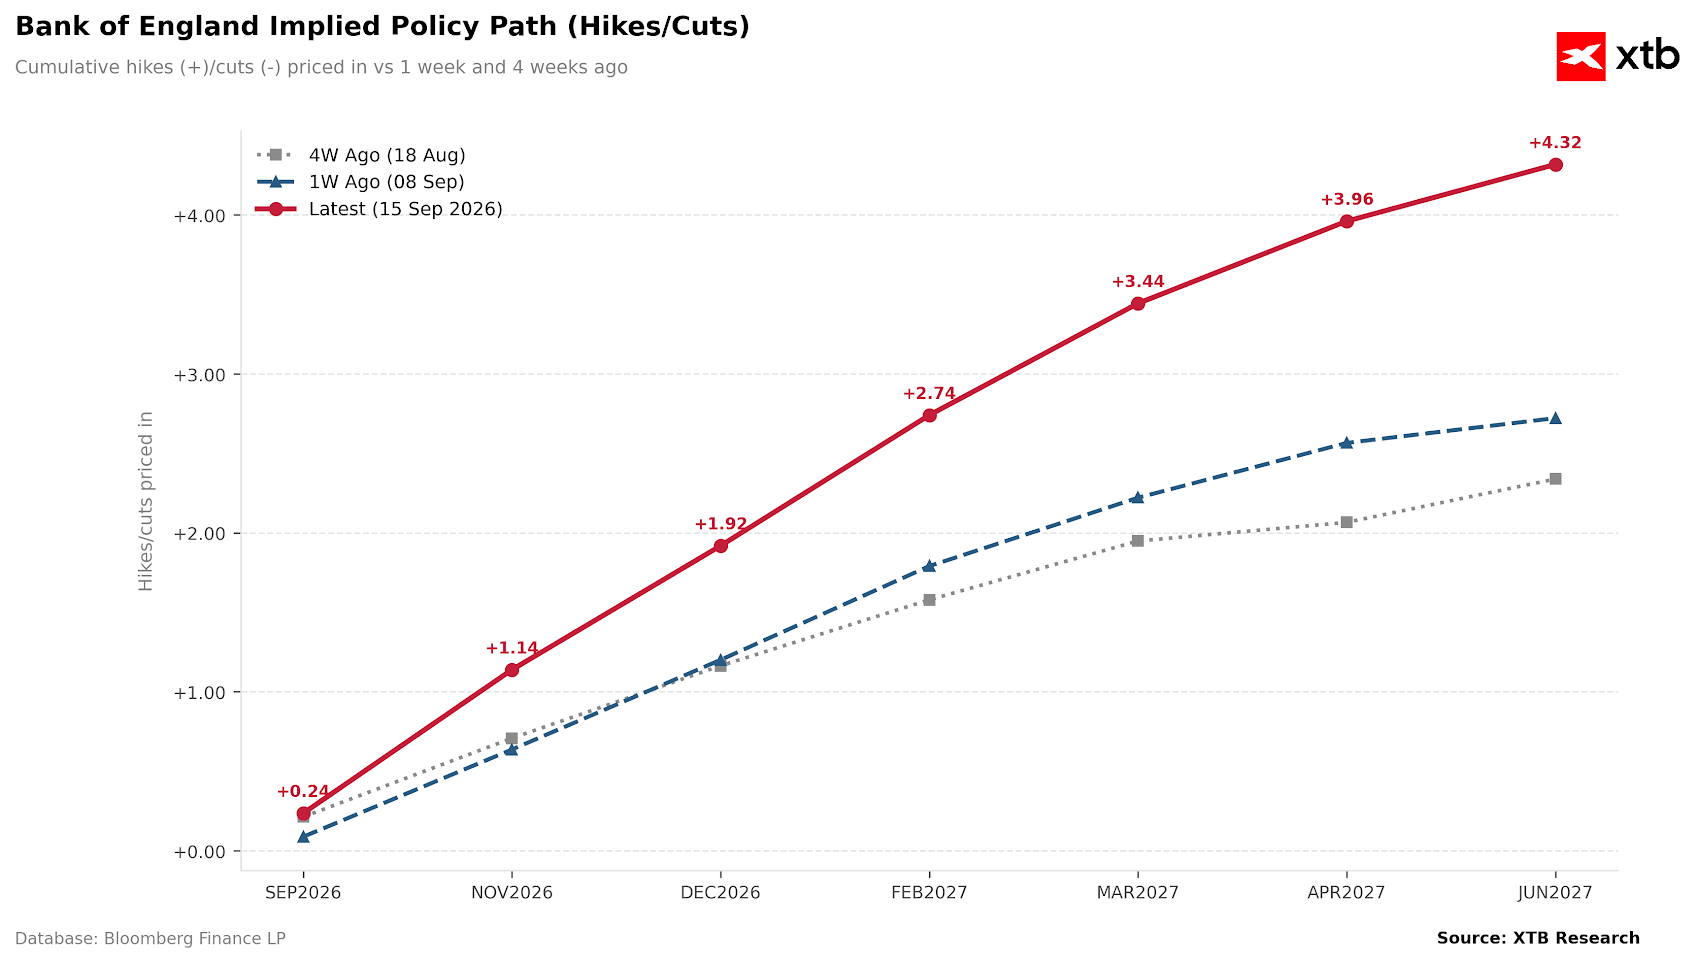
- Rynek wycenia obecnie ok. jedną czwartą szans na podwyżkę stóp przez BoE, spodziewając się ruchów w górę w listopadzie i grudniu.
Wykres 4: Implikowana rynkowo ścieżka stóp procentowych BoE (2026 - 2027)
 Źródło: XTB Research, 15.09.2026
Chiny
- Produkcja przemysłowa przyspieszyła w sierpniu do 5,2% r/r (z 4,5% w lipcu), napędzana m.in. eksportem związanym z globalną rozbudową infrastruktury pod AI.
- Sprzedaż detaliczna zwolniła do 0,4% r/r (poniżej oczekiwanych 0,8%), inwestycje w środki trwałe spadły o 7,2% narastająco, a miejska stopa bezrobocia wzrosła niespodziewanie do 5,3%.
- Największym obciążeniem konsumpcji pozostaje zapaść sprzedaży samochodów (-18,5% r/r) po wygaszeniu dopłat.
- PBOC umacnia dziś fixing juana piąty dzień z rzędu (do 6,7670/USD), ograniczając zmienność przed szczytem Xi-Trump zaplanowanym na 24 września. Jest to najdłuższa taka seria od grudnia 2025 r.
📆 Kalendarz makroekonomiczny
Wtorek
- Polska: Inflacja CPI w sierpniu (rewizja)
- Godzina: 09:30
- Wstępny odczyt: 3,4%
- Niemcy: Indeks ZEW za wrzesień
- Godzina: 11:00
- Konsensus: 39,8
- Poprzedni odczyt: 34,2
Środa
- Wielka Brytania: Inflacja CPI za sierpień
- Godzina: 8:00
- Konsensus: 3,1%
- Poprzedni odczyt: 2,9%
🗂️ Publikacje wyników spółek
Brak istotnych publikacji.
3 rynki, na które warto zwrócić uwagę
- OIL: Ropa Brent przebiła 107 USD za baryłkę po zamknięciu przez Arabię Saudyjską rurociągu East-West, który był obejściem dla zakłóceń w Cieśninie Ormuz. Amerykański sekretarz energii zapowiada szybki powrót infrastruktury do pracy, ale AP donosi o możliwym kilkutygodniowym przestoju.
- TNOTE: Rentowność 10-letnich obligacji przebiła 5%, sięgając najwyższego poziomu od 2007 r. Wzrost napędzany jest rosnącymi cenami energii i zadłużeniem – zarówno w sektorze państwowym, jak i prywatnym.
- GBPUSD: Funt pozostaje pod presją mimo zaskakująco niskiej stopy bezrobocia – rynek skupia się na rosnących wnioskach o zasiłek dla bezrobotnych oraz jutrzejszej publikacji CPI, która wraz z czwartkową decyzją BoE zadecyduje o dalszym kierunku pary.



Poranna odprawa: Brent po 107$, wyprzedaż AI (15.09.2026)


Przegląd walutowy: Czy Fed zatrzęsie rynkiem? (14.09.2026)



US OPEN: AI hamuje, ropa rośnie, rynki spadają

Komentarz walutowy: Ropa po 108 USD budzi demony inflacji. Złoty pod presją geopolityki
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.