

- Inwestorzy czekają na kluczowy raport o inflacji CPI z USA, który zdeterminuje przyszłe decyzje Rezerwy Federalnej.
- Nadwyżka handlowa Chin spadła w październiku do 105,3 mld USD z powodu zmian cen surowców i popytu importowego.
- Wydatki japońskich gospodarstw domowych tąpnęły we wrześniu o 6,8% r/r, potwierdzając kruchą kondycję tamtejszych konsumentów.
- Napięcia na Bliskim Wschodzie oraz Morzu Czarnym tworzą silną premię geopolityczną dla cen ropy naftowej.
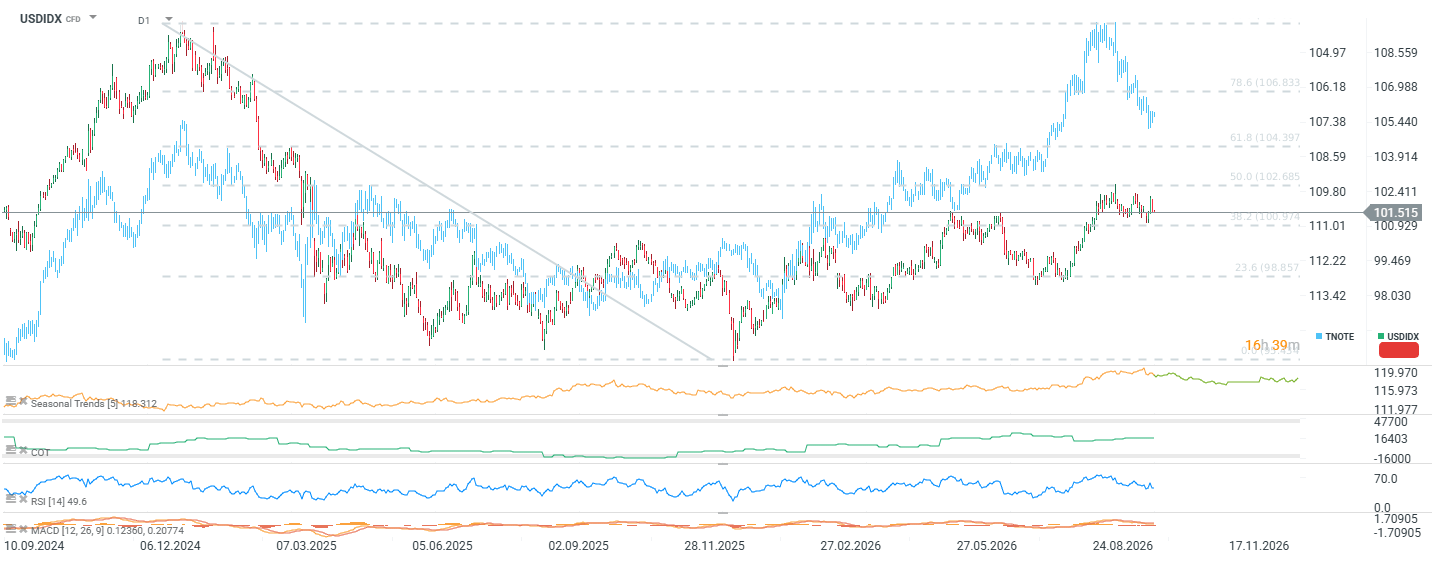
- Indeks dolara konsoliduje w strefie 100,97 – 102,69 pkt, a wskaźniki momentum pozostają neutralne.

- Inwestorzy czekają na kluczowy raport o inflacji CPI z USA, który zdeterminuje przyszłe decyzje Rezerwy Federalnej.
- Nadwyżka handlowa Chin spadła w październiku do 105,3 mld USD z powodu zmian cen surowców i popytu importowego.
- Wydatki japońskich gospodarstw domowych tąpnęły we wrześniu o 6,8% r/r, potwierdzając kruchą kondycję tamtejszych konsumentów.
- Napięcia na Bliskim Wschodzie oraz Morzu Czarnym tworzą silną premię geopolityczną dla cen ropy naftowej.
- Indeks dolara konsoliduje w strefie 100,97 – 102,69 pkt, a wskaźniki momentum pozostają neutralne.
Sesja upływa pod znakiem oczekiwania na kluczowy raport o inflacji CPI w Stanach Zjednoczonych, który zdeterminuje dalszą ścieżkę stóp procentowych Rezerwy Federalnej. Choć grudniowa podwyżka wydaje się być pewna, to jednak w przypadku braku większej presji ze strony inflacji, kolejne mogą nie być już potrzebne.
Nastroje na rynkach pozostają ostrożne z uwagi na rosnące ryzyka geopolityczne na Bliskim Wschodzie (przechwycone ataki rakietowe i dronowe na Arabię Saudyjską oraz ewakuacja amerykańskich maszyn z brytyjskich baz) oraz na Morzu Czarnym. Z drugiej strony wczorajsze odbicie na Wall Street oraz mocne spadki cen ropy pokazują, że rynek może przechodzić z okresu paniki do euforii.
Z rynków spłynęła już seria mieszanych odczytów z Azji: japońskie wydatki gospodarstw domowych załamały się o -6,8% r/r wobec prognozy -3,1% r/r, bilans płatniczy Japonii okazał się znacznie niższy od oczekiwań (1,82 bln JPY vs 2,81 bln JPY), a sentyment konsumentów i biznesu w Australii pozostaje w głębokiej defensywie. Chiny zaraportowały niższą od konsensusu nadwyżkę handlową (105,3 mld USD vs 126,5 mld USD), choć sam wzrost eksportu utrzymał się na solidnym poziomie. Popołudnie zdominuje odczyt inflacji konsumenckiej (CPI) z USA o godzinie 14:30 oraz liczne wystąpienia członków FOMC i BoE.
Najwazniejsze publikacje z sesji azjatyckiej
- Chiny: Nadwyżka bilansu handlowego w ujęciu dolarowym spadła w październiku do 105,3 mld USD (konsensus: 126,5 mld USD; poprzednio: 133,5 mld USD), a w juanach do 713 mld CNY (prognoza: 855 mld CNY). Mimo dynamicznego eksportu, ogólne saldo handlowe wyraźnie wyhamowało pod wpływem zmian cen surowców i popytu importowego.
- Japonia: Wydatki gospodarstw domowych tąpnęły we wrześniu aż o -6,8% r/r przy prognozie spadku o -3,1% r/r (poprzednio: -3,1% r/r), potwierdzając wciąż kruchą kondycję japońskiego konsumenta. Nadwyżka na rachunku bieżącym skurczyła się do 1,82 bln JPY (oczekiwano 2,81 bln JPY).
- Japonia: Wskaźnik nastrojów obserwatorów gospodarki (Economy Watchers) spadł do 46,1 pkt (konsensus: 47,1 pkt; poprzednio: 47,0 pkt). Akcja kredytowa banków wzrosła o 5,2% r/r (poniżej prognozowanych 5,4% r/r).
- Australia: Wskaźnik nastrojów konsumentów według Westpac poprawił się nieznacznie do -2,7% m/m (poprzednio: -4,7% m/m), jednak zaufanie biznesu wg NAB uległo dalszemu pogorszeniu, spadając do poziomu -15 pkt (poprzednio: -14 pkt).
- Wielka Brytania: Monitor sprzedaży detalicznej BRC wzrósł o 1,1% r/r, plasując się minimalnie poniżej konsensusu rynkowego na poziomie 1,2% r/r (poprzednio: 1,0% r/r).
Kalendarz makroekonomiczny
- 09:30 Wielka Brytania - Wystąpienie członkini MPC (Sarah Breeden)
- 10:00 USA - Wystąpienie członka zarządu FOMC (Christopher Waller)
- 12:00 USA - Indeks optymizmu małych firm NFIB. Konsensus: 98,0 pkt. Poprzedni odczyt: 97,9 pkt.
- 13:30 Wielka Brytania - Wystąpienie wicegubernatorki BoE (Clare Lombardelli)
- 14:15 USA - Tygodniowa zmiana zatrudnienia ADP
- 14:30 USA - Bazowy wskaźnik CPI m/m. Konsensus: 0,2%. Poprzedni odczyt: 0,3%.
- 14:30 USA - Wskaźnik cen towarów i usług konsumpcyjnych (CPI) m/m. Konsensus: 0,3%. Poprzedni odczyt: 0,6%.
- 16:50 USA - Wystąpienie przewodniczącej Fed z Dallas (Lorie Logan)
- 19:01 USA - Aukcja 10-letnich obligacji skarbowych. Poprzedni odczyt: rentowność 5,30%, bid-to-cover 2,8.
- 19:30 Kanada - Podsumowanie obrad Banku Kanady (BOC)
- 19:30 Wielka Brytania - Wystąpienie głównego ekonomisty BoE (Huw Pill)
- 19:30 USA - Wystąpienie przewodniczącego Fed z Kansas City (Jeffrey Schmid)
- 21:30 USA - Wystąpienie członkini zarządu FOMC (Michelle Bowman)
- 22:30 USA - Tygodniowy raport API o zapasach ropy naftowej
- W trakcie dnia: Chiny - Podaż pieniądza M2 r/r. Konsensus: 7,2%. Poprzedni odczyt: 7,2%.
- W trakcie dnia: Chiny - Nowe kredyty w juanach. Konsensus: 80 mld CNY. Poprzedni odczyt: 1080 mld CNY.
- Cały dzień Global - Spotkania państw grupy G7 (Dzień 2)
Wyniki finansowe spolek
- Petroleo Brasileiro S.A. - Petrobras (PBR) — po sesji, prognoza EPS: 1,38 USD; kluczowy barometr zyskowności globalnego sektora naftowego na rynkach wschodzących oraz polityki dywidendowej.
- Vodafone Group Plc (VOD) — przed sesją, brak oficjalnej prognozy EPS; wskaźnik kondycji europejskiego sektora telekomunikacyjnego oraz postępów w restrukturyzacji aktywów.
- Ecopetrol S.A. (EC) — po sesji, prognoza EPS: 0,62 USD; reprezentant latynoamerykańskiego sektora wydobywczego w otoczeniu rosnącej niepewności cen ropy.
- Venture Global, Inc. (VG) — przed sesją, prognoza EPS: 0,50 USD; kluczowy podmiot w segmencie eksportu amerykańskiego gazu skroplonego (LNG) do Europy i Azji.
- CoreWeave, Inc. (CRWV) — po sesji, prognoza EPS: -1,45 USD; kluczowy reprezentant infrastruktury chmurowej dedykowanej sztucznej inteligencji (AI).
- On Holding AG (ONON) — przed sesją, prognoza EPS: 0,42 USD; miernik odporności konsumenta dóbr luksusowych i segmentu sportowego na globalną presję inflacyjną.
- Telefonica Brasil S.A. (VIV) — po sesji, prognoza EPS: 0,24 USD; barometr popytu telekomunikacyjnego na największym rynku Ameryki Łacińskiej.
- Embraer S.A. (EMBJ) — przed sesją, prognoza EPS: 0,87 USD; wgląd w portfel zamówień i popyt na samoloty regionalne.
Rynki do obserwacji
- USD (Dolar amerykański / DXY) — Publikacja bazowego i głównego odczytu CPI o 14:30 będzie głównym impulsem sesji; niższy odczyt umocni oczekiwania na obniżki stóp przez Fed, osłabiając dolara, podczas gdy ewentualne zaskoczenie w górę wywoła dynamiczny rajd amerykańskiej waluty.
- Ropa naftowa (WTI / Brent) — Napięcia militarne na Bliskim Wschodzie (ataki dronowe w Arabii Saudyjskiej) oraz uderzenie w tankowiec na Morzu Czarnym tworzą silną premię geopolityczną, a wieczorny raport API o zapasach w USA nada kierunek pod kątem popytu fizycznego.
- Rentowności 10-letnich obligacji USA (US10Y) — Reagować będą bezpośrednio na raport inflacyjny CPI oraz wieczorną aukcję 10-letnich papierów skarbowych (19:01), wyznaczając kierunek dla globalnego sentymentu na rynku akcji.
Spojrzenie techniczne na indeks dolara
Indeks dolara notowany jest przy 101,5 pkt i od kilku tygodni konsoliduje między zniesieniem 38,2% (100,97 pkt) a 50,0% (102,69 pkt) spadków z przełomu 2024 i 2025 roku. Odbicie od listopadowego dołka z 2025 roku (ok. 95,5 pkt) zatrzymało się tuż pod 50,0% zniesienia, gdzie podaż wyraźnie broni się od września. RSI(14) na poziomie 49,6 jest neutralny, a linie MACD spłaszczają się przy zerze, więc momentum wygasło i żadna strona nie ma przewagi. Dolar wyraźnie podążał za rentownościami amerykańskich obligacji (TNOTE na odwróconej osi), dlatego ich ostatnie cofnięcie z tegorocznych szczytów tłumaczy, czemu wybicie się zatrzymało. Byczemu scenariuszowi sprzyja natomiast pozycjonowanie z raportu COT, nadal netto długie i rosnące, oraz sezonowość, która do końca roku jest raczej korzystna dla USD. Kluczowe jest wsparcie przy 100,97 pkt: jego przełamanie otworzy drogę w stronę 23,6% zniesienia (98,86 pkt). Wybicie ponad 102,69 pkt skierowałoby z kolei uwagę na 61,8% zniesienia przy 104,40 pkt.


🔴Wykres dnia: NATGAS: Czy czeka nas pogodowy short-sqeeze?


🔴 Bliżej Rynków: Czy to koniec korekty na indeksach w USA? 10.11.2026


📈Poranna odprawa: Odbicie technologiczne i załamanie cen ropy po sygnałach deeskalacji wokół Iranu

Podsumowanie Dnia: Z paniki w euforię. Rynek odrabia straty.
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.