


- Rentowności francuskich obligacji 10-letnich wzrosły do najwyższego poziomu od 2002 r.
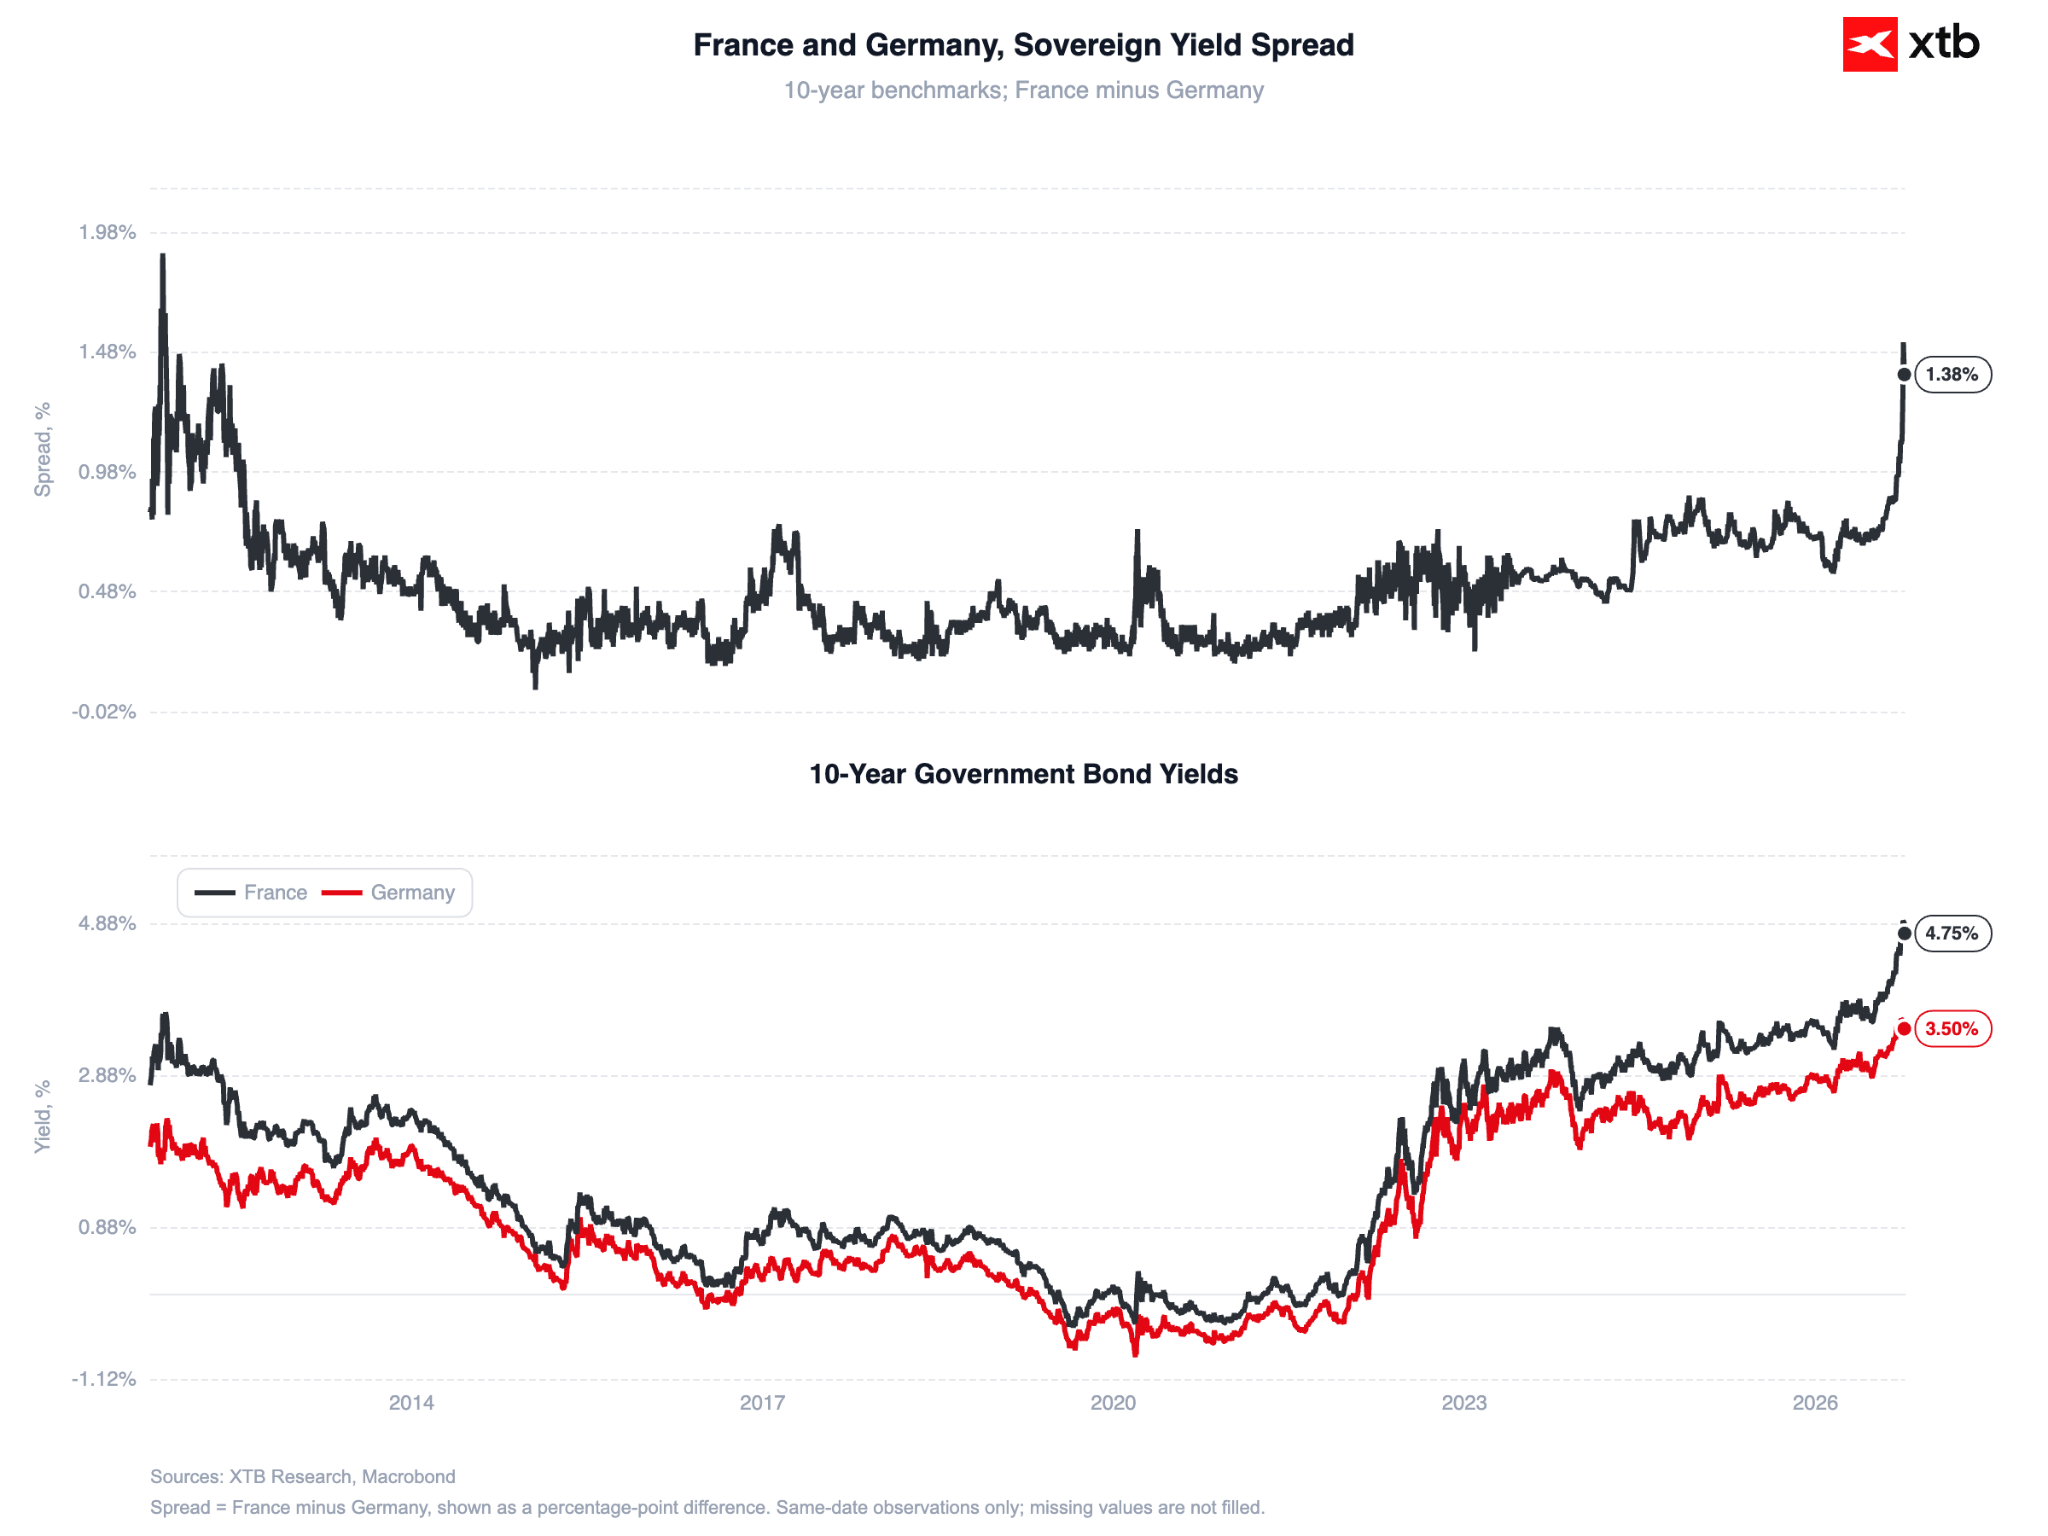
- Spread między obligacjami Francji i Niemiec wzrósł do około 150 pb., osiągając najwyższy poziom od 2012 r.
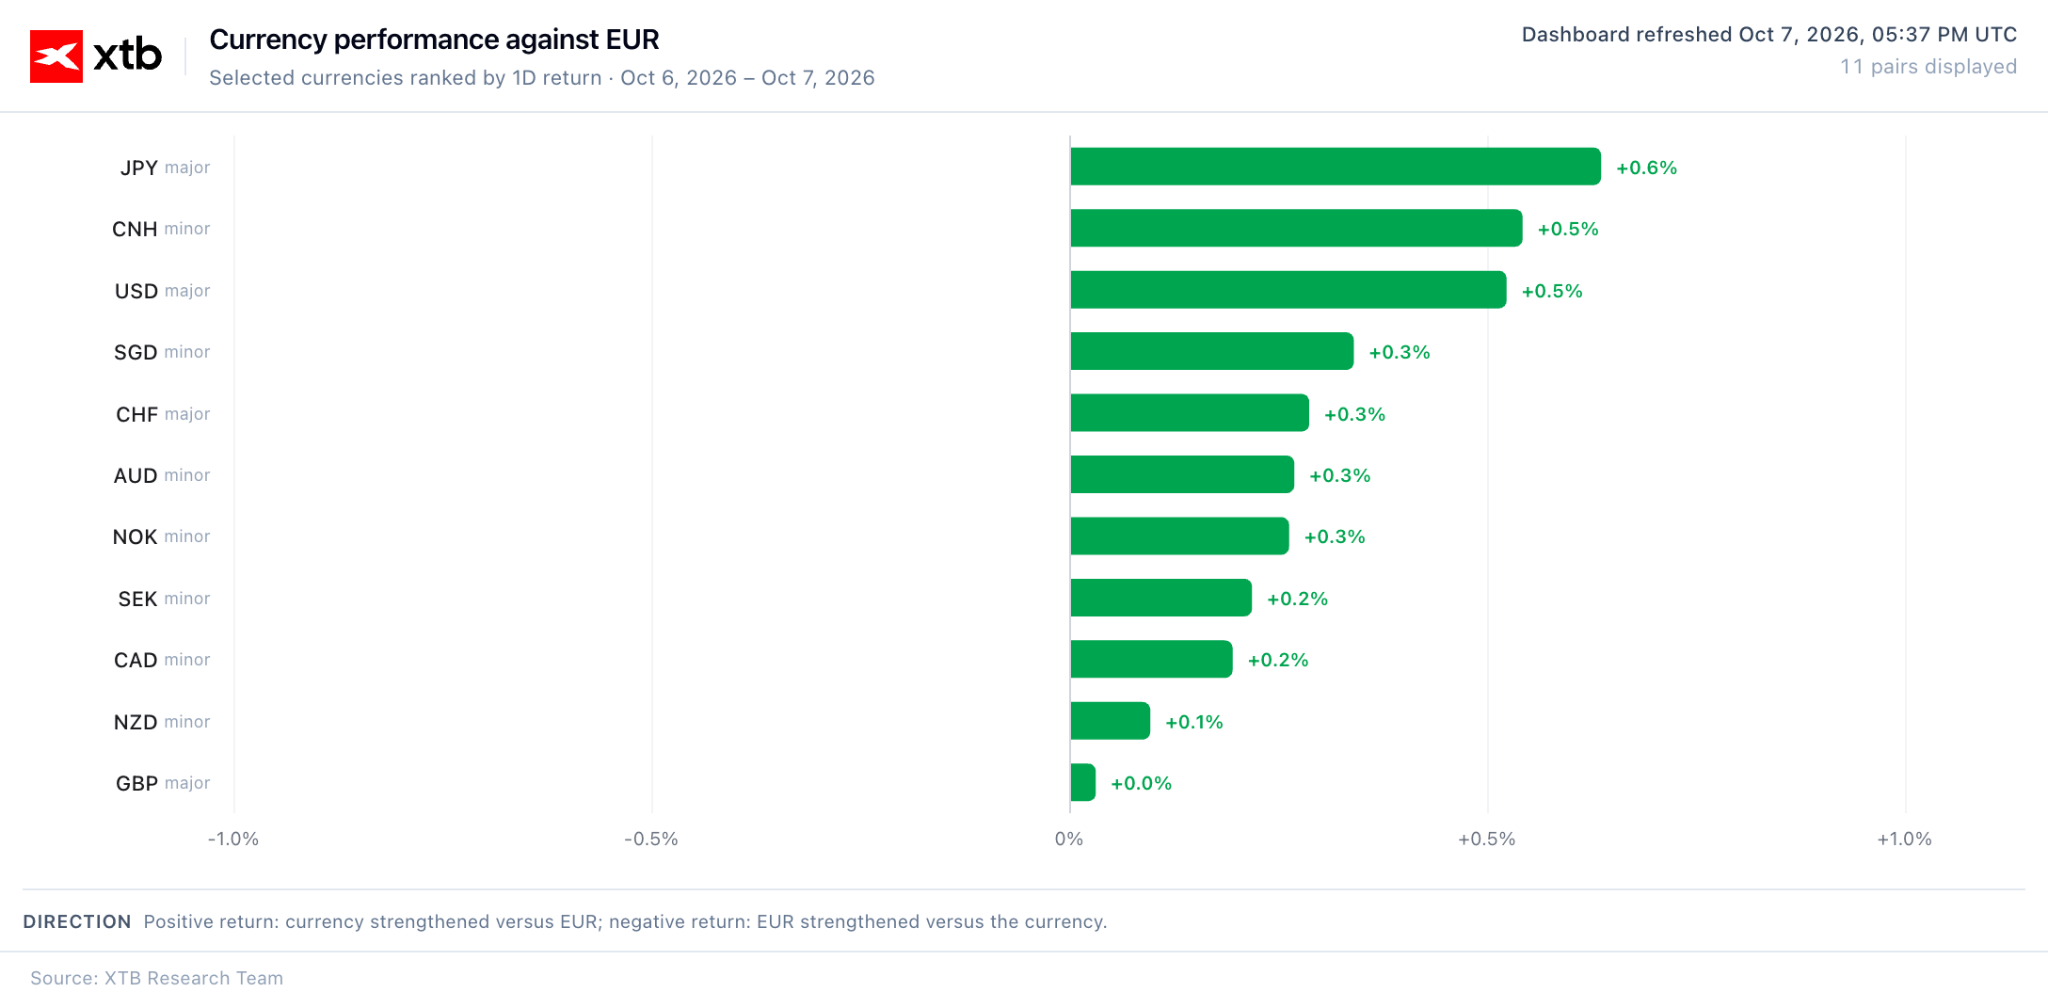
- Kurs EURUSD przebił górą poziom 1,12, a euro osłabiło się wobec wszystkich pozostałych walut G10.
- Francuski deficyt sektora publicznego ma w 2026 r. wynieść 5,4% PKB; wzrost PKB sięgnie ok. 0,5%.
- Wydatki publiczne Francji należą do najwyższych na świecie i stanowią 57,5% PKB; jedną czwartą z nich pochłaniają emerytury.
Rentowności 10-letnich obligacji skarbowych Francji wzrosły pod koniec minionego tygodnia do najwyższego poziomu od 2002 r. Po chwilowym uspokojeniu nastrojów, dziś ponownie obserwowaliśmy ich dynamiczny wzrost. Wywarł on istotną presję na europejskich indeksach giełdowych, ciążąc także euro. Wspólna waluta osłabiła się dziś względem wszystkich pozostałych walut G10, w tym dolara amerykańskiego – kurs EURUSD ponownie przebił górą poziom 1,12.
Wykres 1: Notowania głównych walut względem euro (07.10.2026)
 Źródło: XTB Research, 07.10.2026
Na marginesie, problemy fiskalne Francji jeszcze lepiej obrazuje spread między 10-letnimi obligacjami skarbowymi Francji oraz Niemiec, który wzrósł do ok. 150 pb., czyli najwyższego poziomu od 2012 r. (obecnie ok. 140 pb.). Sama rentowność krajowych obligacji uwzględnia także szereg czynników zewnętrznych związanych z szokiem energetycznym po wybuchu wojny na Bliskim Wschodzie.
Wykres 2: Spread rentowności obligacji 10-letnich Francji oraz Niemiec (2011 - 2026)
 Źródło: XTB Research, 07.10.2026
Problemy fiskalne drugiej największej gospodarki strefy euro stają się powoli nie tyle tematem istotnym dla wąskiego grona wysoce zaangażowanych inwestorów, co kwestią, która trafia do szeroko pojętego mainstreamu.
Co warto wiedzieć?
Przede wszystkim, źródłem obaw nie jest sam poziom zadłużenia (nieco ponad 115% PKB w roku 2025 oraz ok. 119% PKB w roku 2026) – wyższe (Japonia, Grecja, Włochy, USA) lub zbliżone (Kanada, Belgia, Hiszpania) poziomy notuje bowiem szereg państw. Martwi przede wszystkim brak wiarygodnej ścieżki stabilizacji rzeczonego długu.
Francuski deficyt sektora publicznego ma w 2026 r. wynieść 5,4% PKB. To poziom, który nie byłby wysoce problematyczny dla państwa, którego gospodarka rozwija się w dynamicznym tempie. Sęk w tym, że Francja pogrążona jest w stagnacji (prognozy wzrostu PKB na bieżący rok oscylują w okolicach 0,5%).
Mniejszościowy rząd nie może liczyć na “wyrośnięcie” z problemu, które mogłoby przynieść ożywienie gospodarcze. Musi forsować niepopularne politycznie cięcia budżetowe. Cięcia na które przestrzeń wydaje się znaczna. Wydatki państwowe Francji w stosunku do PKB kraju (57,5%) są jednymi z najwyższych na świecie. Blisko ćwierć z nich to emerytury. Stopa zastąpienia (ok. 75%), czyli wskaźnik, który pokazuje stosunek wysokości pierwszej wypłacanej emerytury do ostatniego wynagrodzenia pracownika jest dalece wyższy nie tylko od tego, który notujemy w Polsce (ok. 55%), ale i dla średniej z krajów OECD (63%).
Przedstawiony 1 października projekt budżetu ostatecznie został okrojony o reformy, które miałyby ograniczyć wydatki związane z systemem emerytalnym. Zakłada więc niezbyt ambitną redukcję deficytu do 5% PKB (oraz dość ambitne założenie wzrostu PKB o 1%). Warto w tym miejscu zaznaczyć, że Francuzi regularnie przekraczają w ostatnich latach swoje pierwotne plany dot. zadłużenia (pierwotny cel na 2026 r. wynosił 4,6%).
O śmiałe decyzje na płaszczyźnie fiskalnej jest o tyle ciężko, że wielkimi krokami zbliżają się wybory prezydenckie (kwiecień 2027 r.), a niepokój społeczny związany z cięciem wydatków jest znaczny.
Polska a Francja na płaszczyźnie fiskalnej
Sytuację Francji ciężko porównywać do sytuacji Polski z dwóch względów. Po pierwsze, ze względu na dalece rozbieżną dynamikę wzrostu gospodarczego w obu państwach. Po drugie, z racji na pozycję Polski jako emitenta własnej waluty oraz strukturę krajowego długu. W przypadku Polski ok. 80% to dług krajowy, emitowany w złotych. Jeżeli chodzi o Francję, jest to niespełna 45%.
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB


📋Projekt budżetu na 2027 rok: strukturalny deficyt, szok surowcowy i ryzyko progu ostrożnościowego

Stopy w Polsce bez zmian, złoty słabnie



Przegląd rynkowy: Ropa znów w górę, obawy o sytuację fiskalną Francji ciążą euro (07.10.2026)


Ropa spada poniżej 100$🚨
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.