


Rada Polityki Pieniężnej utrzymała wczoraj stopy procentowe na niezmienionym poziomie, co nie stanowiło dla inwestorów większego zaskoczenia.
Wykres 1: Stopa referencyjna NBP i inflacja CPI w Polsce (2019 - 2026)
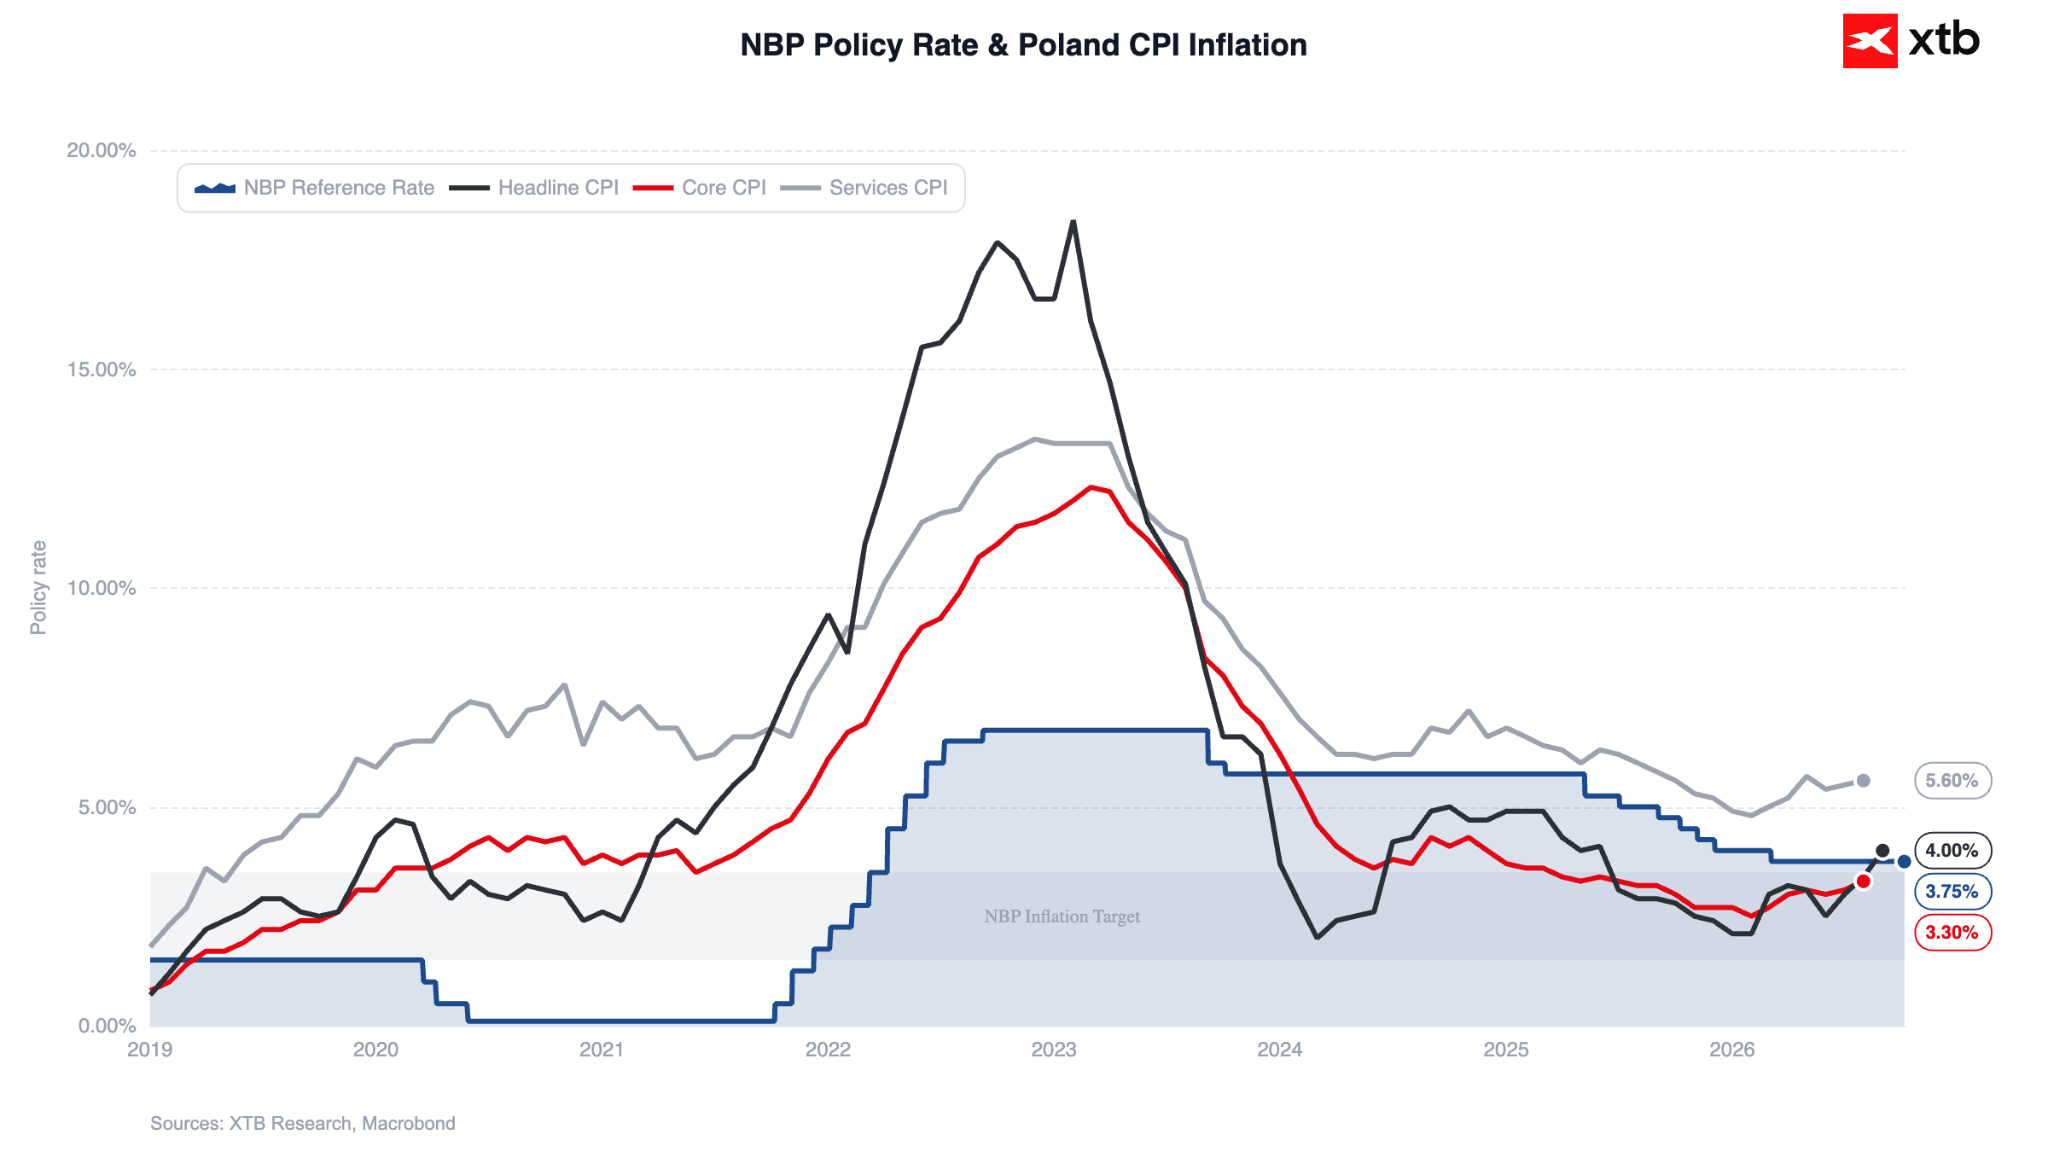 Źródło: XTB Research, 08.10.2026
Uwaga przeniosła się w stronę konferencji prezesa Glapińskiego. Podczas ostatniej, wrześniowej, akcentował on, że nie spodziewa się zmiany poziomu stóp procentowych nie tylko w tym roku, ale i do połowy roku 2027. Z racji na bardzo istotny jastrzębi repricing w Stanach Zjednoczonych (tzn. wzrost oczekiwań wobec podwyżek stóp procentowych Fedu na przestrzeni kolejnych 12 miesięcy), rynki oczekiwały istotnej zmiany retoryki.
Ta była dziś zauważalna, choć być może nie tak zarysowana jak wielu by oczekiwało. Prezes niejednokrotnie akcentował, że Rada jest w pełni gotowa zareagować gdyby pojawiły się dane sugerujące rozlewanie się inflacji poza sektor energetyczny czy też wystąpienie efektów drugiej rundy. Podkreślał jednak także, że na razie nic nie wskazuje na “jakieś znamiona” efektów drugiej rundy i choć rada “może podnieść stopy w listopadzie”, to “na ten moment się na to nie zanosi”. Jest to szczególnie istotny sygnał – wielu analityków spodziewało się bowiem, że listopad stanowić będzie początek swego rodzaju cyklu zacieśniania (między innymi z racji na publikację nowych projekcji NBP).
Jesteśmy względnie optymistycznie nastawieni względem krajowych perspektyw inflacyjnych. Dynamika płac rzeczywiście, jak zaznaczył prezes Glapiński, pozostaje dodatnia w ujęciu realnym (czyli po odliczeniu inflacji), natomiast regularnie spowalnia i obecnie wynosi zaledwie 1,6%. Konsumpcja także nie sugeruje znacznej transmisji szoku podażowego na konsumpcję. Spodziewamy się także, że obniżenie stawek VAT na paliwa skutecznie zdusi wzrost oczekiwań inflacyjnych.
Wykres 2: Wzrost płac w Polsce a inflacja CPI (2019 - 2026)
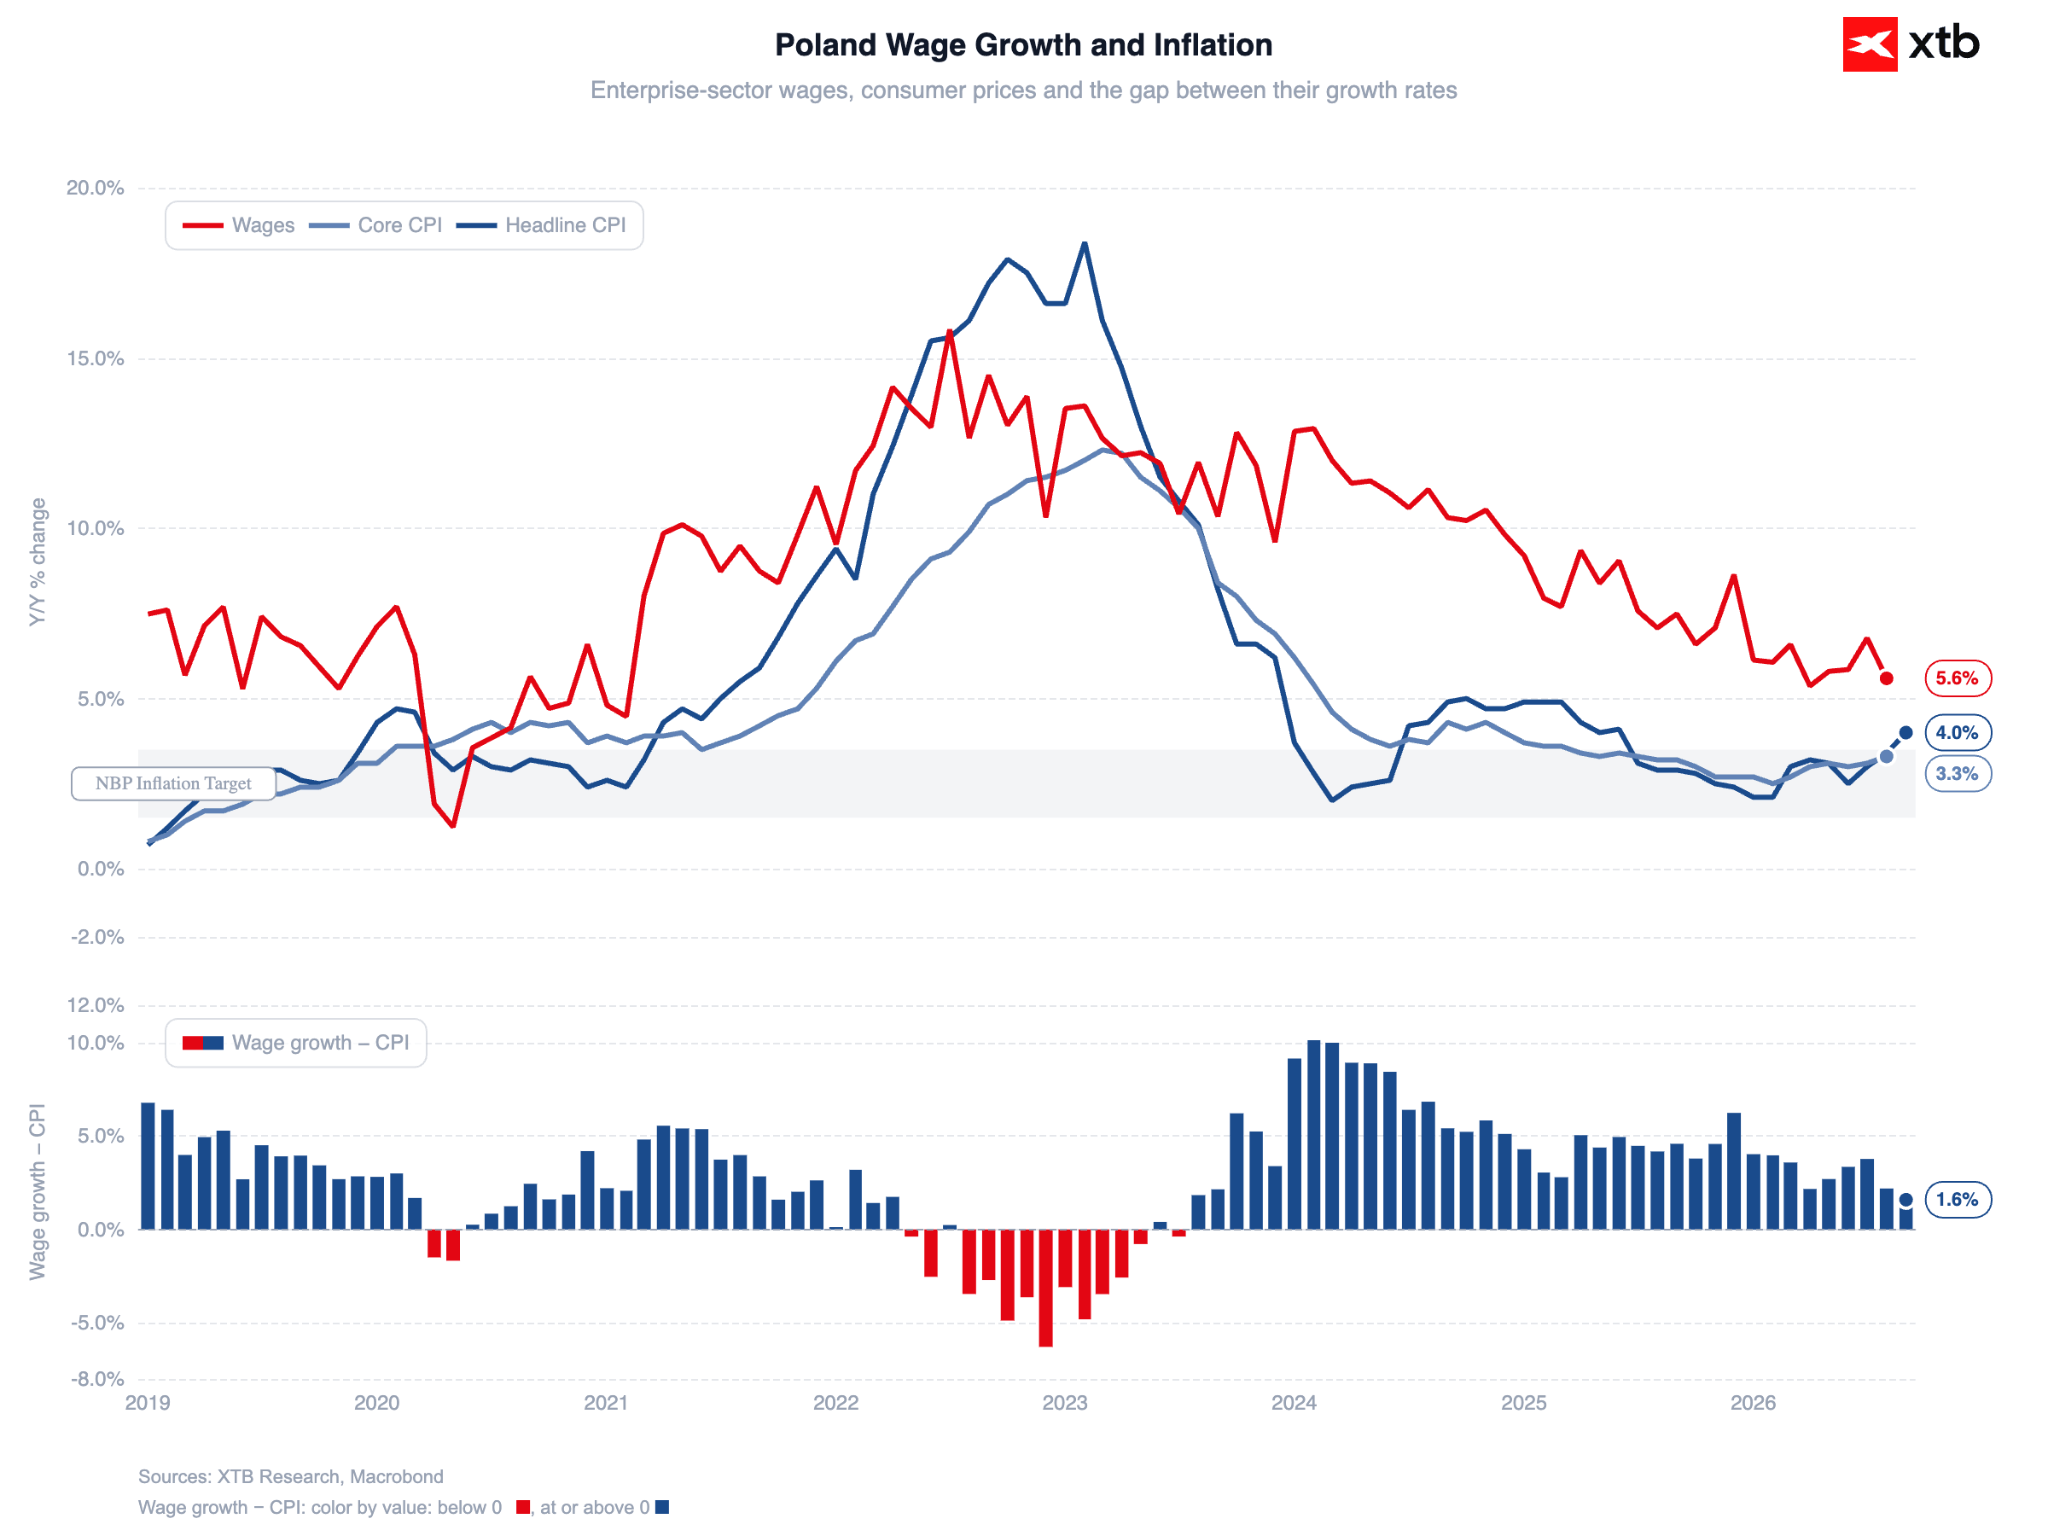 Źródło: XTB Research, 08.10.2026
Warto zaakcentować także to, że nawet i główna miara inflacji w październiku najprawdopodobniej powróci w pobliże górnej granicy akceptowalnego odchylenia od celu inflacyjnego NBP (czyli w okolice 3,5%). To efekt obniżki VATu na paliwa do poziomu 8%. Według naszych wstępnych szacunków powinna przełożyć się ona na spadek głównej miary inflacji o ok. 0,6-0,7 pp.
Nie spodziewamy się podwyżki stóp procentowych w listopadzie. Biorąc pod uwagę dostępne obecnie dane, nie zakładamy także wzrostu stóp w grudniu. Sytuacja pozostaje jednak wysoce niestabilna co sprawia, że podejmowanie decyzji “z posiedzenia na posiedzenie” nie jest obecnie jedynie pustą formułką. Na kryzys energetyczny wywołany wojną na Bliskim Wschodzie nawarstwia się w ostatnim czasie francuski kryzys zadłużenia. Przed nami na dodatek najgorętsze tygodnie kampanii poprzedzającej amerykańskie wybory połówkowe.
Wykres 3: Spread rentowności obligacji 10-letnich Francji oraz Niemiec (2011 - 2026)
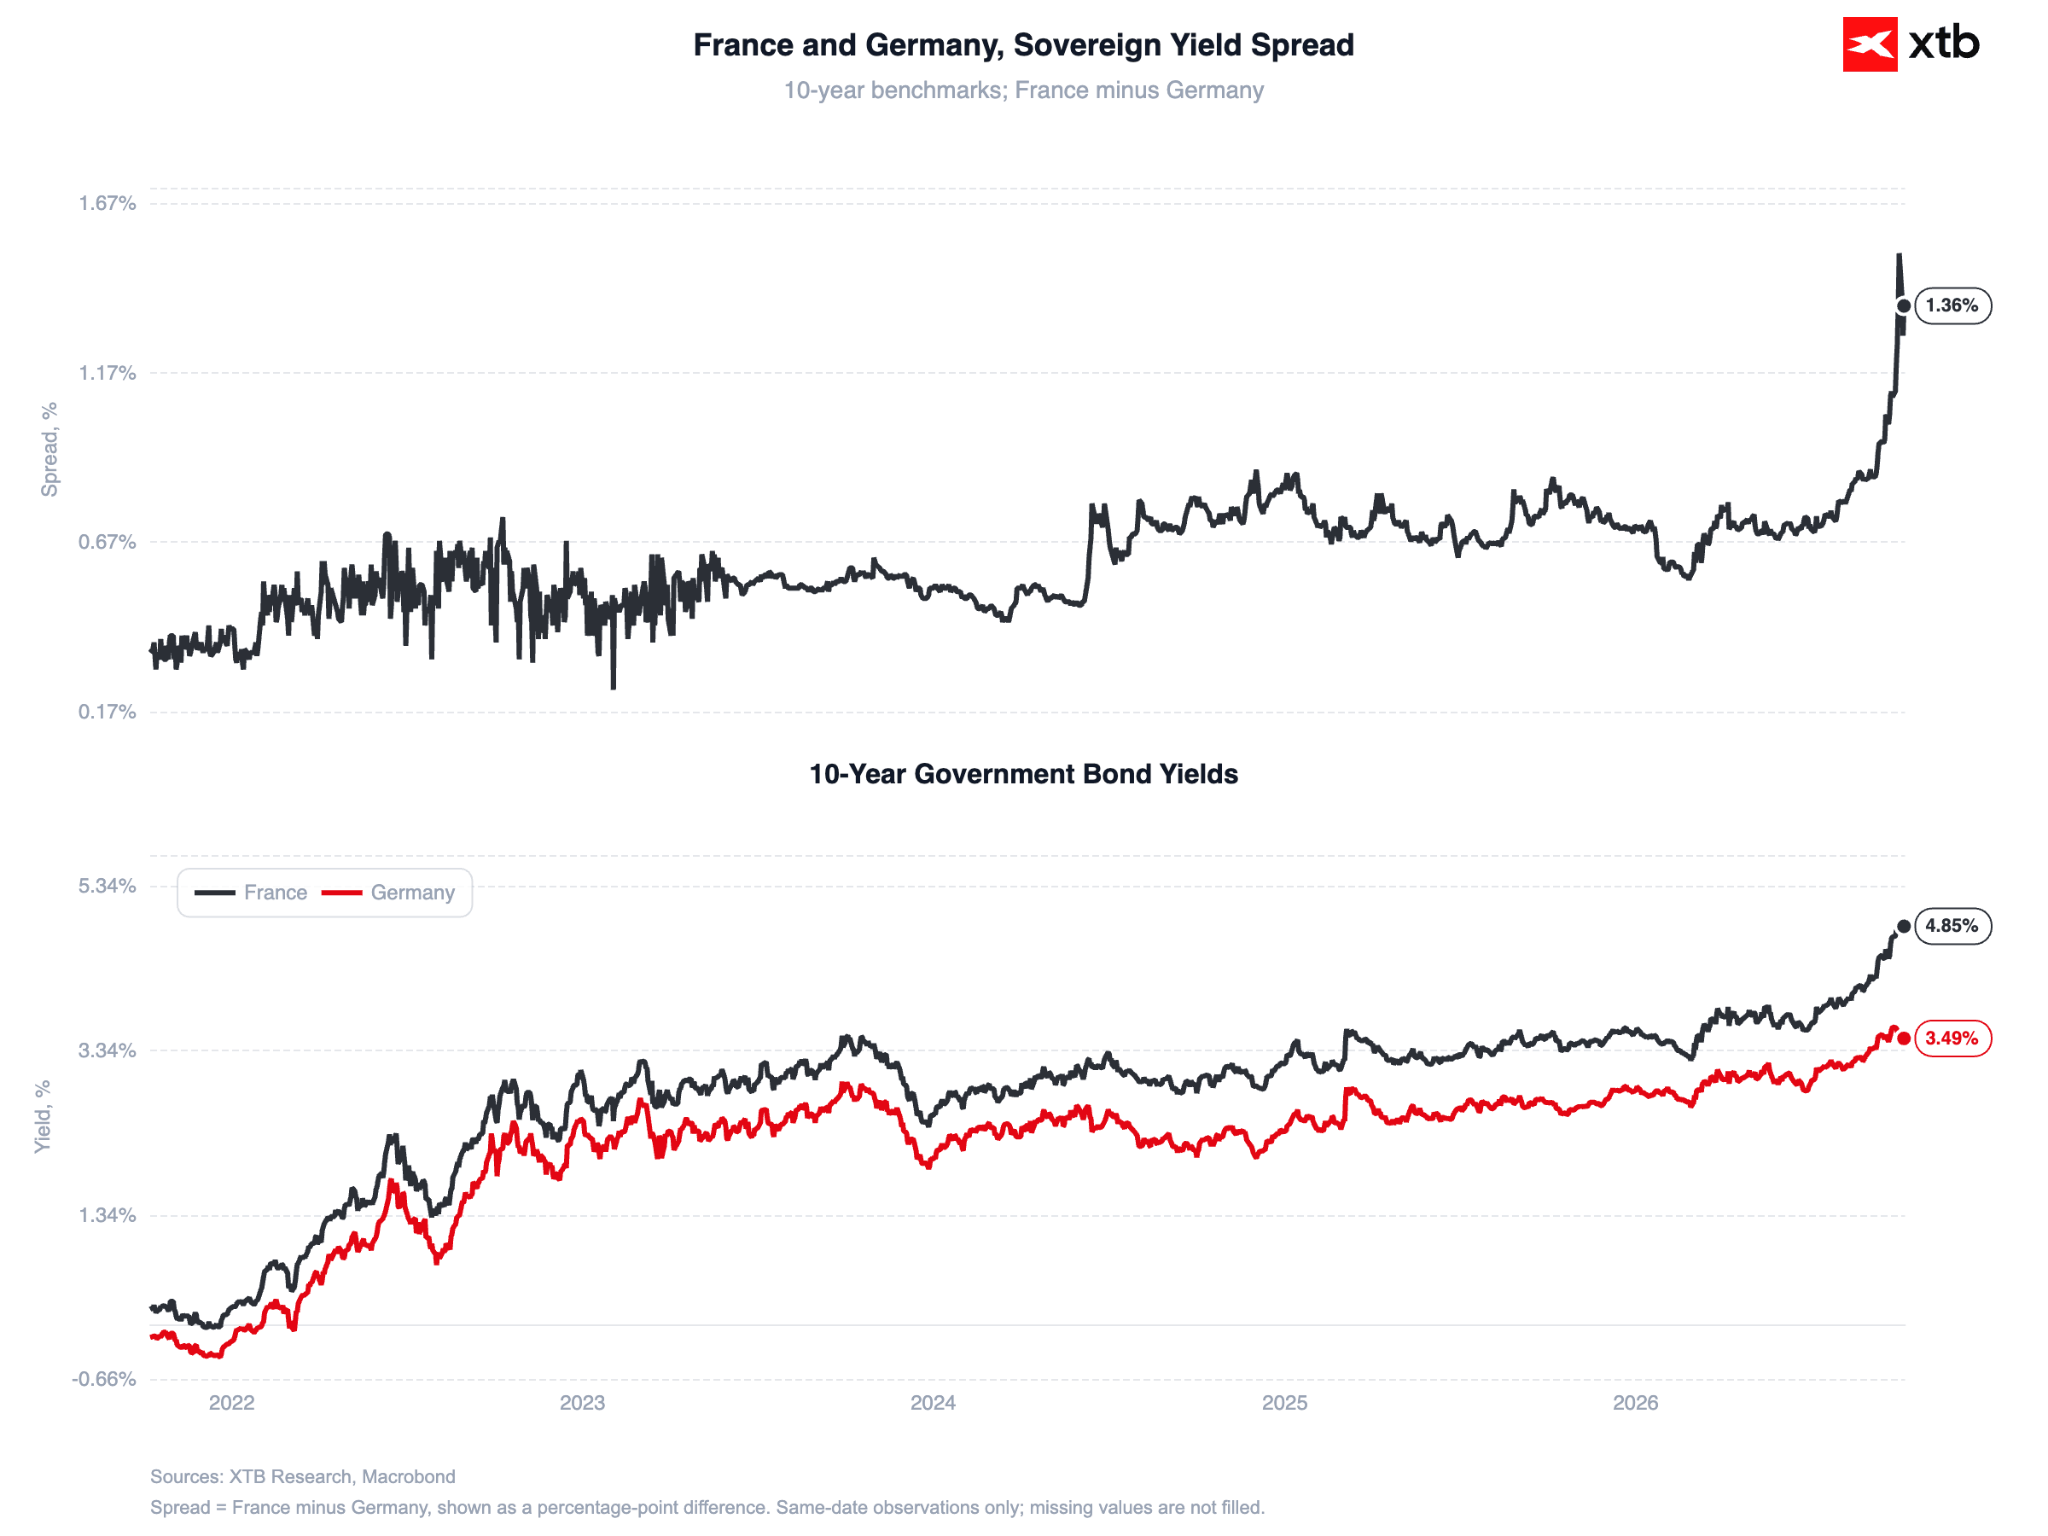 Źródło: XTB Research, 08.10.2026
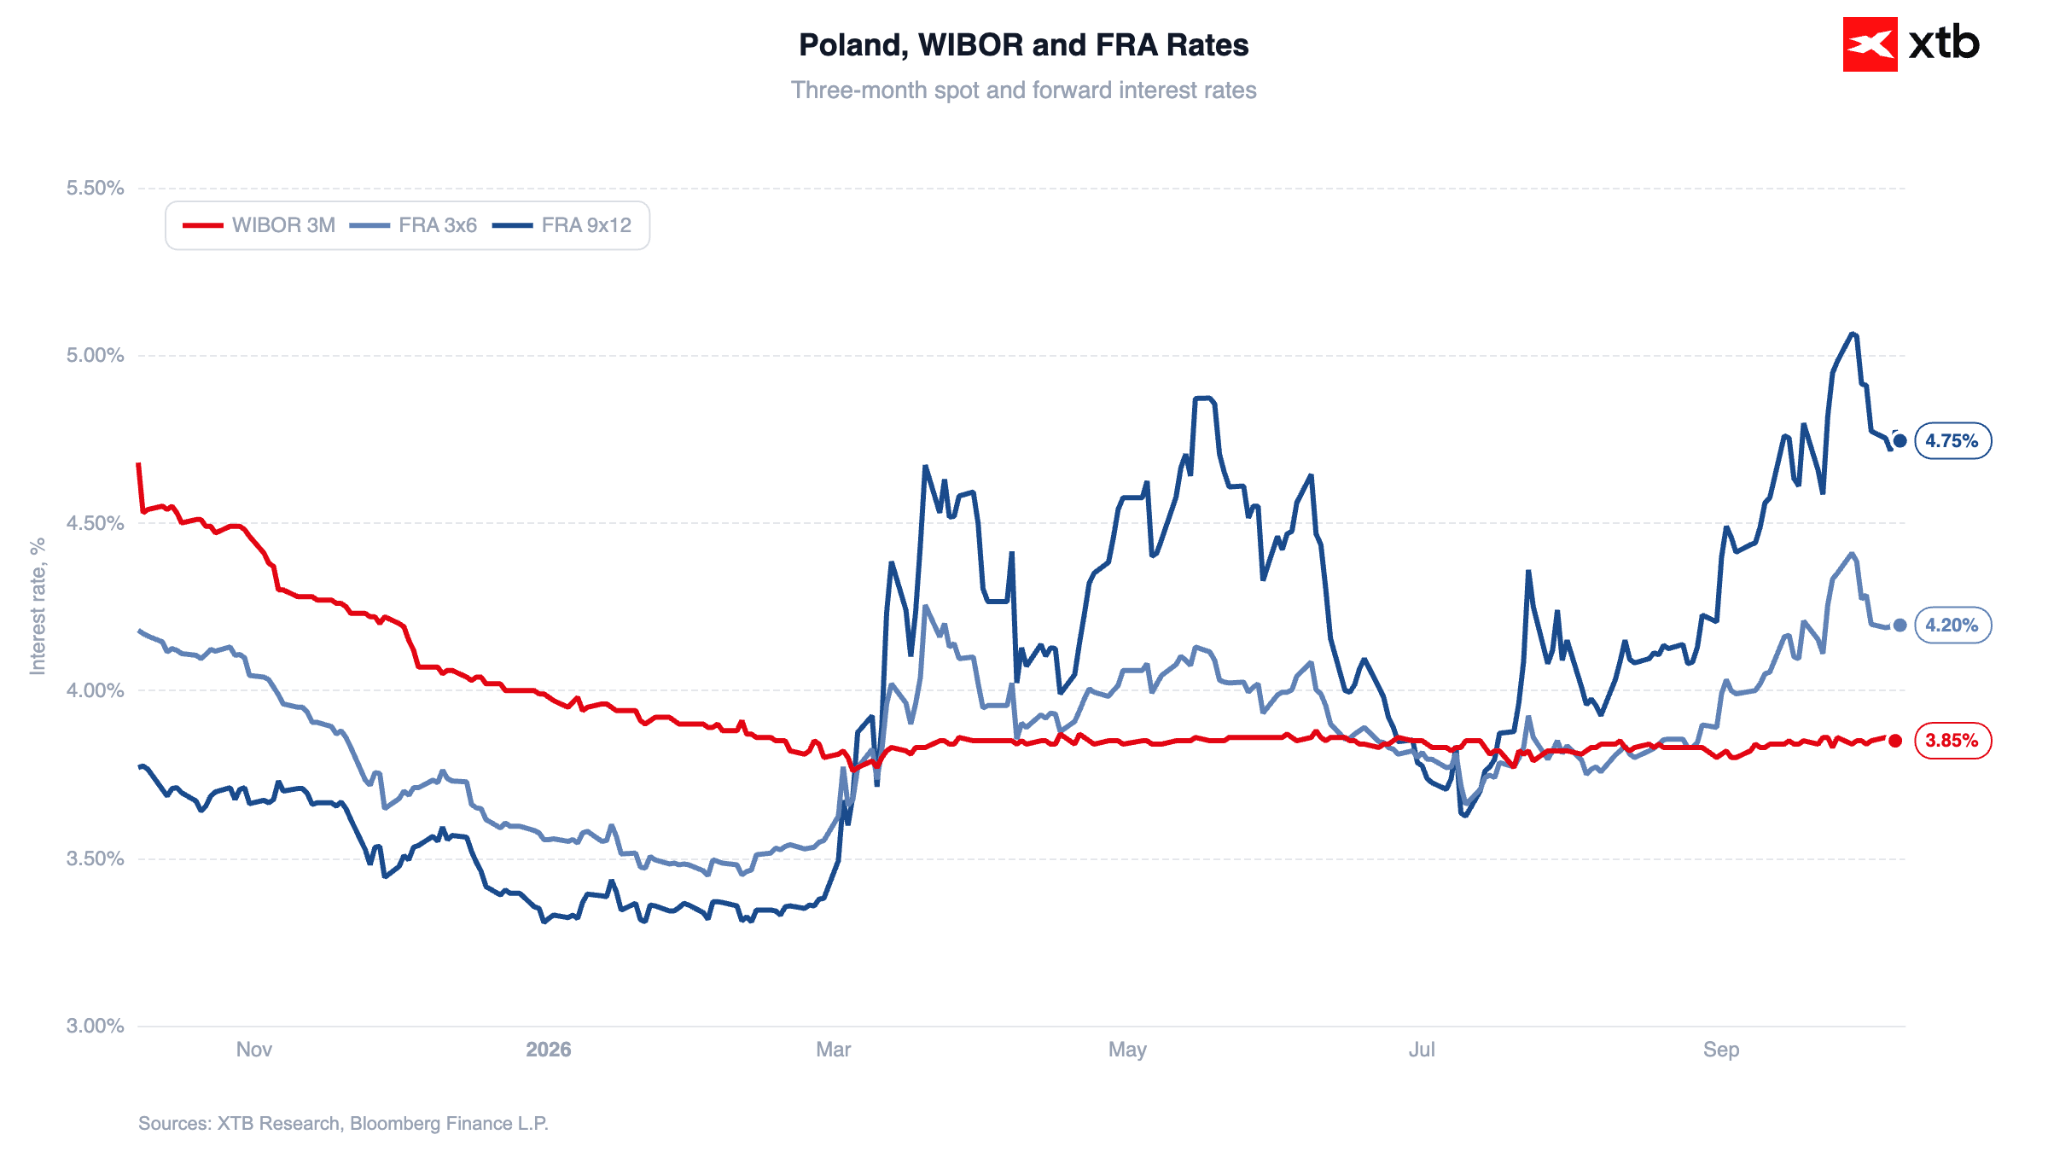
Pozostajemy zdania, że rynkowe wyceny są zdecydowanie zbyt agresywne. Kontrakty FRA wyceniają obecnie blisko 4 podwyżki stóp procentowych na przestrzeni 9 najbliższych miesięcy.
Wykres 4: WIBOR 3M, FRA 3X6 i FRA 9X12 (2026)
 Źródło: XTB Research, 08.10.2026
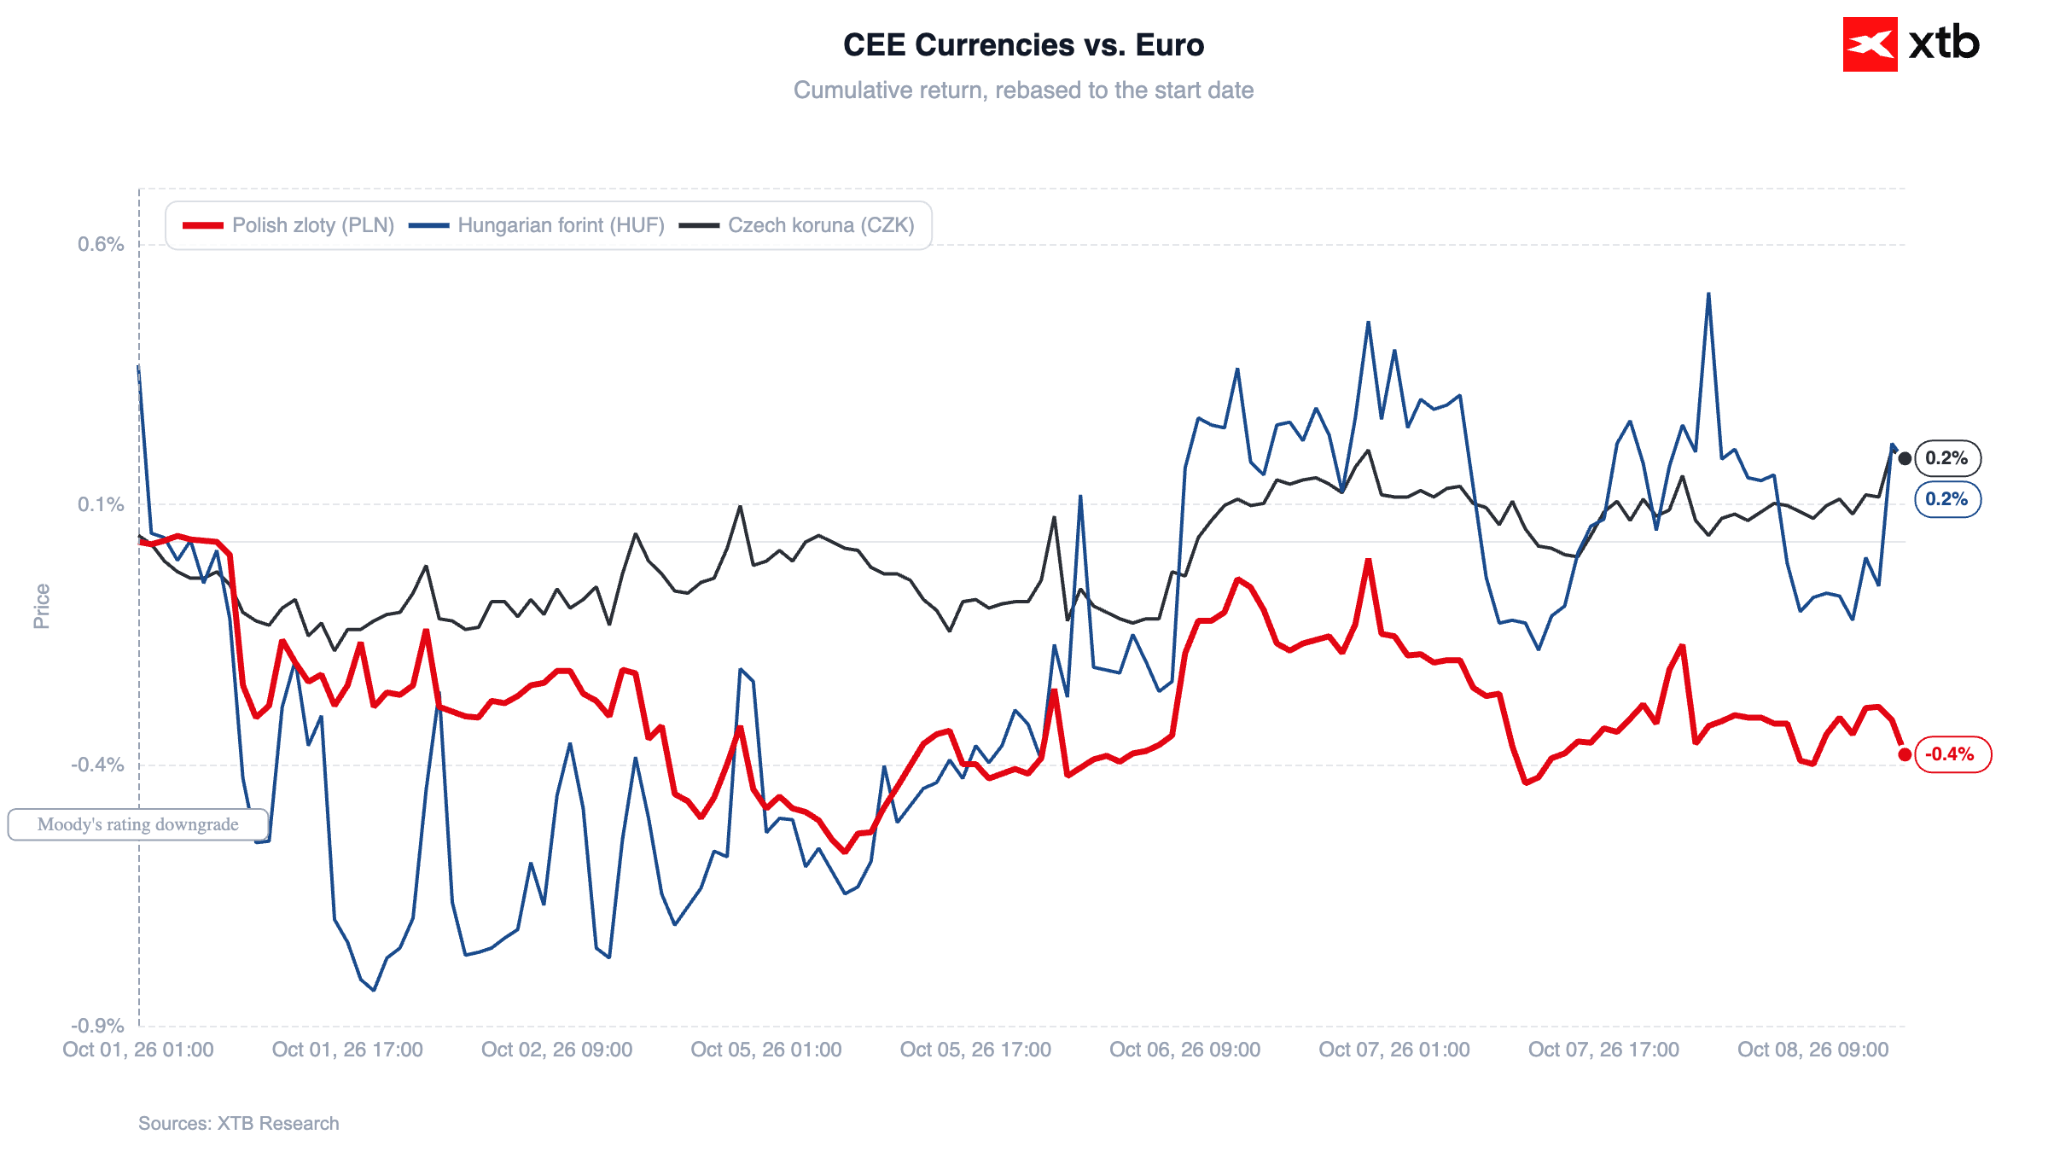
W ostatnich dniach odnotowaliśmy w tym kontekście pewną korektę, która może po części uzasadniać gorsze notowania złotego względem innych walut regionu.
Wykres 5: Notowania walut CEE względem euro (październik 2026)
 Źródło: XTB Research, 08.10.2026
Dalszy spadek zakładów za podwyżkami stóp procentowych przez RPP może nakładać na złotego presję, zwłaszcza jeśli cykl podwyżek w dynamicznym tempie kontynuował będzie Fed (choć coraz więcej wskazuje na to, że i decydenci FOMC wstrzymują się z kolejnym ruchem co najmniej do grudnia). Złoty powinien pozostać jednak zależny przede wszystkim od czynników zewnętrznych, w tym notowań pary EURUSD, która znalazła się w ostatnim czasie pod presją z racji na intensyfikację kryzysu zadłużenia we Francji.
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB


LIVE: Konferencja NBP (październik 2026)


Konflikt z Iranem rozstrzygnie się przy urnach w USA


Przegląd rynkowy: 4-proc. wzrost cen ropy ciąży indeksom (08.10.2026)
Komentarz walutowy: Złoty pod presją trzech frontów: budżet, RPP i ropa
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.