

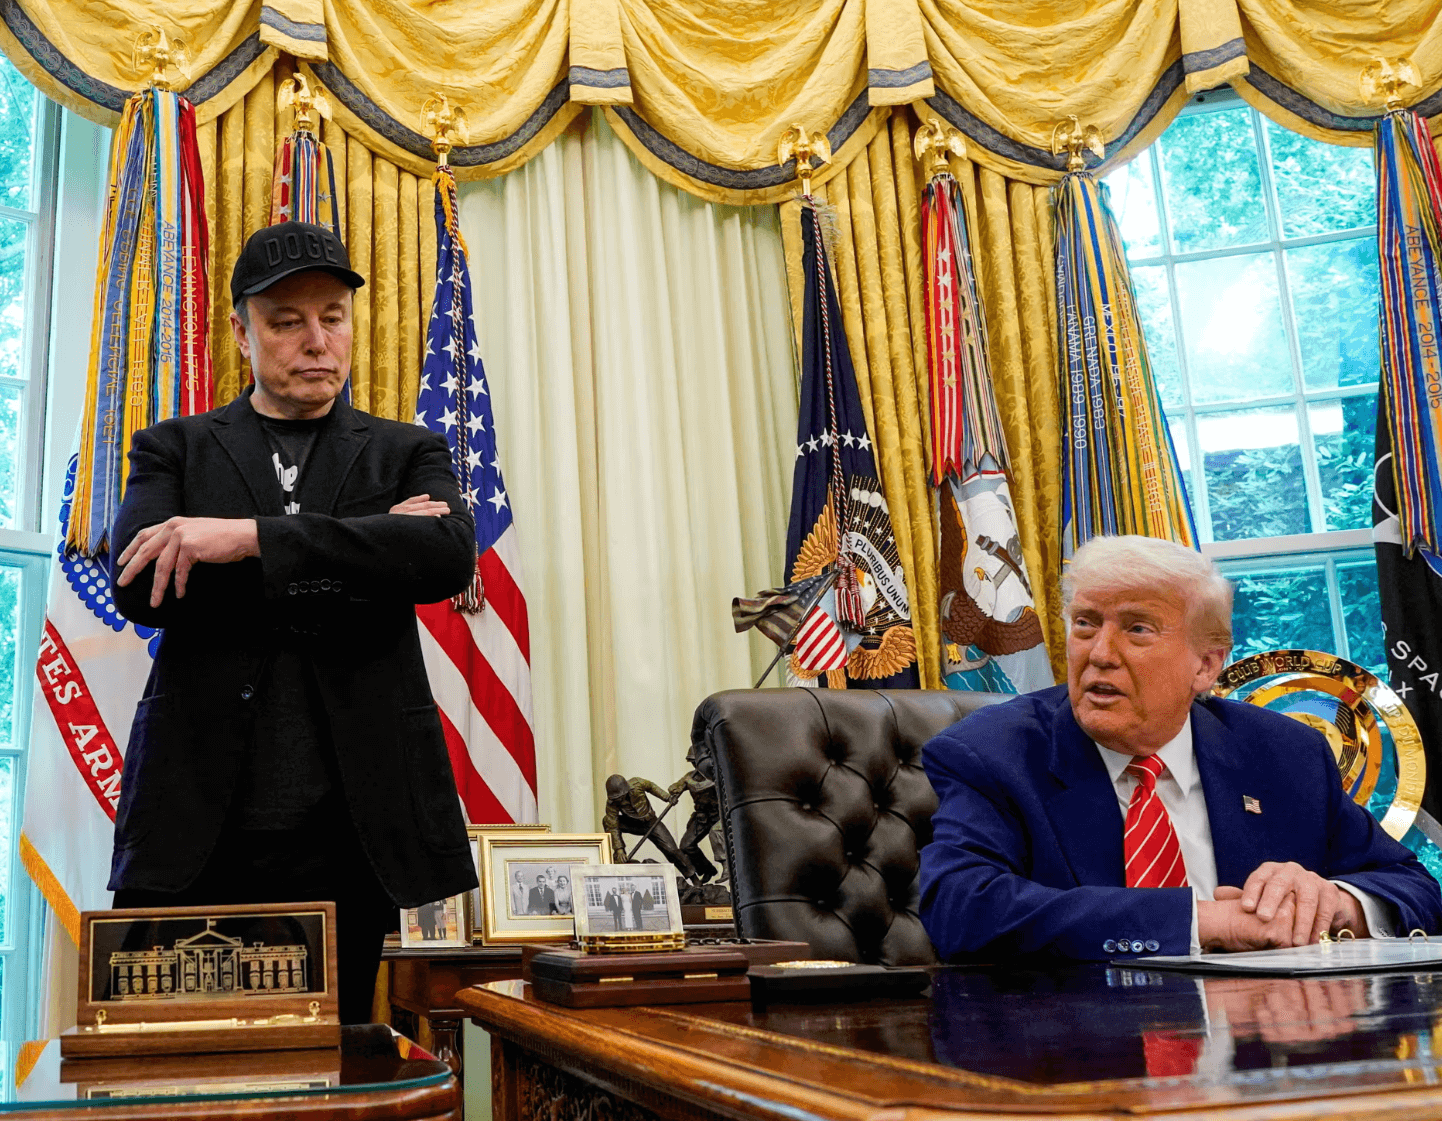

Elon Musk poinformował o pozyskaniu przez SpaceX 40 mld dolarów finansowania dłużnego na zakup układów wykorzystywanych w obliczeniach sztucznej inteligencji. Jednocześnie ostrzegł, że setki wyspecjalizowanych dostawców infrastruktury AI mogą nie przetrwać zaostrzających się warunków finansowania. To wymowny moment dla całej branży. Nawet firmy korzystające z ogromnego popytu na moc obliczeniową muszą dziś mierzyć się z pytaniem, czy będą w stanie sfinansować dalszy rozwój i odzyskać zainwestowany kapitał.
Musk przedstawił swoją ocenę sytuacji w serwisie X. Jego zdaniem rynek długu niemal całkowicie zamknął się przed firmami, które nie mają znaczących przychodów niezależnych od centrów danych AI. Przewiduje, że ponad 200 dostawców tego rodzaju usług może czekać fala upadłości i konsolidacji. To mocna diagnoza, której nie należy traktować jak pewnej prognozy dla całego sektora. Pokazuje jednak, jak bardzo zmieniło się podejście inwestorów do finansowania infrastruktury sztucznej inteligencji.
Na pierwszy rzut oka trudno pogodzić tak pesymistyczną ocenę branży z decyzją SpaceX o zaciągnięciu ogromnego długu na zakup procesorów graficznych. W rzeczywistości obie informacje dotyczą tego samego problemu: wyścig o infrastrukturę AI wymaga coraz większego kapitału, ale dostęp do niego nie jest jednakowy dla wszystkich uczestników rynku.
Źródło: XTB Research
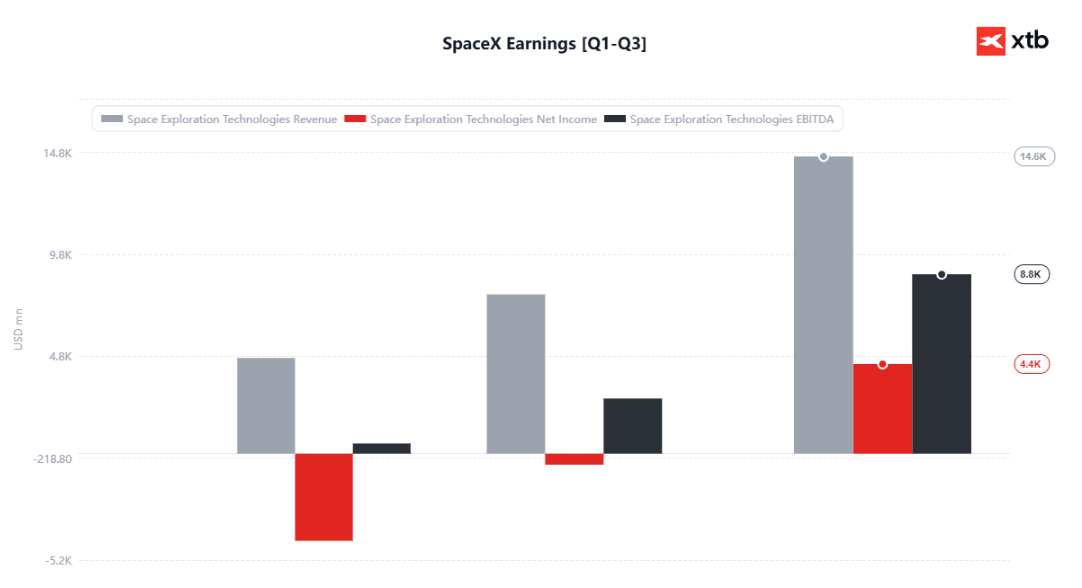
SpaceX ma argumenty, których brakuje wielu mniejszym konkurentom. Musk wskazuje na wysoką ocenę wiarygodności kredytowej oraz przychody pochodzące z działalności Starlink i komercyjnych startów rakiet. Firma może więc przedstawiać kredytodawcom szerszą bazę biznesową niż przedsiębiorstwa uzależnione niemal wyłącznie od wynajmu mocy obliczeniowej. Finansowanie ma posłużyć przede wszystkim do zakupu układów GPU, których dostawy przewidziano na pierwszą połowę 2027 roku.
To istotna przewaga w branży, w której inwestycje trzeba ponosić na długo przed uzyskaniem pełnych wpływów od klientów. Budowa centrów danych wymaga zakupu kosztownych procesorów, przygotowania infrastruktury energetycznej i chłodzenia, a także zapewnienia odpowiedniej łączności. Do tego dochodzą odsetki i konieczność regularnej wymiany sprzętu. Firma może mieć zamówienia na wiele lat naprzód, a mimo to znaleźć się pod presją, jeśli koszty rozwoju rosną szybciej niż zdolność do generowania gotówki.
Właśnie dlatego coraz większe znaczenie ma różnica między popytem na usługi AI a rentownością ich dostawców. Klienci potrzebują coraz większej mocy obliczeniowej, ale nie oznacza to automatycznie, że każdy podmiot budujący centra danych zarobi na tej tendencji. Jeśli konkurencja wymusza niższe ceny wynajmu, a koszty finansowania i utrzymania infrastruktury pozostają wysokie, rosnące przychody mogą nie wystarczyć do zapewnienia atrakcyjnego zwrotu z inwestycji.
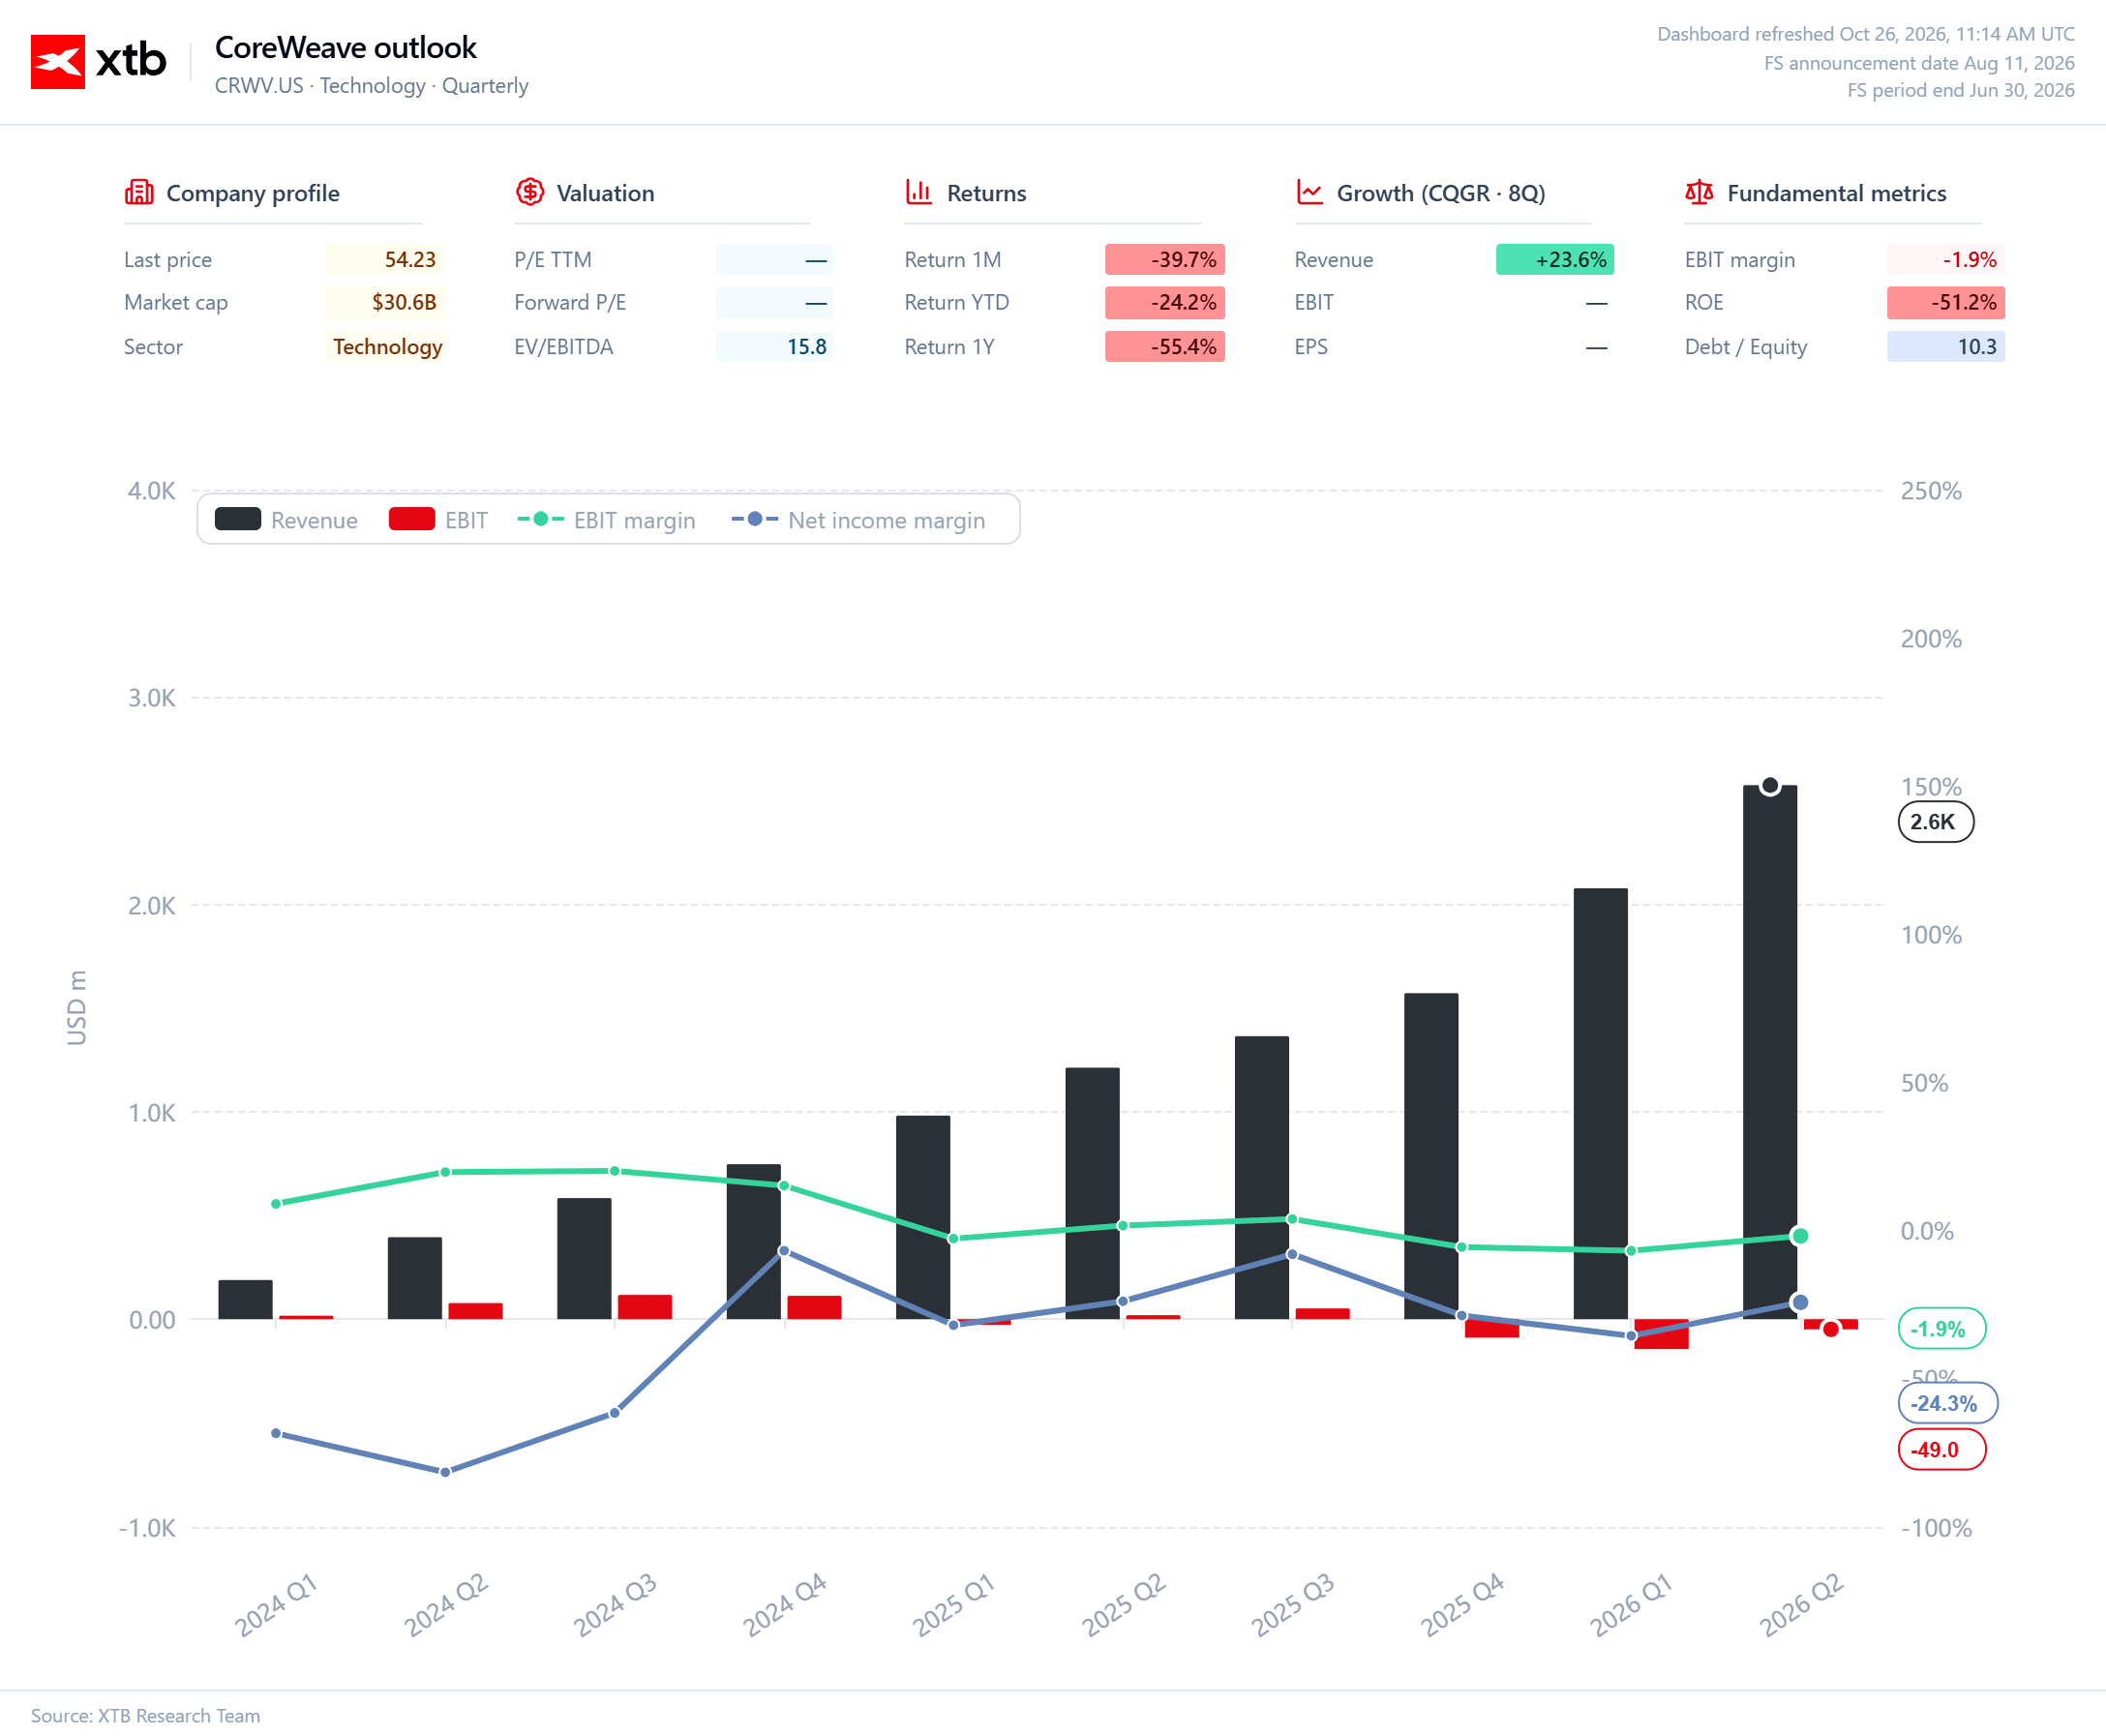
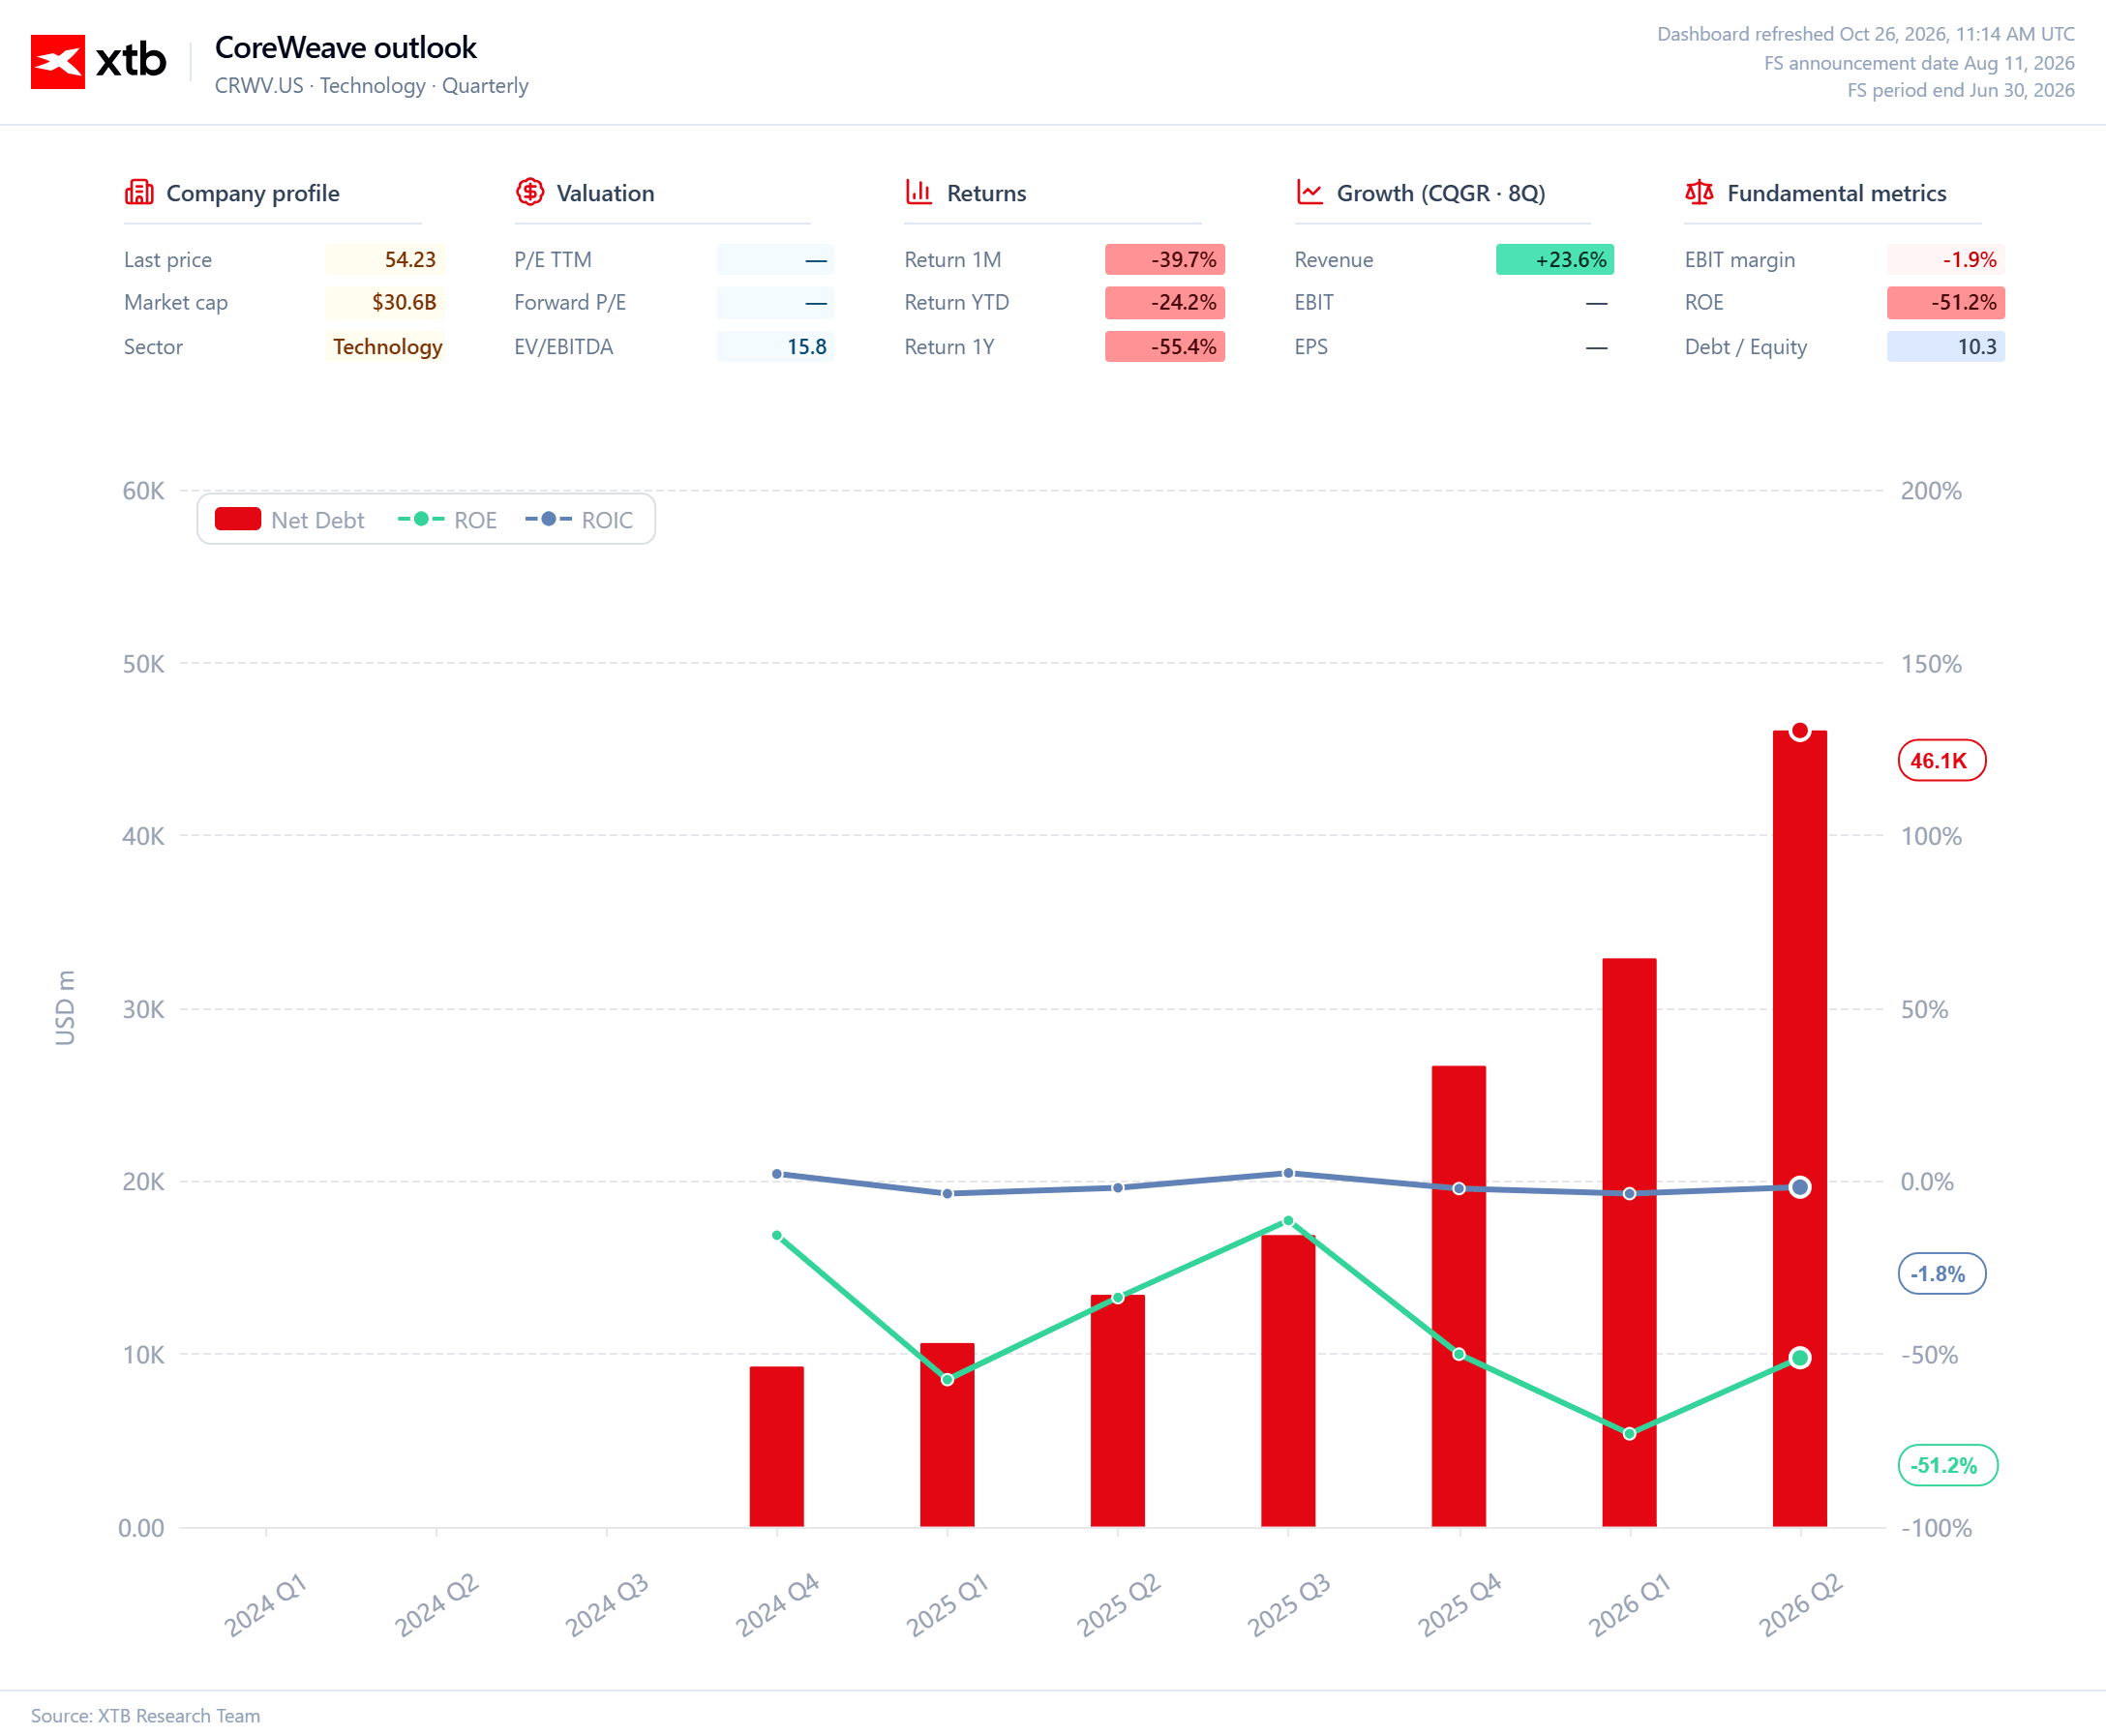
Dobrym przykładem jest CoreWeave, jeden z najbardziej rozpoznawalnych dostawców infrastruktury dla sztucznej inteligencji. Spółka korzysta z popytu ze strony dużych klientów technologicznych, ale jej model biznesowy wymaga ogromnych nakładów kapitałowych. Zadłużenie firmy sięga około 50 mld dolarów, co zwiększa znaczenie kosztów finansowania i tempa zwrotu z inwestycji. CoreWeave argumentuje, że duży portfel zakontraktowanych przychodów zapewnia jej podstawy do dalszego rozwoju. Problem nie sprowadza się więc do braku klientów, lecz do tego, ile będzie kosztowało obsłużenie ich potrzeb i czy wpływy wystarczą na pokrycie zobowiązań.
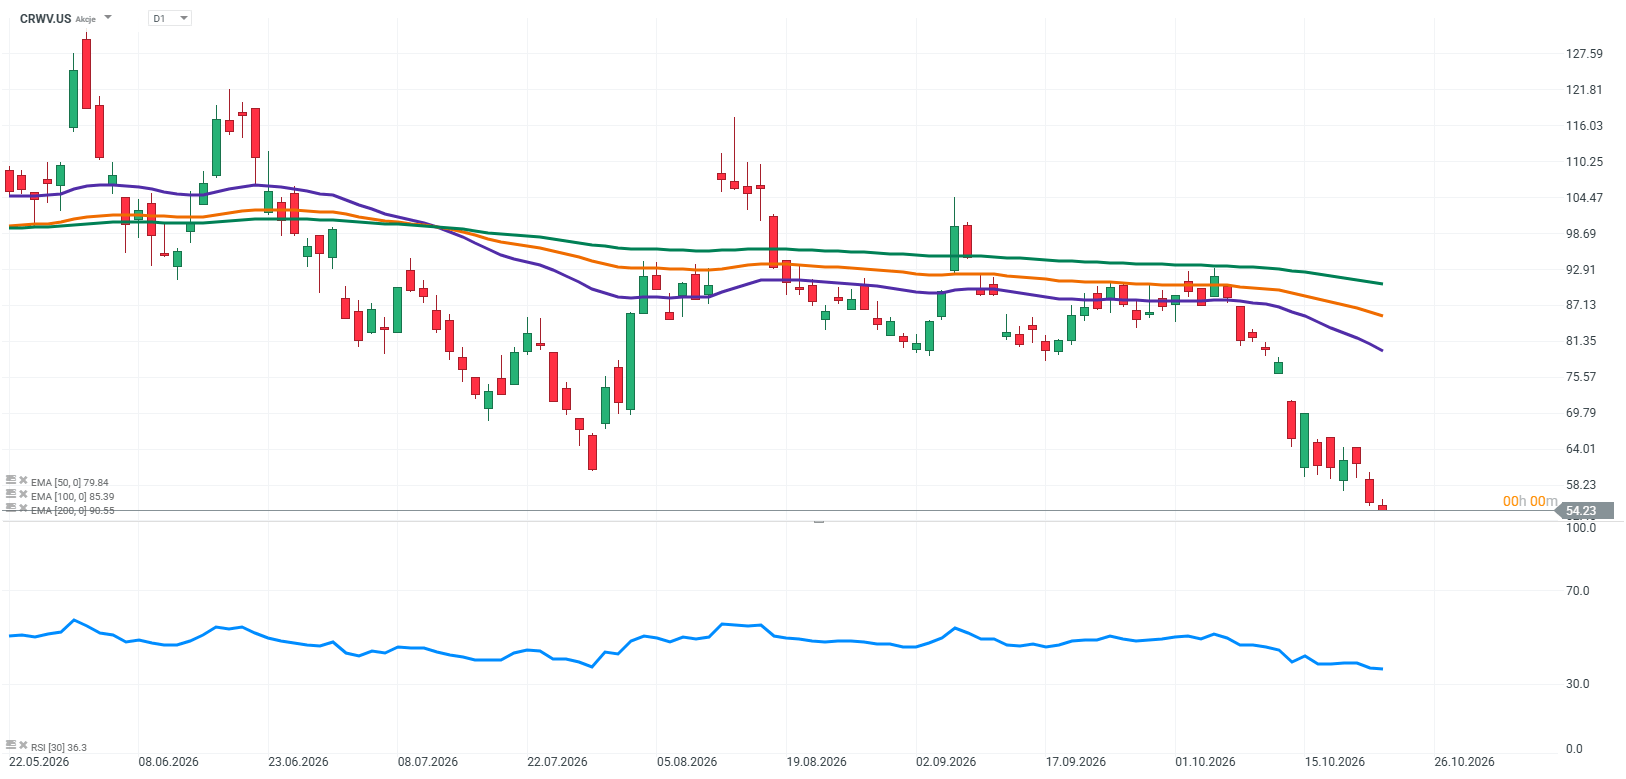
Podobne pytania dotyczą Nebiusa, IREN i Applied Digital, których wyceny są w dużej mierze powiązane z perspektywą dalszej rozbudowy infrastruktury obliczeniowej. Po ostrzeżeniu Muska akcje spółek z tego segmentu znalazły się pod presją w handlu przed otwarciem amerykańskich giełd. Inwestorzy coraz uważniej przyglądają się nie tylko prognozom sprzedaży, lecz także bilansom, kosztom długu i zdolności do finansowania kolejnych etapów ekspansji.
Nie musi to oznaczać, że rynek przestaje wierzyć w rozwój sztucznej inteligencji. Możliwe, że inwestorzy zaczynają po prostu rozróżniać firmy, które potrafią zarabiać na rosnącym zapotrzebowaniu na moc obliczeniową, od tych, które muszą stale zwiększać zadłużenie, aby utrzymać tempo wzrostu. Sama obecność w sektorze AI przestaje wystarczać jako argument inwestycyjny.
Niepokojące wnioski płyną również z prognoz Gartnera. Według szacunków firmy analitycznej do 2030 roku ponad 80 proc. dostawców neocloud może przestać działać jako niezależne przedsiębiorstwa, jeśli obecne tempo inwestycji nie zapewni odpowiednich zwrotów. To scenariusz, a nie przesądzony wynik, ale pokazuje skalę ryzyka. Infrastruktura może powstawać szybciej, niż rośnie rynek gotowy płacić za jej wykorzystanie na warunkach zapewniających odpowiednią rentowność.
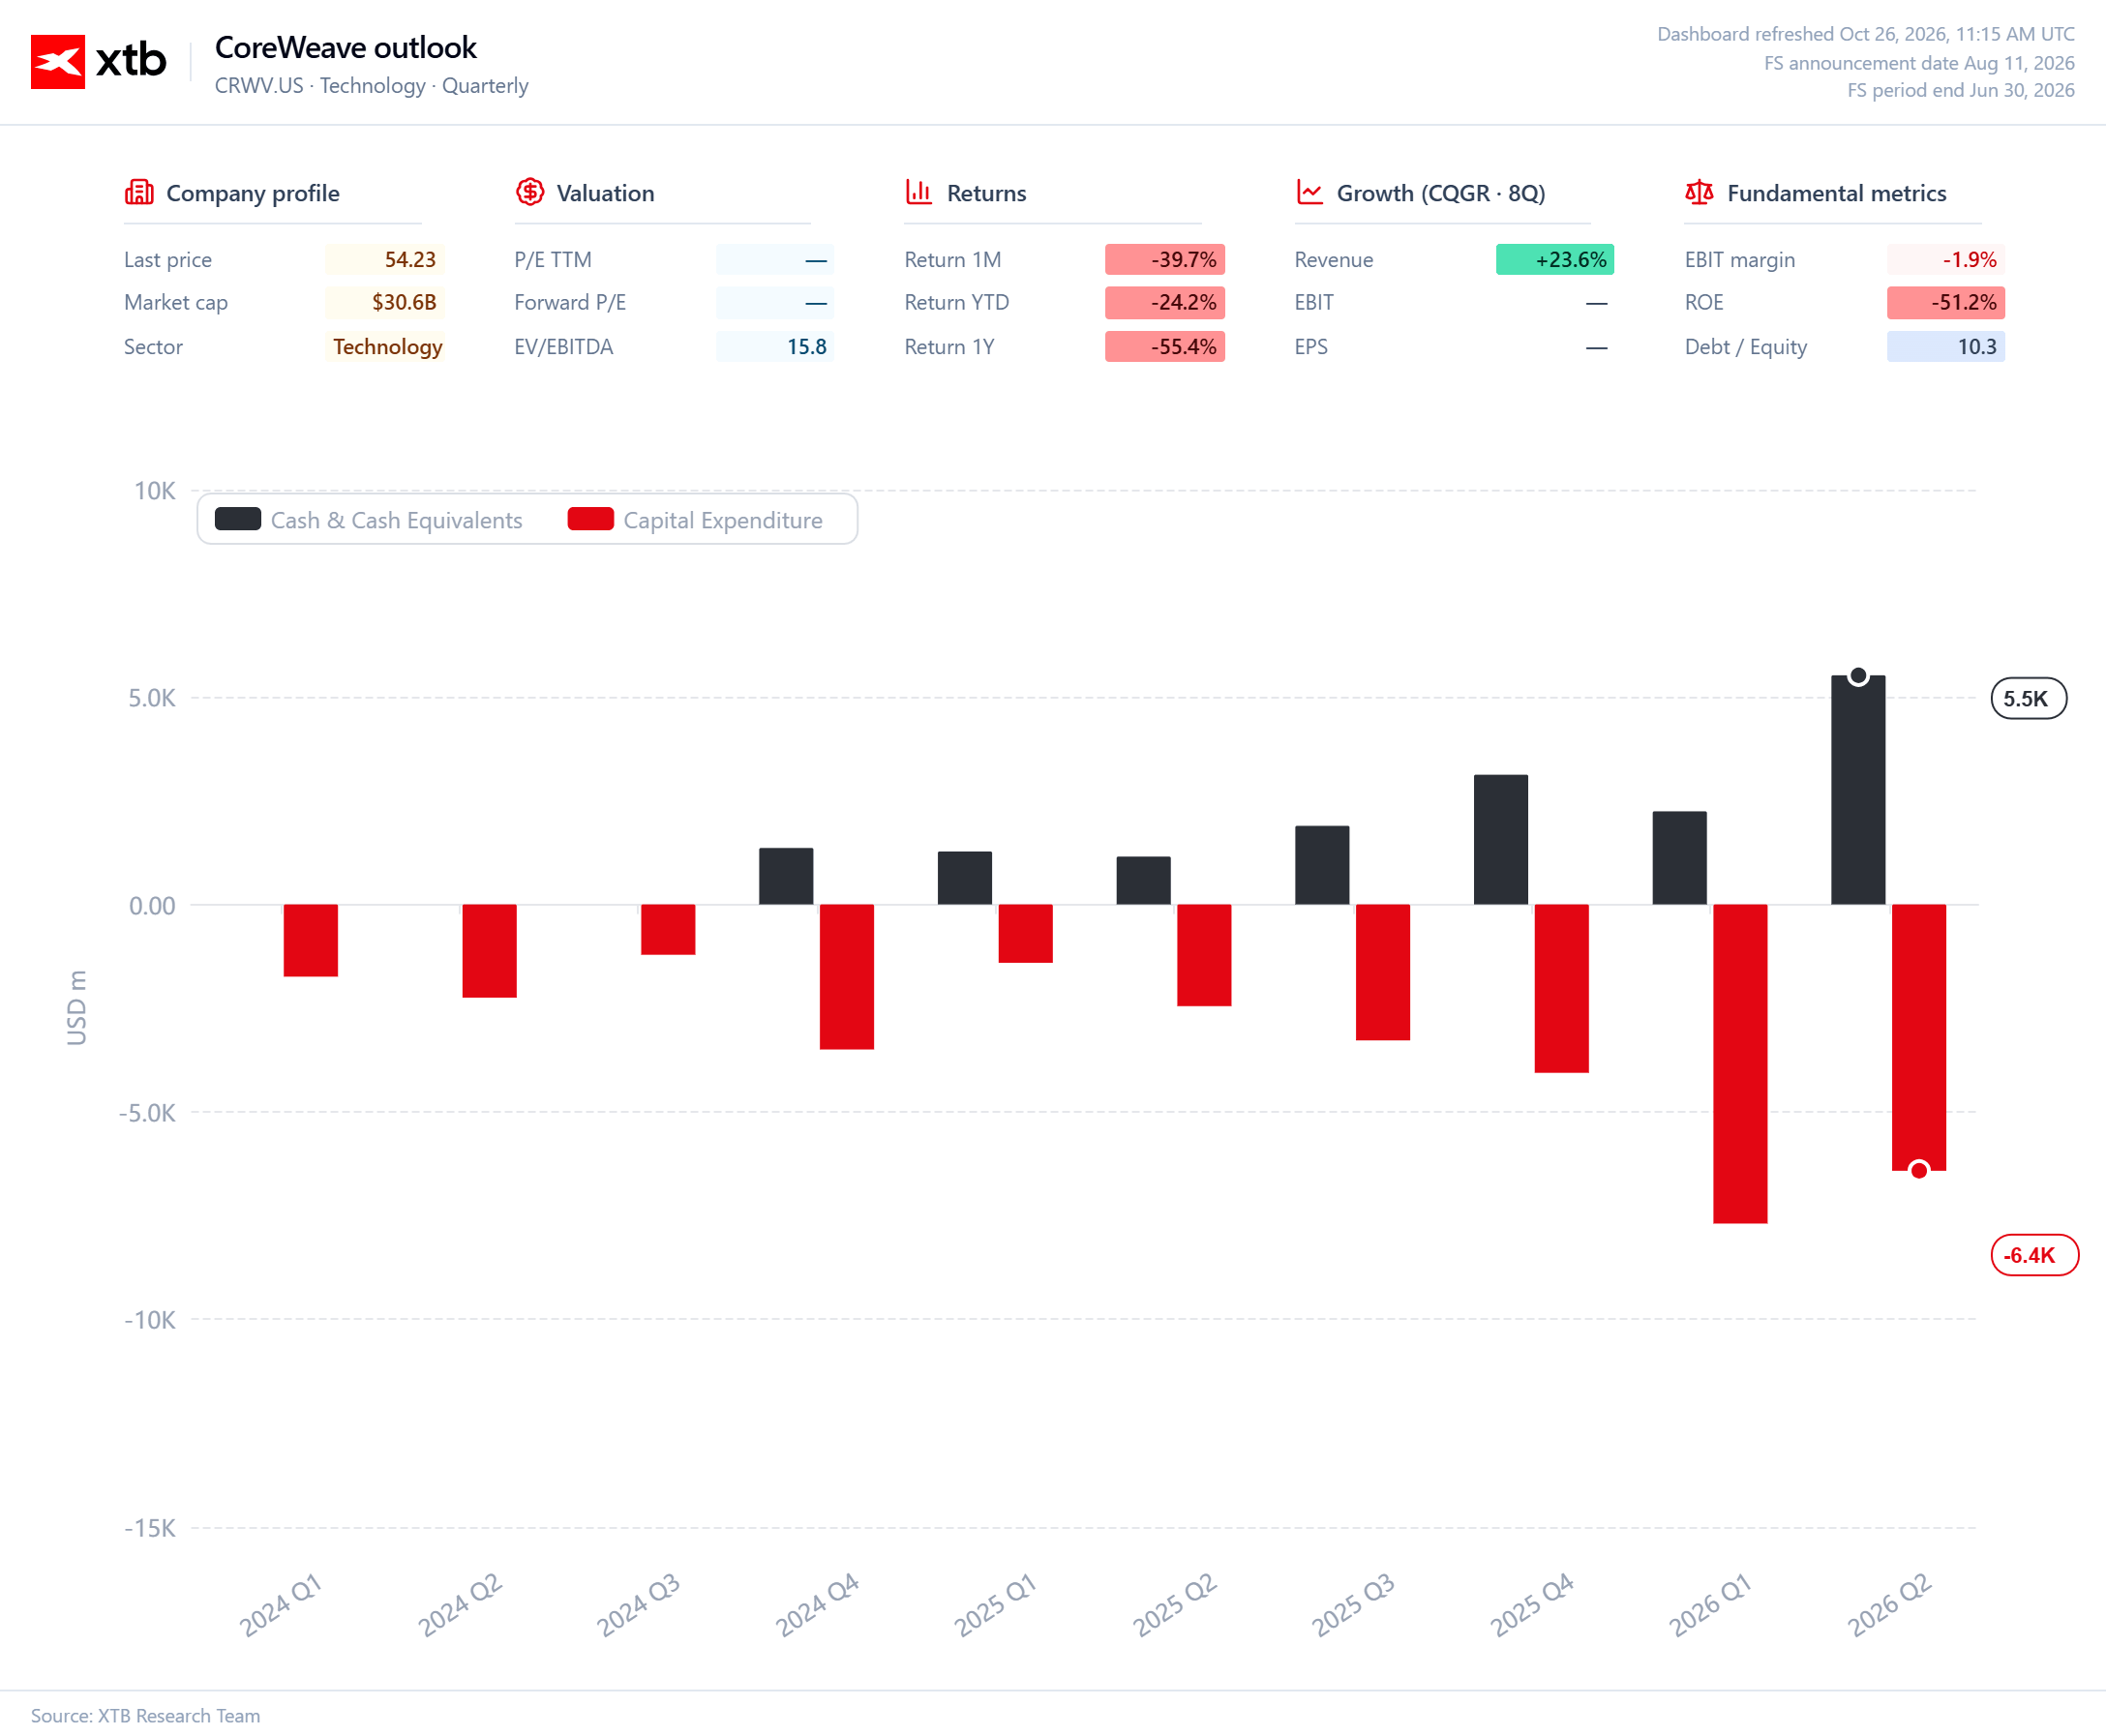
Dodatkowym problemem jest szybkie starzenie się sprzętu. Kolejne generacje układów oferują lepszą wydajność, przez co wcześniejsze inwestycje mogą tracić na atrakcyjności, zanim przyniosą oczekiwany zwrot. Firmy muszą więc spłacać dzisiejsze zobowiązania, a jednocześnie finansować zakupy następnej generacji procesorów. To szczególnie trudne połączenie dla przedsiębiorstw, które opierają rozwój na długu.
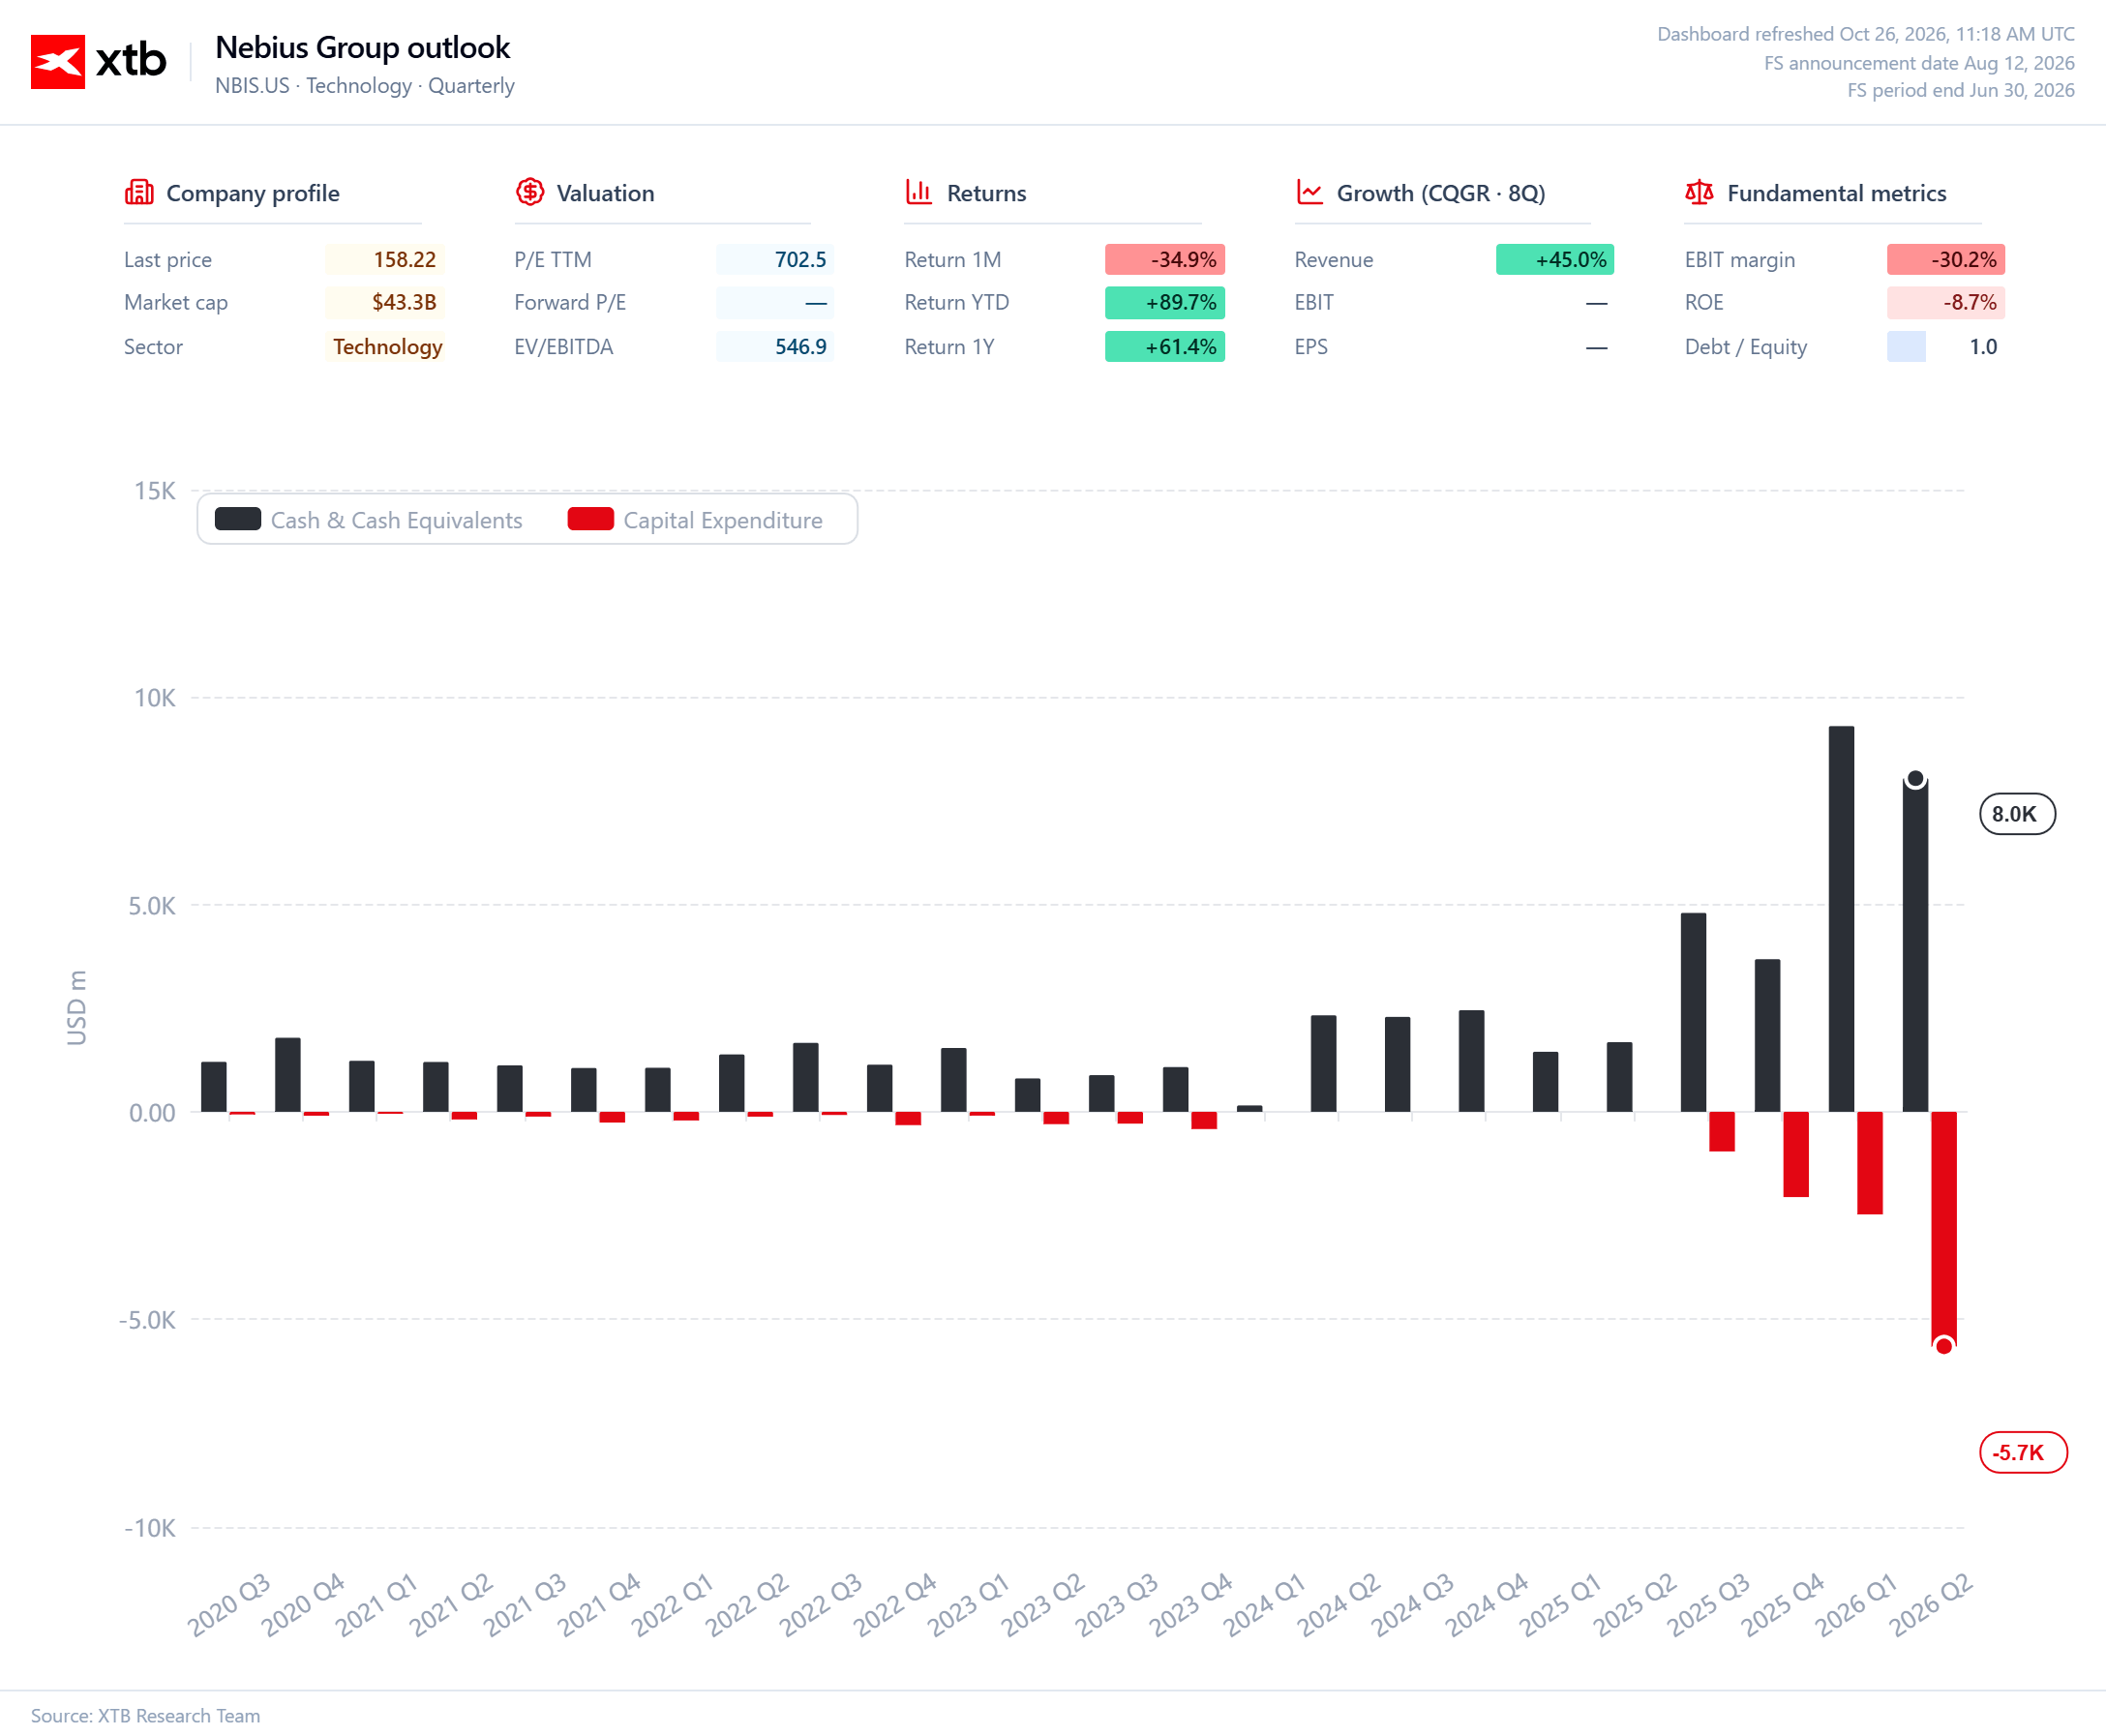
Na tym tle sytuacja największych platform technologicznych wygląda inaczej. Microsoft, Alphabet czy Amazon również przeznaczają ogromne środki na infrastrukturę AI, ale dysponują rozbudowanymi źródłami przychodów z chmury, reklamy i oprogramowania. Mogą finansować część inwestycji z innych segmentów działalności. Nie są odporne na błędne decyzje, mają jednak większą zdolność do absorbowania strat niż firmy uzależnione niemal wyłącznie od wynajmu mocy obliczeniowej.
SpaceX próbuje wykorzystać podobną przewagę, łącząc rozwój infrastruktury AI z działalnością kosmiczną i internetową. Pozyskane finansowanie pokazuje, że kapitał nadal jest dostępny dla przedsięwzięć o ogromnej skali. Kluczowe pozostaje jednak to, kto pożycza pieniądze, na jakich warunkach i z jakich źródeł zamierza je spłacać. Dla Muska 40 mld dolarów długu nie musi oznaczać takiego samego ryzyka jak dla firmy, której przyszłość zależy przede wszystkim od cen wynajmu procesorów i dostępności kolejnych kredytów.
Jest przy tym pewien paradoks. Musk ostrzega przed problemami konkurentów, choć SpaceX również zwiększa zaangażowanie w infrastrukturę AI i będzie musiał uzasadnić ekonomiczny sens swoich nakładów. Mocna pozycja finansowa może ułatwić przejście przez trudniejszy okres, ale nie gwarantuje, że wszystkie inwestycje okażą się opłacalne.
Dla inwestorów najważniejsze będzie ustalenie, które spółki mają wystarczająco mocne fundamenty, aby przetrwać okres bardziej selektywnego finansowania. Wysoki portfel zamówień i szybki wzrost przychodów pozostają istotnymi atutami, ale nie zastępują analizy przepływów pieniężnych, zadłużenia i kosztów utrzymania infrastruktury. Część firm może upaść, inne zostaną przejęte, a najsilniejsi gracze mogą wykorzystać konsolidację do przejęcia atrakcyjnych aktywów.
Ostrzeżenie Muska nie musi więc oznaczać końca boomu na sztuczną inteligencję. Może jednak zapowiadać zmianę jego charakteru. Pierwszy etap premiował przede wszystkim tych, którzy potrafili szybko zdobyć kapitał, kupić procesory i uruchomić nowe centra danych. Kolejny może należeć do firm, które udowodnią, że potrafią zarabiać na tej infrastrukturze bez nieustannego zwiększania zadłużenia.
W wyścigu AI nie wystarczy już zbudować więcej. Trzeba jeszcze wykazać, że zainwestowane miliardy przyniosą odpowiedni zwrot.
Źródło: XTB Research


Puls GPW: Ostrożny powrót kupujących. Indeksy nieśmiało odbijają


Spółki na GPW, na które warto zwrócić uwagę w dniach 26-30 października


📊Podsumowanie tygodnia: Ropa blisko 120 USD. Widmo inflacji gasi technologiczny optymizm na rynkach


🎥 Wybory połówkowe w USA: Czy Trumpowi grozi odwołanie? | XTB x Polityka Zagraniczna
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.