


Warszawska giełda rozpoczyna ostatni tydzień października od niewielkich wzrostów. Po ubiegłotygodniowej przecenie inwestorzy wracają do zakupów, choć skala odbicia pozostaje umiarkowana. Na godzinę 11:30 WIG20 zyskuje 0,2 proc., mWIG40 rośnie o 0,8 proc., a sWIG80 znajduje się 0,6 proc. nad piątkowym zamknięciem. Poniedziałkowa sesja przynosi próbę odreagowania spadków, ale na razie trudno mówić o początku nowego trendu wzrostowego.
Najlepiej radzą sobie średnie i małe spółki, których indeksy wyraźniej zyskują niż krajowe Blue Chipy. To sygnał, że poprawa nastrojów obejmuje szerszą część rynku, choć do potwierdzenia trwałej zmiany kierunku potrzebne będą kolejne sesje. Po wcześniejszej przecenie inwestorzy próbują odbudować popyt, jednak dzisiejsze zwyżki nie są na tyle silne, by przesądzać o powrocie trwałego trendu wzrostowego.
Na ten moment poniedziałkowe wzrosty należy traktować przede wszystkim jako próbę stabilizacji notowań. Kluczowe będzie to, czy kupujący utrzymają przewagę w kolejnych dniach, czy też odbicie okaże się jedynie krótkotrwałą reakcją na ubiegłotygodniowe spadki.
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
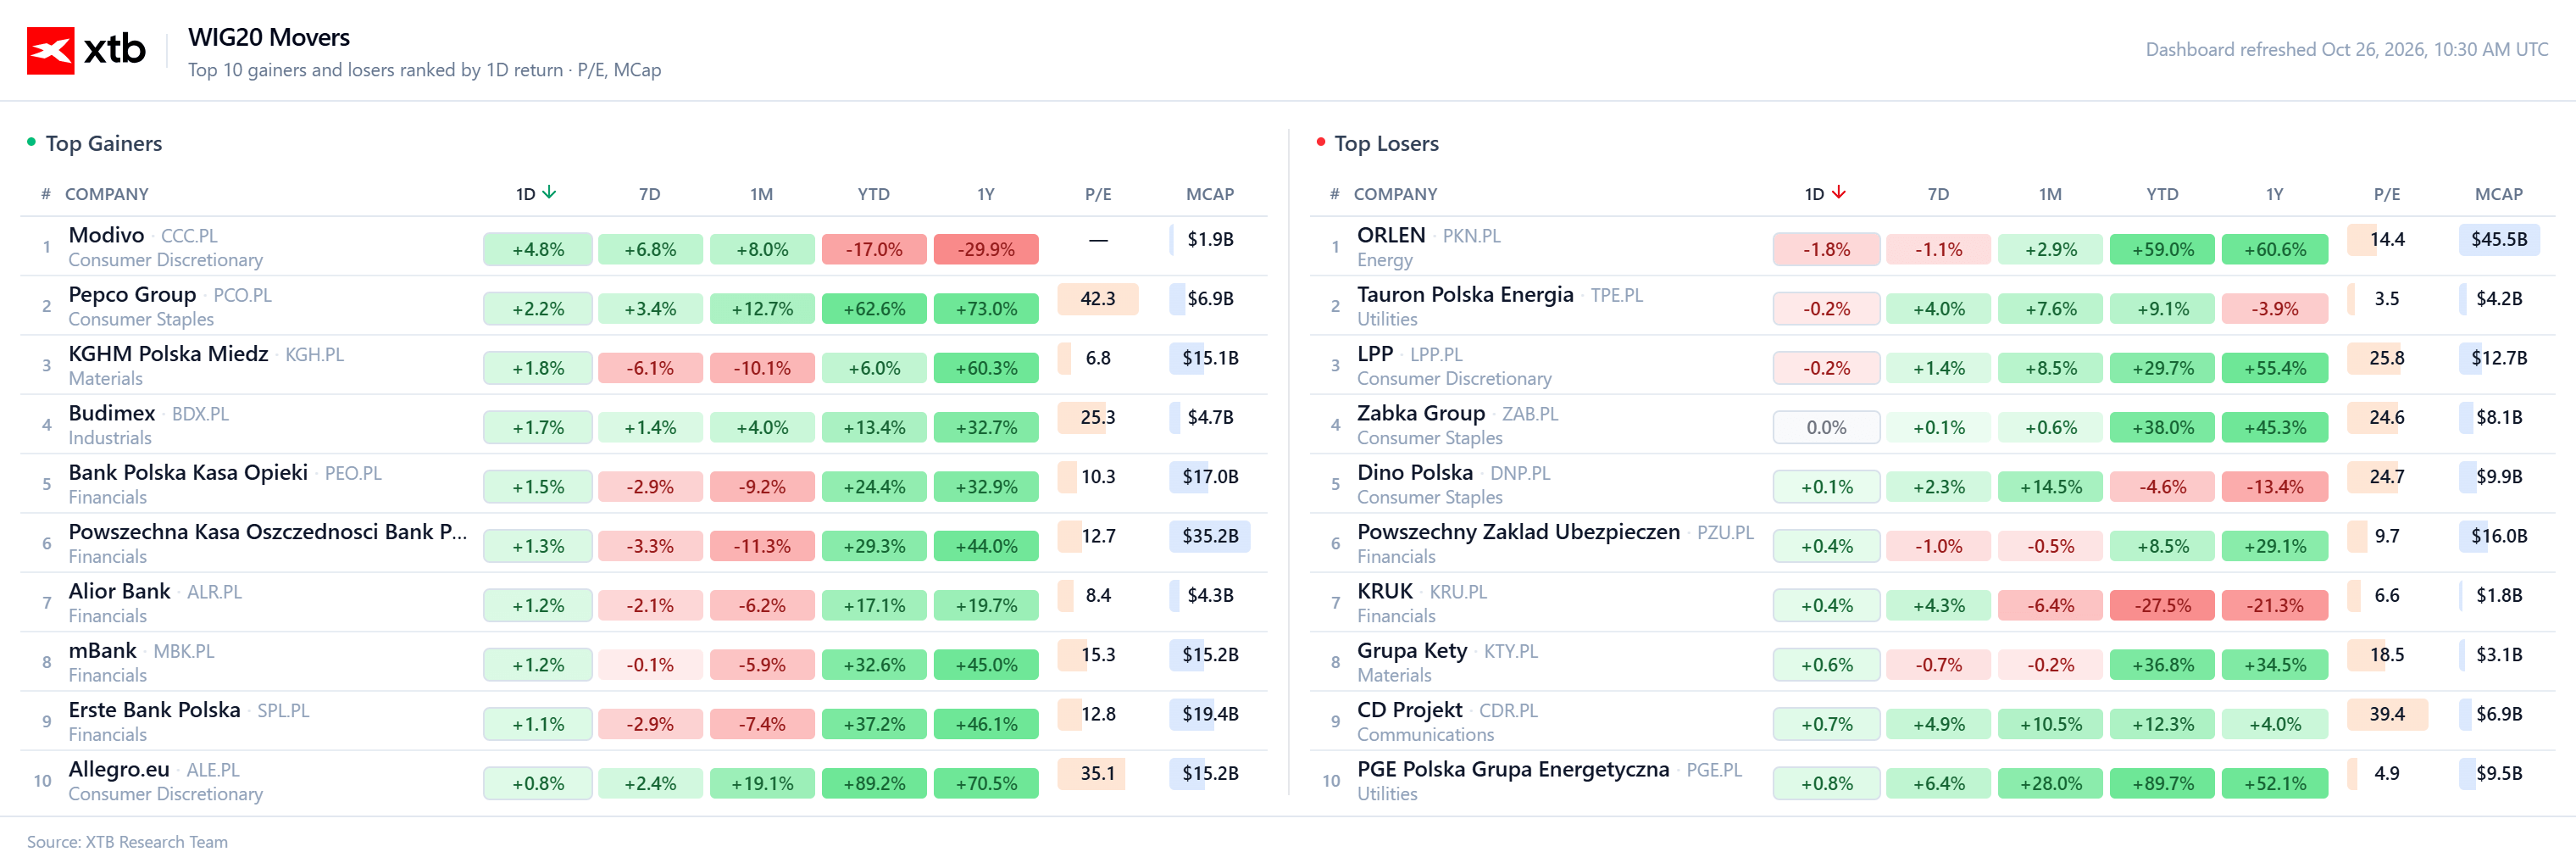
🟢 Kto dzisiaj zyskuje?
-
Branża konsumencka i surowce na czele: Liderem dziennych wzrostów jest Modivo, a tuż za nim plasują się Pepco Group oraz KGHM Polska Miedź.
-
Budownictwo oraz sektor bankowy na plusie: Wśród zyskujących spółek obecne są Budimex, Bank Polska Kasa Opieki oraz Powszechna Kasa Oszczędności Bank Polski.
-
Finanse i handel internetowy zamykają listę: Alior Bank, mBank, Erste Bank Polska oraz Allegro.eu kończą zestawienie po stronie spółek zyskujących
🔴 Kto dzisiaj traci?
-
Energetyka, media i handel odzieżowy na czele spadków: Największą przecenę notuje ORLEN, a tuż za nim plasują się Tauron Polska Energia oraz LPP.
-
Handel detaliczny i ubezpieczenia pod presją: Słabsze zachowanie prezentują Zabka Group, Dino Polska oraz Powszechny Zakład Ubezpieczeń.
-
Windykacja, przemysł, gry i energetyka zamykają listę: Zestawienie po stronie najsłabszych wyników kończą KRUK, Grupa Kęty, CD Projekt oraz PGE Polska Grupa Energetyczna.
Wiadomości ze spółek:
ASBIS(ASB.PL) po ostatniej mocnej korekcie, spowodowanej odwróceniem sentymentu inwestorów wobec sektora sztucznej inteligencji, próbuje odrabiać straty. ASBIS pozostaje w centrum uwagi rynku, który czeka na przyszłotygodniową publikację wyników finansowych mogących pomóc określić kierunek dalszych notowań.
VIGO Photonics(VGO.PL) porozumiało się z NCBR w sprawie rozwiązania umowy o dofinansowanie projektu HyperPIC, uznając, że skala wymaganych nakładów i ryzyko technologiczne są zbyt duże względem dostępnego wsparcia. VIGO Photonics zamierza jednak kontynuować rozwój technologii fotonicznych układów scalonych w mniejszej skali i poszukiwać alternatywnych źródeł finansowania.
PKP Cargo(PKP.PL) odstąpiło od złożenia do KNF wniosku o zatwierdzenie prospektu emisji akcji serii N, wskazując na konieczność aktualizacji założeń restrukturyzacyjnych i ponownej analizy sytuacji finansowej. PKP Cargo nie wyklucza emisji jako źródła finansowania spłat wierzycieli, jednak jej skala i harmonogram mają zostać określone po dalszej analizie potrzeb kapitałowych i negocjacjach z wierzycielami.
Najważniejsze wydarzenia z krajowego rynku:
W rozpoczynającym się tygodniu jednym z najważniejszych wydarzeń makroekonomicznych będzie piątkowy wstępny odczyt inflacji CPI za październik. Będzie to pierwszy odczyt obejmujący pełny miesiąc działania programu CPN, ponownie uruchomionego na początku października. Dane pozwolą wstępnie ocenić, w jakim stopniu obniżki cen paliw przełożyły się na ogólny poziom inflacji.
Sam spadek wskaźnika CPI nie musi jednak oznaczać równie wyraźnego osłabienia presji cenowej w całej gospodarce. Wiele będzie zależało od zmian cen w pozostałych kategoriach. Odczyt może mieć również znaczenie dla oczekiwań dotyczących polityki pieniężnej, a w konsekwencji dla wyceny krajowych aktywów finansowych. Inwestorzy będą więc zwracać uwagę zarówno na sam wynik, jak i na jego strukturę oraz zgodność z rynkowymi prognozami.
Kondycję krajowej gospodarki przybliżają także najnowsze informacje GUS dotyczące przedsiębiorstw. W październiku wykorzystanie mocy produkcyjnych w przemyśle wyniosło 79,1 proc. Oznacza to, że firmy nie wykorzystują w pełni dostępnego potencjału wytwórczego i mogą zwiększać produkcję bez konieczności natychmiastowej rozbudowy infrastruktury. Sam wskaźnik nie przesądza jednak o możliwościach przyspieszenia aktywności przemysłowej, ponieważ równie istotna pozostaje skala popytu i napływ nowych zamówień.
Nieco ostrożniejszy obraz wyłania się z informacji dotyczących planów inwestycyjnych. Według GUS skłonność firm do inwestowania w 2026 r. ma być zbliżona do ubiegłorocznej. Nie wskazuje to na wyraźne przyspieszenie aktywności inwestycyjnej, choć nie oznacza również, że nakłady przedsiębiorstw muszą się obniżyć. Zestawienie obu danych sugeruje, że istotnym wyzwaniem pozostaje przełożenie istniejących możliwości produkcyjnych na większą aktywność gospodarczą i nowe inwestycje. Jeżeli przedsiębiorstwa nie będą widziały wystarczająco silnego popytu, mogą koncentrować się na wykorzystaniu posiadanych zasobów zamiast zwiększać nakłady na rozwój.
Dla perspektyw polskiej gospodarki kluczowe będzie zatem nie tylko utrzymanie stabilności cen, ale również poprawa warunków sprzyjających wzrostowi aktywności przedsiębiorstw. Piątkowy odczyt inflacji dostarczy nowych informacji o presji cenowej, natomiast dane dotyczące przemysłu i inwestycji pokazują, że sam dostępny potencjał produkcyjny nie wystarczy do zapewnienia mocniejszego wzrostu.
Naszym zdaniem początek tygodnia nie przynosi jeszcze jednoznacznych sygnałów przyspieszenia polskiej gospodarki. Przedsiębiorstwa dysponują przestrzenią do zwiększania produkcji, ale ich plany inwestycyjne pozostają zachowawcze. W najbliższych dniach warto więc obserwować przede wszystkim piątkowe dane o inflacji oraz to, czy kolejne publikacje potwierdzą poprawę perspektyw popytu. Na GPW tymczasem dzisiejsze wzrosty pozostają próbą odreagowania przeceny, której trwałość dopiero się rozstrzygnie.
Wykres 2 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
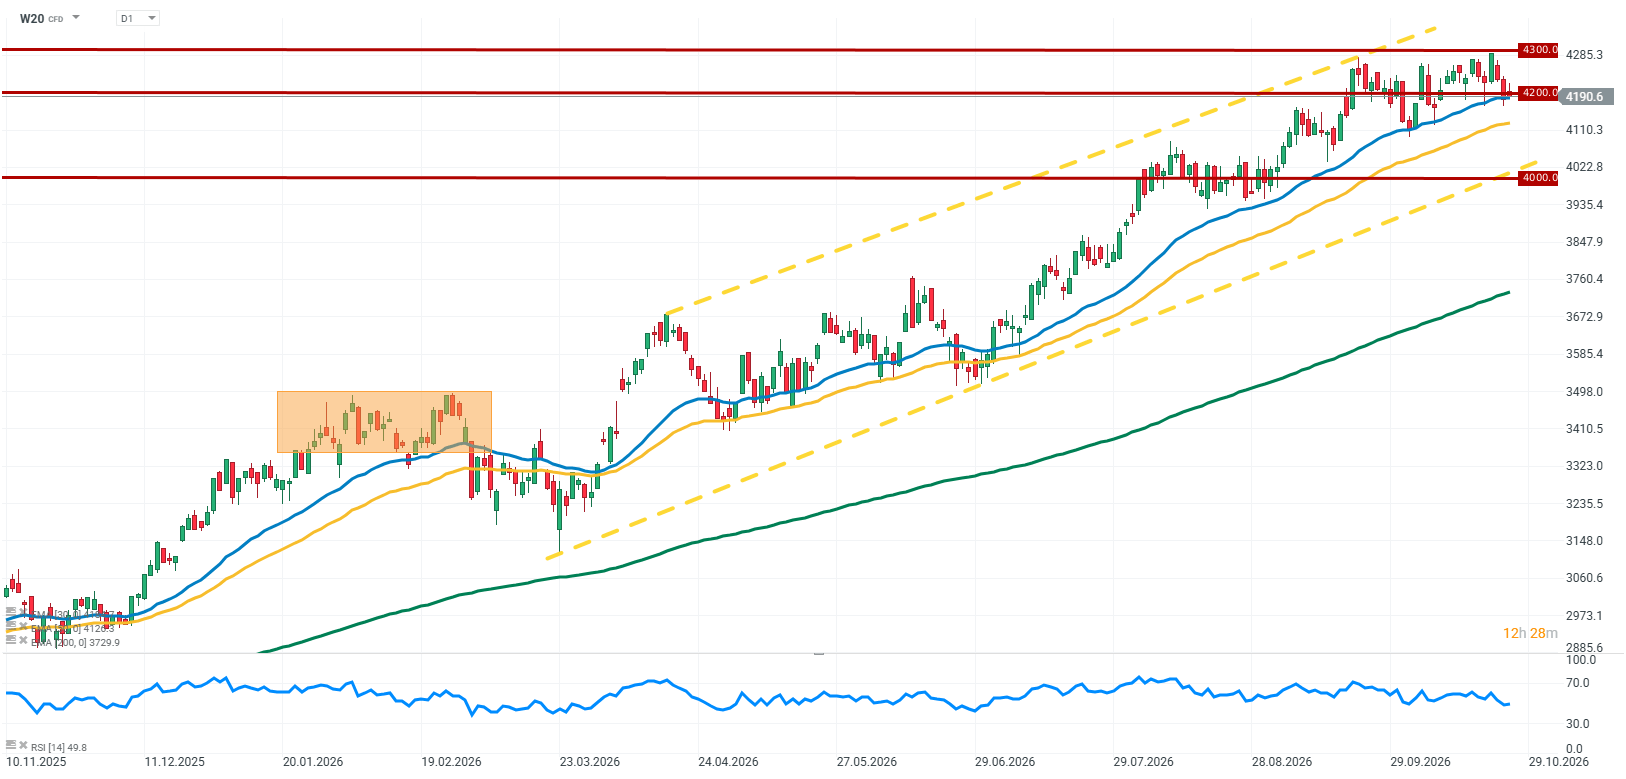
Kontrakty na WIG20 (W20) nieśmiało odbijają na początku tygodnia, próbując odrobić część strat po ostatniej przecenie. Nastroje na rynkach pozostają ostrożne, a odwrócenie sentymentu wobec sektora sztucznej inteligencji wciąż wpływa na zachowanie spółek technologicznych. Inwestorzy czekają również na kolejne raporty finansowe z Wall Street oraz piątkowy wstępny odczyt inflacji CPI z Polski. Na razie dzisiejsza poprawa nastrojów nie przesądza o trwałym powrocie wzrostów, a kierunek kolejnych sesji będzie zależał zarówno od sytuacji na rynkach zagranicznych, jak i napływających danych makroekonomicznych oraz wyników spółek.
Źródło: XTB Research


Musk pożycza 40 mld dolarów na AI i ostrzega konkurencję. Neocloudy mogą mieć poważny problem


Komentarz walutowy: Jak zareagują rynki na nadchodzące wybory w USA?


🟢Poranny wrap: Brak eskalacji obniża ceny ropy. Niespodziewana wygrana Luli szkodzi brazylijskiej giełdzie


Spółki na GPW, na które warto zwrócić uwagę w dniach 26-30 października
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.