


Indeks ISM dla przemysłu za wrzesień wyniósł 54,5 pkt wobec oczekiwanych 55 pkt i 54,6 pkt wcześniej. Dolar umocnił się po danych a kontrakt na S&P 500 (US500) cofnął się poniżej 7700 punktów.
- Subindeks cen płaconych ISM spadł do 77,9 pkt wobec prognozy 73 pkt i 71,1 pkt poprzednio.
- Indeks zatrudnienia ISM wzrósł do 52,7 pkt wobec oczekiwanych 52 pkt i 51,2 pkt wcześniej.
- Indeks nowych zamówień ISM wzrósł do 55,3 pkt z 54,7 pkt poprzednio.
- Wydatki budowlane w USA wzrosły o 0,9% m/m wobec prognozy 0% i spadku o 0,5% wcześniej.
Wrześniowy ISM dla przemysłu pozostał wyraźnie powyżej granicy 50 pkt, co wskazuje na dalszą ekspansję sektora, choć główny indeks wypadł nieco słabiej od oczekiwań i praktycznie nie zmienił się względem sierpnia. Jednocześnie wzrost nowych zamówień, poprawa komponentu zatrudnienia oraz mocne odbicie wydatków budowlanych sugerują, że popyt wewnętrzny pozostaje relatywnie solidny. Największym ryzykiem w raporcie pozostaje wyraźny wzrost subindeksu cen płaconych do 77,9 pkt, co może podtrzymywać obawy o presję inflacyjną po stronie producentów i ograniczać przestrzeń do bardziej gołębiego zwrotu Fed.
Popyt w przemyśle jest mocny, a niskie zapasy wspierają ekspansję
Wrześniowy raport ISM pokazuje, że fundamenty popytowe w amerykańskim przemyśle pozostają relatywnie solidne. Indeks nowych zamówień wzrósł do 55,3 pkt i pozostaje w ekspansji dziewiąty miesiąc z rzędu, podczas gdy backlog zamówień przyspieszył do 56,4 pkt. Jednocześnie zapasy klientów spadły do 41,6 pkt, czyli pozostają na poziomach określanych przez ISM jako „zbyt niskie”.
Taki układ zwykle sprzyja przyszłej produkcji, ponieważ przedsiębiorstwa muszą odbudowywać stany magazynowe, aby sprostać popytowi. Produkcja nadal rośnie, choć indeks obniżył się do 56,7 pkt z 58,3 pkt. Pozytywnym sygnałem pozostaje również zatrudnienie, które wzrosło do 52,7 pkt. Pięć z sześciu największych gałęzi przemysłu odnotowało we wrześniu ekspansję.
Presja cenowa wraca na wysokie poziomy
Najbardziej niepokojącym elementem raportu pozostaje ponowne przyspieszenie presji inflacyjnej. Indeks cen płaconych wzrósł aż o 6,8 pkt, wracając w okolice poziomów obserwowanych na początku wojny z Iranem. Jednocześnie dostawy od dostawców pozostają wolniejsze już dziesiąty miesiąc z rzędu, a indeks Supplier Deliveries wyniósł 59 pkt.
W komentarzach przedsiębiorstw dominują obawy związane ze zmiennością cen, taryfami celnymu, konfliktem na Bliskim Wschodzie oraz wydłużającymi się terminami dostaw. Import nadal rośnie, choć wolniej, a eksport pozostaje w niewielkiej ekspansji. Z perspektywy Fed raport jest więc mieszany: aktywność i popyt są odporne, ale jednocześnie presja cenowa po stronie producentów pozostaje wysoka, co utrudnia szybki powrót inflacji do celu.
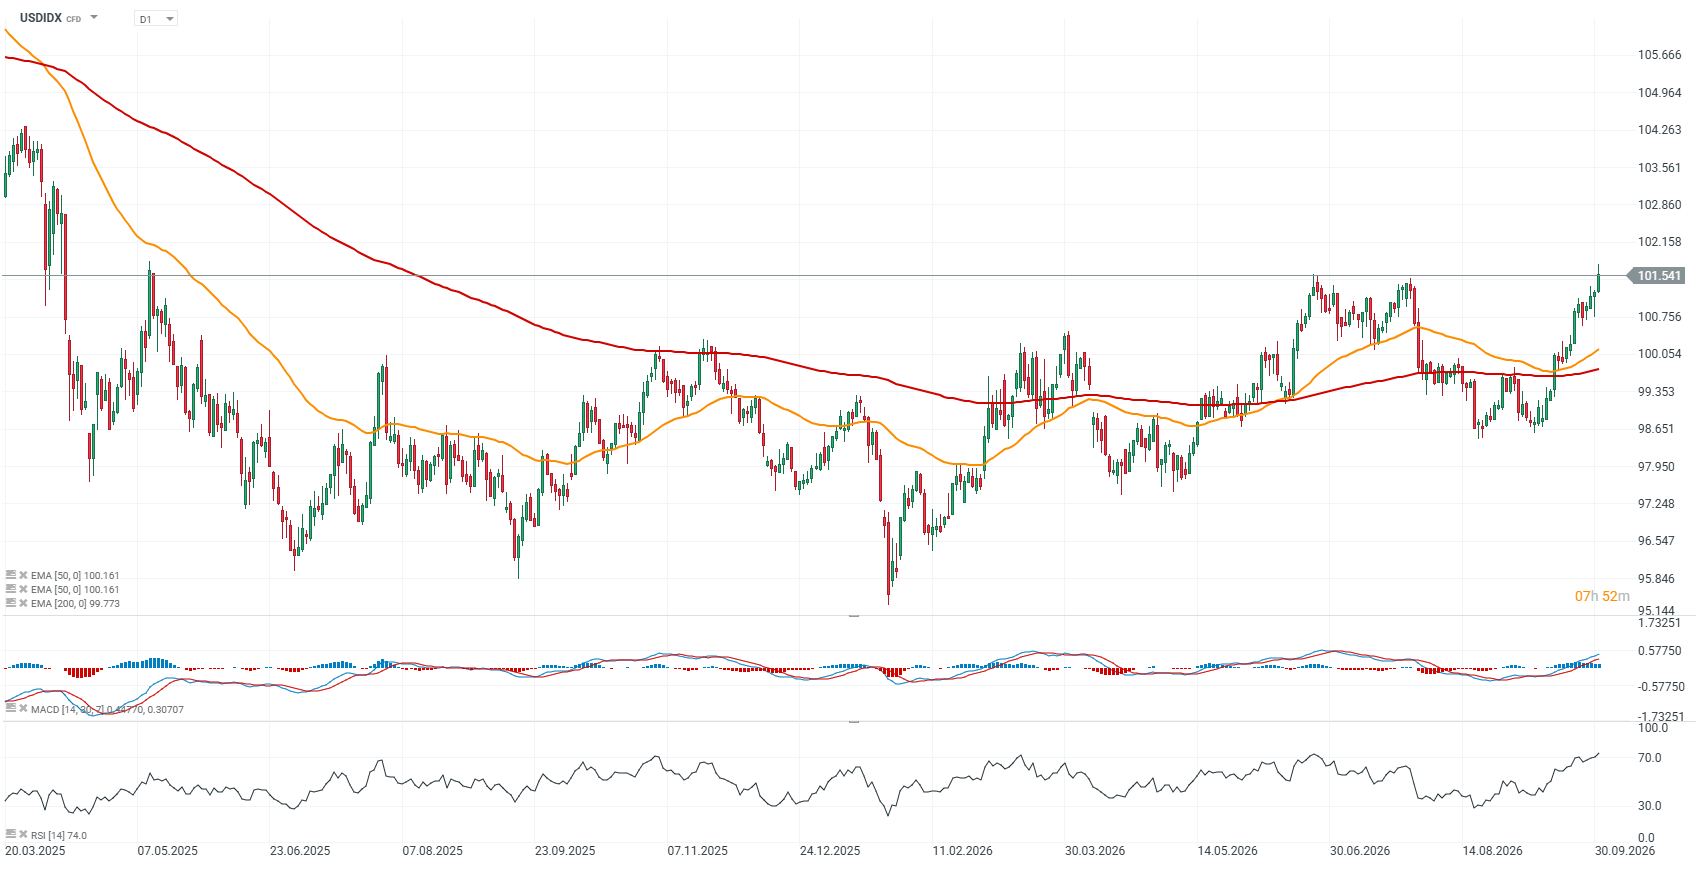
Wykres kontraktów na indeks dolara (USDIDX, interwał D1)
Kontrakt na indeks dolara rośnie do najwyższego poziomu od maja 2025 roku - to już czwarta wzrostowa sesja z rzędu. Wskaźnik RSI przekroczył 70 punktów i powoli zbliża się do poziomów "przegrzania".
Źródło: xStation5

Eurodolar pogłębia spadki 📉 Ceny energii ciąż Europie?

Komentarz walutowy: Złoty ma ogromne problemy, a jednym z nich jest mocny dolar.

PILNE: Przemysł Strefy Euro z nieco lepszymi, finalnymi danymi PMI 💡

📉 NATGAS traci 1,2%. Co w zimie?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.