

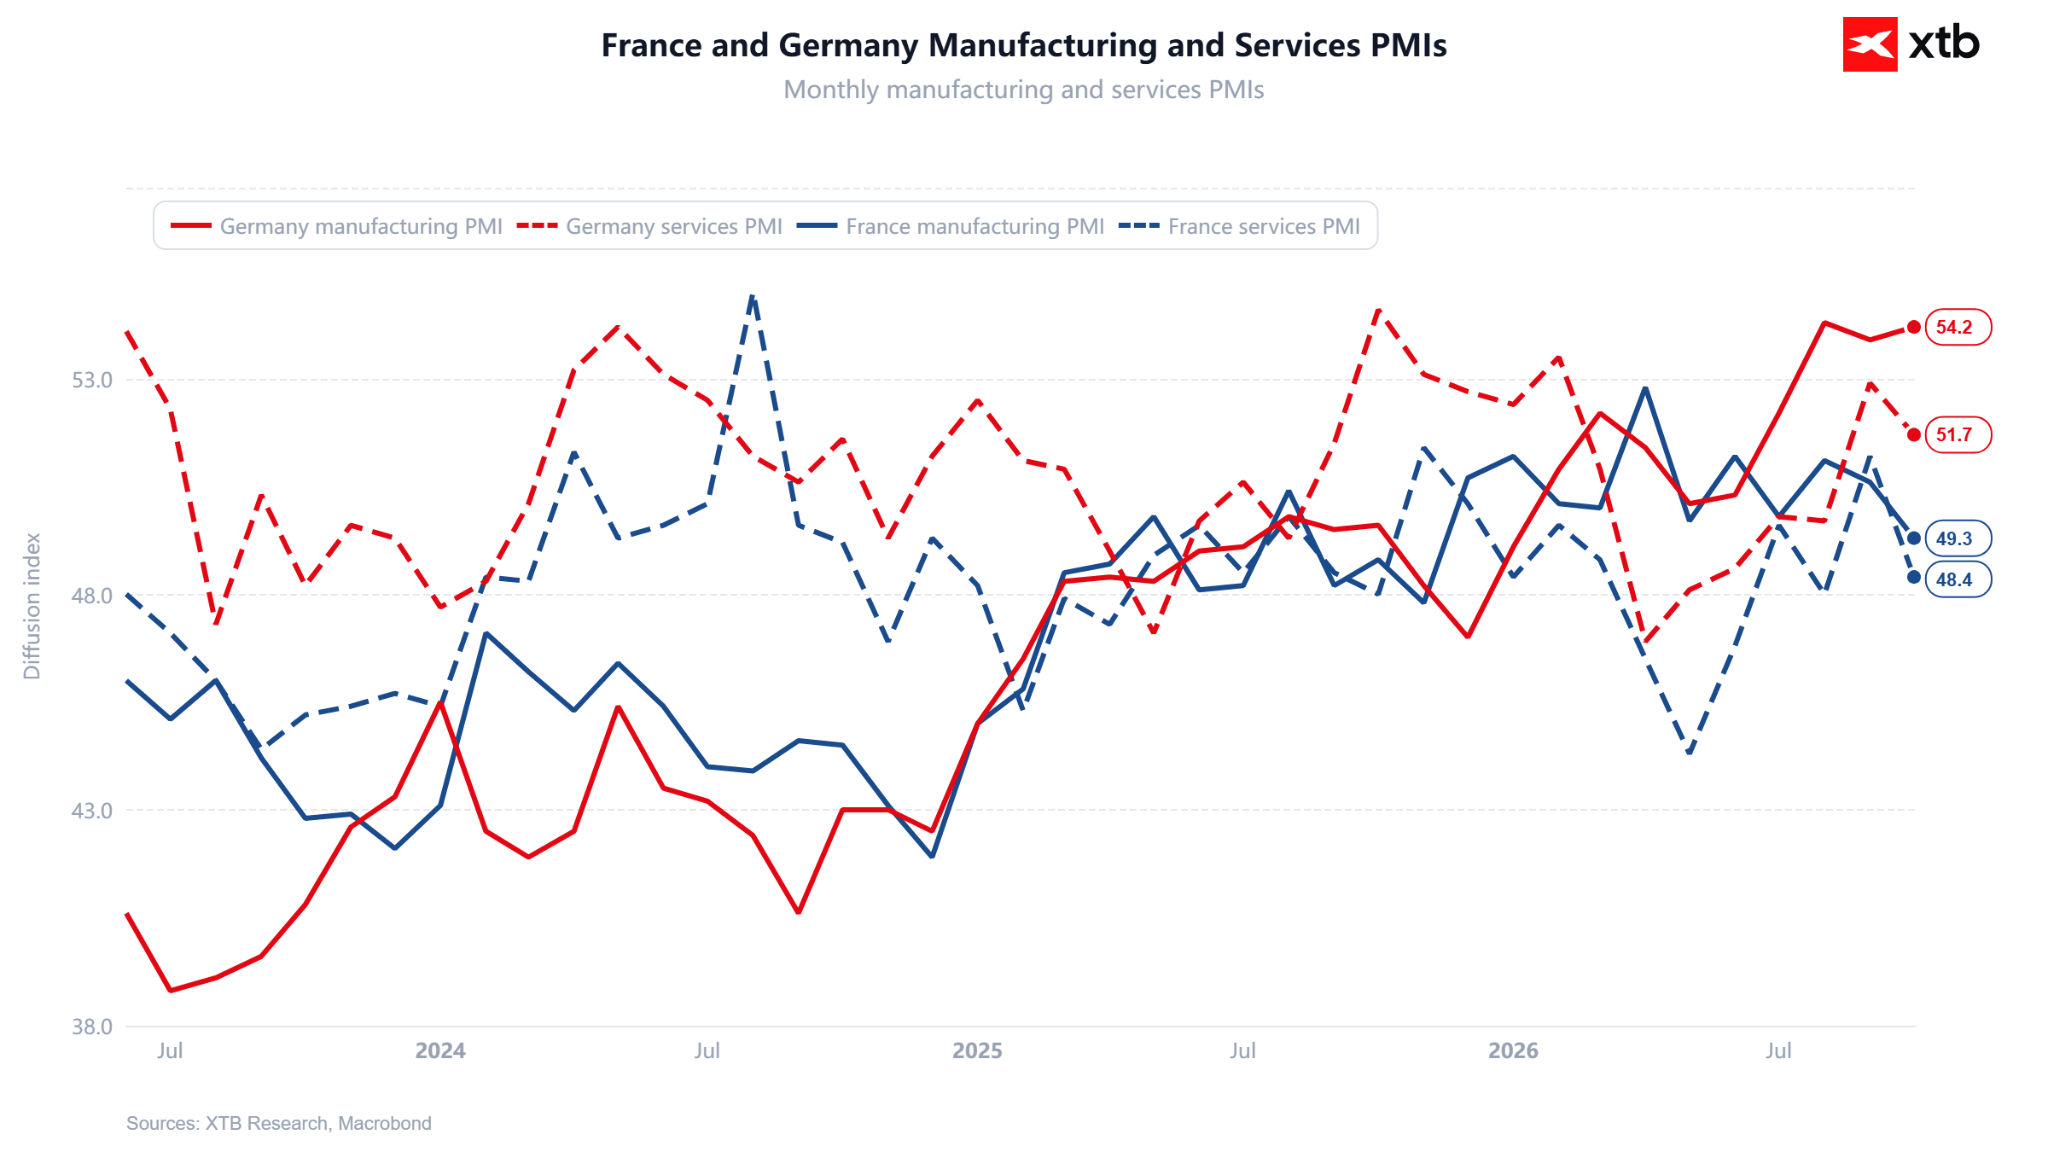
- Francuski indeks PMI spadł w październiku do 48,4 pkt, co oznacza głęboką kontrakcję sektora prywatnego.
- Niemiecki przemysł rośnie dzięki zamówieniom zbrojeniowym, ale usługi słabną pod wpływem wysokiej inflacji.
- Para EURUSD spadła poniżej poziomu 1,12 w reakcji na słabe dane makroekonomiczne z Francji.
Październikowe wstępne indeksy PMI pokazały, jak bardzo rozjeżdżają się dwie największe gospodarki strefy euro. Francuski sektor prywatny wpadł w strefę kontrakcji, choć w tym wypadku, biorąc pod uwagę ostatnie protesty oraz obawy dotyczące budżetu, nie powinno to dziwić. Złożony PMI spadł do 48,4 pkt przy oczekiwaniach na poziomie 50,3 pkt. \rzemysł i usługi znalazły się jednocześnie poniżej granicy 50 pkt.
Niemcy wciąż rosną, choć wolniej, niż zakładano. Przemysł zaskoczył pozytywnie, ale usługi wyraźnie słabną pod ciężarem wysokiej inflacji. Rynek odczytał dane jednoznacznie: EURUSD zszedł poniżej 1,12, a w tle odliczamy powoli czas do posiedzenia EBC w kolejny czwartek.
Francja: wyraźne rozczarowanie
- Złożony PMI: 48,4 pkt (prognoza 50,3 pkt, poprzednio 51,1 pkt). To odczyt poniżej najniższej prognozy z przedziału 50,0–51,1 pkt.
- Przemysł: 49,3 pkt (prognoza 50,5 pkt, poprzednio 50,6 pkt). To najniższy poziom od listopada 2025 r.
- Usługi: 48,4 pkt (prognoza 50,7 pkt, poprzednio 51,2 pkt).
- Nowe zamówienia: w przemyśle: 44,9 pkt, najmniej od lipca 2025 r., w usługach: 45,9 pkt, złożone: 45,7 pkt, spadają już 11. miesiąc z rzędu.
- Wskaźnik oczekiwań na 12 miesięcy: najniżej od 6,5 roku.
Niemcy: wzrost trwa, ale zwalnia
- Złożony PMI: 52,8 pkt (prognoza 53,4 pkt, poprzednio 53,8 pkt). To czwarty miesiąc ekspansji z rzędu.
- Przemysł: 54,2 pkt (prognoza 53,5 pkt, poprzednio 53,9 pkt). To górna granica prognoz i dziewiąty miesiąc wzrostu z rzędu. Przed rokiem wskaźnik wynosił 49,6 pkt.
- Usługi: 51,7 pkt (prognoza 52,5 pkt, poprzednio 52,9 pkt).
- Nowe zamówienia: w przemyśle: 53,6 pkt (poprzednio 54,4 pkt), w usługach: 50,0 pkt (poprzednio 52,3 pkt), czyli pełna stagnacja, złożone: 51,1 pkt (poprzednio 53,0 pkt).
Komentarz do danych
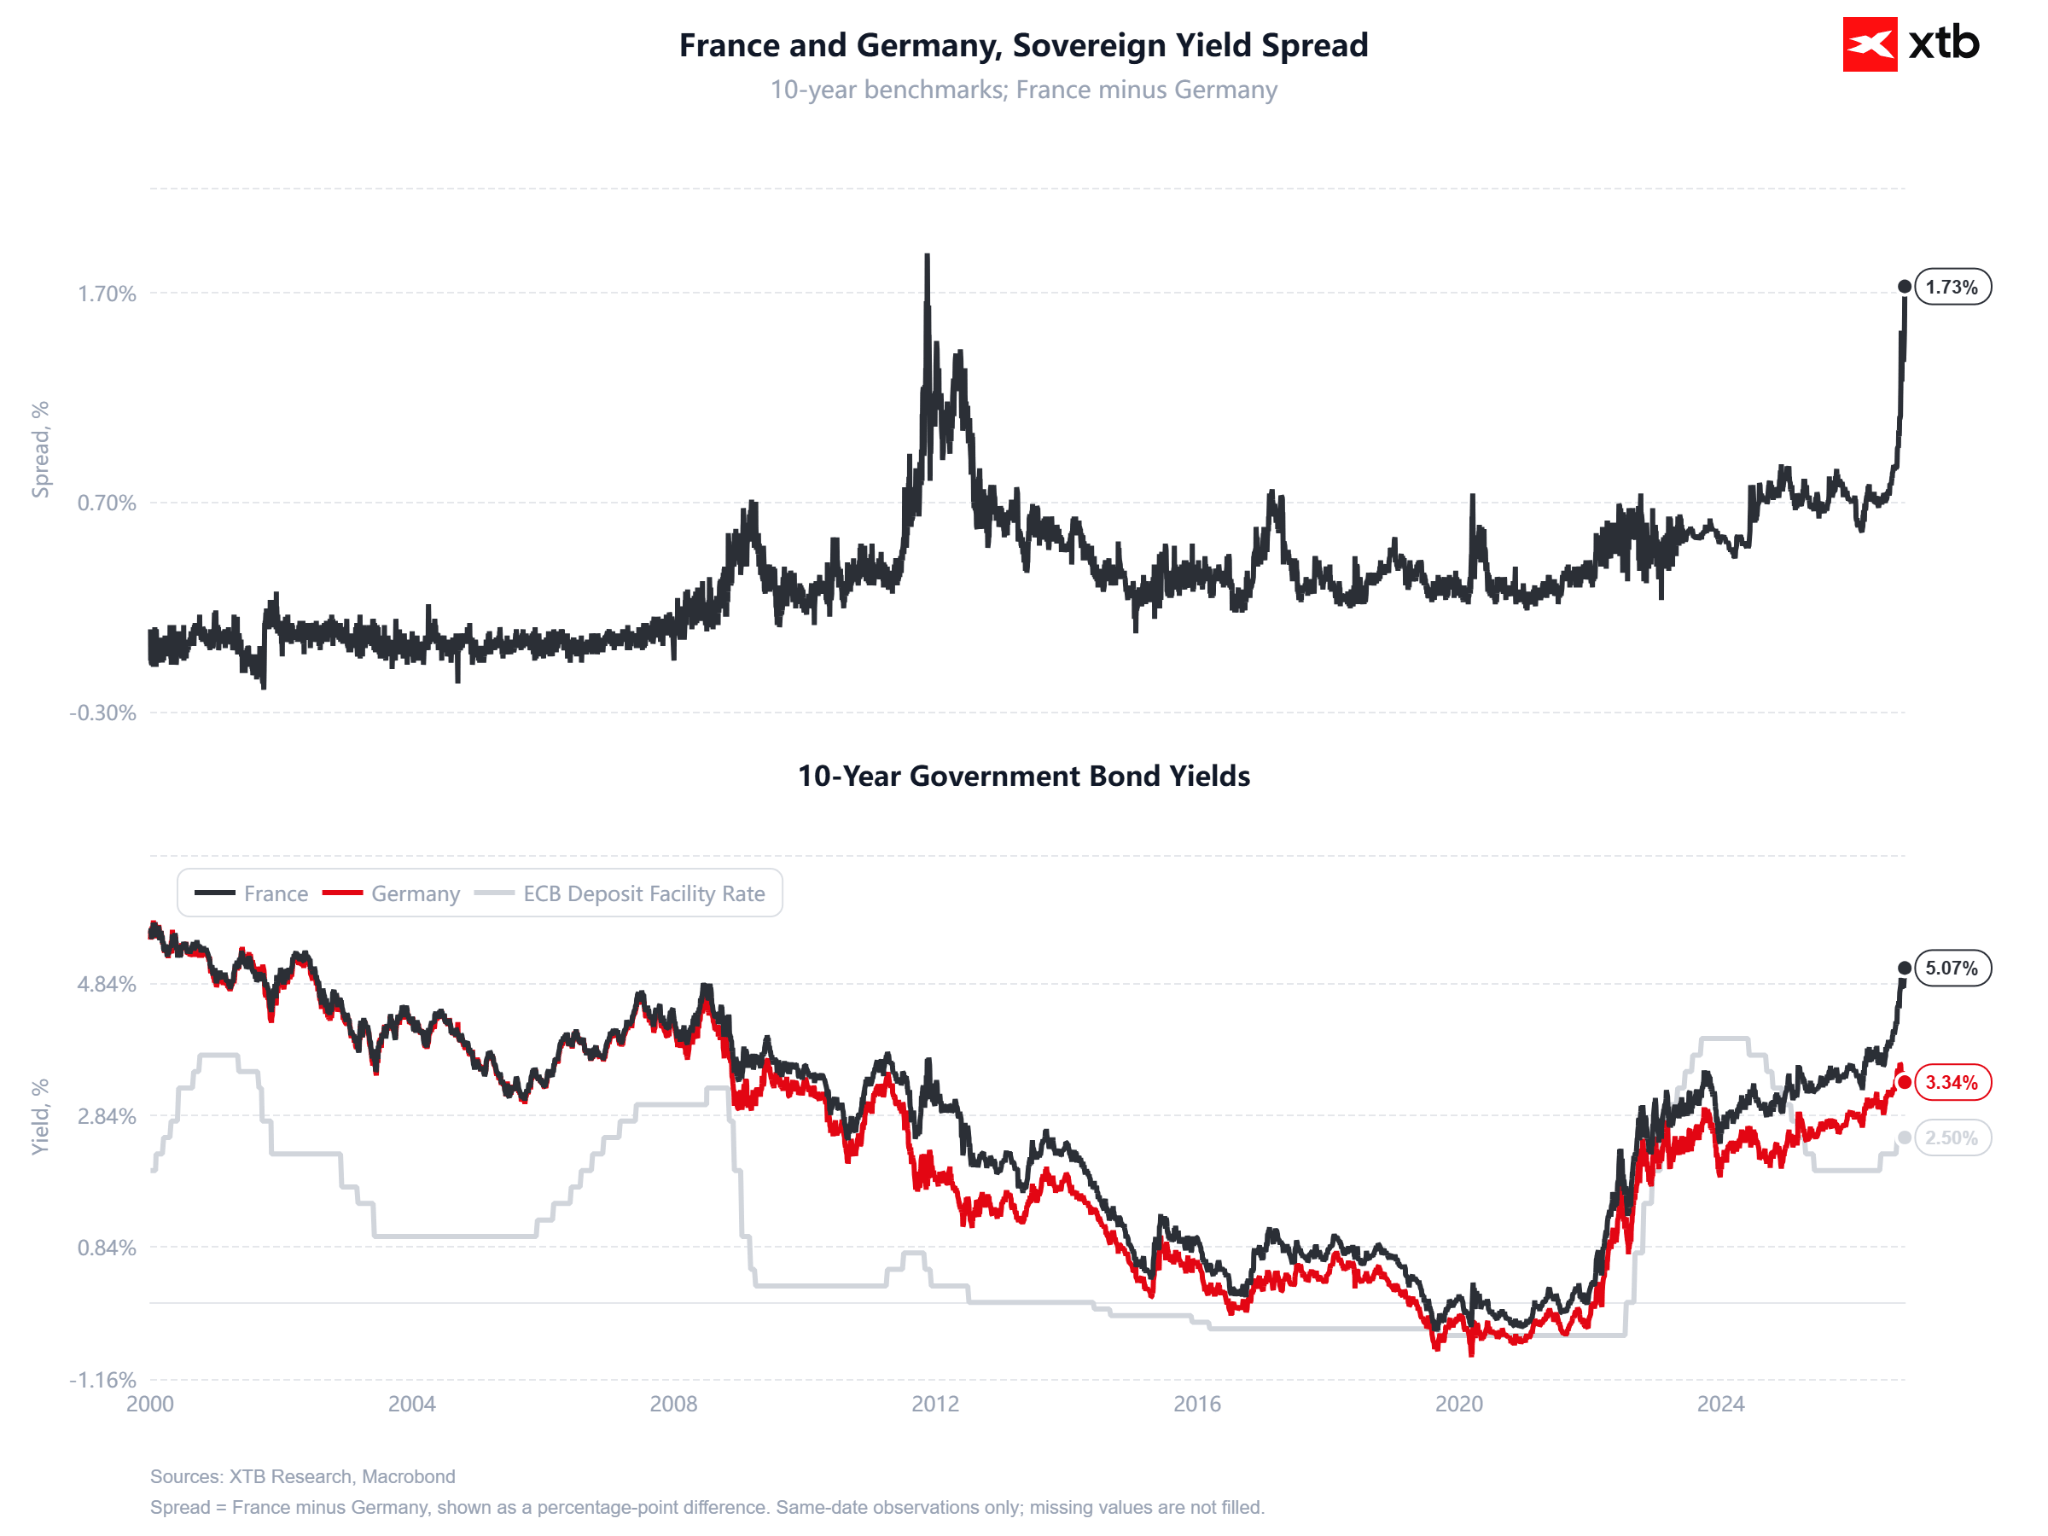
Francja płaci za połączenie kryzysu fiskalnego z politycznym. Rentowność 10-letnich obligacji sięgnęła w tym tygodniu 5%, najwięcej od 2002 r. Spread do Bundów wzrósł do prawie 175 pb, najwyżej od 2011 r. Jak zauważa S&P Global, gwałtowne zacieśnienie warunków finansowych od razu przełożyło się na mniejsze zakupy i inwestycje firm. Do tego dochodzą protesty i zamieszki, których koszt szacuje się na około 1 mld EUR. Najbardziej niepokojący jest jednak spadek oczekiwań przedsiębiorstw, napędzany obawami przed wyborami prezydenckimi w 2027 r., w których faworytką pierwszej tury jest Marine Le Pen. Załamanie nowych zamówień sugeruje, że październik może być dopiero zapowiedzią słabszych miesięcy. Dziś wieczorem Moody's dokona przeglądu ratingu Francji, a w obecnych warunkach trudno o pozytywną niespodziankę.
Niemiecka gospodarka nadal korzysta z publicznych wydatków na infrastrukturę i obronność oraz z inwestycji w AI. To widać w przemyśle, który rośnie dzięki eksportowi i zamówieniom zbrojeniowym. Usługi pokazują jednak drugą stronę medalu: inflacja zjada siłę nabywczą konsumentów, a nowe zamówienia w tym sektorze utknęły w miejscu. Według S&P Global ponowny wzrost presji kosztowej, związany z drogą energią po eskalacji konfliktu z Iranem, studzi nastroje także w przemyśle. Niemcy pozostają więc kotwicą strefy euro, ale ich ożywienie jest kruche.
Dla całej strefy euro obraz coraz bardziej przypomina stagflację: aktywność słabnie, a inflacja (3,8% we wrześniu) i ceny energii pozostają wysokie.
EURUSD: francuskie dane przeważyły szalę
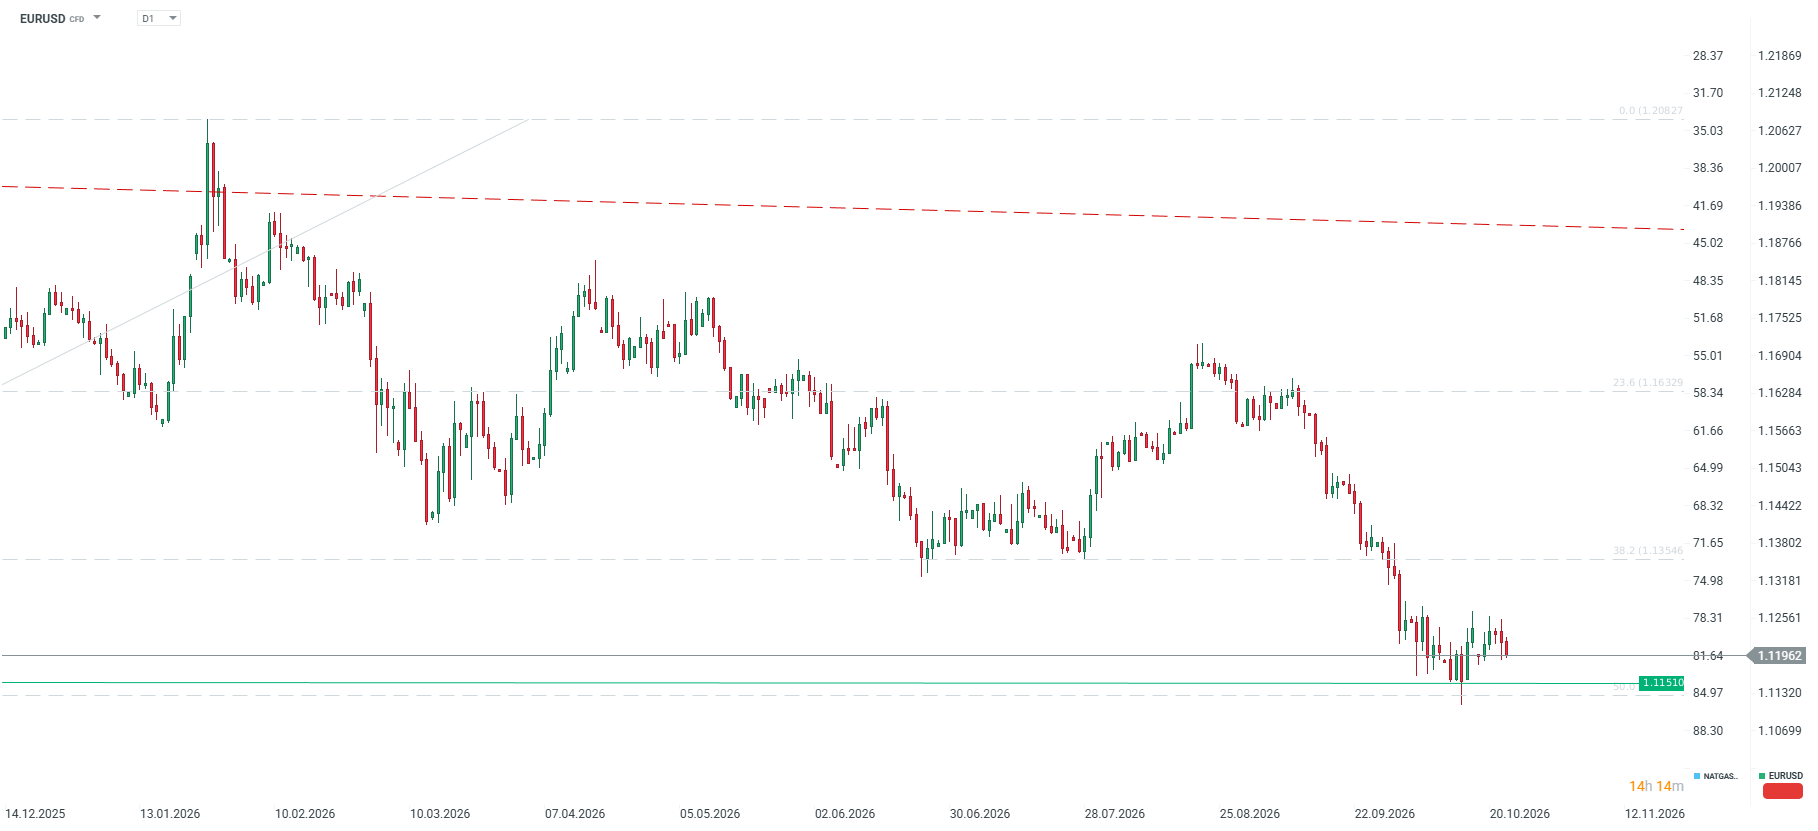
Wspólna waluta w relacji do dolara zeszła poniżej 1,12 tuż po publikacji danych z Francji. Jeszcze w czwartek EURUSD był w okolicach 1,1245, więc czwartkowe odbicie okazało się jedynie korektą w trendzie spadkowym. Na euro ciąży kilka czynników jednocześnie:
- słabnąca koniunktura,
- rekordowa premia za ryzyko Francji,
- droga ropa, która sprzyja dolarowi,
- popyt na bezpieczne aktywa po wyprzedaży spółek technologicznych.
Najbliższe wsparcia to 1,1151 (dołek z 15 października) w okolicach zniesienia 50.0 długoterminowej fali wzrostowej, a następnie strefa 1,1109–1,1111. Opór stanowi teraz 1,1250. Dodatkowym ryzykiem w krótkim terminie jest wieczorna decyzja Moody's: obniżka ratingu Francji mogłaby pogłębić przecenę euro na otwarciu nowego tygodnia.
W przyszłym tygodniu EBC
Posiedzenie EBC zaplanowano na 28–29 października. Rynek i ekonomiści niemal jednogłośnie spodziewają się pauzy po dwóch podwyżkach od wybuchu konfliktu na Bliskim Wschodzie. Bloomberg Economics zakłada ostatnią podwyżkę w grudniu, do 2,75%. Dzisiejsze dane komplikują jednak obraz. Inflacja i ceny energii przemawiają za dalszym zacieśnianiem, ale kurczenie się aktywności we Francji i napięcia na rynku obligacji zwiększają koszt każdej kolejnej podwyżki. Kluczowy będzie przekaz Christine Lagarde. Jeśli sugestia grudniowej podwyżki będzie wyraźna, euro może odzyskać część strat. Większy nacisk na ryzyka dla wzrostu i stabilność rynku długu dałby EURUSD kolejny argument do spadków.



Podsumowanie Dnia: Wyceny znów pod presją, kapitał ucieka od technologii

Przegląd rynkowy: “Niezłe” wyniki to za mało – techy pogłębiają spadki; ropa najdroższa od maja (22.10.2026)


Komentarz walutowy: Znów nerwowo na kursie złotego. Inwestorzy uciekają do franka i jena



📑Podsumowanie dnia: SpaceX i sektor technologiczny napędzają Wall Street, ropa gwałtownie cofa się poniżej 97 USD
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.