

- 📅 Okres: 28 września – 2 października 2026 r.
- Gospodarka USA wygenerowała zaledwie 29 000 miejsc pracy we wrześniu, co radykalnie zmieniło oczekiwania wobec polityki stóp procentowych Fed.
- Rentowności amerykańskich obligacji skarbowych utrzymały się w pobliżu wieloletnich szczytów pomimo słabszych danych makroekonomicznych.
- Technologiczny indeks Nasdaq 100 ustanowił nowy historyczny rekord na zamknięciu sesji dzięki silnej pozycji spółek powiązanych z sektorem sztucznej inteligencji.
- Europejskie giełdy zanotowały spadki pod wpływem obaw o koszty energii, napięcia geopolityczne oraz perspektywę utrzymania wysokich stóp procentowych.
- Ropa Brent utrzymała się powyżej 102 USD za baryłkę ze względu na ryzyko geopolityczne na Bliskim Wschodzie i w Europie Wschodniej.
🏦 INDEKSY GIEŁDOWE
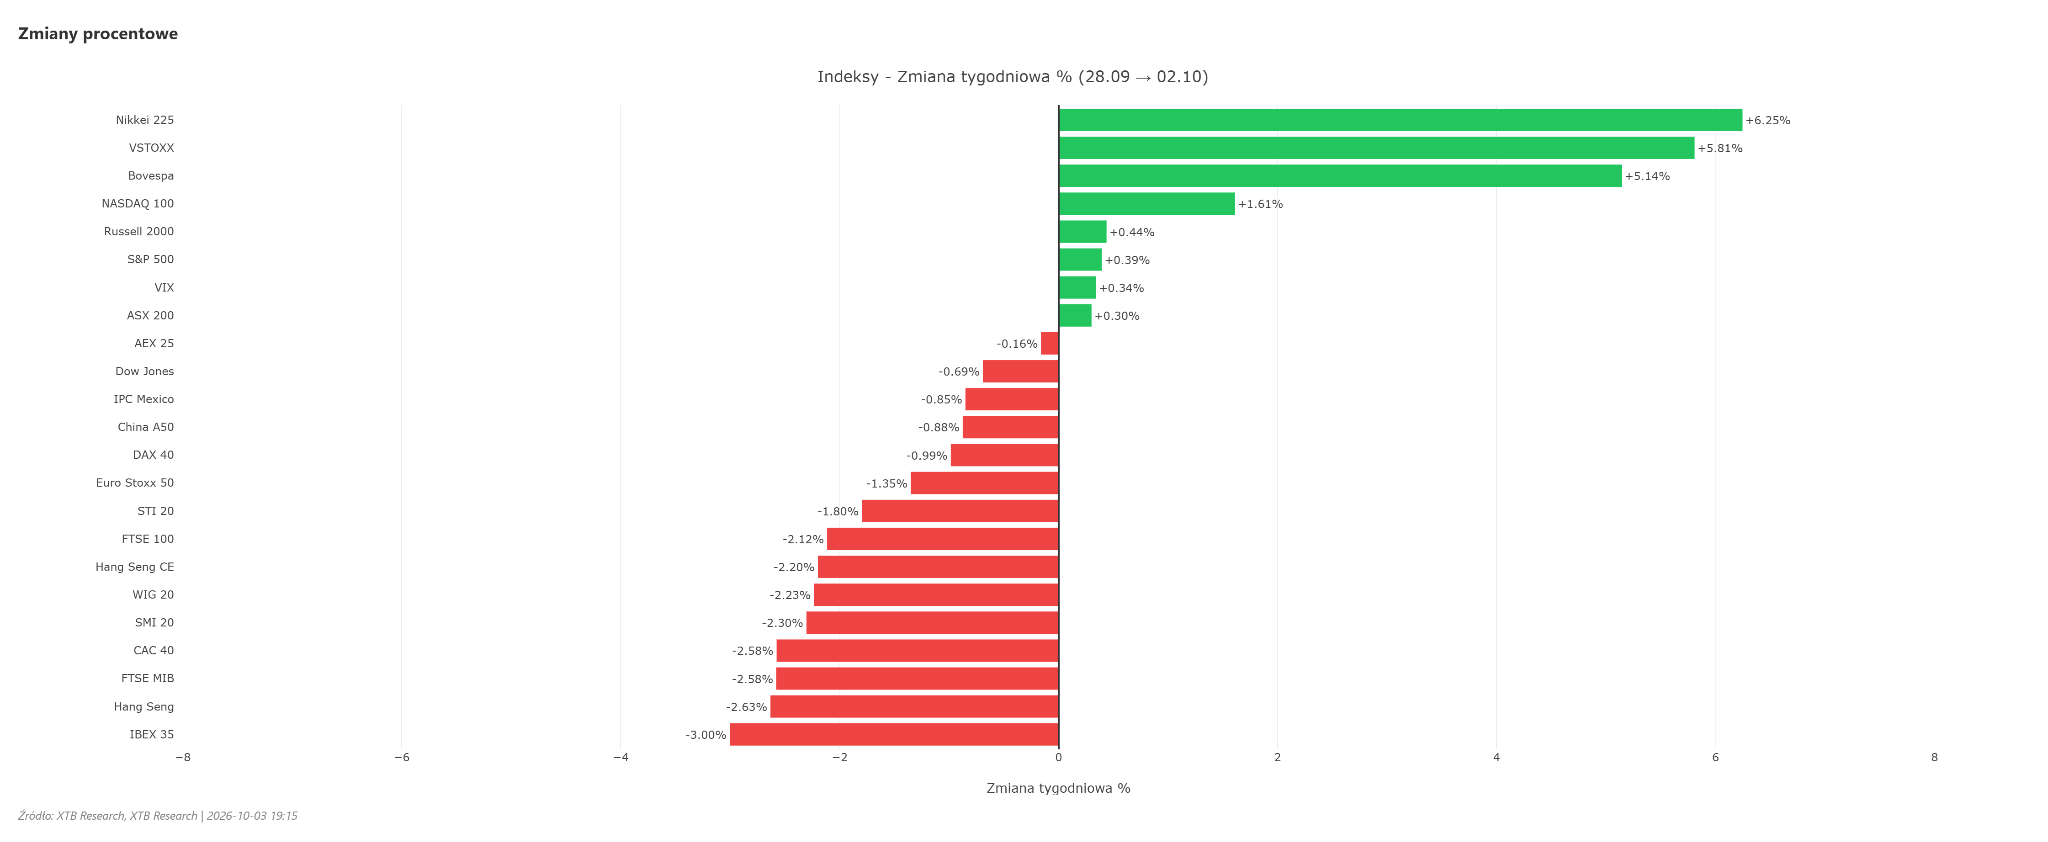
- Miniony tydzień na globalnych rynkach akcji upłynął pod znakiem wyraźnej dywergencji między rynkiem amerykańskim a parkietami w Europie.
- Początek tygodnia stał pod presją gwałtownie rosnących rentowności obligacji skarbowych, które osiągnęły wieloletnie ekstrema, uderzając w wyceny spółek wrażliwych na koszt kapitału.
- Sytuację na Wall Street odwróciła dopiero piątkowa publikacja danych z amerykańskiego rynku pracy. Choć szeroki indeks S&P 500 oraz Dow Jones zakończyły tydzień z umiarkowanymi stratami, technologiczny Nasdaq 100 zanotował dodatni bilans tygodnia i ustanowił nowy historyczny rekord na zamknięciu sesji. Spółki technologiczne napędzane były pozytywnym nastrojem po publikacji Microna
- W Europie nastroje były znacznie gorsze. Główne indeksy Starego Kontynentu – niemiecki DAX, francuski CAC 40 czy brytyjski FTSE 100 – zanotowały wyraźne tygodniowe spadki, na co wpłynęły obawy o wzrost kosztów energii, napięcia geopolityczne oraz perspektywa dłuższego utrzymywania wysokich stóp procentowych.
- Piątkowe odbicie nie zdołało zniwelować wcześniejszej wyprzedaży. Na tym tle słabo wypadł również warszawski parkiet.
- Indeks WIG20 zaliczył wyraźną przecenę w skali tygodnia, ciążony odpływem kapitału z rynków wschodzących i presją na sektor bankowy oraz spółki surowcowe.
📈 AKCJE
Sektor technologiczny, ze szczególnym uwzględnieniem półprzewodników i infrastruktury sztucznej inteligencji, ponownie odegrał rolę głównego motoru napędowego Wall Street:
- Nvidia zanotowała mocny, wzrostowy tydzień, testując w trakcie sesji nowe historyczne maksima na fali powrotu globalnego apetytu na ryzyko w segmencie AI.
- Micron Technology wsparł sektor pamięci po ujawnieniu w wynikach imponującej, 87% marży brutto napędzanej popytem na układy dla centrów danych.
- Broadcom rósł po doniesieniach o finansowaniu potężnej rozbudowy infrastruktury obliczeniowej na rzecz startupu Anthropic.
- Synopsys zyskał wsparcie po podwyższeniu ceny docelowej przez HSBC do poziomu najwyższego na Wall Street, co analitycy uzasadniali rosnącymi przychodami z opłat licencyjnych w segmencie narzędzi projektowych AI.
- Accenture wystrzeliło po publikacji raportu kwartalnego, uspokajając rynek prognozą wzrostu przychodów, co oddaliło obawy o kanibalizację usług doradczych przez automatyzację.
- Tesla dynamicznie rosła w końcówce tygodnia dzięki wyższym od konsensusu danym o dostawach pojazdów w trzecim kwartale, choć wcześniejsze spadki z początku tygodnia ograniczyły skalę tygodniowej stopy zwrotu.
- Po stronie przegranych znalazło się Nike, przecenione po słabych wynikach kwartalnych i spadku sprzedaży w Chinach, a także europejski BASF, który tracił po zapowiedzi kosztownej propozycji fuzji z Evonikiem w obliczu kryzysu marżowego w unijnym sektorze chemicznym.
🛢️ SUROWCE
Rynek ropy naftowej zmagał się ze starciem dwóch przeciwstawnych sił:
- Z jednej strony impas w negocjacjach USA-Iran, incydent z uderzeniem w tankowiec w rejonie Omanu, doniesienia o pożarze w pobliżu obiektów Saudi Aramco w Rijadzie oraz ukraińskie uderzenia w rosyjską infrastrukturę rafineryjną windowały ceny.
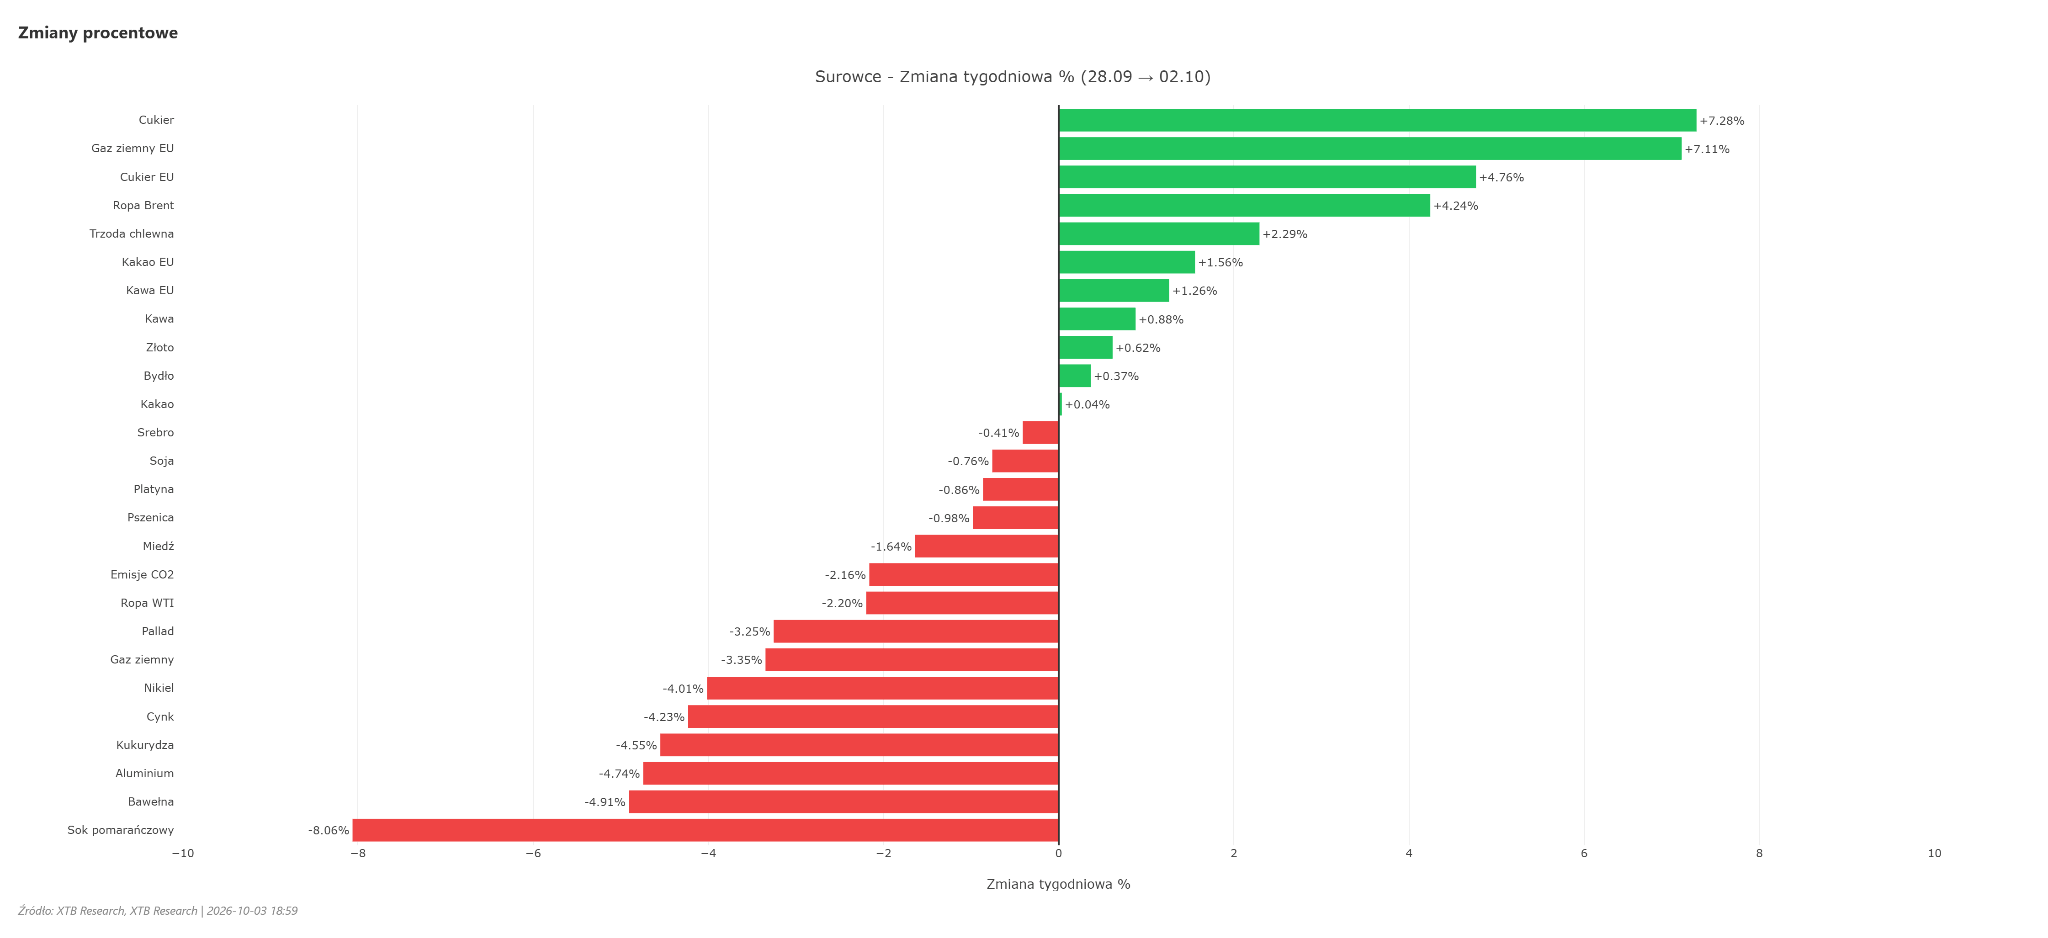
- Europejska ropa Brent zanotowała dynamiczny wzrost w ujęciu tygodniowym, utrzymując się powyżej 102 USD za baryłkę.
- Z drugiej strony podażową presję próbowały wymusić rządy USA i państw europejskich. Zapowiedź uwolnienia do 100 mln baryłek ropy i diesla ze strategicznych rezerw przez administracje Donalda Trumpa i Emmanuela Macrona wywołała gwałtowne tąpnięcie cen w trakcie sesji, spychając amerykańską ropę WTI w dół, jednak dołek poniżej 89 USD został szybko wykupiony.
- W segmencie surowców energetycznych europejski gaz ziemny drożał w reakcji na zacieśnianie bilansu przed sezonem grzewczym, podczas gdy kontrakty na amerykański gaz tąpnęły w ujęciu tygodniowym.
- Metale przemysłowe, w tym miedź, podlegały przecenie pod wpływem drożejącego dolara i obaw o popyt przemysłowy.
- Na rynku towarów rolnych pszenica i kukurydza pogłębiły spadki.
🪙 METALE SZLACHETNE
Metale szlachetne znalazły się pod silną presją podaży, kontynuując falę wyprzedaży zapoczątkowaną jeszcze w sierpniu:
- Złoto cofnęło się w okolice 4 140 USD za uncję, notując wyraźny tygodniowy spadek. Choć słabsze dane z rynku pracy USA przyniosły chwilowe uspokojenie, kruszec nie zdołał powrócić do trwałego trendu wzrostowego.
- Srebro doświadczyło jeszcze głębszej przeceny, osuwając się w pobliże poziomu 60 USD.
- Głównym hamulcem dla kruszców był wzrost rentowności długoterminowych obligacji skarbowych oraz rentowności realnych w USA (10-letnie TIPS sięgnęły 2,9%).
- Wysoki koszt alternatywny utrzymywania nieoprocentowanych aktywów oraz aprecjacja amerykańskiej waluty skutecznie zdusiły próby odbicia cen metali.
💱 FOREX
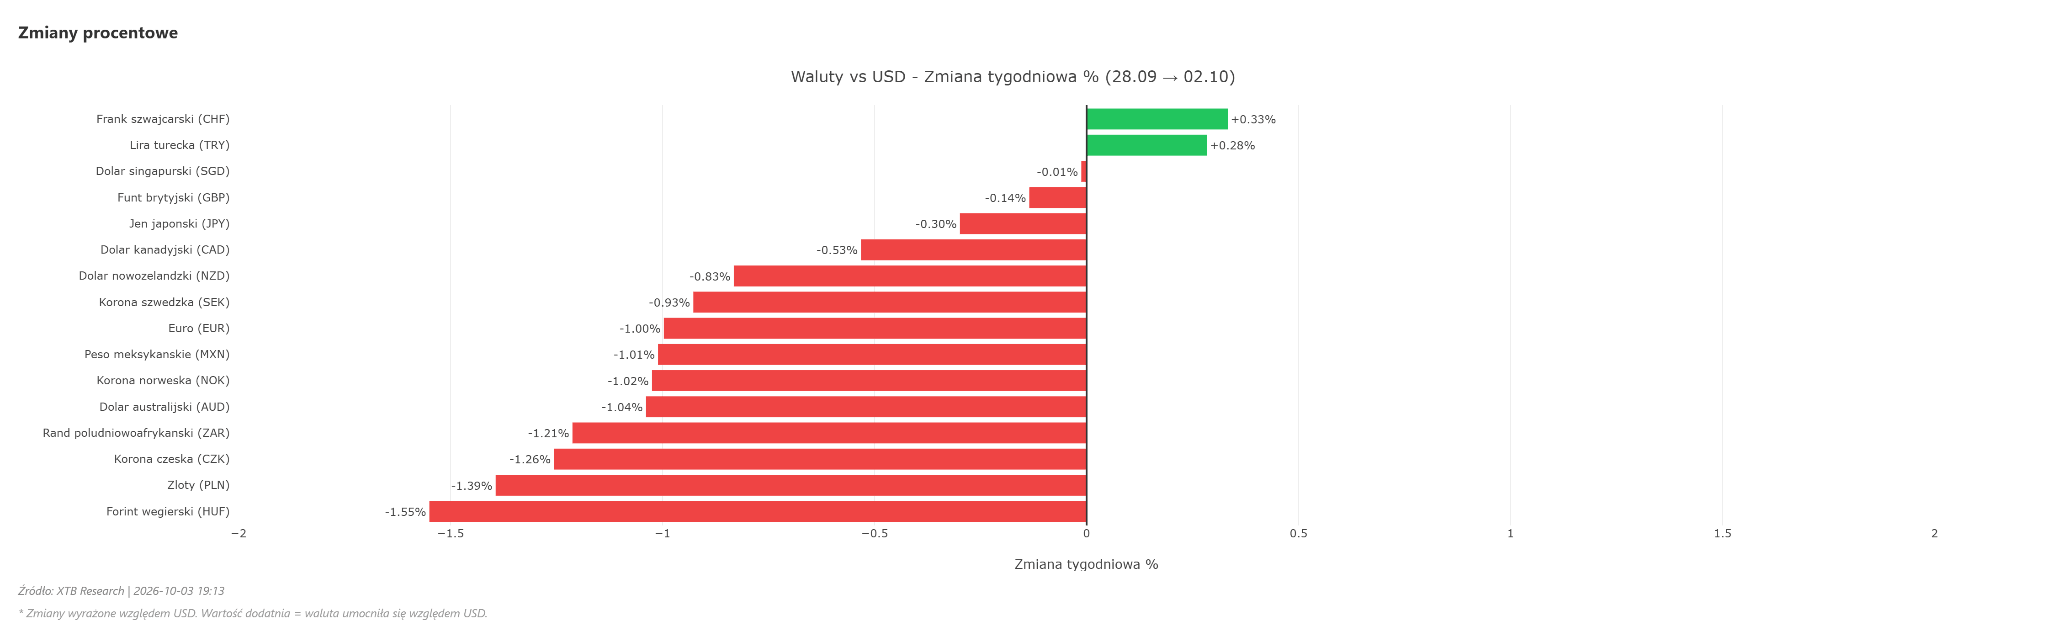
Dolar amerykański zdominował handel na rynku walutowym w przekroju całego tygodnia. Indeks dolara (DXY) zyskał na wartości, wspierany rentownościami długu USA.
- Para EURUSD doświadczyła wyraźnego osłabienia, zsuwając się w stronę 1,1250, na co wpływ miały gołębie komentarze z Europejskiego Banku Centralnego (m.in. Isabel Schnabel wskazującej na naturalne chłodzenie inflacji przez globalny wzrost rentowności) oraz słabsza kondycja gospodarcza strefy euro.
- USDJPY oscylował wokół poziomu 157,80; wypowiedzi japońskiego ministra finansów o limitach interwencji walutowych nie zdołały trwale umocnić jena.
- Na fali siły dolara oraz słabszych nastrojów wokół rynków wschodzących tracił polski złoty – kurs USDPLN wzrósł w okolice 3,89, oddając zyski wypracowane we wcześniejszych tygodniach przed zbliżającym się posiedzeniem RPP.
💰 KRYPTOWALUTY
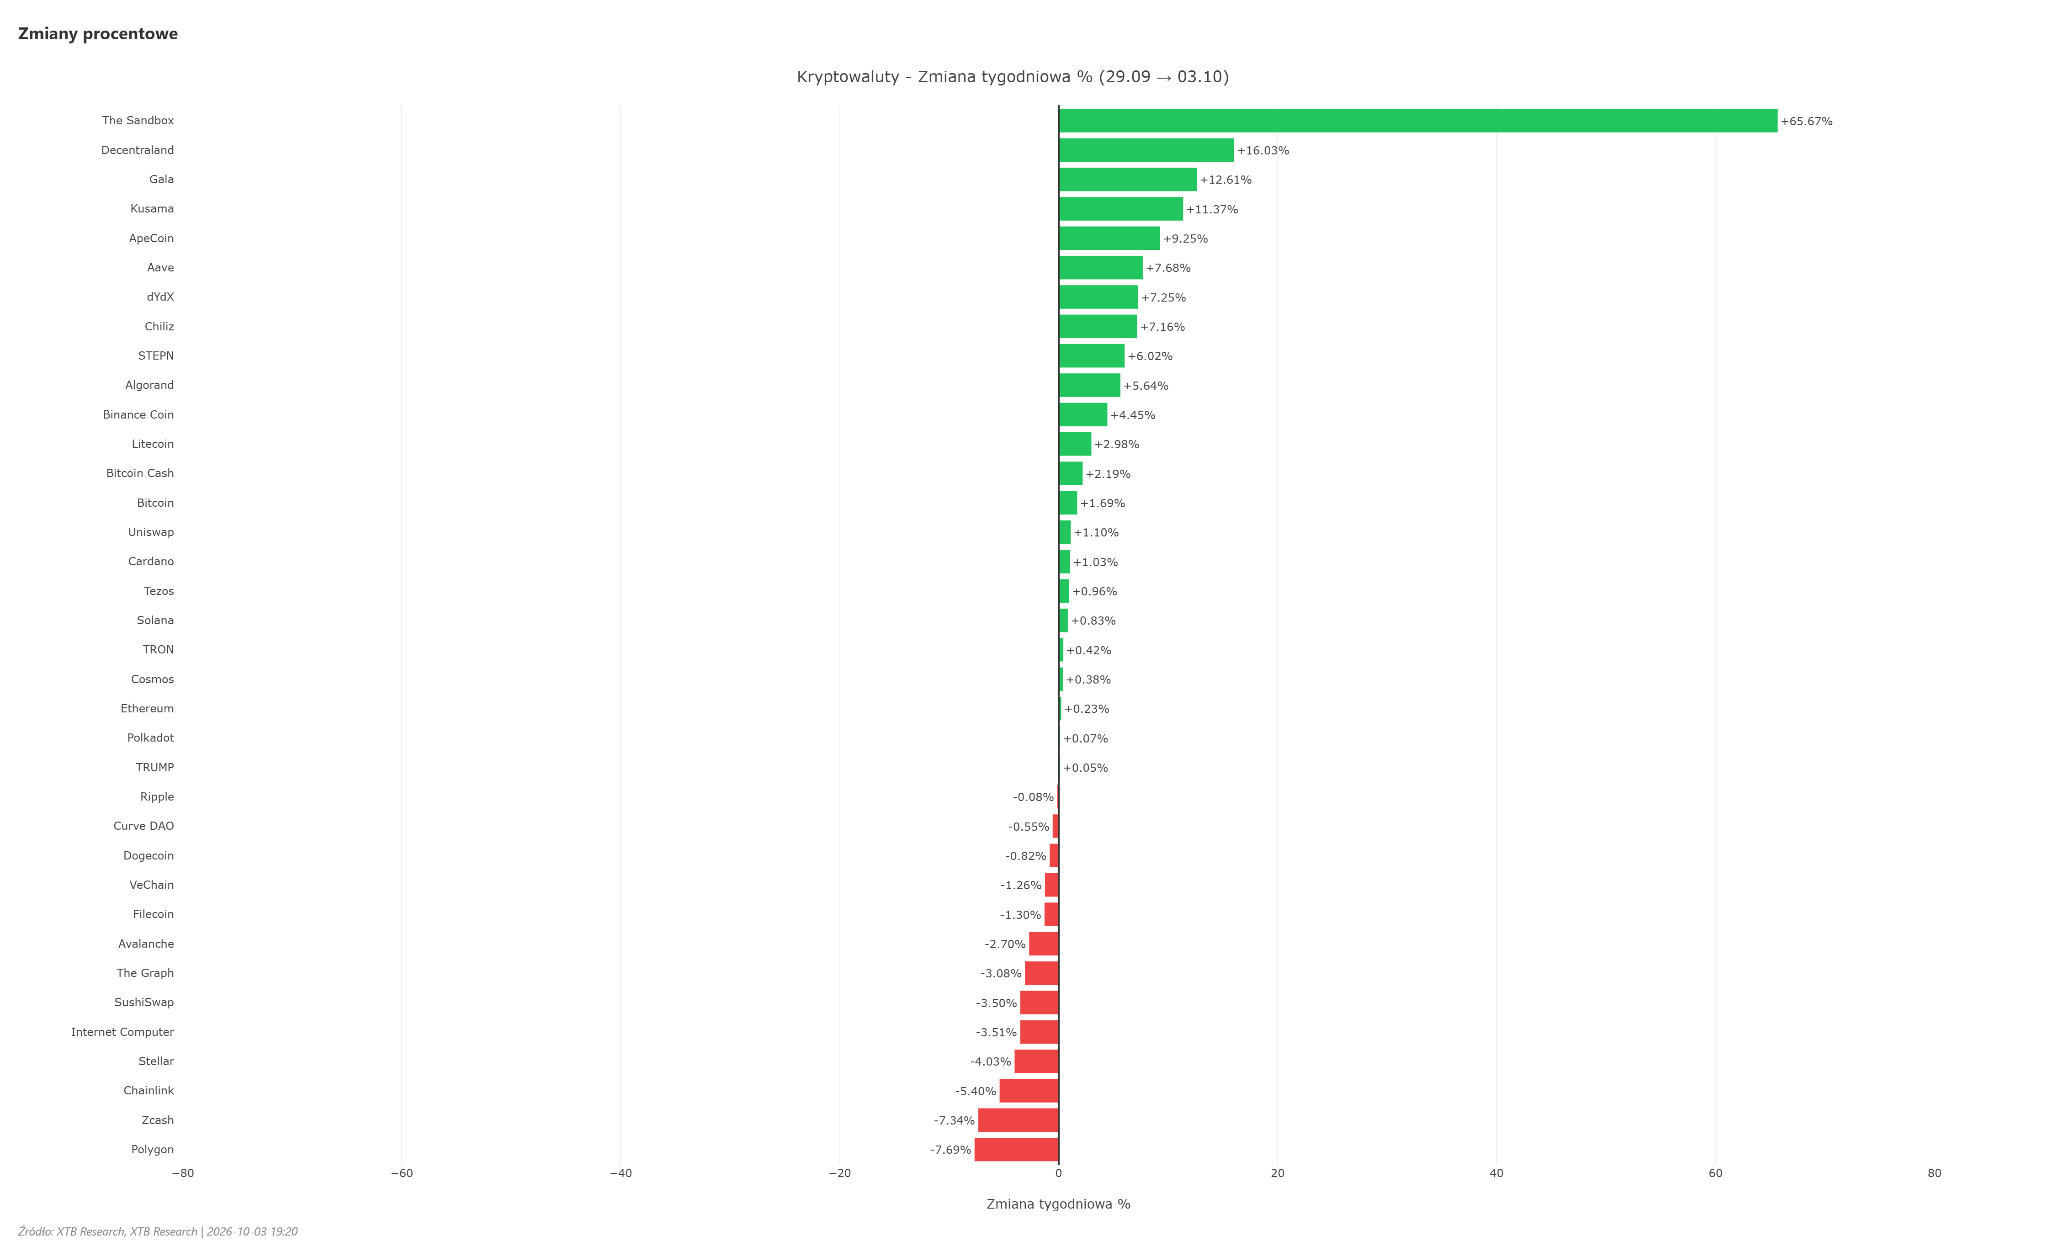
Główne aktywa cyfrowe poruszały się w trendzie bocznym, wykazując relatywną odporność na zawirowania makroekonomiczne, ale jednocześnie nie nadążając za rajdem amerykańskich spółek technologicznych. Kurs Bitcoina konsolidował się w szerokim paśmie 84 000–84 800 USD, a Ethereum utrzymało się w rejonie 2 680 USD.
Prawdziwa zmienność skupiła się w wybranych segmentach altcoinów:
- Projekty i fundusze nastawione na prywatność, na czele z Zcash, notowały potężne napływy kapitału i dynamiczne wzrosty, kontynuując spekulacyjny rajd.
- Silny impuls popytowy odnotował The Sandbox, nadrabiając wielomiesięczne dyskonto.
- W tle pojawiły się nowe wątki regulacyjne: unijna ESMA zaproponowała zakaz powiernictwa dla nielicencjonowanych stablecoinów, Holandia zapowiedziała opodatkowanie niezrealizowanych zysków krypto od 2028 r., a analitycy Chainalysis powiązali wrześniowy atak na platformę Bitget z północnokoreańskimi grupami hakerskimi.
🌍 MAKROEKONOMIA
- Wydarzeniem tygodnia była piątkowa publikacja amerykańskiego raportu Nonfarm Payrolls (NFP) za wrzesień. Gospodarka USA wygenerowała zaledwie 29 tys. miejsc pracy (wobec oczekiwanych 90 tys.), przy jednoczesnych ujemnych rewizjach danych za lipiec i sierpień o łącznej skali 60 tys.
- Stopa bezrobocia wzrosła do 4,2%, a roczna dynamika płac wyhamowała do 3,0% – najniższego pułapu od 2021 r.
- Raport diametralnie zmienił wycenę ścieżki stóp Rezerwy Federalnej. Rynek, który jeszcze na początku tygodnia wyceniał niemal 70% szans na kolejną podwyżkę stóp w październiku (po niedawnym wznowieniu zacieśniania przez Fed), zredukował to prawdopodobieństwo do kilkunastu procent.
- Mimo to obligacje skarbowe nie utrzymały początkowego rajdu – rentowność 10-letnich papierów powróciła w okolice 5,30%, a 30-letnich przekroczyła 5,64%, odzwierciedlając utrzymujące się obawy o podaż długu oraz jastrzębią retorykę części bankierów (np. Austana Goolsbee z Chicago Fed), wskazujących na wciąż niedokończoną walkę z inflacją.
- W Europie wstępny odczyt inflacji CPI w Polsce wyniósł 4,0% r/r, co oddala scenariusz szybkich cięć stóp przez RPP, a wskaźnik ISM dla przemysłu USA (54,5 pkt) utrzymał się w strefie ekspansji, generując jednak obawy z uwagi na wzrost cen płaconych przez producentów.
🔥 GEOPOLITYKA
- Bliski Wschód: Brak porozumienia dyplomatycznego USA z Iranem oraz koncentracja dodatkowych amerykańskich sił morskich (skierowanie trzeciej grupy lotniskowcowej) utrzymywały premię za ryzyko na rynku ropy. Napięcia potęgowały ataki na jednostki handlowe u wybrzeży Omanu oraz incydenty w instalacjach naftowych w Arabii Saudyjskiej.
- Wojna w Ukrainie: Rosyjskie siły nasiliły uderzenia w infrastrukturę krytyczną Kijowa (m.in. Most Północny) oraz w statki handlowe w porcie w Odessie. W odpowiedzi prezydent Zełenski zapowiedział rozszerzenie ataków dronowych na rosyjski sektor rafineryjny, a także wejście do służby ukraińskich rakiet balistycznych FP-9.
- Azja: Korea Północna przeprowadziła udane testy rakiet strategicznych średniego zasięgu nad Morzem Japońskim, podnosząc alert w strukturach obronnych Korei Południowej i Japonii.
📉 TOP 5 INSTRUMENTÓW - NAJWIĘKSZE ZMIANY W TYGODNIU
- Gaz ziemny w tym tygodniu stracił 6.54%. Spadek cen wywołały prognozy łagodniejszego początku jesieni w USA oraz wysoki stan napełnienia magazynów przed sezonem grzewczym.
- Srebro w tym tygodniu straciło 6.03%. Metal znalazł się pod presją gwałtownego wzrostu realnych rentowności długu USA oraz mocnego dolara, co doprowadziło do przełamania kluczowych poziomów wsparcia.
- Ropa Brent w tym tygodniu zyskała 5.45%. Notowania wzrosły w obliczu zaostrzenia ryzyka blokad żeglugi w Cieśninie Ormuz, uderzeń w tankowce oraz zapowiedzi ataków na rosyjskie rafinerie, przeważając nad planami uwolnienia rezerw państw G7.
- Kukurydza w tym tygodniu straciła 5.36%. Przecena wynikała z przyspieszenia prac żniwnych w pasie kukurydzianym USA oraz wyższych od prognoz szacunków podaży globalnej.
- Nvidia w tym tygodniu zyskała 3.96%. Wzrost notowań napędzały rekordowe marże spółek z sektora półprzewodników (m.in. Micron) oraz zapowiedzi wielomiliardowych inwestycji w infrastrukturę chmurową AI (kontrakty Broadcom i Anthropic).
⭐ NAJWAŻNIEJSZE WNIOSKI Z MINIONEGO TYGODNIA
- Rynek pracy w USA ulega wyraźnemu schłodzeniu – słabe NFP, ujemne rewizje i hamujące płace niemal wyeliminowały scenariusz październikowej podwyżki stóp przez Fed, zdejmując bezpośrednią presję z wycen aktywów ryzykownych.
- Rynek długu pozostaje niewzruszony – mimo słabszych danych makro rentowności amerykańskich obligacji skarbowych utrzymały się w pobliżu wieloletnich szczytów, co dowodzi obaw inwestorów o deficyt fiskalny USA i lepką inflację.
- Sektor Big Tech i AI pozostaje jedyną skuteczną lokomotywą Wall Street – odporność technologicznego Nasdaq 100 na tle wyprzedaży w Europie i na rynkach wschodzących potwierdza dominację megacapów czerpiących zyski z infrastruktury obliczeniowej.
- Interwencje na rynku paliw dają jedynie chwilową ulgę – skoordynowane uwalnianie rezerw strategicznych przez USA i Europę nie zdołało przełamać wzrostowego impetu na ropie Brent, napędzanego realnym ryzykiem podażowym na Bliskim Wschodzie i w Europie Wschodniej.
🔮 CO CZEKA NAS W PRZYSZŁYM TYGODNIU
- Publikacja ISM dla sektora usług w USA (poniedziałek): Kluczowy test dla potwierdzenia kondycji największego segmentu amerykańskiej gospodarki w świetle piątkowego rozczarowania z rynku pracy.
- Protokół z posiedzenia FOMC (środa): Protokół ujawni skalę podziału w łonie Rezerwy Federalnej oraz szczegóły dyskusji o bilansie ryzyk między inflacją a spowolnieniem zatrudnienia.
- Decyzja Rady Polityki Pieniężnej (środa): Rynek zakłada utrzymanie stopy referencyjnej na poziomie 3,75%; ton komunikatu zadecyduje o dalszym zachowaniu kursu złotego po inflacyjnym odbiciu do 4,0%.
- Nastroje konsumentów i oczekiwania inflacyjne Uniwersytetu Michigan (piątek): Szczególnie istotne będą 5-letnie oczekiwania inflacyjne, które w ostatnich tygodniach utrzymywały jastrzębie nastawienie banku centralnego.
- Start sezonu wyników kwartalnych w USA: Raporty PepsiCo i Delta Air Lines dadzą inwestorom pierwszy bezpośredni wgląd w kondycję amerykańskiego konsumenta i presję kosztową w sektorze transportowym.


Rząd obniża ceny paliw. Już oficjalnie. Czy 5,19 zł za litr jest realne?

🔴Bliżej Rynków: Ile spadną ceny paliw i ile traci Orlen? (02.10.2026)

Prezydent podpisał ustawę o nadmiarowych zyskach. Ile realnie stanieje paliwo?

Komentarz walutowy: Złoty ma ogromne problemy, a jednym z nich jest mocny dolar.
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.