

- Prezydent Karol Nawrocki podpisał ustawę o podatku od nadmiarowych zysków koncernów paliwowych.
- Orlen wypracował w pierwszym półroczu 2026 roku 15,87 mld PLN zysku netto.
- Polska akcyza na paliwa znajduje się obecnie blisko unijnego minimum.

- Prezydent Karol Nawrocki podpisał ustawę o podatku od nadmiarowych zysków koncernów paliwowych.
- Orlen wypracował w pierwszym półroczu 2026 roku 15,87 mld PLN zysku netto.
- Polska akcyza na paliwa znajduje się obecnie blisko unijnego minimum.
Prezydent Polski Karol Nawrocki poinformował w trakcie czwartkowego orędzia, że zdecydował się podpisać ustawę o podatku od nadmiarowych zysków koncernów paliwowych, stawiając jednocześnie warunek: obniżki na stacjach mają nastąpić od razu. Ustawa wchodzi w życie, ale równoległe skierowanie przepisów do Trybunału Konstytucyjnego ma dziś znaczenie głównie symboliczne, bo Trybunał pozostaje faktycznie sparaliżowany i nie należy oczekiwać szybkiego rozstrzygnięcia. Kluczowe pytanie brzmi więc nie "czy", tylko "o ile" spadną ceny paliw?
Dlaczego jest tak drogo?
Zacznijmy od tego, czego żadna ustawa nie zmieni. Ropa Brent kosztuje obecnie 102 dolary za baryłkę, ale dla uproszczeń i obliczeń przyjmijmy ok. 100 USD za baryłkę, natomiast za dolara płacimy blisko 3,90 zł. To daje mniej więcej 390 zł za baryłkę, czyli prawie 2,44 zł za litr samego surowca. To jest punkt wyjścia, na który polski rząd nie ma wpływu.
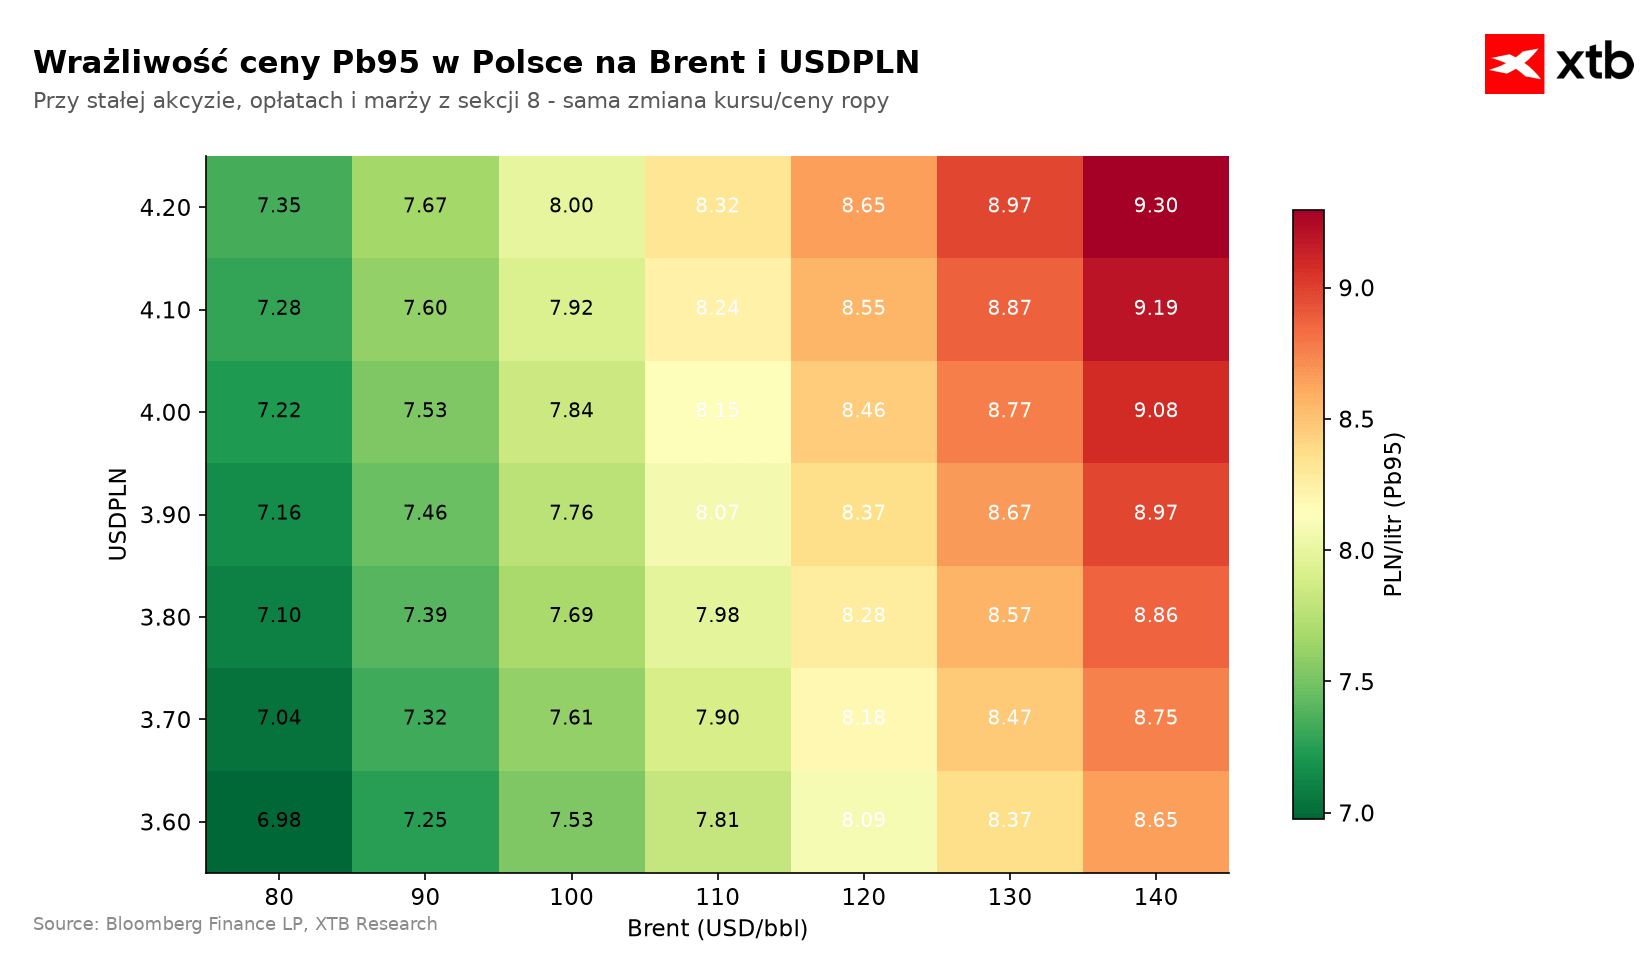
Co gorsza, złoty w ostatnim miesiącu osłabił się do dolara o prawie 4% i słabość złotego niestety postępuje. Dla importera ropy oznacza to, że nawet gdyby notowania Brent stały w miejscu, rachunek i tak by rósł. Mamy dziś niekorzystne ułożenie obu zmiennych naraz: drogi surowiec i słaba waluta.
Przy cenie 8,00 zł za litr benzyny Pb95 struktura wygląda następująco: 2,44 zł to koszt ropy, 1,54 zł akcyza, 0,30 zł opłata paliwowa i emisyjna, 1,50 zł VAT, a około 2,24 zł to marża rafineryjno-detaliczna. Podatki stanowią 41,7% ceny litra benzyny. W przypadku oleju napędowego po 9,01 zł udział podatków jest niższy, bo 34,7%, ale marża wynosi już 3,46 zł na litrze, czyli o ponad połowę więcej niż przy benzynie.
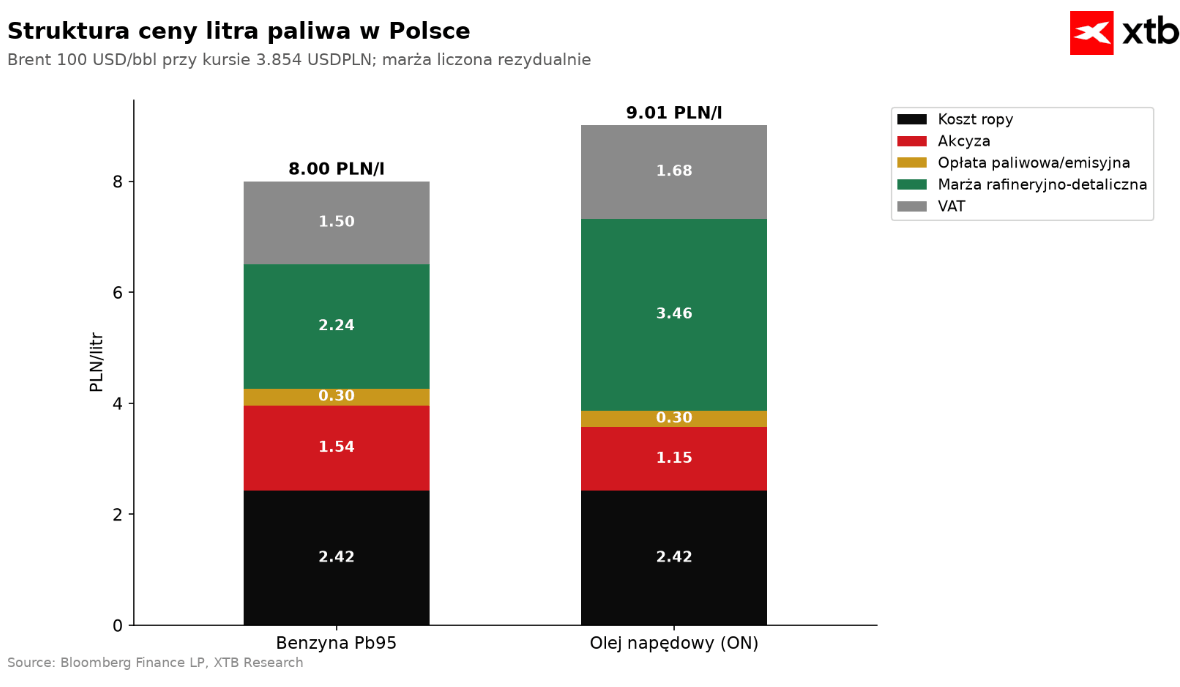
I to jest sedno obecnej sytuacji. Diesel jest drogi nie dlatego, że jest wysoko opodatkowany, ale dlatego, że marże rafineryjne na oleju napędowym są rekordowe. Wynika to przede wszystkim z niedoboru diesla na świecie i w przypadku Polski czy Europy również z tego, że diesla używa się po prostu więcej, głównie w transporcie i rolnictwie.
Warto również przy tym wszystkim rozróżnić, gdzie te marże powstają. Ceny hurtowe to 6,165 zł za litr benzyny i 7,272 zł za litr ON netto, co po doliczeniu VAT daje 7,58 zł i 8,94 zł. Przy cenach detalicznych 8,00 zł i 9,01 zł marża samej stacji to zaledwie 42 grosze na benzynie i 7 groszy na oleju napędowym. Zysk siedzi w rafinerii, nie na stacji. To rozróżnienie jest istotne dla oceny, czy presja na stacje cokolwiek da.
Scenariusz pierwszy: tylko VAT
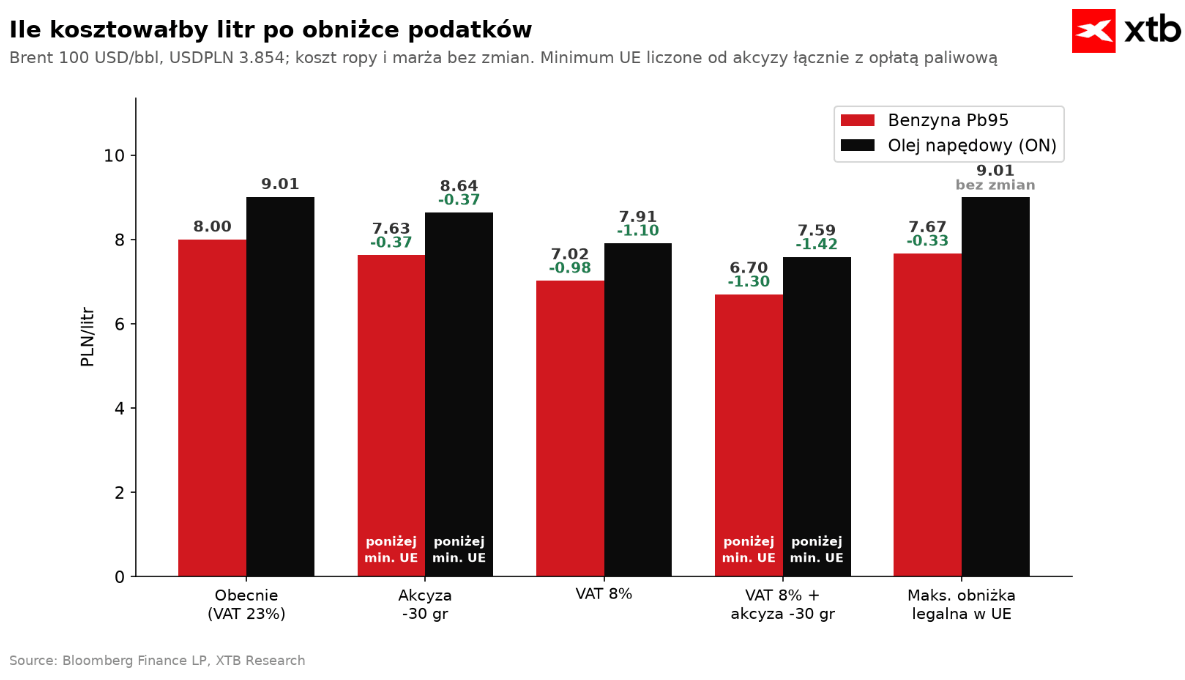
Najprostszy wariant to obniżka VAT z 23% do 8%, czyli powrót do rozwiązania z tarczy antyinflacyjnej. Przy niezmienionej strukturze kosztowej benzyna taniałaby z 8,00 zł do 7,02 zł, a olej napędowy z 9,01 zł do 7,91 zł. To spadek o 98 groszy i 1,10 zł na litrze, w obu przypadkach o 12,2%.
To zdecydowanie najmocniejsze dostępne narzędzie, i co istotne, działa natychmiast. Obniżka stawki VAT przekłada się na cenę na dystrybutorze tego samego dnia, bez pośrednictwa decyzji koncernów. Co ciekawe, jest to rozwiązanie, które nie jest zgodne z polityką unijną, która zakłada, że paliwa są opodatkowane najwyższą stawką VAT. Jednak w kryzysie Unia przymyka oko na taką sytuację.
Scenariusz drugi: akcyza
Tu pojawia się niespodzianka, która powinna zamknąć część publicznej dyskusji. Polska akcyza na benzynę wynosi 1,54 zł za litr, a unijne minimum to 359 euro za 1000 litrów, czyli przy obecnym kursie około 1,57 zł. Na olej napędowy płacimy 1,15 zł przy unijnym minimum 330 euro, czyli około 1,44 zł.
Innymi słowy, polska akcyza na olej napędowy jest już dziś poniżej unijnego minimum, a na benzynę praktycznie dokładnie na jego poziomie. Pola do obniżki po prostu nie ma. Gdyby ktoś chciał "zejść do minimum UE", musiałby akcyzę podnieść, a nie obniżyć.
Dlatego realny wybór sprowadza się do VAT-u, ewentualnie do zawieszenia opłat paliwowej i emisyjnej, które dają jednak tylko 30 groszy na litrze brutto. Jeśli jednak rząd zdecydowałby się na obniżenie akcyzy o ok. 30 groszy jak ostatnio, dawałoby to dodatkową ulgę kierowcą, co najpierw zauważymy w samej cenie hurtowej, do której później doliczamy VAT.
Co to znaczy dla portfela?
Przełóżmy to na coś namacalnego. Zatankowanie 50 litrów benzyny kosztuje dziś 400 zł. Po obniżce VAT do 8% byłoby to 351 zł, czyli 49 zł mniej przy każdym pełnym baku. W przypadku oleju napędowego pełne tankowanie to dziś 450,50 zł, a po obniżce 395,50 zł. Oszczędność wynosi 55 zł.
W skali roku przeciętny kierowca, który pokonuje 15 tysięcy kilometrów i spala około 7 litrów na setkę, zużywa mniej więcej 1050 litrów. Obniżka VAT oznaczałaby dla niego około 1030 zł rocznie przy benzynie i blisko 1160 zł przy dieslu, czyli odpowiednio około 86 zł i 96 zł miesięcznie.
Dla porównania, zapowiadana obniżka cen hurtowych o 29 groszy na benzynie i 28 groszy na oleju napędowym to oszczędność rzędu 14 zł na baku i około 300 zł rocznie. Różnica skali jest ponad trzykrotna. Sama presja na koncerny nie zastąpi decyzji podatkowej.
Reakcja inflacji
Paliwa mają w koszyku CPI wagę około 5%. Obniżka VAT do 8% oznaczałaby spadek cen paliw o mniej więcej 12%, co przekładałoby się na około 0,6 pp. zdjęte z inflacji. Przy wrześniowym odczycie 4,0% sprowadziłoby to CPI w okolice 3,4%, czyli w pobliże górnej granicy pasma dopuszczalnych odchyleń od celu NBP.
Efekt jest realny, ale ma dwie poważne wady. Po pierwsze, jest jednorazowy. Obniżka podatku zbija poziom cen raz, a po dwunastu miesiącach wypada z rocznego wskaźnika i inflacja mechanicznie wraca. Po drugie jest odwracalny, i to dosyć boleśnie. Doświadczenie tarczy antyinflacyjnej pokazało, że moment przywracania stawek generuje skok inflacji dokładnie wtedy, gdy nikt go nie potrzebuje.
Jest też trzeci problem, o którym mówi się rzadziej. Obniżka podatków na paliwa podtrzymuje popyt w sytuacji, gdy ceny rosną z powodu ograniczonej podaży. Państwo przejmuje wtedy część rachunku na siebie, zamiast pozwolić cenie zrobić swoje. Przy Brent powyżej 100 USD i rekordowych marżach na dieslu to kosztowna polityka.
Kto za to zapłaci i co z akcjami spółek paliwowych?
Finansowanie ma pochodzić z podatku od nadmiarowych zysków. Skala tych zysków jest rzeczywiście wyjątkowa: Orlen wypracował w pierwszym półroczu 2026 roku 15,87 mld zł zysku netto wobec 5,67 mld zł rok wcześniej. Nadwyżka sięga 10,2 mld zł, a dynamika przekracza 180%. Przy stawce rzędu 30 do 50% od nadwyżki danina mogłaby dać od około 3 do 5 mld zł, co odpowiada zapowiadanemu kosztowi trzymiesięcznego programu osłonowego szacowanemu na 4,7 mld zł. Przy krajowej konsumpcji około 35 mld litrów paliw rocznie kwota ta odpowiada mniej więcej 54 groszom na litrze przez kwartał.
Dla akcjonariuszy to jednak zupełnie inna sytuacja. Podatek uderza bezpośrednio w tę część wyniku, która odpowiadała za całą tegoroczną przecenę ryzyka w sektorze, a działanie prawa wstecz oznacza, że obciążenie dotyczy zysków już zaraportowanych i częściowo zdyskontowanych przez rynek. Najbardziej narażony jest oczywiście Orlen, który odpowiada za zdecydowaną większość krajowej produkcji paliw i jest głównym adresatem ustawy. Z drugiej strony będzie to MOL z uwagi na aktywa detaliczne w Polsce, a także Unimot, dla którego regulacja marż i cen hurtowych ma istotne znaczenie przy niskich marżach jednostkowych importera.
Ryzyko dla notowań ma trzy warstwy. Pierwsza to prosty ubytek zysku netto i w konsekwencji niższa baza dywidendowa, co przy spółce z dużym udziałem Skarbu Państwa przekłada się także na wpływy budżetowe z samej dywidendy. Druga to ryzyko regulacyjne jako takie, czyli premia za nieprzewidywalność, którą inwestorzy zaczynają wyceniać po każdej jednorazowej daninie nakładanej wstecz. Trzecia, najbardziej dotkliwa w dłuższym terminie, to presja na same marże rafineryjne, bo oczekiwanie natychmiastowych obniżek na stacjach oznacza, że część rekordowego spreadu na dieslu ma zostać oddana klientowi, a nie akcjonariuszowi. Jeżeli rynek uzna daninę za rozwiązanie powtarzalne, a nie jednorazowe, przecena może być trwalsza niż sam podatek.
Podsumowanie
Podpis prezydenta otwiera drogę do finansowania osłon, ale sam w sobie nie obniża cen. Realne znaczenie będzie miała dopiero decyzja o stawce VAT, i ewentualne ruchy dotyczący akcyzy, choć jednocześnie jest już ona w zasadzie na unijnym minimum i nie ma gdzie schodzić. Obniżka VAT do 8% dałaby kierowcy około 1000 zł rocznie i zdjęłaby z inflacji około 0,6 pp., a kosztowałaby budżet wpływy podatkowe oraz, pośrednio, wycenę spółek, w których Skarb Państwa pozostaje akcjonariuszem.
Warto przy tym pamiętać o proporcjach. Źródłem problemu nie jest polski system podatkowy, tylko ropa po 100 USD, rekordowe marże rafineryjne na dieslu i złoty, który w miesiąc stracił do dolara ok. 4%. Dopóki te trzy rzeczy się nie zmienią, każda obniżka podatku będzie tylko przesunięciem rachunku, a nie jego zmniejszeniem.
Michał Stajniak, CFA
Szef Działu Analiz XTB
michal.stajniak@xtb.pl


Komentarz walutowy: Złoty ma ogromne problemy, a jednym z nich jest mocny dolar.


📊Podsumowanie dnia: Spadek inflacji PCE daje ulgę Wall Street, ale ropa kontynuuje wzrosty mimo powrotu podaży


Wykres dnia: Funt najmocniejszy od miesiąca (30.09.2026)


Poranna odprawa: AI napędza Nikkei 225, ceny ropy w dół (30.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.