


Rynki odreagowują niedawną przecenę spółek technologicznych. Po tym, jak przez ostatnie tygodnie inwestorzy wyprzedawali wszystko, co kojarzyło się ze sztuczną inteligencją, dziś znów kupują – od Tokio po Nowy Jork giełdy są na plusie.
Odbicie czeka jednak szybki test: już jutro decyzję ws. stóp procentowych podejmie Fed, a wyniki opublikują Alphabet i Microsoft.
Tabela 1: Kalendarz wyników na ten tydzień (26.10.2026 - 30.10.2026)
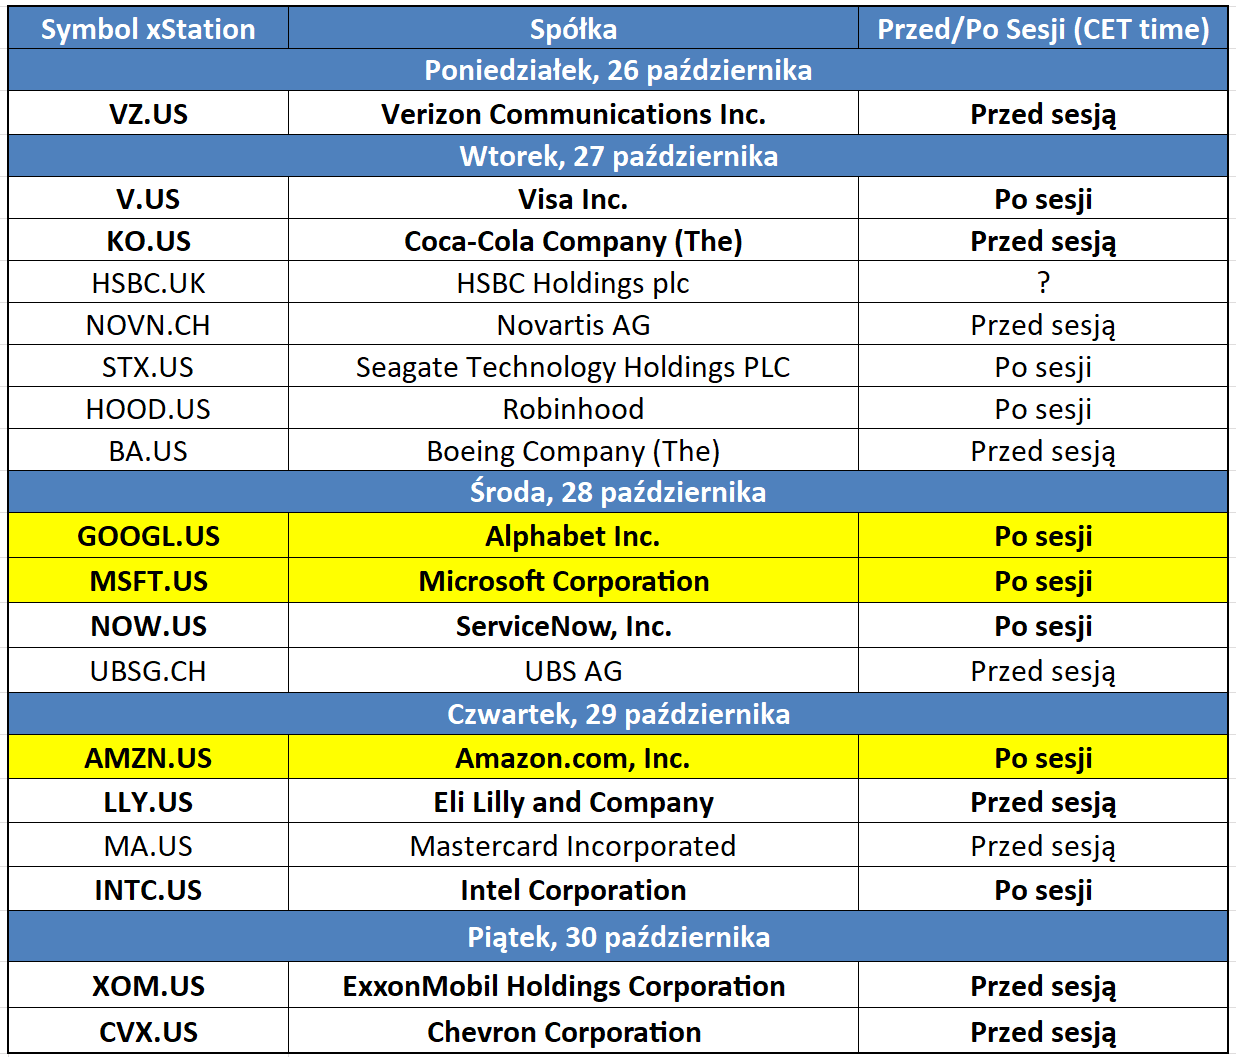 Źródło: XTB Research, 27.10.2026
Rynek akcji
Poprawę nastrojów odnotowaliśmy już podczas azjatyckich godzin handlu. Koreański KOSPI wystrzelił o 3,1%, napędzany przez tamtejszych producentów pamięci – SK Hynix i Samsunga – przed ich zaplanowanymi na ten tydzień raportami kwartalnymi. Japoński Nikkei 225 zyskał z kolei 1,7%. Tu do zwyżek dokładali się japońscy dostawcy dla branży półprzewodników, jak Tokyo Electron czy Advantest.
Wykres 1: Nikkei 225 (2026)
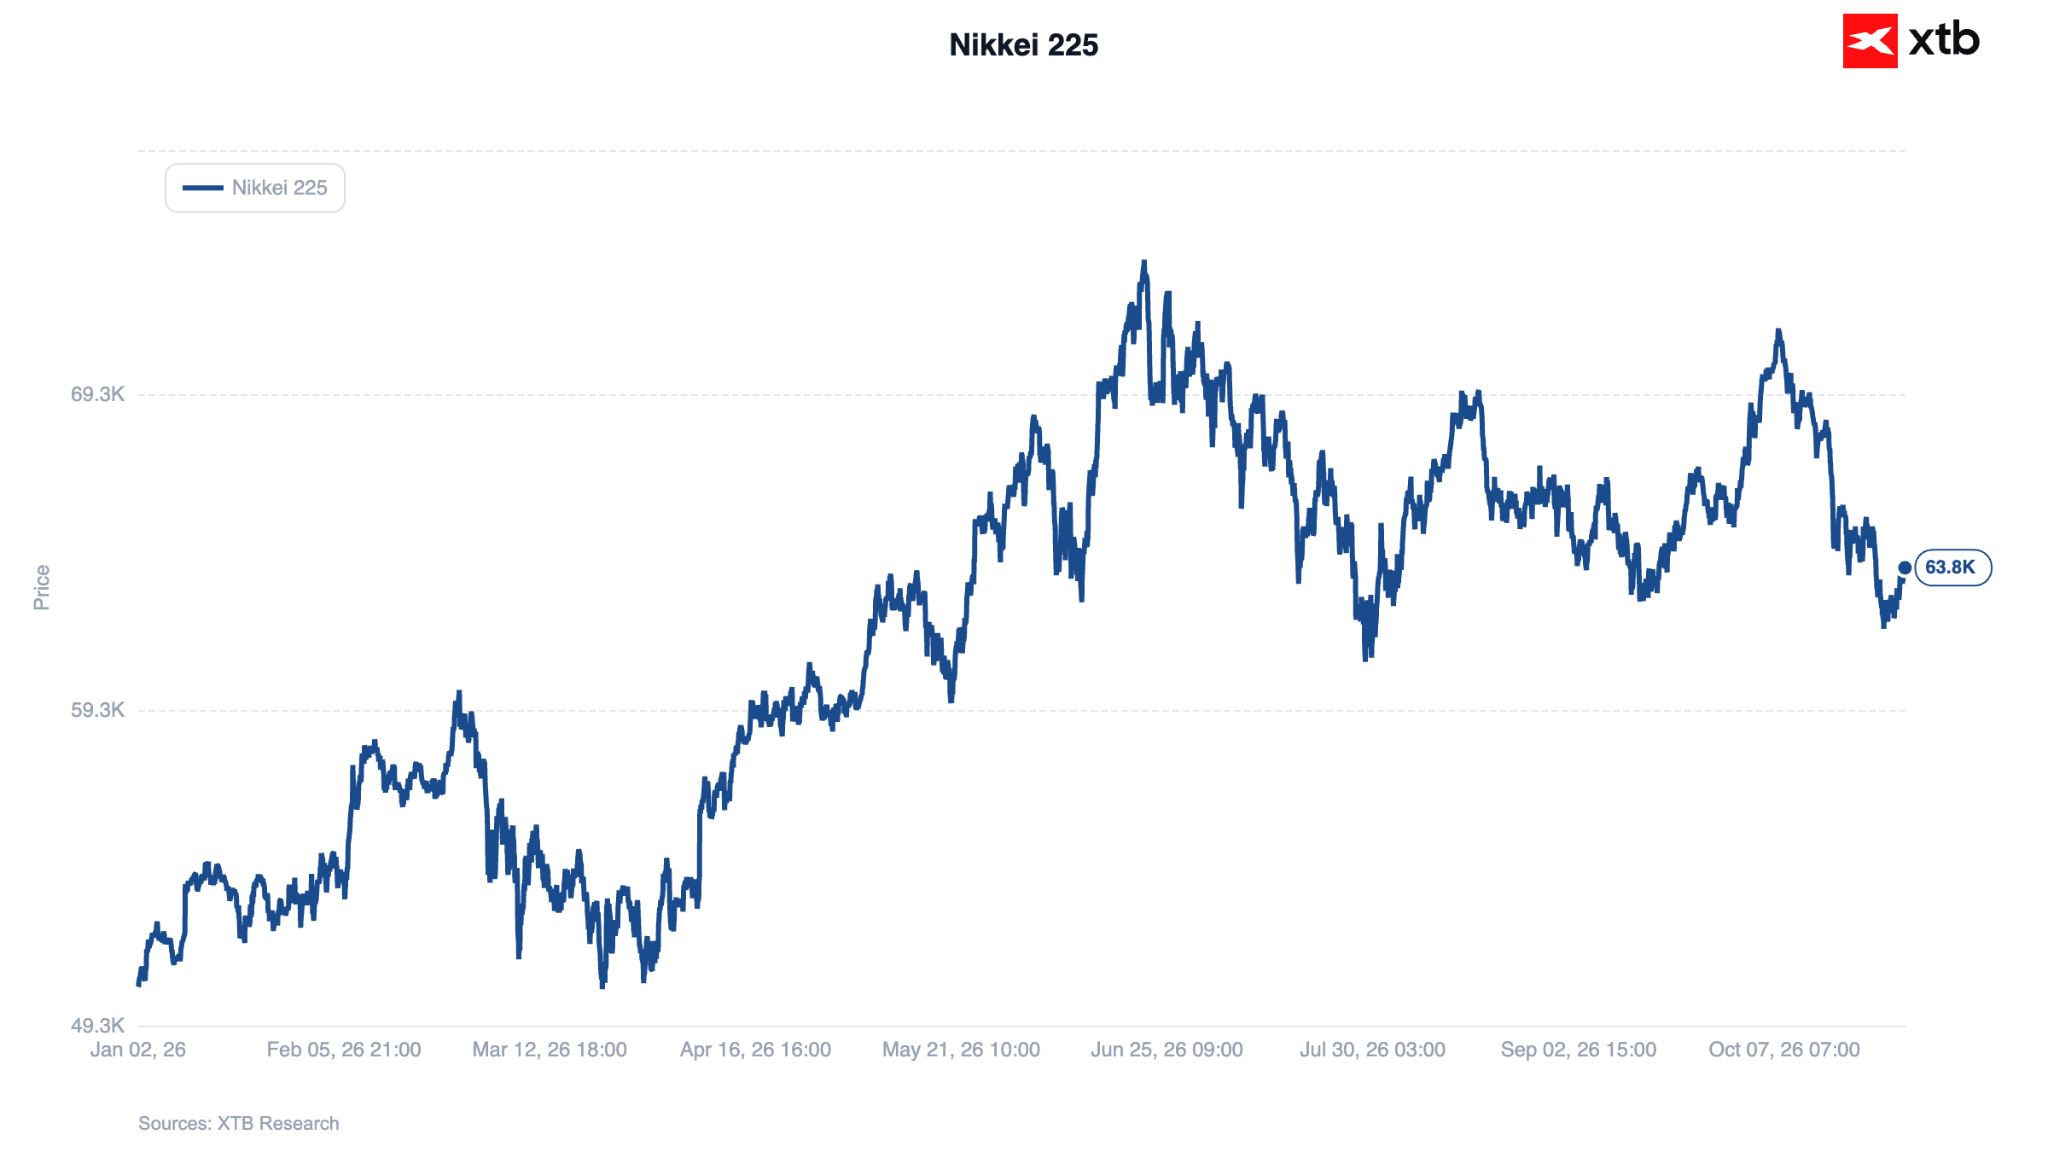 Źródło: XTB Research, 27.10.2026
Wzrosty na kontynencie europejskim są zdecydowanie bardziej stonowane. Stoxx 600 ledwie drgnął (+0,2%), DAX i CAC40 zyskują zaś po około 0,3-0,4%. Wyraźnie odstaje brytyjski FTSE 100 (-0,9%), któremu ciąży dzisiejszy 6-proc. spadek HSBC (o tym jednak później)
Tabela 2: Wygrani i przegrani w Euro Stoxx 50 (27.10.2026)
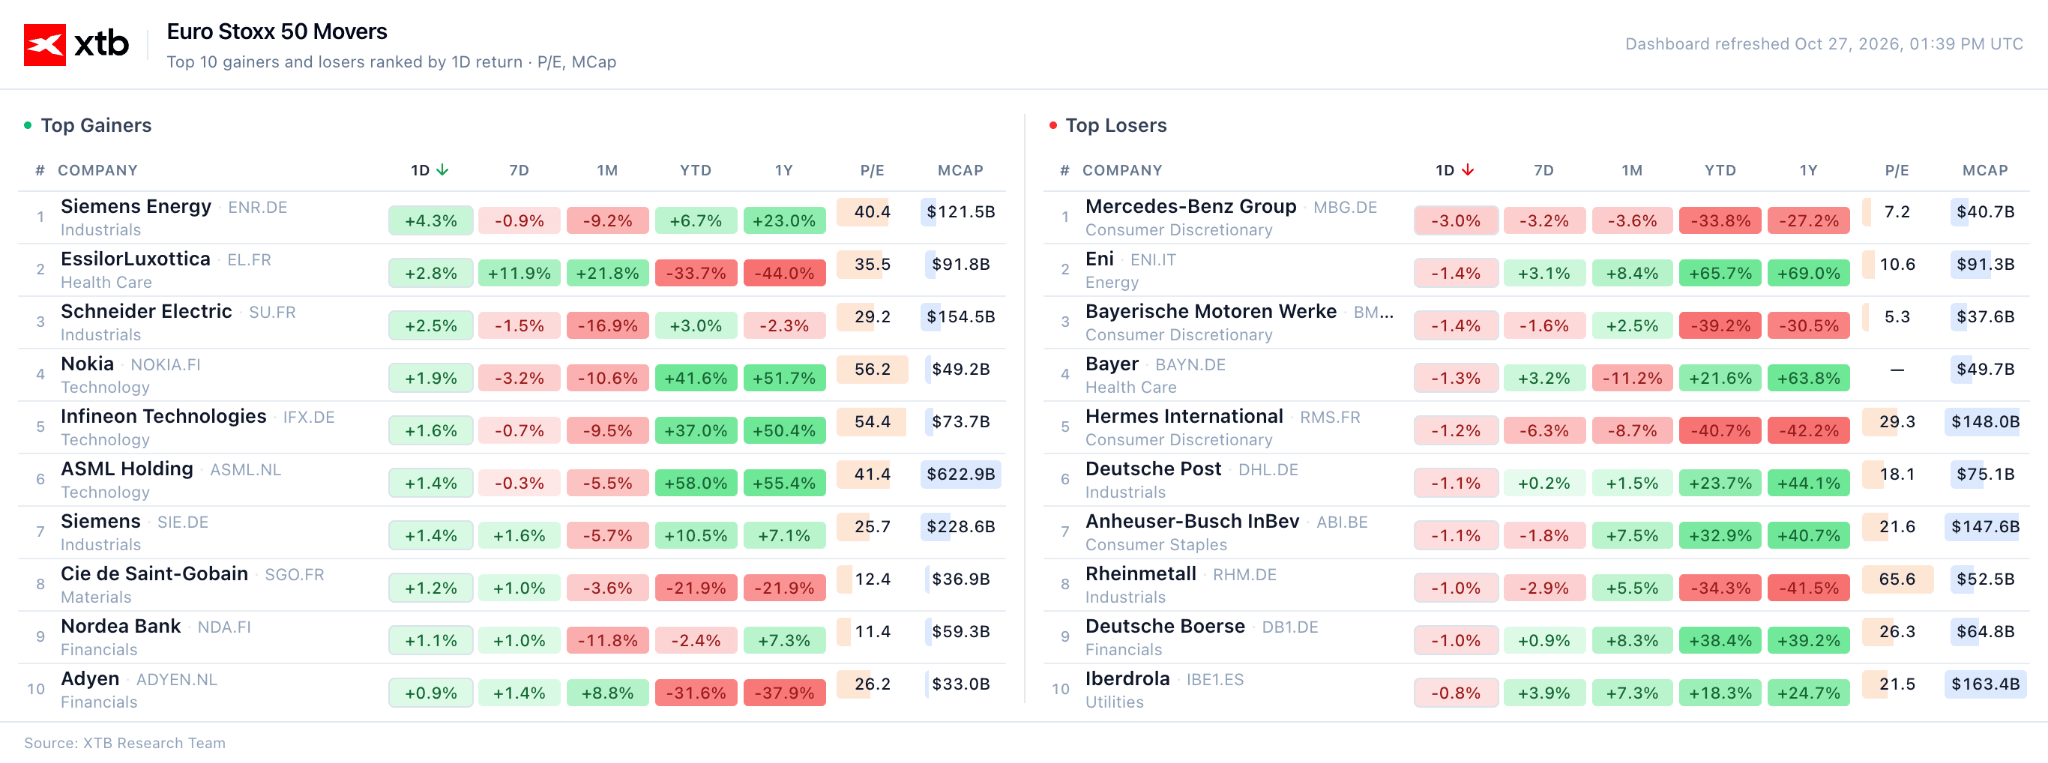 Źródło: XTB Research, 27.10.2026
Kontrakty futures na Nasdaq 100 zapowiadają kontynuację odbicia w USA.
Zwrot napędziła seria wielkich transakcji wokół AI, które rynek odczytał jako dowód na to, że popyt na tę technologię ma się dobrze. W ciągu kilku dni pojawiły się trzy naraz: wniosek Anthropic o IPO, emisja akcji Meta nawet na 95 mld USD oraz 63 mld USD, które Broadcom pozyskał od czterech banków z Wall Street, by sfinansować własne chipy i wydzierżawić je Anthropicowi.
Jeszcze tydzień temu takie kwoty mogłyby wywołać wyprzedaż jako kolejny dowód rozrzutności – tym razem inwestorzy uznali je za sygnał realnego zapotrzebowania. Spółki półprzewodnikowe na tym zyskały, a filadelfijski indeks chipów wzrósł wczoraj o 2,8%, najmocniej od miesiąca – i to mimo że sam Anthropic wykazał we wniosku o IPO blisko 81 mld USD straty netto za pierwsze półrocze.
Tabela 3: Notowania spółek po IPO (2012 - 2026)
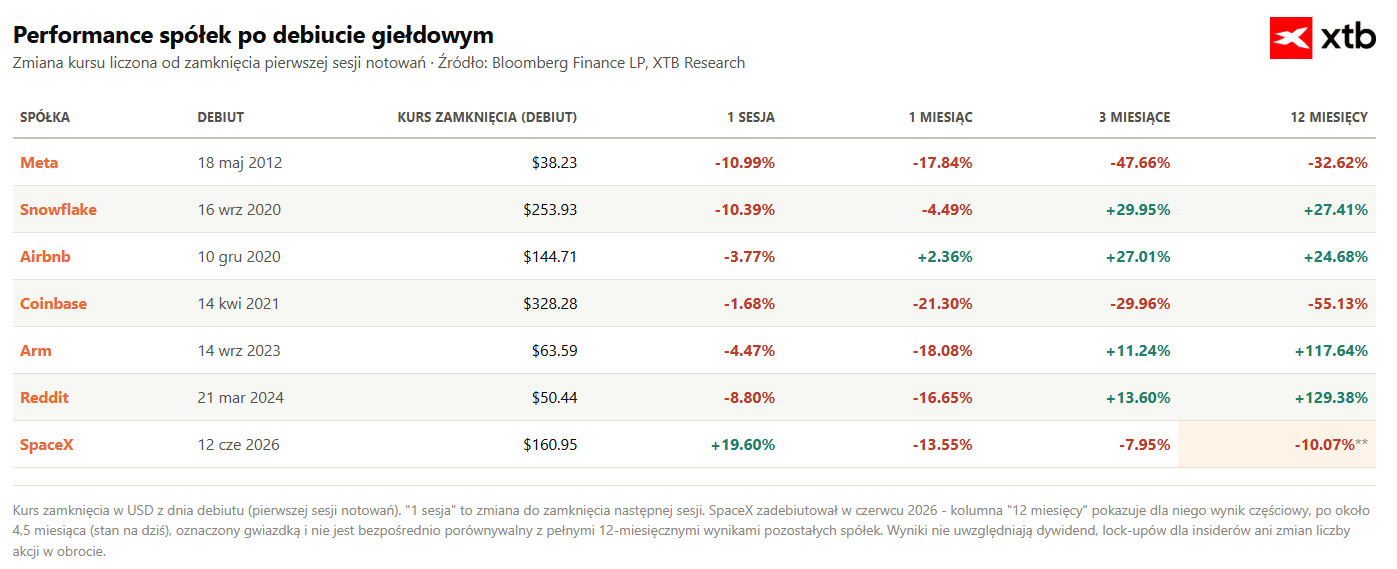 Źródło: XTB Research, 27.10.2026
W przedsesyjnym handlu w USA przodują dziś producenci chipów: Broadcom +3,3%, Micron +2,6%, Intel +2,1%, AMD +1,6%, Nvidia +1,1%. Słabiej radzi sobie za to Microsoft (-0,6%), który wyczekuje publikację wyników za Q3.
Nastrojom pomogły też dzisiejsze wyniki spółek spoza branży technologicznej.
- Coca-Cola zwiększyła przychody o 7%, do 13,4 mld USD, a jej skorygowany zysk na akcję wzrósł o 11%, do 0,91 USD, dzięki 5-proc. wzrostowi globalnego wolumenu sprzedaży; spółka podniosła też całoroczną prognozę.
Wykres 2: Dashboard dla Coca-Coli (2020 - 2026)
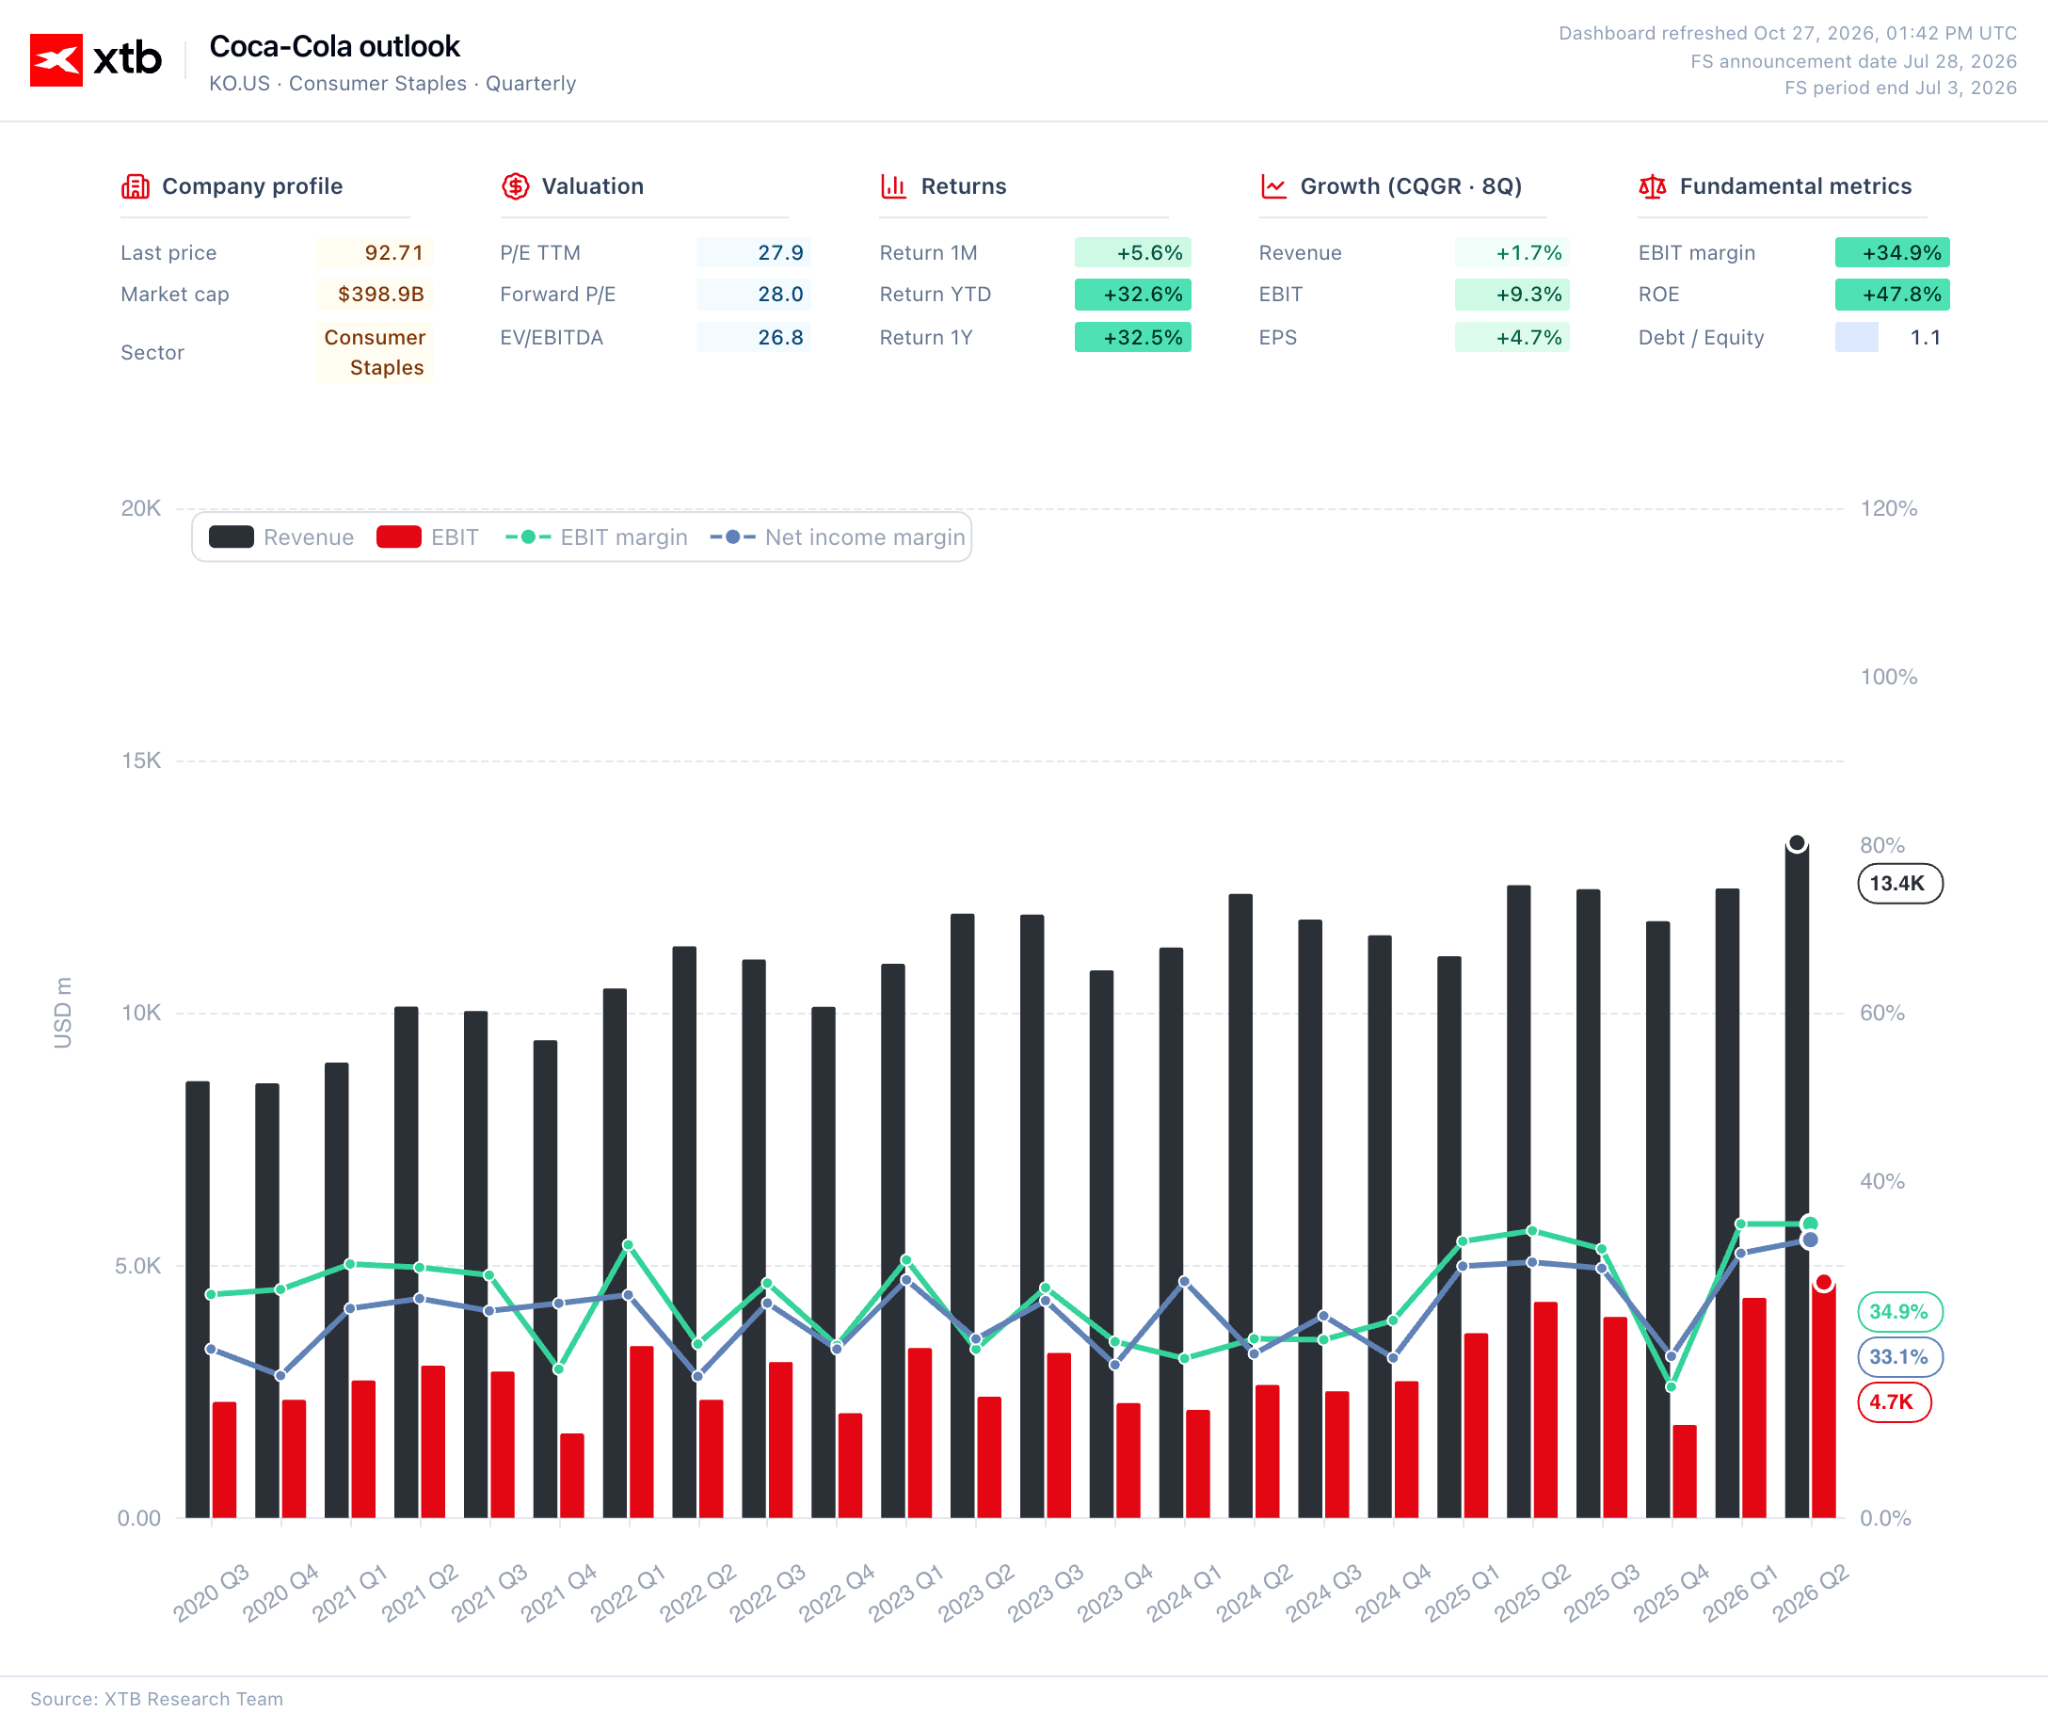 Źródło: XTB Research, 27.10.2026
- Podobnie UPS, uznawany za barometr kondycji handlu i gospodarki, zwiększył przychody o 6,7% (do 22,9 mld USD), wypracował skorygowany zysk 1,69 USD na akcję i również podniósł prognozy przed sezonem świątecznym.
Wykres 3: Dashboard dla UPS (2020 - 2026)
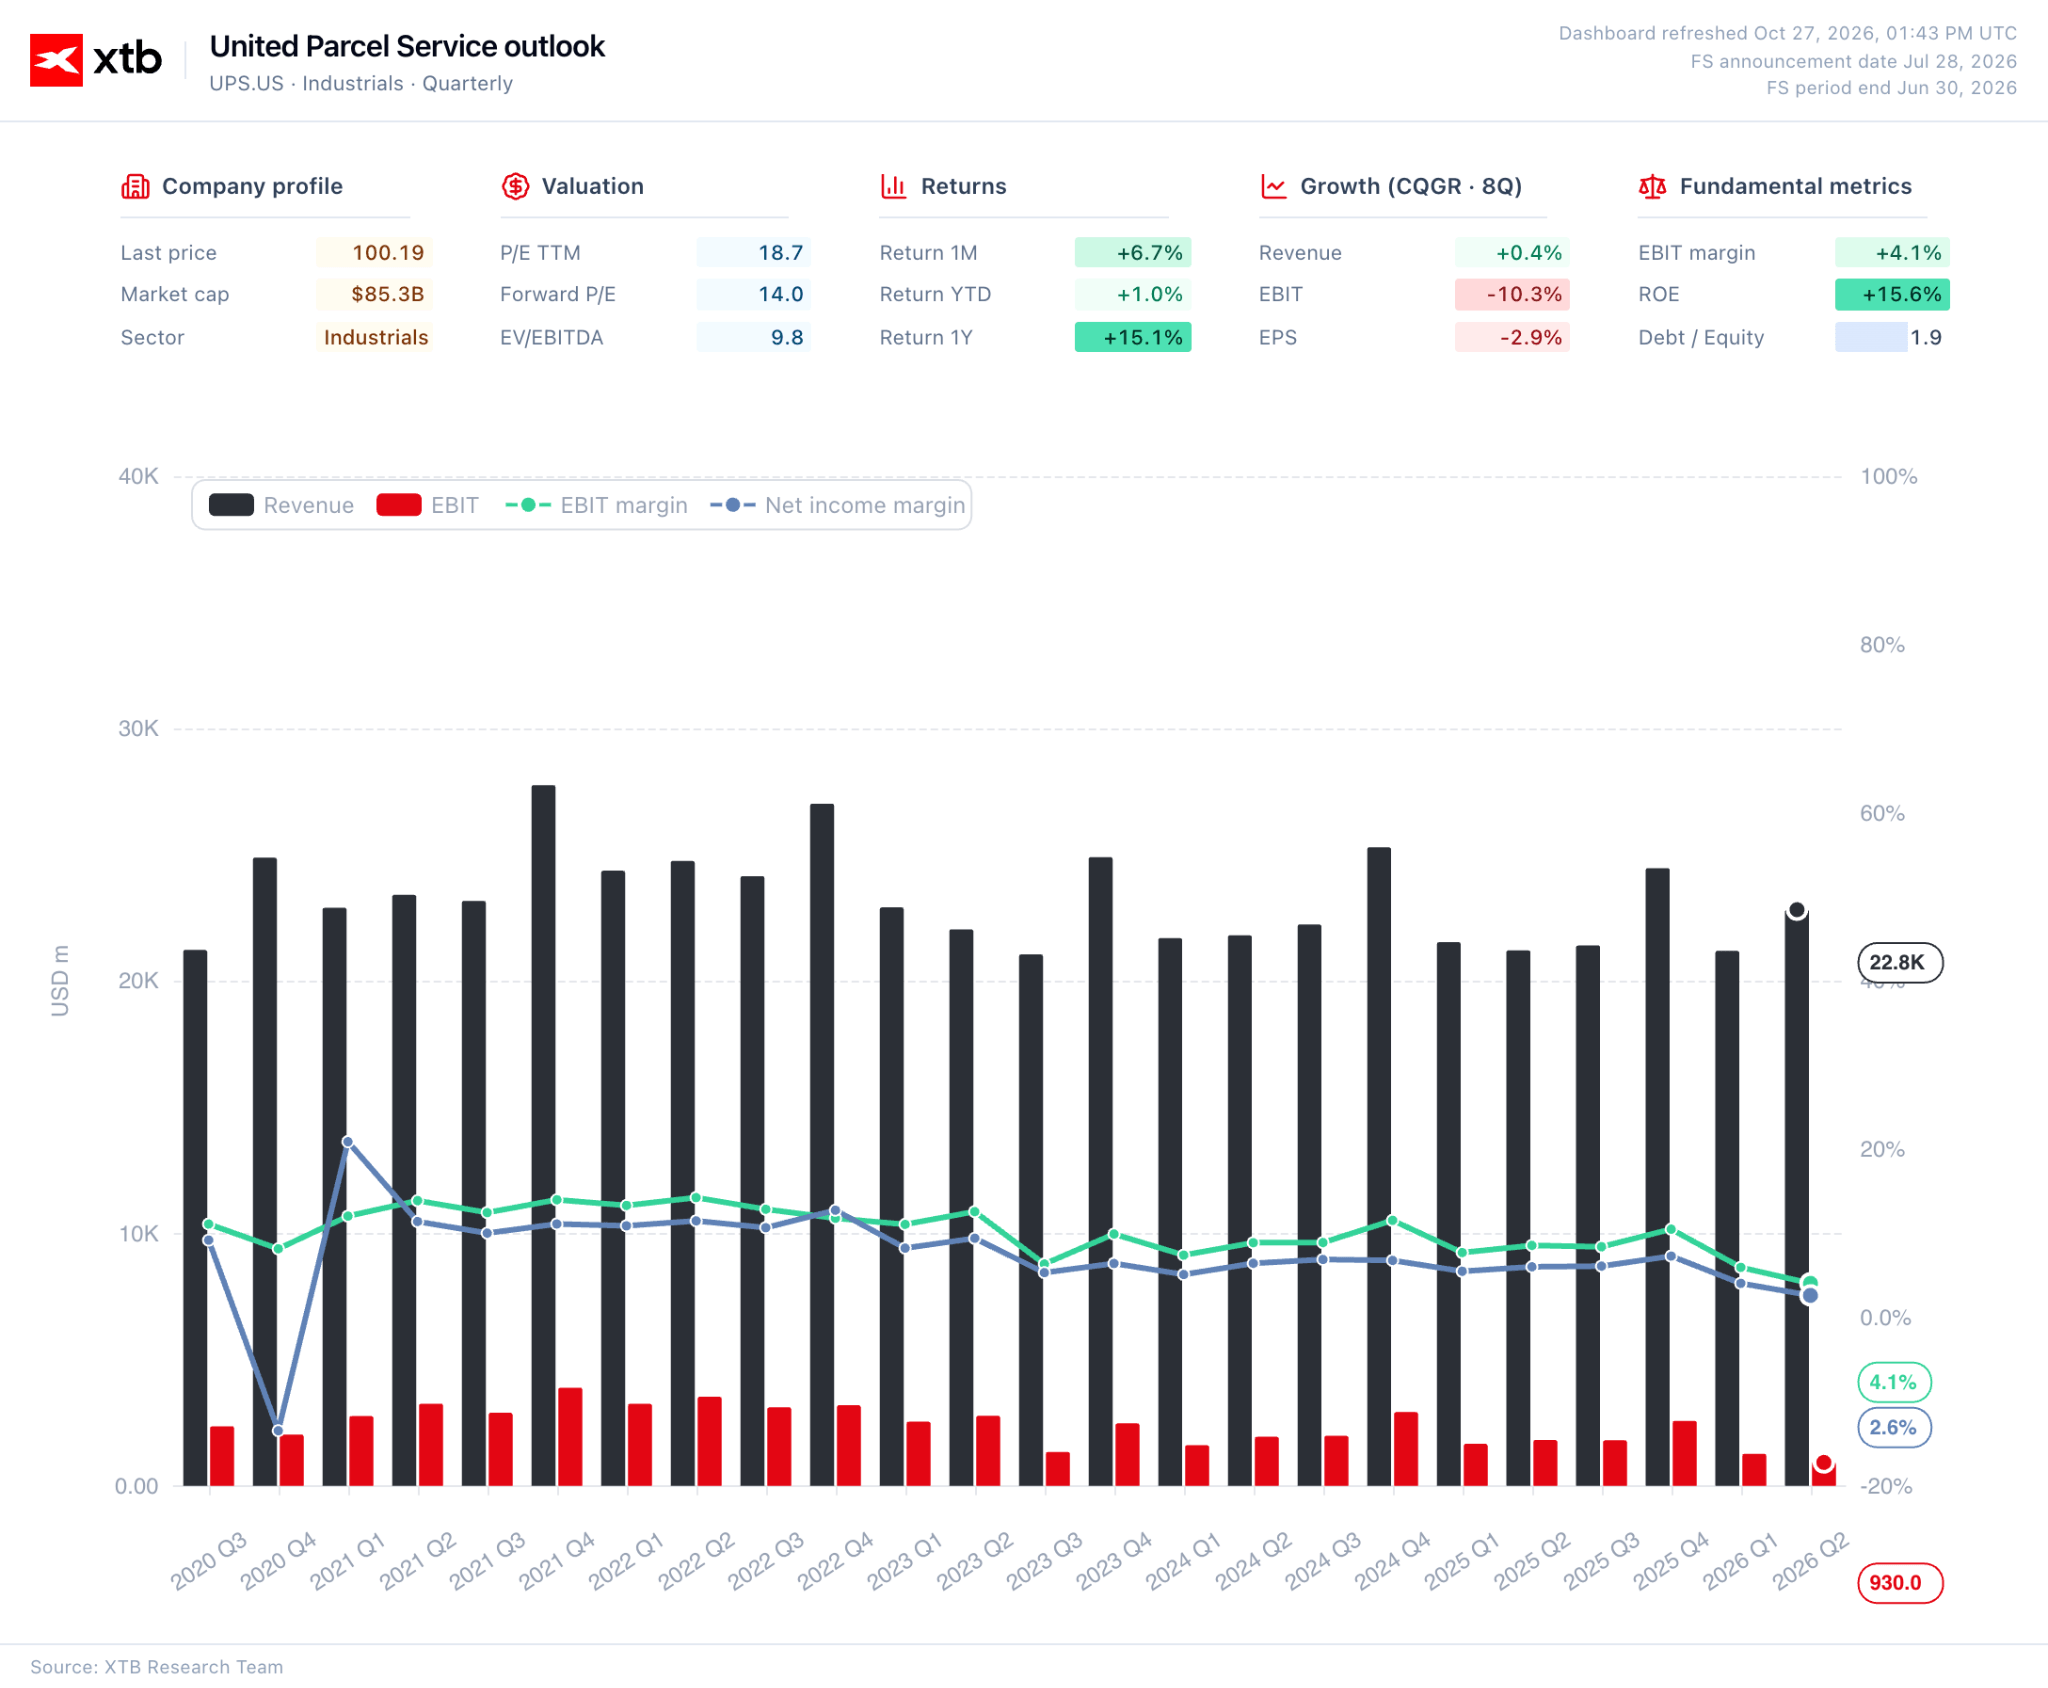 Źródło: XTB Research, 27.10.2026
Nie wszędzie było jednak równie kolorowo.
- W Europie rozczarował HSBC – zysk wypadł poniżej oczekiwań, a bank wbrew nadziejom inwestorów nie podniósł prognozy dochodów odsetkowych mimo wysokich stóp. Doprowadziło to do spadku cen akcji o ok. 6%.
- Lepiej poradziło sobie Porsche (+4,1%), które utrzymało rentowność mimo kolejnego spadku sprzedaży aut.
Surowce energetyczne
Na tle odbicia na giełdach ropa pozostaje dziś zaskakująco spokojna. Brent (kontrakt styczniowy) utrzymuje się w okolicach 110 dolarów za baryłkę, notując skromny spadek (o ok. 0,6%) po ostatnich gwałtownych zwyżkach.
Wykres 4: Ropa naftowa Brent i WTI (2026)
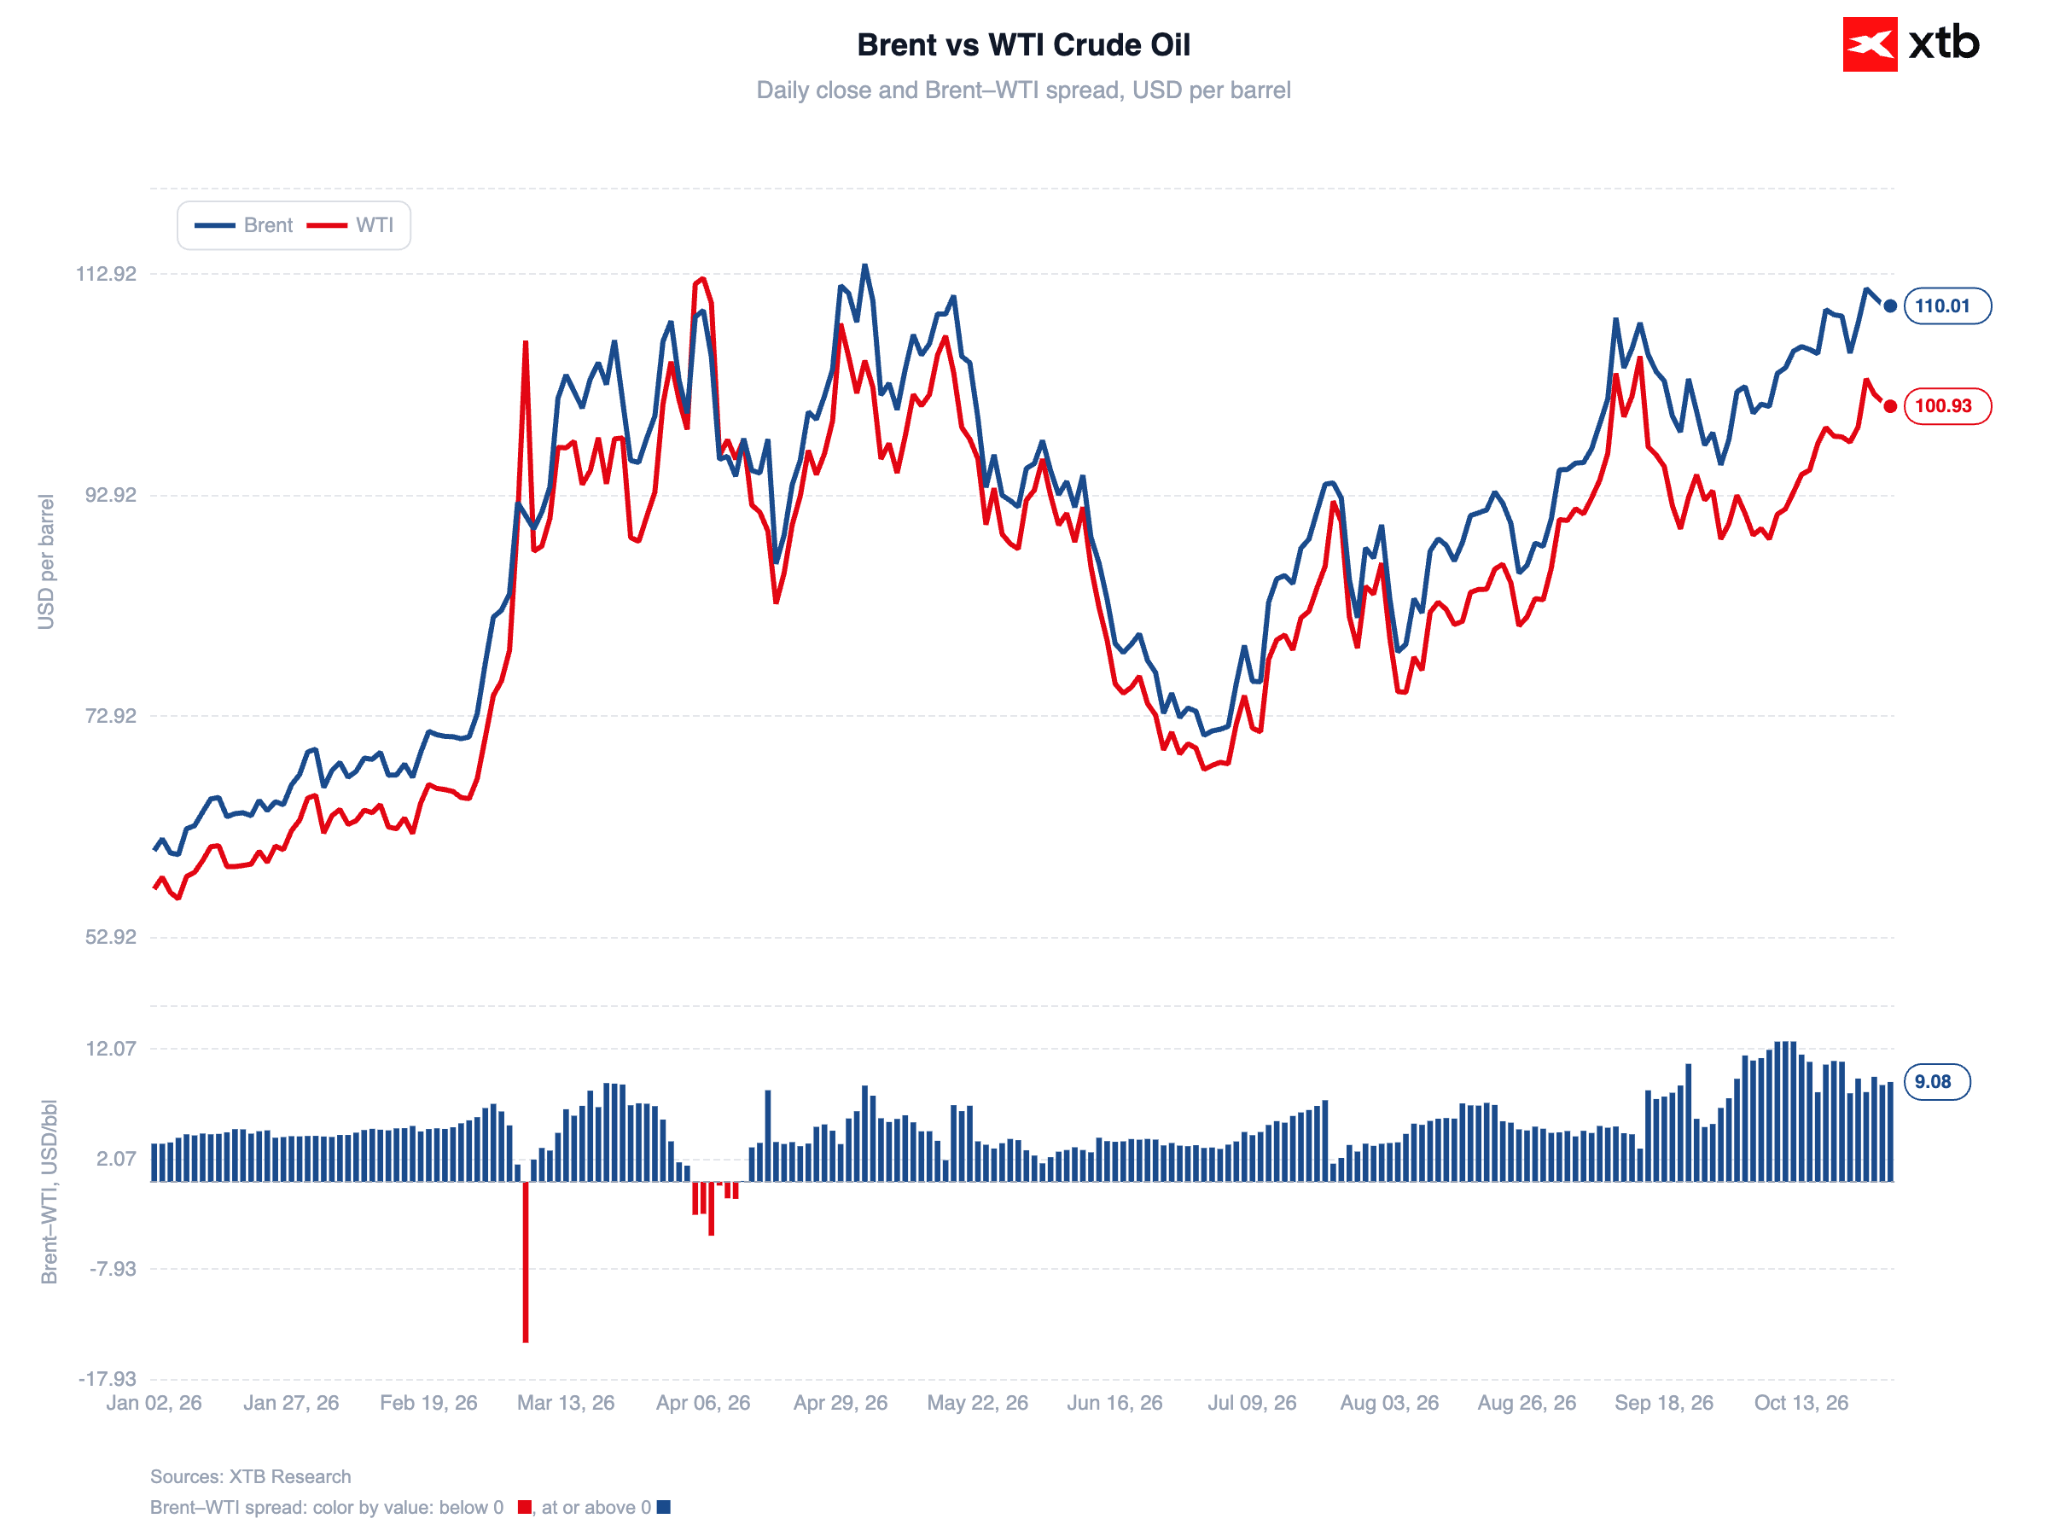 Źródło: XTB Research, 27.10.2026
Tę lekką korektę można wiązać z pierwszymi, nieśmiałymi sygnałami dyplomacji: przedstawiciele Arabii Saudyjskiej, Pakistanu i Turcji pojechali do Teheranu w sprawie zakończenia wojny USA-Iran. Rozmowy nie przyniosły jednak przełomu – strony uzgodniły jedynie, że będą rozmawiać dalej, a irański najwyższy przywódca, Mojtaba Chamenei, równolegle powtórzył twarde warunki Iranu.
Geopolityka
W Izraelu trwają dziś wybory, pierwsze od ataku Hamasu z października 2023 r., a sondaże wskazują na bardzo wyrównany wyścig między premierem, Benjaminem Netanjahu, a byłym szefem sił zbrojnych, Gadim Eisenkotem. Wynik może wpłynąć na dalszy kształt polityki Izraela w regionie, więc rynek będzie uważnie śledził wieczorne exit polls.


Komentarz walutowy: Złoty traci w tygodniu banków centralnych. Brazylia i Izrael dokładają ryzyka

Podsumowanie dnia: Debiut stulecia napędza rynki, 15-proc. spadki w Brazylii (26.10.2026)



US OPEN: Konspekt Antropic i negocjacje z Iranem wspierają rynek


Anthropic składa prospekt emisyjny przed IPO z tickerem „ANT” na Nasdaq. Data debiutu i cena pozostają tajemnicą
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.