


Europejskie indeksy kontynuują odbicie po zeszłotygodniowej wyprzedaży, a kapitał wraca przede wszystkim do technologii i spółek powiązanych z infrastrukturą AI. DAX, CAC 40 i FTSE 100 rosną po mocnej sesji w Azji i wcześniejszym odbiciu na Wall Street, jednak obecny ruch nadal wygląda jak mocne odreagowanie po panicznej sprzedaży, a nie pełne odwrócenie trendu. Sentyment wspiera wyraźny spadek cen ropy, który obniża presję inflacyjną i poprawia otoczenie dla aktywów ryzykownych. Inwestorzy chętniej kupują dostawców sprzętu, półprzewodników i infrastruktury niż same hyperscalery finansujące rekordowy CAPEX. Najbliższym testem dla tego odbicia będą dane CPI z USA, które mogą zdecydować, czy spadek rentowności i poprawa apetytu na ryzyko okażą się trwałe. Waller z Fed zasygnalizował potrzebę podwyżki stóp nawet o 50 pb po grudniowym posiedzeniu, jeśli dane CPI za październik okażą się dużo wyższe od prognoz. Dla dynamiki rynków kluczowe będą więc dane z USA zaplanoawne na 14:30 i reakcja indeksów oraz rentowności obligacji po ich publikacji.
-
Europa rozpoczęła wtorkową sesję zdecydowanie wyżej: FTSE 100 zyskiwał ok. 0,7%, CAC 40 1,2%, a DAX 1,1%. Wzrosty wpisują się w globalne odreagowanie po zeszłotygodniowej wyprzedaży i są wspierane przez powrót popytu na przecenione spółki technologiczne.
-
W Azji liderami odbicia były rynki najbardziej eksponowane na półprzewodniki i AI. Kospi wzrósł o 4,5%, Nikkei o 2,9%, a Taiex o 2,5%, przy mocnych wzrostach SK hynix, Samsunga, Kioxii i Tokyo Electron; dodatkowo TSMC podał wzrost październikowych przychodów aż o 59,7% r/r.
-
Rynek technologii wyraźnie odzyskał część zaufania, ale nie wszystkie segmenty są traktowane jednakowo. Coraz większa część inwestorów preferuje dostawców chipów, sieci optycznych i infrastruktury centrów danych, podczas gdy wobec hyperscalerów rosną pytania o zwrot z ogromnych nakładów inwestycyjnych.
-
Nvidia pozostaje w centrum uwagi mimo doniesień o dochodzeniu dotyczącym jej CEO Jensena Huanga. Akcje spółki rosły w pre-markecie o ok. 1%, co sugeruje, że rynek na razie oddziela ryzyko personalne i perspektywę śledztwa w USA od fundamentalnej pozycji Nvidii w łańcuchu dostaw AI.
-
Silnym wsparciem dla nastrojów jest spadek cen ropy: Brent zszedł w okolice 90 USD za baryłkę, a WTI do ok. 84,7 USD. Oba benchmarki tracą ok. 20% w listopadzie, ponieważ inwestorzy coraz mocniej wyceniają możliwość deeskalacji konfliktu USA–Iran i ograniczenia premii geopolitycznej.
Euro Stoxx 50: liderzy i outsiderzy sesji
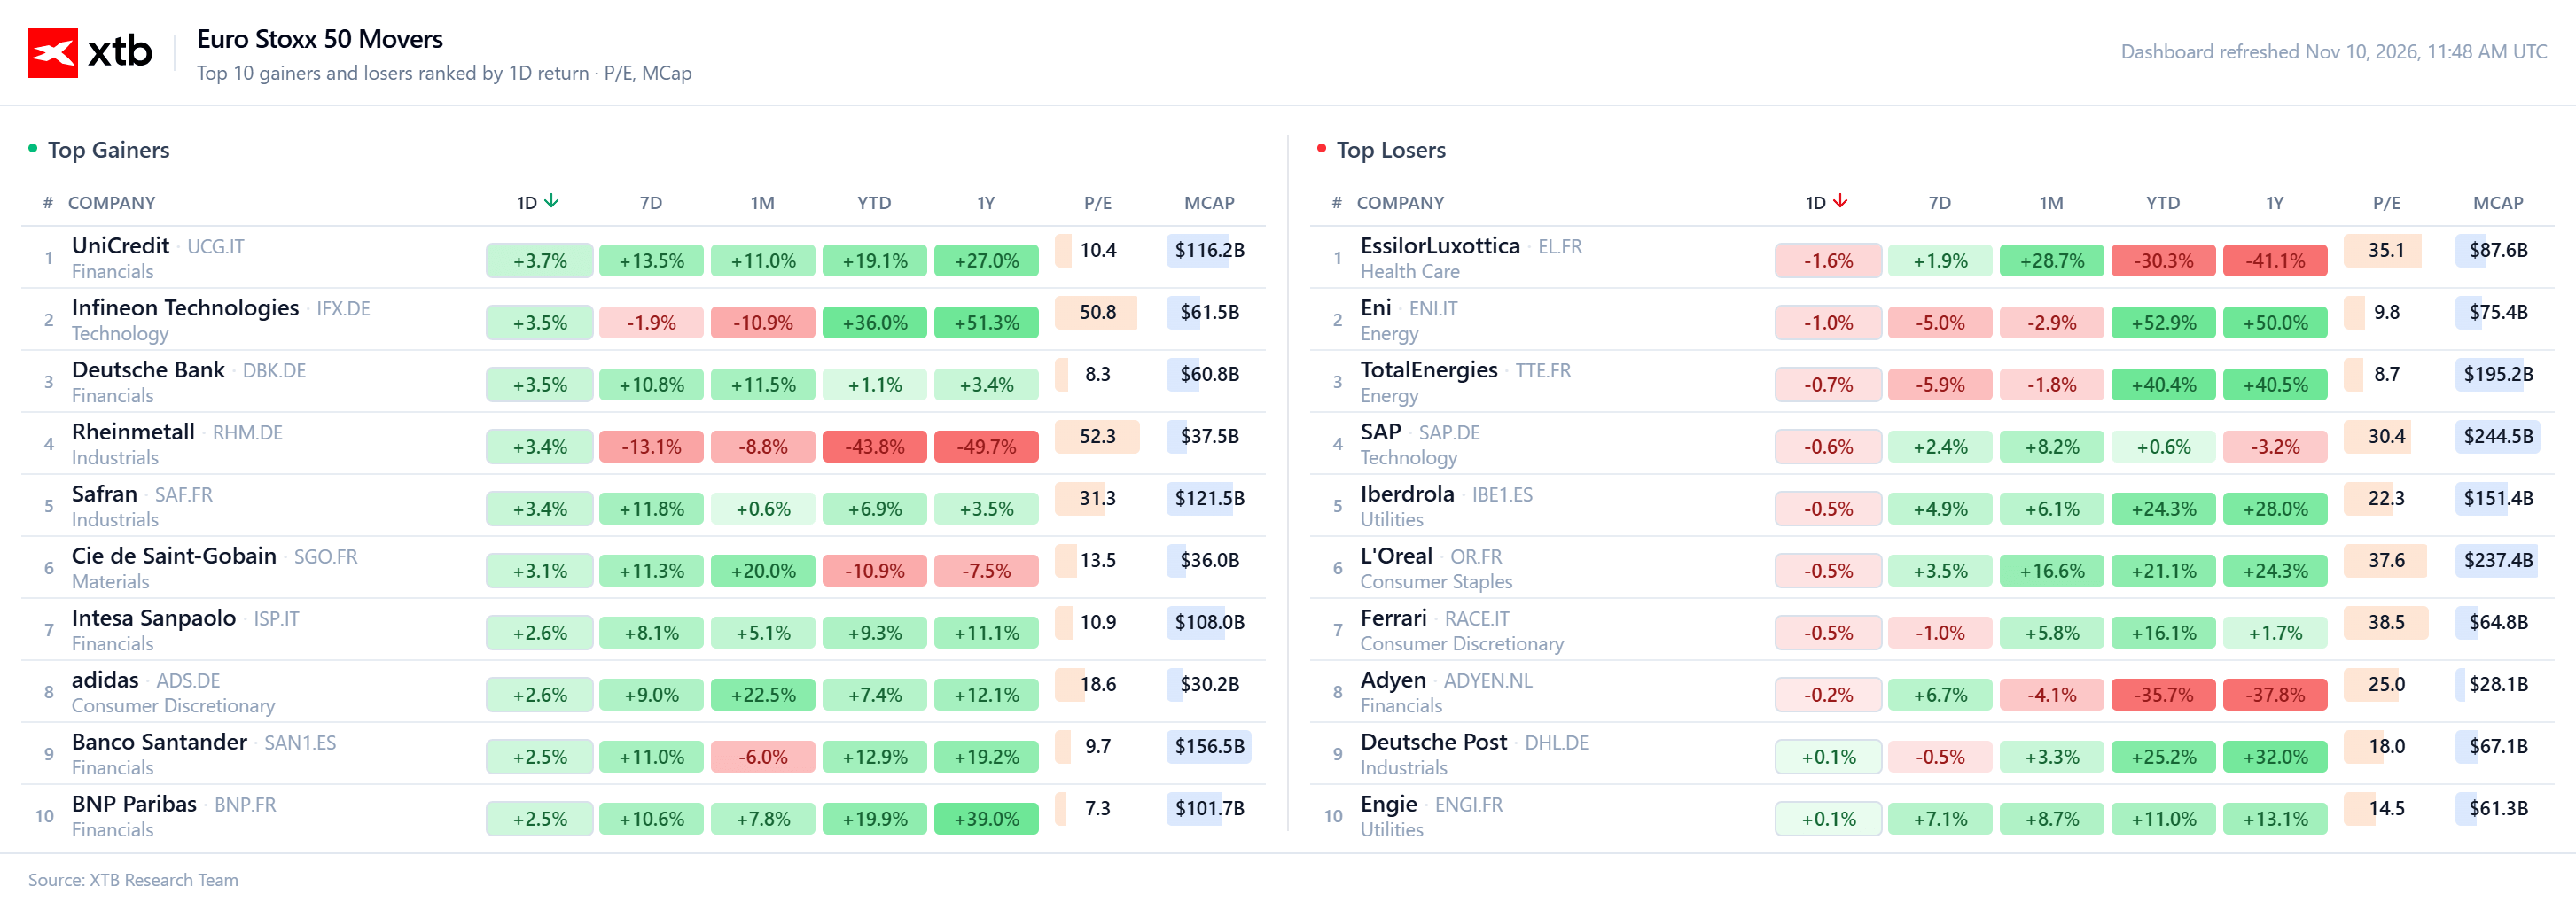
Tabela potwierdza, że dzisiejsze wzrosty mają mocno sektorowy charakter: UniCredit zyskuje 3,7%, a Infineon, Deutsche Bank, Rheinmetall i Safran rosną po około 3,4–3,5%. Szczególnie interesująca jest rozbieżność między momentum krótkoterminowym a dłuższym trendem, ponieważ Rheinmetall mimo dzisiejszego odbicia pozostaje około 44% niżej YTD i blisko 50% niżej w ujęciu rocznym. Po stronie spadków największą presję widać na EssilorLuxottice, Eni i TotalEnergies, przy czym dwie ostatnie spółki pozostają bardzo mocne w horyzoncie rocznym, co pokazuje, że dzisiejsza przecena ma raczej charakter korekcyjny niż strukturalny. SAP również lekko traci, ale nadal pozostaje wysoko wyceniany przy forward P/E około 30, co ogranicza margines błędu przy słabszym sentymencie do technologii. Całościowo obraz rynku sugeruje rotację z defensywnych i energetycznych liderów ostatnich miesięcy w stronę banków, wybranych spółek przemysłowych i części technologii, a nie szeroką kapitulację ryzyka.
Source: XTB Reserach
Euro Stoxx 50: mapa rynku
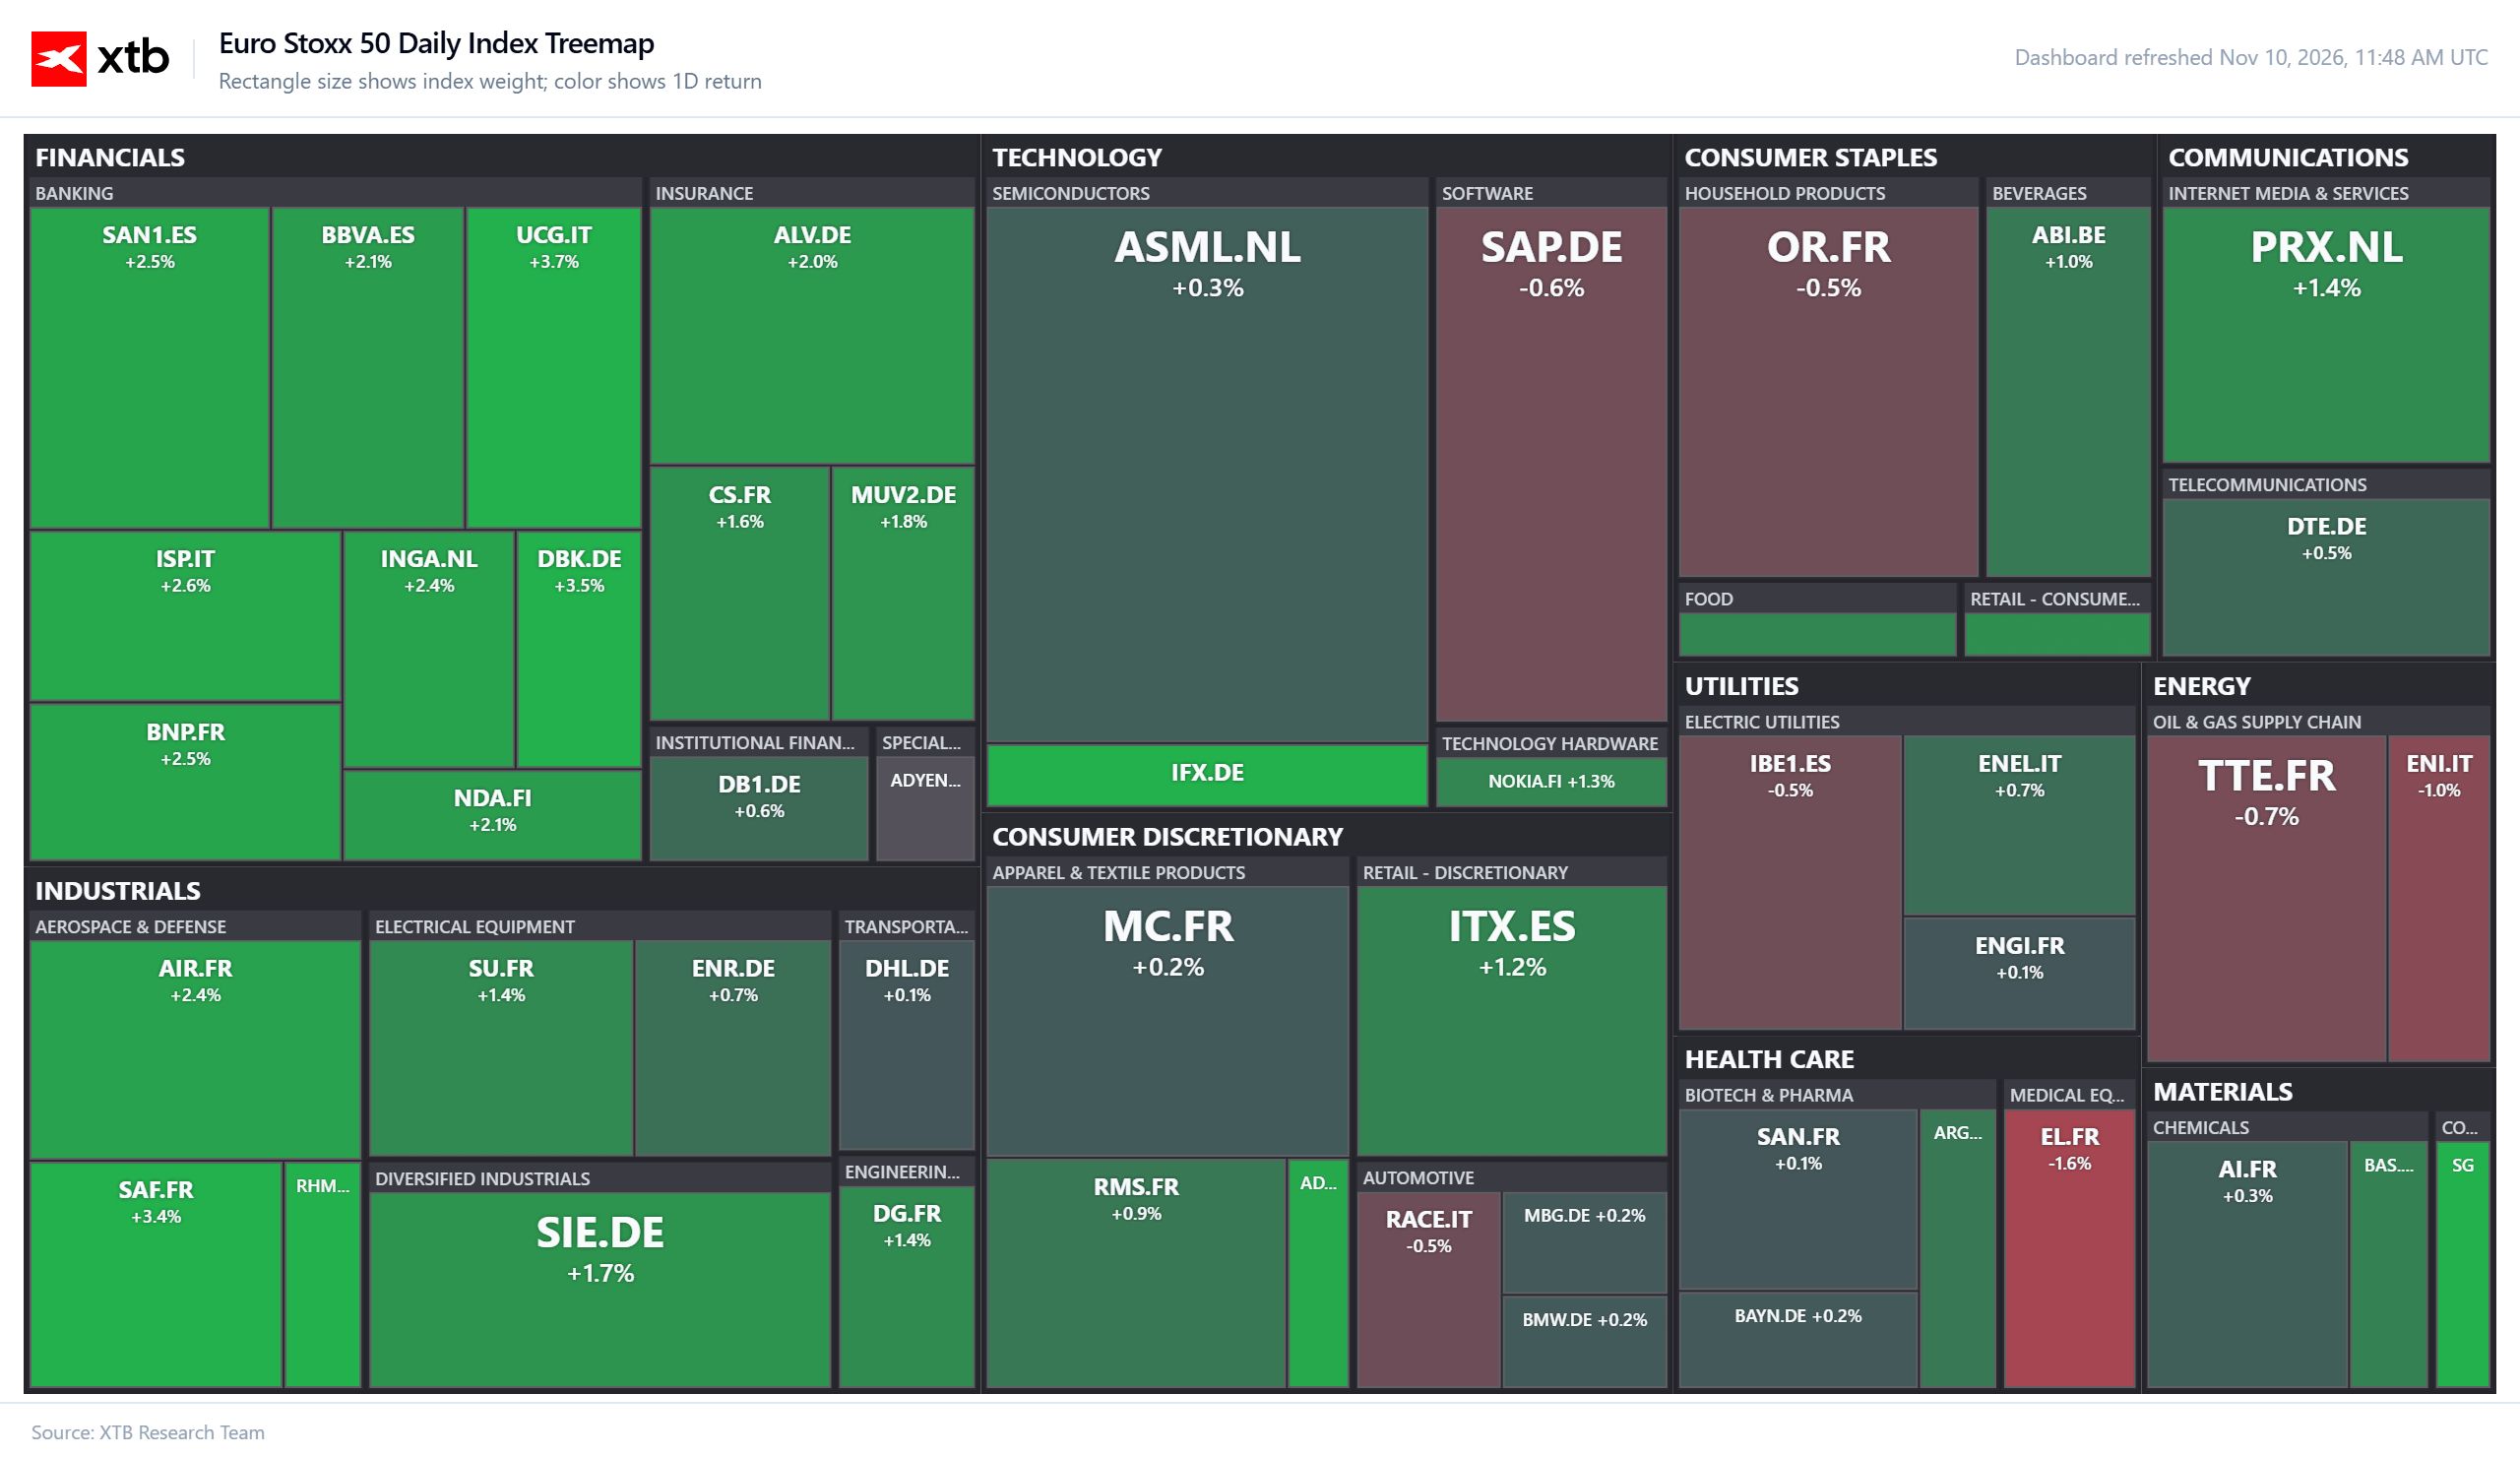
Sesja w Europie jak dotąd ma wyraźnie pozytywny charakter, a siła rynku koncentruje się przede wszystkim w finansach i części przemysłu. Najmocniej wyróżniają się banki, z UniCredit, Deutsche Bankiem, Intesą Sanpaolo, Santanderem i BNP Paribas na plusach, co sugeruje, że inwestorzy premiują dziś sektor wrażliwy na rentowności i perspektywy gospodarcze. Dobrze zachowują się również spółki przemysłowe, zwłaszcza Rheinmetall, Safran i Airbus, podczas gdy technologia jest bardziej mieszana: Infineon rośnie, ale SAP pozostaje pod presją. Po słabszej stronie rynku znajdują się energia i część defensywnych segmentów, co dobrze wpisuje się w dzisiejszy spadek cen ropy i rotację kapitału w stronę bardziej cyklicznych aktywów. Szerokość wzrostów pozostaje jednak relatywnie dobra, co odróżnia tę sesję od odbicia napędzanego wyłącznie przez kilka największych komponentów indeksu.
Source: XTB Reserach
Infineon przyspiesza dzięki popytowi z AI i poprawie marż
Infineon zakończył rok obrotowy 2026 wyraźnym przyspieszeniem wzrostu, rekordowymi przychodami w IV kwartale oraz znacznie mocniejszymi perspektywami na 2027 rok. Niemiecki producent półprzewodników pozostaje jednym z najbardziej bezpośrednich europejskich beneficjentów rosnących inwestycji w centra danych AI, infrastrukturę energetyczną i elektronikę samochodową, a szczególnie silny pozostaje popyt na półprzewodniki mocy. Przychody za cały rok wzrosły o 12% do 16,35 mld EUR, natomiast zysk netto z działalności kontynuowanej zwiększył się wyraźnie do 1,97 mld EUR. Najmocniejsza dynamika pojawiła się pod koniec roku: w IV kwartale sprzedaż osiągnęła rekordowe 4,71 mld EUR, rosnąc o 19% r/r i 13% kw/kw. Jednocześnie poprawiła się rentowność, a skorygowana marża brutto wzrosła do 45,1%, natomiast segment result margin osiągnęła 23,8%. Rynek zareagował bardzo pozytywnie, a akcje spółki rosły po publikacji wyników o około 9%, po ponad 6% zwyżce dzień wcześniej.
-
Przychody w IV kwartale osiągnęły rekordowe 4,706 mld EUR, rosnąc o 13% kw/kw i 19% r/r. a za cały rok wzrosły o 12% do 16,353 mld EUR.
-
Zysk netto z działalności kontynuowanej wzrósł do 1,97 mld EUR, potwierdzając, że poprawa sprzedaży coraz mocniej przekłada się także na wynik końcowy.
-
Skorygowana marża brutto zwiększyła się w IV kwartale do 45,1% z 42,8% kwartał wcześniej.
-
Marża segment result sięgnęła 23,8%, wskazując na wyraźną poprawę dźwigni operacyjnej.
-
Przychody z segmentu AI power osiągnęły 1,7 mld EUR i ponad dwukrotnie wzrosły względem poprzedniego roku.
-
Zarząd oczekuje w 2027 roku około 20 mld EUR przychodów, co oznaczałoby wzrost o ponad 20%.
-
Dywidenda ma wzrosnąć o 0,03 EUR do 0,38 EUR na akcję.
-
Infineon dodał też, że nie zamierza rezygnować z inwestycji w centra danych, co wspiera poprawę nastrojów w sektorze technologicznym.
Jakość wyników była mocniejsza, niż sugerowałby sam wzrost przychodów. Infineon wskazał na wyższe wolumeny, korzystniejszy miks produktowy, lepsze ceny oraz niższe koszty niewykorzystanych mocy produkcyjnych, co bezpośrednio wsparło marże i wzrost zysków. Jednocześnie mocno poprawiła się sytuacja zapasów: days inventory outstanding spadł do 136 dni z 165 dni kwartał wcześniej, co zmniejsza ryzyko nadmiernych zapasów i wskazuje na poprawę rotacji.
Najważniejszym strategicznie obszarem pozostaje ekspozycja Infineona na zarządzanie energią. Centra danych AI wymagają ogromnej mocy oraz coraz bardziej zaawansowanych systemów konwersji i dystrybucji energii, co bezpośrednio zwiększa popyt na półprzewodniki mocy. Jednocześnie odbudowa popytu w motoryzacji i inwestycje w infrastrukturę energetyczną sprawiają, że wzrost Infineona nie opiera się wyłącznie na jednym segmencie rynku AI. To właśnie połączenie mocniejszego popytu, poprawy marż i rosnącego zysku sprawia, że prognoza około 20 mld EUR przychodów w 2027 roku wygląda znacznie bardziej fundamentalnie niż wyłącznie jako efekt cyklicznego odbicia rynku półprzewodników.
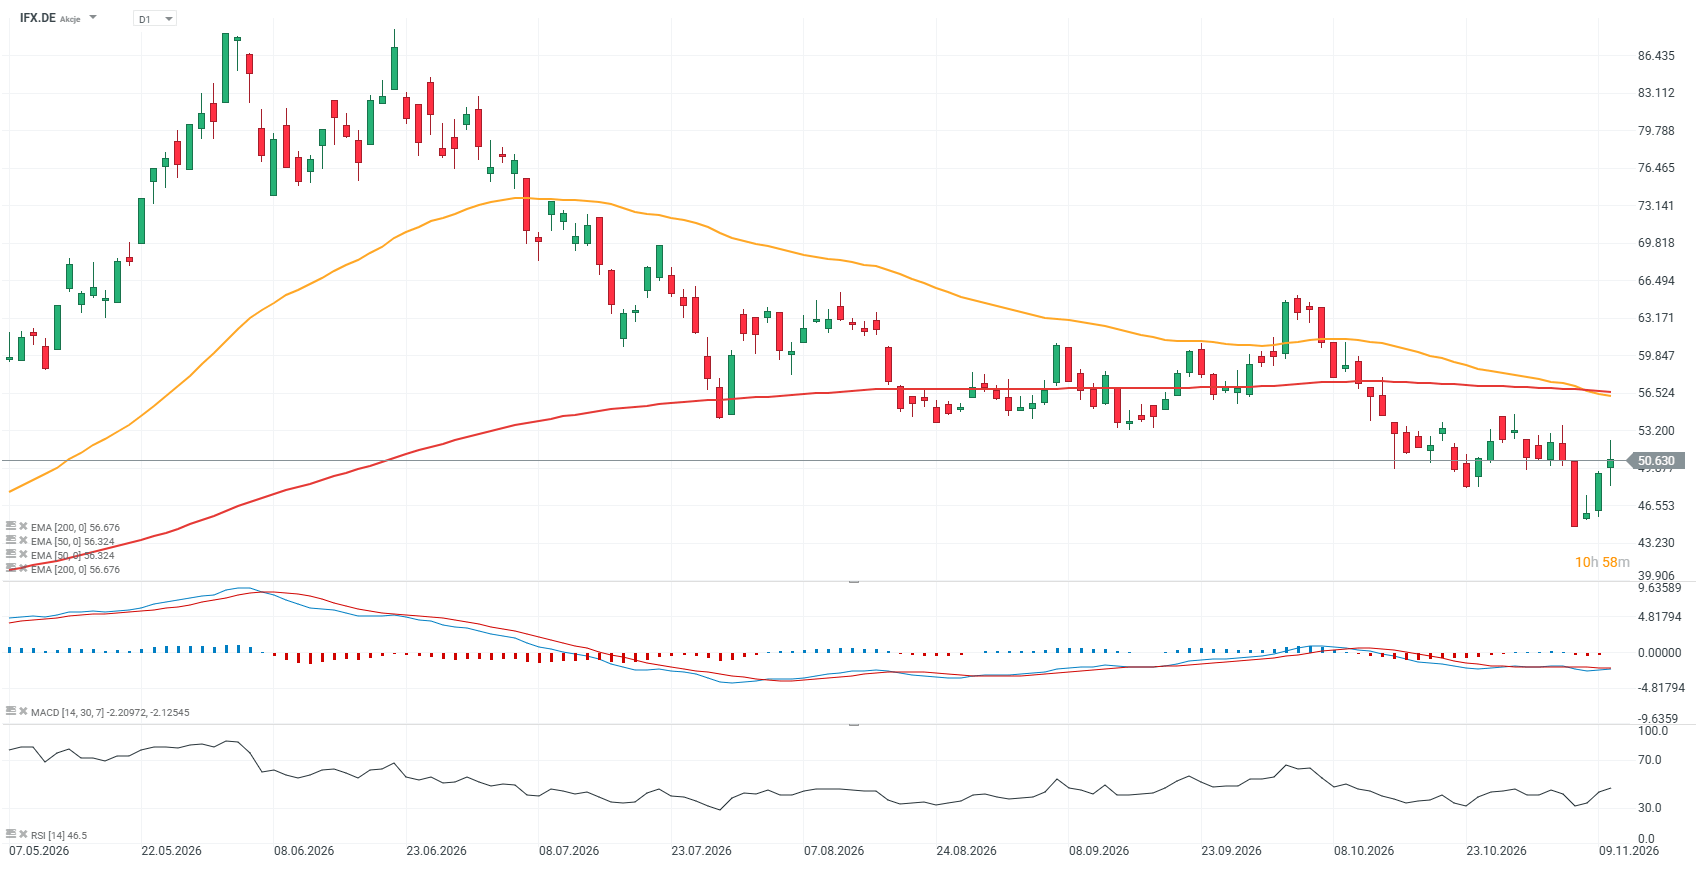
Akcje Infineon (IFX.DE, interwał D1)
Źródło: xStation5
Wykresy EU50, DE40, GOLD (interwał D1)
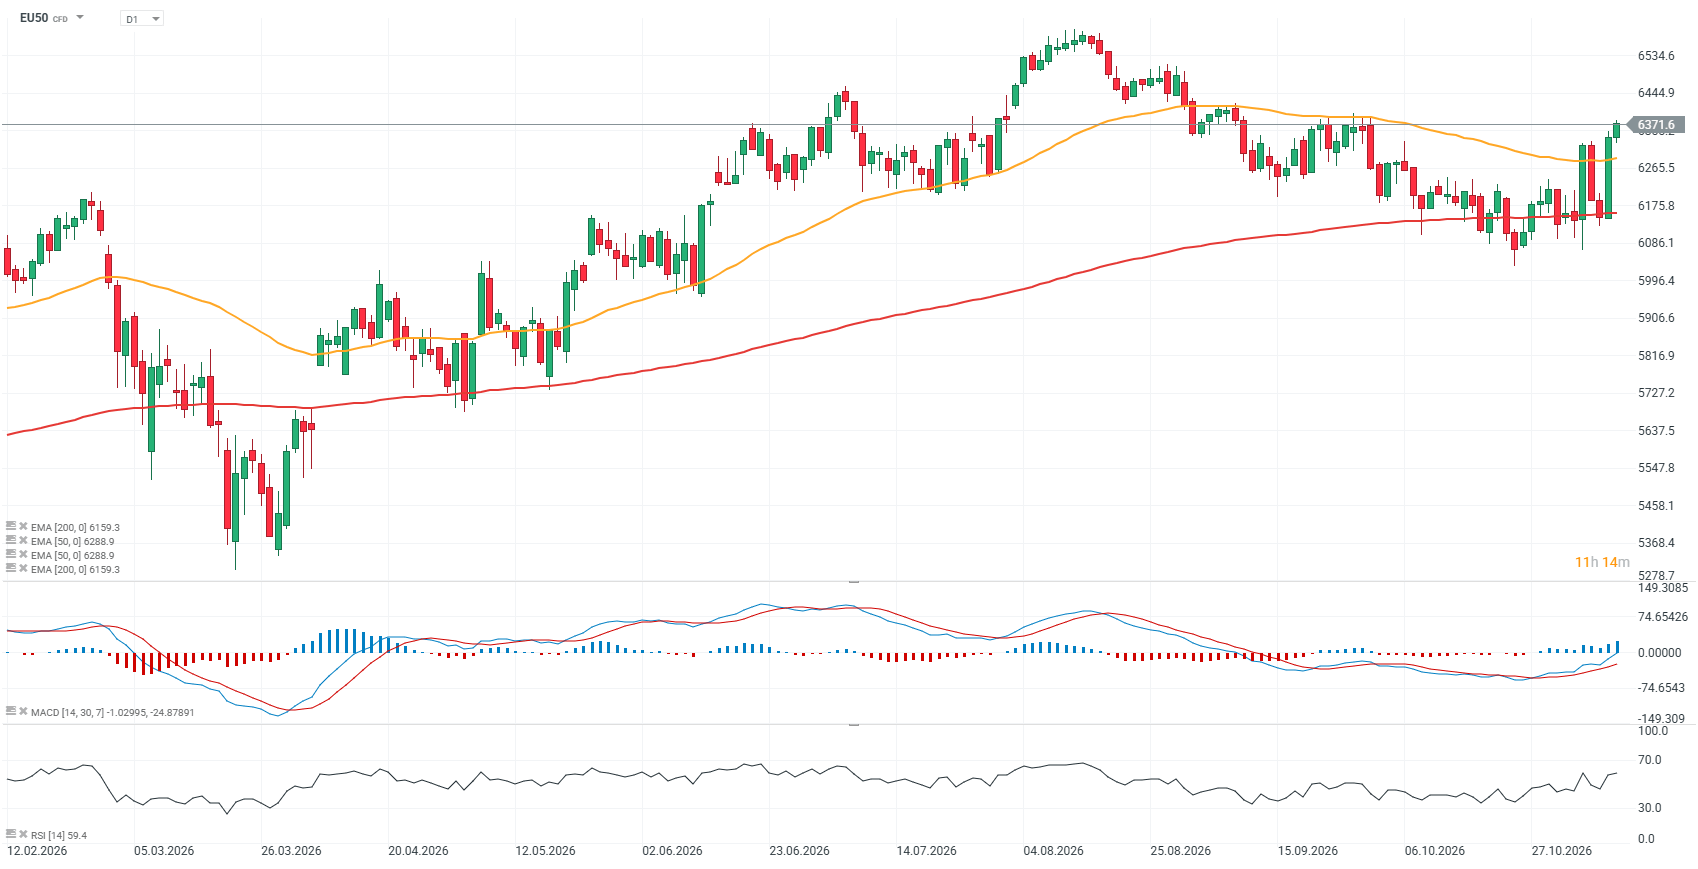
Źródło: xStation5
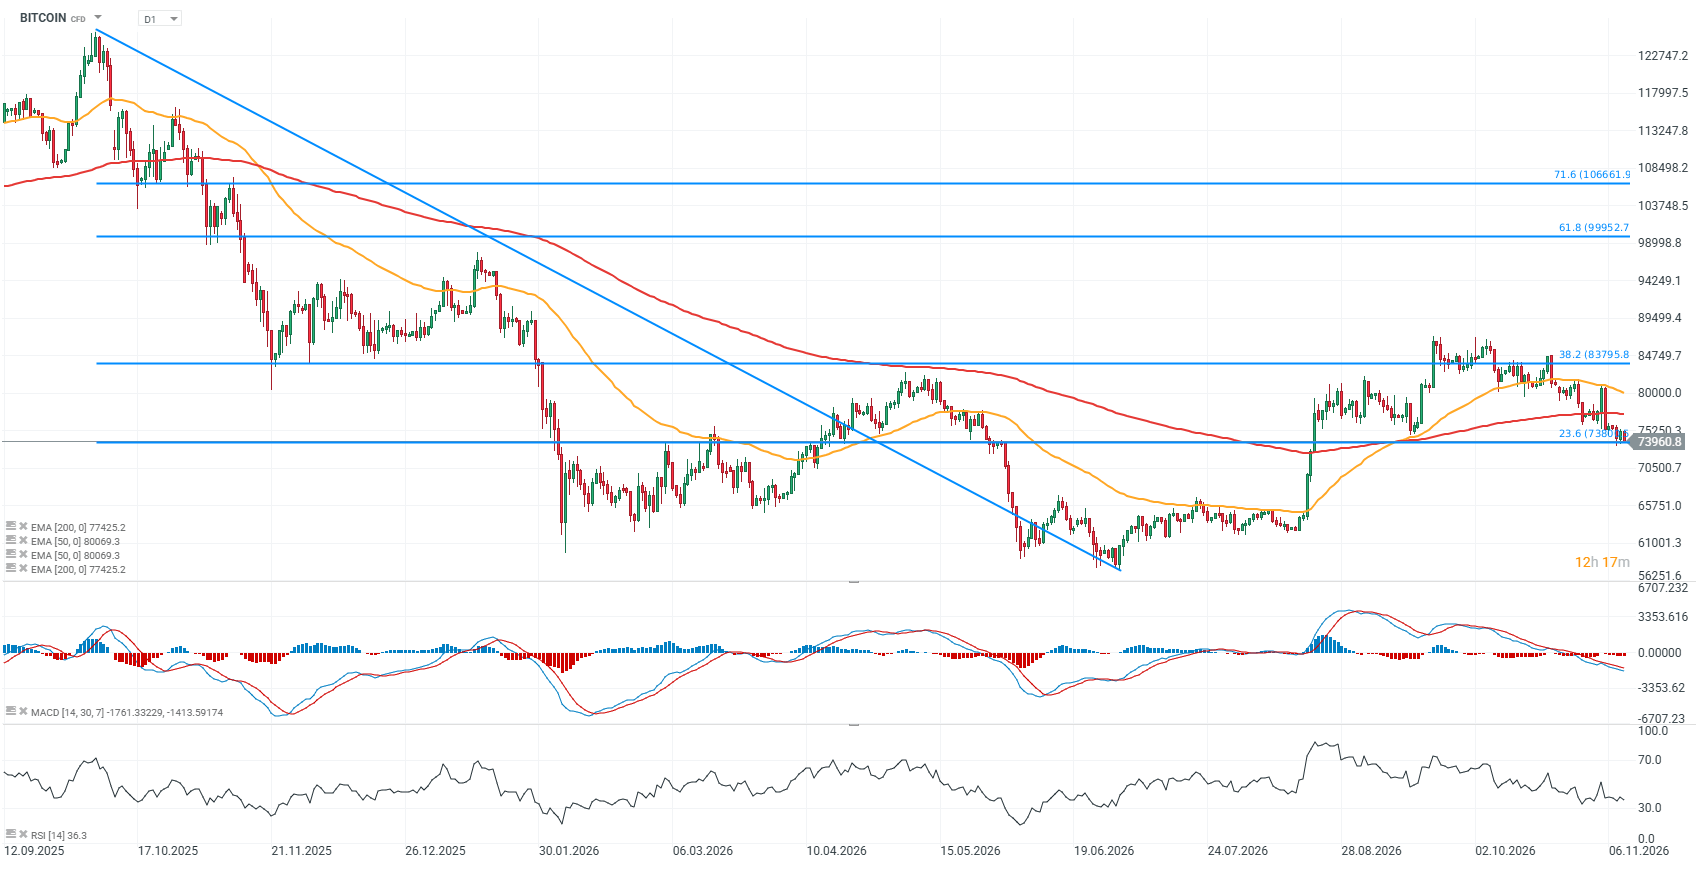
Źródło: xStation5
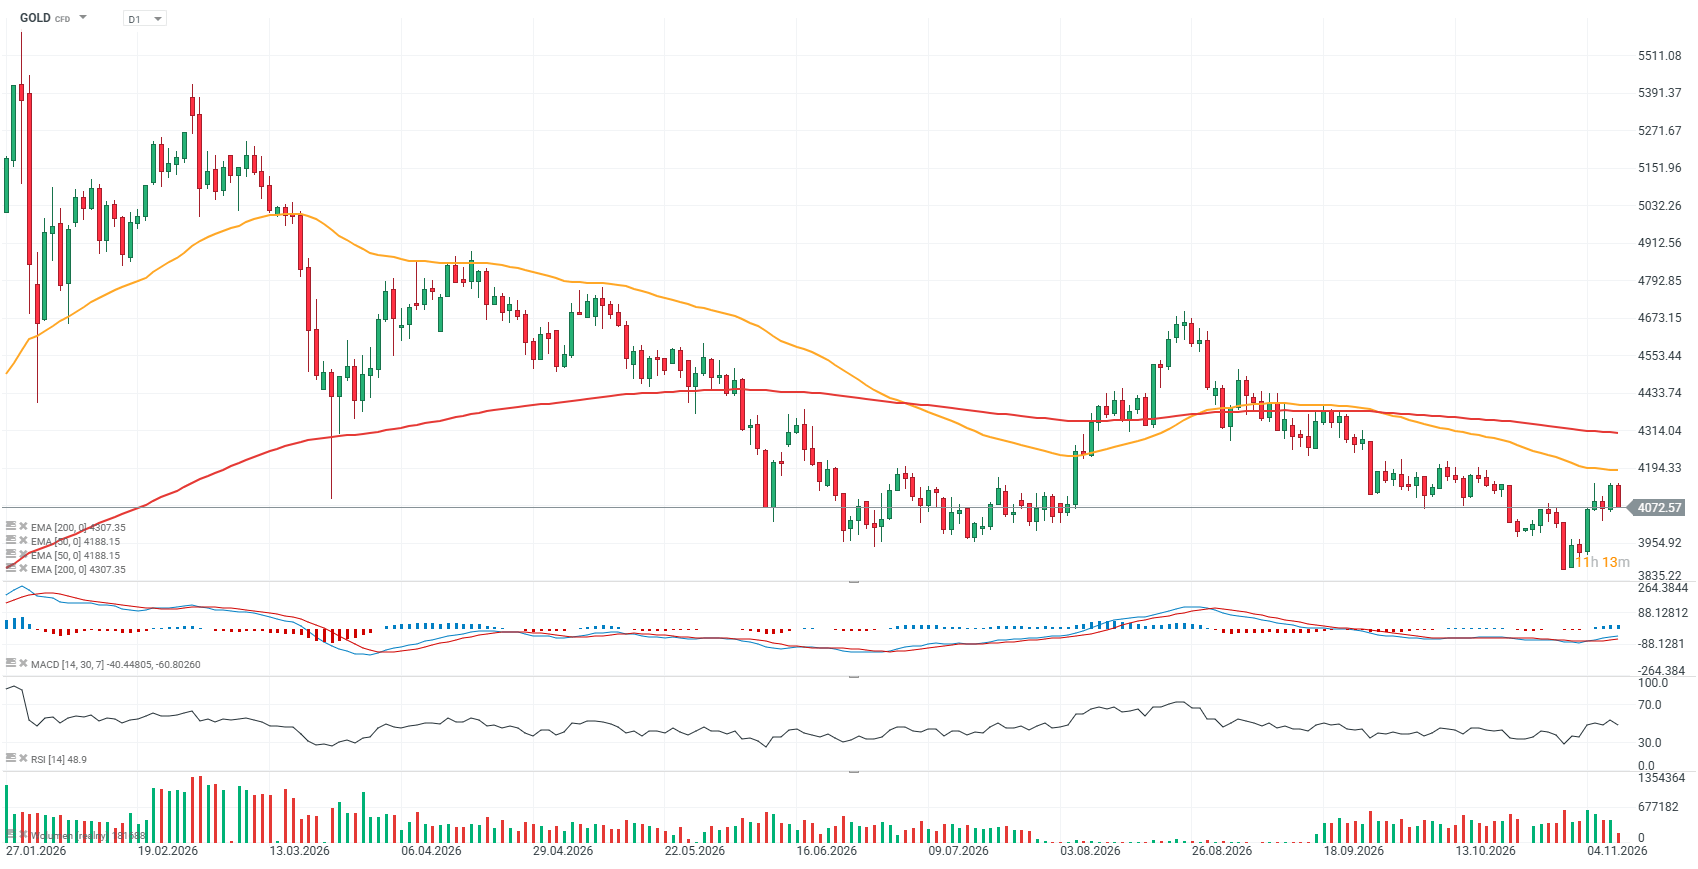
Źródło: xStation5


Co dalej z S&P 500? 🔼 Podsumowanie sezonu wyników w USA


🔴 Bliżej Rynków: Czy to koniec korekty na indeksach w USA? 10.11.2026


📈Poranna odprawa: Odbicie technologiczne i załamanie cen ropy po sygnałach deeskalacji wokół Iranu


Podsumowanie Dnia: Z paniki w euforię. Rynek odrabia straty.
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.