


Nowy tydzień na warszawskim parkiecie rozpoczął się w bardzo dobrych nastrojach. Na godzinę 11:15 wszystkie najważniejsze indeksy GPW znajdują się wyraźnie nad kreską. WIG20 zyskuje ponad 1,4 proc., mWIG40 rośnie podobnie, natomiast nieco słabiej zachowuje się sWIG80, który zwyżkuje o około 0,7 proc. Tym samym początek tygodnia krajowy rynek może zdecydowanie zaliczyć do udanych, szczególnie biorąc pod uwagę piątkową decyzję Moody’s o obniżeniu ratingu Polski.
Agencja obniżyła ocenę wiarygodności kredytowej Polski z A2 do A3, jednocześnie zmieniając perspektywę z negatywnej na stabilną. Moody’s wskazał przede wszystkim na utrzymujące się wysokie deficyty fiskalne, rosnące koszty obsługi długu oraz oczekiwany dalszy wzrost zadłużenia sektora publicznego. Jednocześnie agencja nadal zakłada relatywnie mocny wzrost gospodarczy Polski, prognozując dynamikę PKB na poziomie 3,7 proc. w 2026 roku i 3,2 proc. w 2027 roku.
Sama decyzja Moody’s mogłaby w normalnych warunkach stanowić istotny czynnik ryzyka dla krajowych aktywów, szczególnie w sytuacji, gdy dotyczy obniżenia ratingu jednego z największych gospodarczych państw regionu. Tym razem reakcja rynku pokazuje jednak, że inwestorzy byli na taki ruch w dużej mierze przygotowani, a sama obniżka ratingu została wcześniej zdyskontowana w cenach.
Co więcej, istotne znaczenie ma również fakt, że Moody’s zmienił perspektywę ratingu z negatywnej na stabilną. Oznacza to, że choć agencja zwraca uwagę na problemy związane z finansami publicznymi, jednocześnie nie sygnalizuje obecnie kolejnego ruchu w dół w ramach przyjętego horyzontu oceny. Polska pozostaje przy tym oceniana na poziomie A3 przez Moody’s, co oznacza zbliżenie oceny wszystkich trzech głównych agencji ratingowych.
Według nas dzisiejsze zachowanie GPW jest więc przede wszystkim potwierdzeniem, że rynek nie traktuje decyzji Moody’s jako nowego, nieoczekiwanego zagrożenia. Kapitał pozostaje obecny na krajowym rynku, a szerokość wzrostów jest dodatkowym pozytywnym sygnałem. Szczególnie dobrze zachowują się WIG20 i mWIG40, co pokazuje, że inwestorzy koncentrują się obecnie bardziej na perspektywach gospodarczych i wynikach spółek niż na samym fakcie obniżenia ratingu.
W kolejnych dniach uwaga rynku pozostanie jednak skierowana również na sytuację fiskalną Polski. Wysoki deficyt i rosnące zadłużenie będą nadal pozostawały jednym z istotnych czynników ryzyka, szczególnie z perspektywy kosztu finansowania państwa. Na dzisiejszej sesji nie widać jednak, aby inwestorzy traktowali decyzję Moody’s jako argument do ograniczania ekspozycji na polskie akcje.
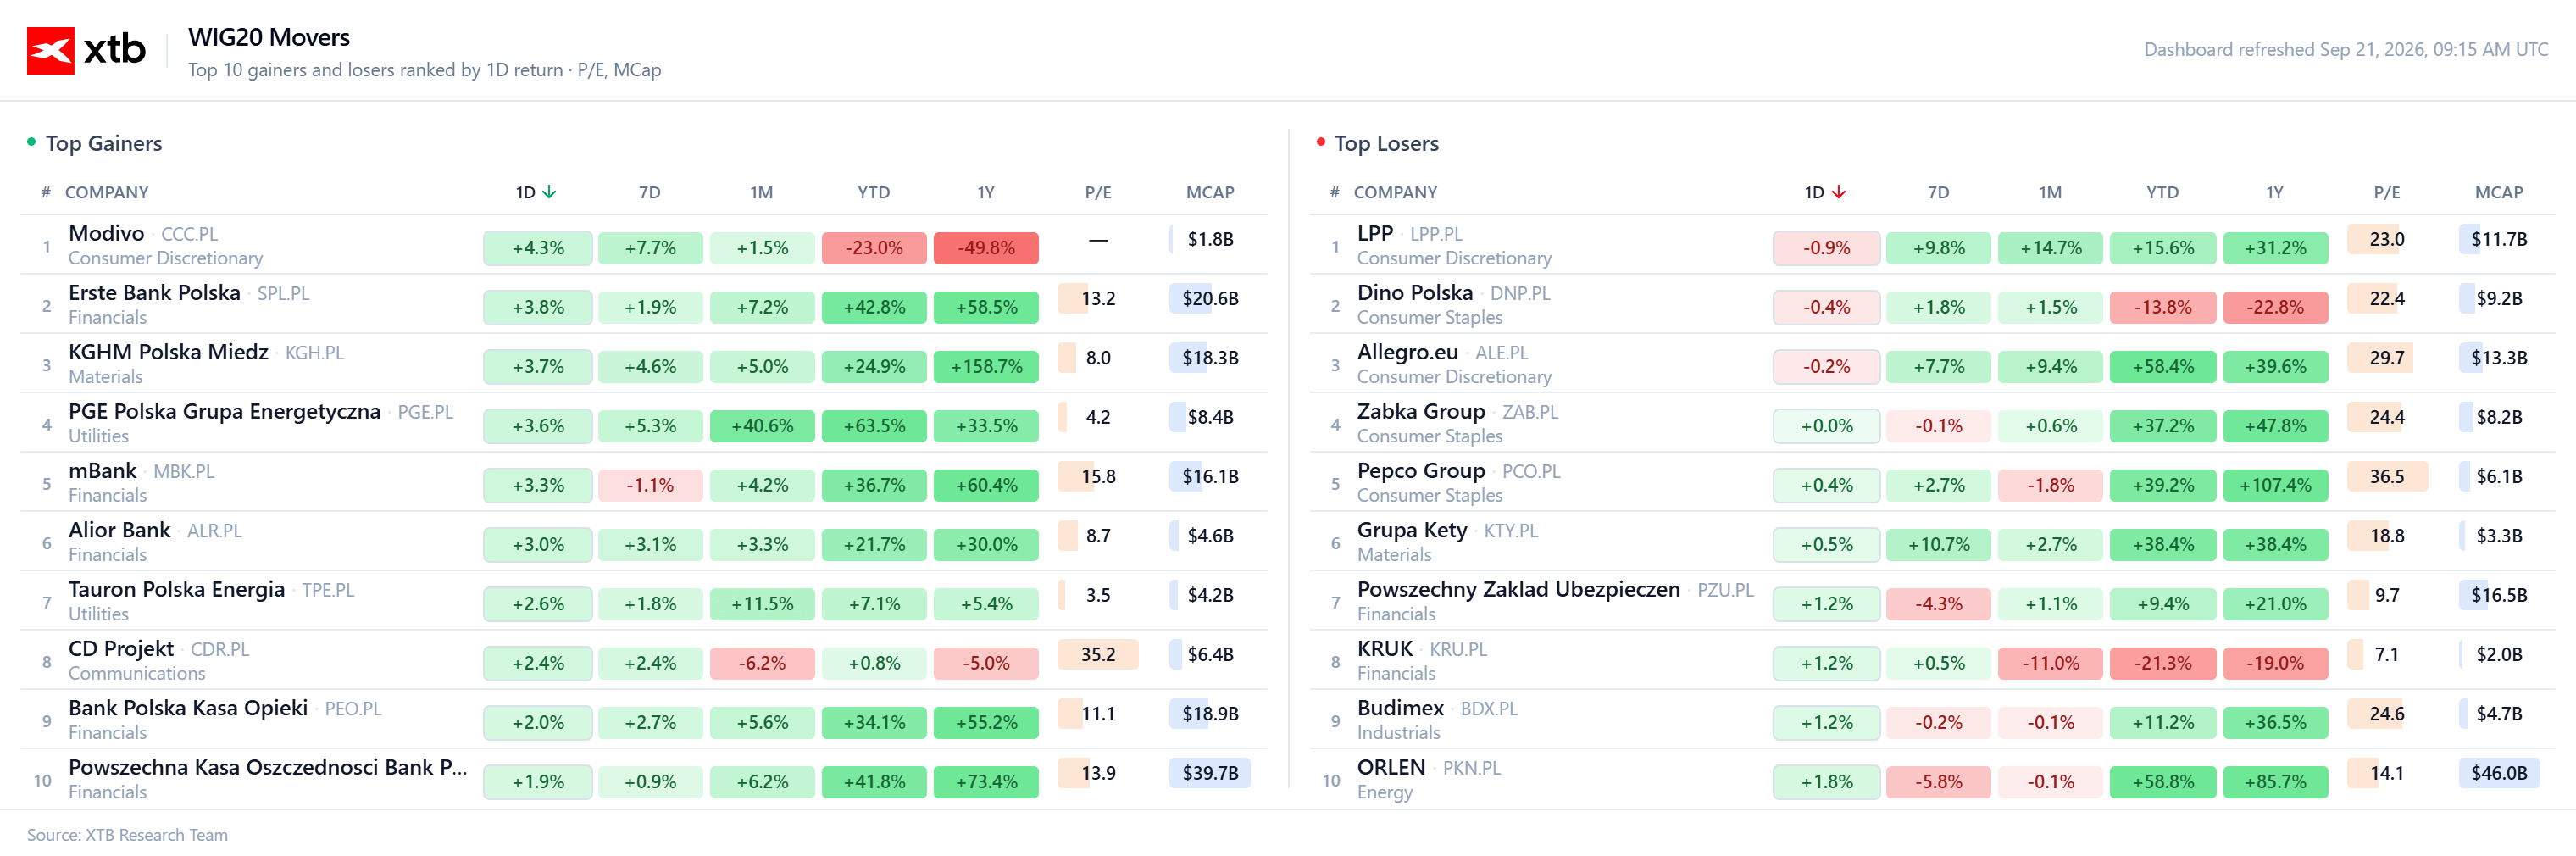
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
-
Odzież, energetyka i surowce na czele: Liderem dziennych wzrostów jest Modivo, a zaraz za nim znajdują się PGE Polska Grupa Energetyczna oraz KGHM Polska Miedź.
-
Finanse i technologie w silnym wzroście: W czołówce zyskujących spółek obecne są banki Erste Bank Polska, mBank oraz Alior Bank, a także producent gier CD Projekt.
-
Paliwa, finanse, handel i energetyka szeroko na plusie: Wśród zyskujących znajdują się również Tauron Polska Energia, Bank Polska Kasa Opieki, Powszechna Kasa Oszczędności Bank Polski (PKO BP), ORLEN, Allegro.eu, Powszechny Zakład Ubezpieczeń (PZU), firma windykacyjna KRUK, Pepco Group oraz Grupa Kęty
🔴 Kto dzisiaj traci?
-
Odzież, budownictwo i handel pod presją: Jedynymi spółkami notującymi spadki w ujęciu jednodniowym są LPP, Budimex oraz Dino Polska.
-
Handel na poziomie neutralnym: Zabka Group wykazuje zerowy wynik dzienny, pozostając na poziomie neutralnym.
Wiadomości ze spółek:
ASBIS (ASB.PL) szacuje, że w sierpniu 2026 r. osiągnął 604 mln USD przychodów, co oznacza wzrost o 91% r/r i rekordowy poziom sprzedaży w tym miesiącu. Wzrost wspierała m.in. rosnąca sprzedaż infrastruktury dla AI oraz smartfonów, a największymi rynkami pozostawały Ukraina, Kazachstan i ZEA. Zarząd wskazuje również na dobre perspektywy dla całego III kwartału, choć przedstawione dane mają charakter szacunkowy.
NEWAG (NWG.PL) ma za sobą bardzo mocne pierwsze półrocze 2026 r. Spółka wyraźnie zwiększyła skalę działalności, jednocześnie istotnie poprawiając rentowność na wszystkich kluczowych poziomach. Szczególnie dobrze wypadł II kwartał, w którym NEWAG wypracował ponad 147 mln zł zysku netto, niemal dwukrotnie więcej niż rok wcześniej. Wysokie tempo wzrostu wyników pokazuje, że spółka skutecznie wykorzystuje sprzyjającą koniunkturę na rynku produkcji i modernizacji taboru kolejowego.
Najważniejsze wyniki finansowe za I półrocze 2026 r.:
-
Przychody: 1,16 mld zł, +49% r/r
-
EBITDA: 269,7 mln zł, +88% r/r
-
Zysk operacyjny: 237,2 mln zł, +98% r/r
-
Zysk netto: 205,7 mln zł, +97% r/r
W samym II kwartale 2026 r. przychody wyniosły 733,2 mln zł, a zysk netto sięgnął 147,6 mln zł, wobec 76,8 mln zł rok wcześniej. Oznacza to, że NEWAG nie tylko znacząco zwiększył sprzedaż, ale przede wszystkim wyraźnie poprawił efektywność i rentowność prowadzonej działalności.
Creotech Quantum (CRQ.PL) podpisał z Europejską Agencją Kosmiczną (ESA) kontrakt o wartości 2,33 mln EUR na rozwój nowoczesnych technologii dla komunikacji kwantowej. Spółka będzie pracować nad specjalistycznymi detektorami, które mogą znaleźć zastosowanie m.in. w bezpiecznej komunikacji wykorzystującej technologie kwantowe. To kolejny projekt realizowany przez Creotech we współpracy z ESA i ważny krok w rozwoju kompetencji spółki w obszarze technologii kwantowych.
Najważniejsze wydarzenia z krajowego rynku:
Najważniejszym wydarzeniem z punktu widzenia polskiej gospodarki pozostaje decyzja Moody’s o obniżeniu ratingu Polski z A2 do A3. Agencja zmieniła jednocześnie perspektywę na stabilną i zwróciła uwagę przede wszystkim na trwałe pogorszenie kondycji finansów publicznych, wysokie deficyty oraz rosnące zadłużenie państwa. Sama obniżka ratingu nie jest jednak obecnie największym problemem. Znacznie ważniejsze będzie to, czy Polska będzie w stanie w kolejnych latach ograniczyć deficyt i zahamować tempo wzrostu długu publicznego.
Problemem może być również kalendarz polityczny. W 2027 roku odbędą się wybory parlamentarne, co zdaniem Moody’s może ograniczać przestrzeń do przeprowadzenia zdecydowanej konsolidacji fiskalnej przed wyborami. Agencja zakłada, że deficyt sektora finansów publicznych pozostanie w okolicach 7 proc. PKB zarówno w 2026, jak i 2027 roku, a dług publiczny wzrośnie do 68,9 proc. PKB w 2027 roku. Jednocześnie Moody’s zakłada możliwość szybszej konsolidacji fiskalnej po wyborach.
To właśnie kwestia finansów publicznych będzie jednym z najważniejszych wyzwań dla polskiej gospodarki w najbliższych kwartałach. Przy wysokich potrzebach pożyczkowych państwa coraz większego znaczenia nabiera koszt finansowania długu, szczególnie przy utrzymujących się wysokich rentownościach obligacji. Dodatkowo przed wyborami presja na zwiększanie wydatków może być większa, co ograniczałoby możliwość szybkiego zmniejszania deficytu. Fitch również wskazywał wcześniej na ryzyko przedwyborczego łagodzenia polityki fiskalnej.
Na tym tle najnowsze dane z krajowej gospodarki są słabsze od oczekiwań, ale na obecnym etapie nie widzimy w nich powodów do alarmu. Wynagrodzenia w sektorze przedsiębiorstw wzrosły w sierpniu o 5,6 proc. rok do roku, wobec prognoz na poziomie 6,6 proc., natomiast zatrudnienie spadło o 0,8 proc. rok do roku. Dane pokazują więc pewne schłodzenie rynku pracy, ale nie wskazują jeszcze na gwałtowne pogorszenie sytuacji.
Podobnie wygląda sytuacja w budownictwie. Produkcja budowlano montażowa wzrosła w sierpniu o 6,7 proc. rok do roku, nieco poniżej oczekiwań na poziomie 7 proc. W ujęciu miesięcznym odnotowano spadek o 0,6 proc., podczas gdy konsensus zakładał wzrost o 0,5 proc. Mimo rozminięcia z prognozami dynamika roczna pozostaje solidna, dlatego również tych danych nie należy obecnie interpretować jako sygnału poważnego pogorszenia koniunktury.
Cały zestaw informacji wskazuje więc raczej na stopniowe hamowanie części krajowej gospodarki niż gwałtowne spowolnienie. Największym wyzwaniem pozostają obecnie finanse publiczne, a dodatkowym czynnikiem ryzyka będzie okres przed wyborami parlamentarnymi w 2027 roku, kiedy przestrzeń do ograniczania wydatków może być szczególnie ograniczona.
Wykres 3 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
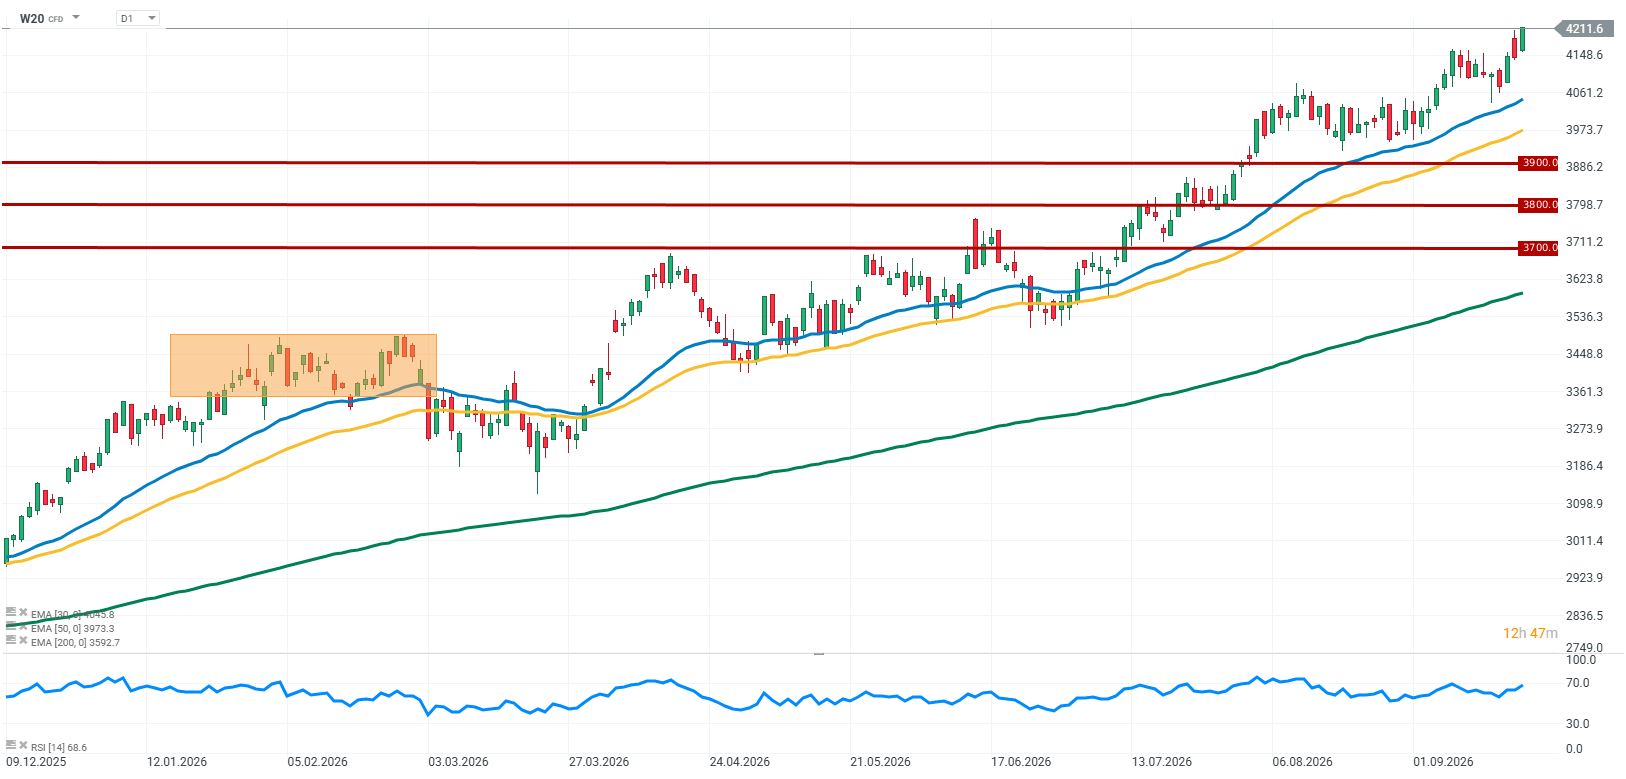
Kontrakty na WIG20 (W20) wyraźnie dziś rosną, a ich zachowanie sugeruje, że inwestorzy nie przejęli się szczególnie piątkową decyzją Moody’s o obniżeniu ratingu Polski. Mimo że agencja wskazała na pogarszającą się sytuację fiskalną i oczekiwany wzrost zadłużenia, rynek akcji pozostaje relatywnie odporny na ten sygnał.
Co więcej, notowania kontraktów znajdują się wyraźnie powyżej kluczowych średnich kroczących, co potwierdza utrzymującą się przewagę strony popytowej i korzystny obraz techniczny. Takie zachowanie sugeruje, że pomimo krótkoterminowych czynników ryzyka inwestorzy nadal utrzymują relatywnie pozytywne nastawienie do warszawskiego rynk
Źródło: XTB Research


Komentarz walutowy: Dolar wygrał rundę banków centralnych!
Kalendarz makro: Dzień przemówień bankierów z Lagarde na czele. Co z EURUSD? (21.09.2026)

📊Poranna odprawa: Trump-Xi w cieniu napięć geopolitycznych (21.09.2026)


Spółki na GPW, na które warto zwrócić uwagę w dniach 21–25 września
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.