

- Micron Technology odnotował przychody za IV kwartał 2026 roku na poziomie 54,23 mld USD.
- Skorygowany zysk na akcję wyniósł 33,42 USD i przewyższył szacunki rynkowe.
- Silny popyt na układy pamięci dla sztucznej inteligencji napędza rekordowe wyniki finansowe spółki.

- Micron Technology odnotował przychody za IV kwartał 2026 roku na poziomie 54,23 mld USD.
- Skorygowany zysk na akcję wyniósł 33,42 USD i przewyższył szacunki rynkowe.
- Silny popyt na układy pamięci dla sztucznej inteligencji napędza rekordowe wyniki finansowe spółki.
Rekordowe przychody, marża brutto sięgająca 87% i prognozy zdecydowanie przewyższające oczekiwania Wall Street. Micron Technology zaprezentował wyniki finansowe za IV kwartał fiskalny 2026, które całkowicie przewyższyły szacunki analityków i dobrze wróżą przed publikacjami dla innych spółek związanych z AI w najbliższych tygodniach. Popyt na układy pamięci napędzany budową infrastruktury pod sztuczną inteligencję (AI) oraz przejściem w erę „Super Intelligence” okazał się tak ogromny, że strona internetowa spółki przestała działać na kilkanaście minut po publikacji raportu. Reakcja inwestorów w notowaniach poseryjnych (after-hours) była natychmiastowa. Według niektórych doniesień kurs akcji Micron wystrzelił aż o 15%, natomiast bardziej realne szacunki, te dostępne z Yahoo Finance lub CNBC wskazują na wzrost na poziomie 2%, po chwilowej negatywnej reakcji na samym początku
Najważniejsze wyniki i dane (Q4 & FY2026)
- Przychody w Q4 FY26: 54,23 mld USD (skok o 379% r/r z 11,32 mld USD) wobec konsensusu rynkowego na poziomie 51,07 - 51,49 mld USD.
- Skorygowany zysk na akcję (EPS Non-GAAP, Q4): 33,42 USD w porównaniu do oczekiwanych przez Wall Street 31,61 – 31,83 USD (i 3,03 USD rok wcześniej).
- Skorygowana marża brutto (Q4): 87,0% Non-GAAP (wobec szacunków rynkowych na poziomie 86,2%).
- Skorygowany zysk operacyjny (Q4): 44,64 mld USD (marża operacyjna na poziomie 82,3%).
- Przepływy operacyjne (Q4): 43,97 mld USD (wobec 5,73 mld USD w Q4 FY25 oraz prognoz rynkowych 33,87 mld USD).
- Wyniki segmentów biznesowych w Q4:
- Core Data Center: 18,00 mld USD (+1 042% r/r, marża operacyjna 85%).
- Cloud Memory: 16,28 mld USD (+258% r/r, marża operacyjna 76%).
- Mobile & Client: 13,11 mld USD (+249% r/r, marża operacyjna 85%).
- Automotive & Embedded: 6,82 mld USD (+376% r/r, marża operacyjna 88%, potężne zaskoczenie wobec prognoz 4,73 mld USD).
- Całoroczne podsumowanie FY2026:
- Przychody za cały rok: 133,19 mld USD (wzrost z 37,38 mld USD w FY25).
- Całoroczny zysk netto Non-GAAP: 86,76 mld USD (EPS Non-GAAP: 75,52 USD).
- Roczny wolny przepływ pieniężny (FCF): 62,31 mld USD.
Oficjalne prognozy na I kwartał FY2027:
- Przychody: 61,5 mld USD (± 1,5 mld USD) vs konsensus rynkowy ok. 56,3 – 56,77 mld USD.
- EPS Non-GAAP: 38,15 USD (± 1,00 USD) vs oczekiwane przez analityków 36,02 – 36,05 USD.
- Marża brutto Non-GAAP: ok. 86,25%
Komentarz do wyników i szersze spojrzenie na spółkę
Koniec ery cykliczności: strukturalna zmiana rynku pamięci
Opublikowany raport ostatecznie podważa powszechną dotąd narrację Wall Street o tradycyjnym cyklu wzrostów i krachów w branży półprzewodników. Utrzymanie marży brutto na kosmicznym poziomie 87,0% przy tak wielkiej skali sprzedaży dowodzi, że ewentualne uspokojenie dynamiki cenowej było zmianą strukturalną, a nie sygnałem słabnącego popytu. Zapotrzebowanie na pamięci HBM oraz szybkie dyski SSD dla centrów danych przewyższa moce produkcyjne i pozostanie napięte w całym 2027 roku kalendarzowym.
Niesamowita sprawność operacyjna i przełom w Automotive
Choć wszystkie segmenty odnotowały trzycyfrowe wzrosty (a Core Data Center nawet 4 cyfrowy), na szczególną uwagę zasługuje segment Automotive & Embedded ($6,82 mld USD). Wygenerowanie wyniku o ponad 2 mld USD wyższego od oczekiwań analityków wskazuje, że boom na układy obliczeniowe zyskał drugi silnik w postaci sztucznej inteligencji na brzegu sieci (Edge AI), systemów autonomicznych oraz zaawansowanych stacji roboczych AI (gdzie Micron zdobył kontrakty ze wszystkimi kluczowymi OEM-ami).
Sytuacja bilansowa i powrót kapitału do akcjonariuszy
Micron zakończył rok obrotowy z astronomiczna kwotą 73,48 mld USD w gotówce i płynnych aktywach. Wygenerowanie ponad 62 mld USD wolnych przepływów pieniężnych (FCF) w 12 miesięcy daje zarządowi niemal nieograniczone możliwości do dalszych inwestycji (m.in. 10 mld USD na centrum badawcze w Boise, Idaho) przy jednoczesnej przestrzeni do agresywnego programu skupu akcji własnych.
Wpływ na rynek elektroniki i wycena akcji
Przekierowanie mocy fabryk na układy dla AI negatywnie wpływa na dostępność standardowych pamięci, wymuszając podwyżki cen urządzeń konsumenckich (np. podniesienie ceny iPhone’a 18 Pro przez Apple o 100 USD). Z punktu widzenia giełdy Micron pozostaje jednak wyceniony wyjątkowo atrakcyjnie. Przy medianie celów cenowych analityków na poziomie 1 510 USD (+41,8% od obecnych poziomów) i wskaźniku C/Z rzędu jednocyfrowych 7x dla przyszłych zysków, rynek wciąż dyskontuje giganta z rezerwą. Wyniki te dają silny impuls do ponownego przewartościowania spółki.
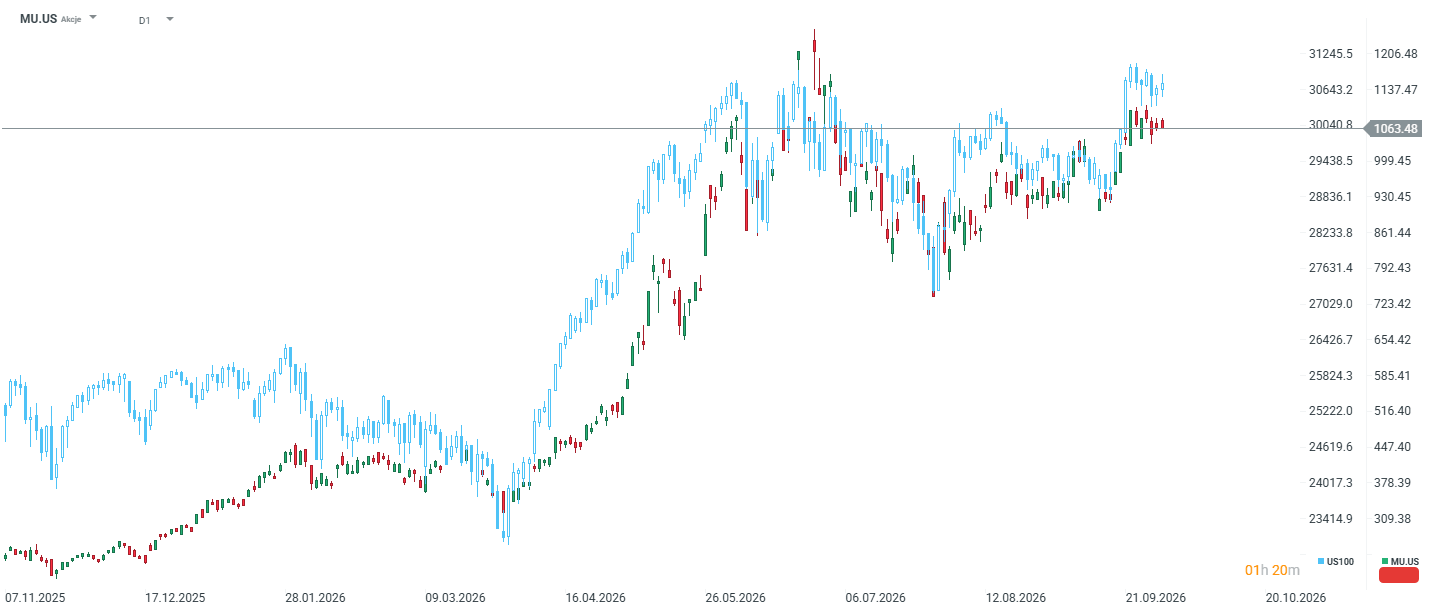
Warto również pamiętać, że w trakcie konferencji prasowej dowiemy się na temat planownych inwestycji spółki (CAPEX). Obecnie spółki po sesji notowana jest ok. 20 USD wyżej niż dzisiejsze zamknięcie, choć wydaje się, że przy takichw ynikach jutrzejsza reakcja powinna być zdecydowanie mocniejsza.


📊Podsumowanie dnia: Spadek inflacji PCE daje ulgę Wall Street, ale ropa kontynuuje wzrosty mimo powrotu podaży


US OPEN: Niższa inflacja Core PCE daje ulgę Wall Street, rynki rosną po rewizji PKB


Poranna odprawa: AI napędza Nikkei 225, ceny ropy w dół (30.09.2026)


Rentowności najwyższe od 2007 r. – złoto i Wall Street pod presją | Bliżej Rynków, 28.09.2026
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.