

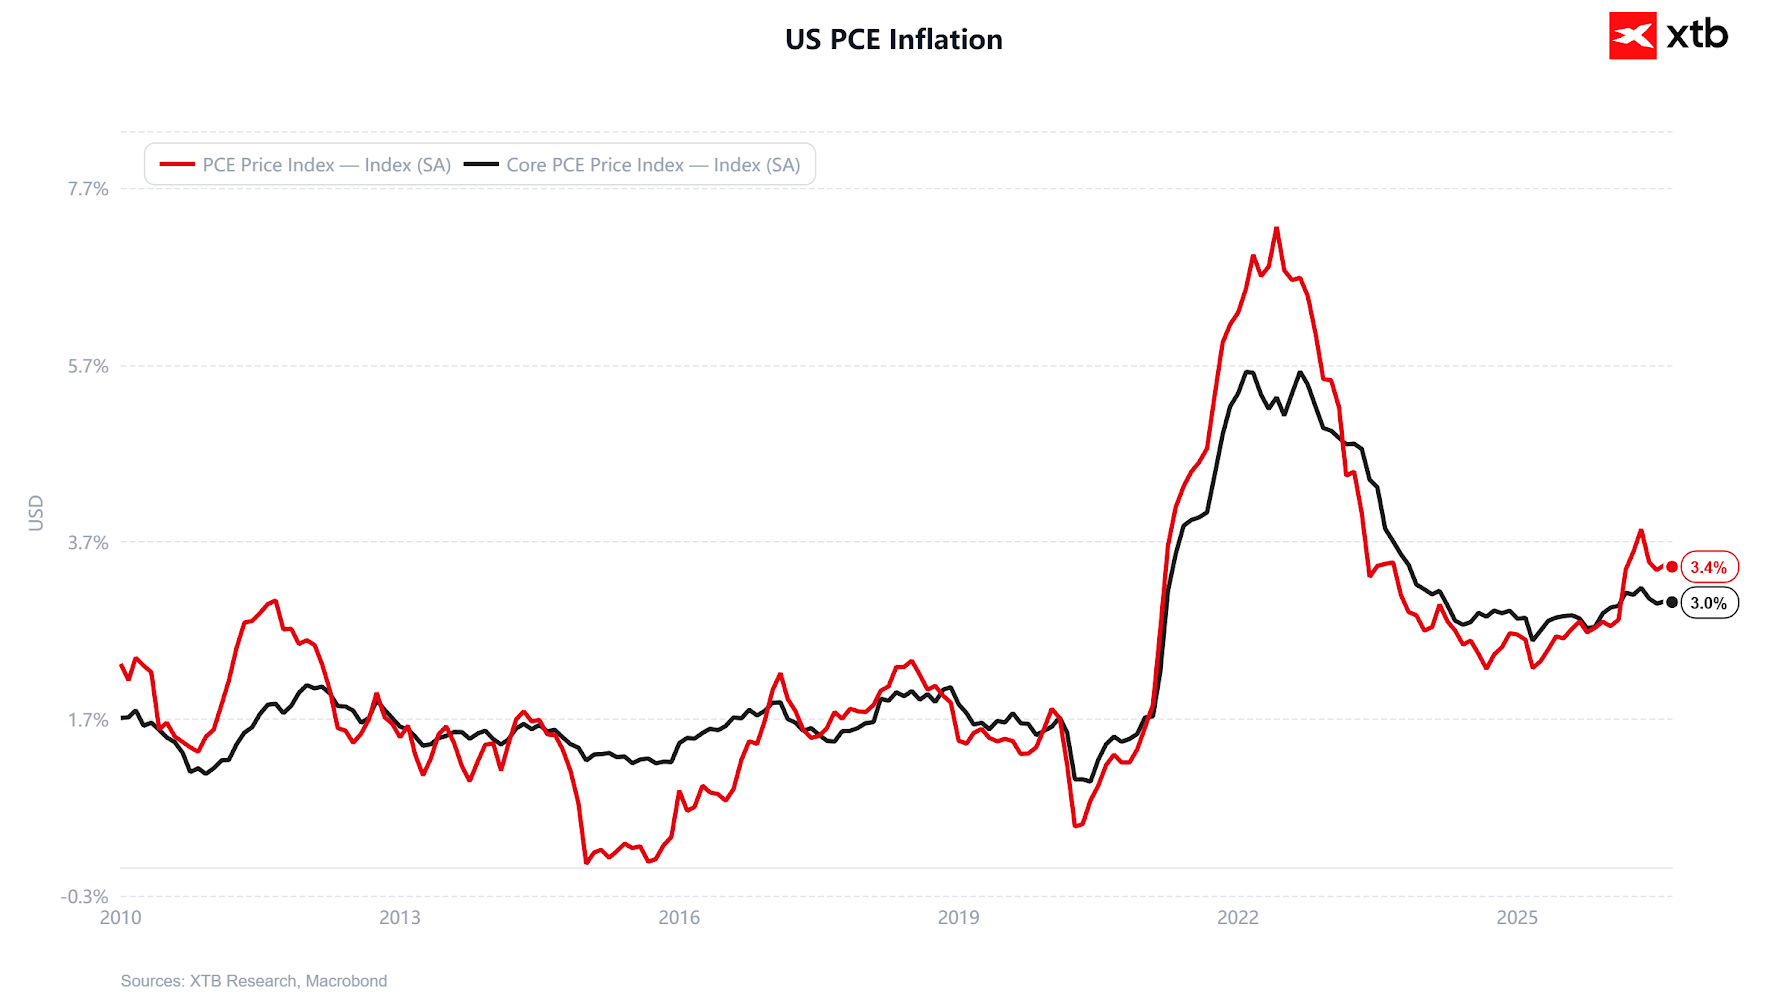
- Wskaźnik bazowy Core PCE w sierpniu wzrósł o 3,0% r/r wobec oczekiwań na poziomie 3,3% r/r, co natychmiast osłabiło rentowności obligacji oraz dolara.
- Rewizja PKB USA za II kwartał podbiła tempo wzrostu gospodarczego z 1,5% do 2,2% w ujęciu zannualizowanym, napędzana realnym skokiem wydatków konsumenckich o 0,6% m/m.
- Kontrakty na indeksy giełdowe w Nowym Jorku otwierają sesję na zielono: technologiczny Nasdaq 100 (US100) rośnie o 0,35%, a szeroki S&P 500 (US500) zyskuje 0,23%.
Środowy handel w trakcie ostatniego dnia miesiąca i kwartału na Wall Street rozpoczyna się w nastrojach umiarkowanego risk-on, wywołanych kluczowym pakietem danych makroekonomicznych z amerykańskiej gospodarki. Opublikowany o 8:30 czasu nowojorskiego raport z BEA przyniósł długo wyczekiwane ochłodzenie preferowanej przez Fed miary inflacji. Kapitał natychmiast skierował się w stronę przecenionych w ostatnich dniach akcji, podczas gdy rentowności długu skarbowego oraz notowania dolara zeszły na dzienne minima. Optymizm kupujących wzmacnia fakt, że spadkowi dynamiki cen towarzyszy wciąż zadziwiająco odporny konsument: realne wydatki Amerykanów zanotowały największy miesięczny skok od ponad roku. Uwaga inwestorów przenosi się teraz na rynek pracy (piątkowy raport NFP) oraz zaplanowane na dzisiejszy wieczór wyniki finansowe Micron Technology, które będą papierkiem lakmusowym dla wycen spółek powiązanych ze sztuczną inteligencją.
Dezinflacyjny impuls Core PCE i silny konsument zdejmują presję z Fedu
Kluczowym wydarzeniem przed dzwonkiem otwierającym sesję była publikacja sierpniowego indeksu wydatków konsumpcyjnych (PCE). W ujęciu bazowym (Core PCE), wykluczającym zmienne ceny żywności i energii, wskaźnik wzrósł o 0,2% w ujęciu miesięcznym (poniżej konsensusu 0,3%) oraz o 3,0% w ujęciu rocznym, okazując się znacznie łagodniejszy od prognozowanych 3,3% r/r. Szeroki indeks PCE rósł w tempie 0,3% m/m oraz 3,4% r/r. Jednocześnie Biuro Analiz Ekonomicznych zrewidowało w górę dynamikę PKB Stanów Zjednoczonych za II kwartał – wzrost wyniósł ostatecznie 2,2% w ujęciu zannualizowanym wobec wstępnego szacunku 1,5%.
W reakcji na te dane rentowności 10-letnich obligacji skarbowych Stanów Zjednoczonych wyraźnie cofnęły się z wieloletnich maksimów, a indeks dolara zniżkował do minimalnych poziomów w dzisiejszej sesji. Złagodzenie presji kosztowej przy jednoczesnym wzroście wydatków konsumentów o 0,9% m/m (0,6% m/m w ujęciu realnym) wspiera scenariusz tzw. miękkiego lądowania i ogranicza rynkowe obawy przed kolejnymi, agresywnymi podwyżkami stóp procentowych przed posiedzeniem FOMC zaplanowanym na 28 października.
Pozycjonowanie na otwarciu sesji odzwierciedla powrót popytu na ryzykowne aktywa:
- US500: 7755,4 pkt (+0,23%, -0,64% w skali tygodnia) – indeks szerokiego rynku reaguje wzrostem na niższy odczyt inflacji bazowej, broniąc kluczowych stref wsparcia po porannej presji na kontraktach.
- US100: 30757,8 pkt (+0,35%, -0,53% w skali tygodnia) – sektor technologiczny zyskuje na fali spadku rentowności obligacji skarbowych i odreagowania w segmencie półprzewodników.
- US30: 51741,0 pkt (-0,01%, -0,83% w skali tygodnia) – tradycyjny przemysłowy indeks konsoliduje w okolicach wczorajszego zamknięcia pod presją części spółek surowcowych i obronnych.
- US2000: 2839,3 pkt (+0,28%, -0,71% w skali tygodnia) – małe spółki korzystają z ulgi na rynku długu, dynamicznie redukując tygodniowe straty.
Analiza techniczna US500
Na wykresie dziennym kontraktu US500 (D1) widoczna jest struktura szerokiego trendu wzrostowego, zapoczątkowana dynamicznym ruchem w górę od dołka z marca 2026 r. na poziomie 6368 pkt (zniesienie 100,0% Fibonacciego). Obecnie notowania poruszają się w okolicach 7760 pkt, utrzymując się powyżej kluczowych średnich kroczących: szybkiej SMA 25 na poziomie 7707,2 pkt oraz wolniejszej SMA 50 na pułapie 7680,8 pkt.
Sytuacja z na wykresie dziennym wskazuje, że po ustanowieniu lokalnego szczytu w rejonie 7853,6 pkt rynek przeszedł fazę lekkiej korekty, która skutecznie przetestowała szeroką, horyzontalną strefę popytową w przedziale 7500–7595,7 pkt (wzmocnioną zniesieniem 23,6% Fibo na poziomie 7503,1 pkt). Ostatnie świece dzienne pokazują uformowanie bazy powyżej wsparcia 7719,2 pkt i dynamiczną obronę średniej SMA 25.
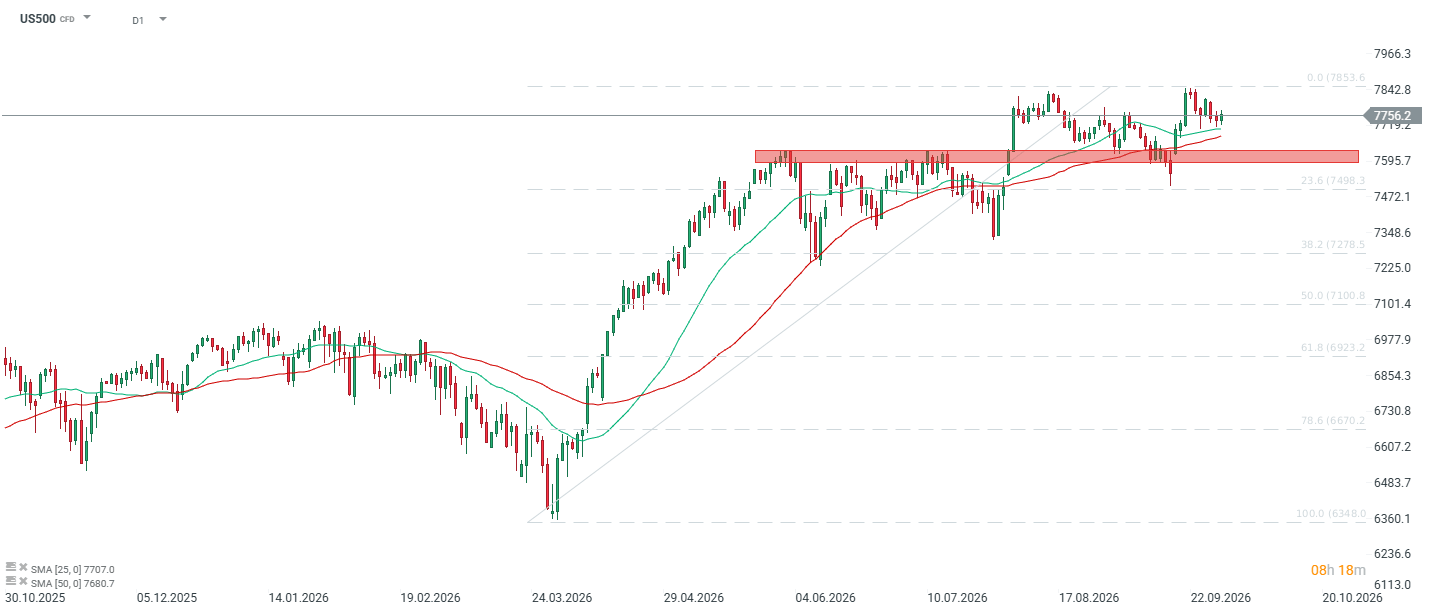
Scenariusz pro-wzrostowy: Utrzymanie kursu powyżej poziomu 7719 pkt i średniej SMA 25 (7707 pkt) otwiera bykom drogę do ponownego ataku na lokalne maksima przy 7842,8–7853,6 pkt. Wybicie tego oporu potwierdzi kontynuację impulsu w kierunku psychologicznej bariery 8000 pkt.
Scenariusz pro-spadkowy: Zejście poniżej średnich SMA 25 i SMA 50 (zamknięcie świecy D1 pod 7680 pkt) zaneguje krótkoterminowy sygnał popytowy i sprowadzi notowania ponownie do kluczowej strefy wsparcia w rejonie 7595,7–7503,1 pkt (zniesienie 23,6% Fibonacciego).
Najważniejsze informacje ze spółek
- Przetargi obronne i zlecenia rządowe dyktują polaryzację: Boeing (BA.US) rośnie o 2,0% po wygraniu prestiżowego kontraktu dla marynarki wojennej USA na produkcję myśliwca kolejnej generacji dla programu Top Gun, pokonując rywala z branży. W rezultacie akcje przegranego w tym postępowaniu koncernu Northrop Grumman (NOC.US) spadają na otwarciu aż o 4,3%.
- Big Tech i infrastruktura chmurowa pod wpływem premier AI: Na rynku akcji technologicznych panuje selektywne ożywienie po odczycie Core PCE.
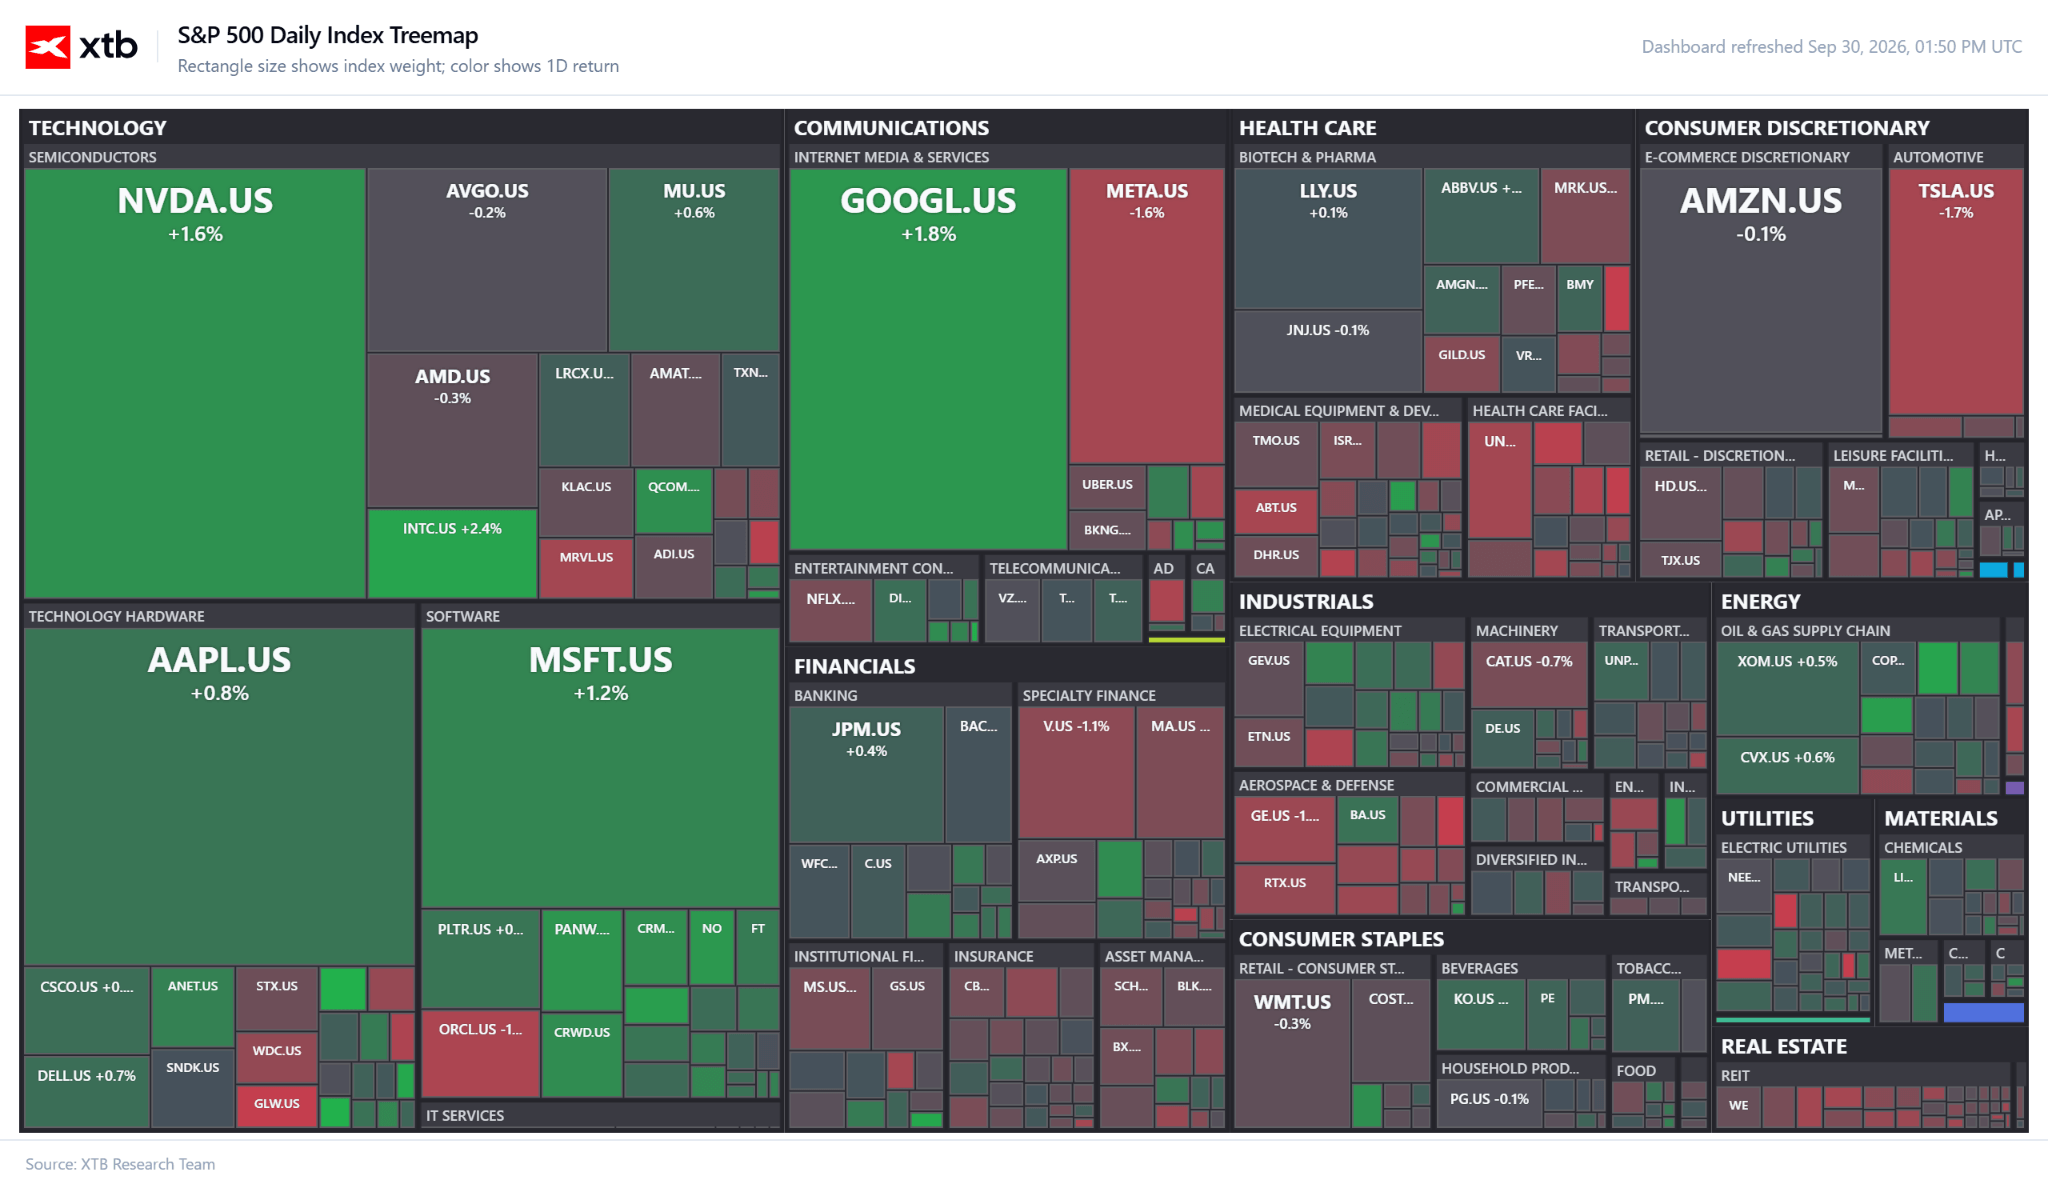
- Alphabet (GOOGL.US) zyskuje 1,90% do 346,02 USD (RSI 47,41, P/E 17,07, średnia cena docelowa z rekomendacji z Wall Street 433,94 USD),
- Microsoft (MSFT.US) rośnie o 1,20 % do 515,78 USD (konsensus 4,83/5, cel 561,39 USD),
- Apple (AAPL.US) rośnie o 0,8% do 332,67 USD.
- Lider sektora AI, Nvidia (NVDA.US), zyskuje 1,43% do poziomu 230,41 USD (P/E 28,44, konsensus przeważa kupno z celem 301,86 USD) m.in. dzięki informacjom, że CoreWeave zaoferuje układy "Vera CPU" dedykowane autonomicznym agentom AI.
- Z kolei Amazon (AMZN.US) zyskuje skromne 0,14% do 246,95 USD (P/E 19,66, cel z rekomendacji na poziomie 314,42 USD), wspierany podpisaniem wieloletniej umowy z Synopsys o wartości ponad 1 mld USD na autorskie rozwiązania krzemowe IP dla chmury AWS.
- Po drugiej stronie bieguna znalazła się Meta Platforms (META.US), tracąca 1,93% do 724,60 USD, oraz borykająca się ze słabością Tesla (TSLA.US), która zniżkuje o 1,75% do 346,70 USD (od początku roku spadek o 21,5%, wskaźnik RSI na poziomie 44,87).
- Wzrostem o 0,48% do 610,03 USD otwiera się Advanced Micro Devices (AMD.US) (spółka ma za sobą potężny rajd YTD rzędu +183,5% przy wysokim P/E 154,11 i celu 498,29 USD).
- Silne nastroje widać w całym łańcuchu dostaw sprzętu – Applied Materials (AMAT.US) rośnie o 5,19% do 511,87 USD, a Lumentum Holdings (LITE.US) rośnie o 5,60% do 969,98 USD, podczas gdy uwaga Wall Street skupia się na publikowanych po dzwonku wynikach kwartalnych Micron Technology.
- Potężne załamanie notuje Fair Isaac (FICO.US), którego walory nurkują aż o 26,99% do poziomu 612,00 USD.
- Spadki ciągną w dół również firmę Equifax (EFX.US) (-3,41% do 140,63 USD).
- Z kolei FactSet Research Systems (FDS.US), mimo początkowych spadków w premarkecie w związku ze słabszą od oczekiwań długoterminową prognozą zysku na akcję na 2027 rok, odbija w regularnym handlu o 0,78% do 260,86 USD.
- Moderna (MRNA.US) traci 6,0% po obniżeniu rekomendacji przez analityków Citigroup do "sprzedaj", którzy ocenili, że fala optymizmu wokół leków onkologicznych została już w pełni wyceniona na wykresie.
- Na przeciwnym biegunie znalazła się Vanda Pharmaceuticals (VNDA.US), rosnąca o 4,0% po ogłoszeniu, że lek Hetlioz osiągnął pierwszorzędowy punkt końcowy w badaniach III fazy nad zaburzeniami rytmu dobowego.
- Z kolei Achieve Life Sciences (ACHV.US) rośnie o 3,0% po zainicjowaniu pokrycia przez biuro Stifel z rekomendacją "kupuj" i wskazaniem na potencjalny sukces rynkowy kandydata na lek pomagający w rzucaniu palenia.
- Słabość dotyka detalistę Lululemon Athletica (LULU.US), który zniżkuje o 3,62% do 96,86 USD.
- Broker Robinhood Markets (HOOD.US) zyskuje 2,0% dzięki wdrożeniu narzędzi opartych na agentach AI wspomagających budowę strategii inwestycyjnych oraz wprowadzeniu kontraktów perpetual futures na wybrane kryptowaluty.
- Memowy ulubieniec GameStop (GME.US) rośnie o 1,0% po ujawnieniu w dokumentacji SEC, że prezes i dyrektor generalny Ryan Cohen dokupił akcje spółki za kwotę 10,6 mln USD.
Co słychać wśród małych inwestorów?
- Społeczności inwestorów indywidualnych na forach WallStreetBets oraz r/StockMarket z ulgą przyjęły poranne odczyty makro.
- Wątki dotyczące spadku rocznego wskaźnika Core PCE do poziomu 3,0% natychmiast zdominowały dyskusję, a użytkownicy interpretują niższy odczyt jako definitywny sygnał wyhamowania jastrzębiej presji w Rezerwie Federalnej.
- Drugim najgorętszym tematem dnia pozostają zbliżające się wyniki kwartalne Micron Technology (MU) – na forach widać wyraźny rozłam między agresywnym pozycjonowaniem pod opcje call a obawami o realizację zysków na fali wysokich oczekiwań wobec sektora półprzewodników.
- Uwagę drobnych graczy ponownie przyciągnął Ryan Cohen, którego zakupy akcji GameStop o wartości 10,6 mln USD odnowiły spekulacje o powrocie "meme-momentum", choć dynamika wzrostu samego kursu (+1%) pozostaje na razie stonowana w zderzeniu z wielomilionowym kapitałem instytucjonalnym.
- Równolegle na forach toczy się ożywiona debata na temat dywersyfikacji portfeli poza tzw. bańkę Big Tech, podsycana doniesieniami o rekordowym udziale funduszy hedgingowych na rynku obligacji skarbowych (przekraczającym 30 bln USD) oraz faktem, że tylko jedna z dziesięciu największych spółek w USA generuje obecnie rentowność wyższą niż długoterminowy dług 30-letni.
Kalendarz
- Dziś po zamknięciu sesji (30 września): Raport finansowy Micron Technology (MU.US) za IV kwartał fiskalny (kluczowy test wycen w branży półprzewodników).
- Piątek (3 października): Raport z amerykańskiego rynku pracy za wrzesień (Non-Farm Payrolls, stopa bezrobocia, dynamika płac).
- 28 października: Decyzja Federalnego Komitetu ds. Otwartego Rynku (FOMC) w sprawie stóp procentowych.



Poranna odprawa: AI napędza Nikkei 225, ceny ropy w dół (30.09.2026)


Rentowności najwyższe od 2007 r. – złoto i Wall Street pod presją | Bliżej Rynków, 28.09.2026

Podsumowanie dnia: Impas wokół Cieśniny Ormuz ciąży Wall Street oraz metalom szlachetnym (28.09.2026)


US Open: Wall Street rozpoczyna tydzień spadkami (28.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.