


Ceny ropy rosną w czwartek po tym, jak prezydent USA Donald Trump zapowiedział wobec Iranu „wojnę gospodarczą” oraz dodatkowe sankcje finansowe wobec podmiotów wspierających Teheran. Jednocześnie Zjednoczone Emiraty Arabskie ogłosiły zawieszenie handlu z Iranem, co dodatkowo zwiększa napięcie wokół i tak już kruchej sytuacji podażowej w regionie. W tym otoczeniu OIL, czyli kontrakt na ropę Brent, rośnie dziś o około 2% i notowany jest najwyżej od 24 lipca, a rynki ponownie zwiększają premię za ryzyko geopolityczne. Szerszy obraz rynku robi się więc coraz bardziej złożony, a część premii może stopniowo rosnąć z uwagi na rosnące ryzyko transportowe. Co ważne, dziś około północy na rynku ropy odbędzie sie rolowanie kontraktów.
- Dodatkowym ryzykiem pozostaje bezpieczeństwo transportu. Tankowiec VL PROSPERITY o pojemności około 2,3 mln baryłek miał paść ofiarą poważnego cyberataku w rejonie Cieśniny Gibraltarskiej, a jego łączność została według relacji przerwana na 30 godzin.
- Według członka załogi napastnicy mieli ingerować w systemy maszynowni, chłodzenie i systemy paliwowe; jeśli podobne incydenty zaczną się powtarzać, mogą podnosić koszty ubezpieczenia, frachtu i zabezpieczenia transportu na strategicznych szlakach.
- Cieśnina Ormuz pozostaje kluczowym ryzykiem dla fizycznego rynku ropy, ponieważ przed konfliktem przechodziło przez nią niemal 20% światowych przepływów ropy i produktów rafineryjnych, a obecne wolumeny wciąż są wielokrotnie niższe niż przed wojną.
- Chiny coraz mocniej zwracają się w stronę rosyjskiej ropy, aby zastąpić część utraconych dostaw z Bliskiego Wschodu, podczas gdy import irańskiego surowca pozostaje wyraźnie poniżej poziomów sprzed wojny; w sierpniu dostawy z Iranu szacowane są na około 340 tys. baryłek dziennie wobec 1,14 mln baryłek dziennie w marcu.
- Chiny zwiększają również zakupy rosyjskiej ropy z portów europejskich, co bezpośrednio nasila konkurencję z indyjskimi rafineriami o baryłki, które tradycyjnie trafiały do Indii.
- Import rosyjskiej ropy do Indii ma spaść w sierpniu do około 1,87 mln baryłek dziennie z 2,79 mln baryłek dziennie w lipcu, a całkowity import surowca może obniżyć się do około 4,17 mln baryłek dziennie z 5,06 mln. Fakt ten ma znaczenie nie tylko dla rynku ropy, ale także paliw: jeśli indyjskie rafinerie będą miały mniej surowca do przerobu, od września może spaść eksport diesla i benzyny, co dodatkowo zaostrzyłoby napiętą sytuację na azjatyckim rynku produktów rafineryjnych.
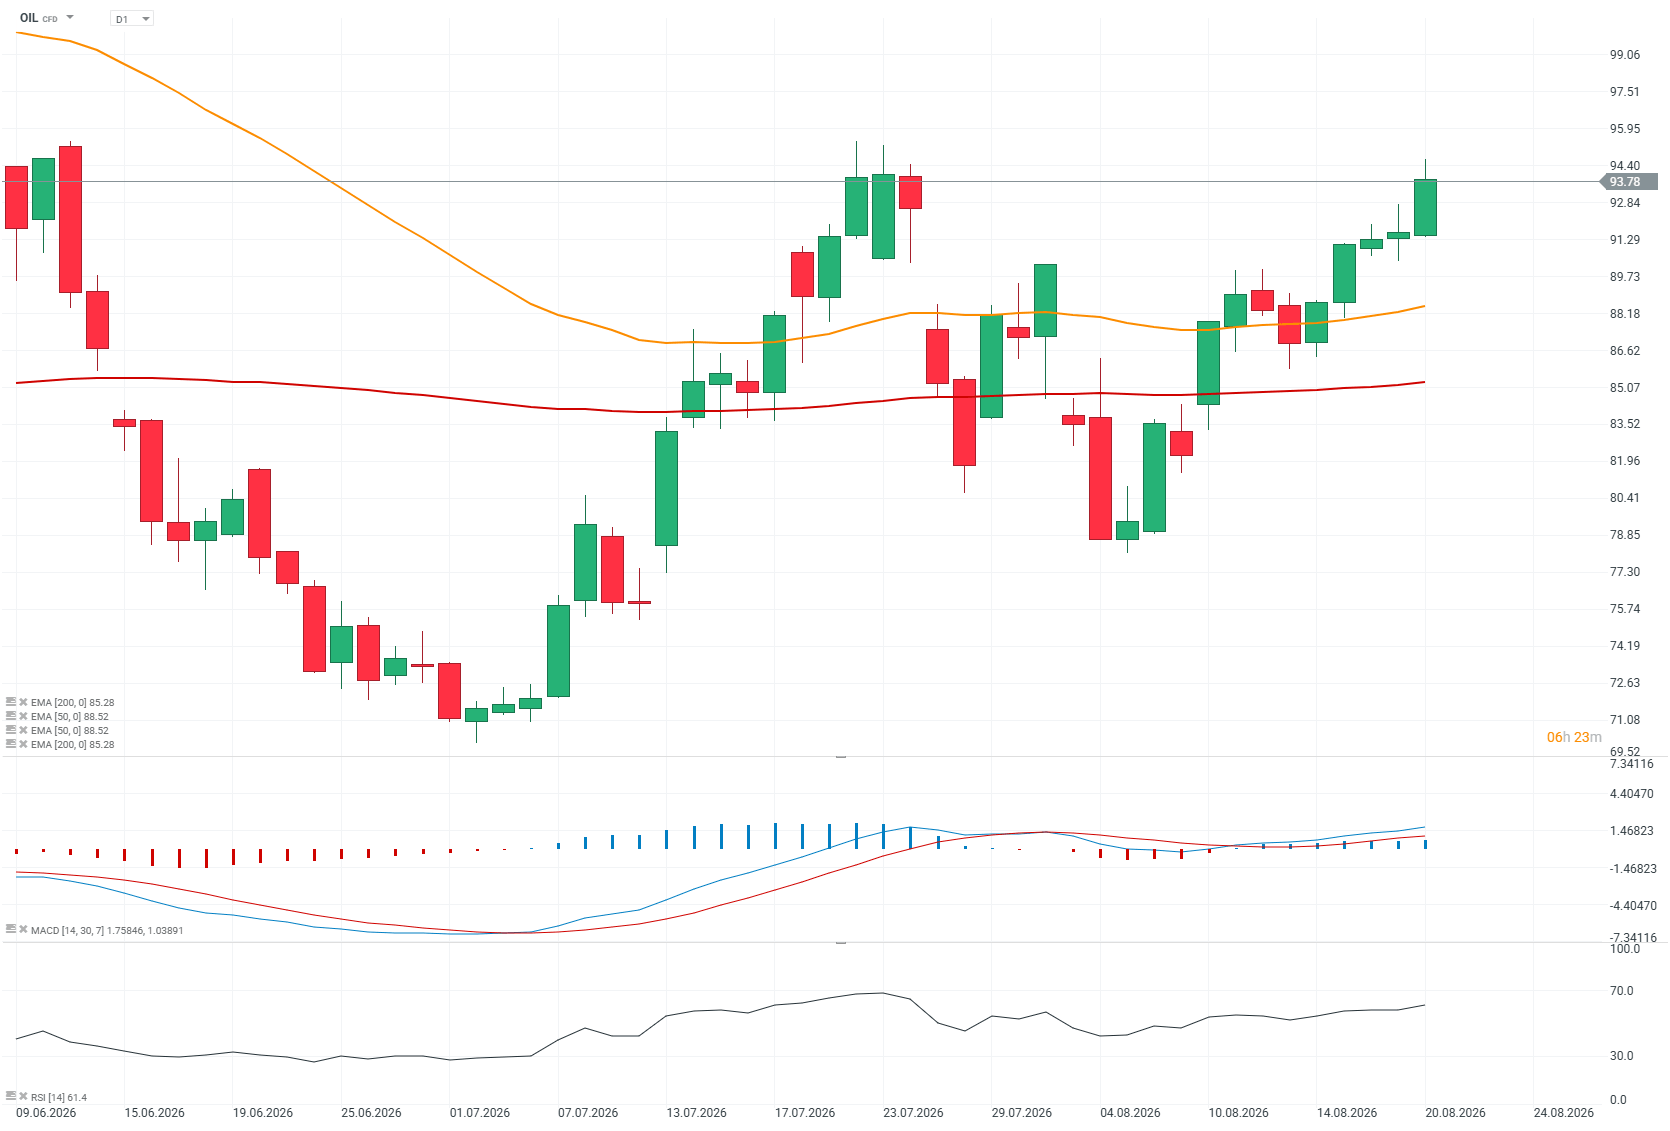
Wykres OIL (interwał D1)
Ropa zbliżyła się znów w okolice poziomów niewidzianych od 24 lipca. Jeśli impas w Cieśninie Ormuz potrwa, a rozmowy dyplomatyczne Waszyngtonu z Teheranem zawiodą - cena może stopniowo rosnąć w kierunku 100 USD za baryłkę. Ruch ten nie jest jednak przesądzony, a jesień przebiegać będzie w USA pod znakiem wyborów uzupełniających do Kongresu, co może sprawić, że administracja poczuje na sobie presję i rozpocznie rozmowy z Iranem, chcąc doprowadzić do choćby krótkotrwałego poluzowania cen i ryzyka inflacyjnego.
Źródło: xStation5
Co pokazuje Commitment of Traders? (Ropa WTI)
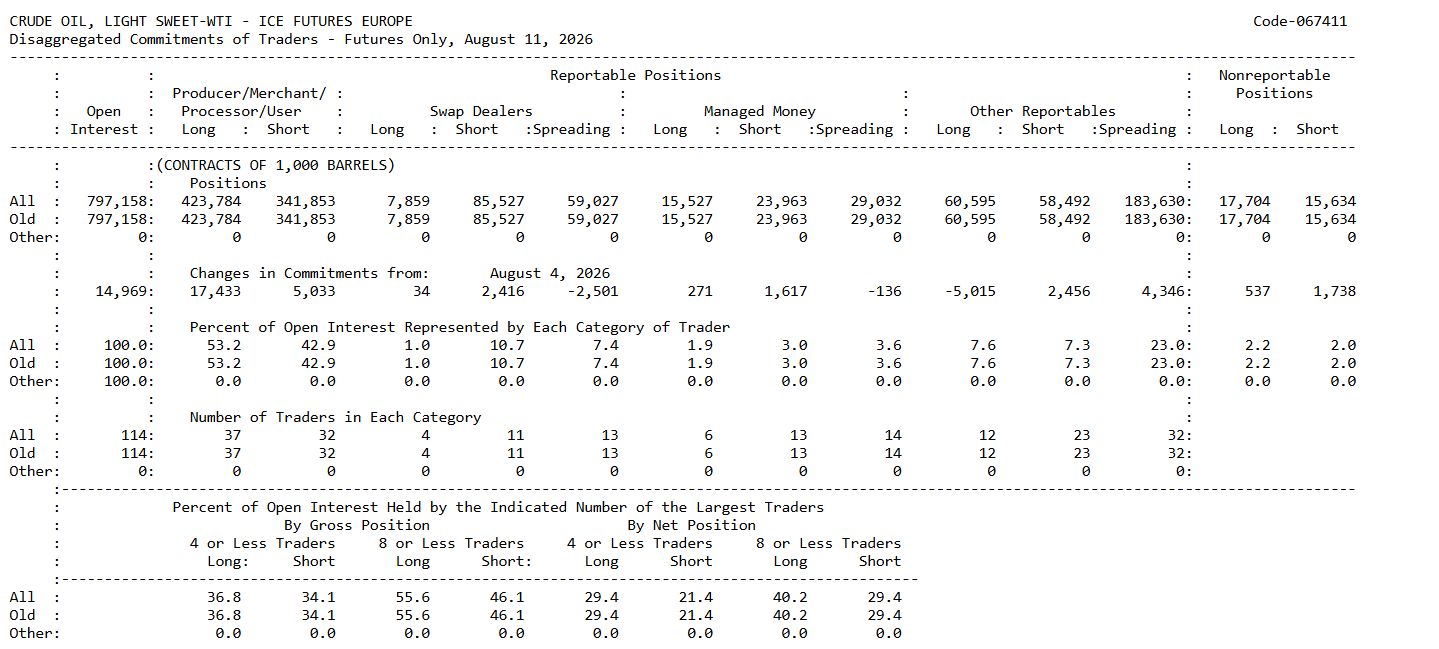
Raport COT dla WTI z 11 sierpnia pokazuje rynek, na którym nie widać jeszcze szerokiego spekulacyjnego przekonania do dalszych wzrostów. Managed Money, czyli grupa dużych spekulantów posiada 15,5 tys. kontraktów long wobec 24 tys. short, czyli jest netto około 8,4 tys. kontraktów na krótkiej pozycji. Co ważniejsze, w ostatnim tygodniu fundusze dołożyły około 1,6 tys. shortów, a longów przybyło tylko 271. To nie jest układ dla rynku, na którym fundusze zaczynają agresywnie grać pod trwały deficyt podaży.
Jeszcze ciekawiej wygląda kategoria Other Reportables, czyli uczestnicy spoza klasycznego Managed Money. Mają oni około 60,6 tys. longów i 58,5 tys. shortów, więc pozycja netto jest praktycznie neutralna, około +2,1 tys. kontraktów. Tyle że tygodniowa zmiana jest wyraźnie mniej konstruktywna: longów ubyło ponad 5 tys., shortów przybyło około 2,5 tys., a więc netto ta grupa przesunęła się o blisko 7,5 tys. kontraktów w kierunku krótkiej ekspozycji. Spekulacyjny kapitał nie tylko nie goni więc wzrostu, ale wręcz część uczestników wykorzystuje go do redukcji longów albo dokładania zabezpieczeń po stronie krótkiej, oczekując spadku cen.
To ważne, bo jednocześnie open interest wzrósł o prawie 15 tys. kontraktów, do 797,2 tys. Oznacza to, że na rynek napływa nowa ekspozycja, a nie mamy wyłącznie zamykania starych pozycji. Problem dla byków polega na tym, że ten nowy kapitał nie płynie masowo do spekulacyjnych longów. Managed Money zwiększa netto short, Other Reportables przesuwali się wyraźnie w stronę short, a więc wzrost zaangażowania nie jest potwierdzany klasycznym risk-on po stronie spekulantów.
Zupełnie inaczej zachowuje się grupa fizycznie zaangażowanych w rynek tzw. Commercials (rubryka Producer/Merchant/Processor/User). Ma ona 423,8 tys. longów wobec 341,9 tys. shortów, czyli około 81,9 tys. kontraktów netto, a w ostatnim tygodniu zwiększyła longi o 17,4 tys. przy wzroście shortów tylko o 5,0 tys. To bardzo duży ruch. Nie należy jednak czytać go jako prostego „commercials oczekują wzrostu cen”, bo ta grupa obejmuje producentów, handlowców, przetwórców i fizycznych użytkowników ropy, którzy często zabezpieczają przyszłe zakupy lub sprzedaż surowca.
Najważniejsza jest więc rozbieżność pomiędzy fizyczną a spekulacyjną stroną rynku. Commercial zwiększają ekspozycję po stronie long, podczas gdy fundusze i duzi spekulanci pozostają ostrożni albo wręcz przesuwają się na short. Taki układ nie daje jeszcze klasycznego potwierdzenia hossy, ale też oznacza, że rynek nie jest zatłoczony po długiej stronie. Jeżeli cena ropy będzie dalej rosnąć, a Managed Money zacznie redukować shorty, wówczas może pojawić się dodatkowy impuls wynikający z short covering.
Najbardziej byczy sygnał w kolejnych raportach pojawiłby się, gdyby Managed Money zaczęło jednocześnie zamykać shorty i budować longi przy dalszym wzroście open interest. Wtedy mielibyśmy już nie tylko ruch ceny, ale potwierdzenie ze strony kapitału spekulacyjnego. Na dziś rynek ropy rośnie lub stabilizuje się bez szerokiej wiary funduszy w ten ruch, a to pozostawia przestrzeń zarówno do późniejszego short squeeze’u, jak i do szybkiego cofnięcia, jeśli fundamenty podażowe nie potwierdzą obecnej narracji.
Źródło: CoT, CFTC aktualny na 11 sierpnia
Wykres OIL.WTI (interwał D1)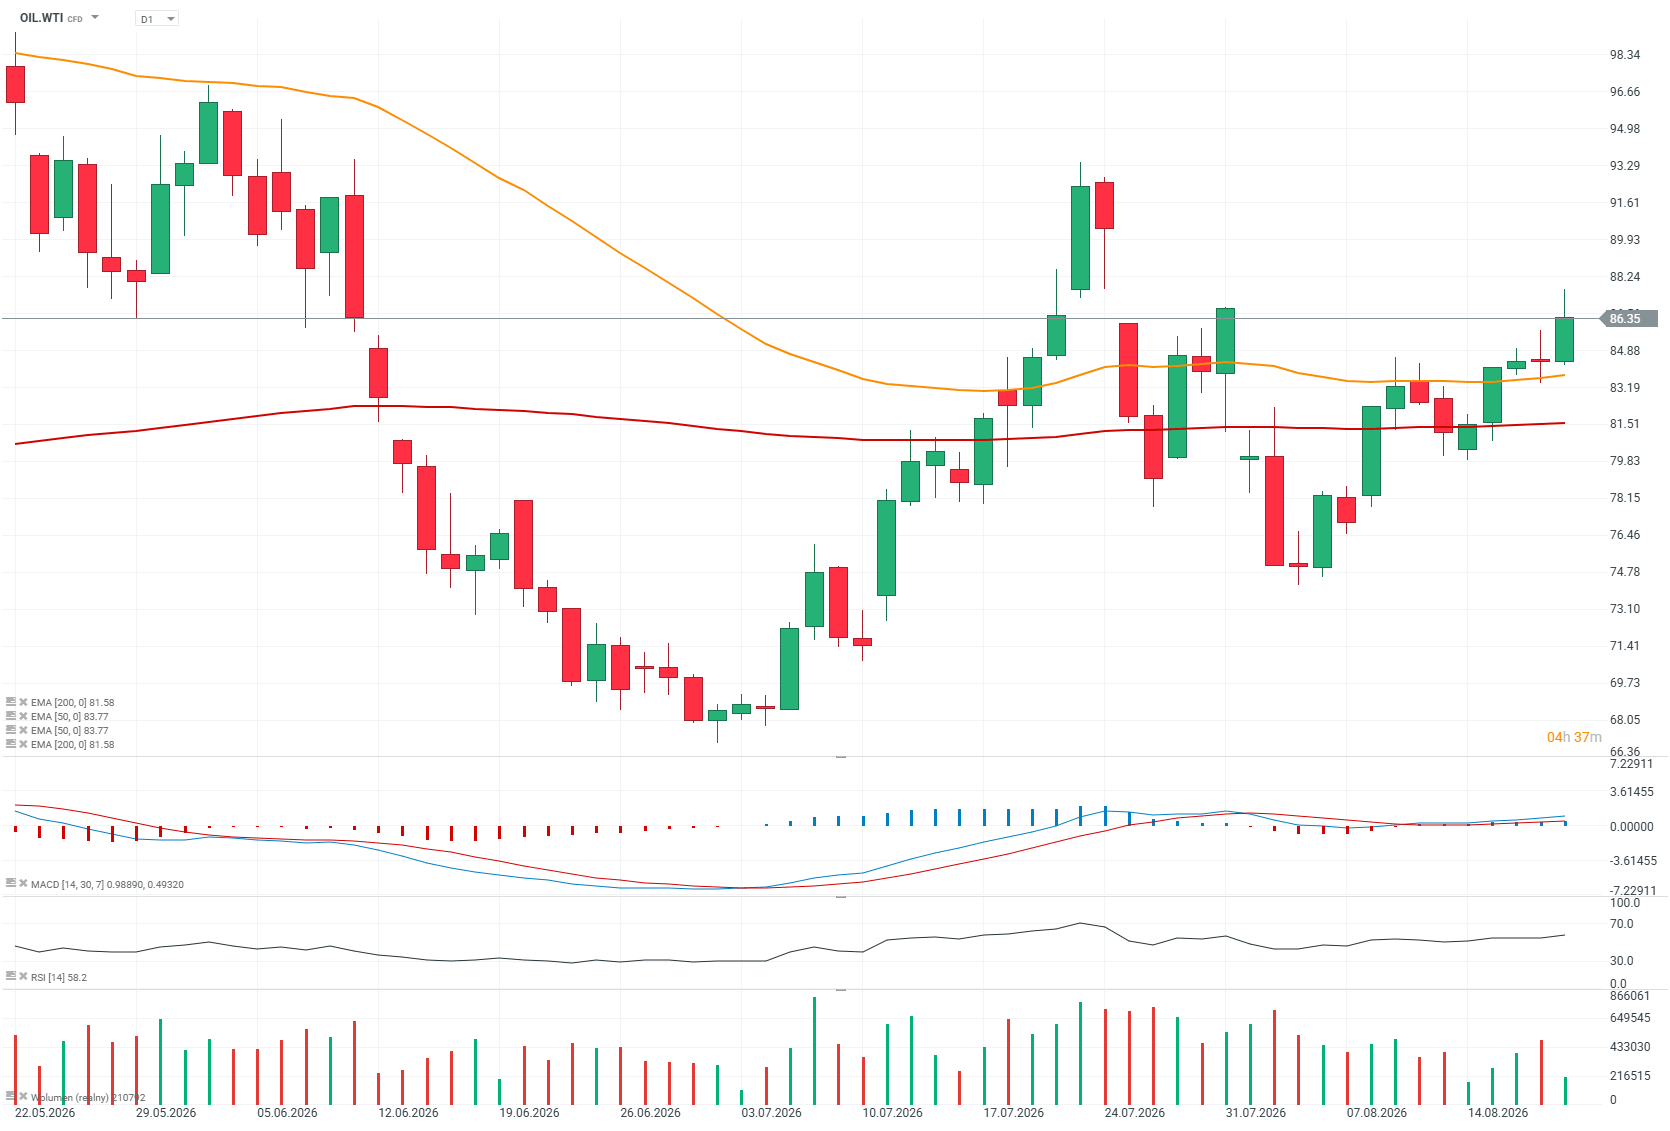
Źródło: xStation5


Podsumowanie dnia: US100 na nowych szczytach dzięki słabemu NFP 🚨

Komentarz Giełdowy: Fed dostaje argument, by odłożyć kolejną podwyżkę
PILNE: Ropa pogłębia spadki i traci już blisko 5% po zapowiedzi uwolnienia europejskich zapasów diesla przez Trumpa i Macrona💡


PILNE: Dane NFP z USA mocno rozczarowują! Dolar pod presją!
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.