

-
Dostawy ropy są bezpieczne: Polskim rafineriom nie grozi brak surowca dzięki zapasom strategicznym oraz elastycznemu importowi drogą morską m.in. z Morza Północnego.
-
Wysokie ceny spot: Głównym problemem jest rekordowe oderwanie cen rynku fizycznego od kontraktów terminowych, co podnosi koszt zastępczych ładunków.
-
Wyzwania logistyczne i walutowe: Dalszy wpływ na ceny w Polsce zależy od kosztów transportu morskiego, umocnienia dolara oraz koncentracji dostaw.

-
Dostawy ropy są bezpieczne: Polskim rafineriom nie grozi brak surowca dzięki zapasom strategicznym oraz elastycznemu importowi drogą morską m.in. z Morza Północnego.
-
Wysokie ceny spot: Głównym problemem jest rekordowe oderwanie cen rynku fizycznego od kontraktów terminowych, co podnosi koszt zastępczych ładunków.
-
Wyzwania logistyczne i walutowe: Dalszy wpływ na ceny w Polsce zależy od kosztów transportu morskiego, umocnienia dolara oraz koncentracji dostaw.
Zamknięcie rurociągu Wschód-Zachód oraz mocniej uszkodzona infrastruktura rafineryjna w Arabii Saudyjskiej, również w porcie Yanbu, doprowadziły do wstrzymania części wrześniowych ładunków przez Saudi Aramco. Sytuacja ta wywołała w Polsce mocną reakcję, ale przynajmniej na ten moment nieproporcjonalną do faktycznej skali zagrożenia. Z drugiej strony, choć nie musimy przejmować się tym, że nie będziemy mieli dostępu do surowca, problemem pozostaje kwestia ceny i w tym wypadku mamy powody do zmartwienia. Wobec tego warto rozdzielić te dwie warstwy, bo prowadzą do odmiennych wniosków.
Czy zabraknie nam ropy do przetwarzania?
Zacznijmy od strony fizycznej, czyli od pytania, czy polskim rafineriom zabraknie surowca. Można byłoby odpowiedzieć dwoma słowami: nie zabraknie, ale z drugiej strony warto rozłożyć tę sytuację na części pierwsze. Saudi Aramco odpowiada dziś za około 40 procent wsadu Grupy Orlen. Według danych Kpler do Gdańska trafiało w tym roku około 160 tysięcy baryłek dziennie saudyjskiej ropy, do litewskiej Butingi kolejne 63 tysiące, przy przerobie rzędu 700 tysięcy baryłek dziennie. Warto podkreślić, że anulowane zostały na razie pojedyncze ładunki, a nie kontrakt ramowy, a Orlen domknął lukę w ciągu dwóch sesji: kupił na spocie gatunki z Morza Północnego: Grane, Johan Sverdrup, Johan Castberg oraz rozpisał kolejne przetargi na WTI Midland, kazachski CPC Blend, ropę algierską oraz gujańską na listopad. To jest dokładnie ten scenariusz, pod który rozbudowywano Naftoport, a Morze Północne jest logistycznie bliżej Gdańska niż Ras Tanura czy raczej obecnie Yanbu: trzy do pięciu dni rejsu zamiast trzech tygodni przez Suez. Dodatkowo Polska utrzymuje zapasy obowiązkowe, które miałyby wystarczyć na 90 dniowy przerób ropy. Komunikat Orlenu o braku zakłóceń w dostawach do rafinerii nie jest w tym przypadku uspokajaniem opinii publicznej, tylko opisem stanu faktycznego.
Problemem jest natomiast cena tych zastępczych baryłek i tu obraz robi się znacznie poważniejszy. Pierwszy z wykresów pokazuje zjawisko, które w normalnych warunkach praktycznie nie występuje: trwałe oderwanie się rynku fizycznego od terminowego. Dated Brent, czyli benchmark realnych ładunków, notowany jest w okolicach 122-132 dolarów, podczas gdy kontrakty futures na Brent chodzą po 107-110. Pojedyncze gatunki biją rekordy: Forties osiągnął 136,75 dolara, blisko kwietniowego maksimum. Typowa różnica między tymi dwoma miarami to jeden, góra dwa dolary. Dwadzieścia pięć dolarów oznacza, że ktoś, kto potrzebuje baryłki teraz i w konkretnym porcie, płaci ćwierć ceny więcej niż ktoś, kto kupuje abstrakcyjną ekspozycję na papierze.
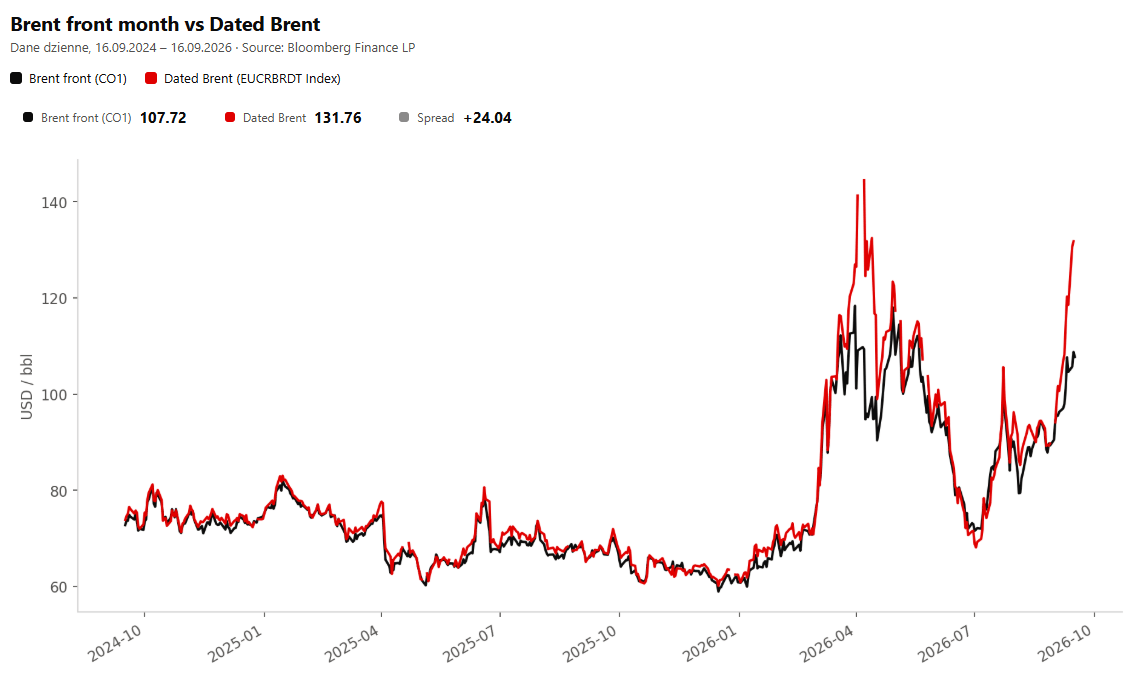
Kluczowa obserwacja z tego wykresu jest jednak inna niż sam poziom premii. Rozjazd między czerwoną, a czarną linią nie zaczął się w zeszłym tygodniu tylko rozpoczął się w marcu 2026, wraz z zamknięciem cieśniny Ormuz. Rurociąg Wschód–Zachód, o przepustowości 7 milionów baryłek dziennie, był przez ostatnie pół roku obejściem tego problemu i jedynym powodem, dla którego europejski rynek fizyczny funkcjonował w miarę normalnie. Obecna awaria nie jest więc nowym kryzysem, lecz usunięciem ostatniego bezpiecznika z systemu, który od sześciu miesięcy pracuje bez marginesu bezpieczeństwa. To zmienia interpretację: nie oglądamy incydentu, tylko drugi akt tego samego zdarzenia.
Co mówi rynek terminowy ropy?
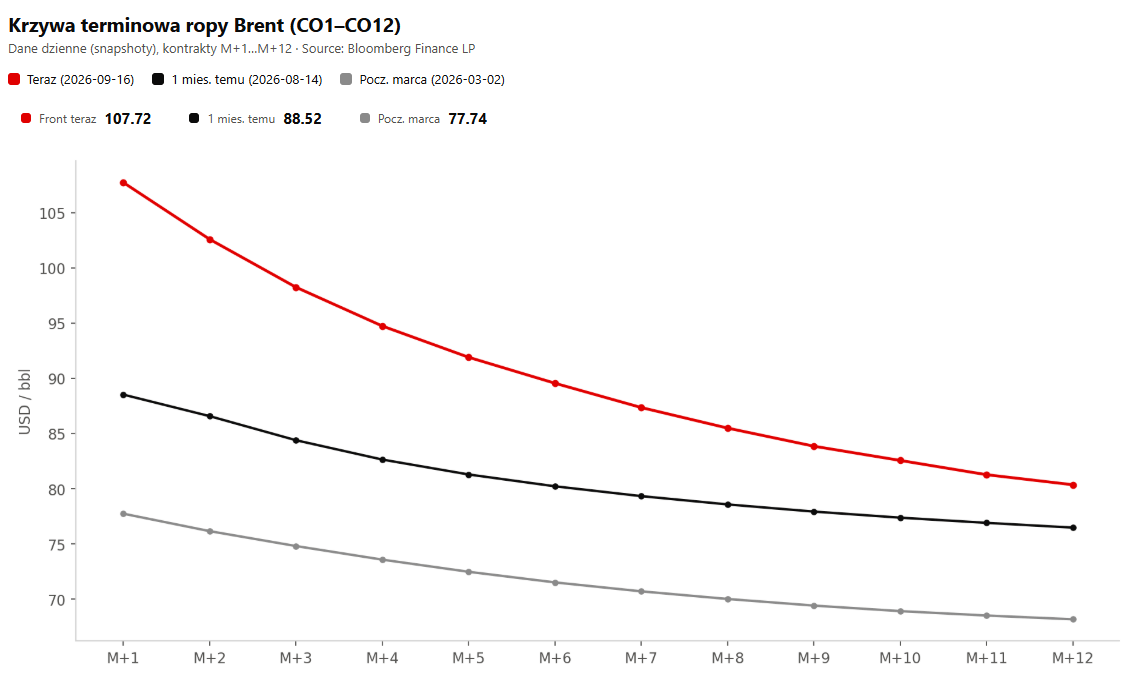
Krzywa terminowa widoczna na drugim wykresie mówi jak rynek ten stan wycenia: choć nie jest to takie ekstremum jak w marcu, kiedy różnice między najbliższymi kontraktami dochodziły do 10-20 dolarów, ale jednocześnie wciąż pokazuje silnie napięty rynek w krótkim terminie. Front krzywej stoi na 107,7 dolara, kontrakt dwunastomiesięczny na 80,3, co daje backwardation rzędu 27 dolarów, czyli dwudziestu pięciu procent. Miesiąc wcześniej ta sama struktura wynosiła około dwunastu dolarów, kwartał wcześniej niespełna dziesięć. Innymi słowy, praktycznie cały szok osiadł na najbliższych kontraktach, podczas gdy koniec 2027 roku podrożał o zaledwie kilka dolarów. Rynek kupuje narrację o trzech do pięciu tygodni naprawy i nie przenosi jej na horyzont strukturalny. To racjonalne, ale ma nieprzyjemny efekt uboczny: przy tak stromym backwardation utrzymywanie zapasów jest ekonomicznie karane, nikt nie buduje buforów, a każde kolejne zdarzenie podażowe trafi na rynek pozbawiony poduszki. Stąd gwałtowność ruchów w obie strony: wtorkowe sześcioprocentowe tąpnięcie WTI po samej informacji o przekierowaniu eksportu przez Oman pokazuje, jak wrażliwy jest ostatni rajd cenowy.
Czy Polska ma problem z paliwami?
Wracając do Polski: jeśli szukać realnego, a nie medialnego problemu, leży on w trzech miejscach, z których żadne nie dotyczy dostępności surowca. Po pierwsze, koncentracja dostawcy. Odejście od rosyjskiego Uralsu było konieczne i słuszne, ale zamieniło jedną zależność na drugą: aż 40% wsadu z jednego źródła to nadal wąskie gardło, tyle że przesunięte geograficznie. Po drugie, skomplikowana logistyka. Płock i Możejki muszą przyjąć zamiennik drogą morską, po cenie spot i z premią za natychmiastowe dostawy, bez możliwości sięgnięcia po rurociąg. Po trzecie, ostatnie napięcie na rynku walutowym: jastrzębi Fed i mocny dolar sprawiają, że cena wyrażona w złotym rośnie szybciej niż w dolarze, co przekłada się bezpośrednio na inflację i wywołuje reakcję polityczną, czego przykładem są zapowiedziane dopłaty do litra dla rolnictwa od października (ma się na to składać 1,48 zł w ramach zwrotu akcyzy na paliwo rolnicze i do tego 52 gr dodatkowego wsparcia, częściowo finansowanego z pieniędzy unijnych).
Warto przy tym zachować proporcje po stronie korporacyjnej. Orlen nie musi na tym szoku stracić, a może zyskać. Jakościowo Johan Sverdrup jest przyzwoitym substytutem Arab Light, która jest ropą średnią, średniosiarkową, pasującą do konfiguracji instalacji. Gorzej ma się sytuacja z z WTI Midland, która jest lekka i słodka, a więc słabiej dopasowana do wsadu nastawionego na destylaty średnie, dająca nieco więcej benzyny czy nafty. W szoku podażowym crack spready na olej napędowy rosną zwykle szybciej, niż drożeje surowiec, co oznacza, że marża modelowa może się poprawić. Realne ryzyka dla spółki to koszt kapitału obrotowego przy droższych zapasach, eksplodujący fracht: czarter VLCC z Zatoki do Chin przekroczył milion dolarów za rejs oraz presja polityczna na ceny detaliczne. Nie jest nim natomiast brak surowca.
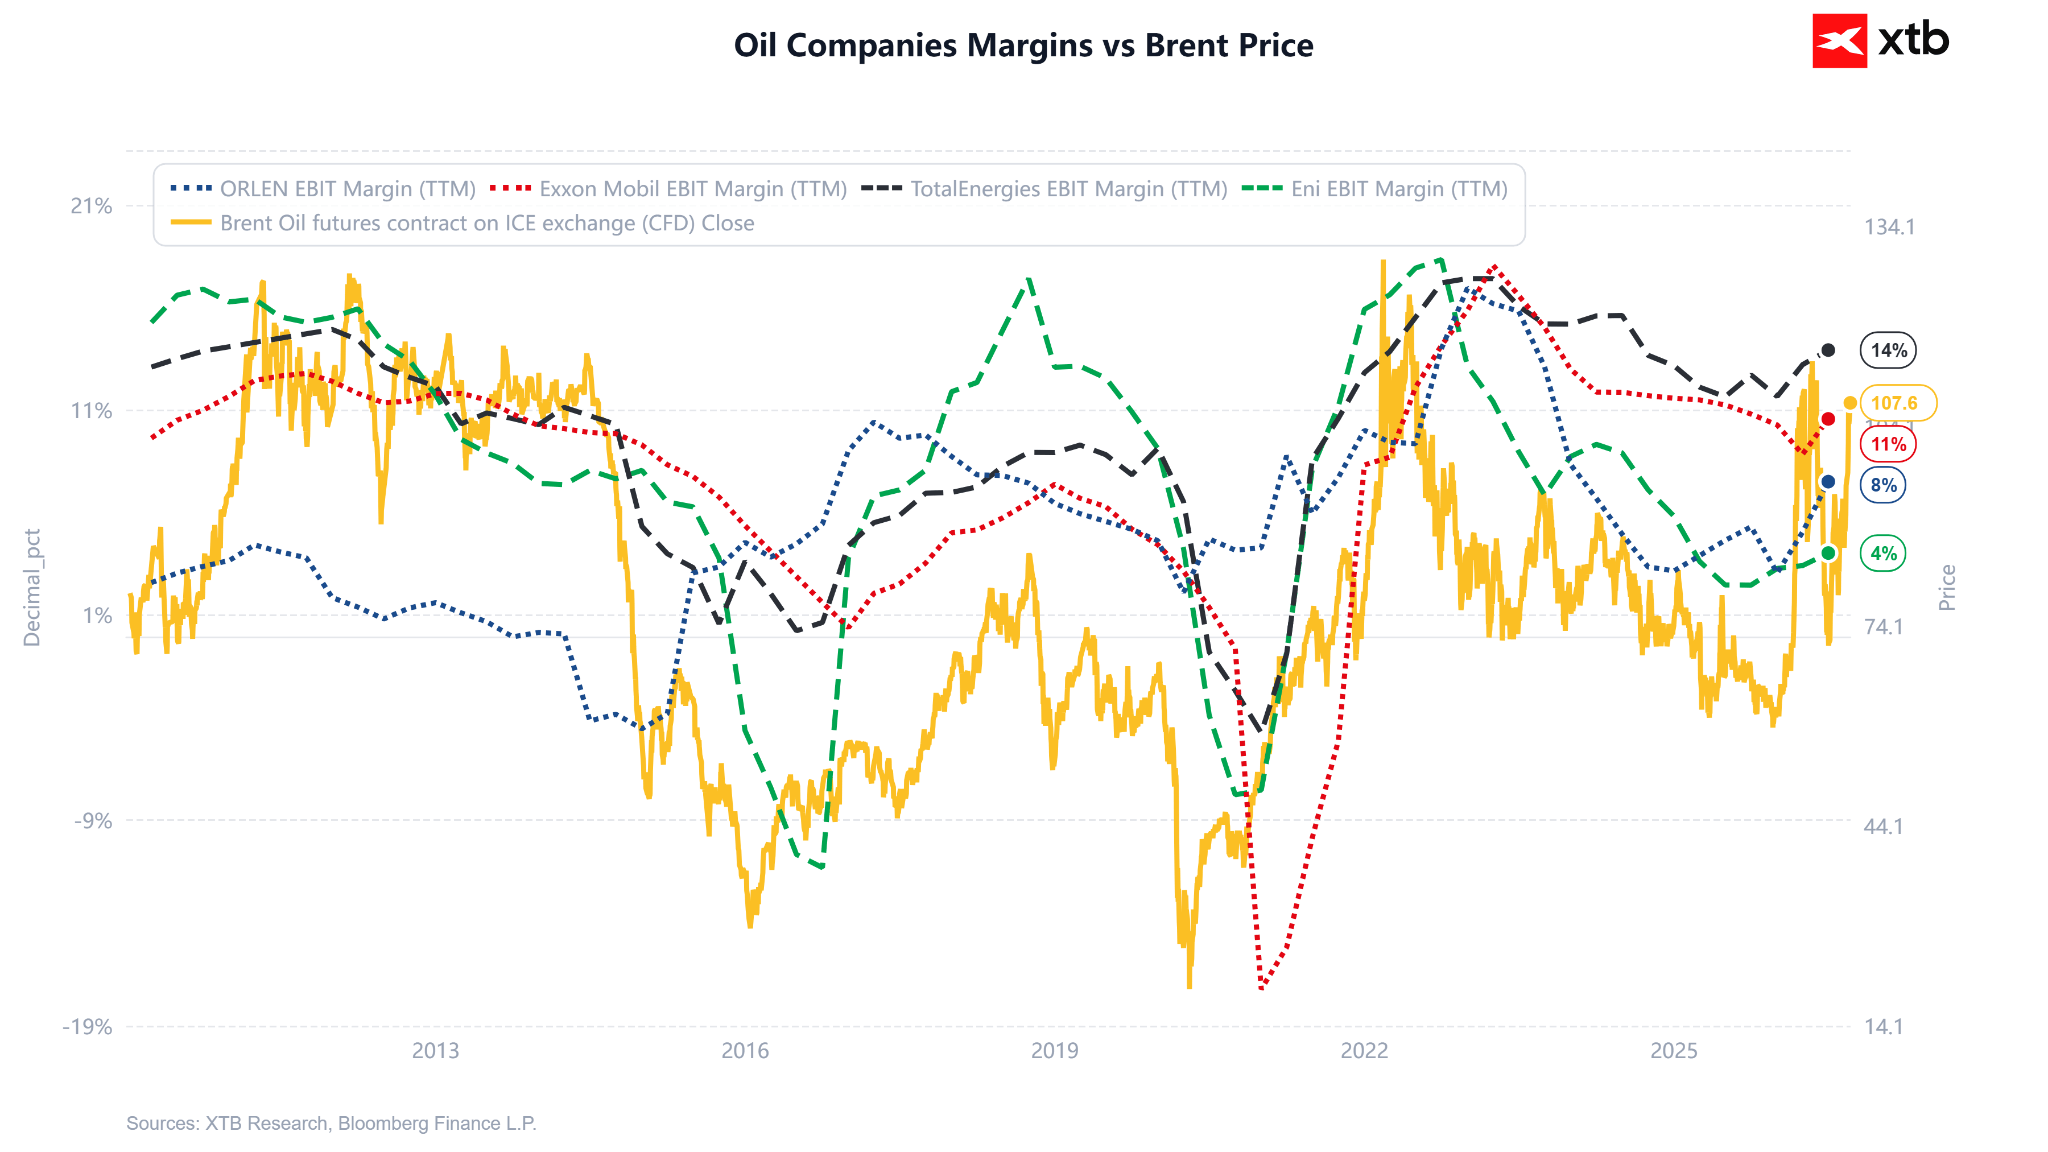 Orlen może w tym momencie pochwalić się marżą EBIT na poziomie 8%. To mniej niż europejski Total czy amerykański Exxon, choć w 2022 roku marże tych spółek były bardzo podobne i sięgały 16-18%. Źródło: Bloomberg Finance LP, XTB
Co dalej z cenami?
Scenariusz bazowy, któremu można przypisać nawet około 60% prawdopodobieństwa, zakłada korektę wychodzącą z frontu krzywej. Saudyjczycy ładują już średnio 22 miliony baryłek tygodniowo z Ras Tanura i Juaymah (a w ostatnich dniach już 4 miliony baryłek na dzień) wobec 6-7 statków tygodniowo we wcześniejszych tygodniach. Amerykańska marynarka eskortuje transporty w rejonie Omanu, a rurociąg ma wrócić w czasie od trzech do pięciu tygodni. W takim układzie pierwszy ustąpi spread między rynkiem fizycznym a terminowym, dopiero potem sama cena. W takim wypadku ropa Brent może poruszać się w kierunku 96-102 USD, natomiast ropa WTI 91,5–95 dolara.
Scenariusz wzrostowy, mniej prawdopodobny, ale estymowany nawet na 30% opiera się na tym, że wąskim gardłem nie jest ropa, tylko tonaż. Przerzucenie siedmiu milionów baryłek dziennie z rurociągu na morze wymaga statków, których po prostu nie ma, a do tego dochodzi Libia z wstrzymaną produkcją na polach Hamada i Al-Tahara oraz groźbą ogłoszenia siły wyższej, remonty w Kazachstanie i rosyjskie zakłócenia. Wtedy Brent przebija się przez 110-112 i celuje w 118-120, a Dated Brent może dotrzeć do poziomów 140-150 USD.
Jeżeli można byłoby wskazać tylko jeden wskaźnik do obserwacji zamiast notowań kontraktów futures, byłaby to premia Dated Brent ponad kontrakty terminowe. Dopóki rynek fizyczny płaci piętnaście do dwudziestu pięciu dolarów ponad papier, odbicie futures nie przynosi rafineriom żadnej ulgi. Zejście tej premii poniżej pięciu dolarów będzie realnym końcem kryzysu i historycznie wyprzedza spadek samej ceny o kilka sesji. Wobec tego obserwacja cen niemal natychmiastowych załadunków będzie kluczowa pod względem tego, czego oczekiwać później po cenie futures. Jednocześnie, jeśli Dated Brent będzie utrzymywać się cały czas wysoko, to sam mechanizm spowoduje wzrosty cen futures w kierunku Dated Brent.
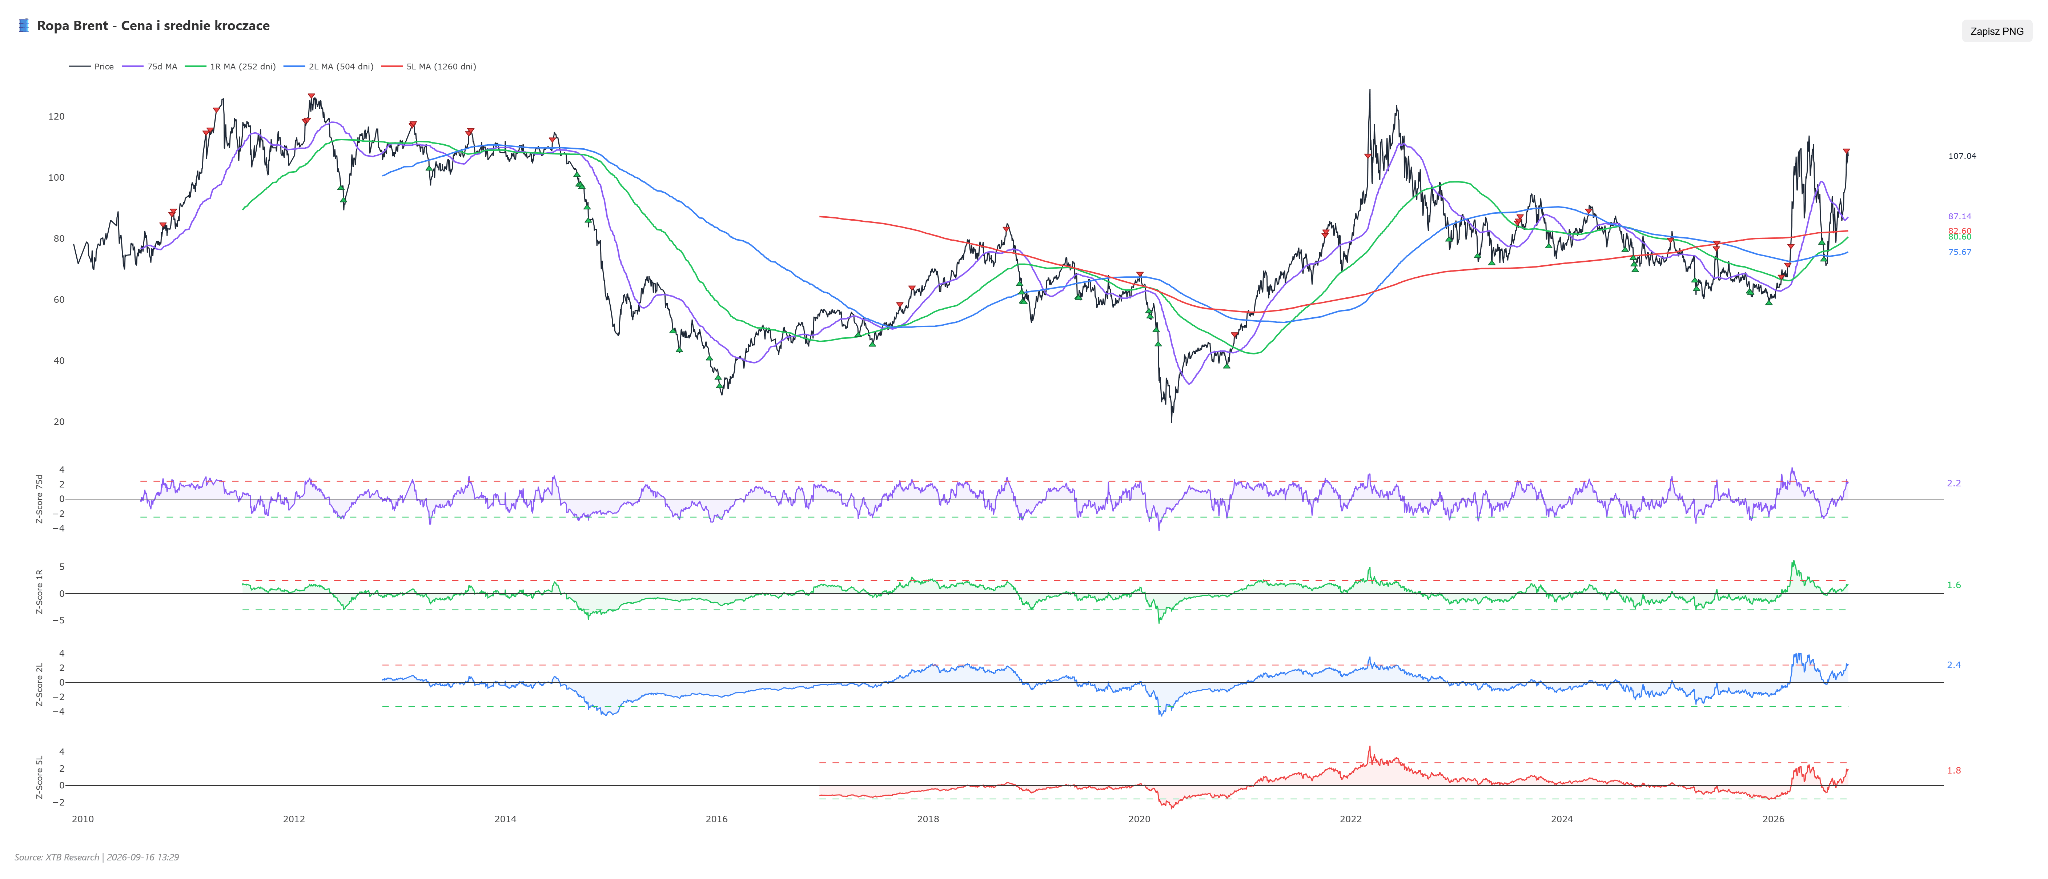
Na koniec warto odnotować, że sytuacja techniczna wygląda naprawdę dosyć skrajnie. Wskaźnik RSI dla ropy Brent znajduje się na poziomie 81, a cena notowana jest prawie 20% ponad średnią pięćdziesięciosesyjną, Dwuletni z-score (czyli odchylenie od 2 letniej średniej) to już niemal 2,5, co historycznie wskazywało na skrajne wykupienie. Rynek jest ustawiony pod kontynuację szoku, co oznacza asymetrię ryzyka w drugą stronę. Komunikat Aramco o wcześniejszym wznowieniu załadunków w Yanbu wystarczy, by w dwie sesje zdjąć z ceny nawet 8-10% obecnej podażowej premii. Polska nie ma dziś problemu z dostępnością ropy, tylko ma problem z jej ceną i z tym, że wariant awaryjny, czyli Morze Północne, jest akurat najdroższym surowcem na świecie. Zagrożeniem dla bezpieczeństwa dostaw stałoby się dopiero jednoczesne dalsze zablokowanie Cieśniny Ormuz, Cieśniny Bab al-Mandab i brak dostępności surowca z Morza Czerwonego przy utrzymującym się deficycie dostępności statków, a nie kilkutygodniowa naprawa rurociągu.
Michał Stajniak, CFA
Wicedyrektor Działu Analiz XTB
michal.stajniak@xtb.pl



Wykres dnia: Co dalej z amerykańskim rynkiem akcji? (16.09.2026)


Kalendarz ekonomiczny: Czas na podwyżkę stóp? (16.09.2026)

Poranna odprawa: Rynek poszukuje równowagi przed decyzją Fedu (16.09.2026)


Czy Trump odwiedzie Fed od podwyżki? [Raport przed FOMC]
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.