


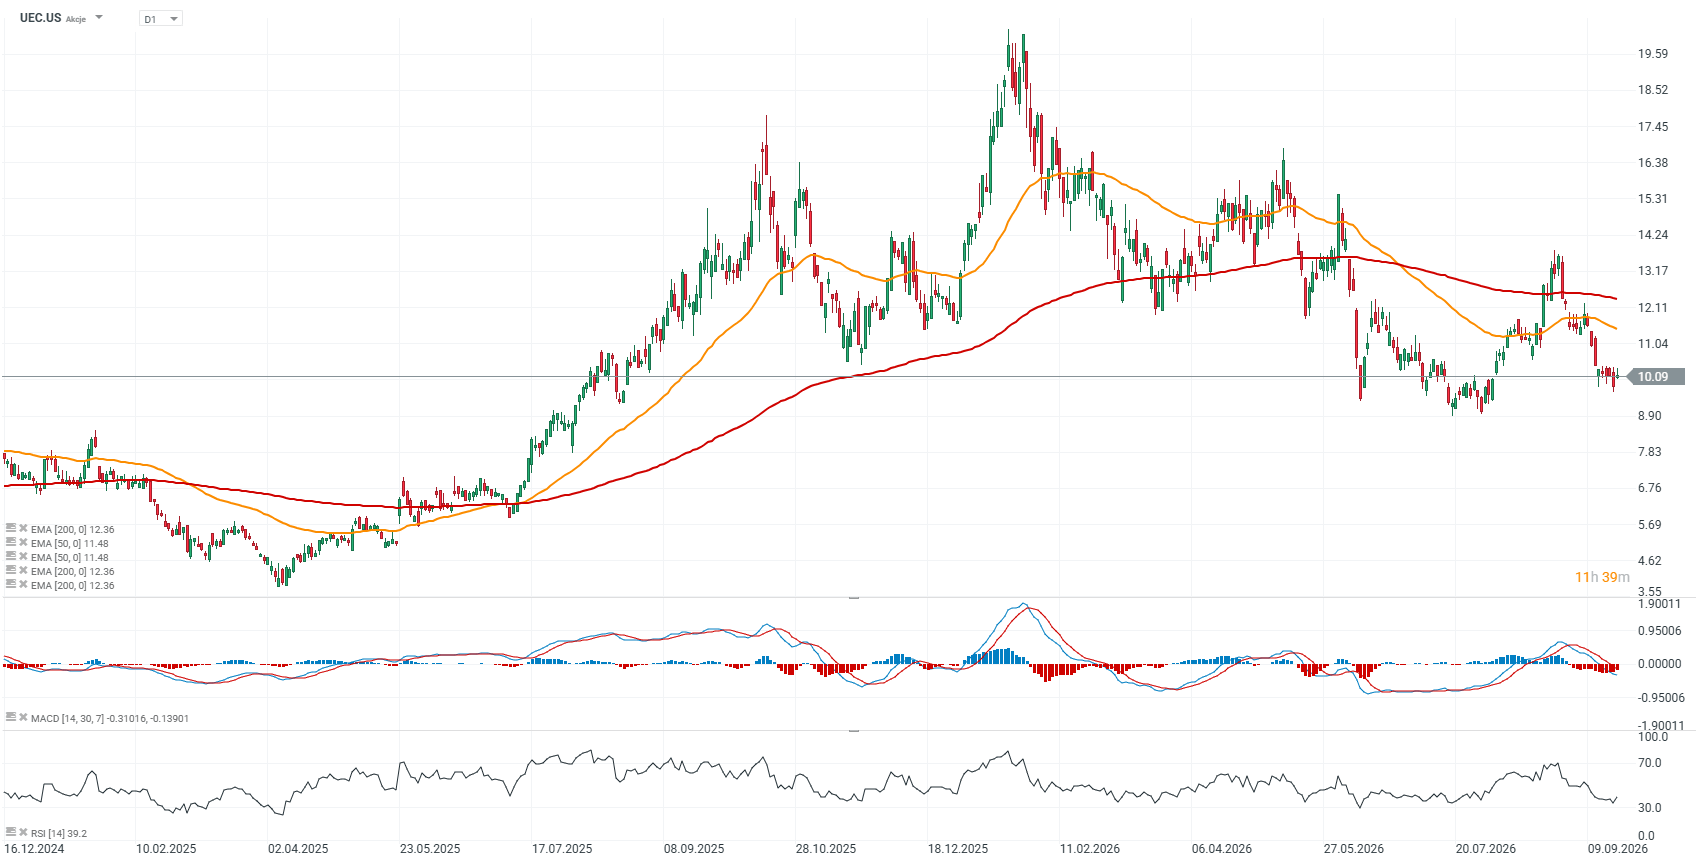
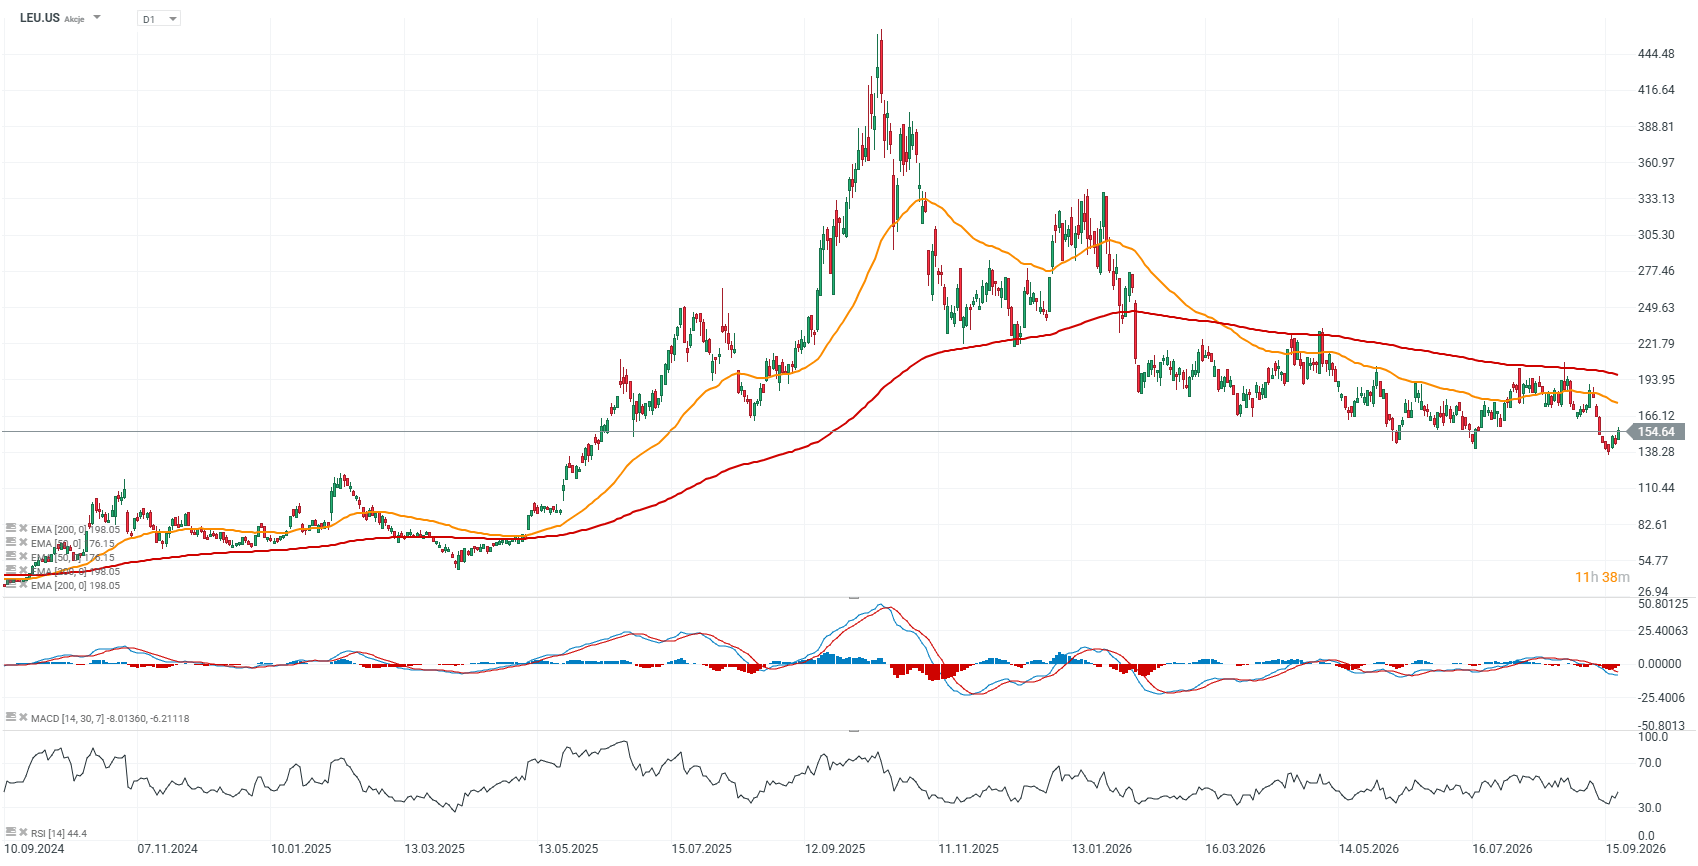
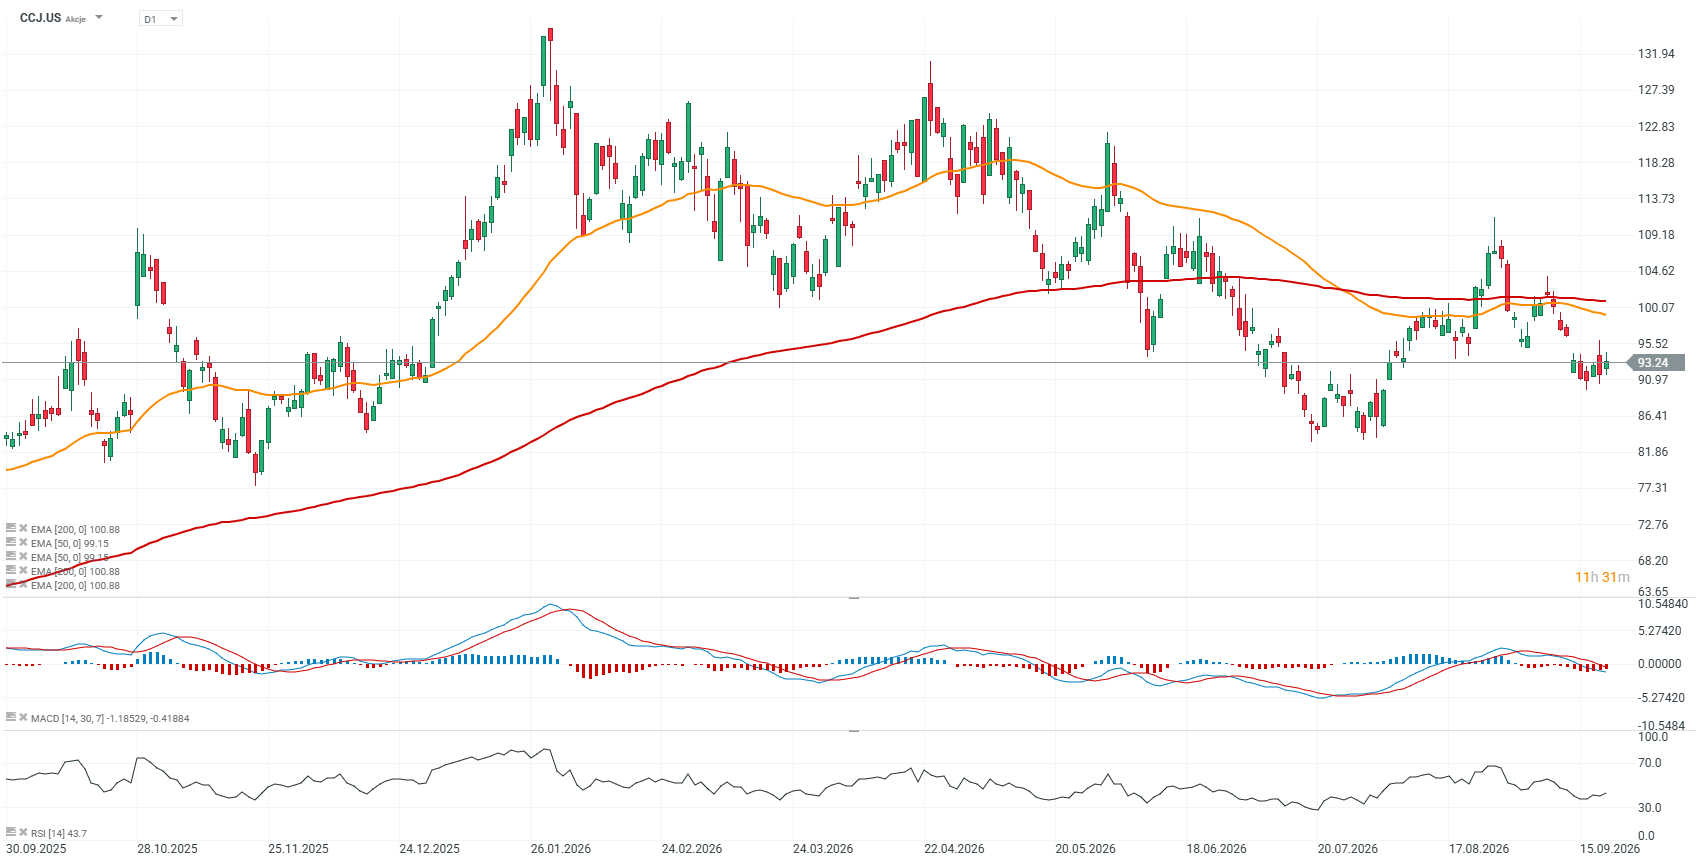
W ostatnich miesiącach nałożyło się kilka czynników, które pogorszyły sentyment do spółek jądrowych, co doskonale widać w spadku cen akcji spółek z szeroko rozumianego sektora jądrowego jak Uranium Energy Corp, Cameco, Oklo, Kazatomprom, Denison Mines, NuScale, Centrus Energy czy BWX Technologies. Co jednak ważne, nie wygląda to jeszcze na pogorszenie długoterminowych perspektyw energetyki jądrowej, lecz przede wszystkim na schłodzenie bardzo mocno rozgrzanej wcześniej narracji inwestycyjnej, związanej z centrami danych.
Jednym z głównych powodów pogorszenia sentymentu jest rosnąca niepewność wokół skali przyszłych inwestycji w centra danych. Wcześniej rynek zakładał, że gwałtowny wzrost zapotrzebowania na energię ze strony infrastruktury AI stworzy bardzo silny impuls dla energetyki jądrowej, w tym projektów SMR. Rynki zaczynają bardziej selektywnie podchodzić do tej tezy. Planujący IPO Holtec sam wskazał niepewność dotyczącą rozwoju centrów danych jako jeden z czynników, które pogorszyły warunki dla sektora. Rynek coraz częściej pyta nie tylko o potencjalny popyt na energię, ale także o to, kiedy faktycznie pojawią się nowe reaktory i kto za nie zapłaci.
Wyższe stopy i koszt kapitału uderzają w najbardziej kapitałochłonne projekty
Energetyka jądrowa wymaga bardzo wysokich nakładów początkowych, a zwrot z inwestycji często pojawia się dopiero po wielu latach. W takim otoczeniu wyższe stopy procentowe oznaczają droższe finansowanie, wyższą stopę dyskontową i mniejszą atrakcyjność projektów, które dopiero mają wejść w fazę komercyjną.
To szczególnie ważne dla młodszych spółek rozwijających SMR-y, które nadal spalają gotówkę i potrzebują kolejnych rund finansowania. Im dłużej utrzymuje się wysoki koszt kapitału, tym większa presja na bilanse i tym bardziej inwestorzy zwracają uwagę na harmonogramy, finansowanie oraz realną ścieżkę dojścia do dodatnich przepływów pieniężnych.
Inwestorzy coraz mocniej patrzą na wyceny, cash burn i realne terminy wdrożeń
Po bardzo silnych wzrostach część spółek jądrowych była wyceniana tak, jakby komercjalizacja nowych technologii była już niemal przesądzona. Ostatnie tygodnie przyniosły jednak większy sceptycyzm wobec wysokich mnożników, szczególnie tam, gdzie przychody są nadal niewielkie, a rentowność pozostaje odległa.
Do tego doszły emisje nowych akcji i rosnąca liczba spółek oferujących ekspozycję na temat nuclear, co osłabiło wcześniejszą premię za ograniczoną podaż takich aktywów.
Odłożenie IPO spółki z sektora przemysłowej energetyki jądrowej Holtec jest kolejnym sygnałem, że inwestorzy nie chcą już płacić dowolnej ceny za samą narrację i coraz częściej oczekują konkretnych kontraktów, przewidywalnych przepływów pieniężnych i bardziej realistycznych terminów realizacji projektów.
Uran pozostaje mocny mimo przeceny spółek jądrowych
Rynek fizycznego uranu zachowuje się znacznie lepiej niż notowania wielu spółek z sektora nuclear. Cena spot U₃O₈ utrzymuje się w okolicach 90 USD za funt i pozostaje blisko najwyższych poziomów z tego roku, podczas gdy ceny kontraktów długoterminowych są jeszcze wyższe. To sugeruje, że ostatnia słabość takich spółek jak BWXT, Oklo czy NuScale jest bardziej związana z korektą wysokich wycen, rosnącym kosztem kapitału i większym sceptycyzmem wobec tempa komercjalizacji nowych reaktorów niż z pogorszeniem sytuacji na samym rynku uranu.
Co istotne, mimo relatywnie niskiej aktywności na rynku spot cena surowca w ostatnich miesiącach stopniowo rosła. Popyt ze strony utilities oraz producentów pozostaje widoczny, a wyższe ceny w kontraktach długoterminowych wskazują, że odbiorcy nadal są skłonni płacić premię za zabezpieczenie dostaw w kolejnych latach. Innymi słowy, fizyczny rynek nie potwierdza na razie narracji o słabnięciu fundamentów sektora jądrowego, nawet jeśli sentyment do samych akcji wyraźnie się pogorszył.
Centra danych to ogromny problem. Dlaczego?
W USA kolejka nowych dużych odbiorców energii urosła do ogromnych rozmiarów a to może oznaczać, że "boom" na energie jądrową z tym związany może długo czekać, nim zacznie wpływać na sytaucję poszczególnych spółek. Sam ERCOT w Teksasie śledzi ponad 438 GW zgłoszeń dużych odbiorców, z czego niemal 89% przypada na centra danych. To około 390 GW potencjalnego zapotrzebowania tylko ze strony data centers. Dla porównania rekordowe obciążenie całego systemu ERCOT wynosiło około 85,5 GW.
Trzeba jednak bardzo uważać z interpretacją tej liczby. 390 GW nie oznacza, że tyle centrów danych rzeczywiście powstanie. W kolejce znajdują się projekty na bardzo różnych etapach rozwoju, część deweloperów rezerwuje moc dla alternatywnych lokalizacji, a część projektów ostatecznie zostanie wycofana. Właśnie dlatego ERCOT rozpoczął proces weryfikacji Batch Zero, który ma oddzielić realne projekty od bardziej spekulacyjnych zgłoszeń.
Na poziomie całych Stanów Zjednoczonych nie istnieje jedna oficjalna „kolejka centrów danych”. Branżowy tracker SAVRN śledzi jednak obecnie 224 nazwane projekty, które zostały opóźnione, zatrzymane lub wycofane. W 117 przypadkach jednym z powodów był sprzeciw społeczności lokalnych, w 55 postępowania sądowe, w 49 problemy z zoningiem, a w 39 lokalne moratoria. To nie jest pełny spis wszystkich budowanych centrów, ale pokazuje skalę problemów administracyjnych.
Budowa trwa, ale terminy zaczynają się rozjeżdżać
Jeszcze w kwietniu FT, powołując się na dane SynMax, wskazywał, że prawie 40% amerykańskich centrów danych planowanych do ukończenia w 2026 r. może zaliczyć opóźnienie przekraczające trzy miesiące. Wśród powodów wymieniano przede wszystkim brak dostępnej energii, pozwolenia, niedobór wyspecjalizowanych pracowników oraz braki sprzętu.
Szczególnie problematyczna jest infrastruktura energetyczna. Czas oczekiwania na część transformatorów wysokiego napięcia wzrósł z około roku przed boomem AI do kilku lat. Utilities i deweloperzy coraz częściej zamawiają urządzenia z wieloletnim wyprzedzeniem, ponieważ bez transformatorów, switchgear i nowych linii przesyłowych gotowy budynek centrum danych może po prostu nie dostać energii.
DOE również wskazuje, że szybki wzrost obciążenia ze strony centrów danych jest jednym z głównych powodów konieczności rozbudowy amerykańskich sieci przesyłowych. Innymi słowy, bottleneck przesunął się ze świata GPU i kapitału do świata elektrowni, transformatorów, linii przesyłowych i pozwoleń.
W ostatnich dniach sytuacja regulacyjna wyraźnie się pogorszyła
Najważniejszy nowy sygnał pojawił się w Teksasie. 21 września gubernator Greg Abbott nakazał wstrzymanie wydawania pozwoleń dla centrów danych do czasu zakończenia audytu projektów przechodzących przez proces ERCOT. Projekty mają zostać sprawdzone m.in. pod kątem wpływu na niezawodność sieci, zużycie wody i lokalną infrastrukturę.
To istotne, ponieważ Teksas był jednym z głównych miejsc amerykańskiego boomu AI. ERCOT już wcześniej uruchomił specjalny system Batch Zero dla odbiorców powyżej 75 MW, a deweloperzy muszą teraz dostarczać znacznie więcej informacji i wykazać, że projekt jest rzeczywisty oraz odpowiednio zaawansowany.
Podobny trend pojawia się w Wirginii. Loudoun County, czyli serce amerykańskiego „Data Center Alley”, wprowadziło około 12-miesięczne opóźnienie w rozpatrywaniu nowych aplikacji, podczas gdy władze stanowe zwiększają nadzór nad kosztami energii, hałasem i wpływem centrów danych na lokalne społeczności.
Pojawiły się też pierwsze sygnały większej ostrożności finansowej, ale boom trwa nadal
To jest chyba najciekawsza zmiana z punktu widzenia rynku akcji. SoftBank-backed SB Energy, który chce budować ogromną infrastrukturę dla OpenAI i Nvidii, spowolnił przygotowania do IPO przy planowanej wycenie około 50 mld USD.
Według FT inwestorzy zaczęli bardziej sceptycznie podchodzić do skali finansowania potrzebnego do budowy gigantycznych kampusów AI.
SB Energy ma zakontraktowaną przyszłą moc liczona w gigawatach, ale jednocześnie potrzebuje ponad 170 mld USD nakładów inwestycyjnych i nie uruchomił jeszcze żadnego własnego centrum danych.
Rynek zaczyna więc zadawać podobne pytanie jak wobec projektów SMR: nie „czy będzie popyt?”, lecz „ile to będzie kosztowało, kto to sfinansuje i kiedy naprawdę zacznie działać?”.
Paradoksalnie największym problemem pozostaje raczej zbyt duży popyt niż jego brak. Według przytoczonych przez FT najnowszych szacunków Morgan Stanley zapotrzebowanie amerykańskich data centers może być tak duże, że do 2028 r. potencjalna luka między wymaganym a dostępnym zasilaniem może wynosić 30–40%.
To szacunek banku inwestycyjnego, a nie oficjalna prognoza systemowa, ale kierunek jest zgodny z ostrzeżeniami operatorów sieci.
Dlatego dla narracji nuclear/BWXT/SMR rozróżniłbym dwie rzeczy. Negatywną informacją jest to, że część centrów danych będzie powstawać później, niż zakładano, co może przesuwać również zapotrzebowanie na nowe źródła energii. Z drugiej strony sam problem, który miał uzasadniać budowę atomu, niedobór stabilnej mocy 24/7 nie znika. Dostęp do energii stał się jednym z głównych ograniczeń całego boomu AI.
Wykres akcji Uranium Energy Corp UEC.US / Centrus Energy LEU.US / Cameco CCJ.US
Źródło: xStation5
Źródło: xStation5
Źródło: xStation5

CEO kupuje akcje spółki za 30 mln USD 🔼 Kurs Grab Holdings rośnie 5%


Podsumowanie Dnia: Optymizm wraca, chipy rosną, ropa spada.

Marvell ogłasza przełom. Na pieniądze jednak poczeka



US OPEN: Optymizm na początku tygodnia, NASDQ100 najwyżej od 3 miesięcy
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.