


- Kontrakty na amerykańskie indeksy notują skromne wzrosty, a inwestorzy oczekują na decyzję FOMC oraz publikację najnowszych projekcji makroekonomicznych i wykresu kropkowego (dot plot).
- Mocne dane o sprzedaży detalicznej w USA: Sierpniowa sprzedaż nieoczekiwanie wzrosła o 1,2% m/m (wobec oczekiwanych +0,8% m/m), odbijając po lipcowym spadku.
- Sektor półprzewodników wspiera Nasdaq: Intel (INTC.US) rośnie w handlu przedsesyjnym oraz w trakcie pierwszych minut sesji po informacjach o rozmowach z SK Hynix na temat pierwszej produkcji pamięci w USA.
- Załamanie na akcjach JB Hunt (JBHT.US): Spółka transportowa traci ponad 12% po wydaniu ostrzeżenia o niższych zyskach i rosnących kosztach operacyjnych.

- Kontrakty na amerykańskie indeksy notują skromne wzrosty, a inwestorzy oczekują na decyzję FOMC oraz publikację najnowszych projekcji makroekonomicznych i wykresu kropkowego (dot plot).
- Mocne dane o sprzedaży detalicznej w USA: Sierpniowa sprzedaż nieoczekiwanie wzrosła o 1,2% m/m (wobec oczekiwanych +0,8% m/m), odbijając po lipcowym spadku.
- Sektor półprzewodników wspiera Nasdaq: Intel (INTC.US) rośnie w handlu przedsesyjnym oraz w trakcie pierwszych minut sesji po informacjach o rozmowach z SK Hynix na temat pierwszej produkcji pamięci w USA.
- Załamanie na akcjach JB Hunt (JBHT.US): Spółka transportowa traci ponad 12% po wydaniu ostrzeżenia o niższych zyskach i rosnących kosztach operacyjnych.
Sytuacja rynkowa i indeksy
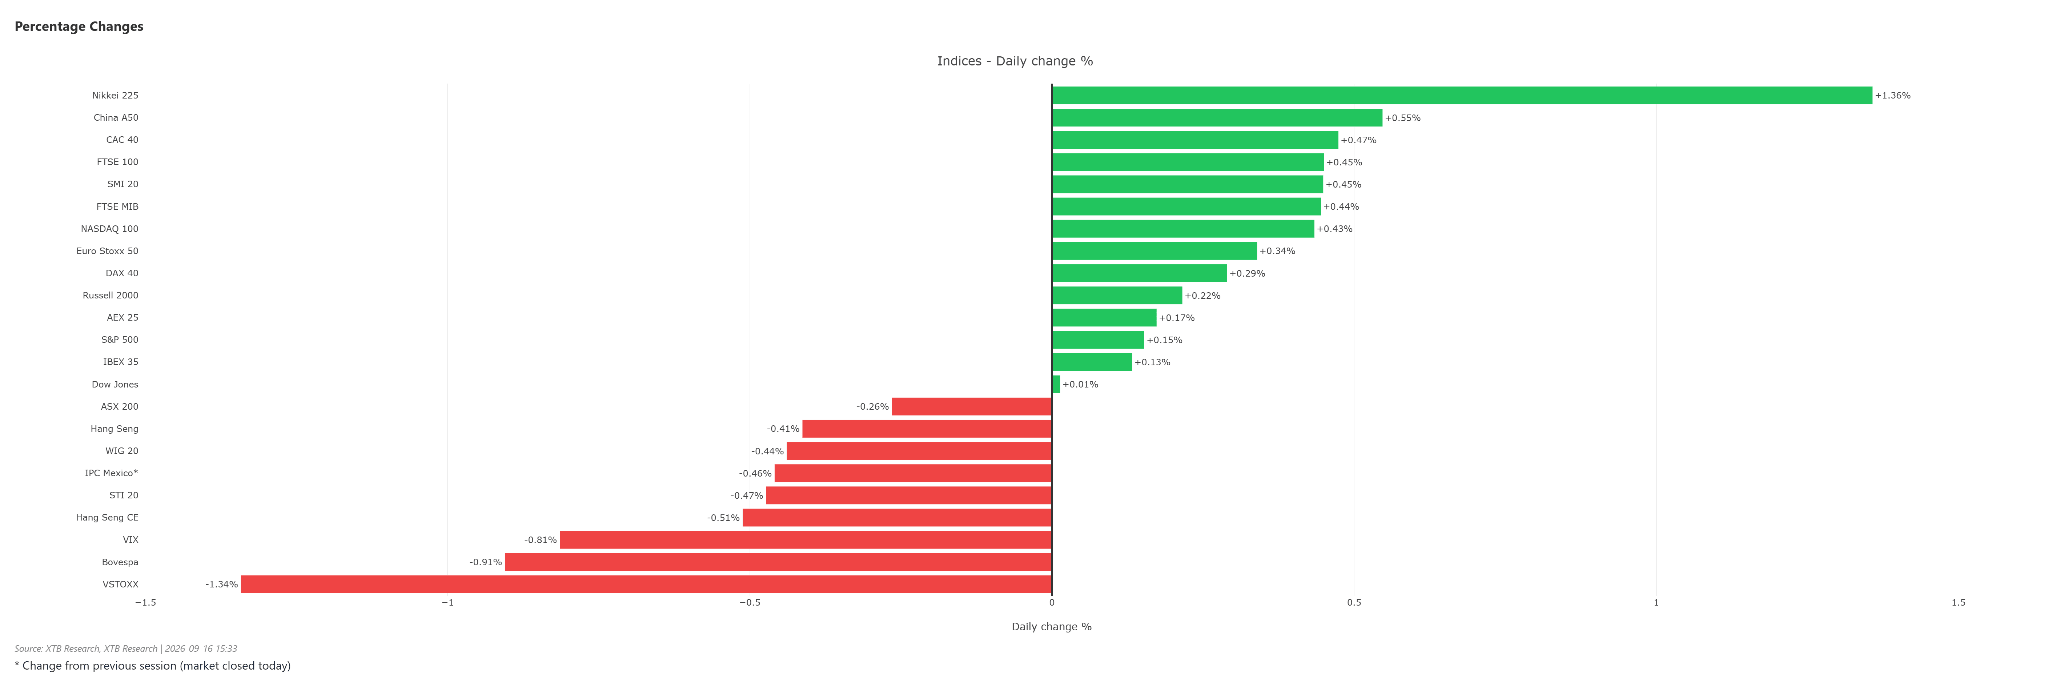
Sierpniowe odczyty wskaźnika CPI oraz mocniejsze od oczekiwań dane o sprzedaży detalicznej (+1,2% m/m) wywołały rynkową dyskusję wokół ruchu ze strony Rezerwy Federalnej. Rynek wycenia prawdopodobieństwo podwyżki stóp o 25 pb na ponad 90% podczas dzisiejszego posiedzenia. Z uwagą obserwowany będzie konferencyjny przekaz oraz aktualizacja wykresu kropkowego (dot plot), które rozstrzygną, czy jastrzębie nastawienie utrzyma się w kolejnych kwartałach. Umiarkowaną ulgę przynosi wyhamowanie wzrostu cen ropy naftowej oraz stabilizacja na rynku obligacji skarbowych.
Na rynku kasowym oraz kontraktach terminowych obserwujemy próby obrony po ostatnich spadkach:
- US500 (S&P 500 futures): Kontrakt zyskuje ok. +0,2% - +0,3%, próbując ukształtować lokalne dno w okolicach 7606 pkt.
- US100 (Nasdaq 100 futures): Notuje wzrost o +0,4% - +0,5%, nadrabiając słabość z poprzednich sesji dzięki relatywnej sile liderów technologii i półprzewodników.
- US30 (Dow Jones futures): traci umiakowanie na poziomie 0,2%, pozostając pod wpływem mieszanych informacji z sektora przemysłowego i transportowego.
- US2000 (Russell 2000 futures): Odbija o +0,4%, jednak spółki o małej kapitalizacji pozostają mocno wrażliwe na podwyższone rentowności obligacji.
Analiza techniczna US500 (D1)
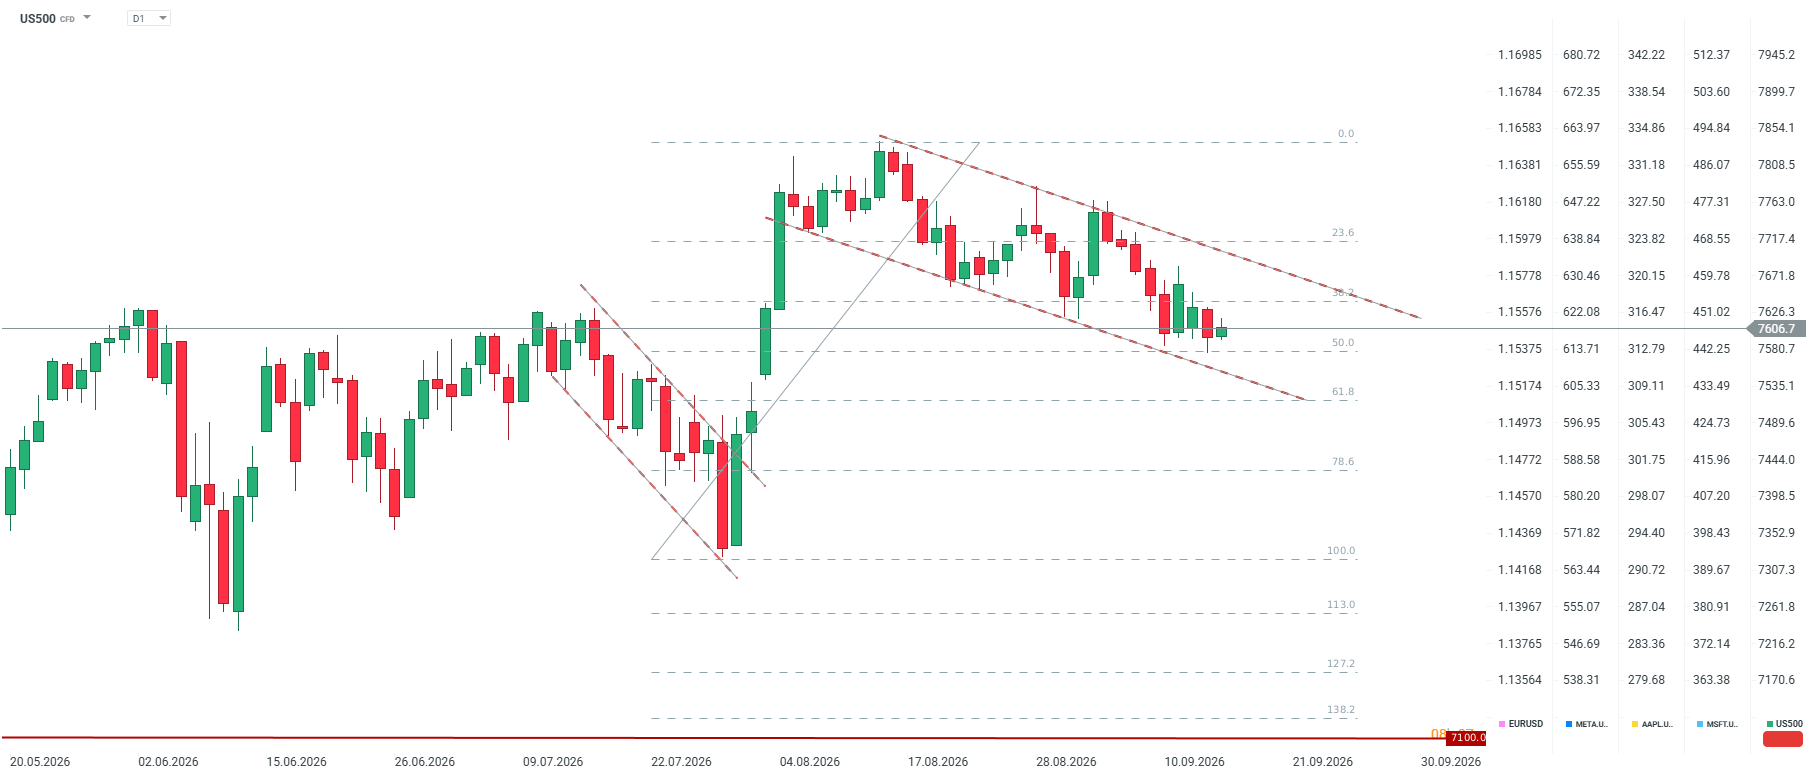
Od szczytu na poziomie 7854 pkt z połowy sierpnia indeks porusza się w klarownym kanale spadkowym. Trwająca korekta ma charakter uporządkowany, cechują ją małe korpusy świec, mocne nakładanie się zakresów cenowych oraz brak sesji o charakterze kapitulacyjnym. Taki obraz techniczny wskazuje na korektę w trendzie, a nie gwałtowne załamanie rynku.
Rozciągnięcie zniesień Fibonacciego na impulsie wzrostowym od lipcowego dołka (~7353 pkt) do sierpniowego szczytu (7854 pkt) plasuje obecną cenę w kluczowej strefie decyzyjnej. Zniesienie 38,2% na poziomie 7626 pkt zostało utracone, a rynek testuje obecnie wsparcie 50,0% (7581 pkt). Wydłużone dolne knoty świec z ostatnich czterech sesji potwierdzają aktywność popytu w tym rejonie.
Kluczowe poziomy:
- Opór (~7700 / 7717): Górna linia kanału spadkowego + zniesienie 23,6% Fibo
- Opór (7763): Lokalna strefa reakcji cenowej
- Opór (7808 / 7854): Sierpniowe historyczne szczyty
- Wsparcie (7581): Zniesienie 50,0% Fibo (obecnie testowane)
- Wsparcie (7535): Zniesienie 61,8% Fibo + dolne ograniczenie kanału spadkowego
- Wsparcie (7444 → 7353): Zniesienie 78,6% Fibo oraz lipcowe minimum
Scenariusze:
Wybicie dziennej świecy powyżej ~7700 pkt neguje strukturę spadkową i otwiera drogę do ponownego testu 7763-7854 pkt. Z kolei zamknięcie sesji poniżej 7535 pkt przełamie jednocześnie zniesienie 61,8% oraz dolną granicę kanału (jedyną silną konfluencję techniczną na tym wykresie), co uruchomi spadek w kierunku 7444 pkt, a potencjalnie pełne zniesienie do 7353 pkt. Poziomy rozszerzeń 113,0% (7262 pkt) i 127,2% (7171 pkt) stanowią scenariusz stagflacyjny, a nie czysto techniczny.
W przedziale 7535–7700 pkt żaden z obozów nie posiada trwałej przewagi (zasięg ~95 punktów w górę oraz ~70 punktów w dół), co kwalifikuje tę strefę jako obszar wyczekiwania.
Ważne zastrzeżenie: wszystkie powyższe układy techniczne mogą ulec natychmiastowemu unieważnieniu po komunikacie FOMC (godz. 20:00 czasu polskiego). Rynek wycenia podwyżkę w 92%, więc kluczowa dla kierunku wyjścia z przedziału 7535–7700 pkt okaże się wymowa wykresu kropkowego (dot plot) i konferencja prasowa z Kevinem Warshem na czele.
Najważniejsze informacje o spółkach
-
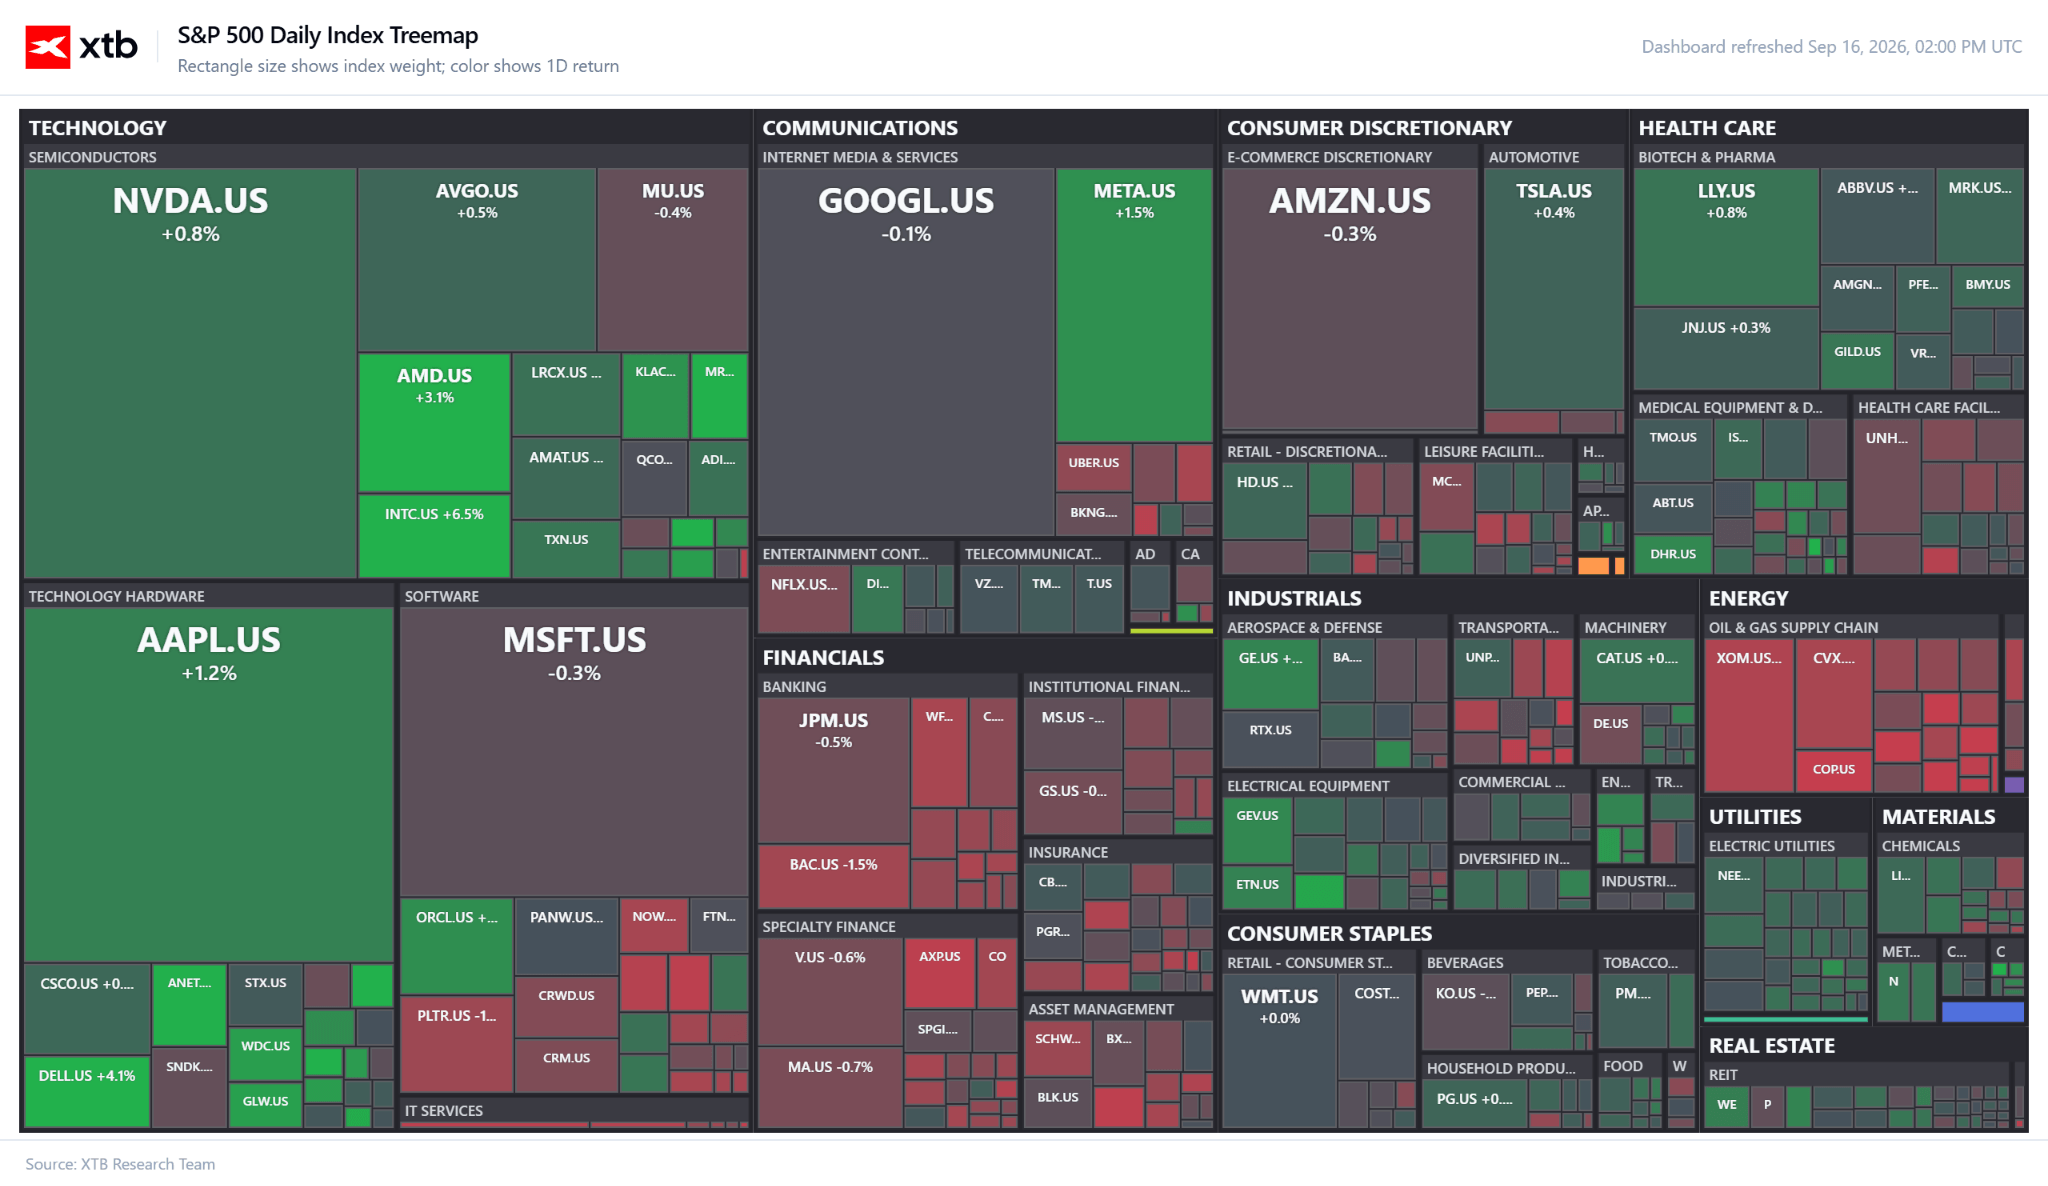
Intel (INTC.US) (+4,4%): Zyskuje po doniesieniach prasowych o zaawansowanych rozmowach z SK Hynix dotyczących produkcji chipów pamięci na terenie USA.
- JB Hunt Transport Services (JBHT.US) (-12,3%): Silna wyprzedaż akcji po ostrzeżeniu zarządu o rosnących kosztach operacyjnych i słabszych perspektywach zysków na konferencji Morgan Stanley.
- Alvotech (ALVO.US) (+8,5%): Akcje w górę po podwójnym podniesieniu rekomendacji przez Barclays do „overweight” przed nadchodzącą decyzją FDA.
- Rocket Pharmaceuticals (RCKT.US) (+1,1%): Drożeje po zmianie rekomendacji przez Needham do „buy” (z „hold”) w związku z postępami w ustaleniach z FDA odnośnie badań nad lekiem na rzadkie choroby.
- SimilarWeb (SMWB.US) (+0,71%): Podniesienie ratingu przez Needham do „buy” po cyklu spotkań z zarządem spółki.
- Bloom Energy (BE.US) (+5,3%): Wzrosty wpisują się w silny popyt na spółki z sektora infrastruktury energetycznej dla AI.
- Expedia (EXPE.US) (-1,7%): Spadek po obniżeniu rekomendacji przez Morgan Stanley do „underweight” z ceną docelową 235 USD.
- Ardagh Metal Packaging (AMBP.US) (-1,4%): Traci po orzeczeniu sądu w Luksemburgu blokującym sprzedaż aktywów w dziale opakowań metalowych. Spółka zdołała jednak mocno zredukować początkowe spadki.
- Spółki z sektora Magnificent Seven: Zachowują się umiarkowanie dodatnio: Nvidia (+0,8%), Meta Platforms (+1,5%), Alphabet (-0,1%), Tesla (+0,8%), Amazon (-0,3%), Apple (+1,2%), podczas gdy Microsoft (-0,45%) nieznacznie traci.



Poranna odprawa: Rynek poszukuje równowagi przed decyzją Fedu (16.09.2026)


Poranna odprawa: Brent po 107$, wyprzedaż AI (15.09.2026)

Podsumowanie Dnia: Spowolnienie AI nie spowalnia wzrostów rentowności
Komentarz Giełdowy: Konkurencja nigdy nie śpi - nawet w AI
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.