


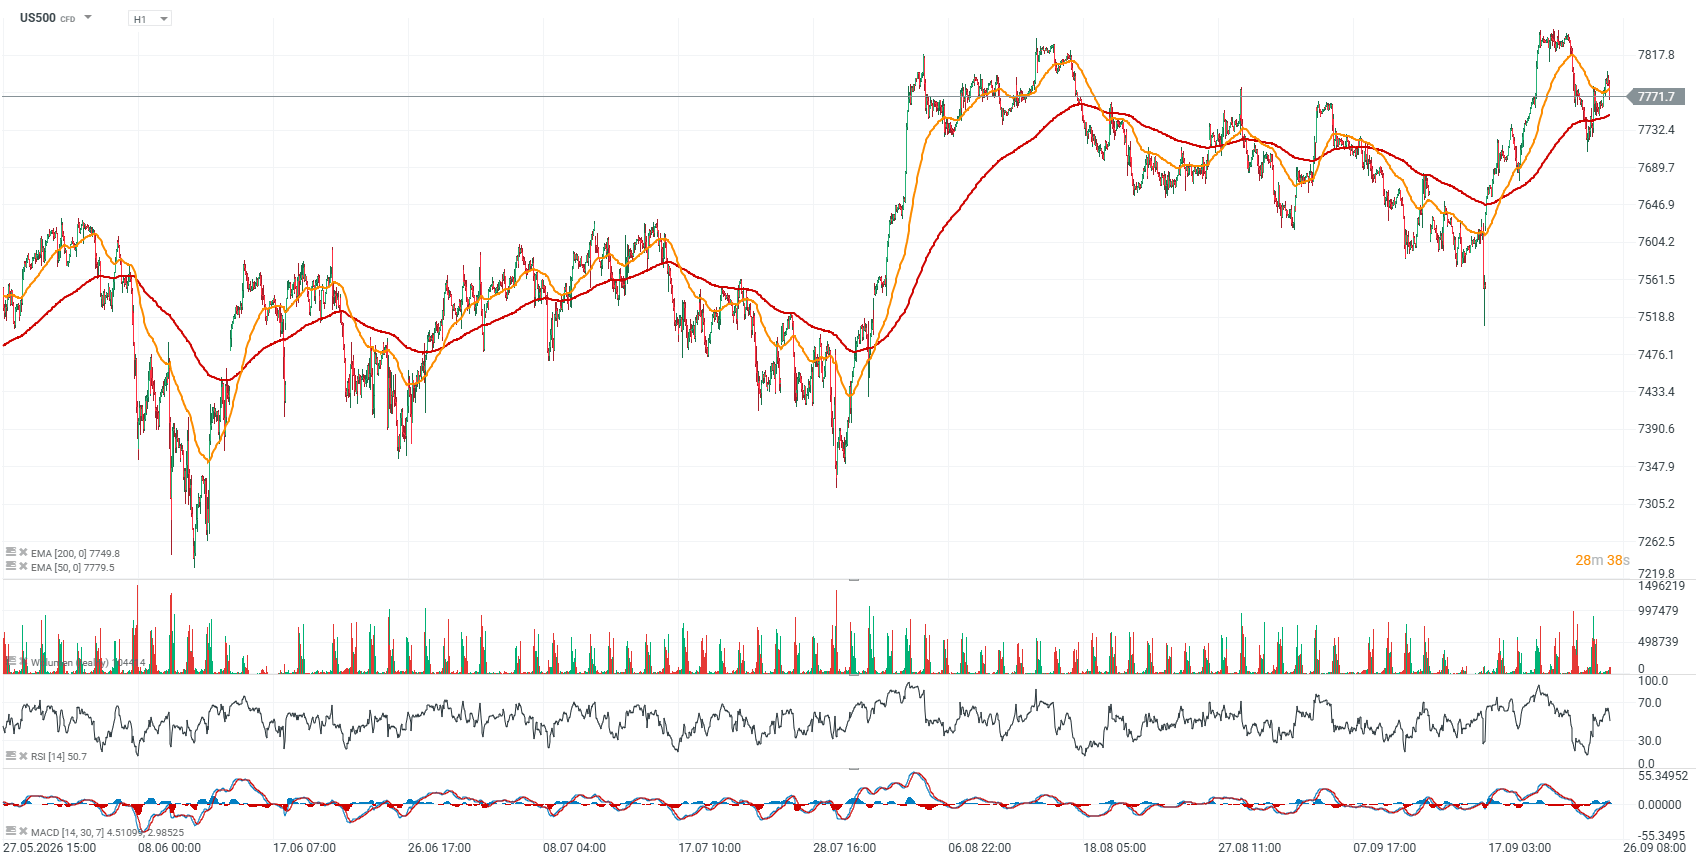
Kontrakty na amerykańskie indeksy rosną w piątek, gdy Wall Street zmierza do zakończenia bardzo zmiennego tygodnia zdominowanego przez gwałtowny wzrost rentowności obligacji. Sentyment poprawia nieco spadek cen ropy i nadzieje na postęp dyplomatyczny wokół Iranu oraz Cieśniny Ormuz. Mimo to wysokie rentowności, rosnące koszty finansowania i większe prawdopodobieństwo kolejnej podwyżki stóp Fed pozostają głównym źródłem ryzyka dla rynku.
-
Na otwarciu S&P 500 rośnie o 0,2%, Nasdaq 100 zyskuje 0,2%, a futures na Dow Jones Industrial Average (DJIA) około 130 pkt, czyli 0,15%. Indeks DJIA zmierza do czwartego z rzędu spadkowego tygodnia i do czwartkowego zamknięcia tracił 0,6%. S&P 500 jest na plusie o około 0,7% w skali tygodnia, natomiast Nasdaq zyskuje około 1,5%.
-
Akcje giganta serwerów internetowych Akamai Technologies rosną o ponad 19% po ogłoszeniu wieloletniej umowy z Anthropic. Poza Akamai zyskują także akcje Fastly i Synopsys.
-
Ceny ropy spadają w reakcji na nadzieje na potencjalne rozwiązanie dyplomatyczne konfliktu z Iranem. Według Reutersa negocjatorzy USA i Iranu w Nowym Jorku analizują możliwość etapowego porozumienia prowadzącego do zakończenia konfliktu na Bliskim Wschodzie.
-
Kontrakty na ropę WTI spadają o około 2% do ok. 92 USD za baryłkę, podczas gdy Brent traci około 1% i kosztuje w pobliżu 104 USD.
-
Presja pozostaje widoczna na rynku obligacji. Rentowność 10-letnich obligacji skarbowych USA wzrosła w czwartek do najwyższego poziomu od 2007 r., a 30-letnich do najwyższego od 2004 r. Obecnie wynoszą odpowiednio około 5,18% i 5,48%.
-
Wzrost rentowności napędzały jastrzębie komentarze członka Fed Michaela Barra, utrzymujące się wysokie ceny energii związane z wojną w Iranie oraz mocny raport PMI.
-
Rynek kontraktów Fed Funds wycenia około 66% prawdopodobieństwa podwyżki stóp procentowych w październiku.
-
Oprocentowanie 30-letnich kredytów hipotecznych w USA wzrosło do 7,45%, najwyższego poziomu od 2024 r., co zwiększa ryzyko dalszego wzrostu kosztów finansowania dla gospodarstw domowych. Morgan Stanley oczekuje, że wyższe koszty finansowania będą ciążyć konsumpcji, szczególnie wydatkom na dobra.
-
Sekretarz skarbu Scott Bessent poinformował wcześniej, że USA i Chiny uzgodniły przedłużenie rozejmu handlowego o kolejne dwa miesiące, a inwestorzy śledzą także wizytę Xi Jinpinga w USA. Przedstawiciel handlowy USA Jamieson Greer zapowiedział, że w poniedziałek mają zostać opublikowane dodatkowe szczegóły dotyczące negocjacji handlowych USA-Chiny.
Wykres US500 (interwał D1)
Źródło: xStation5
Wiadomości ze spółek
-
Scholastic – Akcje wydawcy książek dla dzieci spadają o ponad 10% po publikacji wyników za I kwartał roku fiskalnego. Skorygowana strata wyniosła 3,63 USD na akcję wobec 2,52 USD straty rok wcześniej, a przychody spadły o 4% r/r do 216,8 mln USD.
-
Synopsys – Akcje spółki rosną o ponad 3% po podniesieniu rekomendacji przez HSBC z „trzymaj” do „kupuj”. Analityk Frank Lee wskazał, że nowy model biznesowy Synopsys może uczynić spółkę jednym z beneficjentów dynamicznego wzrostu rynku AI.
Synopsys z najwyższą ceną docelową na Wall Street. HSBC widzi nawet 700 USD za akcję
HSBC podniósł rekomendację dla Synopsys z „trzymaj” do „kupuj”, jednocześnie zwiększając cenę docelową z 490 do 700 USD, co jest obecnie najwyższym targetem na Wall Street. Przy kursie około 425 USD oznaczałoby to potencjał wzrostu rzędu 65%, choć tak agresywna wycena wymaga realizacji równie ambitnych założeń dotyczących zysków. Kluczowa zmiana dotyczy sposobu patrzenia HSBC na przyszłą rentowność spółki. Bank przesunął bazę wyceny z roku fiskalnego 2026 na 2027 i zastosował mnożnik cena/zysk (P/E) na poziomie 35x do prognozowanego EPS wynoszącego 20,01 USD. Co istotne, prognoza zysku HSBC jest około 13% wyższa od konsensusu i najwyższa spośród prognoz analityków, dlatego cena docelowa 700 USD opiera się przede wszystkim na założeniu, że Synopsys będzie rozwijał wyniki szybciej, niż obecnie oczekuje szeroki rynek.
Istotnym argumentem HSBC jest przechodzenie Synopsys w kierunku modelu o większym udziale przychodów royalty, który może poprawić skalowalność biznesu i zwiększać udział wysoko marżowych, powtarzalnych przychodów. Jednocześnie rozwój agentowej sztucznej inteligencji może zwiększać zapotrzebowanie na narzędzia EDA wykorzystywane do projektowania coraz bardziej złożonych układów scalonych. To właśnie połączenie wzrostu rynku półprzewodników z potencjalną poprawą jakości przychodów stanowi główną podstawę bardziej optymistycznej wyceny HSBC.
Wyniki potwierdzają poprawę momentum, ale wycena Synopsys pozostawia niewielki margines błędu
Fundamentalne argumenty stojące za wzrostem optymizmu analityków zostały częściowo potwierdzone przez ostatnie wyniki. W III kwartale fiskalnym 2026 Synopsys wypracował skorygowany EPS na poziomie 3,91 USD wobec oczekiwanych 3,67 USD, natomiast przychody wyniosły 2,48 mld USD wobec konsensusu 2,44 mld USD. Spółka jednocześnie podniosła całoroczne prognozy, co wzmacnia oczekiwania dotyczące przyspieszenia wyników w 2027 roku. Pozytywny sentyment nie ogranicza się przy tym do HSBC.
Ostatnio Baird podniósł rekomendację do „Outperform” i cenę docelową do 560 USD, Morgan Stanley do „Overweight”, wskazując m.in. na większą pewność dotyczącą integracji Ansys oraz odbudowy segmentu Design IP, natomiast Benchmark utrzymał rekomendację „Buy”. Dodatkowym wsparciem pozostają bardzo wysokie marże brutto, sięgające około 83%, oraz rosnące prognozy wyników części analityków.
Ryzykiem pozostaje jednak wycena. Przy obecnym kursie Synopsys handlowany jest przy wysokich mnożnikach, dlatego dalszy wzrost kursu będzie coraz bardziej zależał nie tylko od samej ekspansji rynku AI i EDA, ale od faktycznego przełożenia jej na przyspieszenie EPS oraz poprawę dynamiki segmentu Design IP. W praktyce rynek zaczyna wyceniać Synopsys nie jak stabilnego dostawcę oprogramowania dla branży półprzewodników, lecz jak jednego z potencjalnych strukturalnych beneficjentów kolejnego etapu boomu AI, co zwiększa zarówno potencjał, jak i wrażliwość akcji na ewentualne rozczarowanie wynikami.
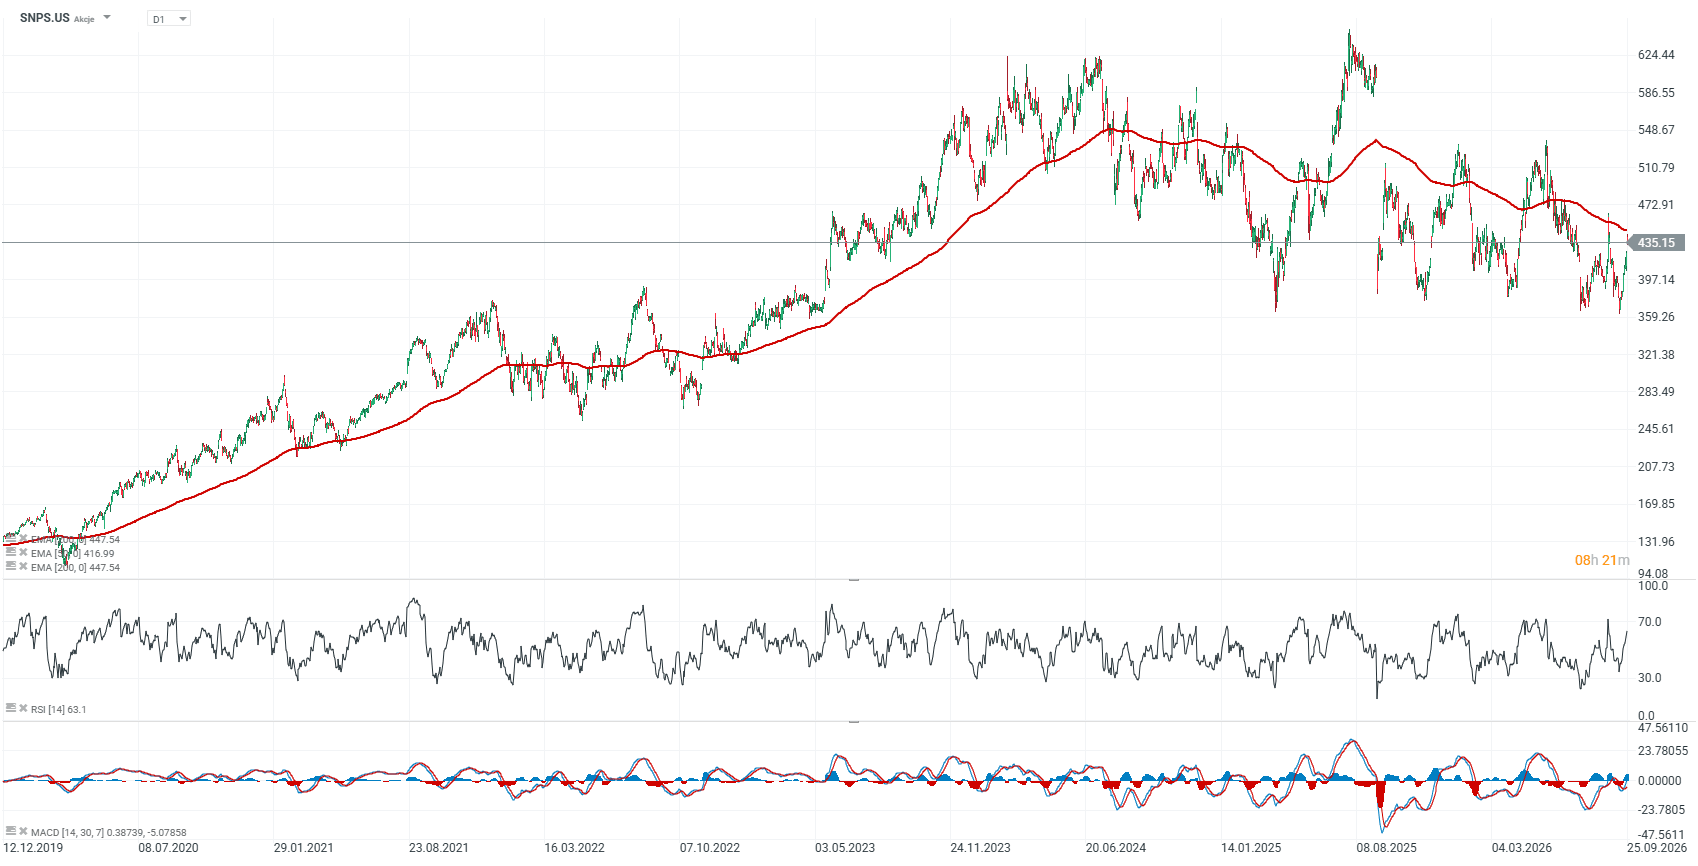
Wykres akcji Synopsys (SNPS.US), interwał D1
Mimo optymizmu analityków akcje spółki notowane są wciąż poniżej EMA200 (czerwona linia), choć po dzisiejszym wybiciu próbują pokonać jej opór. Historyczne maksimum przebiga w pobliżu 630 USD za akcję - kurs musiałby wzrosną o ok. 50% by osiągnąć nowe maksima.
Źródło: xStation5


Puls GPW: Spokojny piątek w Warszawie. Nad rynkiem wisi widmo dłuższych wysokich stóp
Nie będzie korekty na WallStreet? | Bliżej Rynków, 25.09.2026



Poranna odprawa: Ropa cofa się po wieściach o rozmowach na linii Waszyngton - Teheran (25.09.2026)


Podsumowanie dnia: NATGAS i OIL opierają się zamieszaniom wokół Iranu i rolowaniu kontraktów 💡
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.