


Sezon wyników za II kwartał 2026 roku jest już praktycznie zakończony i jak dotąd prezentuje się bardzo solidnie. Prawie wszystkie spółki z indeksu S&P 500 opublikowały raporty, skala pozytywnych zaskoczeń pozostaje wysoka zarówno na poziomie zysków, jak i przychodów. Jednocześnie wzrost zysków wyraźnie przewyższa oczekiwania sprzed rozpoczęcia sezonu, a przewaga pozytywnych prognoz na kolejny kwartał sugeruje, że spółki pozostają relatywnie optymistyczne co do krótkoterminowych perspektyw.
-
W II kwartale aż 86% spółek z S&P 500 zaraportowało EPS powyżej oczekiwań analityków, natomiast 77% pozytywnie zaskoczyło pod względem przychodów.
-
Łączna dynamika zysków spółek z indeksu wynosi obecnie 52,0% r/r. Jeśli wynik ten utrzyma się po zakończeniu sezonu, będzie to najwyższe tempo wzrostu zysków od II kwartału 2021 roku, kiedy wyniosło 91,6%.
-
Skala poprawy względem wcześniejszych oczekiwań jest szczególnie wyraźna. Jeszcze 30 czerwca analitycy zakładali wzrost zysków w II kwartale o 23,1% r/r, czyli mniej niż połowę obecnie raportowanej dynamiki.
- Analitycy oczekują, że zyski spółek z S&P 500 wzrosną o 28,2% r/r w III kwartale i o 25,8% w IV kwartale 2026 roku, natomiast dla całego 2026 roku prognozowany jest wzrost zysków o 31,2% r/r - wydaje się, że zarówno III jak i IV kwartał (świąteczny) maja sporą szansę "zaskoczyć" oczekiwania analityków.
-
W 10 z 11 sektorów S&P 500 obecne wyniki są lepsze niż oczekiwano pod koniec czerwca. Pomogły zarówno pozytywne niespodzianki w raportowanych EPS, jak i podwyżki prognoz analityków.
-
Perspektywy na III kwartał również pozostają relatywnie korzystne. 63 spółki przedstawiły pozytywne prognozy EPS, podczas gdy 35 wydało guidance poniżej wcześniejszych oczekiwań rynku.
-
Mimo mocnych wyników wycena indeksu pozostaje podwyższona w ujęciu historycznym. Wskaźnik ceny do oczekiwanych zysków w horyzoncie kolejnych 12-miesięcy dla S&P 500 wynosi 19,6x, czyli nieco poniżej pięcioletniej średniej 19,9x, ale powyżej dziesięcioletniej średniej na poziomie 19.
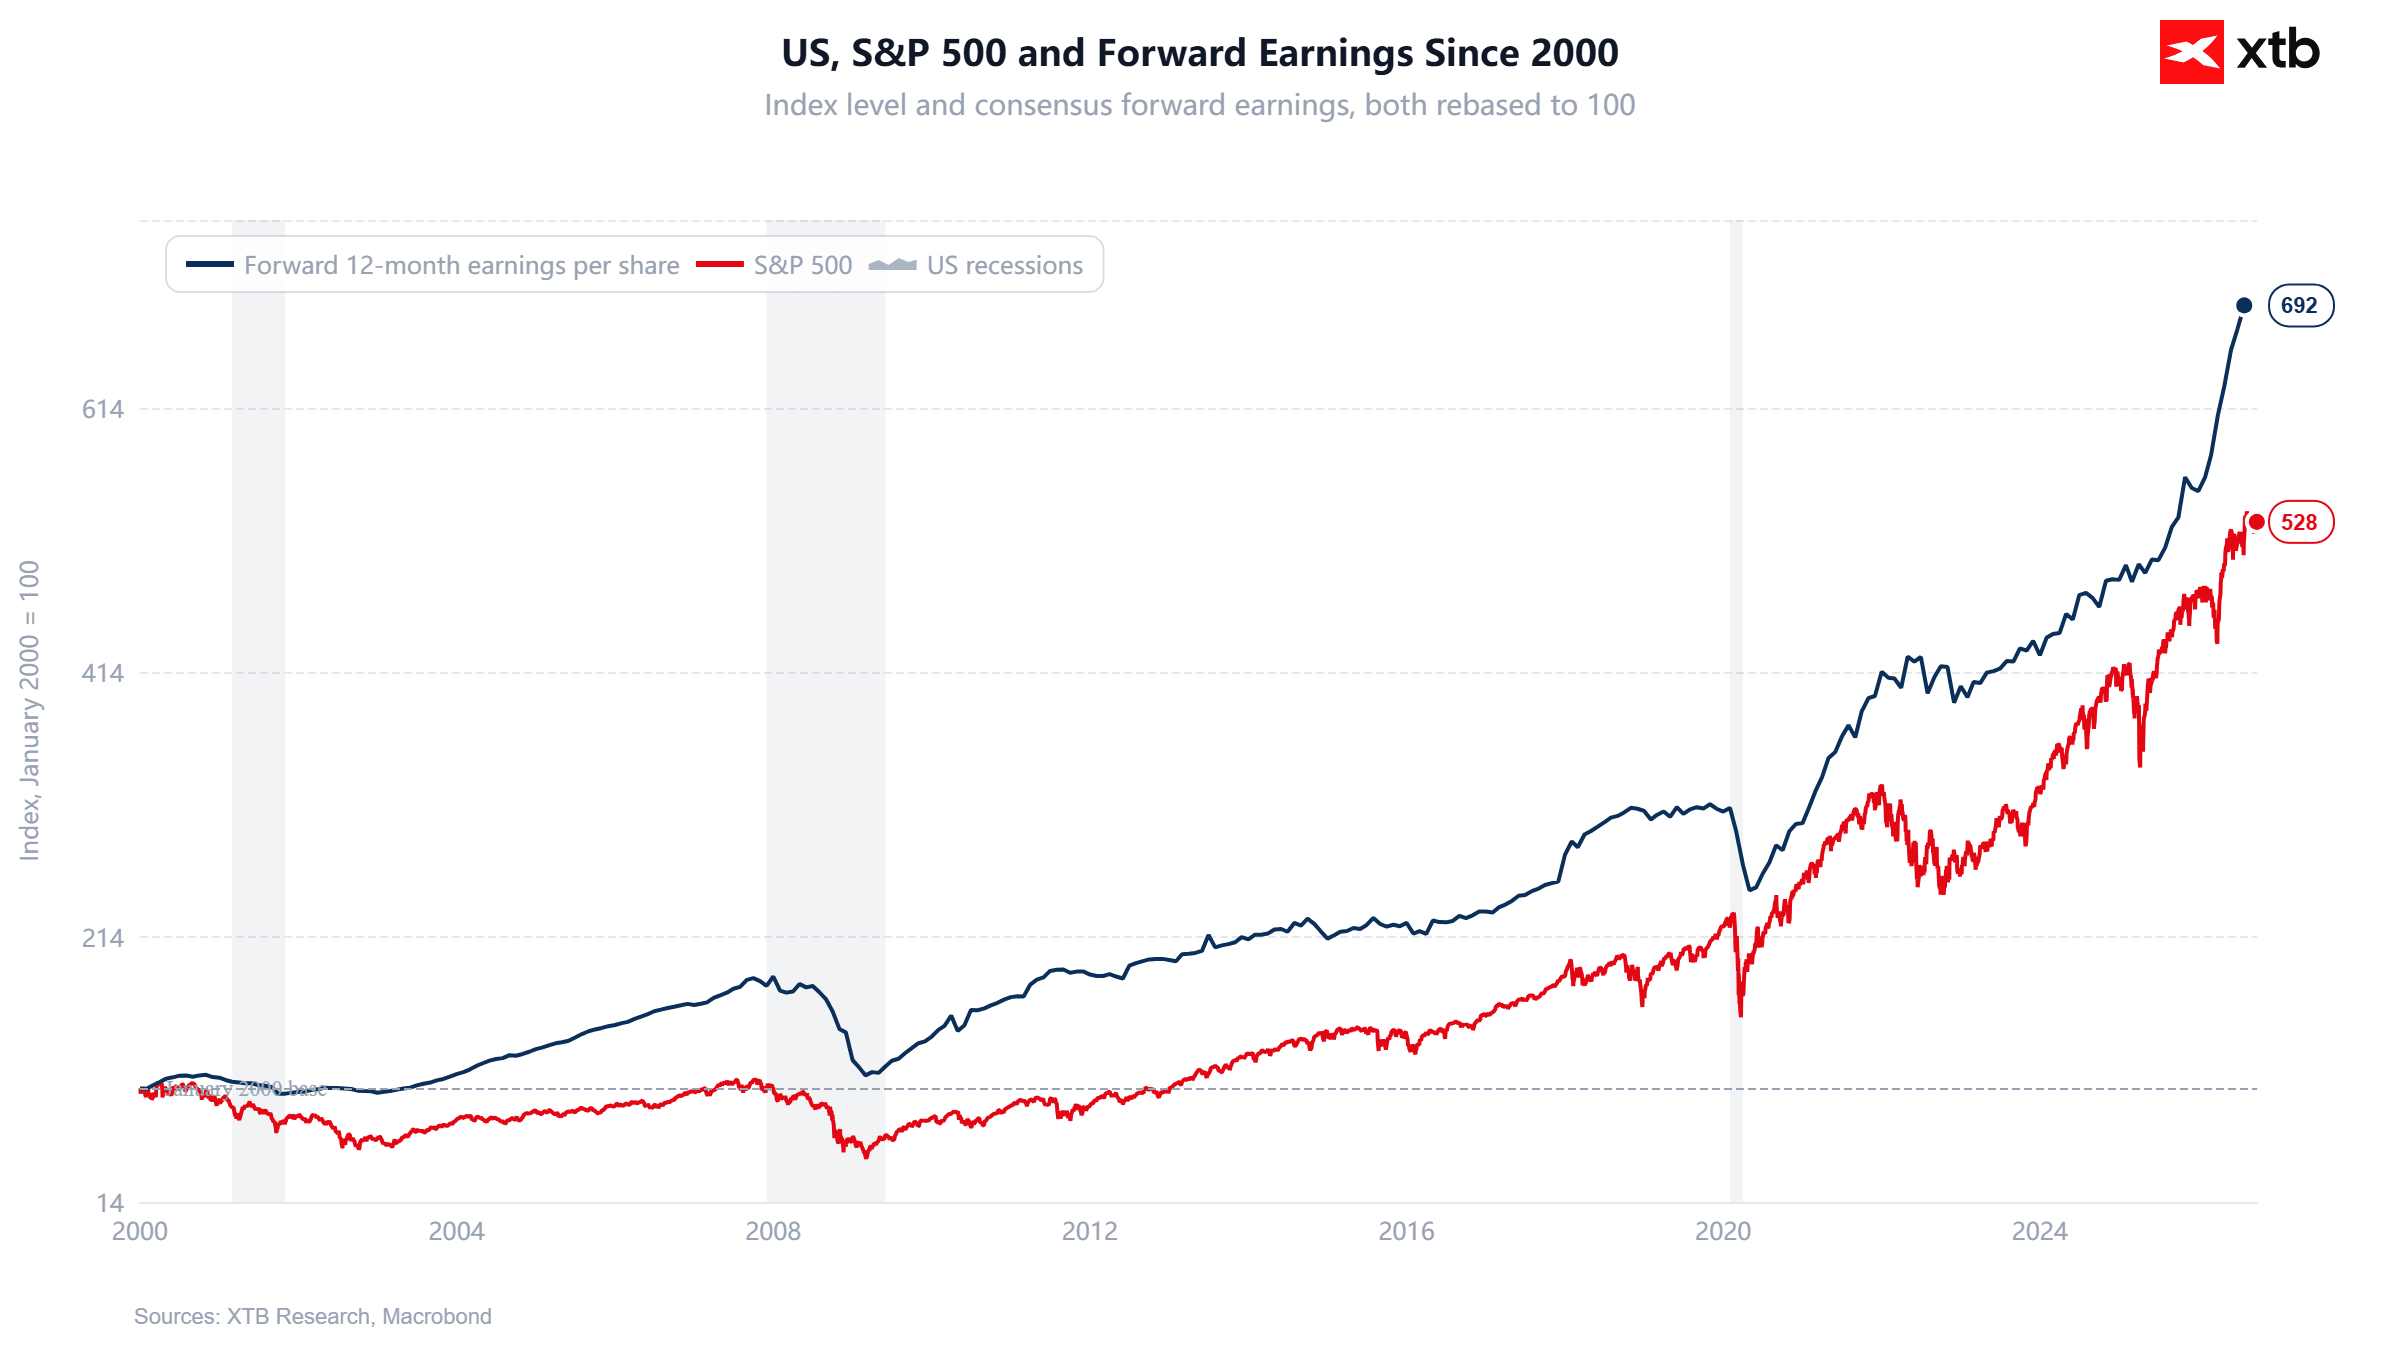
Od początku 2000 roku wzrost S&P 500 był w dużej mierze wspierany przez poprawę oczekiwanych zysków spółek, ale w ostatnich latach obie serie zaczęły rozchodzić się wyraźniej. Wskaźnik forward 12-month EPS wzrósł obecnie do około 692 pkt przy bazie 100 w 2000 roku, podczas gdy sam indeks znajduje się w pobliżu 528 pkt, co pokazuje, że długoterminowo wzrost rynku nadal ma mocne oparcie w fundamentach. Jednocześnie historia pokazuje, że podczas recesji oczekiwane zyski potrafią gwałtownie się obniżać, dlatego obecna siła prognoz EPS pozostaje ważnym buforem dla wycen, ale nie eliminuje ryzyka ich korekty w przypadku wyraźnego pogorszenia koniunktury. Ponieważ jednak nie osberwujemy spadku koniunktury gospodarki USA, a usługi radzą sobie wyjątkowo mocno - obecna wycena S&P 500 nie wydaje się specjalnie wymagająca i wydaje się oferować pewien "bufor bezpieczeństwa".
Źródło: XTB Research
Skala pozytywnych zaskoczeń jest wyjątkowo wysoka
Łączne zyski spółek z S&P 500 za II kwartał są obecnie o 26,5% wyższe od wcześniejszych oczekiwań analityków. To poziom zdecydowanie powyżej średniej z ostatniego roku (+9,2%), pięciu lat (+7,0%) i dziesięciu lat (+7,4%), a także powyżej dotychczasowego rekordu 23,2% z II kwartału 2020 roku.
Trzeba jednak pamiętać, że wynik jest mocno podbity przez wyjątkowo wysokie zyski inwestycyjne Alphabetu i Amazona. Po wyłączeniu tych dwóch spółek skala pozytywnego zaskoczenia dla S&P 500 spada do 10,8%, czyli wciąż pozostaje solidna, ale już znacznie bliższa historycznym normom.
Magnificent 7 nie przestaje imponować wynikami
Wszystkie spółki z grupy Magnificent 7 mają już za sobą raporty za II kwartał 2026 roku. Na pierwszy rzut oka wyniki wyglądają wyjątkowo mocno: łączny wzrost zysków tej grupy sięgnął 118,5% r/r, znacznie powyżej wcześniejszych oczekiwań. Duża część tej dynamiki wynika jednak z jednorazowych zysków inwestycyjnych Alphabetu i Amazona, dlatego warto spojrzeć na dane także po ich wyłączeniu.
-
Jeszcze 30 czerwca analitycy oczekiwali, że zyski spółek Magnificent 7 wzrosną w II kwartale o 30,8% r/r. Ostatecznie wzrost wyniósł aż 118,5%, co jest najwyższą dynamiką dla tej grupy co najmniej od IV kwartału 2020 roku.
-
Sześć z siedmiu spółek, czyli 86%, zaraportowało EPS powyżej oczekiwań. To taki sam odsetek jak dla całego S&P 500, ale skala pozytywnych zaskoczeń była znacznie większa.
-
Łączne zyski Magnificent 7 przekroczyły prognozy analityków o 66,2%, podczas gdy dla całego indeksu S&P 500 dodatnia niespodzianka wyniosła 26,5%.
-
Dla pozostałych 493 spółek z S&P 500 wzrost zysków wyniósł 31,8% r/r. To również bardzo mocny wynik i najwyższa dynamika tej grupy od IV kwartału 2021 roku.
-
Wśród pięciu największych kontrybutorów do wzrostu zysków całego S&P 500 znalazły się Alphabet, Amazon, Micron Technology, NVIDIA i Chevron. Trzy z pięciu spółek należą więc do Magnificent 7.
-
Kluczowe zastrzeżenie dotyczy Alphabetu i Amazona. W ich przypadku FactSet wykorzystuje EPS liczony według standardów GAAP, który w II kwartale został mocno podbity przez wzrost pozostałych przychodów związanych z wyceną inwestycji.
-
Alphabet uwzględnił około 98 mld USD zysku w pozycji „other income”, głównie z tytułu niezrealizowanych zysków na papierach udziałowych. Amazon wykazał z kolei około 53,4 mld USD podobnych przychodów, przede wszystkim związanych z inwestycją w Anthropic.
-
Po wyłączeniu Alphabetu i Amazona wzrost zysków Magnificent 7 spada z 118,5% do 43,2%, a skala pozytywnego zaskoczenia względem prognoz z 66,2% do 4,4%. Oznacza to, że sezon wyników Magnificent 7 pozostaje mocny, ale nagłówkowa dynamika powyżej 100% zawyża skalę poprawy podstawowej działalności operacyjnej BigTechu
Wykres US500 (interwał D1)
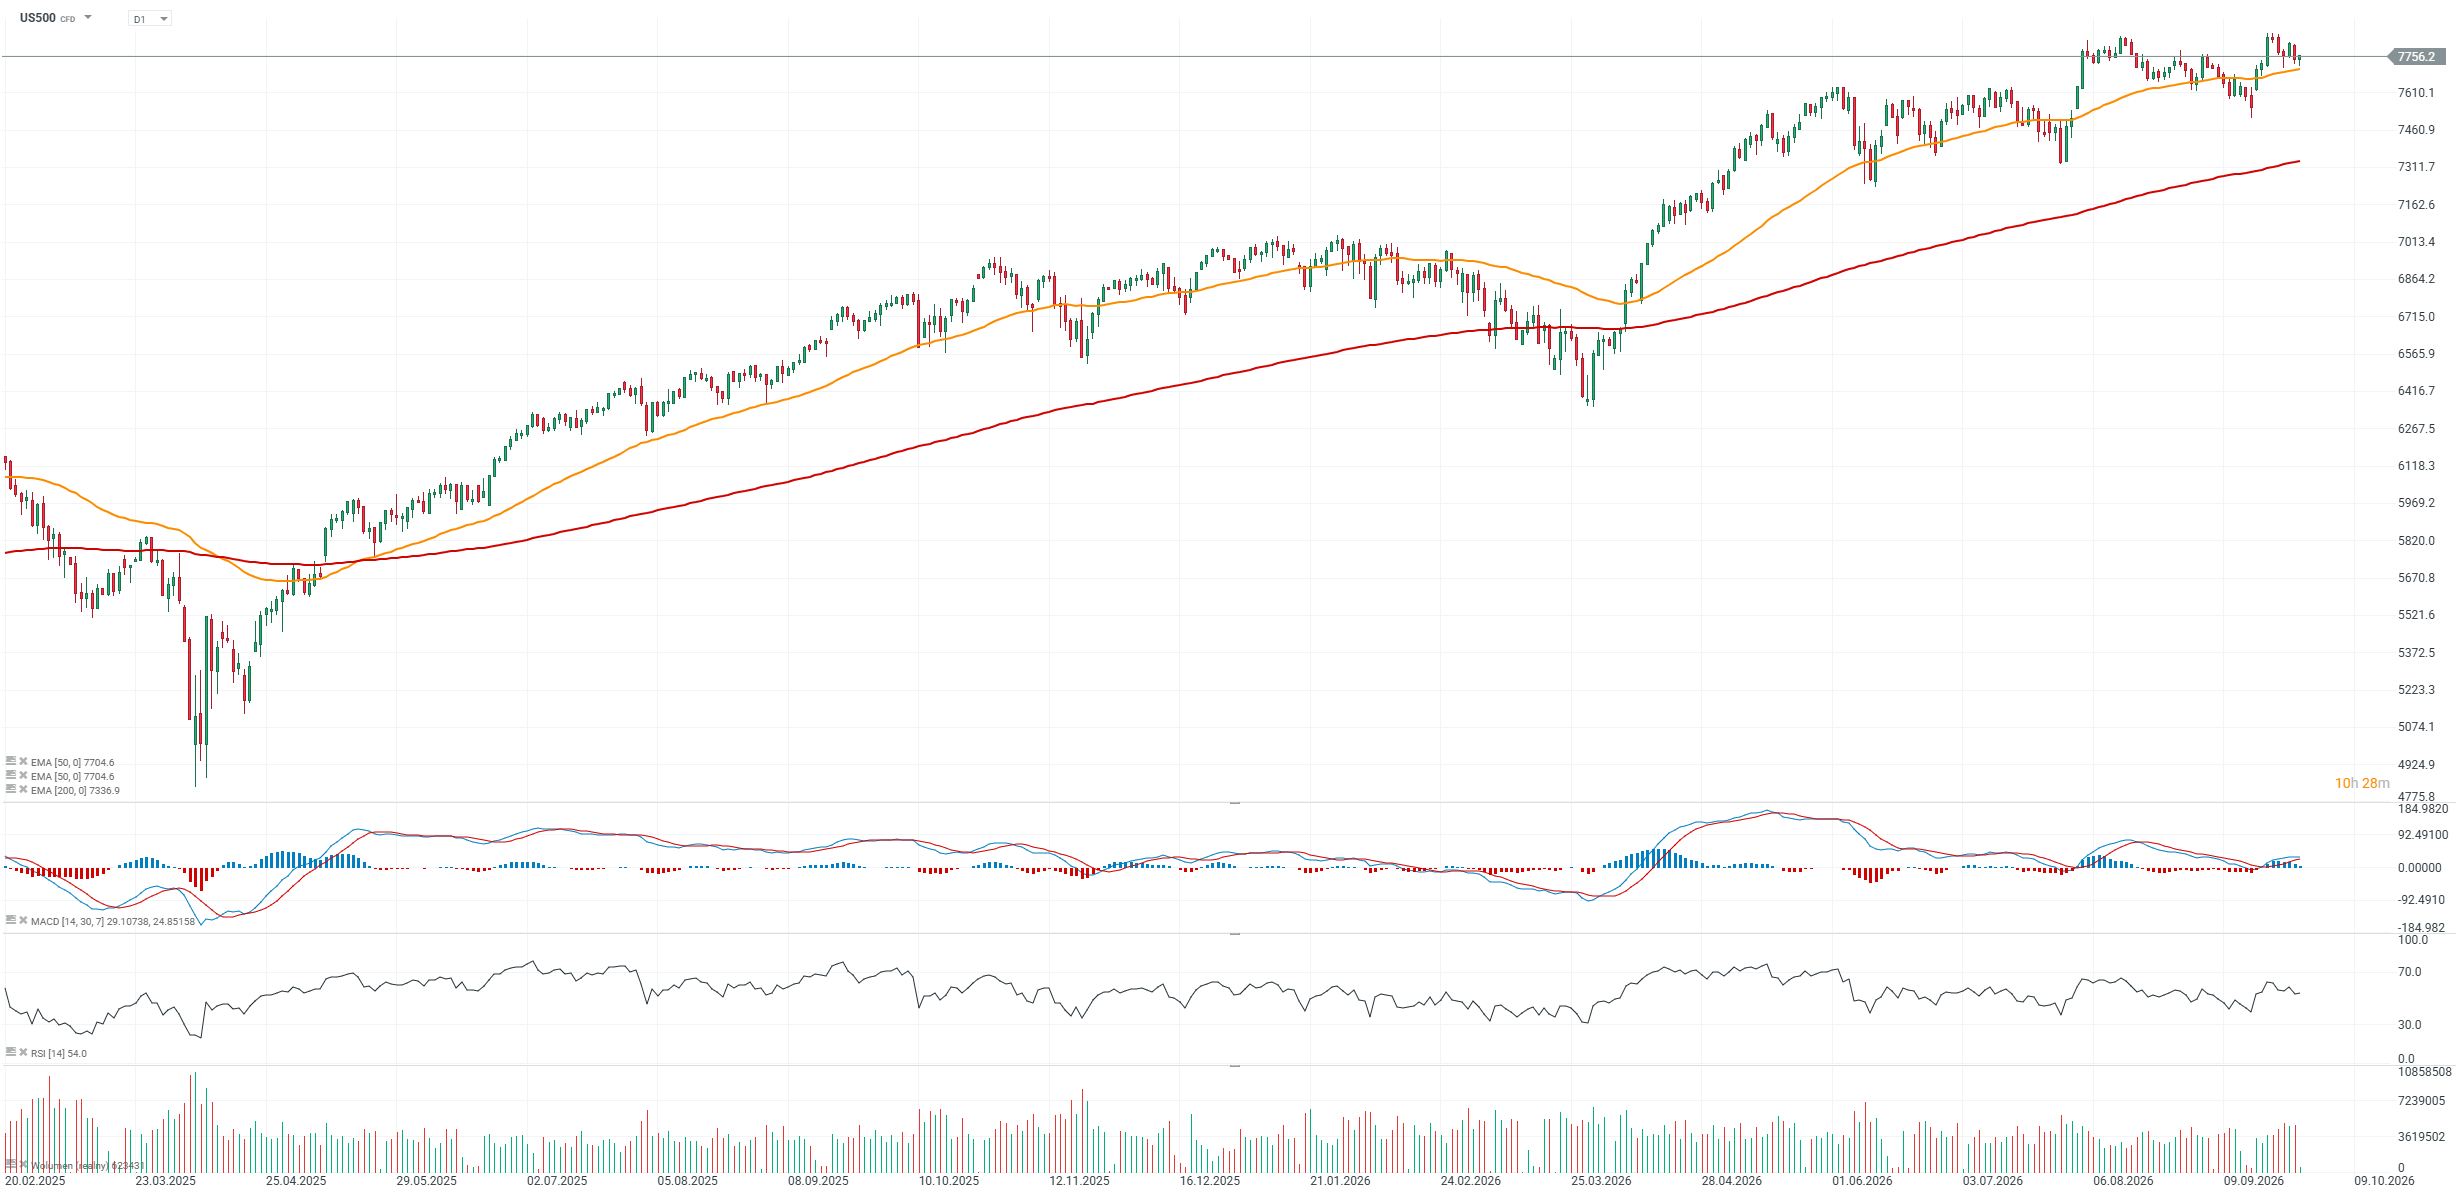
US500 pozostaje w dobrze utrzymanym trendzie wzrostowym, a notowania wciąż znajdują się wyraźnie powyżej rosnących średnich EMA 50 i EMA 200, co technicznie potwierdza przewagę popytu. Jednocześnie momentum nie wygląda na przegrzane: RSI utrzymuje się blisko neutralnych poziomów, a MACD pokazuje jedynie umiarkowaną przewagę strony popytowej, co sugeruje raczej konsolidację przy szczytach niż euforyczną fazę ruchu. Z perspektywy makro kluczowe będzie to, czy kolejne dane o inflacji, rynku pracy i rentownościach pozwolą utrzymać obecne mnożniki wyceny - a przy potencjalnie solidnym sezonie wyników, czy dadzą indeksowi miejsce do ekspansji.
Źródło: xStation5.


Komentarz walutowy: Australia nie spełnia jastrzębich oczekiwań rynku!



Rentowności najwyższe od 2007 r. – złoto i Wall Street pod presją | Bliżej Rynków, 28.09.2026

Wykres dnia: Pogoda znosi wysokie rolowanie na NATGAS (29.09.2026)

🦘Poranna odprawa: Wyższe stopy w Australii i dalszy wzrost cen ropy (29.09.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.