

- Luiz Inácio Lula da Silva wygrał wybory prezydenckie w Brazylii, pokonując Flávio Bolsonaro.
- Tokijski ETF na indeks Bovespa spadł w reakcji na wyniki wyborów o blisko 15%.
- Kontrakty terminowe na soję w Chicago spadły do dwumiesięcznego dołka z powodu obaw o relacje z Chinami.
- Goldman Sachs szacuje, że USDBRL może wzrosnąć nawet o 10% w skrajnym scenariuszu.
Luiz Inácio Lula da Silva wygrał niedzielną drugą turę wyborów prezydenckich w Brazylii, pokonując prawicowego senatora Flávio Bolsonaro stosunkiem głosów ok. 52% do 48%, przy przewadze ponad 4 mln głosów. To kompletny przwrót nastrojów głosujących, Lula przegrał pierwszą turę 4 października, stając się pierwszym kandydatem od 1989 roku, który mimo porażki w pierwszej turze ostatecznie wygrał prezydenturę. Pierwsza reakcja rynków jest gwałtowna: notowany w Tokio ETF na indeks Bovespa spadł w azjatyckim handlu o blisko 15%, sygnalizując, że inwestorzy byli pozycjonowani pod zwycięstwo Bolsonaro.
Najważniejsze fakty
- Wynik wyborów: Lula zdobywa czwartą kadencję (choć nie z rzędu), pokonując Bolsonaro przy niemal w pełni policzonych głosach. Rynek po pierwszej turze wycenił wyżej szanse Bolsonaro, więc odwrócenie wyniku w drugiej turze zaskoczyło inwestorów.
- Reakcja rynkowa w Azji: Tokijski ETF na Bovespa staniał o ok. 15% w cienkim, wczesnym handlu: to sygnał wstępny, a prawdziwy test nastąpi po otwarciu rynków w Brazylii.
- Scenariusz Goldman Sachs: bank wskazuje na ekstremalny (nie bazowy) scenariusz, w którym USDBRL może wzrosnąć nawet o 10%, rentowności długoterminowych obligacji skarbowych mogą podskoczyć o ok. 200 punktów bazowych, spready kredytowe rozszerzyć się o 30–40 pb, a brazylijskie akcje stracić ok. 15%.
- Pozycjonowanie jako czynnik ryzyka: po pierwszej turze rynki rosły, zakładając zwycięstwo Bolsonaro. Duża część dzisiejszej przeceny to chęć niwelowania ryzyka pod wcześniej zajęte pozycję pod wygraną Bolsonaro, a nie świeża ocena polityki Luli.
- Efekt uboczny na rynku zbóż: kontrakty terminowe na soję w Chicago spadły do dwumiesięcznego dołka w reakcji na zwycięstwo Luli, które rynek odczytuje jako zapowiedź zacieśnienia relacji Brazylii z Chinami.
- Kontekst regionalny: możliwe jest rozlanie się ryzyka na inne waluty Ameryki Łacińskiej i szerszy sentyment EM, jeśli wyprzedaż okaże się nieuporządkowana.
Komentarz rynkowy
ETF-y na Brazylię i Bovespa. Ruch widziany dziś w Tokio to sygnał z bardzo niskiego wolumenu, więc należy go traktować jako skrajnie ekstremalny i najprawdopodobniej jako górna granica reakcji dla ETFów notowanych w USA i Europie. Prawdziwy test przyjdzie jednka wraz z otwarciem lokalnego rynku w Sao Paulo, gdzie płynność jest nieporównywalnie większa. Kluczowe będzie, czy spadek na poziomie zbliżonym do 15% się utrzyma, czy pojawią się szybcy kupujący, licząc na to, że rynek przereagował. Goldman wyraźnie zaznacza, że jego liczby to scenariusz skrajny, a nie prognoza bazowa. Warto to podkreślać, bo nagłówki łatwo zmieniają ten niuans w pewnik.
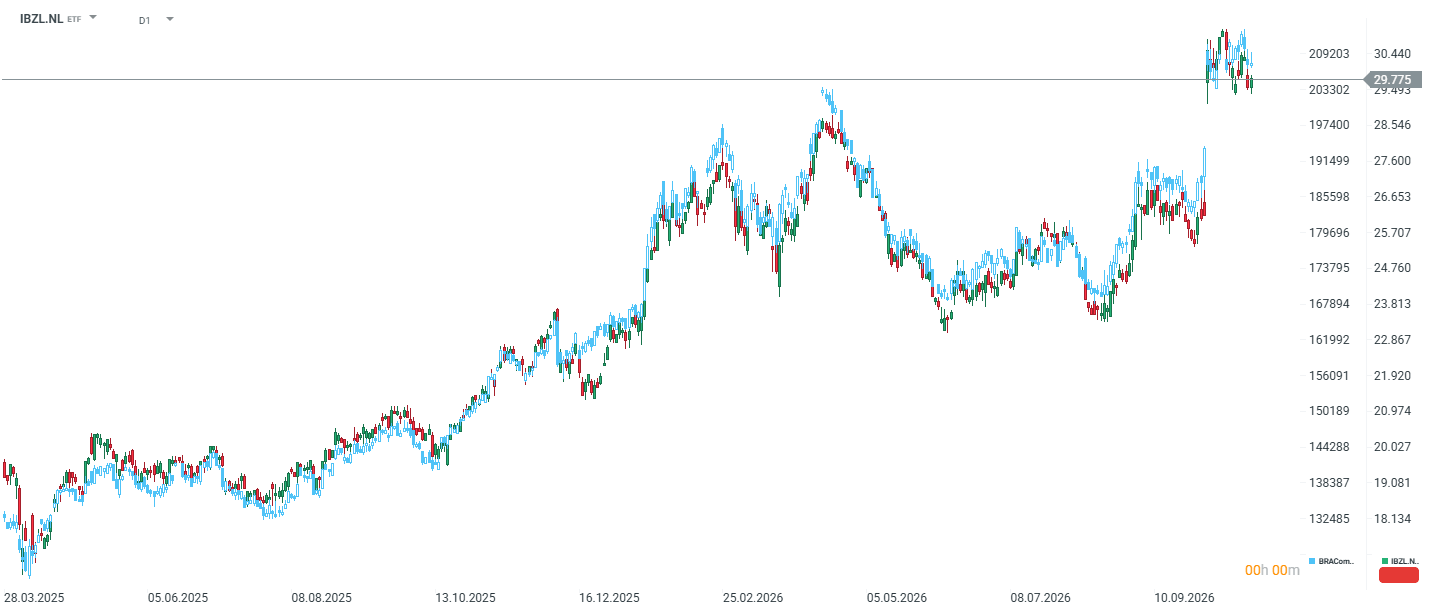 ETF na MSCI Brazil (IBZL.NL) wraz z kontraktem terminowym BRAComp wzrosły znaczaco po pierwszej turze wyborów. Jeśli oba instrumenty miałyby powrócić do poziomów z 2 października, czeka nas ok. 10-11% spadku na otwarciu. Źródło: XTB
USDBRL. Realny ma dziś przed sobą najtrudniejszą sesję od dawna. Scenariusz +10% dla dolara wobec reala to ekstremum, ale nawet jego ułamek oznaczałby odwrócenie wielotygodniowego trendu umocnienia waluty, które rynek budował w oczekiwaniu na wygraną Bolsonaro. Dla par z realem kluczowe będzie też zachowanie krzywej rentowności – jeśli długi koniec rzeczywiście podskoczy o rząd 200 pb, premia za ryzyko fiskalne wróci do gry, a to temat, który będzie towarzyszył realowi przez całą czwartą kadencję Luli, biorąc pod uwagę jego historię z wydatkami socjalnymi.
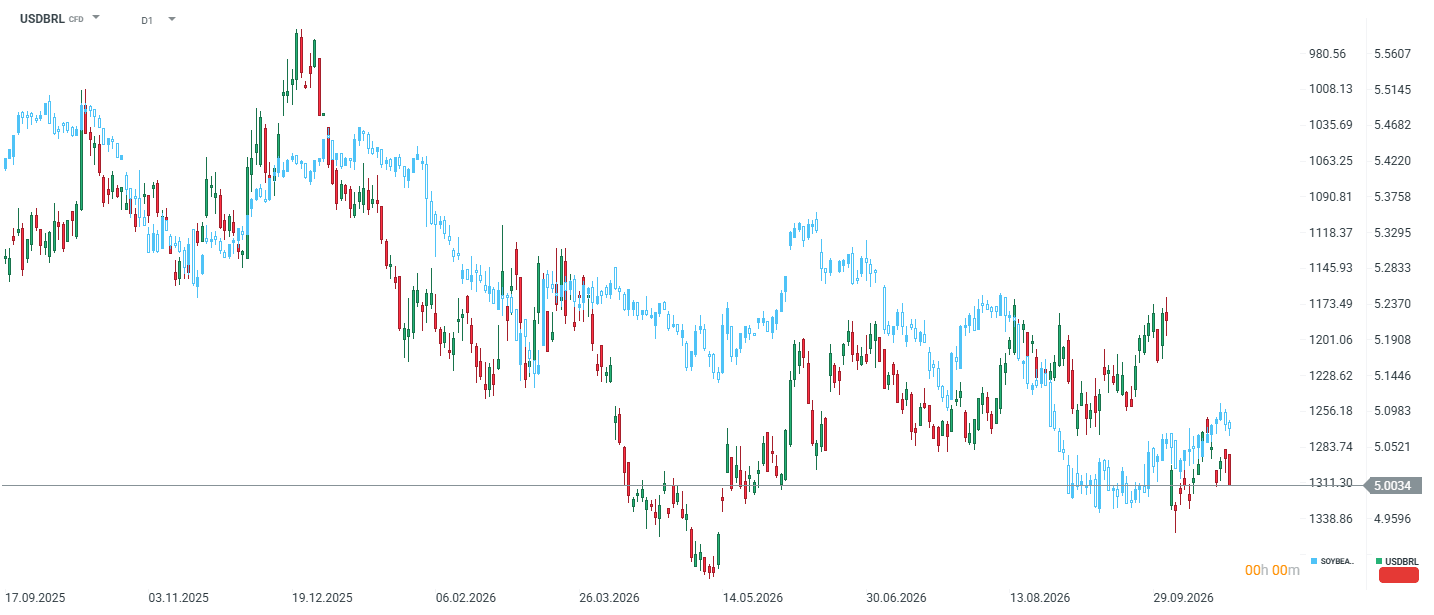 USDBRL potencjalnie może powrócić w okolice 5,2. Wysoka korelacja z soją wskazuje, że wtedy soja może zaliczyć spadek do 1200 centów. Źródło: xStation5
Dla soi rynek już dał odpowiedź – kontrakty w Chicago spadły do dwumiesięcznego minimum, bo inwestorzy zakładają, że Lula będzie pogłębiał relacje handlowe z Chinami, czyli największym odbiorcą brazylijskiej soi. To z jednej strony dobra wiadomość dla brazylijskich eksporterów wolumenowo, ale z drugiej strony słabszy real w połączeniu z większym naciskiem na eksport do Chin może oznaczać, że Brazylia stanie się jeszcze bardziej agresywnym cenowo konkurentem dla amerykańskiej soi, co tłumaczy spadek kontraktów w Chicago.
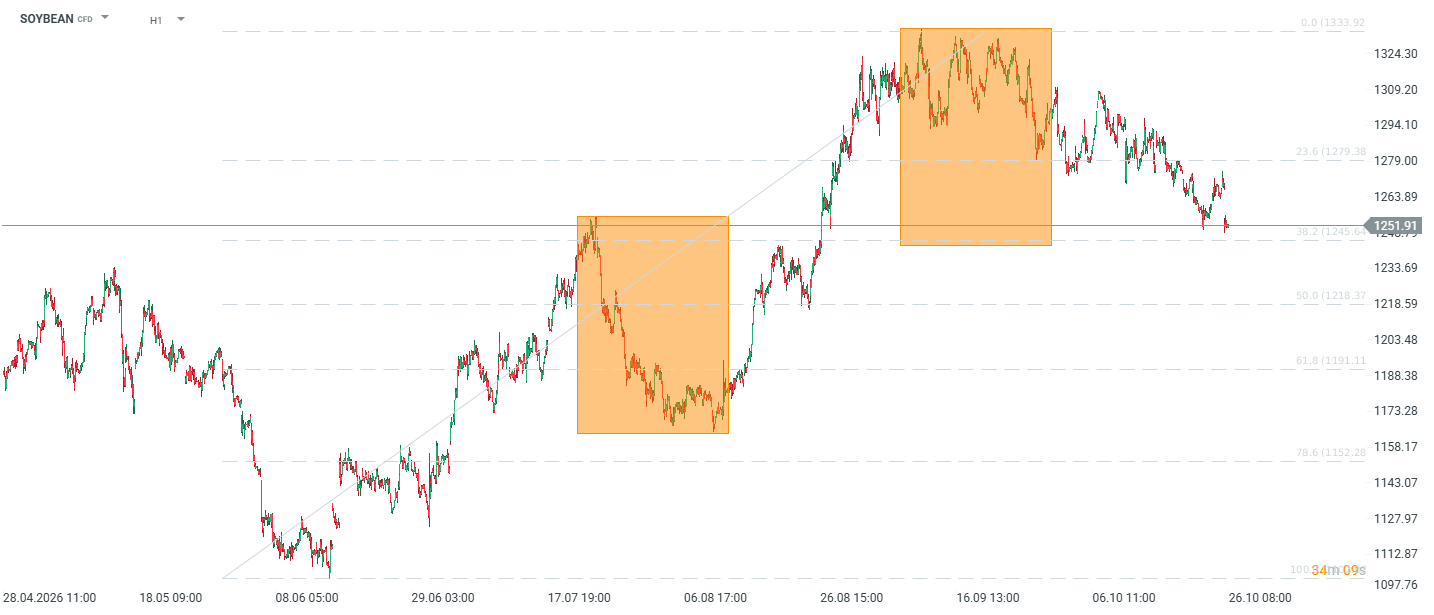
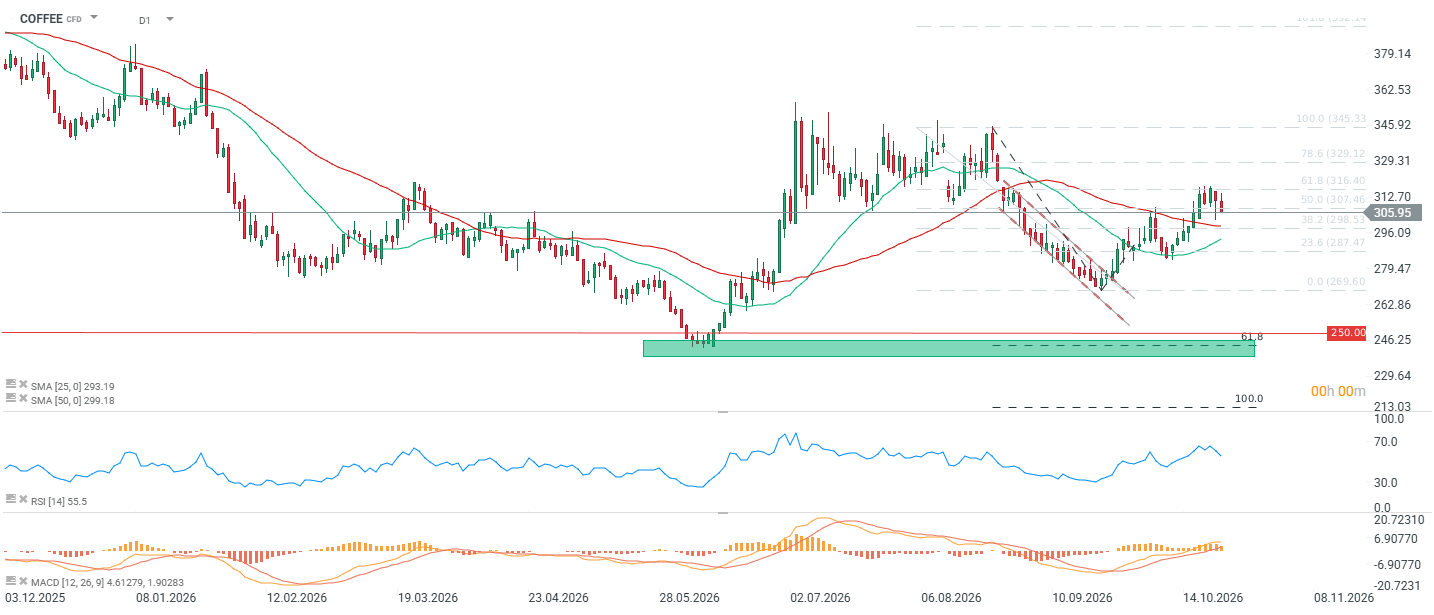
Kawa i cukier reagują pośrednio przez kanał walutowy. Brazylia jest największym producentem obu surowców na świecie, a słabszy real to z definicji zachęta do przyspieszenia eksportu przez lokalnych producentów, bo w przeliczeniu na reale dostają więcej za każdego dolara przychodu. Historycznie taki układ, czyli osłabienie reala przy niezmienionych fundamentach podażowych, działał jako czynnik ciążący na cenach dolarowych kawy i cukru, bo zwiększa się presja sprzedażowa ze strony brazylijskich eksporterów chcących zmonetyzować słabszą walutę. Trzeba jednak pamiętać, że Arabika ostatnio rosła głównie na opóźnieniach zbiorów w Minas Gerais, a nie na czynnikach makro, więc efekt walutowy może zostać przyćmiony przez pogodę, jeśli deszcze nadal będą zakłócać żniwa. Niemniej bardzo prawdopodobny powrót kawy poniżej 300 centów.
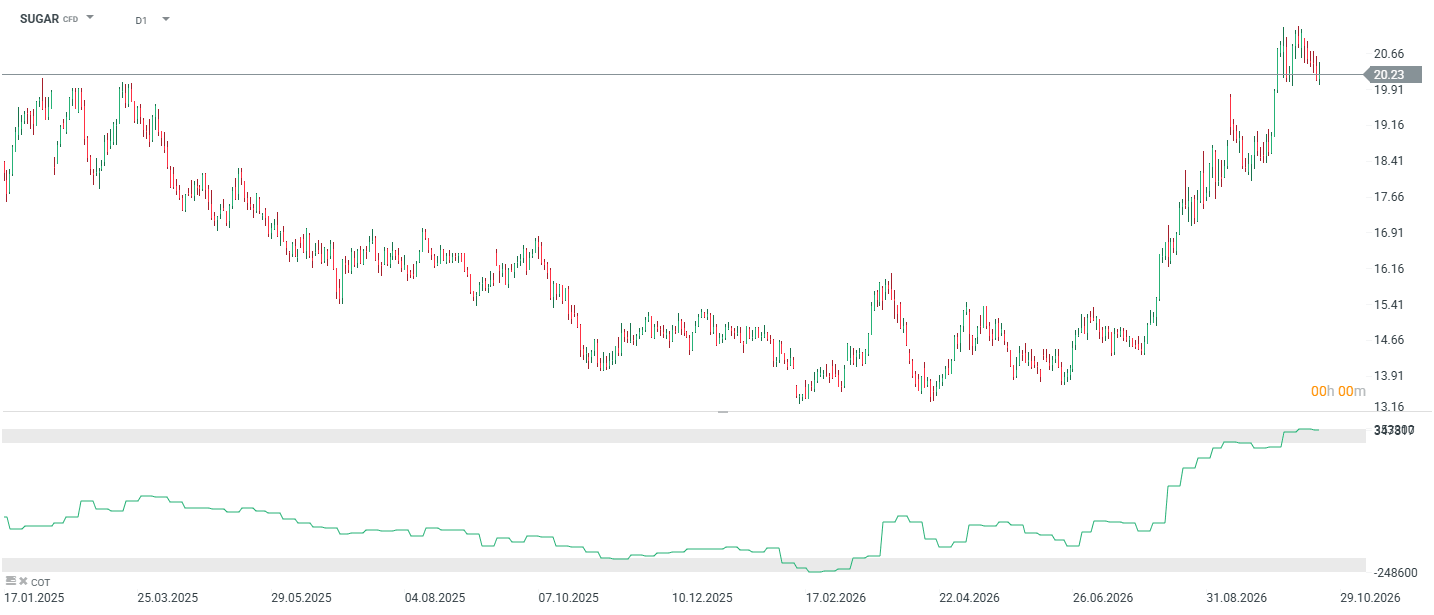
Cukier pozostaje skrajnie wykupiony wśród spekulantów, ale sytuacja ta się zmienia. Istnieje szansa na lekki spadek, choć tu główne skrzypce gra El Nino.
Ropa i polityka wobec USA. To pytanie wydaje się najważniejsze z perspektywy szerszego portfela makro. Bolsonaro był bez wątpienia kandydatem bardziej zbieżnym z administracją Trumpa pod względem retoryki i prawdopodobnej współpracy handlowej, więc jego porażka komplikuje układ sił w regionie w momencie, gdy Waszyngton i tak ma pełne ręce roboty z Bliskim Wschodem, Rosją i Chinami. Nie spodziewałbym się jednak bezpośredniego przełożenia na rynek ropy. Brazylia nie jest marginalnym, a w zasadzie coraz bardziej rosnącym producentem, ale też nie jest kluczowym graczem podażowym w obecnym kryzysie naftowym, który napędzają Iran, Hormuz i Arabia Saudyjska. Realne ryzyko leży gdzie indziej: jeśli Lula rzeczywiście przesunie Brazylię bliżej Pekinu i dalej od Waszyngtonu, może to wpłynąć na ton przyszłych negocjacji handlowych oraz na to, czy Brazylia będzie partnerem czy przeszkodą w amerykańskich wysiłkach dywersyfikacji łańcuchów dostaw kosztem Chin. To temat na miesiące, a nie na dzisiejszą sesję, ale rynek zaczyna już teraz wyceniać tę niepewność przez pryzmat waluty i obligacji, a nie ropy.
Wniosek. Dzisiejsza panika w Tokio to w dużej mierze rozładowanie błędnego pozycjonowania sprzed wyniku, nie od razu nowa wycena fundamentów. Prawdziwym testem będzie otwarcie rynku w Brazylii i to, czy inwestorzy zobaczą w pierwszych sygnałach z obozu Luli coś, co uspokoi obawy fiskalne, czy wręcz przeciwnie – potwierdzi scenariusz Goldmana. Dla soi, kawy i cukru kluczowym przekaźnikiem pozostanie kurs reala, a nie bezpośrednio polityka nowego prezydenta.


🟢Poranny wrap: Brak eskalacji obniża ceny ropy. Niespodziewana wygrana Luli szkodzi brazylijskiej giełdzie


📊Podsumowanie tygodnia: Ropa blisko 120 USD. Widmo inflacji gasi technologiczny optymizm na rynkach


🎥 Wybory połówkowe w USA: Czy Trumpowi grozi odwołanie? | XTB x Polityka Zagraniczna

🗽WYBORY W USA: Wybory połówkowe w USA 2026 Co oznaczają dla rynków? (Część 1/9)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.