

- Srebro tanieje o blisko 3% i testuje strefę dołków z października 2025 roku przy poziomie ok. 47,3 USD za uncję.
- Rynek wycenia grudniową podwyżkę stóp przez Fed na 92%, co winduje kurs dolara i obniża atrakcyjność kruszców.
- Globalny popyt na srebro ma spadnąć w 2026 roku o 5%, likwidując dotychczasowy deficyt fizyczny na rynku.
- Przełamanie kluczowego wsparcia w strefie 45 – 47 USD może otworzyć drogę do dalszych spadków w kierunku 36 USD.

- Srebro tanieje o blisko 3% i testuje strefę dołków z października 2025 roku przy poziomie ok. 47,3 USD za uncję.
- Rynek wycenia grudniową podwyżkę stóp przez Fed na 92%, co winduje kurs dolara i obniża atrakcyjność kruszców.
- Globalny popyt na srebro ma spadnąć w 2026 roku o 5%, likwidując dotychczasowy deficyt fizyczny na rynku.
- Przełamanie kluczowego wsparcia w strefie 45 – 47 USD może otworzyć drogę do dalszych spadków w kierunku 36 USD.
Srebro tanieje dziś o blisko 3%, do ok. 47,3 USD za uncję, i testuje strefę dołków z października 2025 roku. W tydzień kruszec stracił 11,3%, w miesiąc 16,9%, a od rekordu ze stycznia (ok 120 USD) już ok. 61%. Od początku roku cena spadła o 34,8%. Słabo zachowuje się cały sektor metali szlachetnych: złoto spadło do ok. 3840 USD, najniżej od ponad roku. Rynek wycenia grudniową podwyżkę stóp Fed na 92%, a dolar jest najmocniejszy od kwietnia 2025 roku.
Fed i dolar zabierają paliwo
Na złoto i srebro naciska przede wszystkim polityka pieniężna. Październikowy CPI wzrósł o 0,4% m/m, powyżej oczekiwań, a PPI wprawdzie zwolnił do 0,3%, ale wrześniowy odczyt zrewidowano w górę. Przedstawiciele Fed mówią coraz bardziej jastrzębio. Jeff Schmid ocenia, że inflacja jest wciąż „zbyt gorąca”, John Williams wskazuje na potrzebę dalszego zacieśniania, a Philip Jefferson deklaruje, że kieruje się danymi o inflacji. Według FedWatch rynek wycenia na 92% podwyżkę o 25 pb w grudniu, a na 8% ruch o 50 pb. Wyższe stopy zwiększają koszt alternatywny trzymania kruszców, które nie płacą odsetek. Dodatkowo silny dolar powoduje, że metale są droższe dla inwestorów poza USA, co działa na ich niekorzyść, w szczególności w przypadku Chin czy Indii, gdzie popyt jest największy. Dziś rynek czeka na wystąpienie prezesa Fed Kevina Warsha, a w środę na protokół z październikowego posiedzenia FOMC.
Choć obraz jest obecnie fatalny z perspektywy kruszców, być może w przypadku spadku cen ropy pojawi się scenariusz ostatniej podwyżki stóp procentowych, co oznaczałoby, że rynek znajduje się blisko potencjalnego dołka. Z drugiej strony, po stronie fundamentów sytuacja również się pogarsza.
Fundamenty: deficyt znika
Silver Institute i Metals Focus prognozują, że globalny popyt na srebro spadnie w 2026 roku o 5%, do 1,08 mld uncji:
- Popyt przemysłowy -3%: mniej instalacji fotowoltaicznych, zwłaszcza w Chinach, a styczniowe rekordy cen przyspieszyły zastępowanie srebra w ogniwach.
- Biżuteria -22%, sztućce -17%: wysokie ceny i słabszy popyt na indyjskiej wsi.
- Sztabki i monety -2%: detaliczne inwestycje w USA najniższe od 2010 roku.
- Fundusze ETP: odpływ 45 mln uncji po napływach rzędu 278 mln w 2025 roku.
Najważniejsza zmiana dotyczy bilansu. Po uwzględnieniu ETP (ETF) rynek przechodzi z deficytu 332 mln uncji w 2025 roku do niewielkiej nadwyżki 10 mln uncji w 2026 roku. Teza o chronicznym niedoborze srebra, która napędzała ubiegłoroczną hossę, na razie traci na aktualności, choć jeszcze na początku roku obawiano się, że nie wystarczy zapasów srebra dla wszystkich chętnych. Pozycjonowanie nie wskazuje jednak na panikę. Fundusze trzymają długą pozycję netto ok. 21 tys. kontraktów, co odpowiada 37. percentylowi historii. Kapitał spekulacyjny jest więc ostrożny, ale nie ustawiony na silne spadki. W ujęciu rocznym srebro jest blisko 2 odchylenia standardowe poniżej średniej, natomiast w ujęciu pięcioletnim nadal nieco ponad 0,5 odchylenia powyżej niej. Kruszec jest więc tani względem ostatniego roku, ale nie w perspektywie długoterminowej.
Analiza techniczna
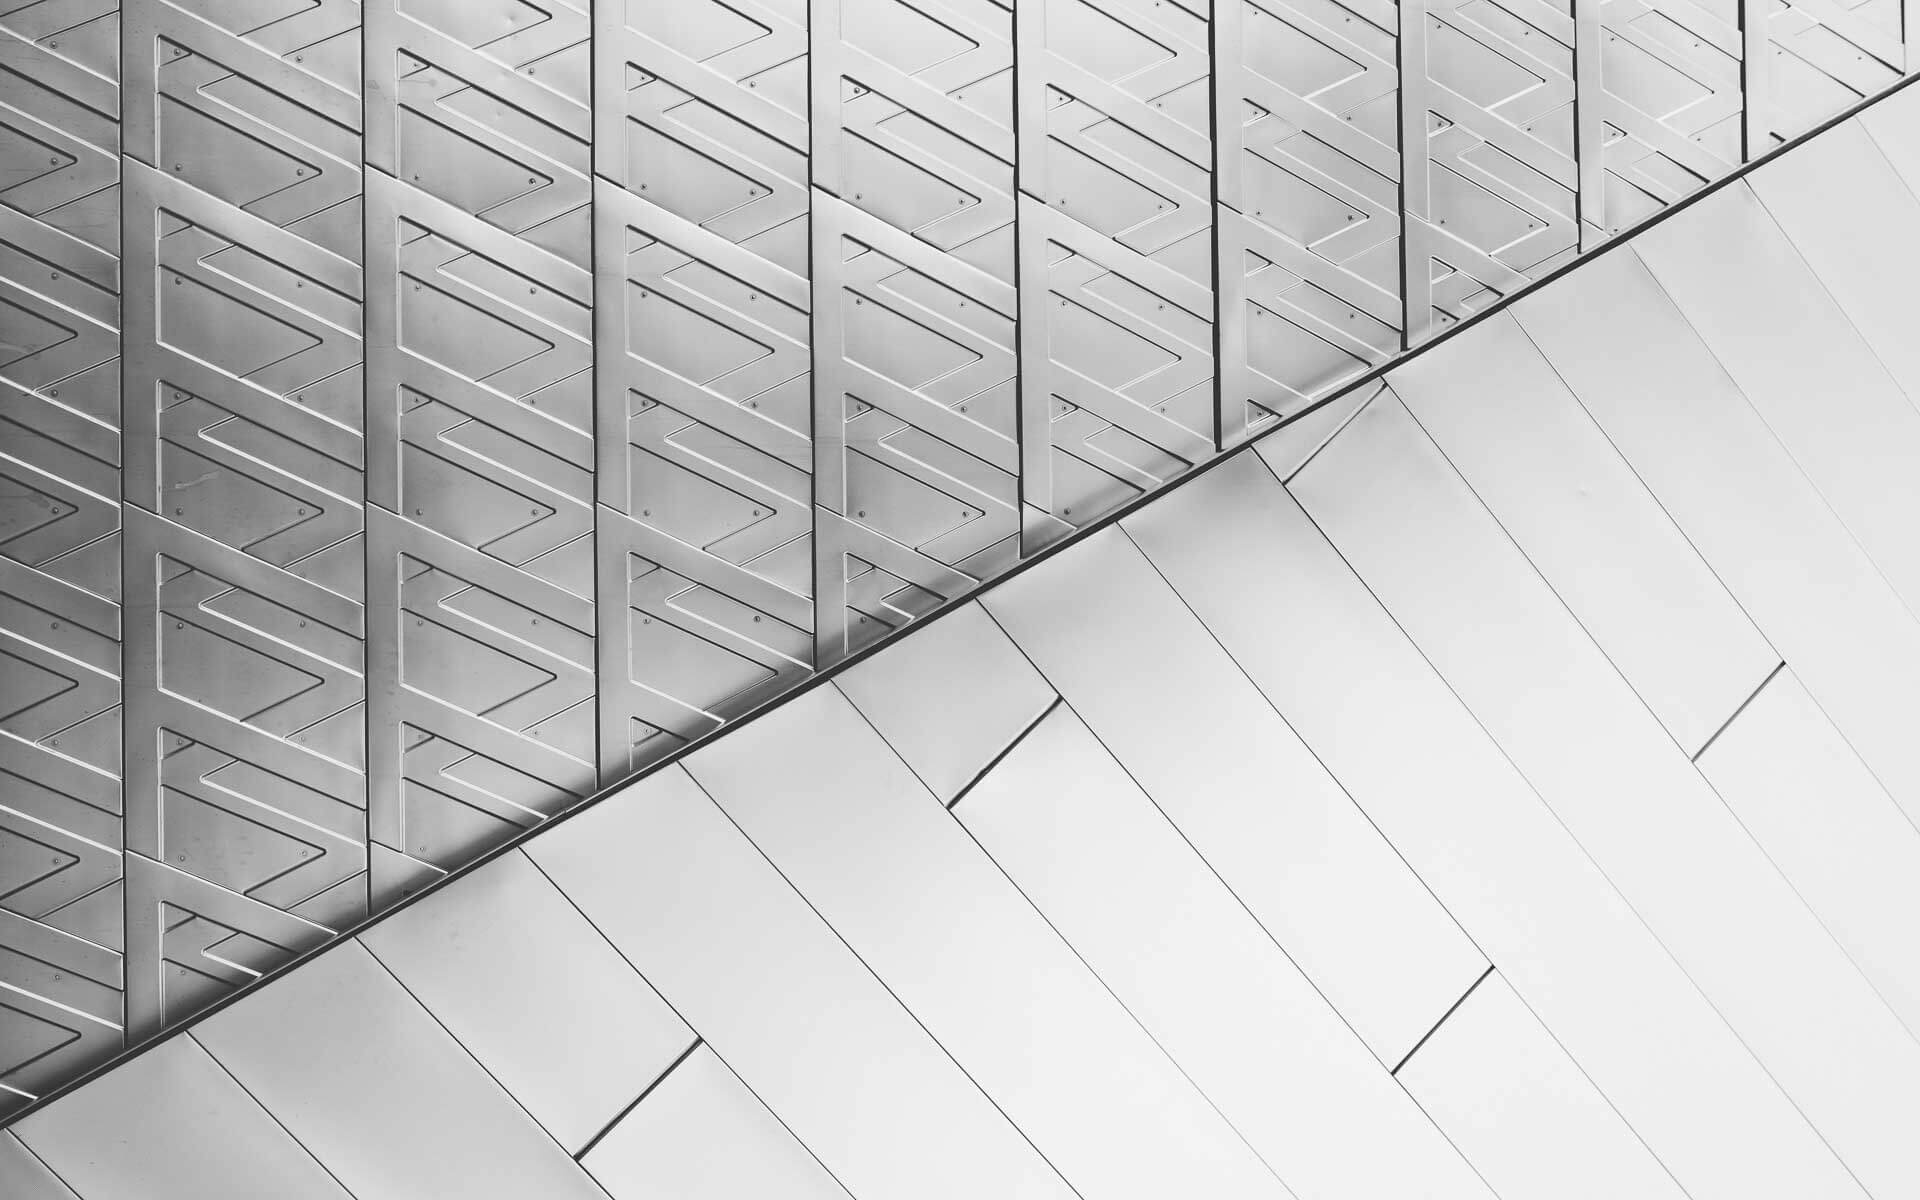
Od szczytu z przełomu roku srebro porusza się w opadającym kanale, a każde odbicie (luty, kwiecień, sierpień) kończyło się niższym szczytem. Cena zeszła pod zniesienie 78,6% całej fali wzrostowej z 2025 roku (48,17 USD), a w ostatnich sesjach przełamała też 61,8% ekspansji ostatniego ruchu spadkowego. Teraz testuje strefę 45–47 USD, czyli dołki z października 2025 roku. To ostatnie istotne wsparcie przed głębszą luką. Jeśli nie wytrzyma, układ ekspansji Fibonacciego 1:1 wskazuje na 36 USD, czyli poziom oporu z lat 2024–2025, który po przełamaniu stał się wsparciem. Po drodze leży jeszcze dolne ograniczenie kanału w rejonie 41–42 USD.
RSI(14) spadł do 30,2, na granicę wyprzedania, a cena jest 18,2% poniżej 50-sesyjnej średniej. MACD pozostaje ujemny bez sygnału odwrócenia. Skala wyprzedania zwiększa szanse na techniczne odbicie, ale trend jest jednoznacznie spadkowy.
Silver ratio: srebro wciąż relatywnie drogie
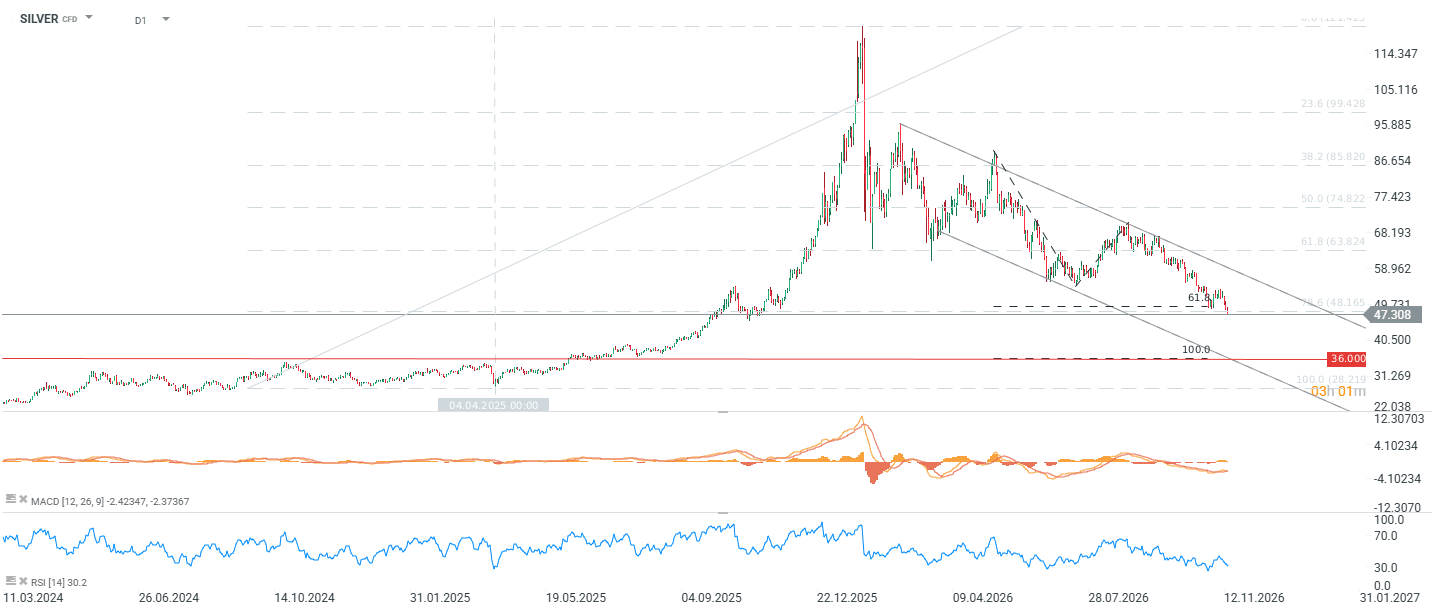
Przy złocie po ok. 3840 USD wskaźnik złoto/srebro wynosi ok. 81. Patrząc z perspektywy 10 letniej średniej kroczącej, mamy dobrze wycenione srebro do złota. Z drugiej strony, powrót do 90, czyli okolic średniej z lat 2020–2024, oznaczałby przy obecnym złocie cenę srebra ok. 42,7 USD, a więc dolne ograniczenie kanału. Zejście do 36 USD wymagałoby ratio ok. 107 przy niezmienionym złocie albo dalszej przeceny złota przy ratio w okolicach 90 (złoto ok. 3240 USD). Silver ratio potwierdza więc ryzyko zejścia do 41–43 USD, ale cel 36 USD wymagałby dalszej przeceny całego sektora metali szlachetnych, nie tylko słabszego srebra.
Wniosek
Srebro stoi na ostatnim istotnym wsparciu przy 45–46 USD, a wszystkie kluczowe siły wciąż działają przeciw niemu: jastrzębi Fed, najmocniejszy od półtora roku dolar, słabnący popyt i zanik deficytu fizycznego. Wyprzedanie (RSI 30, roczny z-score blisko -2) i ostrożne, a nie skrajne, pozycjonowanie funduszy dają szansę na techniczne odbicie w stronę 50 USD. Odwrócenie trendu wymagałoby jednak zmiany narracji wokół Fed. Jeśli Warsh i środowy protokół FOMC potwierdzą jastrzębi kurs, a strefa 45 USD nie wytrzyma, droga otworzy się w stronę 41–42 USD, a dalej 36 USD.


Komentarz walutowy: Słabe PKB nie zmieni planów Banku Japonii (16.11.2026)


Kalendarz makro – Słabsze dane z Azji, napięcia w cieśninie Ormuz i inflacja z Kanady


Czy złoto wróci do wzrostów❓ – LIVE 7:50⏰


📊Poranny wrap: Słabe dane z Chin i przecena azjatyckich chipów uderzają w nastroje przed wystąpieniem Warsha
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.