


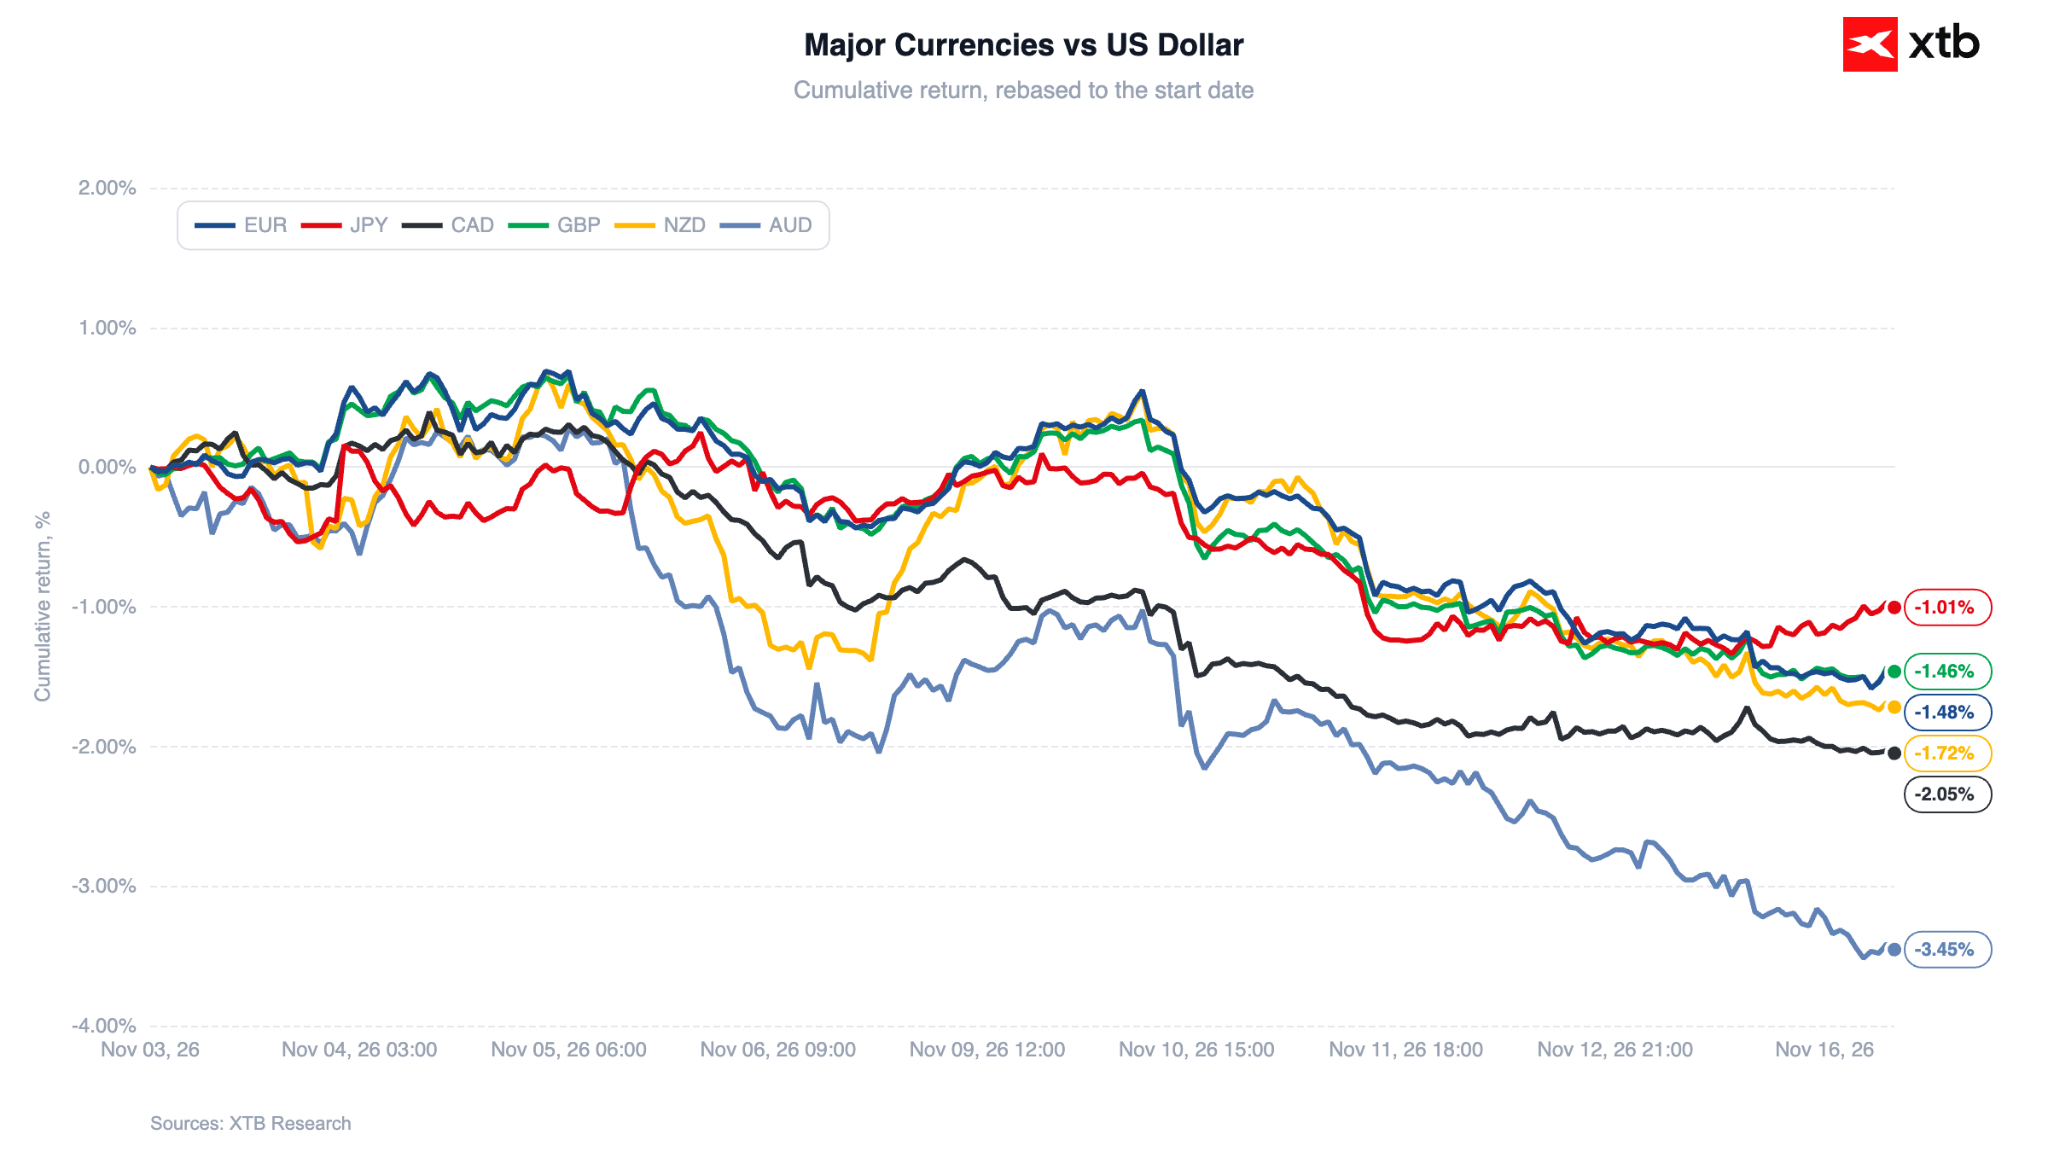
Para USDJPY opuściła w minionym tygodniu ciasny przedział, w którym poruszała się od końcówki września, chwilowo przebijając psychologiczną barierę 160. Za ruchem stała przede wszystkim aprecjacja dolara – jen radził sobie w tym okresie istotnie lepiej od większości pozostałych walut G10. Amerykańska waluta zyskała po tym jak w górę zaskoczyły zarówno dane NFP, jak i CPI, zwiększając wyceny dotyczące podwyżek stóp procentowych Fedu. Sprzyjał jej także wzrost cen ropy, która odbiła z lokalnych minimów.
Wykres 1: Notowania walut G10 (03.11.2026 - 16.11.2026)
 Źródło: XTB Research, 16.11.2026
Negatywne zaskoczenie w danych PKB nie zmienia perspektyw
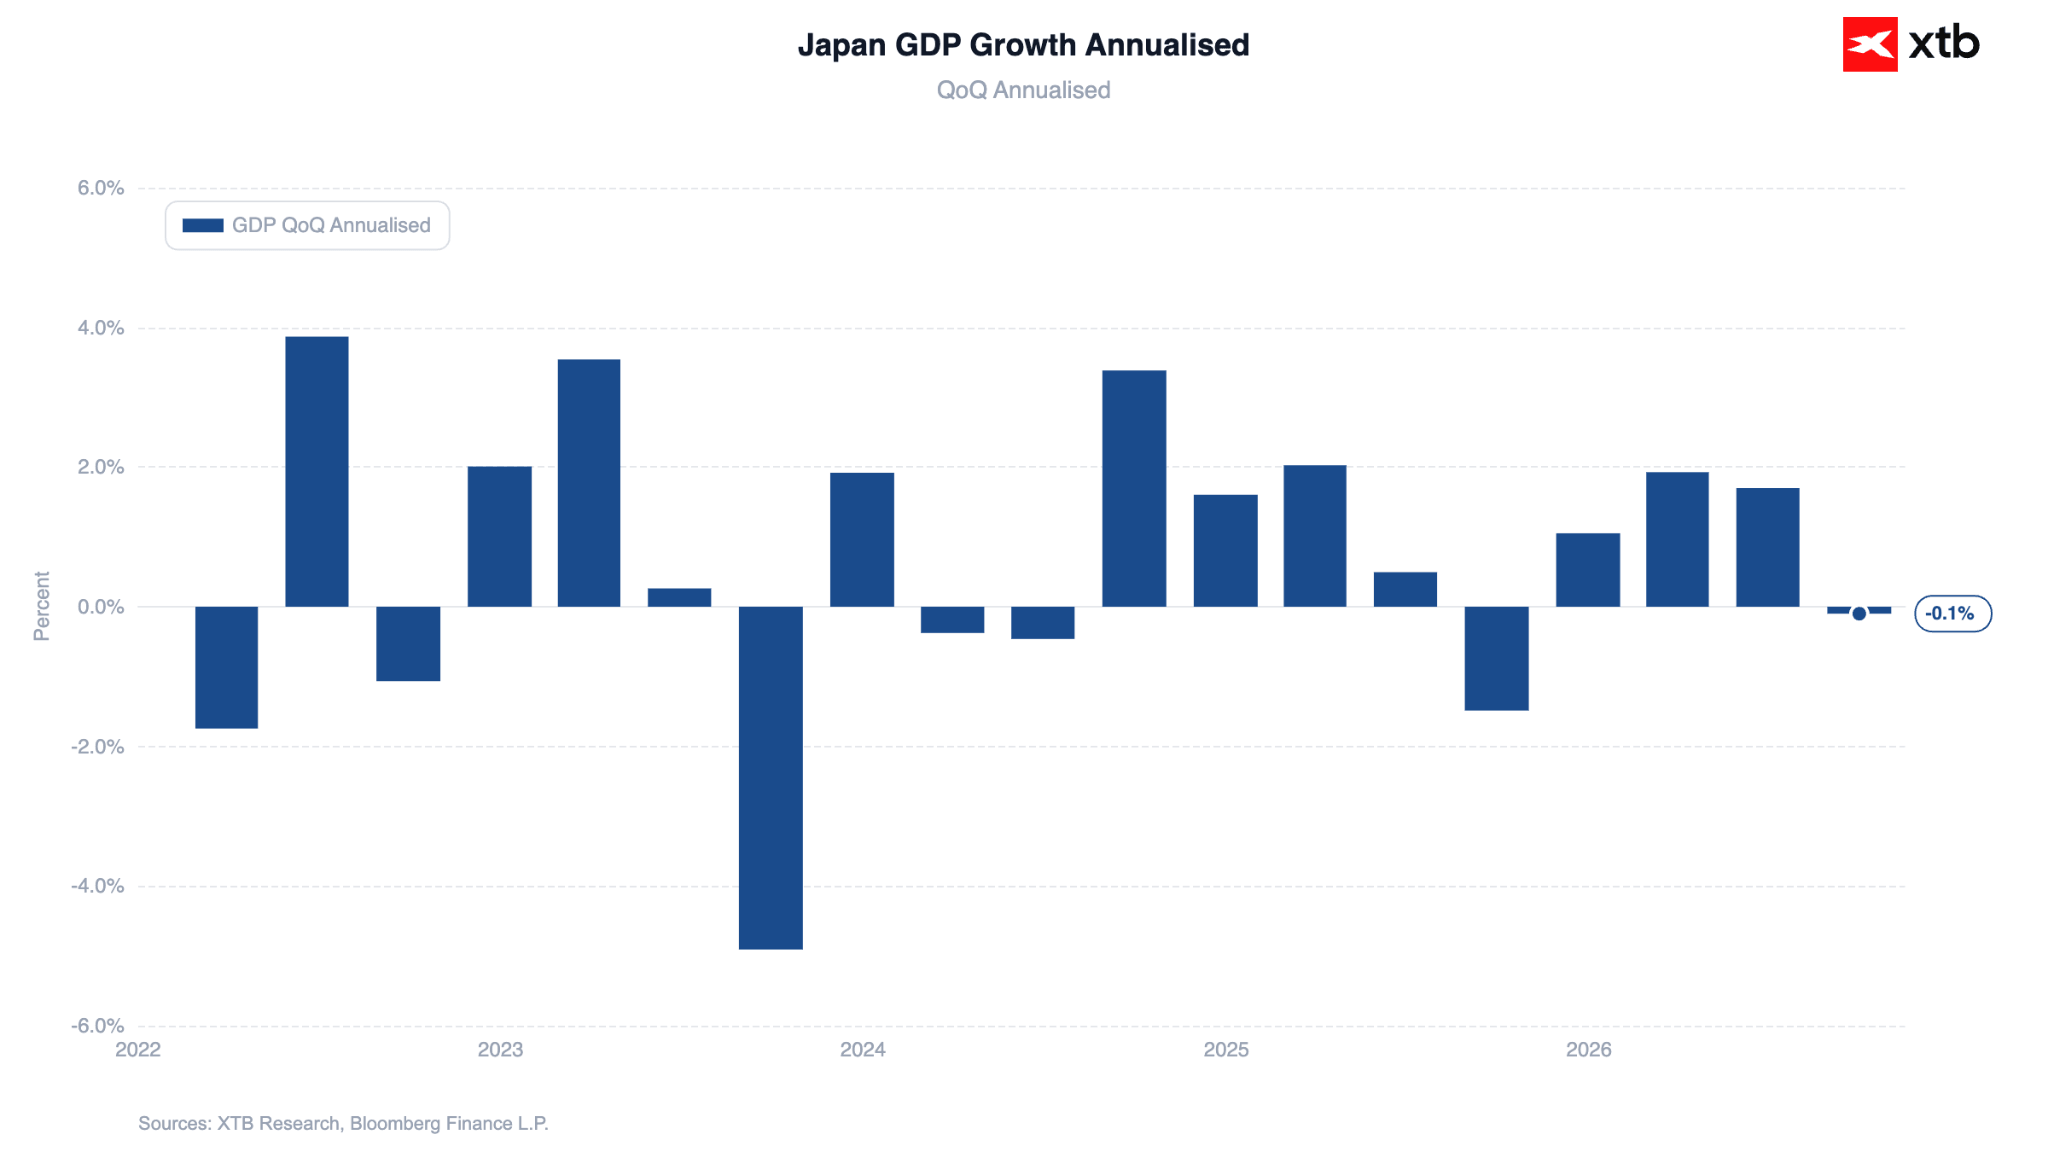
Dzisiejsze dane z japońskiej gospodarki rozczarowały. PKB w ujęciu zannualizowanym nieoczekiwanie spadło – po raz pierwszy od czterech kwartałów. Odczyt za Q3 wykazał dynamikę rzędu -0,1% wobec oczekiwanych +0,2%. Ciążył oczywiście ujemny eksport netto, który pomniejszył zannualizowaną dynamikę PKB o 0,6 pp., czyli nieco więcej, niż oczekiwano. Kraj jest zależny od importu energii, za którą musi płacić wyjątkowo dużo rekordowo słabą walutą.
Wykres 2: PKB Japonii w ujęciu zannualizowanym (2022 - 2026)
 Źródło: XTB Research, 16.11.2026
Zaważyła jednak przede wszystkim słabsza konsumpcja prywatna, odpowiadająca za ponad połowę PKB. W ujęciu kwartalnym spadek sięgnął 0,3% (czyli ok. 1,2% w ujęciu zannualizowanym).
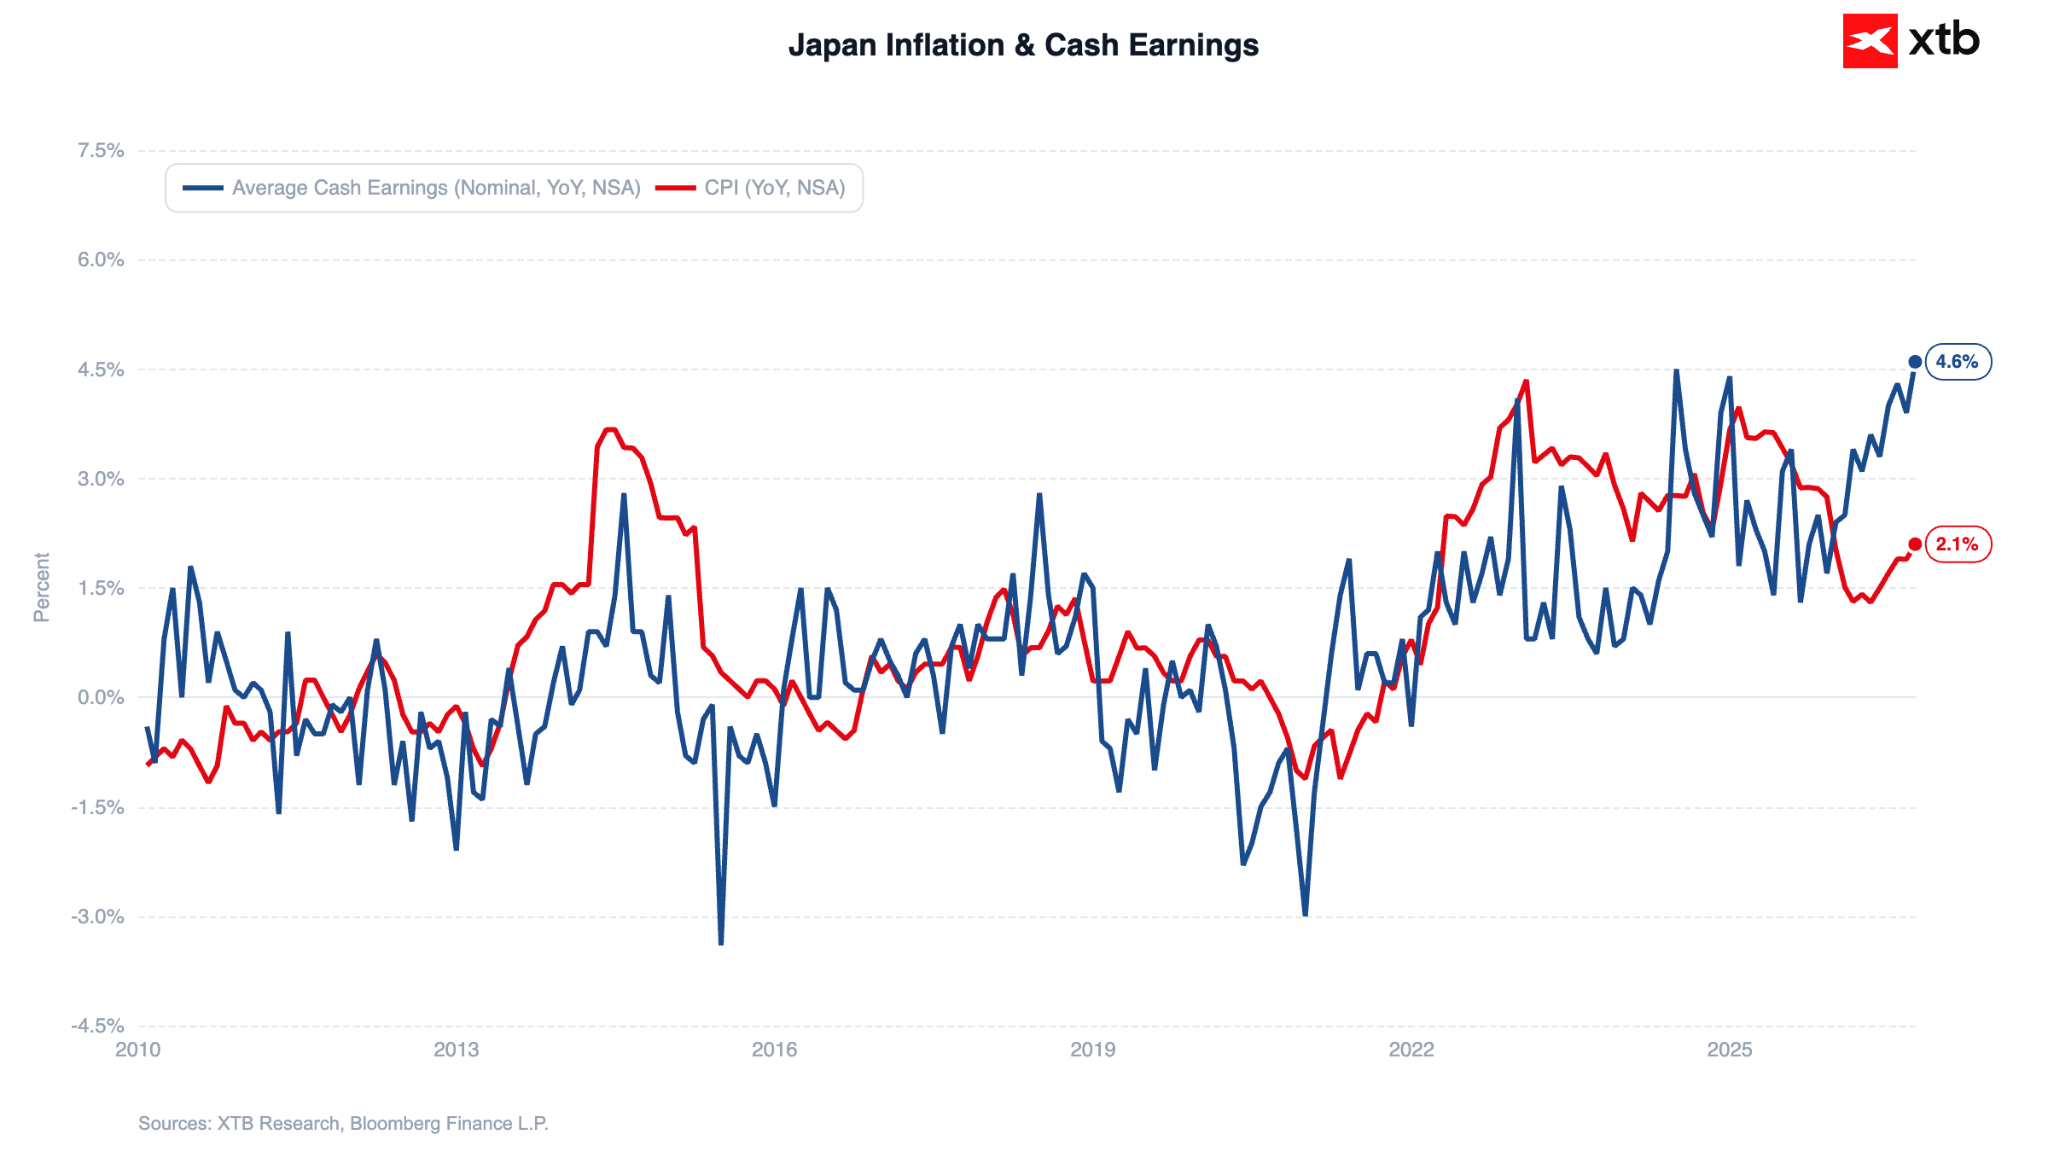
Intuicyjnym byłoby połączenie osłabienia popytu wewnętrznego z podwyżkami stóp procentowych i pogorszeniem sentymentu. Przyczyn spadku konsumpcji szukać trzeba jednak gdzie indziej. Kraj nawiedziły tajfuny i ulewne deszcze – w Tokio padało przez 37 dni z rzędu, co zdecydowanie nie jest zjawiskiem typowym. Łącząc to z najmocniejszym od stycznia 1997 r. wzrostem wynagrodzeń (o 4,6% we wrześniu), otrzymujemy otoczenie, które wciąż spójne jest z dalszym zacieśnianiem polityki monetarnej przez BoJ – co najmniej w tempie kwartalnym, na które zdają się nas naprowadzać oficjele.
Wykres 3: Inflacja i wzrost płac w Japonii (2010 - 2026)
 Źródło: XTB Research, 16.11.2026
Korespondencyjny pojedynek na linii Fed-BoJ kluczowy dla jena
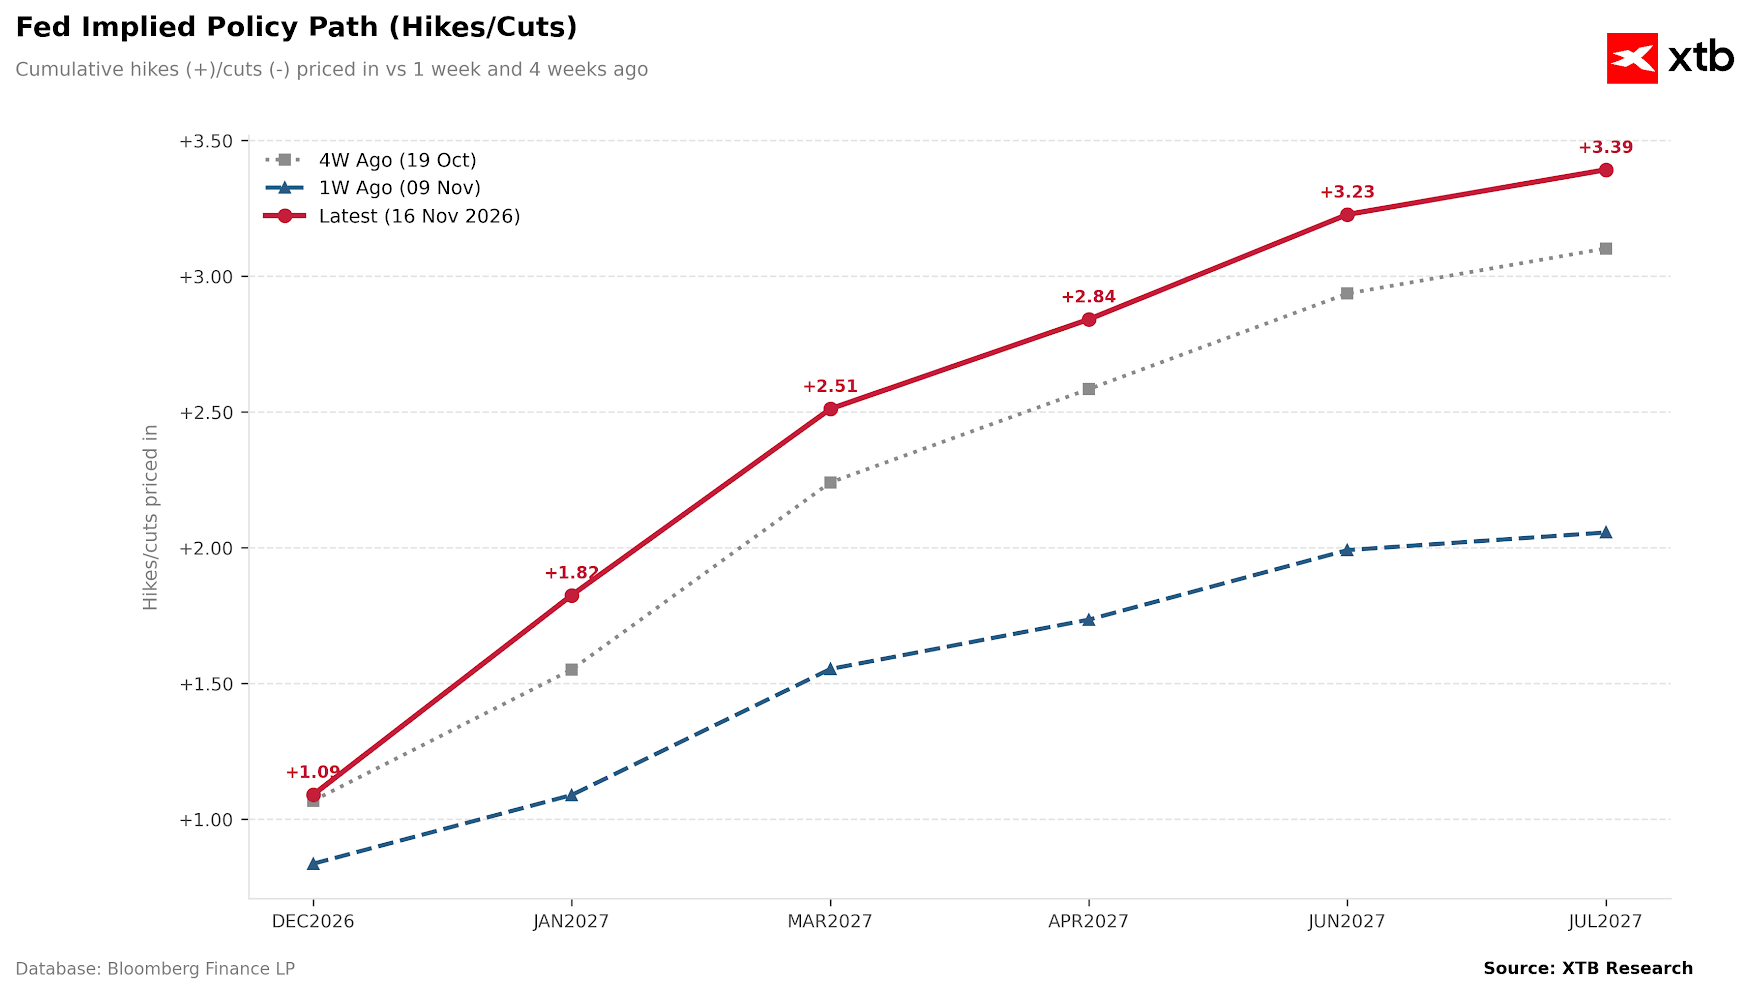
Jesteśmy niemal przekonani, że do kolejnej podwyżki dojdzie już w grudniu (rynek wycenia ów ruch w ok. 85%). Podtrzymanie obecnej narracji może okazać się wystarczające, aby uchronić jena przed dalszym osłabieniem. Aby tak się stało, rynek musi jednak ograniczyć zakłady za podwyżkami stóp w USA, które ostatnio bardzo mocno podbił. Widzimy na to pewną przestrzeń, być może nastąpi to jednak dopiero w przyszłym roku. W najbliższym czasie Fed najpewniej zachowa ostrożność, zwłaszcza patrząc na fakt, że ostatnie dane CPI wykazały rozlewanie się inflacji po sektorach najmocniej zależnych od kosztów logistyki.
Wykres 4: Implikowana rynkowo ścieżka stóp procentowych Fedu (2026 - 2027)
 Źródło: XTB Research, 16.11.2026
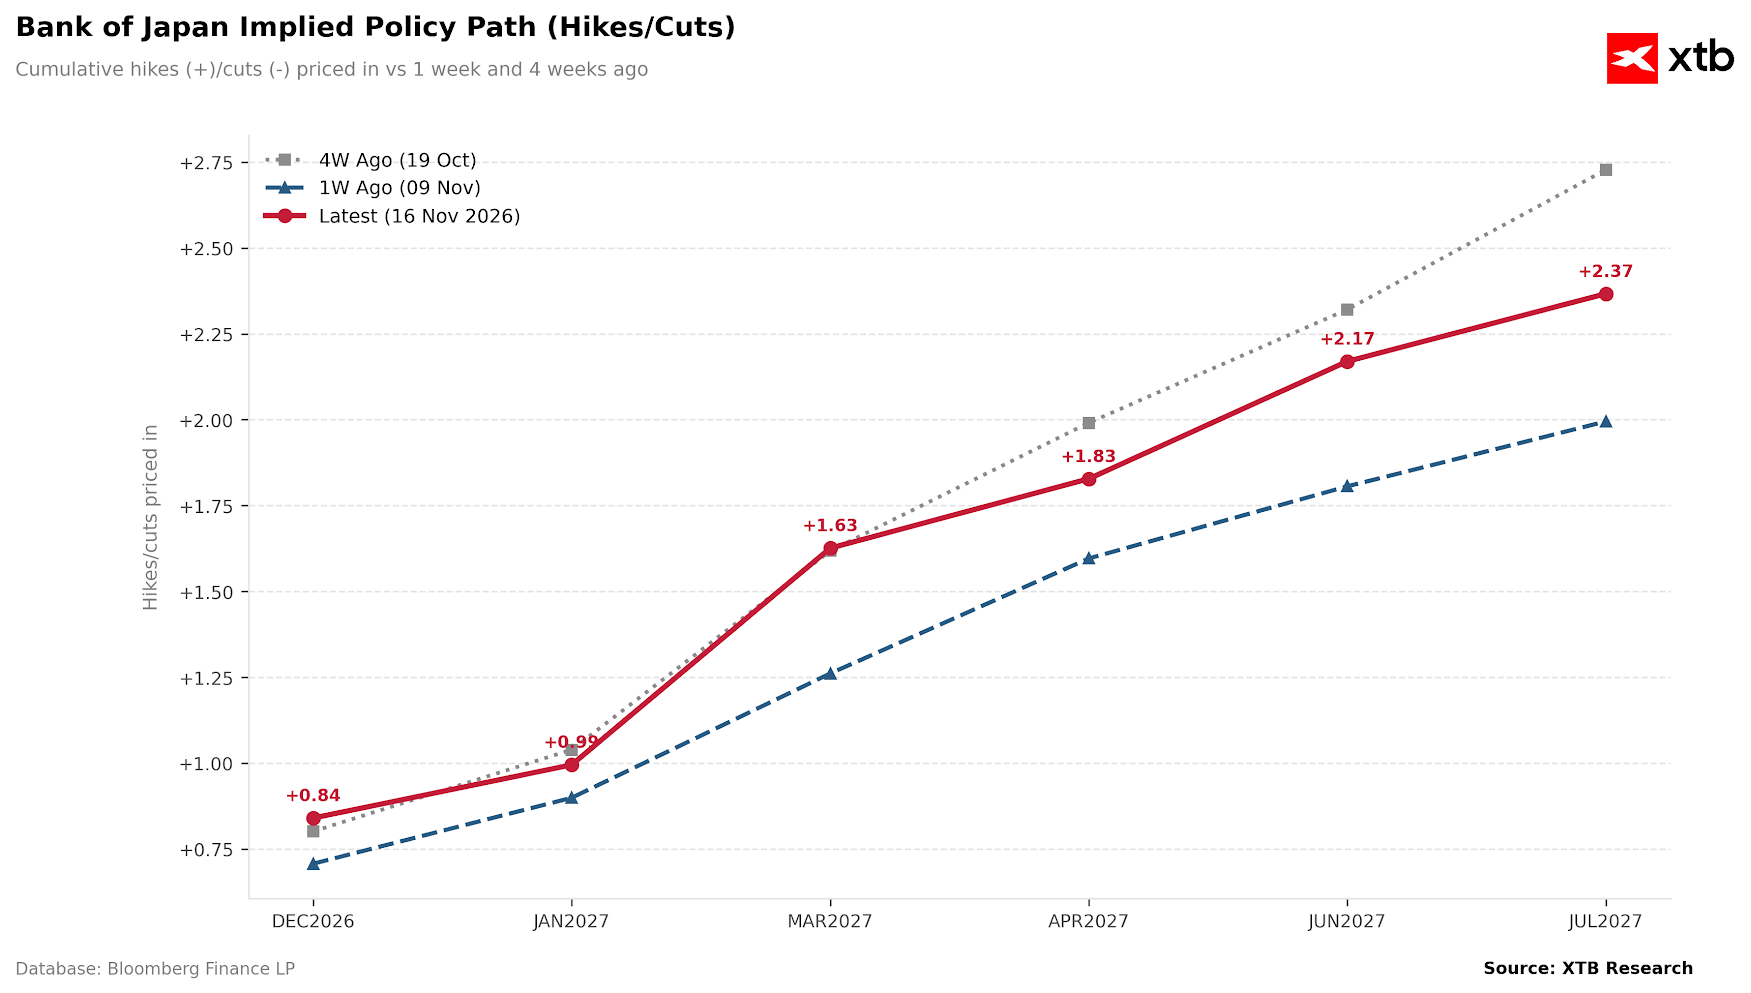
Część oficjeli BoJ, w tym najbardziej jastrzębi Hajime Takata, zaznacza jednak, że obecna faza zarządzania polityką monetarną wymaga elastyczności, a podwyżki stóp za granicą mogą podnieść poziom stopy neutralnej. Nie można wykluczyć więc scenariusza, w którym tempo podwyżek ze strony BoJ przyspiesza. Zwłaszcza, że zakorzenienie presji inflacyjnej wydaje się być coraz silniejsze, a efekty drugiej rundy (czyli transmisja wyższych cen surowców na pensje oraz wyższych zarobków na konsumpcję) – bardziej prawdopodobne niż w większości innych gospodarek rozwiniętych.
Wykres 5: Implikowana rynkowo ścieżka stóp procentowych BoJ (2026 - 2027)
 Źródło: XTB Research, 16.11.2026
Inflację w coraz większym stopniu napędzają czynniki pozapodażowe, co ilustruje wrześniowy wzrost inflacji bazowej do 2,1%. Niepokoi zwłaszcza momentum zmian. W czwartek publikacja październikowych danych, na które z pewnością warto zwrócić uwagę.
Co więc dalej z USDJPY?
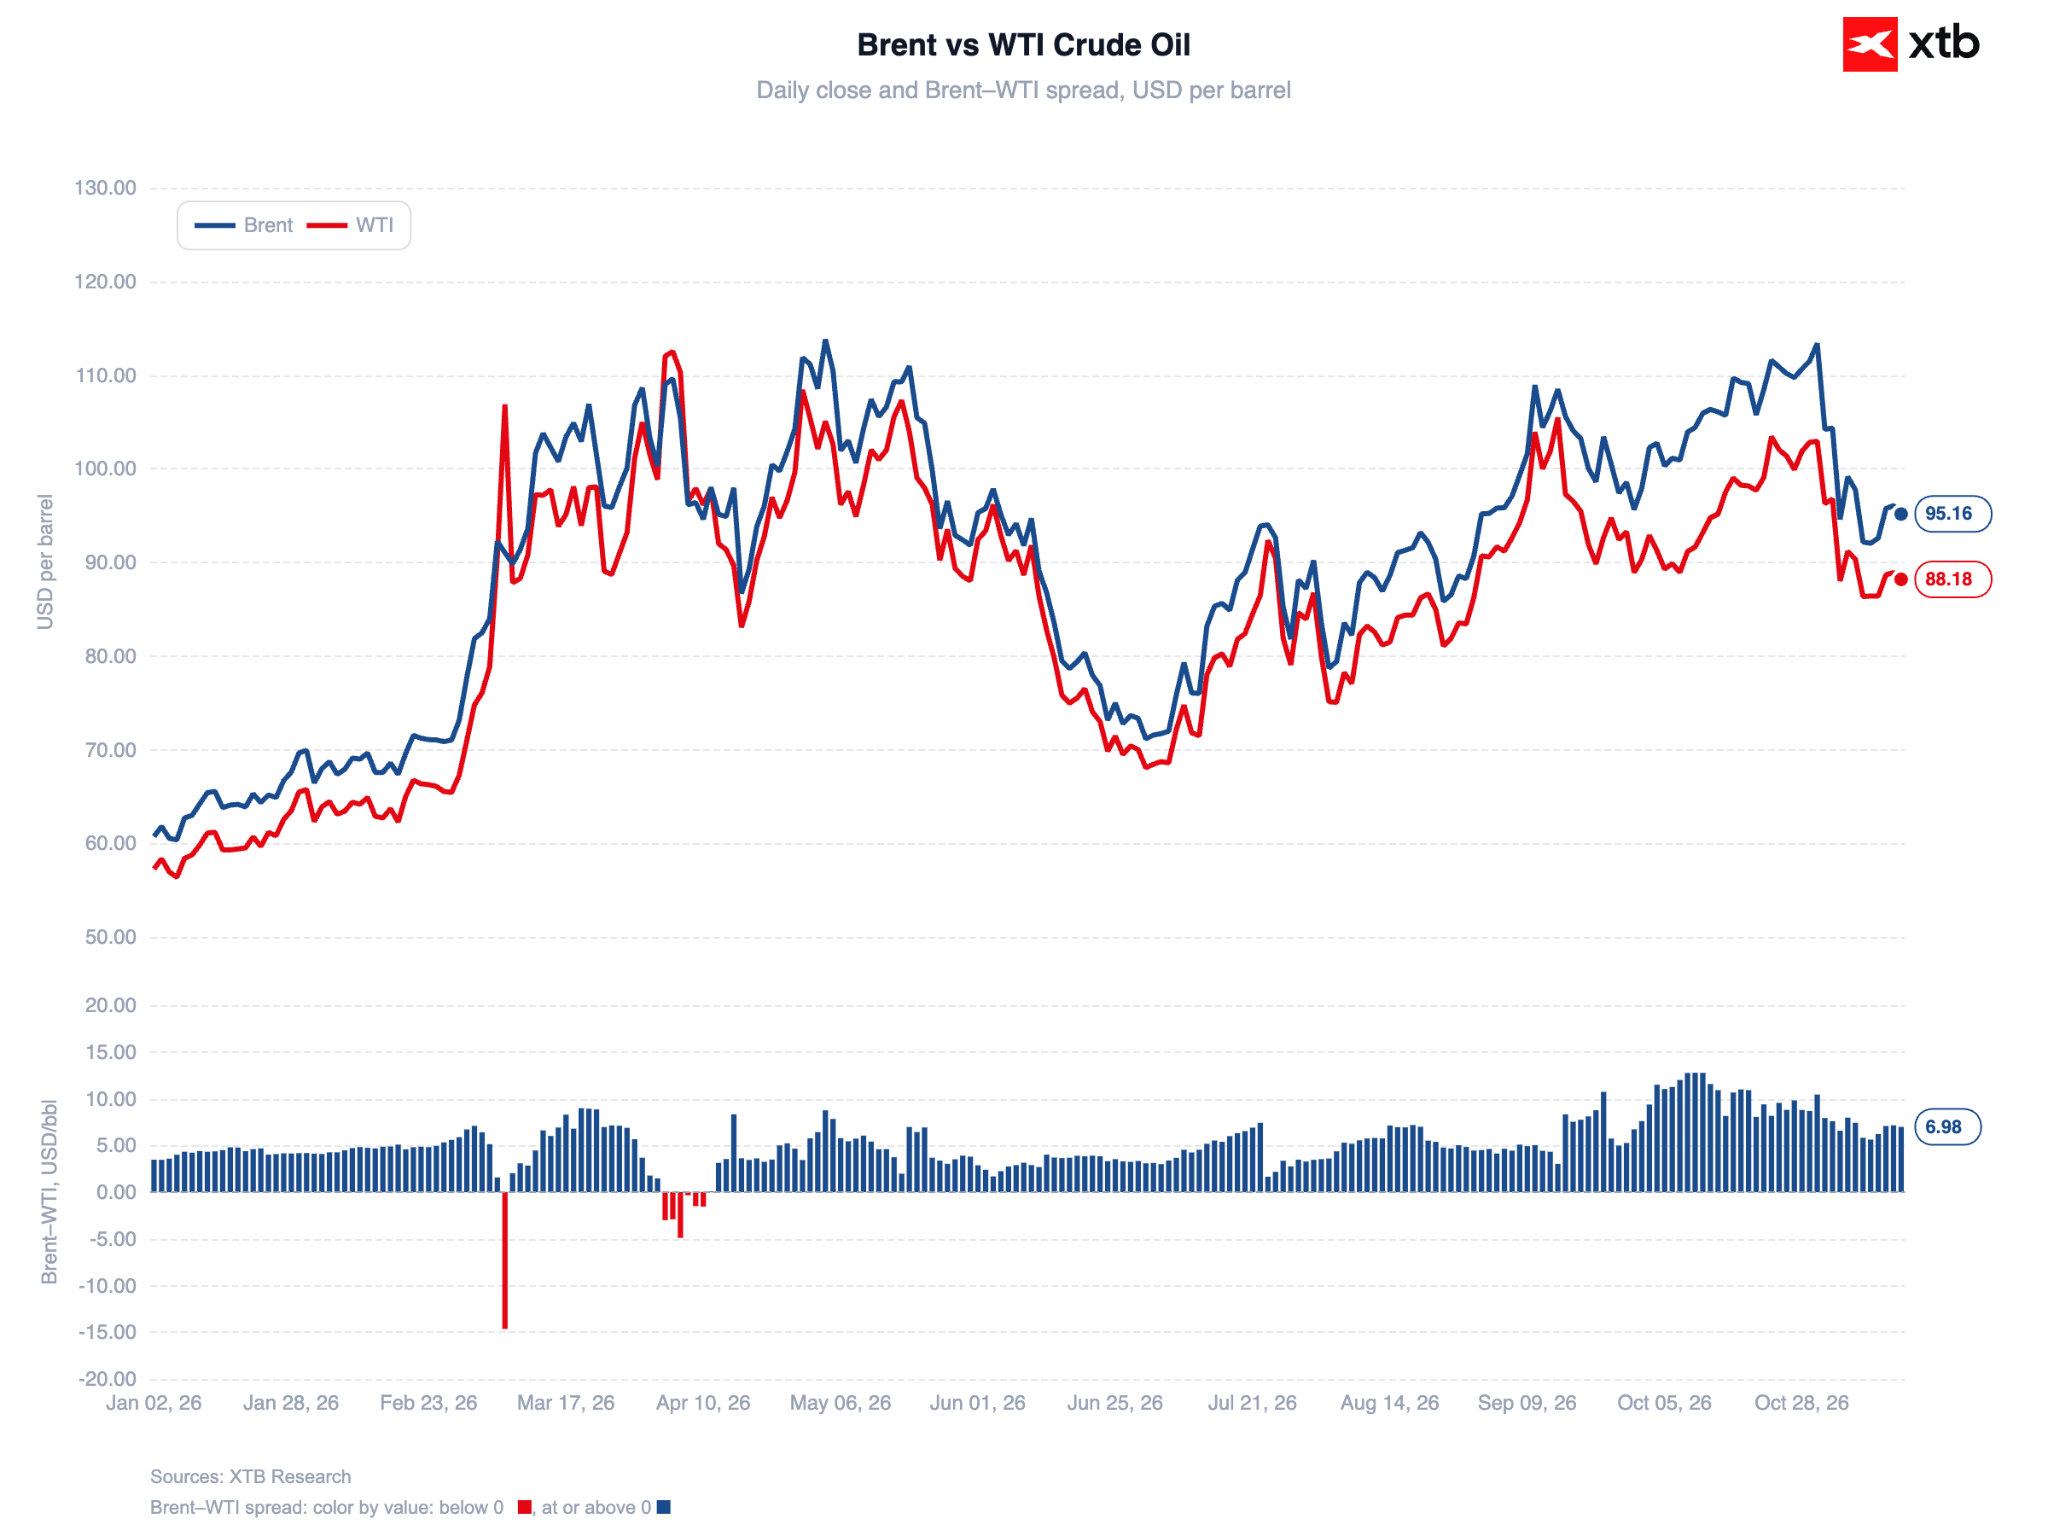
W krótkim terminie jenowi wciąż ciążyć mogą wysokie ceny ropy naftowej oraz jastrzębie komunikaty płynące ze strony Rezerwy Federalnej, które zwiększają rozbieżność między oczekiwanym poziomem stóp procentowych po obu stronach Pacyfiku na korzyść USA.
Wykres 6: Ropa naftowa Brent i WTI (2026)
 Źródło: XTB Research, 16.11.2026
Spekulacyjne pozycjonowanie wobec jena uległo jednak zauważalnej poprawie, a rynek wydaje się mieć niewielką przestrzeń do dalszego zwiększania wycen podwyżek ze strony Fedu, wyceniając już względnie negatywny scenariusz inflacyjny. Jednocześnie ryzyko interwencji ze strony japońskiego MF istotnie wzrosło.
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB


Kalendarz makro – Słabsze dane z Azji, napięcia w cieśninie Ormuz i inflacja z Kanady


📊Poranny wrap: Słabe dane z Chin i przecena azjatyckich chipów uderzają w nastroje przed wystąpieniem Warsha



📊Podsumowanie tygodnia: Szok w Nvidii i jastrzębi. WIG20 z nowym rekordem


📊Podsumowanie dnia: Inflacja PPI hamuje, ale EURUSD zbliża się do 1,10
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.