


Allegro, lider wśród Polskich platform e-commerce, opublikował wyniki za Q2 2026, który sprowokował rynek do wzrostu cen akcji o ok. 5%. Zarząd mógł pochwalić się nie tylko bardzo dobrymi wynikami, ale również wyraźnie podniósł prognozy na najbliższe miesiące.
Wyniki
- Jeden z najważniejszych wskaźników, czyli wartość zakupów na platformach (GMV) wzrósł o 14,4% r/r, do 19,57 mld PLN.
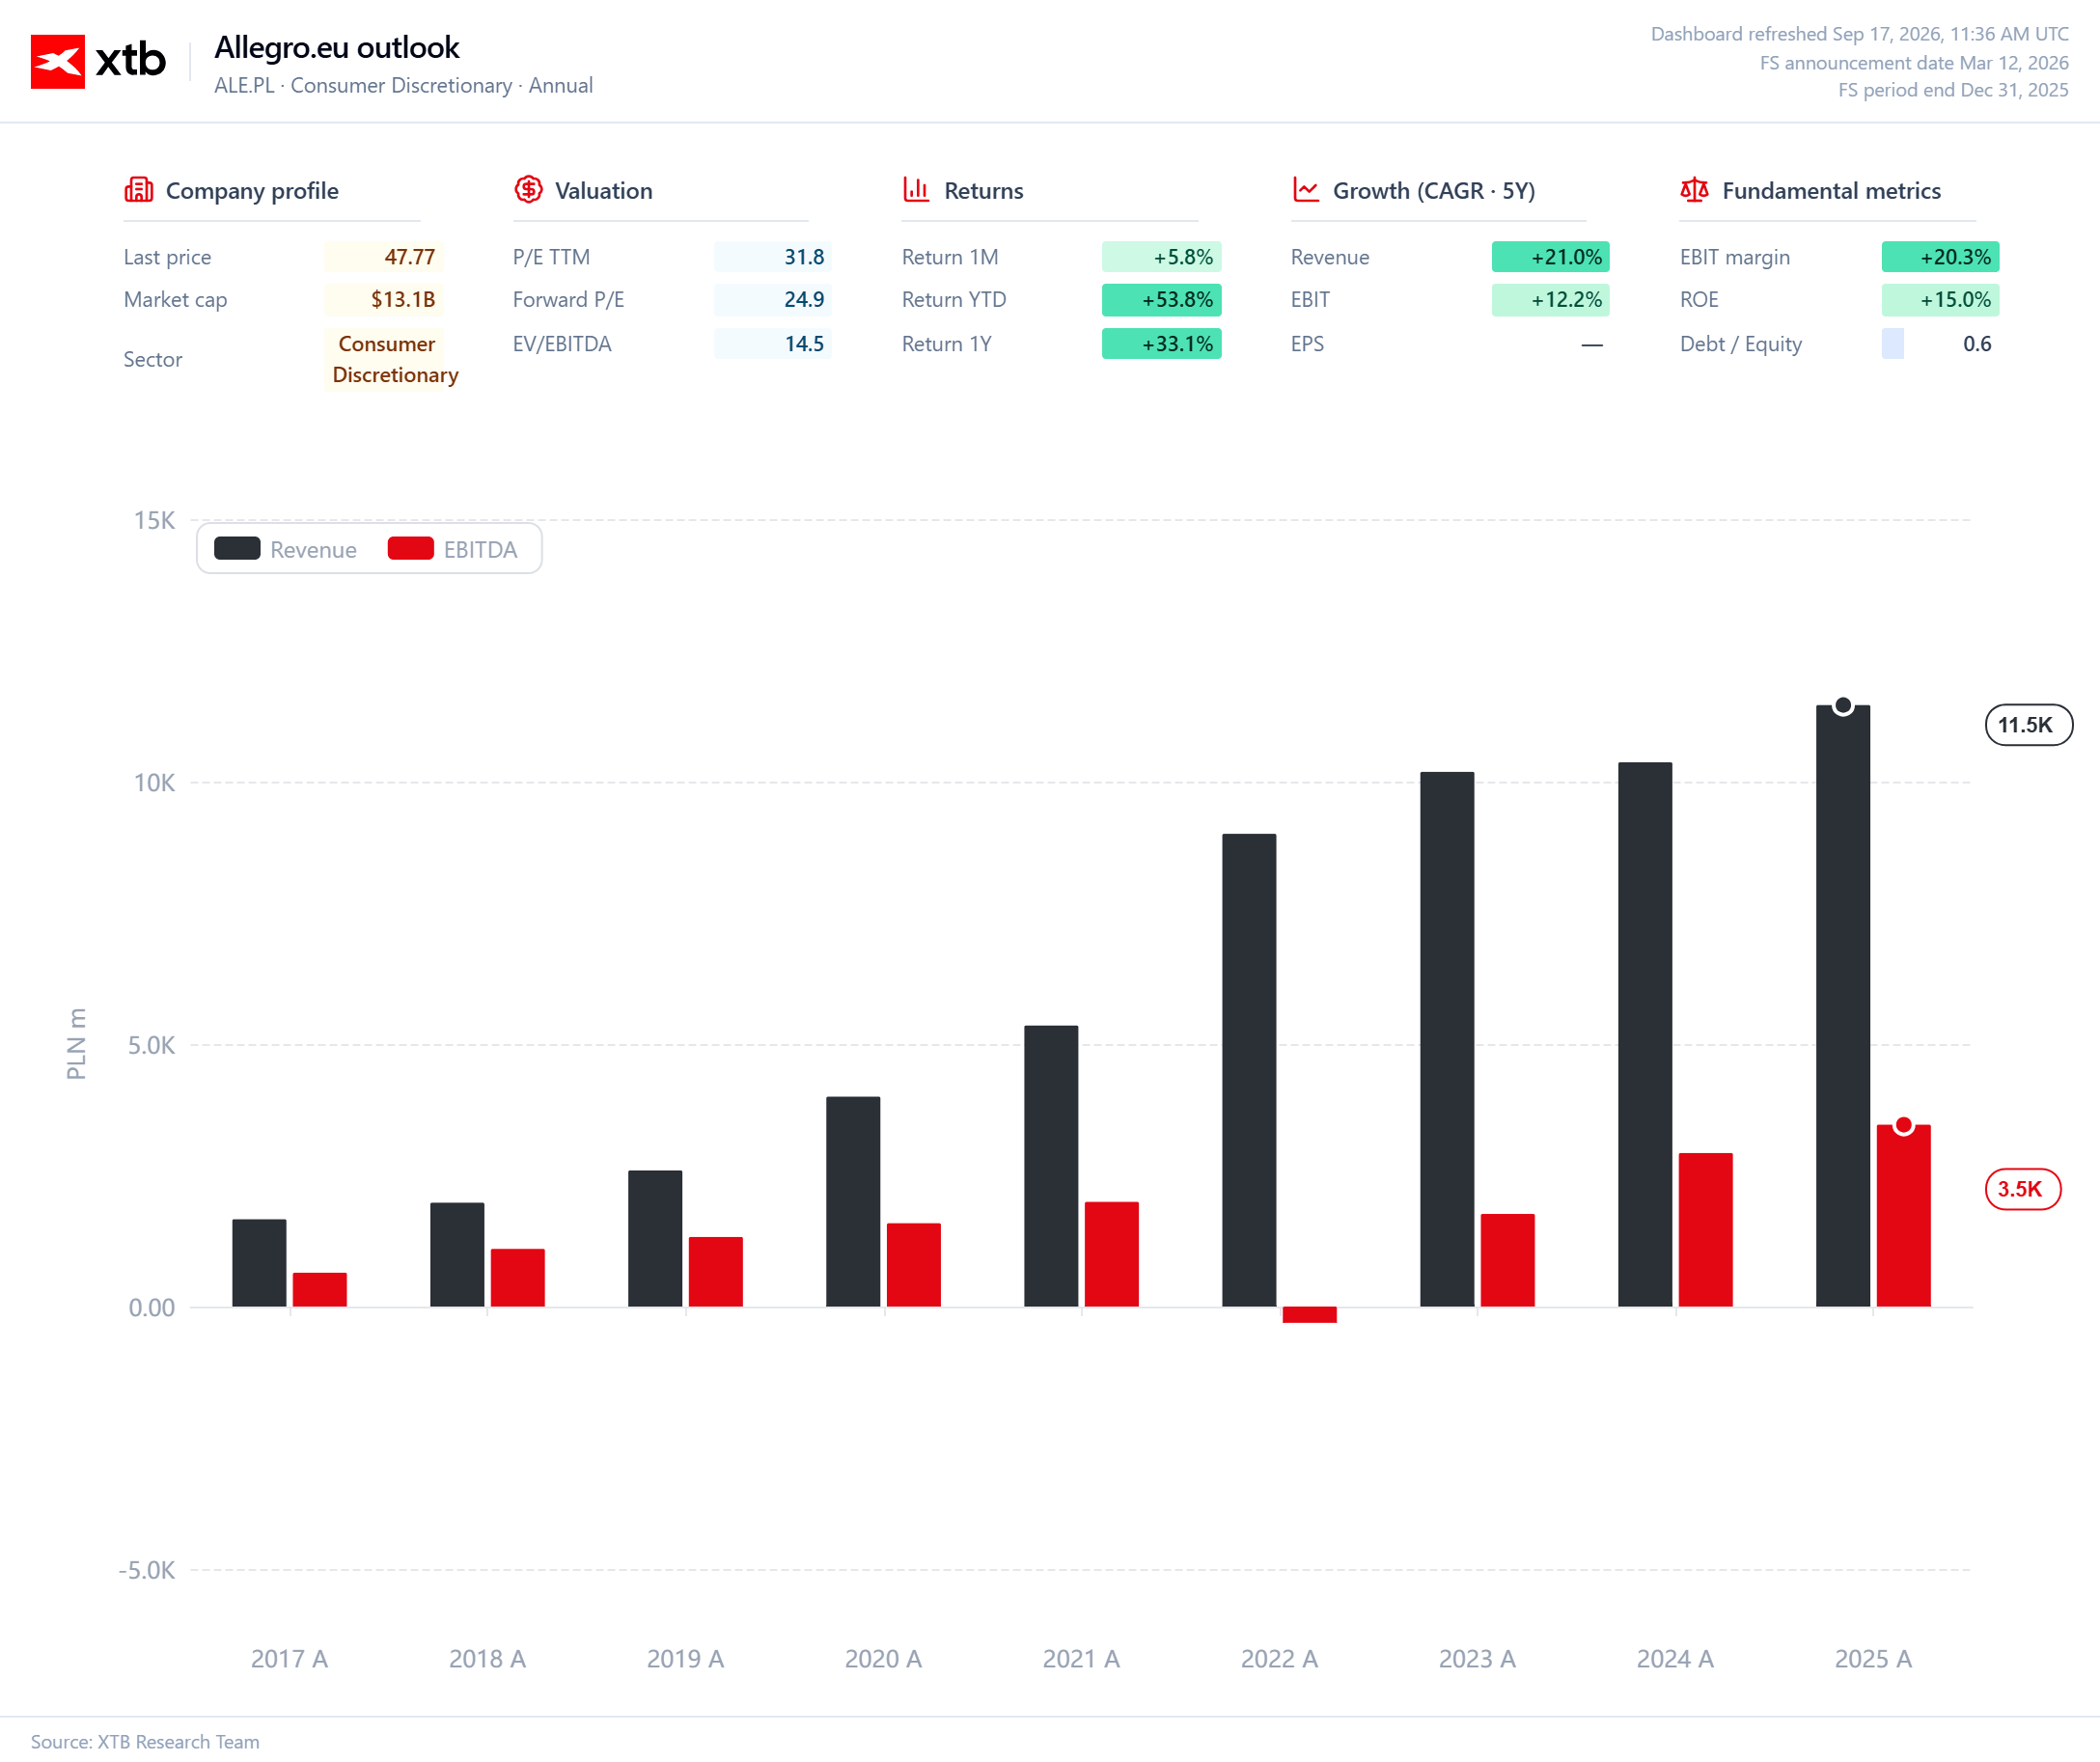
- Przychody ze sprzedaży zwiększyły się o 16%, do 3,28 mld PLN
- EBITDA (Skorygowana) osiągnęła 1,03 mld PLN, o 11,5% więcej niż przed rokiem.
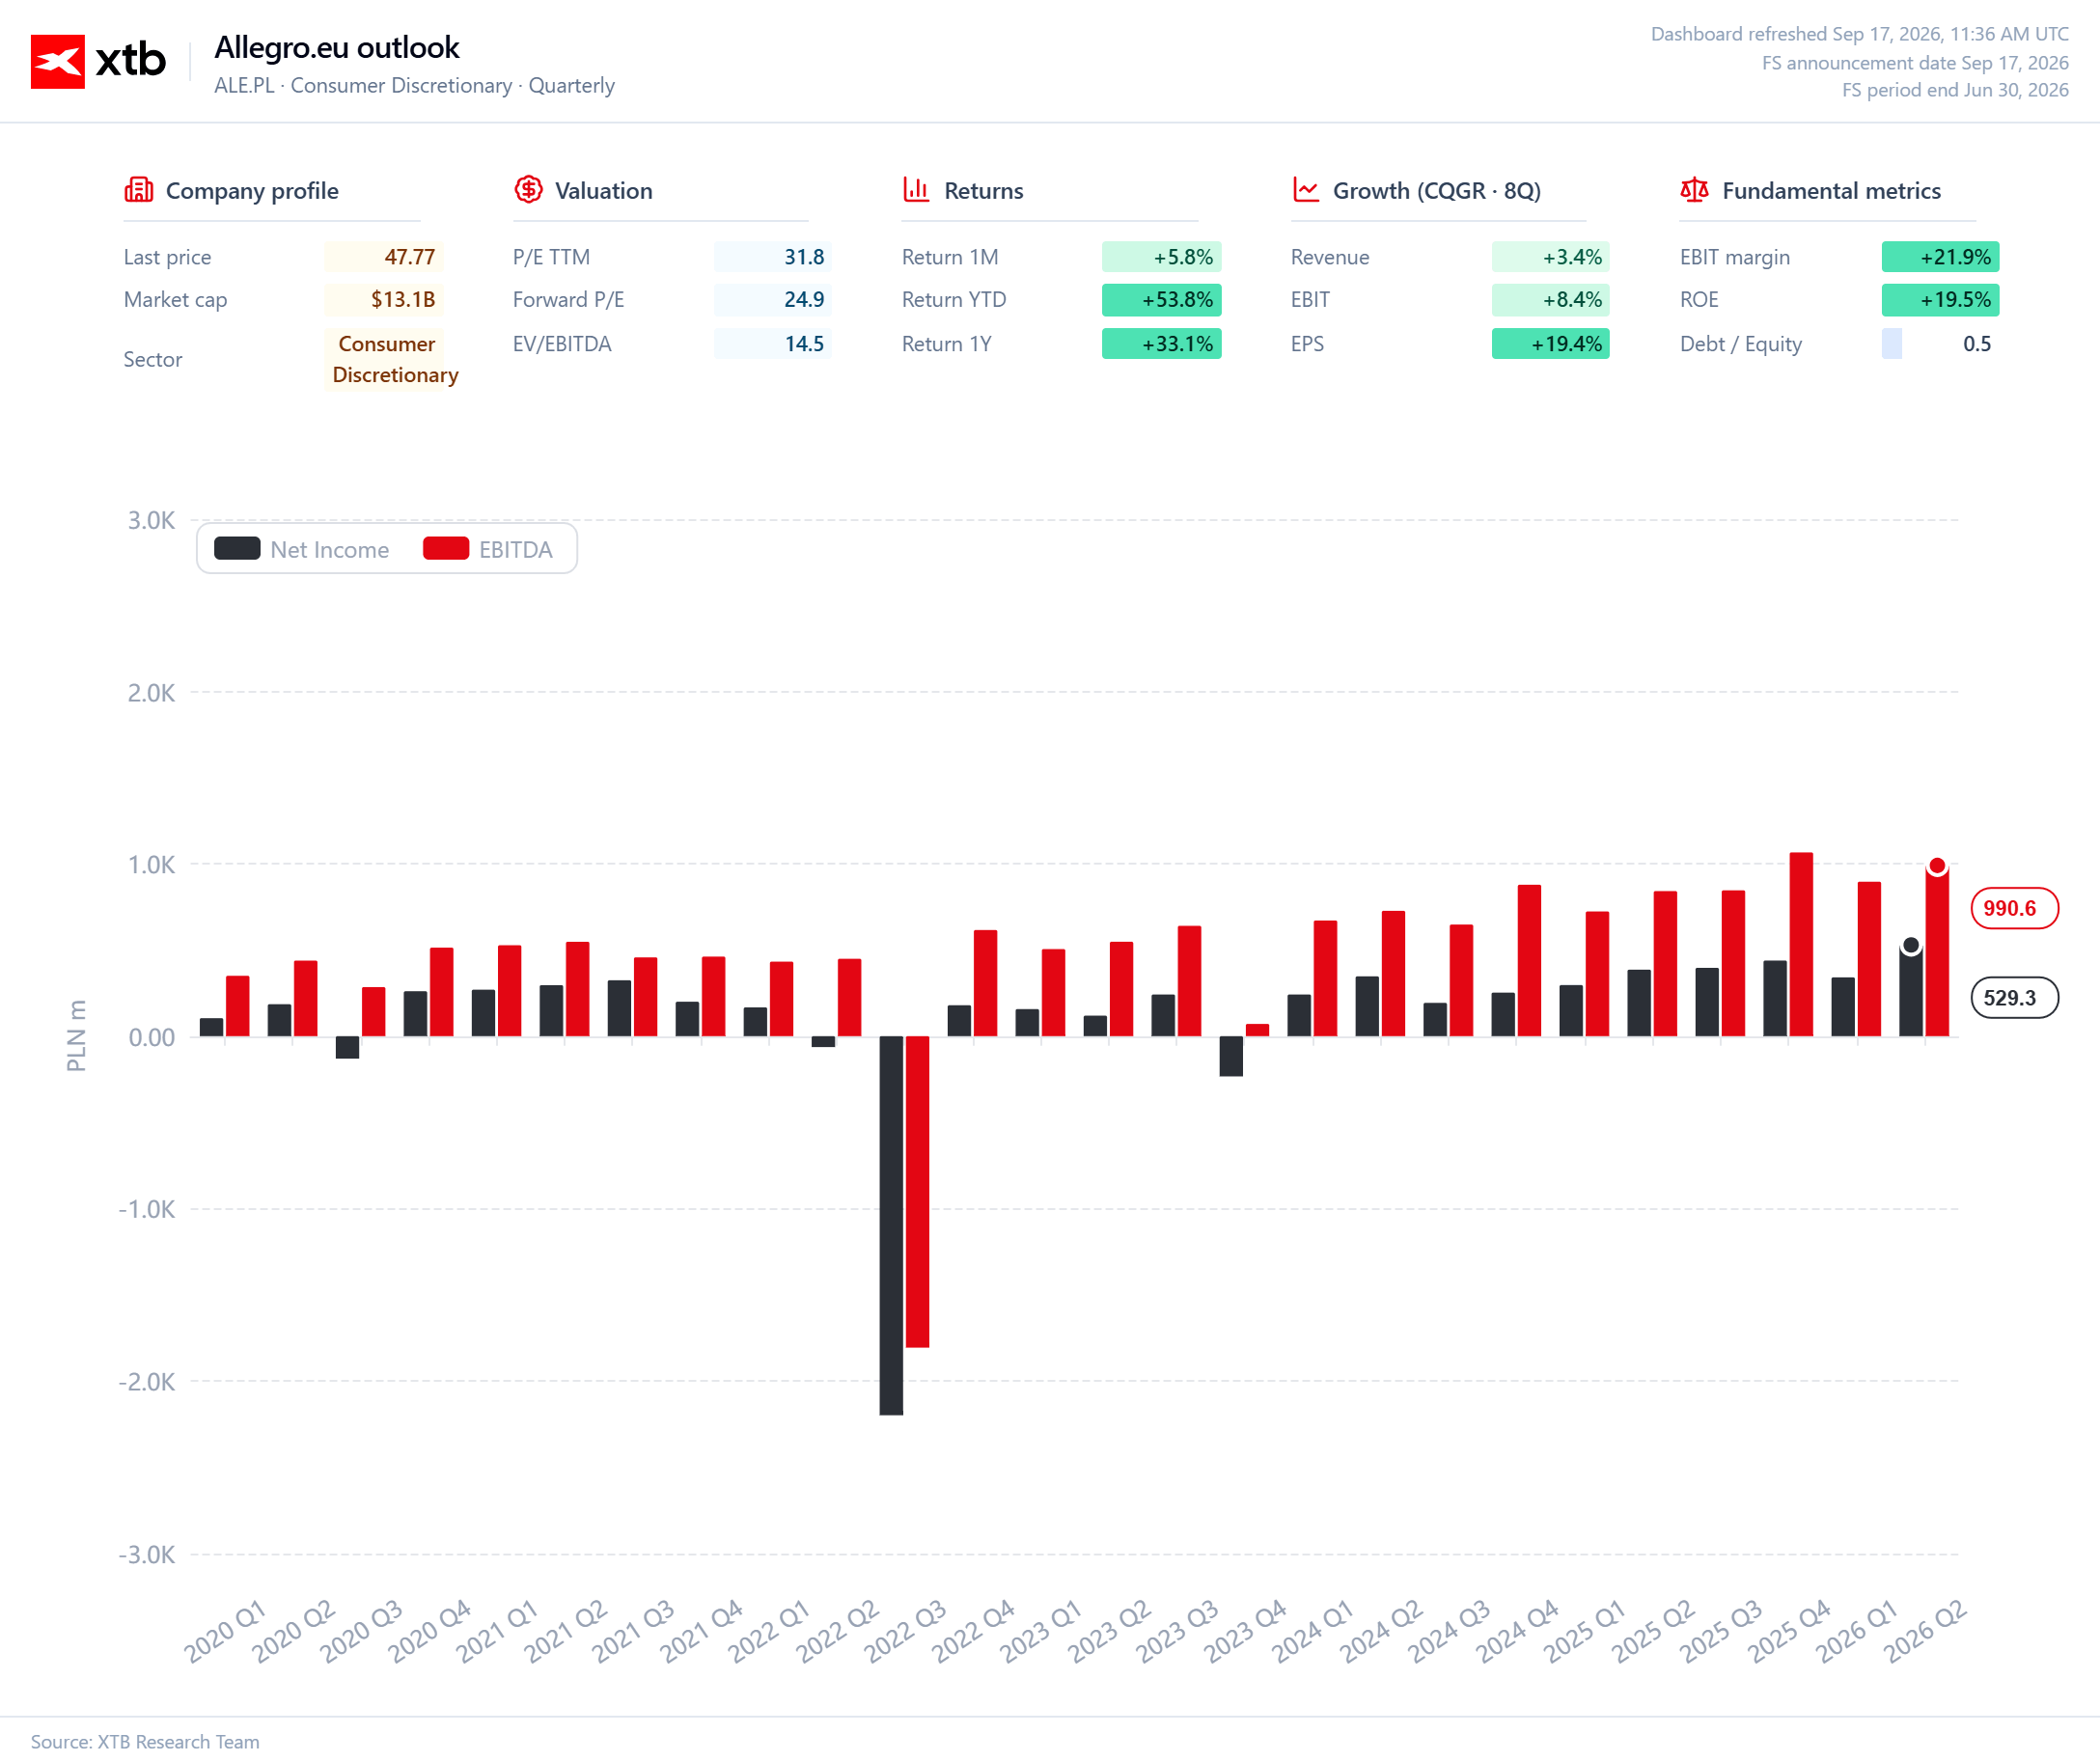
- Zysk netto wzrósł o 37,2%, do 529,3 mln zł.
- Co ważne, dynamikę wzrostu zysku netto wyraźnie wspierał spadek kosztów odsetkowych.
- Jest to pozytywna informacja, jednak wzrost ten nie znajduje proporcjonalnego odzwierciedlenia w poprawie operacyjnej.
Rozkład geograficzny przychodów spółki pozostaje wyraźnie przechylony na stronę Polski.
- Krajowe GMV wzrosło o 12%, a skorygowana EBITDA o 11,3%.
- Platformy w Czechach, na Słowacji i Węgrzech, mimo że mniejsze rosną bardzo szybko i zwiększyły wartość zakupów o około 85%.
- Wzrost jest imponujący, a rynek ma wciąż duże perspektywy, lecz działalność ta nadal wymaga finansowania. Allegro podtrzymuje oczekiwanie osiągnięcia przez nią progu rentowności w 2029 r.
Diabeł jednak tkwi w szczegółach.
- Wzrost obrotów nie przekłada się jeszcze na poprawę marż całej grupy. Relacja skorygowanej EBITDA do GMV obniżyła się o 0,13 pkt proc., do 5,26%.
- W Polsce spadł również “take rate”, czyli wskaźnik monetyzacji sprzedaży marketplace.
- Jest to jednak część strategii spółki, częściowo wzorowana na strategii Amazon sprzed dekady. Spółka akceptuje presję na przychód uzyskiwany z pojedynczej transakcji, kosztem wzrostu skali i całościowej rentowności.
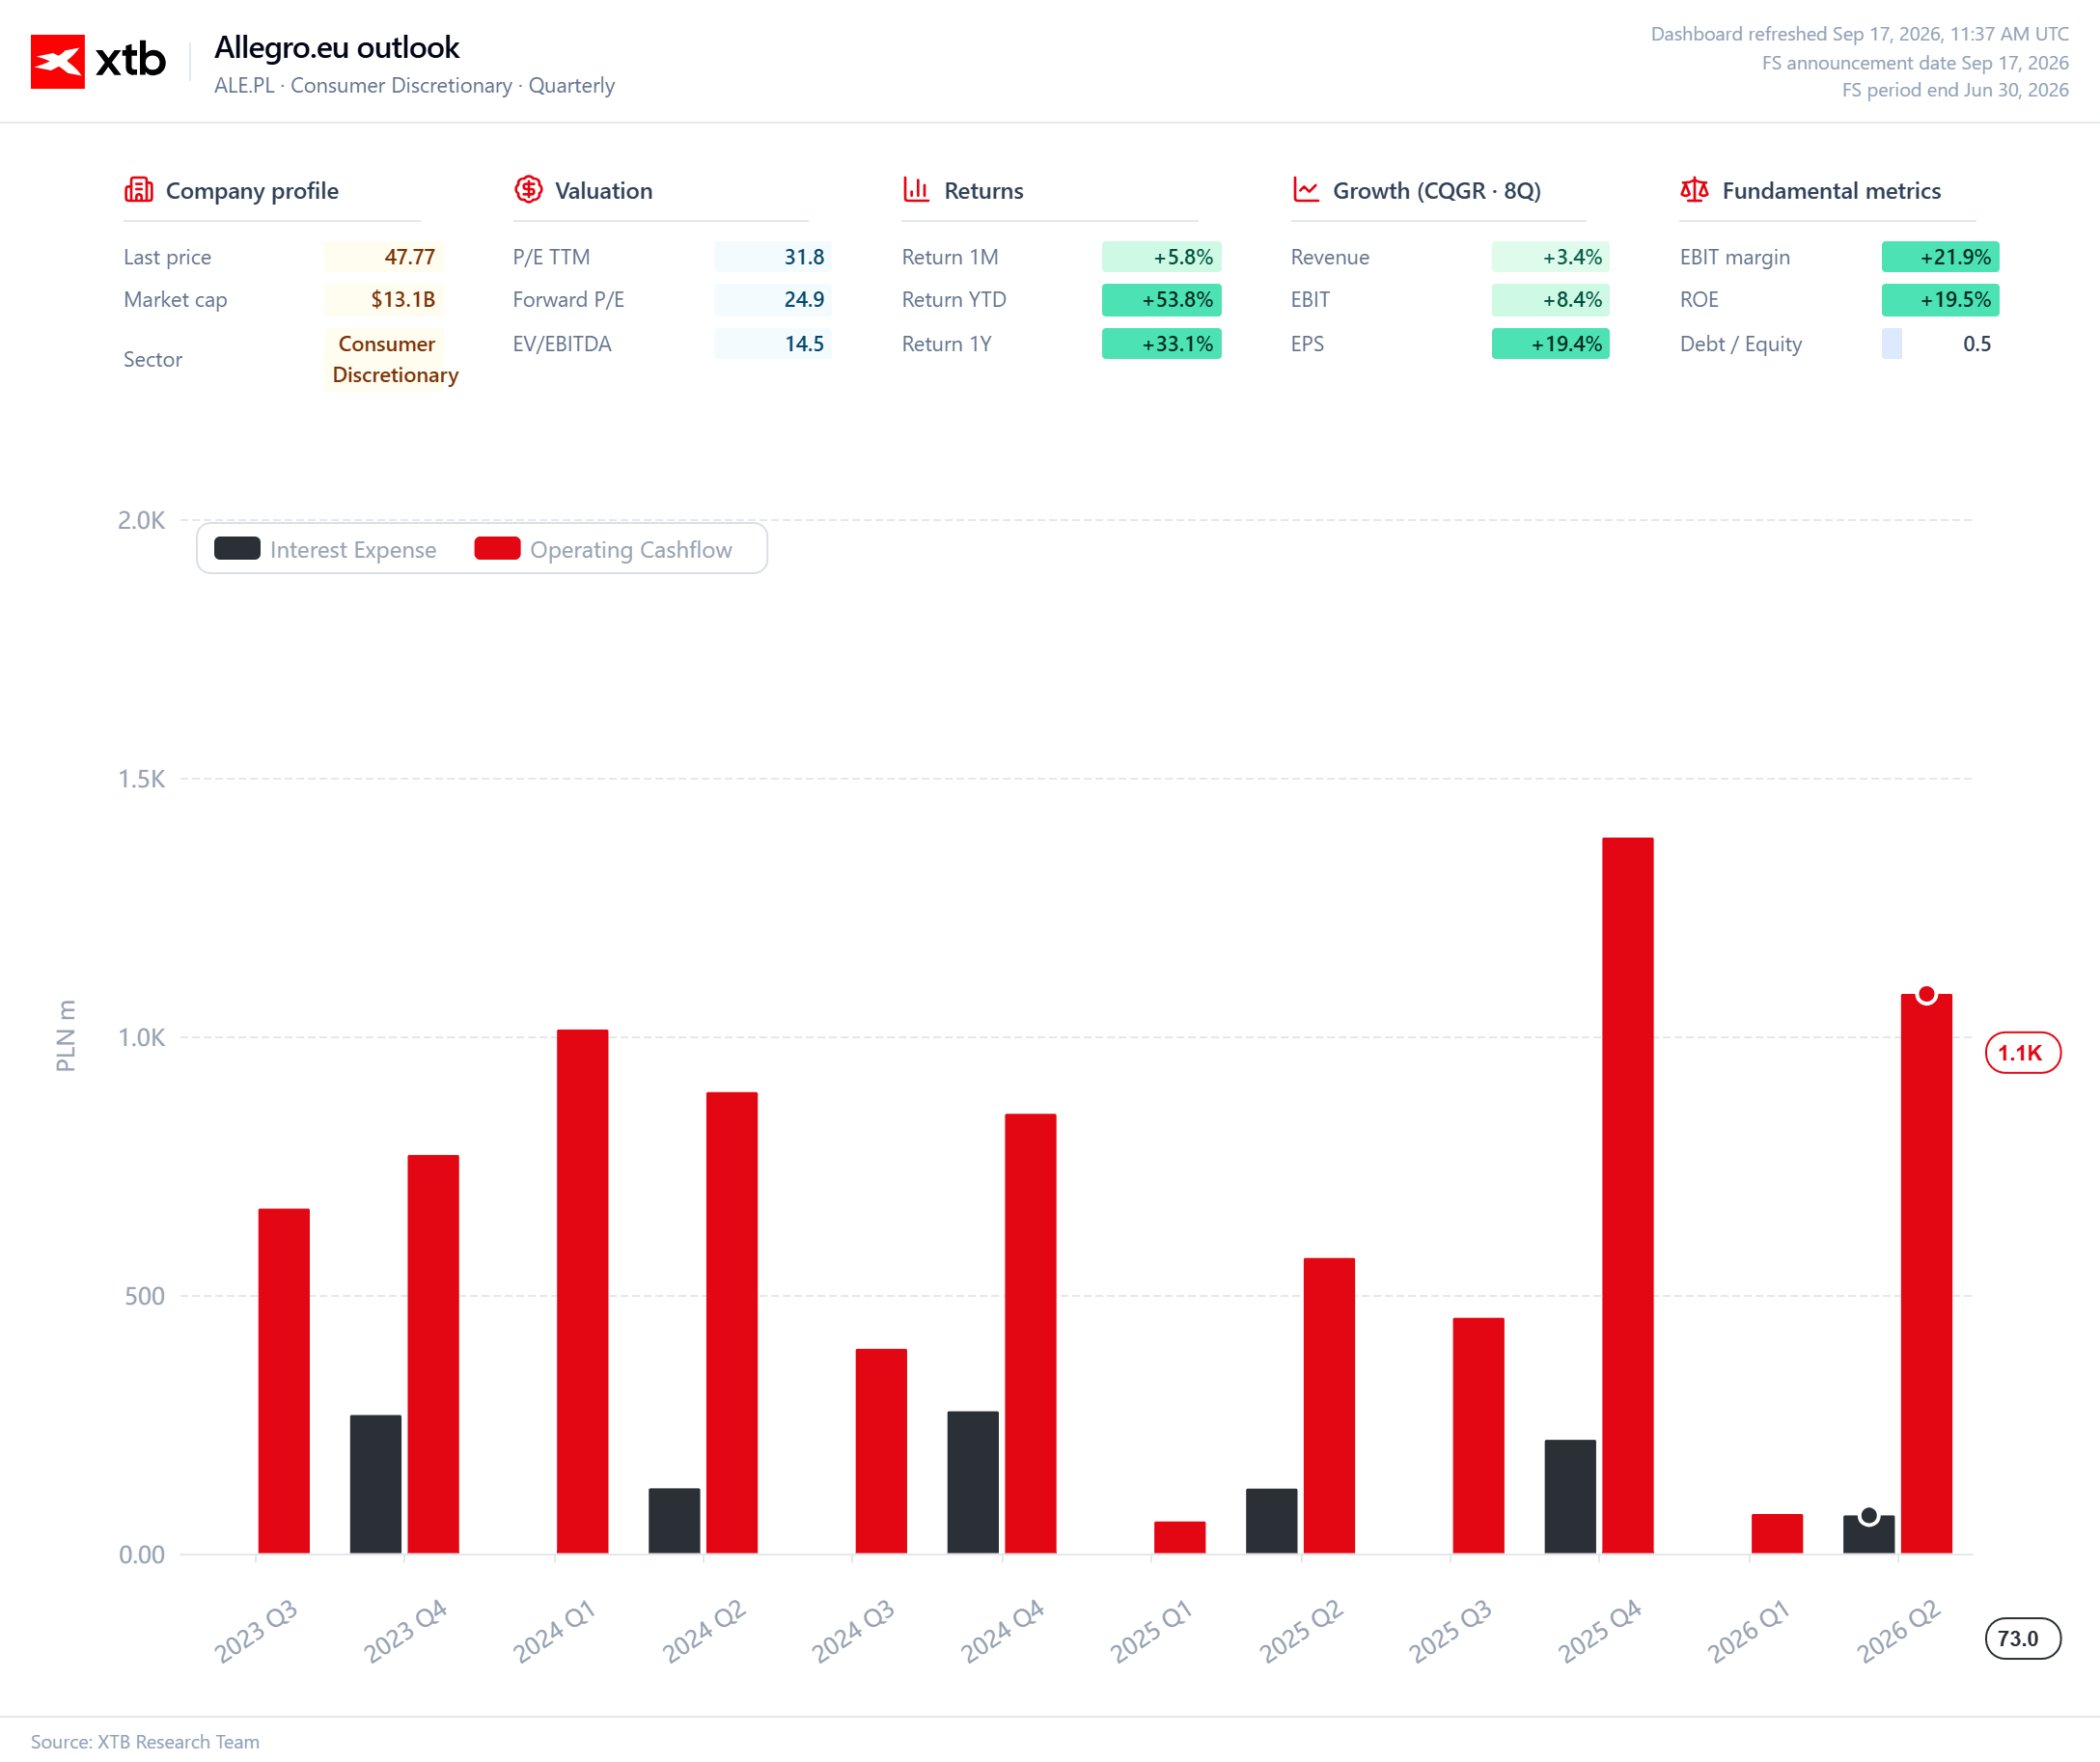
- Poprawiły się też przepływy operacyjne, które wzrosły o 71,3%, do 1,16 mld zł.
- Jednak ta zmiana też nie jest całkowicie organiczna. Część tej zmiany wynikała jednak z korzystnego rozliczenia podatku.
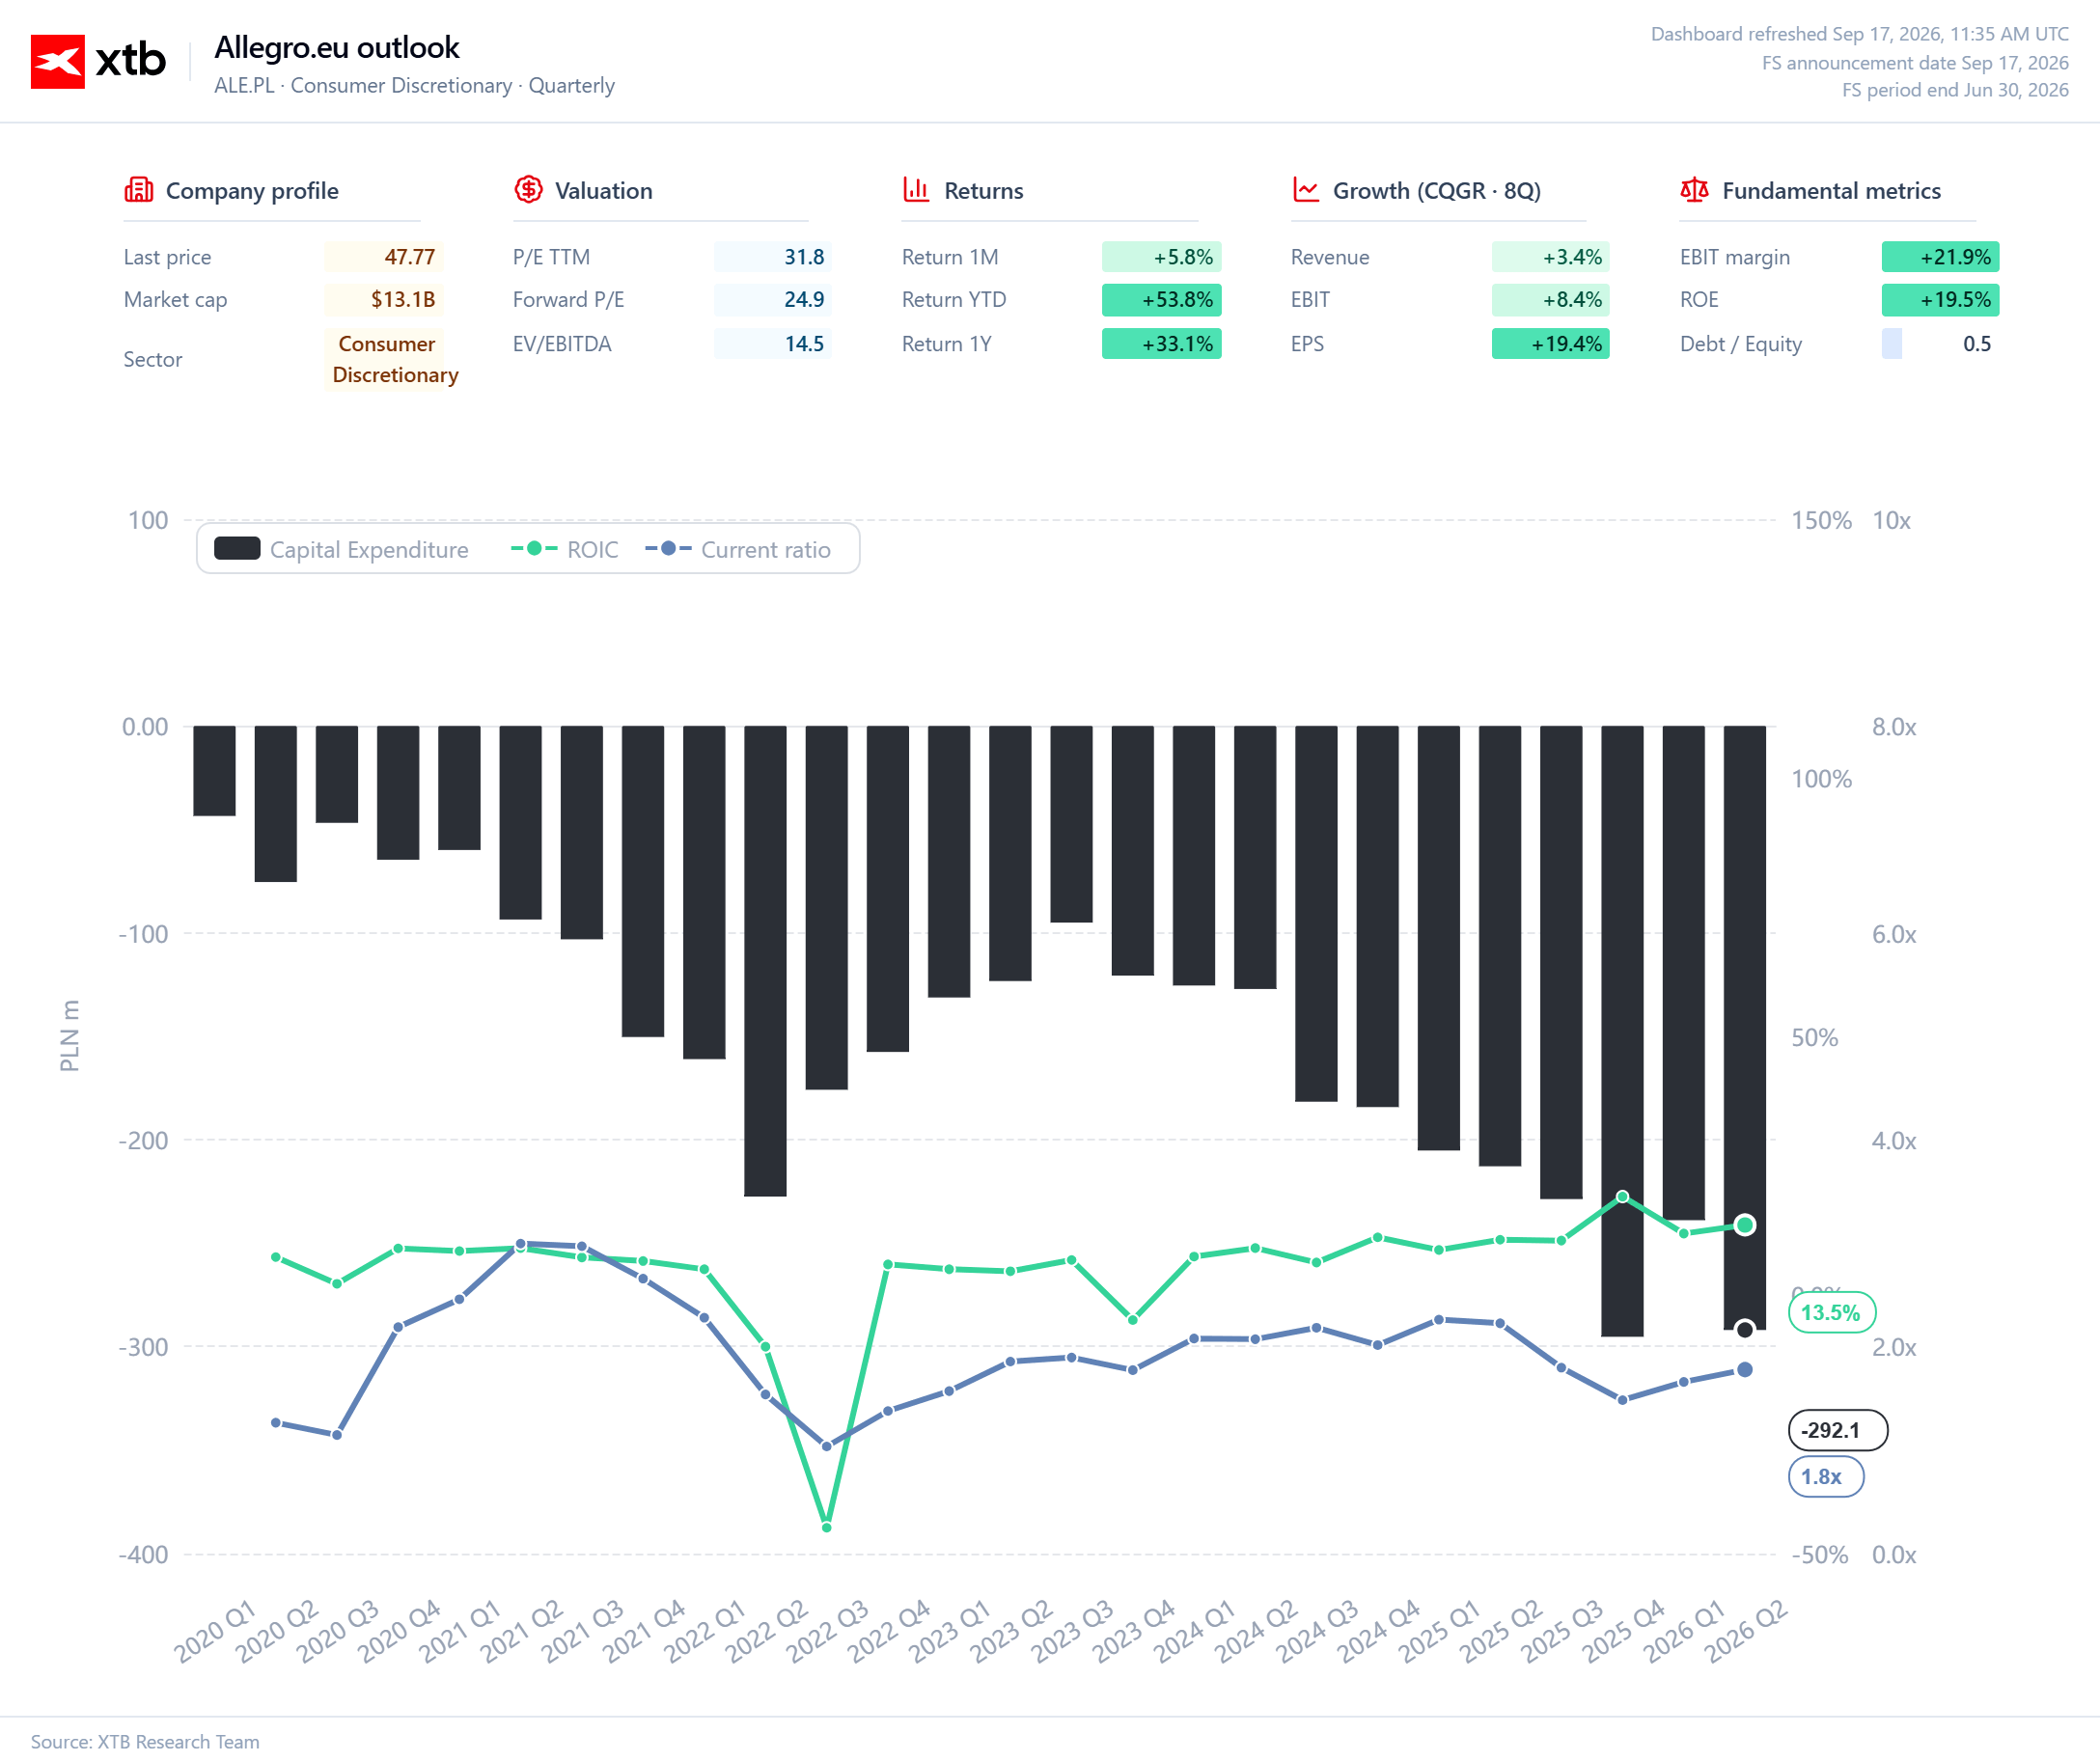
Największym obciążeniem dla zysku akcjonariuszy pozostają nakłady inwestycyjne, które stopniowo i konsekwentnie rosną.
Nie należy jednak traktować tego obciążenia jako czynnik wywierający długoterminową presję na ceny, wręcz przeciwnie. ROIC, rośnie powoli ale konsekwentnie. Spółka w ostatnich kwartałach wyraźnie wyszła powyżej długoletnią średnią ~8% i utrzymuje się w przestrzeni kilkunastu procent. Przy (względnie) niskim zadłużeniu spółki jest to bardziej okazja niż ryzyko - jednak dynamikę trzeba będzie stale monitorować aby upenić się że tak zostanie.
Prognozy
W centrum uwagi znalazły się jednak nie same wyniki - co prognozy. Zarząd oczekuje obecnie:
- Wzrostu GMV grupy w całym 2026 r. o 13–15%, wobec wcześniejszych 10–12%
- Wzrostu skorygowanej EBITDA o 13–17%, zamiast 9–13%.
- Dla Polski prognozę dynamiki EBITDA podniesiono z 7–10% do 11–14%.
- Prognozy te to nie tylko optymizm, znajdują oparcie w bieżącej sprzedaży. W pierwszych dziesięciu tygodniach Q3 2026 GMV grupy rosło o około 17% r/r.
Największa skala rewizja dotyczy jednak zagranicy:
- Oczekiwany wzrost GMV podniesiono z 40–45% do 65–75%.
- Równocześnie prognozowana strata skorygowanej EBITDA zwiększyła się z 450–480 mln zł do 470–490 mln zł.
Konkluzja
Raport wzmocnił optymizm akcjonariuszy spółki, plasując się istotnie powyżej oczekiwań rynku oraz konsensusu wielu analityków. W obecnej sytuacji kluczowe jest zachowanie tempa dalszej poprawy sprzedaży w kraju i za granicą - bez nadmiernej presji na marży.
Utrzymanie tempa wzrostu za granicą, rosnącej stopy rentowności inwestycji, może pozwolić w perspektywie kilku lat wejść w nowy paradygmat wzrost i skali - jeśli pozwolą na to np. koszty finansowania i kondycja konsumentów.


US OPEN: Wall Street szuka odbicia w oczekiwaniu na decyzję Fed



Poranna odprawa: Rynek poszukuje równowagi przed decyzją Fedu (16.09.2026)


Poranna odprawa: Brent po 107$, wyprzedaż AI (15.09.2026)

Podsumowanie Dnia: Spowolnienie AI nie spowalnia wzrostów rentowności
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.