


Uma das empresas com melhor desempenho da sessão no setor tecnológico, esta segunda-feira, é a ARM Holdings, com uma subida de cerca de 14%.
É certo que esta evolução se insere numa recuperação mais ampla entre os fabricantes de semicondutores, apoiada, entre outros fatores, pela descida das taxas de rendibilidade das obrigações e dos preços do petróleo. No caso da ARM, contudo, um ponto de referência adicional são os comentários do CEO Rene Haas, na semana passada, que elevaram significativamente as expectativas quanto ao sucesso comercial dos processadores da própria empresa.
Numa entrevista à CNBC a 16 de setembro, Haas afirmou que a sua confiança na capacidade da empresa para satisfazer a procura por uma «AGI CPU», um chip proprietário especializado em IA agênica, no valor de 2 mil milhões de dólares, aumentou desde a apresentação dos resultados de julho. Anteriormente, a ARM tinha indicado que o interesse dos clientes excedia o nível de vendas para o qual tinha garantido o fornecimento. A declaração do CEO reforça, portanto, as expectativas de que as encomendas potenciais se traduzirão em receitas reconhecidas.
O momento em que estas declarações são feitas continua a ser importante. Na atualização de julho, a procura superior a 2 mil milhões de dólares referia-se aos anos fiscais de 2027 e 2028 combinados, e a capacidade garantida correspondia à capacidade anteriormente declarada de vender 1 mil milhões de dólares. A crescente confiança da administração constitui uma base para o otimismo, mas a declaração, por si só, não determina um aumento formal das orientações.
As alterações na CPU da AGI alteram a economia da Arm
A Arm encontra-se numa situação semelhante à da maioria dos fabricantes dos chips mais avançados e de hardware para o desenvolvimento e operações de IA. O problema já não é a procura; o desafio reside na capacidade de fabrico, o que pode claramente exercer pressão sobre o calendário de investimento através do ritmo a que as receitas se convertem em lucros e fluxos de caixa.
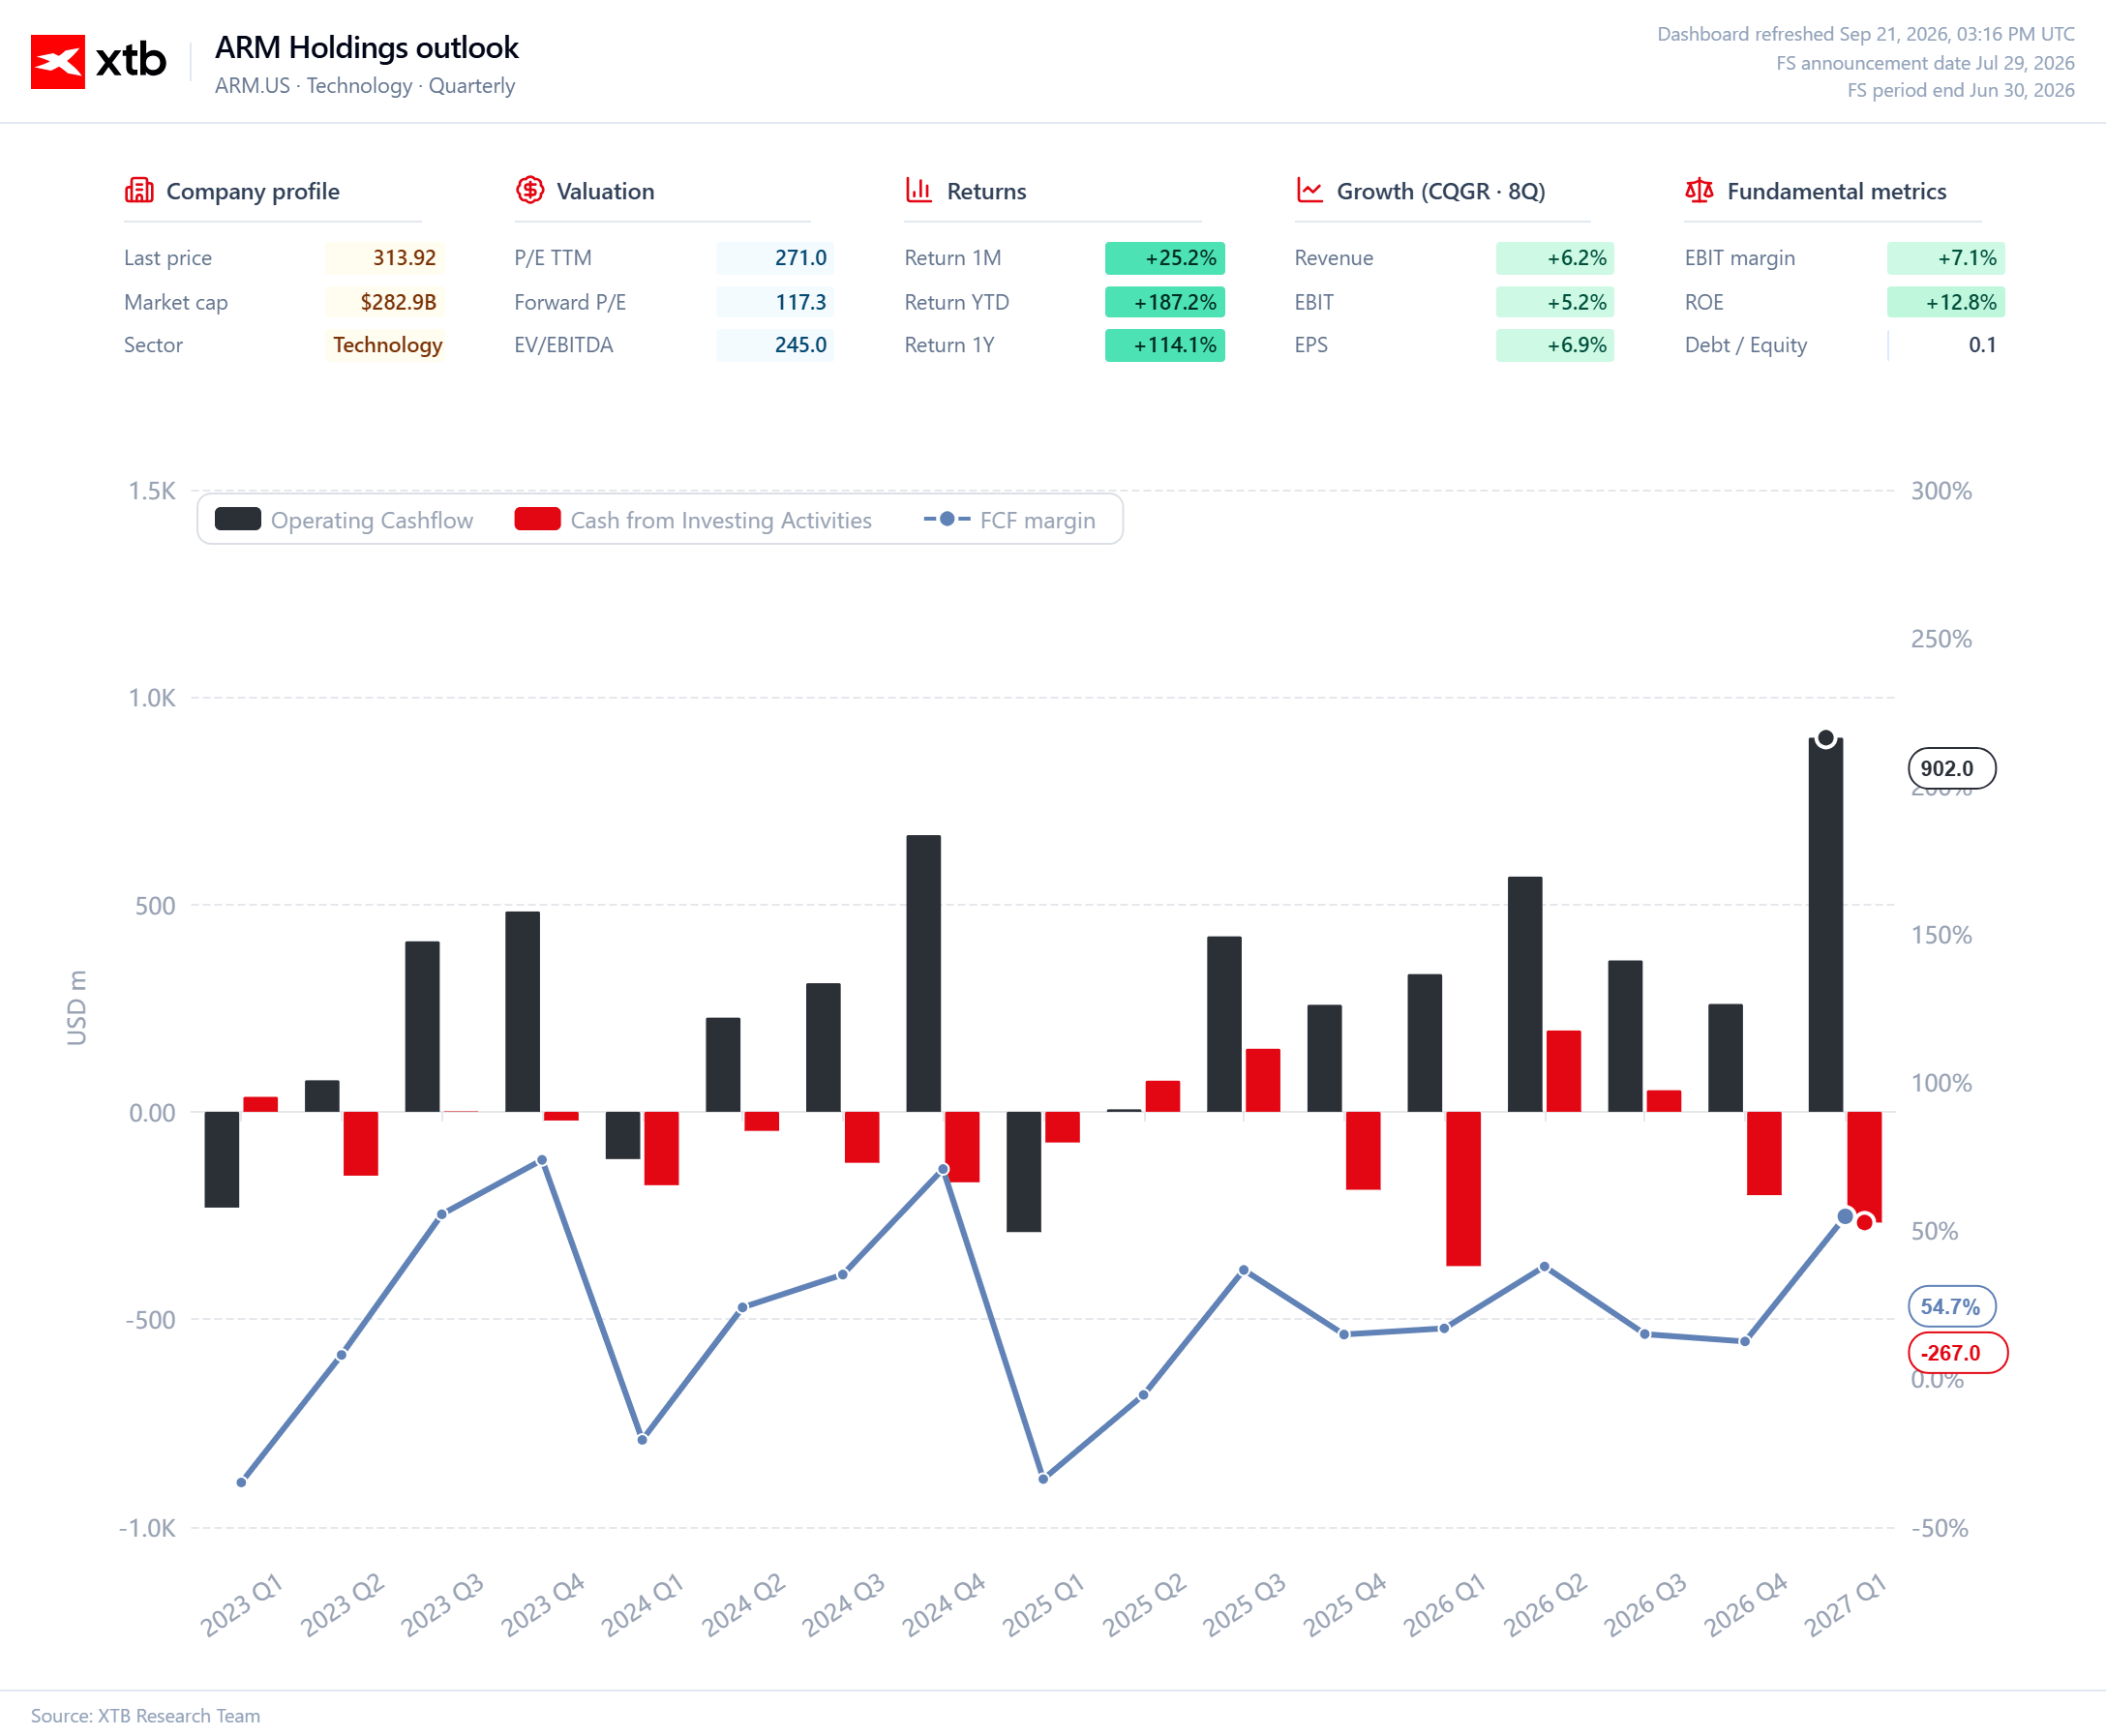
Ao longo das últimas décadas, a Arm operou com base num modelo de licenciamento. Uma mudança estrutural na procura permitiu, em parte, e forçou, em parte, uma transição das capacidades de produção para o âmbito interno da empresa. Trata-se de um grande ponto forte e de um ativo importante, mas, para além dos custos, um desafio fundamental consiste em colocar em funcionamento novas partições de capacidade.
Esta transição implica a capacidade de conquistar uma quota maior dos gastos com infraestruturas de computação. A venda de processadores acabados aumenta a receita potencial por implementação, ao mesmo tempo que aumenta a importância dos custos de fabrico, da gestão do abastecimento e do capital de exploração.
O novo processador expande o negócio da Arm para a venda dos seus próprios chips destinados a centros de dados. De acordo com a descrição de Haas, o produto destina-se a suportar a computação em nuvem, a funcionar com aceleradores de GPU e a suportar aplicações que utilizam agentes de IA. A sua proposta de valor para os clientes baseia-se principalmente no desempenho e na eficiência energética, reduzindo simultaneamente o custo e a complexidade da conceção do seu próprio hardware.
A SoftBank aumenta o financiamento e a sua dependência da avaliação da Arm
Ao mesmo tempo, a SoftBank aumentou o financiamento garantido por ações da Arm em 5 mil milhões de dólares, passando para 25 mil milhões de dólares, de acordo com a Reuters. A participação na empresa de conceção de processadores desempenha, assim, um papel importante no financiamento da estratégia de investimento mais ampla do grupo japonês.
A SoftBank lançou também uma emissão de obrigações no valor total de 10 mil milhões de dólares e 1 mil milhões de euros. Os fundos destinam-se a apoiar a próxima tranche de investimento na OpenAI e a substituir o financiamento-ponte previsto para esse efeito. A transação demonstra a dimensão da mobilização de capital em torno da IA, embora o seu anúncio tenha ocorrido antes da conclusão da emissão.
Para a Arm e a SoftBank, estes investimentos representam simultaneamente uma oportunidade e um canal de risco adicional. Uma subida do preço das ações aumenta o valor das garantias da SoftBank, enquanto uma forte queda poderia aumentar a pressão para apresentar garantias adicionais ou reduzir a alavancagem, dependendo dos termos do contrato.
Estas obrigações sobrecarregam o financiamento do acionista, e o seu impacto na Arm manifesta-se principalmente através da estrutura acionista e da potencial oferta de ações.
ARM (D1)
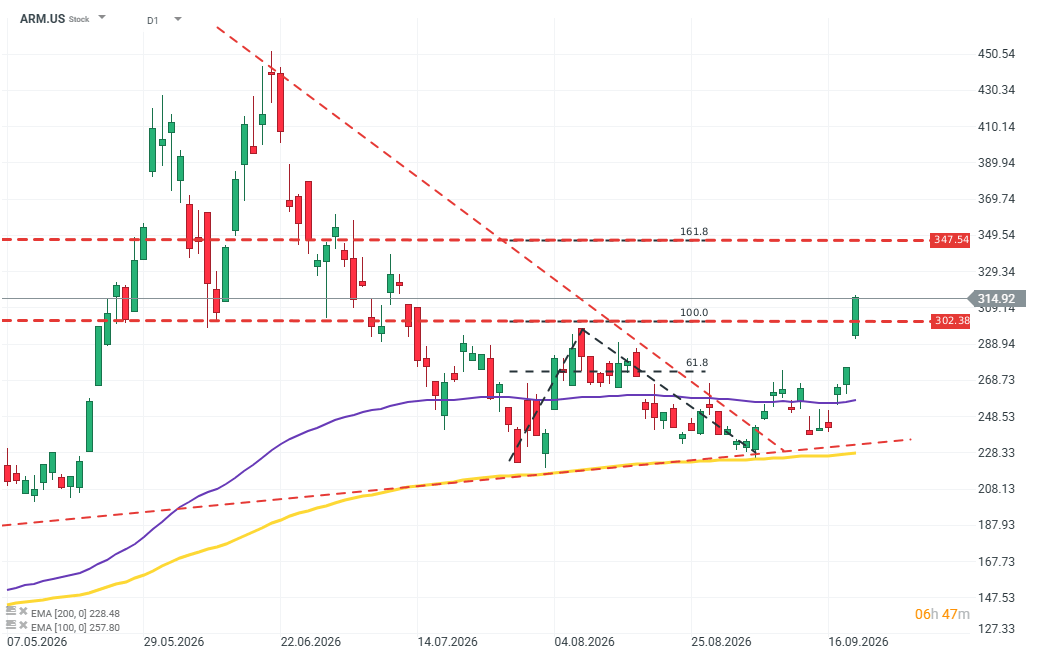
No gráfico, é possível observar uma quebra de uma formação de triângulo descendente após a manutenção da EMA200. Os níveis de expansão de Fibonacci indicam cerca de 350 USD como o próximo nível de resistência significativo.


A SEC flexibiliza a regulamentação: serão o Bitcoin e a Strategy os que mais beneficiam com isso?


Resumo diário: A postura agressiva da Reserva Federal não consegue assustar os mercados

Nasdaq 100 sobe 1.7%

Abertura da sessão americana: Nasdaq, Ouro e prata registam uma subida acentuada na sequência de... um aumento das taxas de juro
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.