


A Micron Technology, um dos principais fabricantes de chips de memória, irá divulgar hoje os resultados do quarto trimestre fiscal, após o encerramento do mercado norte-americano. Este relatório poderá revelar-se um dos testes mais importantes até à data para a recuperação em curso das ações relacionadas com a IA. Os resultados irão esclarecer não só a procura por memória HBM utilizada em centros de dados, mas também os preços da DRAM e da NAND, as tendências das margens e as perspetivas de investimento na próxima geração de infraestruturas de IA. A importância do relatório da Micron estende-se, portanto, muito para além da própria empresa. Os investidores estarão à procura de uma resposta a uma questão mais ampla: será que o boom de investimento na IA continua a traduzir-se num crescimento tangível das receitas, do fluxo de caixa e da rentabilidade ao longo de toda a cadeia de abastecimento de semicondutores, ou será que as valorizações já começaram a antecipar-se aos fundamentos?
A Micron tornou-se uma das maiores beneficiárias do boom da IA
A Micron era outrora vista principalmente como um fabricante tradicional de memória, cujos resultados dependiam fortemente dos ciclos de oferta e procura nos mercados de DRAM e NAND. O desenvolvimento da inteligência artificial generativa poderá alterar fundamentalmente esse modelo. Porquê? Os aceleradores modernos de IA requerem enormes quantidades de memória extremamente rápida, e a HBM tornou-se um dos componentes mais importantes da infraestrutura dos centros de dados. Isto significa que o aumento das despesas das hiperescaladoras em servidores de IA se traduz diretamente em procura pelos produtos da Micron.
A dimensão desta transformação é visível nos resultados da empresa. No trimestre anterior, a receita subiu para 41,46 mil milhões de dólares, face aos 23,86 mil milhões de dólares do trimestre anterior e aos 9,30 mil milhões de dólares do ano anterior. A margem bruta atingiu 84,6%, em comparação com 74,4% no trimestre anterior e 37,7% no ano anterior. Uma melhoria tão dramática demonstra que a Micron está atualmente a beneficiar de vários fatores em simultâneo: volumes mais elevados, preços elevados da memória, um mix de produtos mais favorável e uma oferta limitada dos componentes mais avançados.
O mercado espera mais um trimestre muito forte
Para o quarto trimestre fiscal, a Micron prevê uma receita de cerca de 50 mil milhões de dólares, com uma variação de mais ou menos mil milhões de dólares. A empresa espera também uma margem bruta ajustada de aproximadamente 86% e um lucro por ação de cerca de 31 dólares.
As expectativas do mercado são ainda superiores às próprias previsões da Micron. As previsões consensuais apontam para receitas superiores a 51 mil milhões de dólares e um lucro por ação de cerca de 31,6 dólares.
Se essas estimativas se confirmarem, o crescimento homólogo continuará a ser excepcionalmente forte. Tal reforçaria a opinião de que a procura por parte dos centros de dados continua a ser suficientemente forte, não só para impulsionar as vendas da Micron, mas também para sustentar uma rentabilidade historicamente elevada.
O desafio, no entanto, reside no facto de o mercado já estar à espera de resultados muito sólidos. Na sequência da forte subida das ações da Micron em 2026, o simples facto de superar as estimativas trimestrais poderá já não ser suficiente se a administração adotar um tom mais cauteloso relativamente aos próximos trimestres. Para os investidores, a parte mais importante do relatório poderá, portanto, não ser a própria receita ou o EPS, mas sim os comentários da administração sobre a futura procura de HBM.
A Micron já iniciou remessas em grande volume de HBM4 para clientes-chave e está a preparar-se para lançar o HBM4E em 2027. As próximas gerações de HBM tornaram-se um dos principais campos de batalha na corrida tecnológica entre os fabricantes de semicondutores.
No trimestre anterior, o segmento Cloud Memory gerou 13,77 mil milhões de dólares em receitas, um aumento face aos 7,75 mil milhões de dólares registados no segundo trimestre. As vendas relacionadas com centros de dados também mais do que duplicaram em relação ao trimestre anterior. Se a Micron confirmar que o crescimento das encomendas se mantém forte e que os contratos plurianuais continuam a expandir-se, os investidores poderão ver nisso mais uma prova de que a despesa com IA está a tornar-se uma fonte de procura estrutural, em vez de meramente cíclica.
As margens da Micron constituem um teste à solidez de todo o ciclo da memória
Os resultados da Micron revistem-se de particular importância, uma vez que o setor da memória tem sido historicamente caracterizado por oscilações violentas no ciclo económico. Durante períodos de excesso de oferta, os preços da DRAM e da NAND podem cair rapidamente, provocando um colapso das margens, mesmo para os maiores fabricantes.
O ciclo atual apresenta-se diferente, uma vez que uma parte significativa da nova capacidade de produção está a ser direcionada para a memória HBM, mais avançada. Isto limita a disponibilidade de produtos DRAM convencionais e poderá também apoiar indiretamente os preços fora do segmento da IA.
A previsão da Micron de uma margem bruta ajustada de cerca de 86 % sugere que as condições de mercado continuam a ser excecionalmente favoráveis. Os investidores irão, por conseguinte, analisar minuciosamente os comentários da administração sobre os preços médios de venda da DRAM e da NAND. Os primeiros sinais de enfraquecimento dos preços poderão ser interpretados como uma indicação de que a fase mais rentável do ciclo está a começar a aproximar-se do seu pico.
O mercado da IA assenta atualmente numa enorme escala de despesas de capital. As maiores empresas tecnológicas do mundo estão a investir dezenas de milhares de milhões de dólares em centros de dados, processadores, memória e infraestruturas de rede. A Micron ocupa um dos pontos mais críticos de toda esta cadeia de abastecimento.
Se a procura de HBM continuar a crescer mais rapidamente do que a oferta, tal poderá sugerir que o investimento das hiperescaladoras continua a ser muito forte. Tal cenário beneficiaria não só os fabricantes de memória, mas também os fornecedores de GPUs, infraestrutura de servidores, equipamento de rede e tecnologia de refrigeração para centros de dados.
Se, no entanto, a Micron começar a sinalizar um crescimento mais lento das encomendas ou uma maior cautela por parte dos clientes, os investidores poderão começar a questionar o ritmo de retorno dos investimentos de vários milhares de milhões de dólares que estão a ser feitos em IA. Neste sentido, a Micron tornou-se um dos principais barómetros de todo o ciclo de investimento em inteligência artificial.
As despesas de capital poderão revelar se os produtores acreditam num superciclo plurianual
Outro elemento-chave do relatório serão as despesas de investimento.
A Micron gastou 7,1 mil milhões de dólares em despesas de capital no trimestre anterior, enquanto se espera que as despesas de capital para o ano fiscal de 2026 atinjam cerca de 27 mil milhões de dólares. A empresa indicou também que as despesas poderão ser ainda mais elevadas em 2027.
Investimentos tão avultados são necessários para aumentar a produção de produtos de memória avançados e satisfazer a procura crescente dos centros de dados. Ao mesmo tempo, este continua a ser um dos maiores riscos a longo prazo.
A história da indústria da memória mostra que períodos de rentabilidade muito elevada conduzem frequentemente a um investimento excessivo. Se vários grandes produtores expandirem a sua capacidade a um ritmo mais rápido do que o crescimento da procura, a atual escassez de memória poderá eventualmente transformar-se num excesso de oferta.
Os acordos plurianuais poderão alterar a natureza da indústria de memórias
Uma das características mais interessantes do ciclo atual é o papel crescente dos acordos estratégicos plurianuais com os clientes.
Para a Micron, tais contratos são particularmente importantes, uma vez que poderão reduzir a volatilidade tradicional do negócio das memórias. Se uma parte significativa da futura produção de HBM for assegurada por acordos com os maiores operadores de centros de dados, a visibilidade das receitas e do fluxo de caixa futuros poderá tornar-se muito mais sólida do que em ciclos anteriores.
Este é também um dos argumentos subjacentes à opinião de que a IA poderá alterar a forma como os investidores avaliam os produtores de memória. Em vez de os tratarem puramente como negócios profundamente cíclicos, os investidores poderão, gradualmente, atribuir-lhes múltiplos de avaliação mais elevados, caso uma parte crescente da sua atividade passe a basear-se em contratos de longo prazo e em produtos estrategicamente importantes.
As perspetivas para 2027 podem ser mais importantes do que os resultados trimestrais
O relatório de hoje será particularmente importante, uma vez que as expectativas para o próximo ano fiscal já são muito elevadas.
Os investidores estarão à procura de respostas para várias questões fundamentais: a procura de HBM continua a crescer mais rapidamente do que a oferta? Os preços da DRAM e da NAND permanecerão elevados? Com que rapidez aumentará a produção de HBM4 e HBM4E? E as margens poderão manter-se próximas dos níveis atuais?
As perspetivas para o ano fiscal de 2027 poderão, em última análise, determinar a reação do mercado. Um relatório do 4.º trimestre muito sólido, combinado com orientações mais cautelosas, poderá ser interpretado como um sinal de que o mercado de memórias se aproxima de um pico local. Em contrapartida, um crescimento forte e contínuo das encomendas e margens elevadas e sustentadas poderão reforçar a narrativa de um ciclo de IA mais prolongado e impulsionado por fatores estruturais.
A acentuada melhoria da rentabilidade da Micron está também a traduzir-se no fluxo de caixa. No trimestre anterior, a empresa gerou cerca de 25,4 mil milhões de dólares em fluxo de caixa operacional e mais de 17 mil milhões de dólares em fluxo de caixa livre. No final do trimestre, detinha mais de 30 mil milhões de dólares em dinheiro, investimentos negociáveis e dinheiro restrito.
Isto significa que a forma como a Micron aplica o seu excedente financeiro crescente está a tornar-se cada vez mais importante. A empresa ainda dispõe de capacidade não utilizada no âmbito do seu programa de recompra de ações em vigor, embora a sua capacidade de realizar recompras tenha sido limitada pelas condições associadas ao financiamento ao abrigo da Lei CHIPS dos EUA. Prevê-se que essas restrições caduquem em dezembro de 2026.
Se a Micron sinalizar um maior retorno de capital aos acionistas assim que essas restrições caducarem, tal poderá constituir um catalisador adicional para as ações.
A Micron enfrenta um grande teste ao atual rali da IA
O relatório de hoje da Micron será um dos testes mais claros para avaliar até que ponto o boom da IA se está a traduzir nos fundamentos reais da indústria de semicondutores.
A procura muito forte por HBM, o aumento dos preços da memória, as margens recorde e a forte geração de caixa demonstram que a atual onda de investimento em inteligência artificial não é meramente uma história baseada em expectativas. Até ao momento, está também a gerar receitas e lucros muito tangíveis.
Ao mesmo tempo, a magnitude do aumento das valorizações significa que a fasquia foi colocada excepcionalmente alta. É, por isso, provável que os investidores se concentrem menos em saber se a Micron simplesmente supera as previsões de consenso trimestrais e mais no que a administração diz sobre a procura, os preços, a nova capacidade de produção e as margens em 2027.
Se a empresa confirmar que a escassez de memória avançada poderá persistir durante mais alguns trimestres, os resultados poderão tornar-se mais um argumento a favor da continuação da recuperação do setor da IA. Se, no entanto, começarem a surgir os primeiros sinais de abrandamento das encomendas ou de normalização dos preços, os investidores poderão passar a adotar uma visão muito mais crítica em relação às valorizações em todo o setor tecnológico.
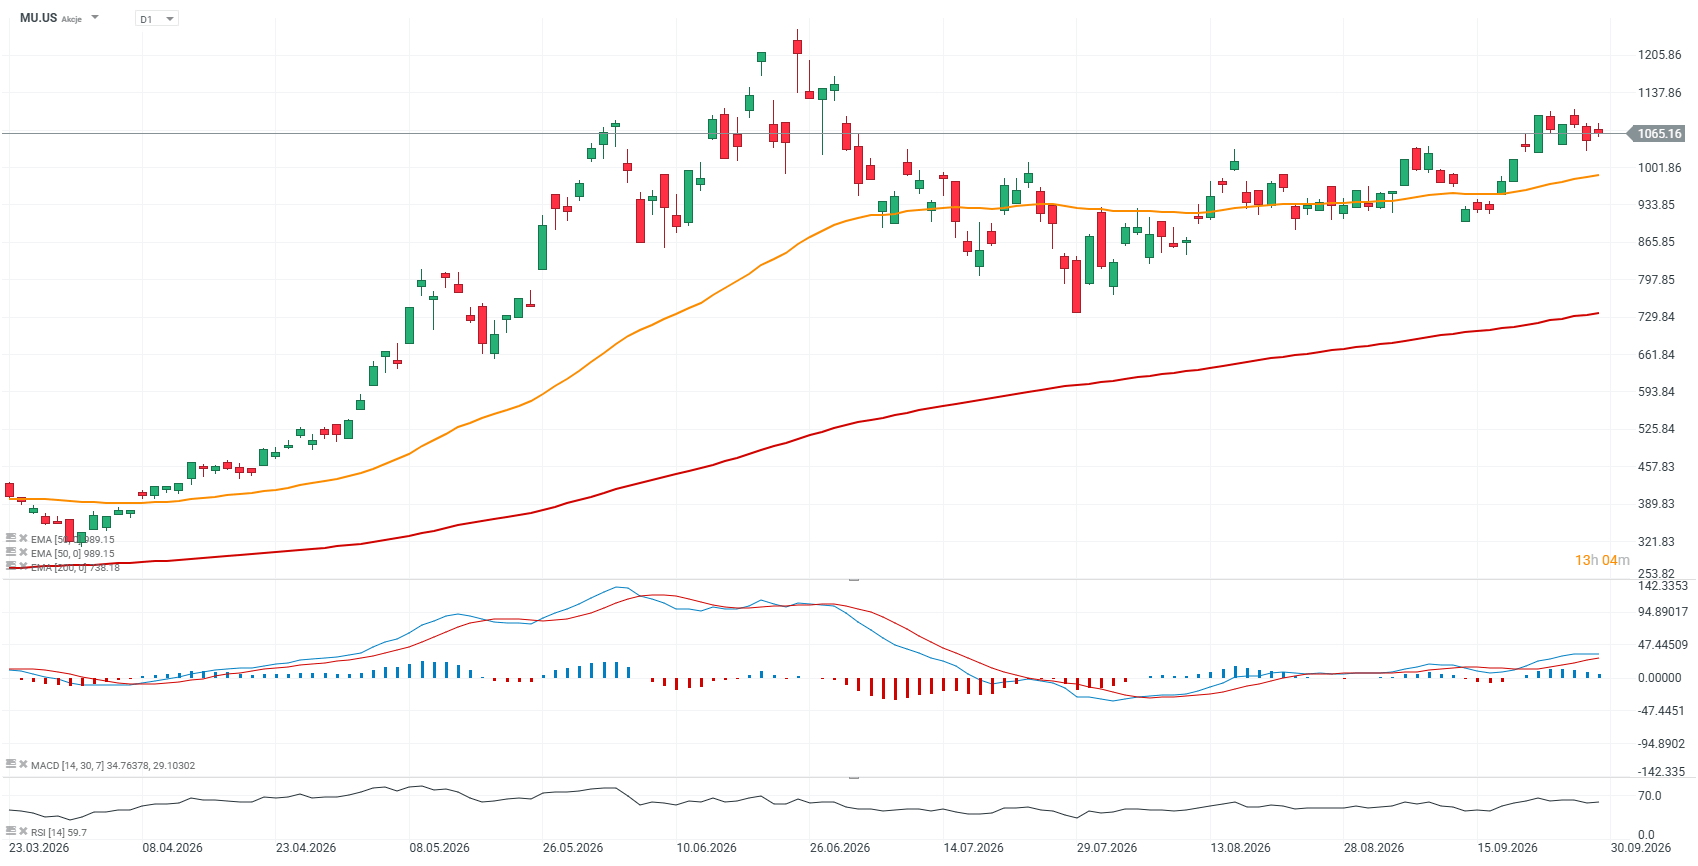
Micron (D1)
As ações da Micron estão atualmente a ser negociadas cerca de 10 % abaixo do máximo histórico atingido em junho deste ano. Um relatório de resultados e perspetivas sólidos poderiam, em teoria, desencadear uma elevada volatilidade e impulsionar as ações para a zona dos 1 200 dólares. Por outro lado, qualquer sinal claro de fraqueza no relatório poderia fazer com que as ações voltassem a cair para abaixo dos 1 000 dólares, com um teste potencialmente importante perto dos 900 dólares.



Destaques da manhã (30.09.2026)

Comentário sobre o mercado bolsista: Trump dá a entender que se avizinha uma queda significativa nos preços do petróleo. Será que as ações dos EUA irão disparar?



Nasdaq tenta recuperar as perdas 🗽 Ações da Fair Isaac em pânico

Wall Street: O S&P 500 ainda tem margem para subir?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.