


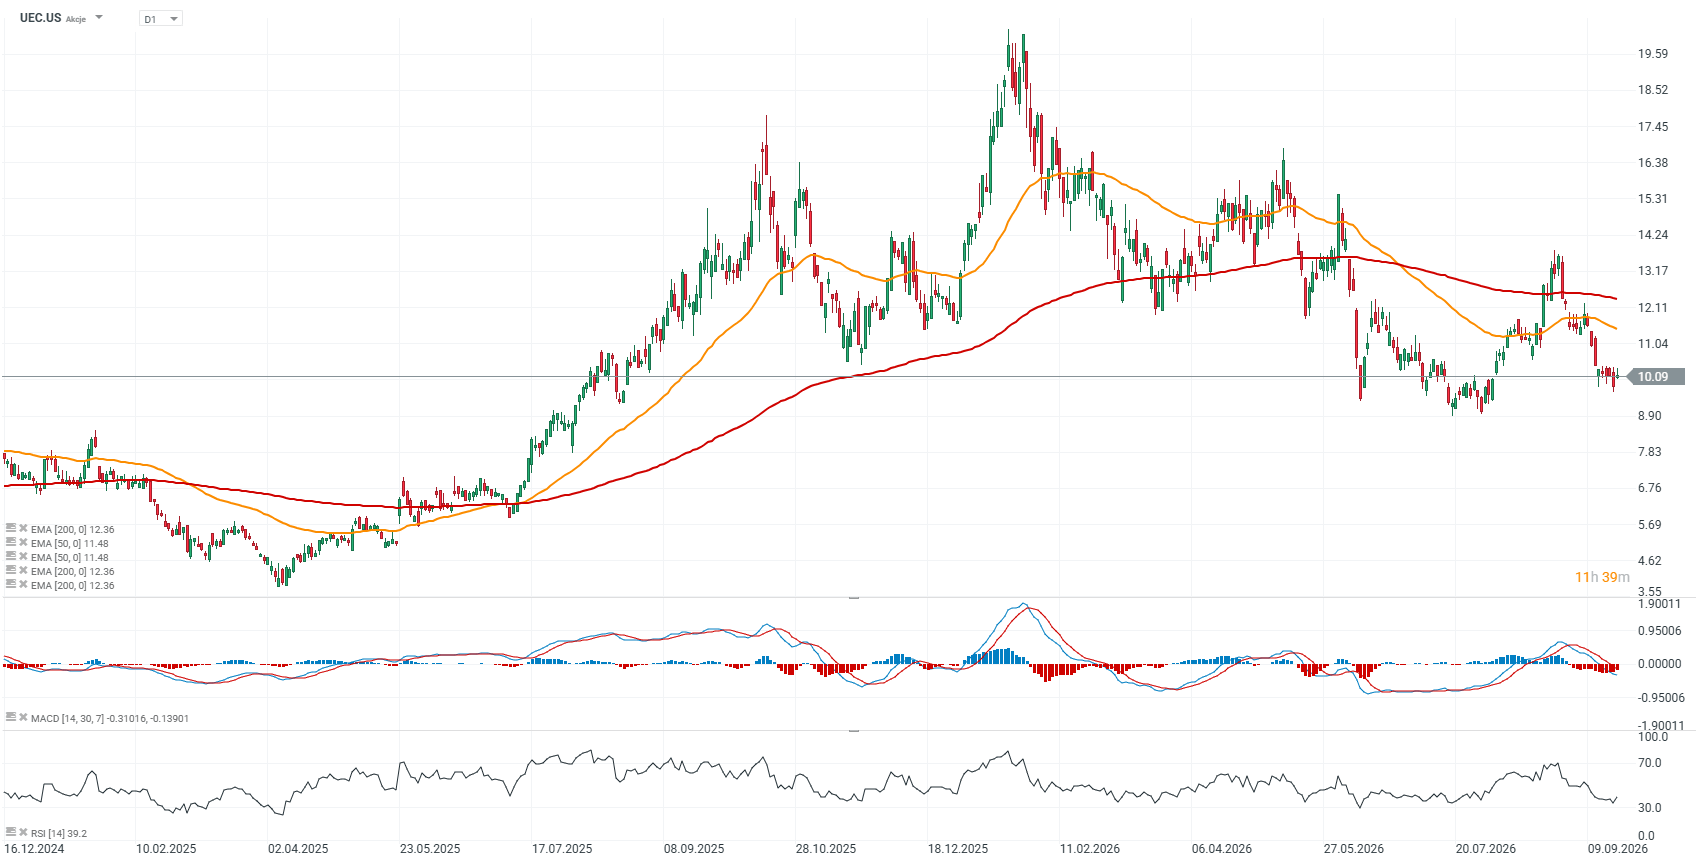
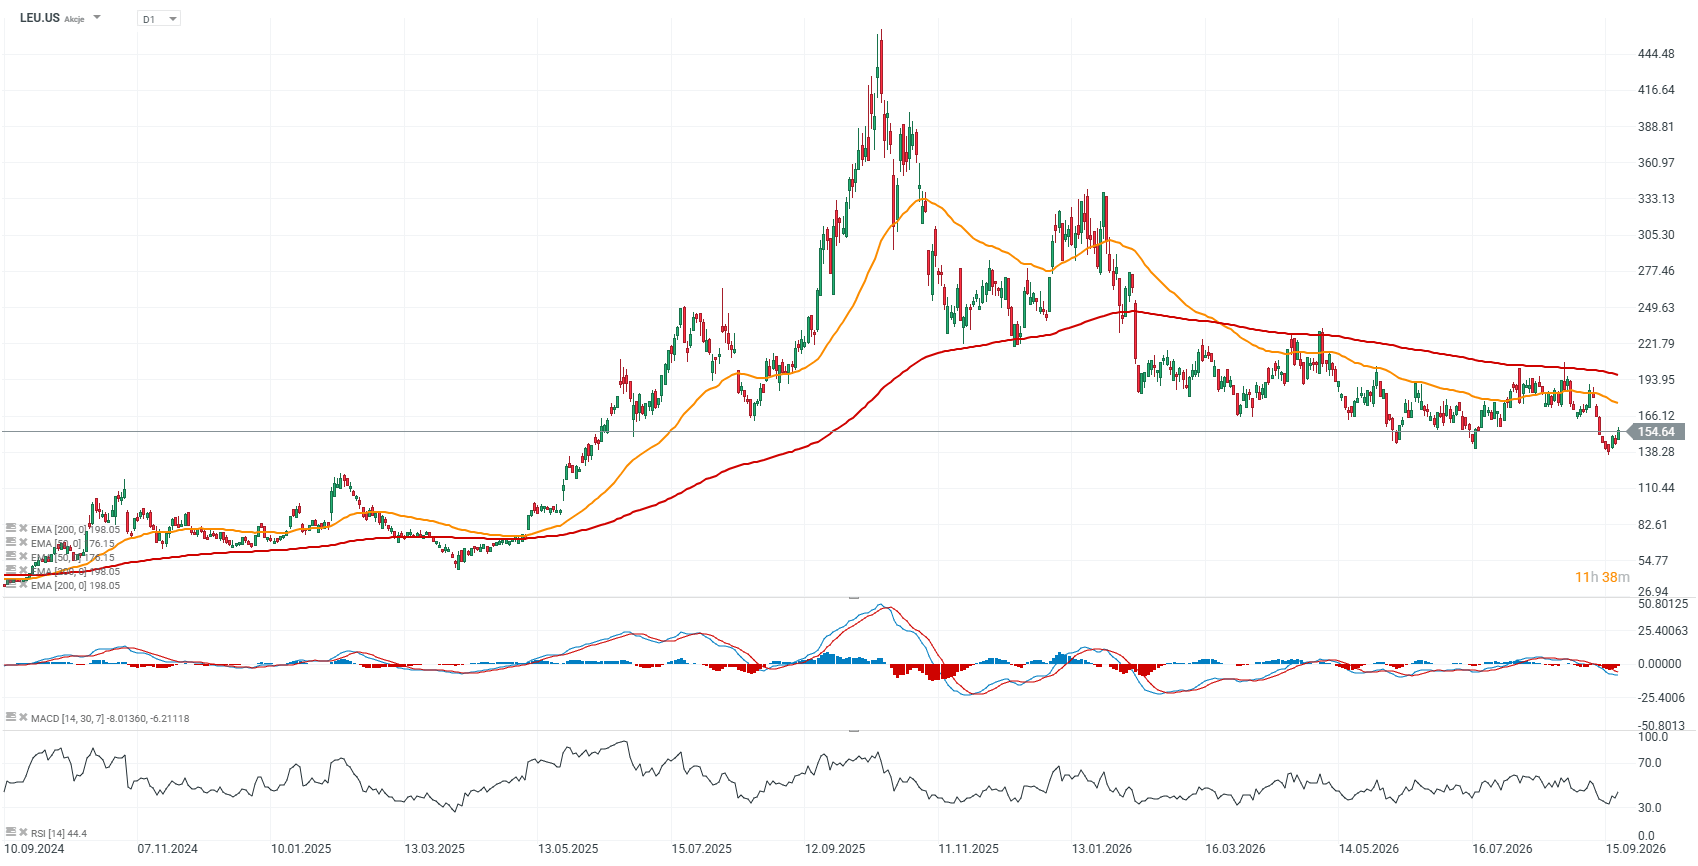
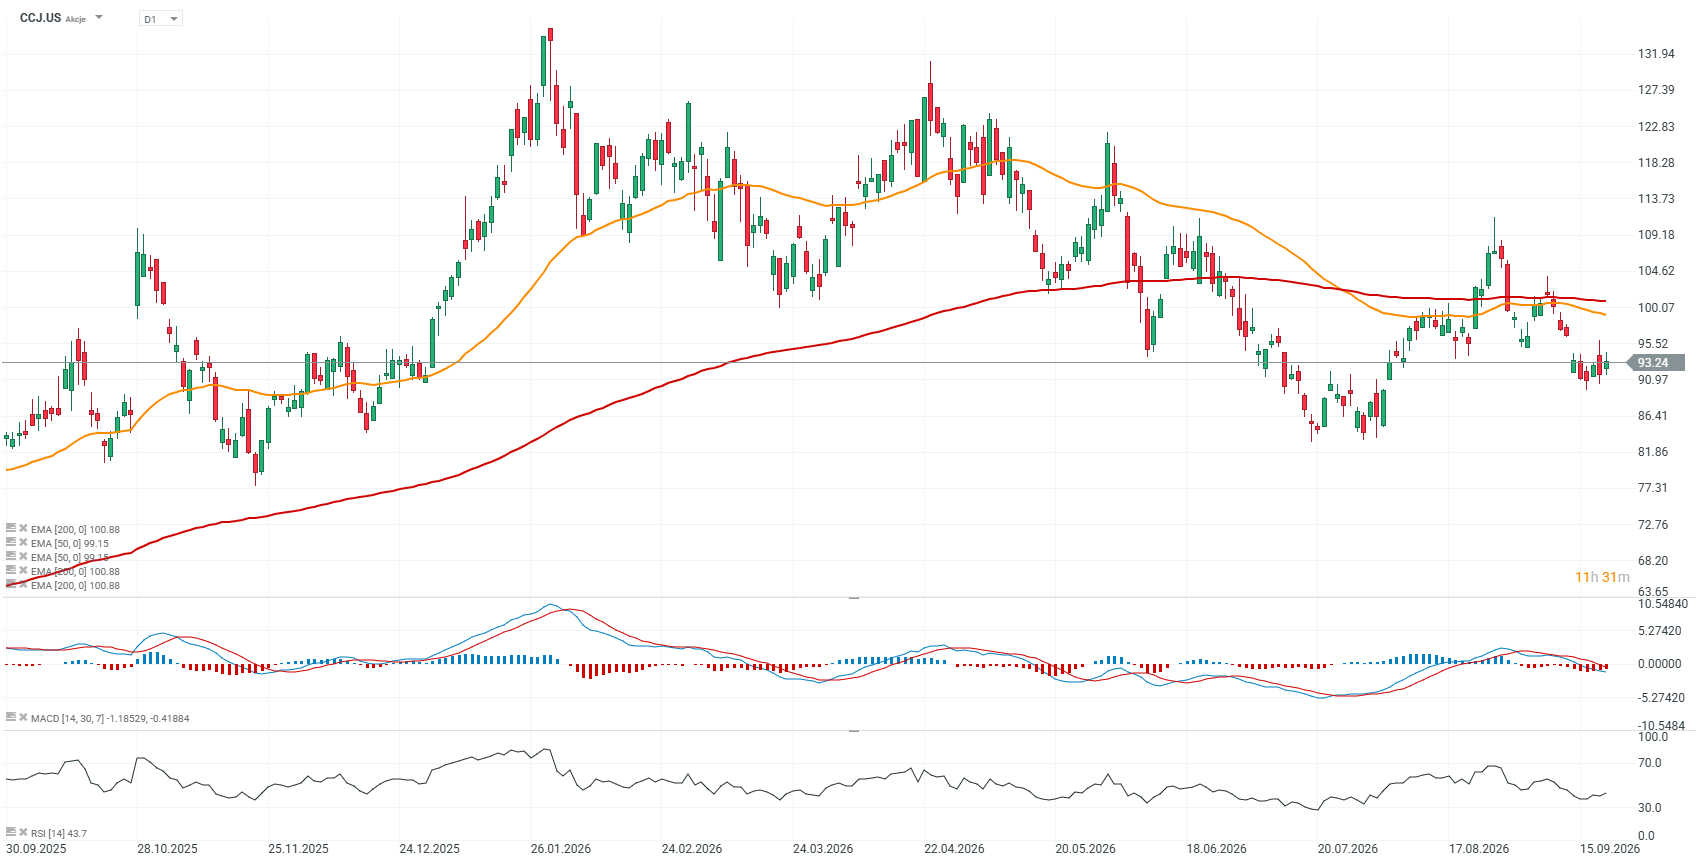
Nos últimos meses, vários fatores convergiram para enfraquecer o otimismo em relação às ações do setor nuclear, o que é claramente visível nas quedas registadas por empresas com ampla exposição ao setor, incluindo a Uranium Energy Corp, a Cameco, a Oklo, a Kazatomprom, a Denison Mines, a NuScale, a Centrus Energy e a BWX Technologies. É importante referir, no entanto, que isto ainda não parece representar uma deterioração das perspetivas a longo prazo para a energia nuclear. Pelo contrário, parece tratar-se mais de um arrefecimento daquilo que se tinha tornado uma narrativa de investimento extremamente saturada, intimamente ligada ao boom dos centros de dados.
Uma das principais razões para o enfraquecimento do otimismo é a crescente incerteza em torno da dimensão do investimento futuro em centros de dados. Anteriormente, os mercados partiam do princípio de que o rápido aumento da procura de energia por parte das infraestruturas de IA criaria um importante impulso para a energia nuclear, incluindo projetos de SMR. Os investidores estão agora a tornar-se mais seletivos em relação a esta tese. A própria Holtec, que se preparava para uma oferta pública inicial (IPO), citou a incerteza em torno do desenvolvimento dos centros de dados como um dos fatores que agravaram as condições para o setor. O mercado questiona-se cada vez mais não só sobre a quantidade de energia que será, em última análise, necessária, mas também sobre quando os novos reatores entrarão efetivamente em funcionamento e quem os financiará.
As taxas de juro mais elevadas e o custo de capital estão a afetar os projetos mais intensivos em capital
A energia nuclear requer um investimento inicial muito elevado, enquanto os retornos só se concretizam, muitas vezes, após vários anos. Num ambiente deste tipo, taxas de juro mais elevadas significam financiamento mais dispendioso, taxas de desconto mais elevadas e menor atratividade para projetos que ainda estão a anos de distância da comercialização.
Isto é particularmente importante para as empresas mais jovens que desenvolvem SMRs, as quais continuam a queimar dinheiro e podem necessitar de novas rondas de financiamento. Quanto mais tempo o custo de capital se mantiver elevado, maior será a pressão sobre os balanços e mais minuciosamente os investidores analisarão os prazos dos projetos, as necessidades de financiamento e o caminho realista para um fluxo de caixa positivo.
Os investidores estão a concentrar-se mais nas avaliações, no consumo de caixa e nos prazos realistas de implementação
Após ganhos muito fortes no preço das ações, algumas empresas do setor nuclear foram avaliadas como se a comercialização de novas tecnologias já estivesse praticamente garantida. As últimas semanas, no entanto, trouxeram um maior cepticismo em relação aos múltiplos de avaliação elevados, particularmente entre empresas cujas receitas permanecem limitadas e cuja rentabilidade ainda é uma perspetiva distante.
A isto acresceu a emissão de novas ações e um número crescente de empresas cotadas que oferecem exposição ao tema nuclear, reduzindo o prémio de escassez que os investidores estavam anteriormente dispostos a pagar.
O adiamento da oferta pública inicial (IPO) da Holtec, uma empresa que opera no setor da energia nuclear industrial, é mais um sinal de que os investidores já não estão dispostos a pagar praticamente qualquer preço apenas pela narrativa. Exigem cada vez mais contratos tangíveis, fluxos de caixa previsíveis e prazos de execução de projetos mais realistas.
O urânio mantém-se forte, apesar da onda de vendas nas ações do setor nuclear
O mercado físico do urânio está a aguentar-se muito melhor do que as cotações das ações de muitas empresas relacionadas com o setor nuclear. Os preços spot do U₃O₈ mantêm-se em cerca de 90 dólares por libra e próximos dos seus níveis mais elevados do ano, enquanto os preços dos contratos de longo prazo são ainda mais elevados. Isto sugere que a recente fraqueza em empresas como a BWXT, a Oklo e a NuScale está mais intimamente relacionada com uma correção das avaliações elevadas, um custo de capital mais elevado e um cepticismo crescente quanto ao ritmo de comercialização dos reatores do que com qualquer deterioração no próprio mercado do urânio.
É importante referir que, apesar da atividade relativamente moderada no mercado à vista, os preços do urânio têm vindo a aumentar gradualmente nos últimos meses. A procura por parte das empresas de serviços públicos e dos produtores continua visível, enquanto os preços mais elevados nos contratos de longo prazo sugerem que os compradores continuam dispostos a pagar um prémio para garantir o abastecimento futuro. Por outras palavras, o mercado físico não está, de momento, a confirmar a narrativa de enfraquecimento dos fundamentos do setor nuclear, apesar de o sentimento em relação às ações do setor nuclear se ter deteriorado significativamente.
Os centros de dados enfrentam um problema grave. Porquê?
Nos EUA, a fila de novos grandes consumidores de energia cresceu para proporções enormes, o que poderá significar que o boom da energia nuclear associado à procura dos centros de dados poderá demorar muito mais tempo a traduzir-se no desempenho financeiro das empresas individuais. Só a ERCOT, no Texas, está a registar mais de 438 GW de pedidos de grande carga, sendo que quase 89 % são atribuíveis a centros de dados. Isso representa cerca de 390 GW de procura potencial apenas dos centros de dados. A título de comparação, o pico de carga recorde em todo o sistema da ERCOT foi de cerca de 85,5 GW.
No entanto, estes números têm de ser interpretados com muito cuidado. O valor de 390 GW não significa que esta quantidade de capacidade de centros de dados venha efetivamente a ser construída. Os projetos na fila encontram-se em fases de desenvolvimento muito diferentes, alguns promotores reservam capacidade em vários locais potenciais e alguns projetos acabarão por ser abandonados. É precisamente por isso que a ERCOT lançou o seu processo de verificação «Batch Zero», concebido para distinguir projetos genuínos de candidaturas mais especulativas.
Não existe uma única lista oficial nacional de centros de dados em espera nos Estados Unidos. No entanto, a SAVRN, entidade de acompanhamento do setor, está atualmente a monitorizar 224 projetos identificados que foram adiados, suspensos ou retirados. Em 117 casos, a oposição da comunidade local foi citada como uma das razões, enquanto 55 envolveram processos judiciais, 49 enfrentaram problemas de ordenamento do território e 39 foram afetados por moratórias locais. Esta não é uma lista exaustiva de todos os centros de dados em construção, mas ilustra a dimensão dos obstáculos administrativos.
A construção prossegue, mas os prazos começam a atrasar-se
Ainda em abril, o FT, citando dados da SynMax, noticiou que quase 40% dos centros de dados norte-americanos com conclusão prevista para 2026 poderiam enfrentar atrasos superiores a três meses. As principais razões incluíam energia disponível insuficiente, problemas com licenças, escassez de trabalhadores qualificados e limitações de equipamento.
A infraestrutura de energia está a revelar-se particularmente problemática. Os prazos de entrega de alguns transformadores de alta tensão aumentaram de cerca de um ano, antes do boom da IA, para vários anos atualmente. As empresas de serviços públicos e os promotores imobiliários estão cada vez mais a encomendar equipamento com anos de antecedência, pois sem transformadores, quadros de distribuição e novas linhas de transmissão, mesmo um centro de dados concluído pode simplesmente não conseguir garantir eletricidade suficiente.
O DOE também indicou que o rápido aumento das cargas dos centros de dados é uma das principais razões pelas quais a rede de transmissão dos EUA necessita de uma expansão significativa. Por outras palavras, o estrangulamento passou do mundo das GPUs e do capital para as centrais elétricas, os transformadores, as linhas de transmissão e as licenças.
O ambiente regulatório deteriorou-se visivelmente nos últimos dias
O novo sinal mais importante veio do Texas. A 21 de setembro, o governador Greg Abbott ordenou a suspensão da emissão de licenças para centros de dados até que seja concluída uma auditoria aos projetos que se encontram em fase de tramitação no processo da ERCOT. Espera-se que os projetos sejam analisados, entre outros aspetos, quanto ao seu impacto na fiabilidade da rede, no consumo de água e nas infraestruturas locais.
Isto é importante porque o Texas tem sido um dos locais-chave para o boom das infraestruturas de IA nos EUA. A ERCOT já tinha introduzido um processo especial denominado «Batch Zero» para clientes que necessitem de mais de 75 MW, enquanto os promotores são agora obrigados a fornecer substancialmente mais informações e a demonstrar que os projetos são genuínos e suficientemente avançados.
Uma tendência semelhante está a surgir na Virgínia. O condado de Loudoun, o coração do «Data Center Alley» dos EUA, introduziu um atraso de aproximadamente 12 meses no processamento de novos pedidos, enquanto as autoridades estaduais estão a intensificar o escrutínio dos custos de eletricidade, do ruído e do impacto dos centros de dados nas comunidades locais.
Estão também a surgir os primeiros sinais de maior cautela financeira, embora o boom continue
Esta poderá ser a mudança mais interessante do ponto de vista dos mercados de ações. A SB Energy, apoiada pela SoftBank, que planeia construir infraestruturas de grande envergadura para a OpenAI e a Nvidia, abrandou os preparativos para uma oferta pública inicial (IPO) que tinha como objetivo uma avaliação de cerca de 50 mil milhões de dólares.
De acordo com o FT, os investidores tornaram-se mais céticos quanto à escala de financiamento necessária para construir enormes complexos de IA.
A SB Energy contratou capacidade energética futura medida em gigawatts, mas, ao mesmo tempo, necessita de mais de 170 mil milhões de dólares em despesas de capital e ainda não colocou em funcionamento nenhum dos seus próprios centros de dados.
O mercado está, portanto, a começar a colocar as mesmas questões que coloca em relação aos projetos de SMR: não «haverá procura?», mas sim «quanto custará, quem o financiará e quando entrará efetivamente em funcionamento?»
Paradoxalmente, o maior problema parece continuar a ser a procura excessiva, em vez da procura insuficiente. De acordo com as últimas estimativas do Morgan Stanley citadas pelo FT, a procura de eletricidade dos centros de dados dos EUA poderá tornar-se tão elevada que, até 2028, o potencial desfasamento entre a oferta de energia necessária e a disponível poderá atingir 30 a 40 %.
Trata-se de uma estimativa de um banco de investimento e não de uma previsão oficial do sistema, mas a tendência é, em linhas gerais, consistente com os alertas dos operadores da rede.
No que diz respeito à narrativa sobre a energia nuclear/BWXT/SMR, é, portanto, importante distinguir entre duas questões distintas. O desenvolvimento negativo é que alguns centros de dados provavelmente serão concluídos mais tarde do que o inicialmente previsto, o que também poderá atrasar a procura por novas fontes de energia. Por outro lado, o problema subjacente que supostamente justificava a expansão nuclear — a escassez de energia fiável 24 horas por dia, 7 dias por semana — não desapareceu. Em vez disso, o acesso à eletricidade tornou-se uma das principais limitações a todo o boom da infraestrutura de IA.
Gráficos das cotações das ações da Uranium Energy Corp (UEC.US), Centrus Energy (LEU.US) e Cameco (CCJ.US)
Fonte: xStation5
Fonte: xStation5
Fonte: xStation5



Gráfico do dia: US100


Resumo diário: Otimismo regressa, as ações do setor dos semicondutores sobem, o petróleo desce
A ARM regista ganhos na sequência dos comentários do CEO; a SoftBank aumenta o financiamento

A SEC flexibiliza a regulamentação: serão o Bitcoin e a Strategy os que mais beneficiam com isso?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.