


Iniciamos a semana com ganhos modestos na maioria das bolsas de valores globais, apesar da nova escalada de tensões no Médio Oriente. Os investidores não reagiram de forma exagerada aos ataques contra a Arábia Saudita, concentrando-se, em vez disso, na «trégua energética» entre a Rússia e a Ucrânia anunciada por Donald Trump, bem como nas notícias subsequentes sobre o aumento dos volumes de transporte através do estreito.
Os futuros do S&P 500 registam uma subida de 0,3%, tal como os futuros do Nasdaq 100. O clima nos mercados asiáticos é ligeiramente mais misto, com o KOSPI da Coreia do Sul a registar uma queda superior a 3%. A atenção recai também sobre a rupia indiana, que registou a maior valorização dos últimos seis meses na sequência de uma intervenção do Banco Central da Índia. Em destaque esta semana estarão os dados da inflação do IPC dos EUA relativos a setembro, a divulgar na quarta-feira, um discurso do presidente da Reserva Federal, Kevin Warsh, e o início da época de divulgação dos resultados do terceiro trimestre.
🛢️ Matérias-primas energéticas e geopolítica
O petróleo Brent registou uma descida de 0,78%, oscilando em torno dos 104 dólares por barril. O WTI está a descer 1,2%, para aproximadamente 91 dólares.
Gráfico 1: Petróleo Brent e WTI (2026)
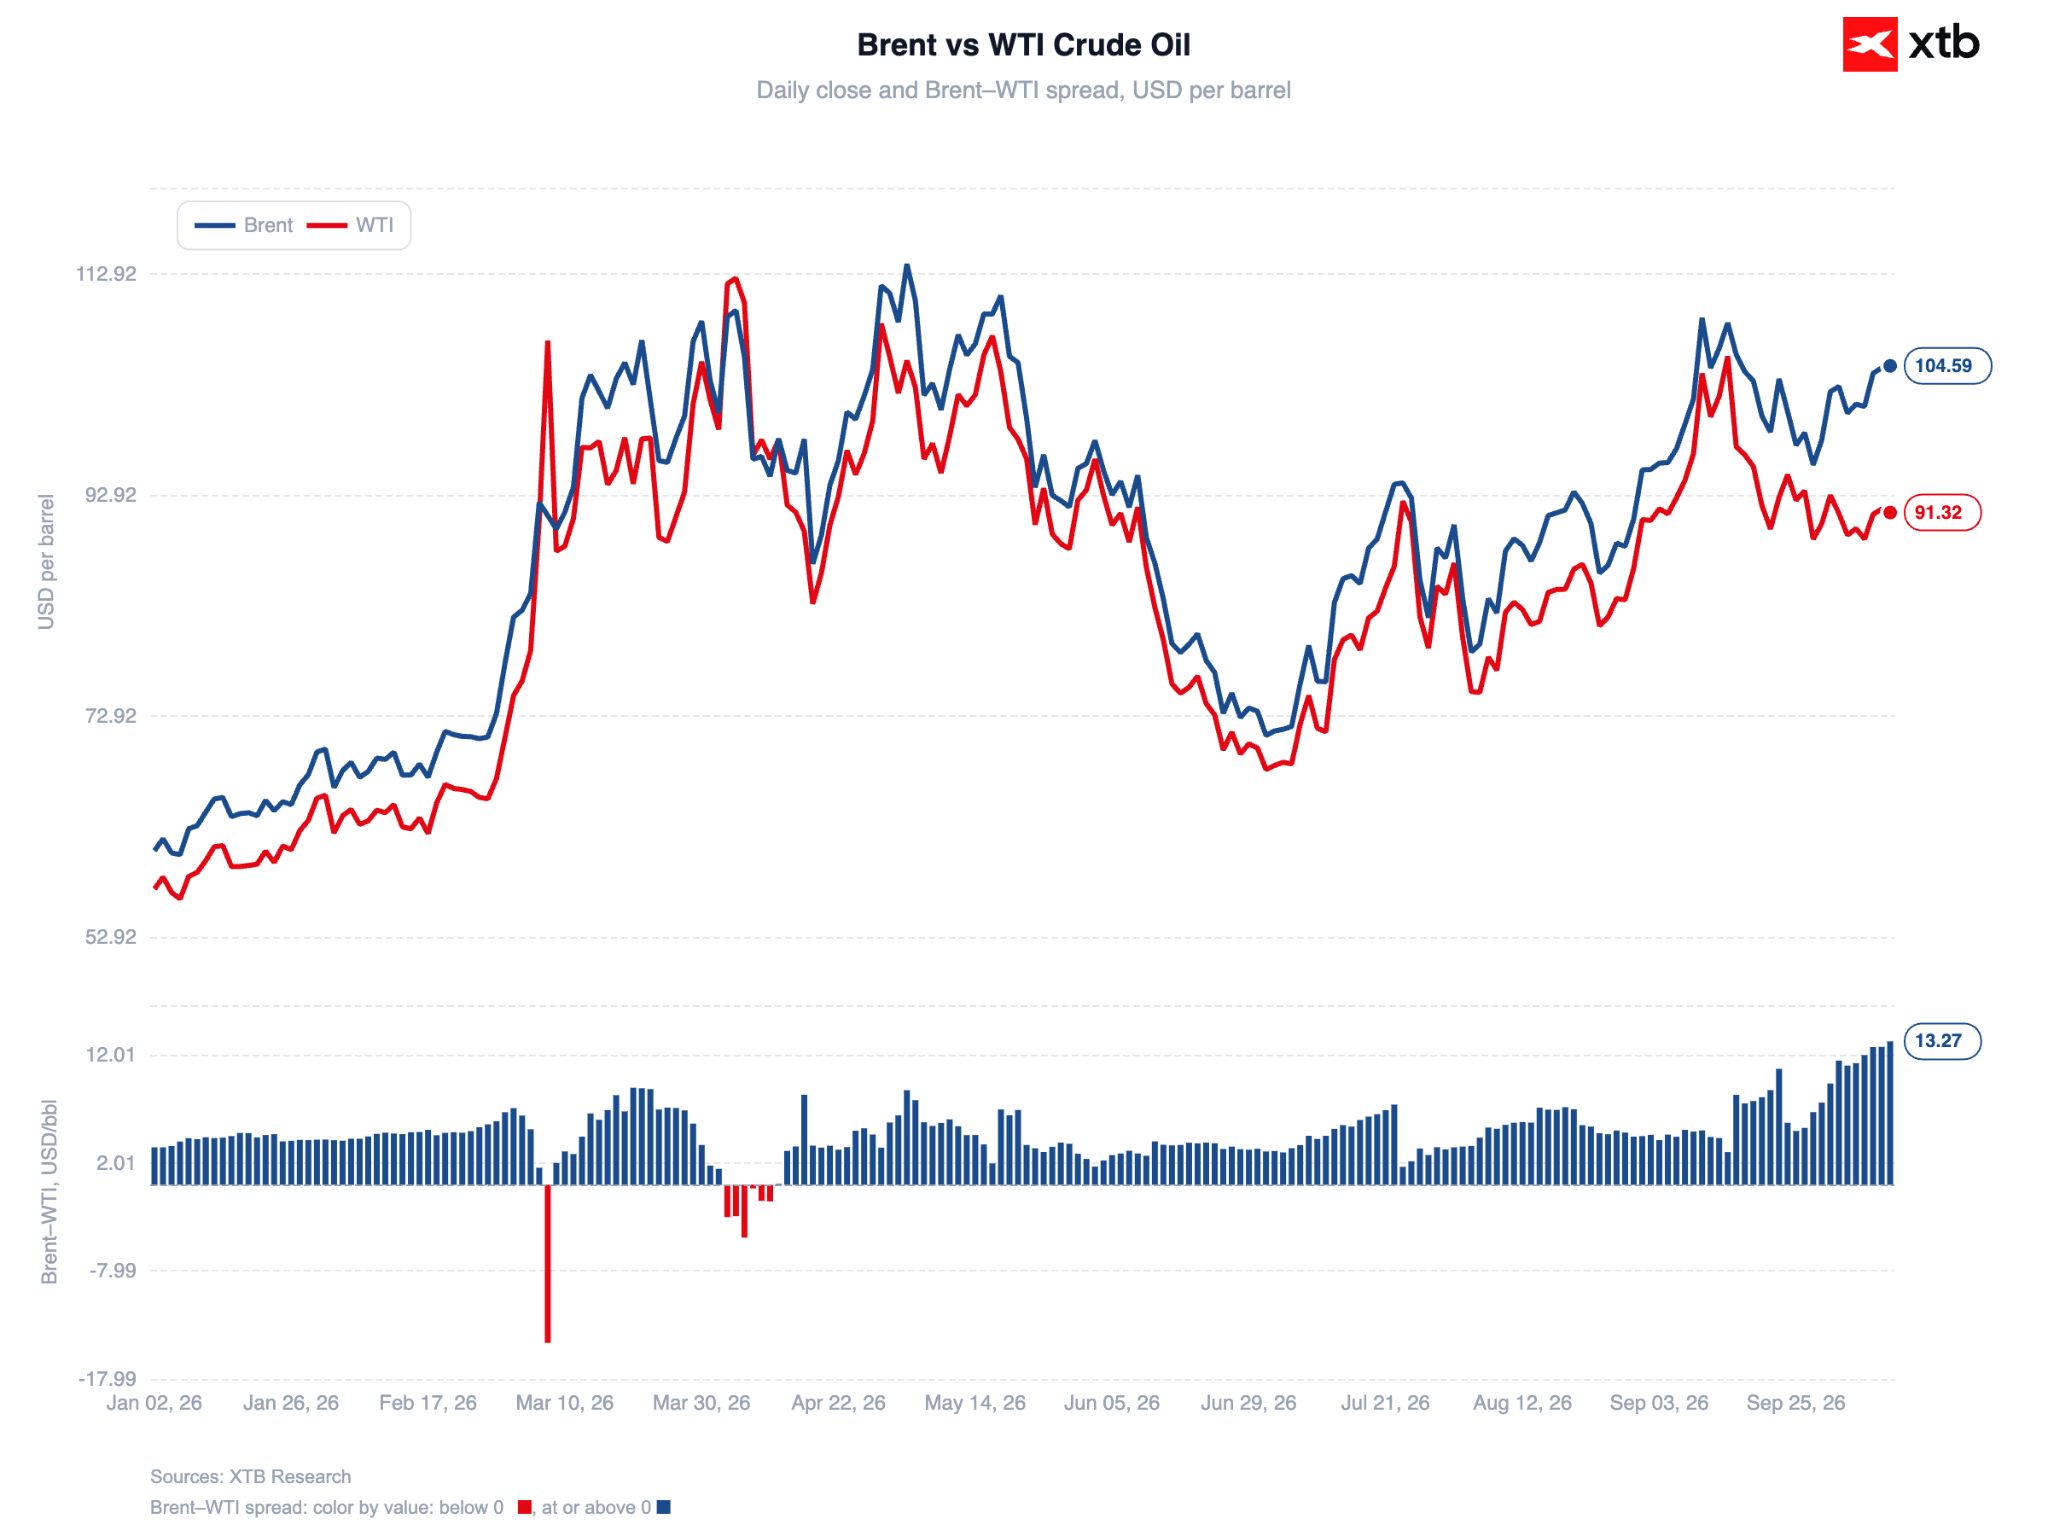
Fonte: XTB Research, 12.10.2026
Durante a noite de sábado para domingo, os houthis do Iémen voltaram a atacar o principal aeroporto de Riade, um dia após um ataque anterior à mesma instalação ter causado a morte de 12 pessoas. Um outro petroleiro foi também atacado no Estreito de Ormuz. Apesar da escalada, as exportações de crude do Golfo Pérsico mantêm-se próximas dos níveis pré-guerra; segundo o JPMorgan, atingem 17,5 milhões de barris por dia, o que representa 98% do volume registado antes do conflito. É de salientar que os ataques recentes não têm visado infraestruturas energéticas.
O mercado está também a incorporar com cautela o anúncio feito no domingo por Trump, que escreveu na plataforma de redes sociais Truth Social que a Rússia e a Ucrânia chegaram a acordo sobre uma «trégua energética» com efeito imediato, acrescentando: «Não a quebrem!». Esta marca a segunda declaração deste tipo de Trump num mês, tendo a anterior sido descrita por Volodymyr Zelenskyy como não definitiva. Desta vez, a parte ucraniana aguarda pormenores.
Em segundo plano, mantém-se o plano de Trump — criticado por todos os partidos nos EUA — de colocar gasóleo russo no mercado em cooperação com Vladimir Putin. Moscovo anunciou o envio de 500 000 toneladas na sequência do levantamento parcial de uma proibição de exportação, o que representa uma fração das 28,6 milhões de toneladas exportadas durante todo o ano passado (dados da Kpler).
📈 Ações
Na Ásia, a sessão decorre sem uma direção clara. O Kospi da Coreia do Sul é o que mais perde (-3,3%, para cerca de 6 400 pontos), refletindo uma reação tardia das empresas tecnológicas locais à anterior onda de vendas globais de semicondutores, após o regresso de um fim de semana prolongado. O Índice Composto de Xangai registou uma descida de 0,26%, o Hang Seng subiu 0,1% e o S&P/ASX 200 da Austrália registou um ganho de 0,8%. O mercado japonês está encerrado por ocasião do Dia do Desporto.
Os futuros na Europa e nos EUA apontam para um otimismo moderado: os futuros do S&P 500 registam uma subida de 0,3% e o DAX chega a subir 0,5%. O sentimento é sustentado pelo preço mais baixo do petróleo bruto, uma vez que os custos mais baixos da energia aliviam a pressão sobre as margens e os receios de inflação.
Vale a pena recordar que a época de divulgação de resultados arranca a sério esta semana. Os investidores irão acompanhar de perto a divergência crescente entre as empresas tecnológicas de grande capitalização e o resto do mercado. O Russell 2000 encerrou a semana passada em baixa e encontra-se quase 10% abaixo dos máximos registados em agosto. O S&P 500 e o Nasdaq 100 mantêm-se próximos dos máximos históricos. A atenção centra-se tanto na revolução da IA como no aumento dos preços da energia, que estão a deixar uma marca particularmente pesada no setor industrial.
Gráfico 2: Rácio P/E futuro do Nasdaq 100 (2024 - 2026)
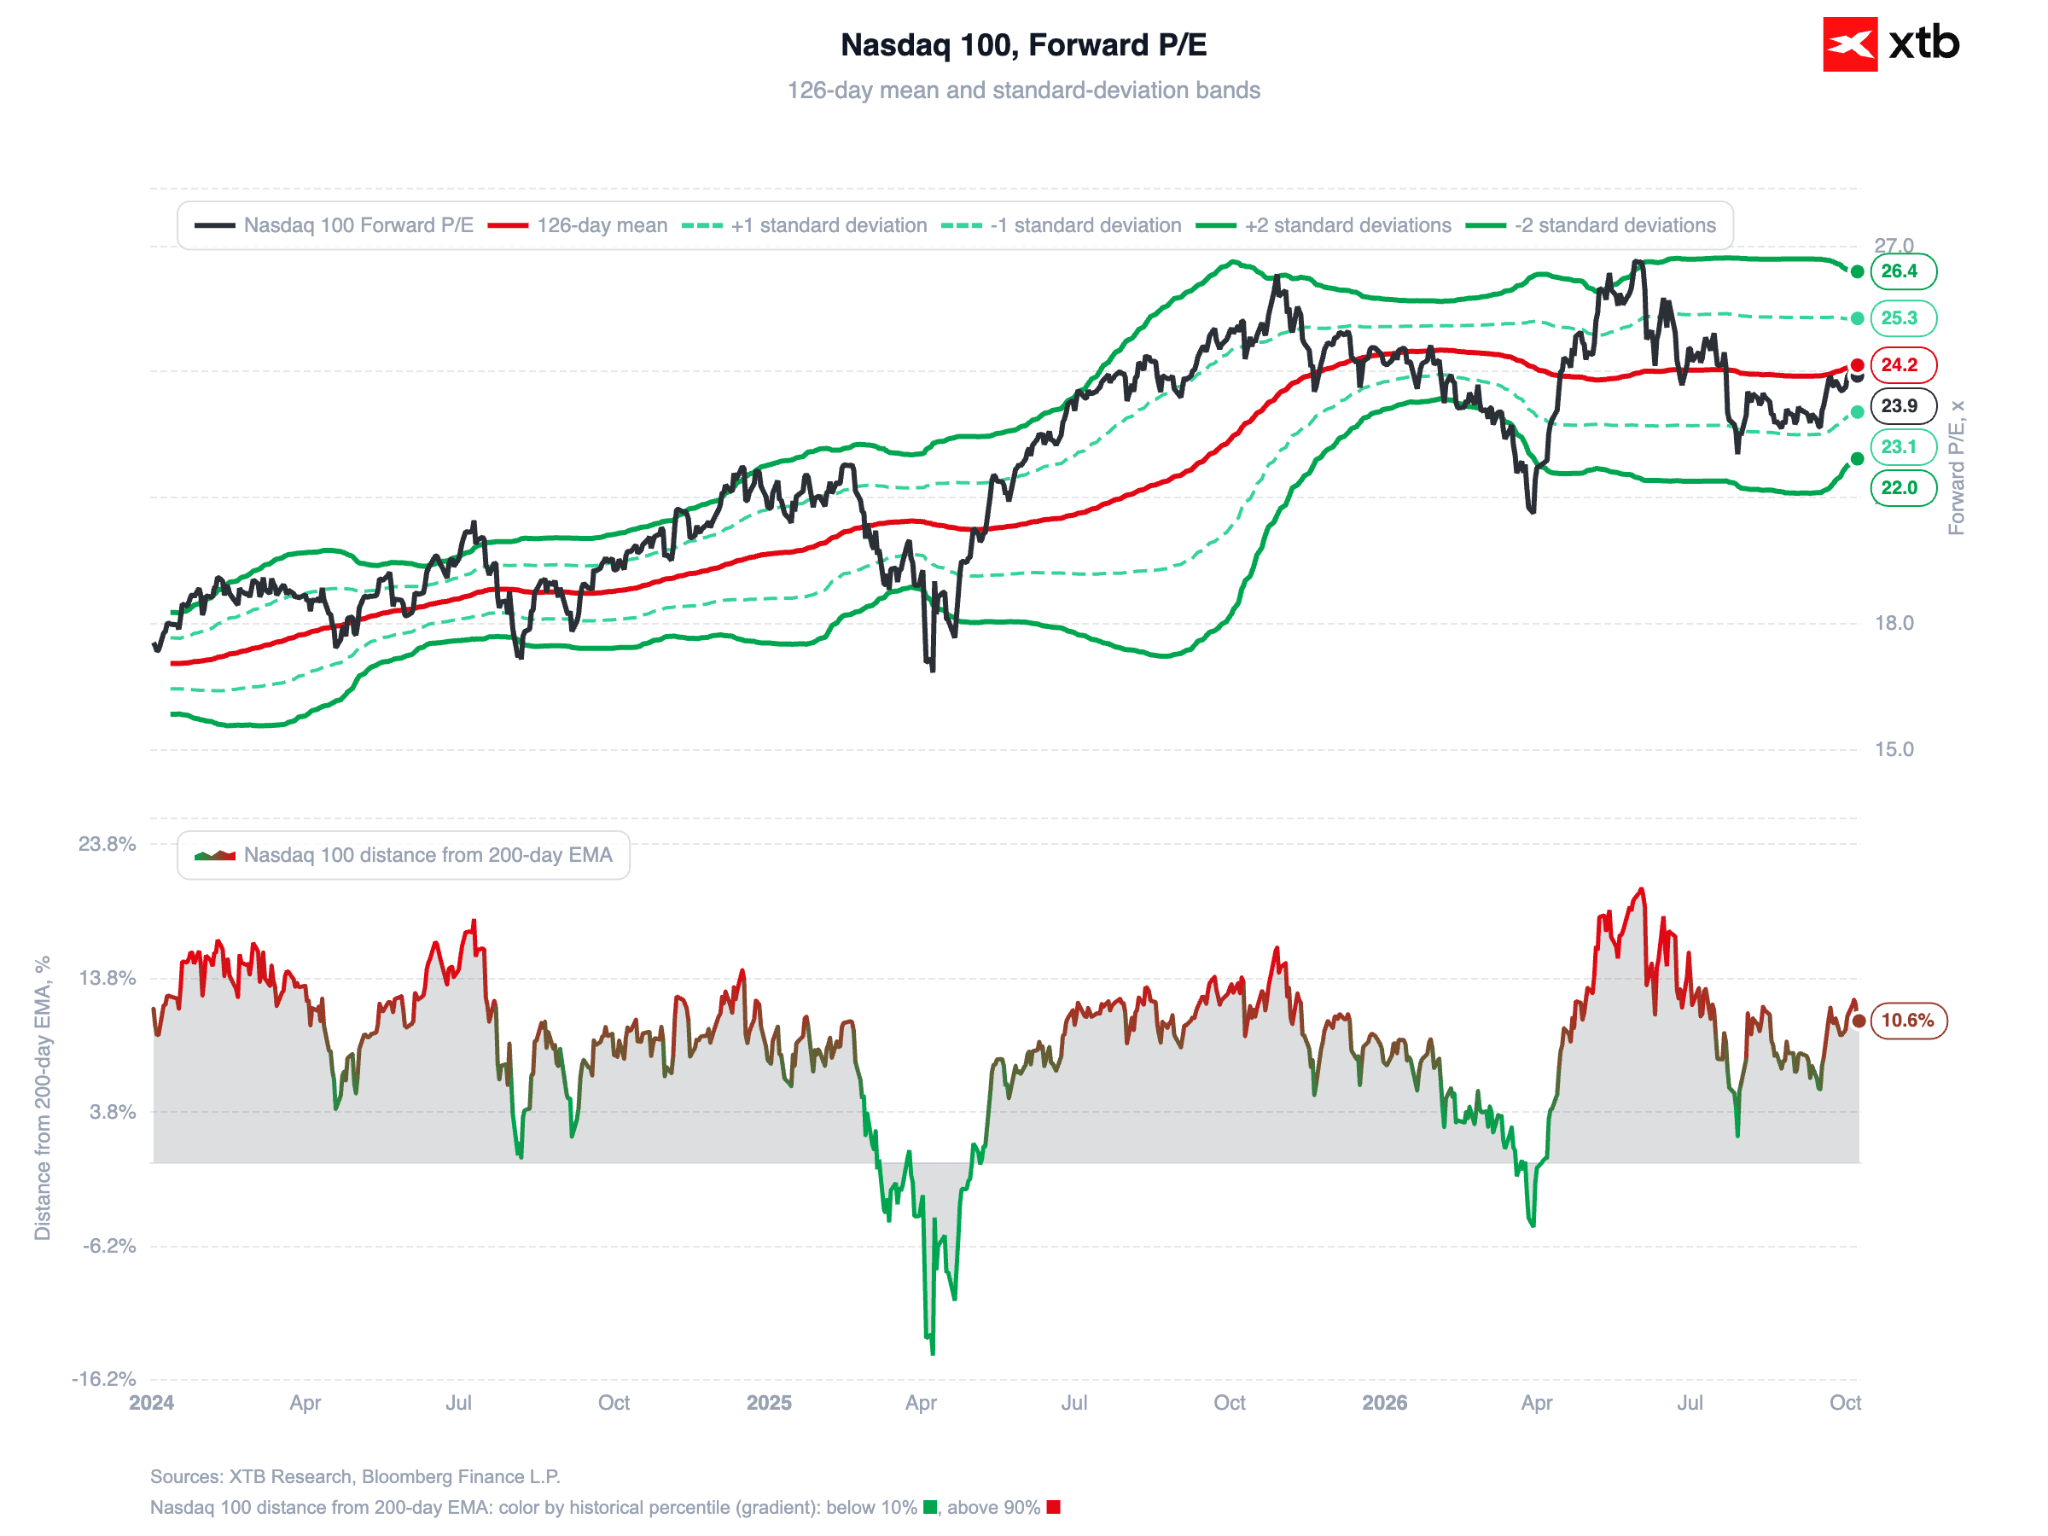
Fonte: XTB Research, 12.10.2026
No que diz respeito às notícias empresariais: a Amazon está a negociar a aquisição da startup Decart AI por aproximadamente 7 mil milhões de dólares, enquanto a Nvidia está em negociações para aumentar o seu investimento na Reflection AI ou fornecer-lhe capacidade computacional.
💱 Moedas
A rupia indiana está a apresentar o melhor desempenho entre as principais moedas hoje, valorizando-se cerca de 1% face ao dólar (a sua maior valorização num único dia desde abril). O par USD/INR desceu abaixo dos 95,8.
O que está por trás deste movimento?
O Banco Central da Índia anunciou no sábado a introdução de uma janela especial em dólares para as empresas petrolíferas estatais e um novo requisito de reservas para determinadas transações com derivados cambiais. Interveio também diretamente no mercado à vista. As taxas de rendibilidade das obrigações do Estado indiano a 10 anos subiram 9 pontos base para 7,39%, o valor mais elevado desde outubro de 2023.
No entanto, a pressão sobre a rupia continua a ser sustentada pelos elevados preços do petróleo e pelo aumento do défice comercial.
Os movimentos nas moedas do G10 são muito mais moderados. O par EUR/USD está a ser negociado em torno de 1,12, o GBP/USD está ligeiramente acima de 1,32 e o USD/JPY oscila um pouco acima de 158. O zloty polaco mantém-se estável, com o par EUR/PLN a permanecer abaixo de 4,39.
Gráfico 3: Desempenho das moedas do G10 e dos mercados emergentes face ao USD (12.10.2026)
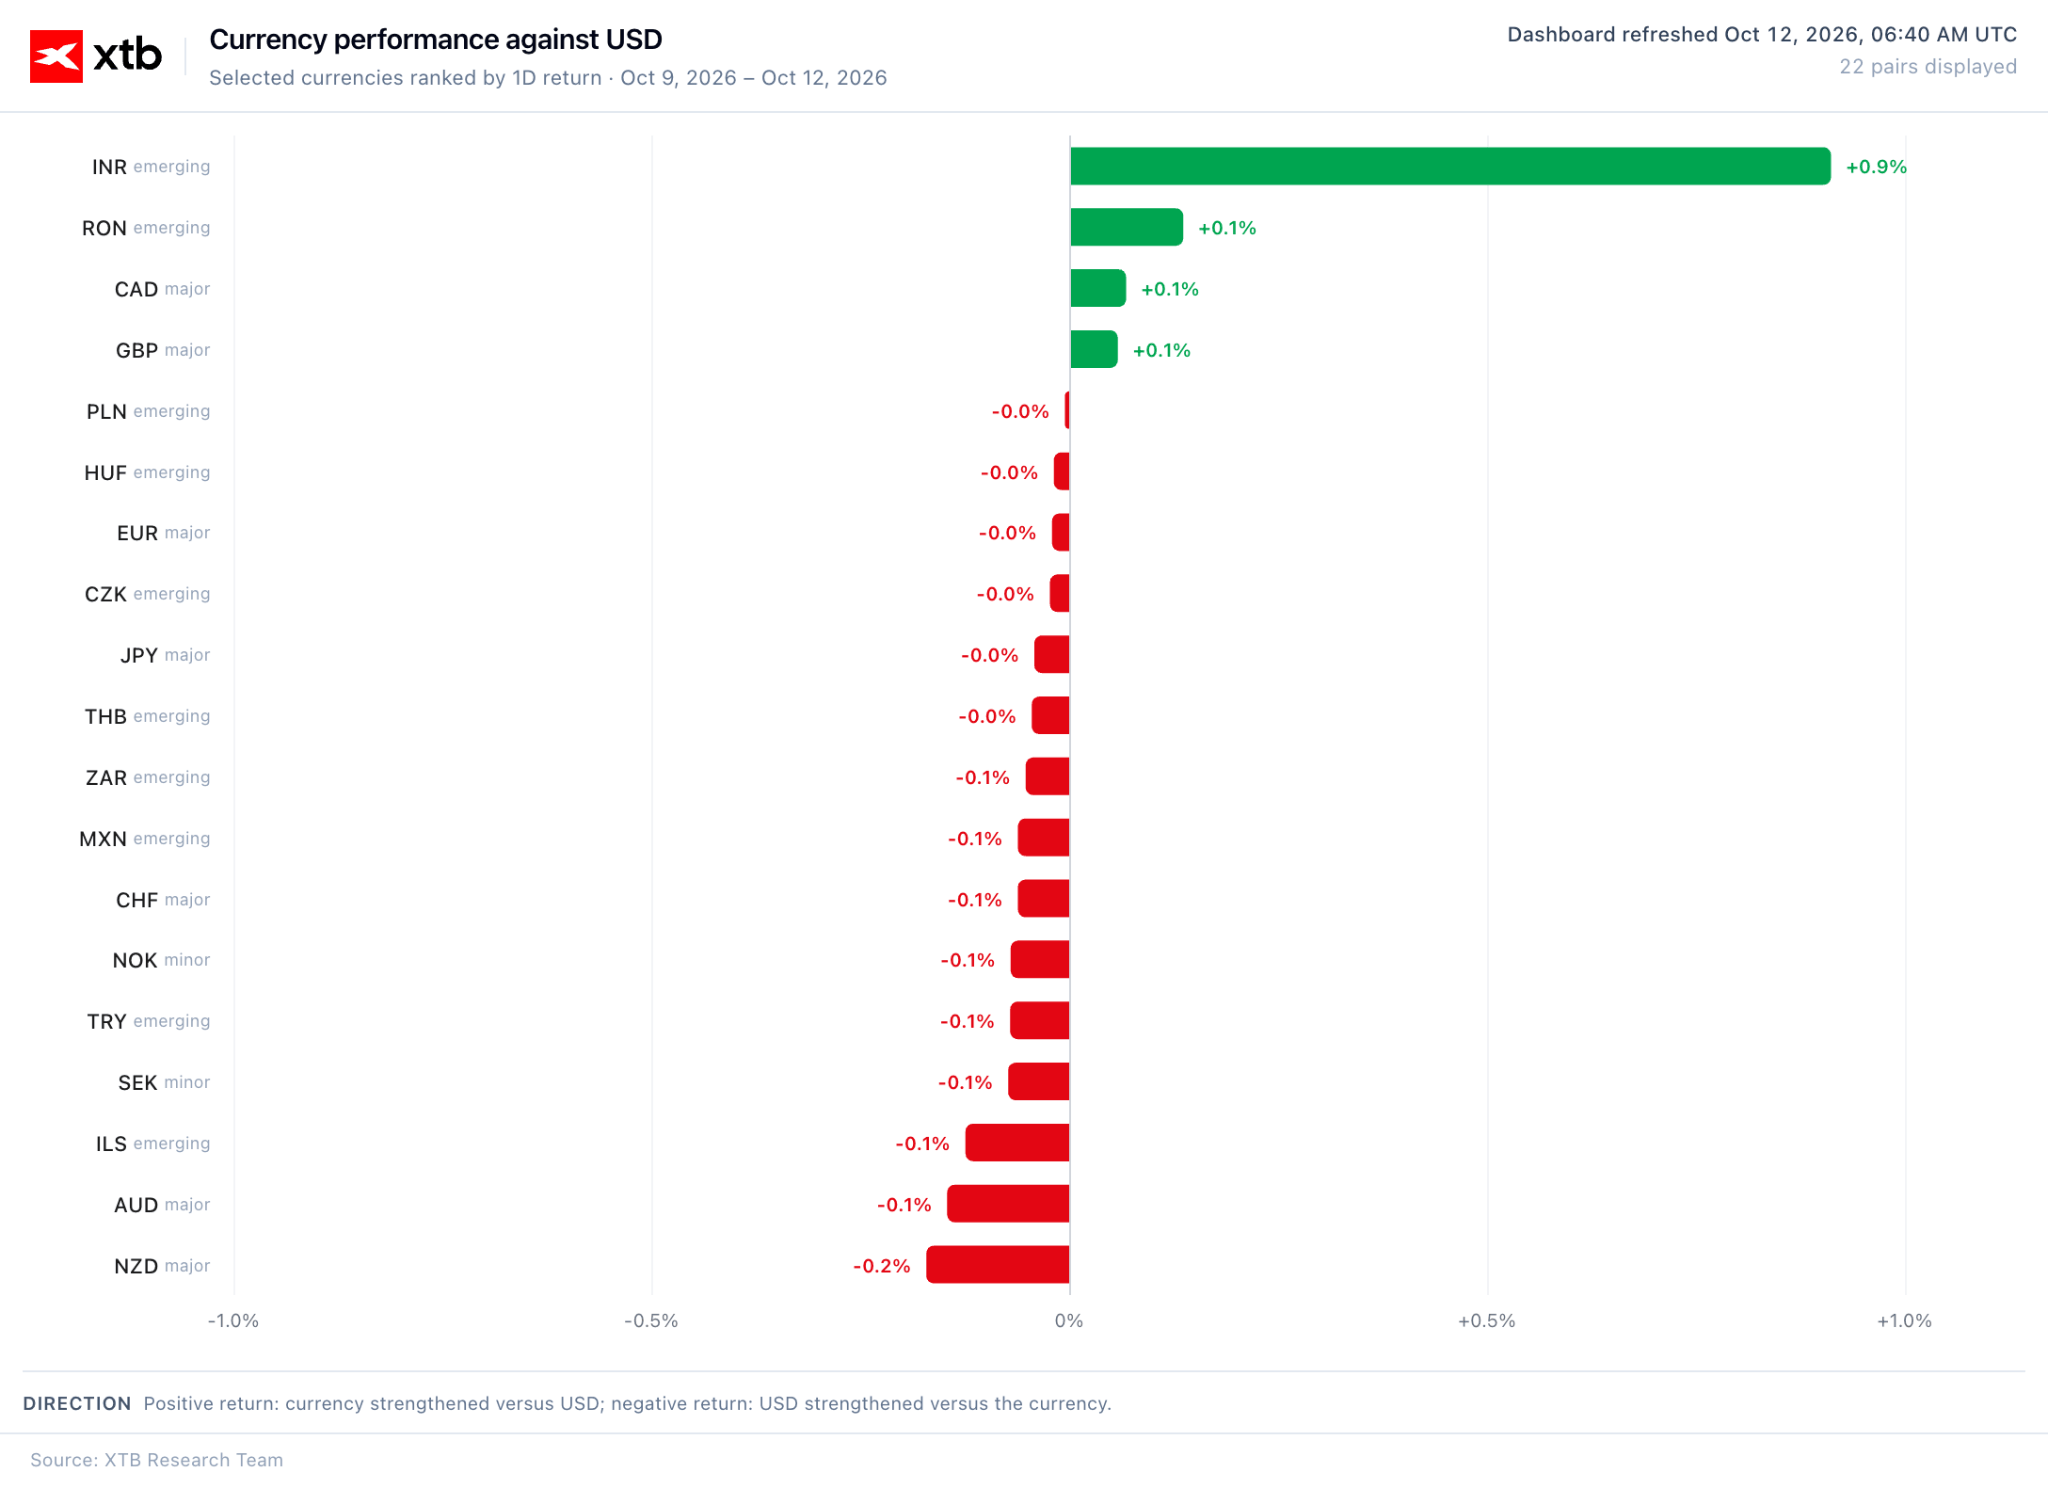
Fonte: XTB Research, 12.10.2026
📈 Dados macroeconómicos e política monetária
O mercado obrigacionista tem vindo a desempenhar parte do trabalho dos bancos centrais há várias semanas. As taxas de rendibilidade globais subiram para máximos de vários anos, o que, por si só, torna as condições financeiras mais restritivas e limita a necessidade de novos aumentos das taxas de juro. As expectativas do mercado quanto a aumentos das taxas de juro diminuíram de forma acentuada, sobretudo na Austrália e na zona euro (nesta última, impulsionadas por preocupações com a crise da dívida francesa).
Em destaque esta semana estarão a divulgação, na quarta-feira, do IPC de setembro dos EUA e um discurso, na quinta-feira, do presidente da Reserva Federal, Kevin Warsh, na reunião anual do FMI em Banguecoque, onde também estão previstos discursos do governador Christopher Waller e da presidente da Reserva Federal de Cleveland, Beth Hammack. Um valor de inflação superior ao esperado poderá desencadear mais uma onda de vendas no mercado de dívida, aumentando a pressão sobre a Reserva Federal para que torne a política monetária mais restritiva de forma mais agressiva.
🪙 Metais preciosos
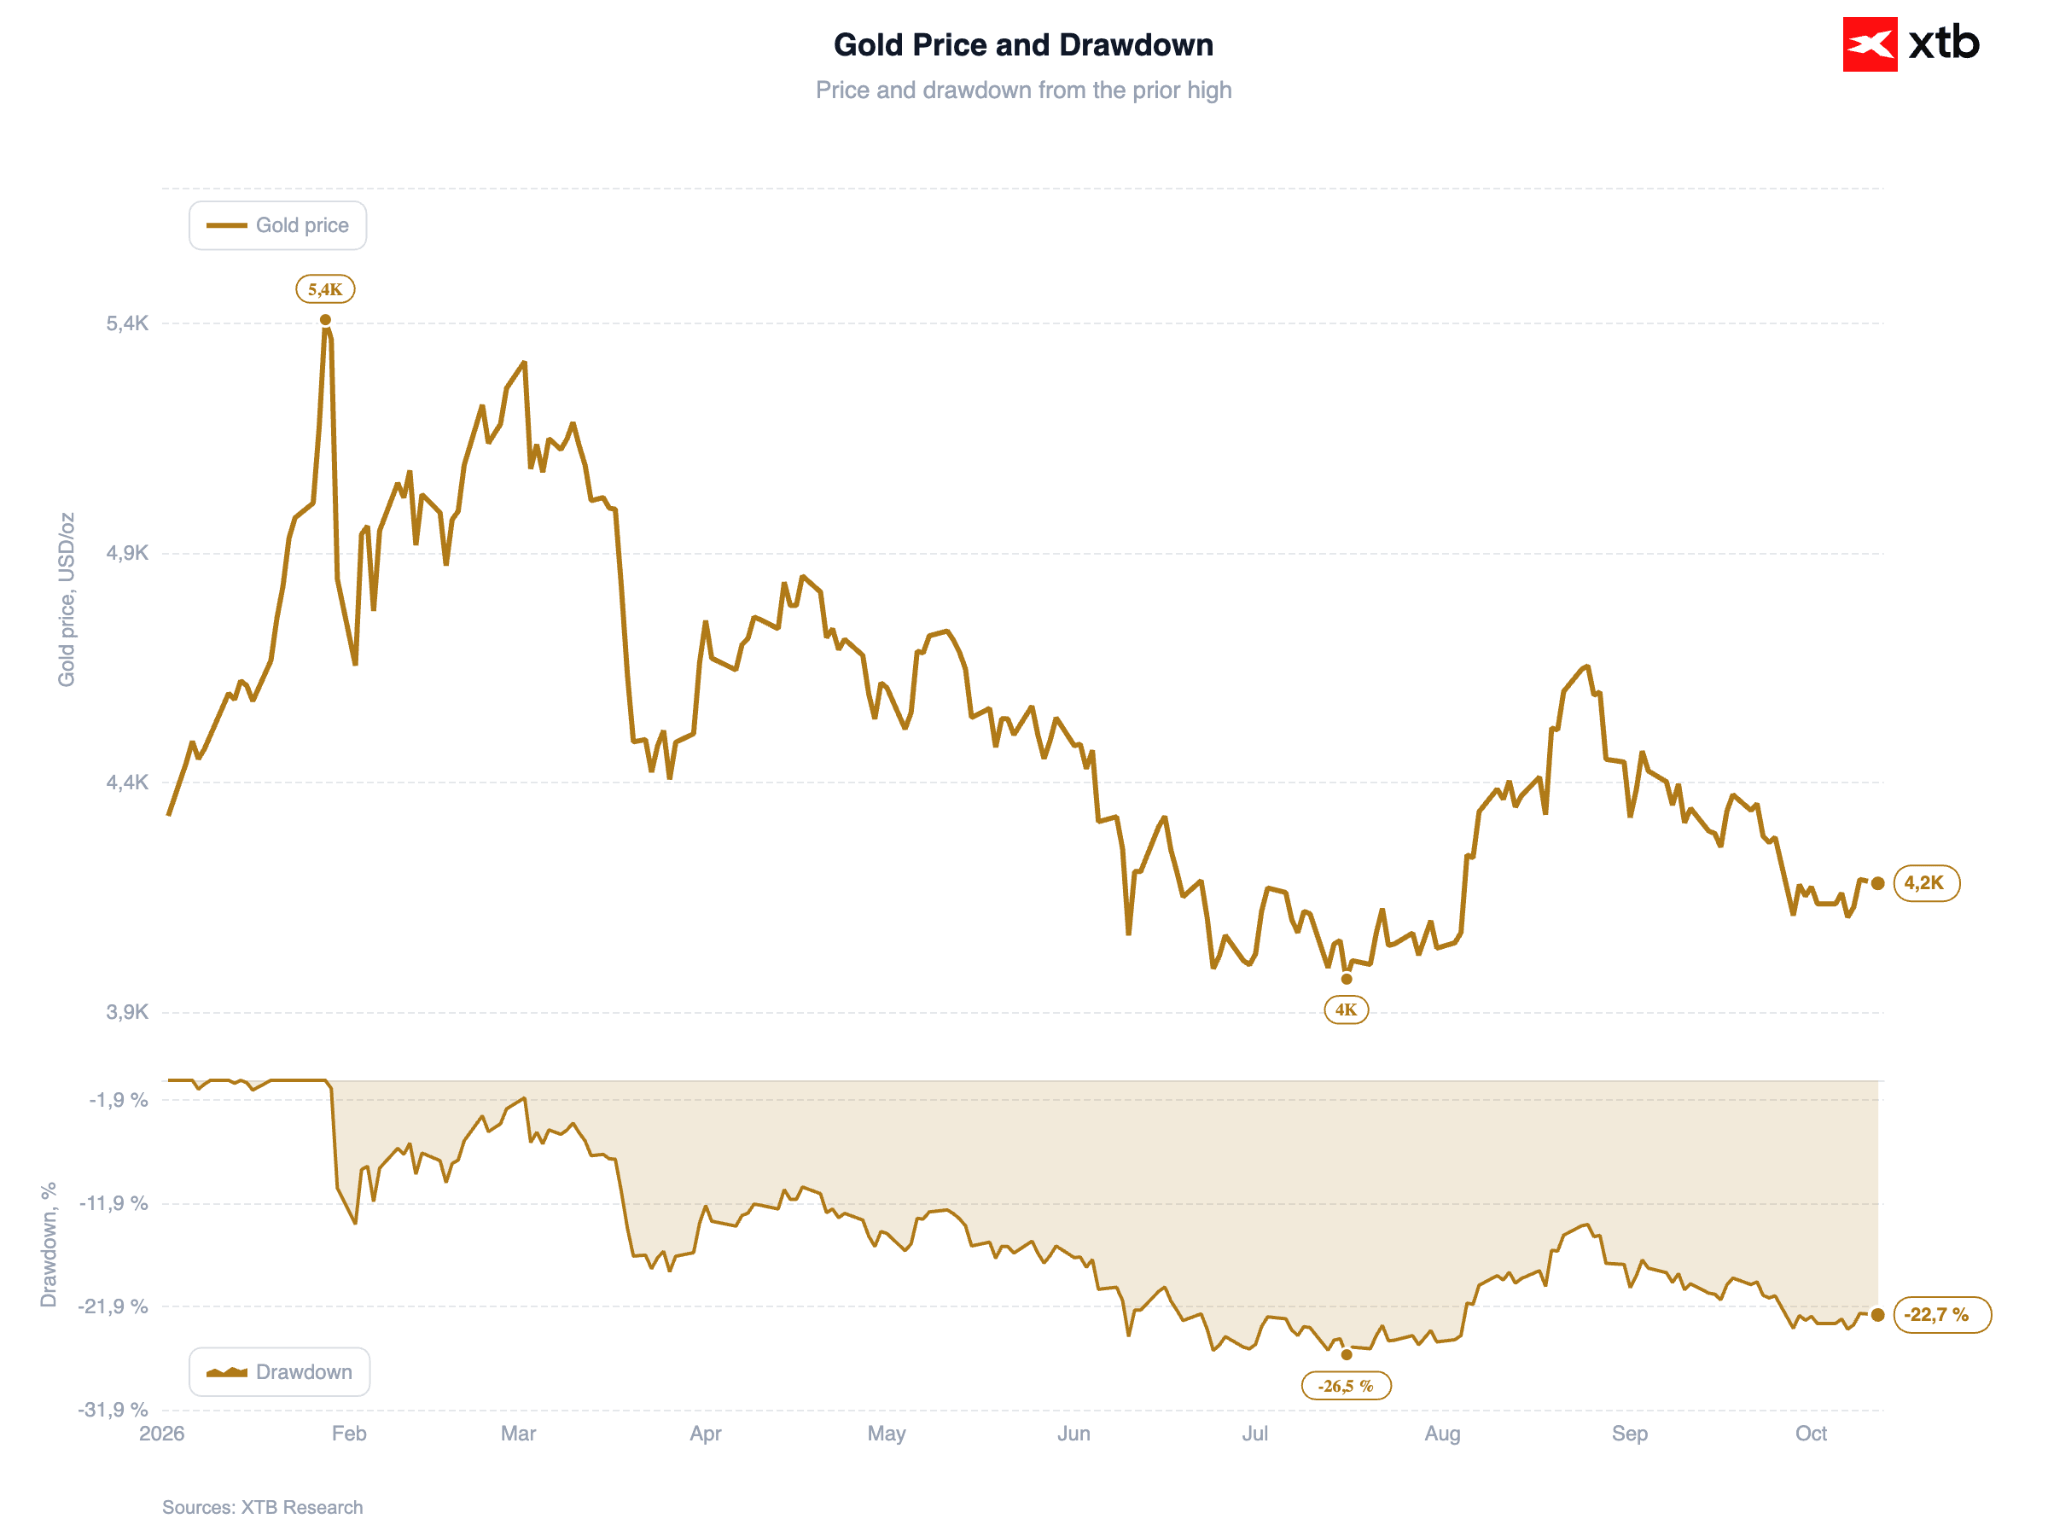
O ouro está a registar uma ligeira valorização, apoiado pela queda dos preços do petróleo, que atenua os receios de inflação e oferece aos investidores a esperança de que o Fed suspenda novos aumentos das taxas de juro (cerca de 4 185 USD por onça troy). Um apoio adicional provém da descida das taxas de rendibilidade dos títulos do Tesouro dos EUA a 30 anos e da procura sustentada por parte dos investidores; os ETF de ouro aumentaram as suas posições na semana passada, enquanto o Banco Popular da China acelerou as suas compras de ouro.
Gráfico 4: Ouro (2026)
Fonte: XTB Research, 12.10.2026
₿ Criptomoedas
A Bitcoin registou uma subida de 0,4%, aproximando-se dos 83,9 mil USD, enquanto o Ethereum subiu 1%, para 2 560 USD, tendo ambos beneficiado de uma ligeira melhoria no apetite pelo risco no início da semana.



Calendário económico: Investidores aguardam pelos dados do IPC esta semana


Lumentum: A procura por infraestruturas de IA excede a capacidade

Preço do petróleo dispara 4% e pressiona os índices

Petróleo volta a subir; as preocupações orçamentais francesas pesam sobre o euro
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.