

- O índice KOSPI da Coreia do Sul registou uma queda de até 7,4% devido a uma forte onda de vendas nas ações das empresas de memória Samsung Electronics e SK Hynix.
- A ChangXin Memory Technologies anunciou um avanço tecnológico na arquitetura dos chips DRAM e em amostras de memória para servidores.
- Os concorrentes diretos, a Micron e a SanDisk, registaram quedas em resposta a esta notícia, enquanto os índices mais amplos da Nasdaq registaram uma rotação setorial limitada.
- O contrato do Nasdaq 100 mantém-se numa tendência ascendente intacta, ao mesmo tempo que se consolida acima das médias móveis-chave, perto dos 30 700 pontos.
Será que a queda do KOSPI poderá arrastar o Nasdaq?
A sessão de terça-feira em Seul foi um verdadeiro terramoto: o KOSPI registou uma queda de até 7,4%, para 5 914 pontos. As quedas foram tão acentuadas que o mecanismo «sidecar» foi ativado, com o objetivo de mitigar quedas mais acentuadas após a ultrapassagem do limiar de 5% de variação. O culpado é o setor da memória, que representa uma parte significativa de todo o índice, nomeadamente a Samsung Electronics (-7,7%) e a SK Hynix (-8,8%). Uma vez que ambas as empresas, em conjunto, detêm mais de 50% do índice, a sua forte onda de vendas dita totalmente o comportamento do índice.
O que é que, na verdade, assustou o mercado?
A empresa chinesa ChangXin Memory Technologies (CXMT) anunciou um avanço na arquitetura dos chips DRAM (design 4F²), que poderá aumentar a densidade de memória em 30–50%. A empresa anunciou o envio de amostras de memória HBM para servidores ainda este ano, um segmento de gama alta onde a Samsung, a SK Hynix e a Micron partilhavam anteriormente um monopólio virtual.
Este não é o primeiro episódio deste tipo. Um pânico idêntico (uma queda no KOSPI superior a 8%) ocorreu em julho, durante a estreia da CXMT na Bolsa de Valores de Xangai. O mercado está, assim, a reagir mais à narrativa da erosão do monopólio do que aos dados concretos: o «Korea Times» observa que a CXMT ainda enfrenta desafios na estabilização dos rendimentos da HBM, enquanto a Samsung e a SK Hynix já estão a testar a nova geração HBM4E. Quotas de mercado da DRAM (Counterpoint, 1.º trimestre): Samsung 38%, SK Hynix 29%, Micron 22%, CXMT ~8%. A vantagem tecnológica continua a ser significativa.
Repercussões em Wall Street. Trata-se de um risco sistémico?
Já são visíveis sinais de repercussão, mas estes são seletivos, não sistémicos:
- A Micron (-3,9% na segunda-feira) e a SanDisk (-6%) reagiram diretamente. Isto é natural, uma vez que são concorrentes diretos da CXMT no mesmo segmento de memória.
- A Nvidia (-1,3%), a AMD (-2,3%) e a Broadcom (-1,9%) registaram quedas significativamente menores. Esta é uma distinção importante: a Nvidia e a AMD são empresas de conceção de circuitos lógicos/GPU, não fabricantes de memória DRAM/NAND. A CXMT não é sua concorrente direta. É certo que são clientes da Samsung/SK Hynix/Micron (a memória HBM é um componente essencial dos chips de IA), pelo que uma memória mais barata e acessível proveniente de um fornecedor chinês poderia, em teoria, até reduzir os custos de produção das GPU a longo prazo, o que não é inequivocamente negativo para a Nvidia.
- O Nasdaq Composite caiu -0,4% na segunda-feira, o S&P 500 -0,1% e o Dow chegou mesmo a subir +0,4% — isto não é certamente motivo para pânico, mas sim uma rotação setorial em detrimento dos fabricantes de memória. Hoje, no entanto, os futuros continuam a registar vendas massivas.
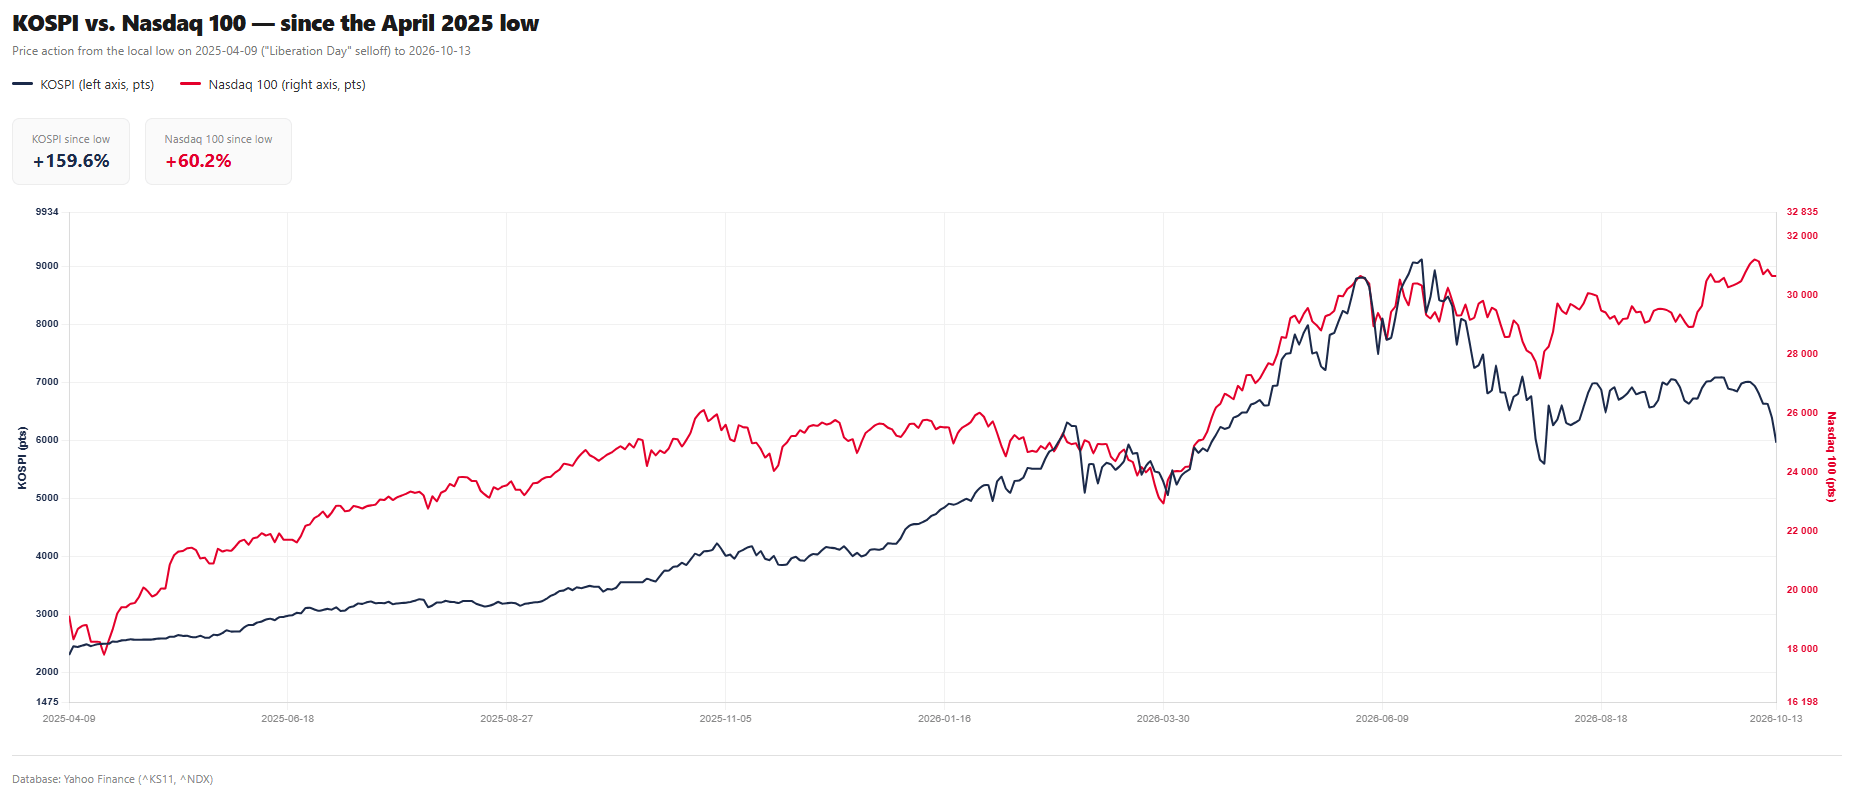
A correlação é significativa, mas observamos atualmente uma dissociação entre o Nasdaq e o KOSPI. Embora o Nasdaq seja concentrado, continua a existir diversificação entre diferentes tipos de empresas tecnológicas. Fonte: Yahoo Finance, XTB
Contexto mais alargado: não se trata apenas da CXMT
Outros fatores que estão a exercer uma influência mais ampla no Nasdaq incluem:
- A decepção com as receitas da OpenAI (que pesou sobre a Oracle, a Nvidia e a AMD na semana passada),
- O aumento das taxas de rendibilidade das obrigações (as de 10 e 30 anos atingiram máximos de 24 anos),
- A escalada geopolítica (Médio Oriente, petróleo bruto perto dos 105 USD/bbl Brent),
- preocupações gerais com uma «bolha da IA», a par de uma amplitude de mercado extremamente baixa (correlação implícita do NDX no 25.º percentil do intervalo de 3 anos, apontando para uma recuperação mal diversificada e suscetível a reviravoltas repentinas perante um único catalisador negativo).
Conclusão
O KOSPI é, acima de tudo, um espelho do risco de concentração em duas ações do setor da memória, em vez de um indicador avançado universal para todo o setor tecnológico dos EUA. Existe um risco real de contágio principalmente para a Micron e a SanDisk (concorrentes diretas em DRAM/NAND). Neste caso, a onda de vendas está fundamentalmente justificada e poderá agravar-se se a CXMT confirmar progressos na HBM. Para a Nvidia, a AMD e o Nasdaq 100 em geral, o risco é indireto e diluído: qualquer impacto potencial nos preços dos componentes de memória é neutro a positivo para as margens dos fabricantes de GPU, em vez de diretamente negativo.
Considerando que o US100 continua a manter suportes técnicos-chave (29 400–30 000) e permanece numa tendência ascendente intacta, as notícias recentes da Coreia parecem mais um gatilho para uma rotação setorial e realização de lucros num grupo restrito de ações do setor da memória, em vez de um prenúncio de uma correção mais ampla do índice — a menos que se alinhem com outro catalisador macroeconómico negativo (resultados fracos dos bancos, surpresa inflacionista na quinta-feira/sexta-feira ou escalada de tensões no Médio Oriente).
Análise Técnica do US100
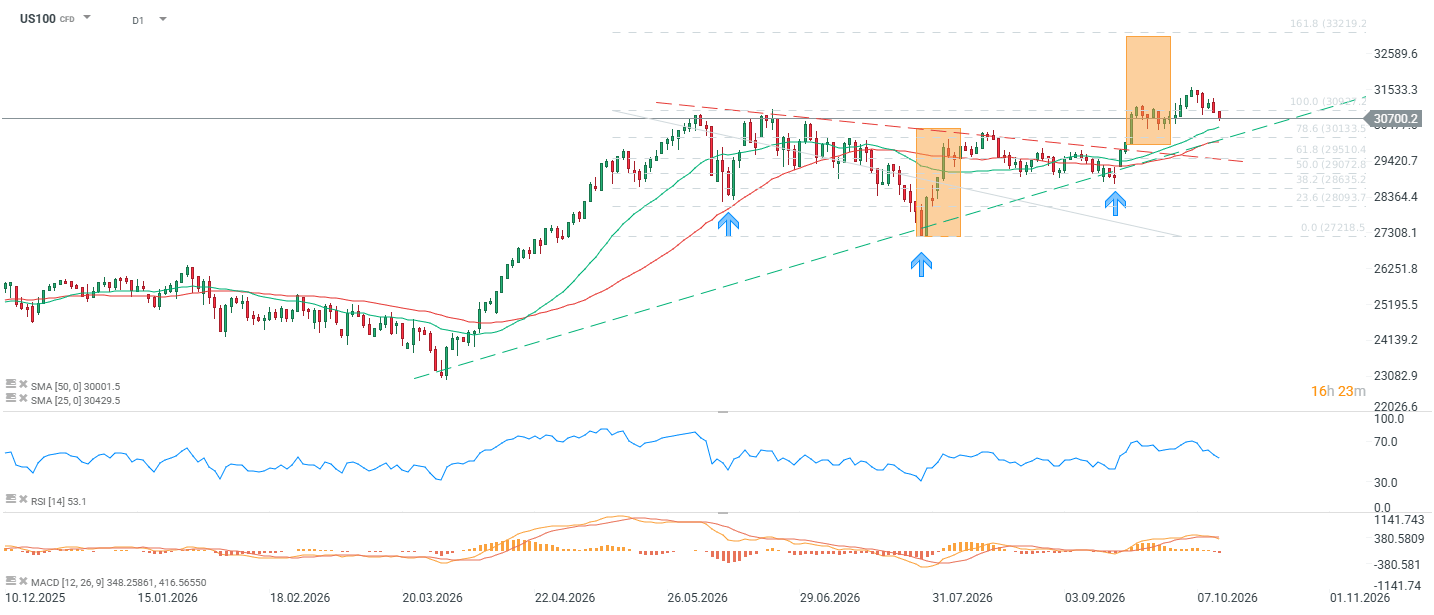
O Nasdaq 100 (US100) está atualmente a ser negociado em torno dos 30 700 pontos, tendo recuado nos últimos dias em relação aos máximos históricos estabelecidos logo acima dos 32 600 pontos. A estrutura do gráfico diário mostra uma clara tendência de alta que decorre desde a mínima de abril (~22 400 pontos), orientada por duas linhas de suporte paralelas (a tracejado verde) e limitada na parte superior por uma linha de resistência descendente (a tracejado vermelho), que o preço rompeu em agosto.
O preço recuou do topo e está a consolidar-se logo acima da SMA25 (30 430) e da SMA50 (30 002) — ambas as médias móveis continuam a subir e a apoiar a estrutura de alta. O RSI(14) em 53 encontra-se neutro, sem estar em sobrecompra, o que deixa margem para movimentos em qualquer direção. O MACD apresenta um histograma em enfraquecimento, mas ainda positivo, sinalizando um abrandamento do impulso, em vez de uma inversão do mesmo.
Enquanto o preço se mantiver acima de 29 400–29 500, a estrutura de alta permanece intacta. Uma quebra abaixo desta zona abriria a porta a uma correção mais profunda em direção a 28 000–28 400.



Destaques da manhã (13.10.2026)


Destaques da manhã (12.10.2026)


Lumentum: A procura por infraestruturas de IA excede a capacidade

Marvell: Problemas e oportunidades no mercado das memórias
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.