


A Micron Technology (NASDAQ: MU) entra no exercício fiscal de 2027 com perspetivas apoiadas pela forte procura de memória para inteligência artificial (IA), especialmente HBM, DRAM e soluções de armazenamento para centros de dados. Depois dos resultados recorde do FY2026, a empresa prevê receitas de 61,5 mil milhões de dólares para o primeiro trimestre fiscal de 2027, reforçando as expectativas de crescimento do negócio.
Neste artigo, parte da rubrica «Ação no Radar», analisamos o que poderá influenciar a evolução das ações da Micron em 2027, desde a procura por memória e a expansão da capacidade de produção até aos riscos associados à valorização da ação e à natureza cíclica do setor. Assista à análise de Gonçalo Caeiro no vídeo abaixo ou continue a leitura.
O que é a Micron e como funciona o seu negócio?
A Micron Technology é uma das principais empresas mundiais de semicondutores de memória e armazenamento. A empresa desenvolve e fabrica soluções DRAM, NAND e NOR utilizadas em centros de dados, computadores, smartphones, automóveis e aplicações de inteligência artificial.
A transformação mais importante está na exposição crescente à infraestrutura de IA. Os aceleradores de inteligência artificial precisam de grandes quantidades de memória de elevada largura de banda, enquanto os centros de dados necessitam simultaneamente de DRAM e armazenamento de elevada capacidade.
Os três conceitos essenciais para compreender o modelo de negócio da Micron são:
- DRAM: memória de alta velocidade utilizada em servidores, PCs, smartphones e sistemas de computação.
- HBM (High Bandwidth Memory): tecnologia de memória de elevada largura de banda particularmente importante para aceleradores de IA.
- NAND: tecnologia utilizada sobretudo para armazenamento, incluindo SSDs para centros de dados e computadores.
A lógica é simples: quanto mais complexos são os modelos de IA e quanto maior é a capacidade instalada de computação, maior tende a ser a necessidade de memória e armazenamento.
Resultados recorde da Micron no FY2026
Os resultados do quarto trimestre fiscal de 2026 mostraram uma aceleração extraordinária do negócio.
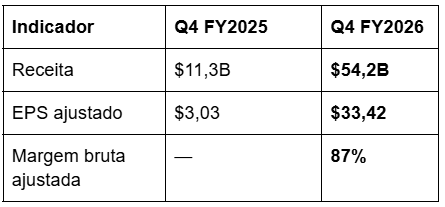
A receita trimestral atingiu 54,23 mil milhões de dólares, mais de quatro vezes acima do período homólogo, enquanto o EPS ajustado chegou aos 33,42 dólares. A margem bruta ajustada atingiu cerca de 87%.
No conjunto do exercício fiscal de 2026, a Micron apresentou receitas de aproximadamente 133,2 mil milhões de dólares, refletindo uma expansão muito significativa face ao ano anterior.
A magnitude da melhoria é particularmente relevante porque demonstra que o ciclo atual não está apenas a aumentar as vendas: está também a melhorar drasticamente a rentabilidade da empresa.
O que está a impulsionar o crescimento da Micron?
A procura por memória para inteligência artificial, a capacidade limitada de produção e a evolução dos produtos de maior valor acrescentado estão entre os principais fatores que influenciam o negócio da Micron.
Inteligência artificial e centros de dados
O negócio de centros de dados tornou-se um dos principais motores da Micron. No Q4 FY2026, a unidade Core Data Center gerou 18,0 mil milhões de dólares de receita, contra 1,58 mil milhões no mesmo trimestre do ano anterior. A margem bruta desta unidade atingiu 90%, contra 41% um ano antes. A evolução mostra como a combinação entre procura por IA, produtos de maior valor acrescentado e condições apertadas de oferta pode alterar rapidamente a rentabilidade de uma empresa.
HBM4 e HBM4E: a importância da memória para a IA
A HBM é uma das partes mais importantes da tese. Os aceleradores de IA precisam de alimentar enormes quantidades de dados a velocidades muito elevadas. A memória HBM é colocada muito próxima do processador e oferece uma largura de banda muito superior à memória convencional.
A Micron já está a enviar HBM4 em volume para a plataforma do seu principal cliente e está a desenvolver HBM4E, com produção em volume prevista para 2027. Isto coloca a empresa numa área de crescimento estrutural dentro do mercado de IA.
A lógica da cadeia é simples:
Mais IA → mais aceleradores → mais HBM → maior necessidade de DRAM e armazenamento → maior pressão sobre a capacidade de produção → preços e margens potencialmente mais elevados.
Escassez de memória e evolução dos preços
A Micron espera que as condições de oferta e procura permaneçam apertadas para DRAM e NAND para além de 2026. A empresa destaca limitações de cleanroom, longos prazos de construção, maior utilização de capacidade para HBM e menor crescimento de bits por wafer associado às novas gerações tecnológicas. Isto é particularmente importante porque o mercado de memória é historicamente cíclico. Quando a oferta excede a procura, os preços podem cair rapidamente. No ciclo atual, porém, a expansão da IA está a criar uma fonte adicional e muito intensa de procura.
Contratos de longo prazo reforçam a visibilidade do negócio
Uma das alterações mais interessantes no modelo de negócio da Micron está nos Strategic Customer Agreements (SCAs). Estes contratos de longo prazo permitem aos clientes garantir volumes de DRAM, incluindo HBM quando aplicável, e NAND.
Após a apresentação dos resultados do Q4 FY2026, os compromissos financeiros associados a estes acordos atingiram 32 mil milhões de dólares, acima dos 22 mil milhões registados em junho. O número de acordos também aumentou de 16 para 26.
Esta evolução é importante porque pode reduzir parcialmente a exposição da Micron à volatilidade histórica do mercado de memória, ao mesmo tempo que dá aos clientes maior segurança de fornecimento.
Expansão da capacidade de produção: o principal desafio e oportunidade
O principal problema da Micron é também uma oportunidade: produzir memória suficiente. A construção de novas fábricas e a instalação de equipamento avançado exigem anos, e aumentar a capacidade não significa necessariamente obter imediatamente produção em volume.
A empresa está a aumentar fortemente o investimento. A expansão da capacidade inclui projetos nos Estados Unidos, Japão e Singapura, enquanto uma nova instalação de packaging avançado de HBM em Singapura está prevista para contribuir de forma relevante para a oferta em 2027.
A própria empresa espera que as condições de oferta e procura permaneçam apertadas para além de 2026. O risco é evidente: se a procura crescer mais rapidamente do que a capacidade, a Micron pode beneficiar de preços elevados; se a nova capacidade chegar antes da procura, o ciclo pode inverter-se.
Quais são as perspetivas para a Micron em 2027?
Para o primeiro trimestre fiscal de 2027, a Micron apresentou um guidance de 61,5 mil milhões de dólares de receita, mais ou menos 1,5 mil milhões, e EPS ajustado de 38,15 dólares, mais ou menos 1 dólar. A margem bruta ajustada está estimada em aproximadamente 86,25%.
O guidance ficou acima das expectativas do mercado e reforçou a ideia de que a procura por memória para IA continua extremamente forte.
A evolução dos próximos resultados será importante para perceber se a Micron consegue manter o ritmo de crescimento e os níveis de rentabilidade atuais. Entre os fatores a acompanhar estão a procura por HBM, a evolução dos preços de DRAM e NAND e a capacidade de aumentar a produção sem comprometer as margens.
Quais são os principais riscos de investir na Micron?
Apesar das perspetivas de crescimento, a Micron continua exposta a vários riscos que poderão influenciar o desempenho da empresa e a cotação das suas ações.
- Inversão do ciclo de memória: se a oferta crescer mais rapidamente do que a procura, os preços de DRAM e NAND podem cair e pressionar as margens.
- Desaceleração do investimento em IA: uma redução do capex dos grandes operadores de centros de dados poderia diminuir a procura por memória.
- Concorrência: Samsung e SK Hynix continuam a disputar o mercado de HBM e memória avançada.
- Valuation: depois de a ação ter mais do que triplicado em 2026, as expectativas incorporadas no preço são muito elevadas.
- Execução: atrasos na expansão de capacidade, problemas de produção ou de yield podem limitar o crescimento.
- Risco laboral: em 7 de outubro de 2026, o sindicato da Micron em Taoyuan, Taiwan, obteve autorização para uma greve; o momento de uma eventual paralisação ainda não estava definido.
- Litígios: a Micron anunciou em outubro um acordo de 600 milhões de dólares para resolver uma disputa de patentes com a Netlist.
O risco mais importante continua a ser estrutural: a Micron é uma empresa de memória. Mesmo com a procura de IA, continua exposta à natureza cíclica do setor.
Análise técnica da Micron (MU)
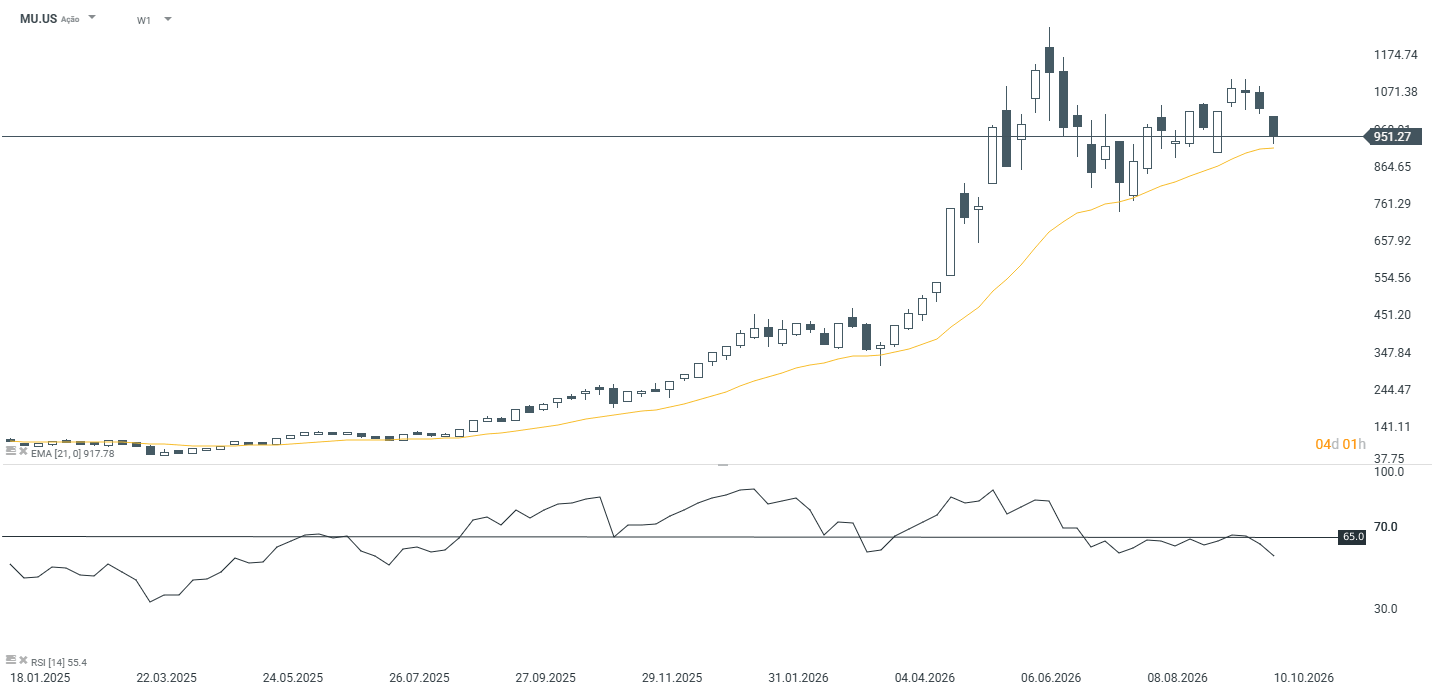
A cotação continua a respeitar a média móvel de 21 semanas, que tem funcionado como zona de suporte dinâmica de longo prazo desde o segundo semestre de 2025.
Apesar dos resultados excecionais reportados no Q4 FY2026, o título mantém-se numa estrutura de consolidação, sem confirmação técnica de uma retoma da tendência ascendente.
A evolução do preço face à média móvel de 21 semanas será determinante para avaliar a continuidade da estrutura bullish de longo prazo. Uma manutenção do suporte poderá favorecer a continuação da tendência, enquanto uma quebra sustentada poderá sinalizar um enfraquecimento da estrutura técnica.
Ainda assim, a média móvel deve ser analisada em conjunto com a evolução do volume, os níveis de suporte e resistência e a reação do mercado aos próximos resultados. A análise técnica identifica cenários possíveis, mas não permite antecipar com certeza a direção futura da cotação.
Vale a pena investir na Micron?
A Micron está no centro de uma das tendências mais importantes do atual ciclo tecnológico: a necessidade crescente de memória para inteligência artificial. Os resultados do FY2026 demonstram a dimensão desta oportunidade, com receitas trimestrais de 54,2 mil milhões de dólares e margens brutas ajustadas próximas dos 87%.
A tese é reforçada pelo crescimento da HBM, pela forte procura dos centros de dados, pela escassez de capacidade e pelo aumento dos compromissos de longo prazo dos clientes. O guidance de 61,5 mil milhões de dólares de receita para o primeiro trimestre fiscal de 2027 mostra que a aceleração ainda não terminou.
Ao mesmo tempo, a valorização da ação já reflete uma parte significativa deste cenário positivo. A empresa continua exposta aos ciclos de memória, à concorrência e ao risco de uma eventual desaceleração do investimento em IA.
A questão central para o mercado será perceber se a procura por memória criada pela IA é suficientemente estrutural para manter preços, margens e lucros em níveis elevados durante vários anos, ou se, como em ciclos anteriores, o aumento da capacidade acabará por provocar uma nova correção.
Em síntese, a Micron encontra-se numa posição particularmente interessante dentro da cadeia de infraestrutura de IA, mas o potencial de crescimento deve ser analisado em conjunto com a elevada valorização da ação e com a natureza historicamente cíclica do mercado de memória.


Abertura de Mercado Americano: O Nasdaq 100 amplia as perdas 🚩 Ações do setor da IA sob pressão; a CoreWeave desce 8%



Sell-off no setor tecnológico atinge os índices europeus

Millennium BCP: seria um bom investimento para o Estado português?


TSMC bate novos recordes apoiados pela IA
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.