


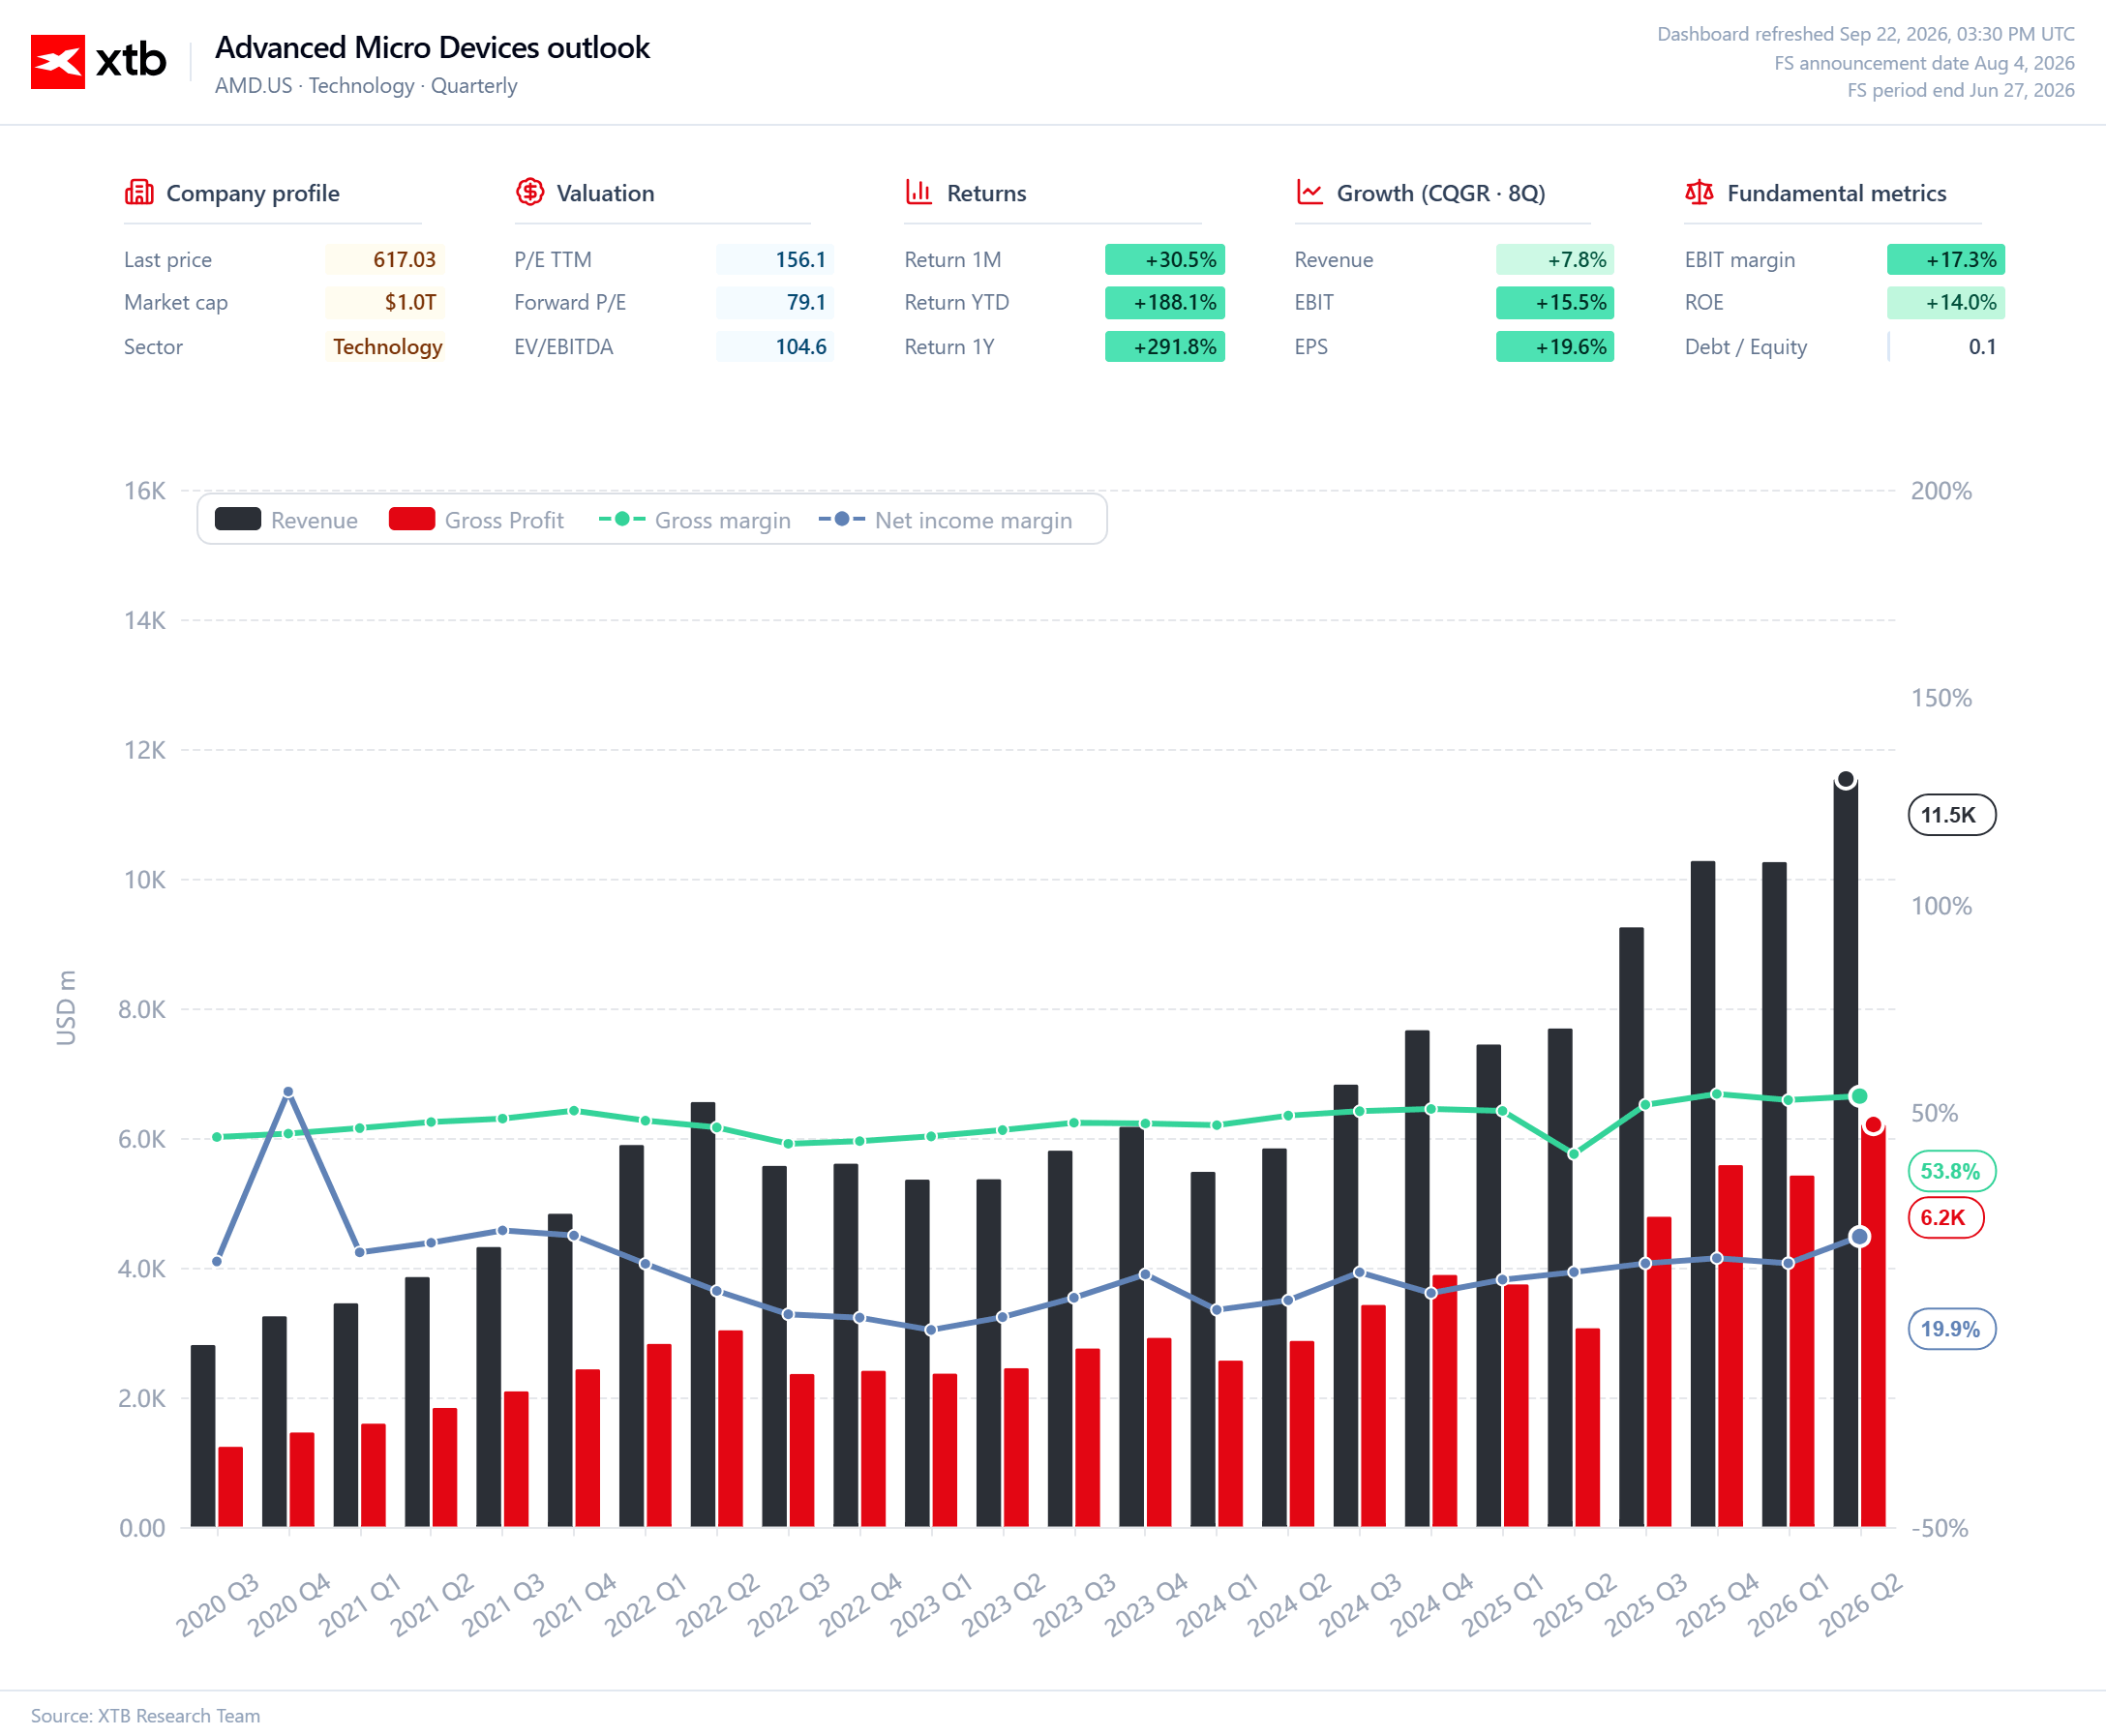
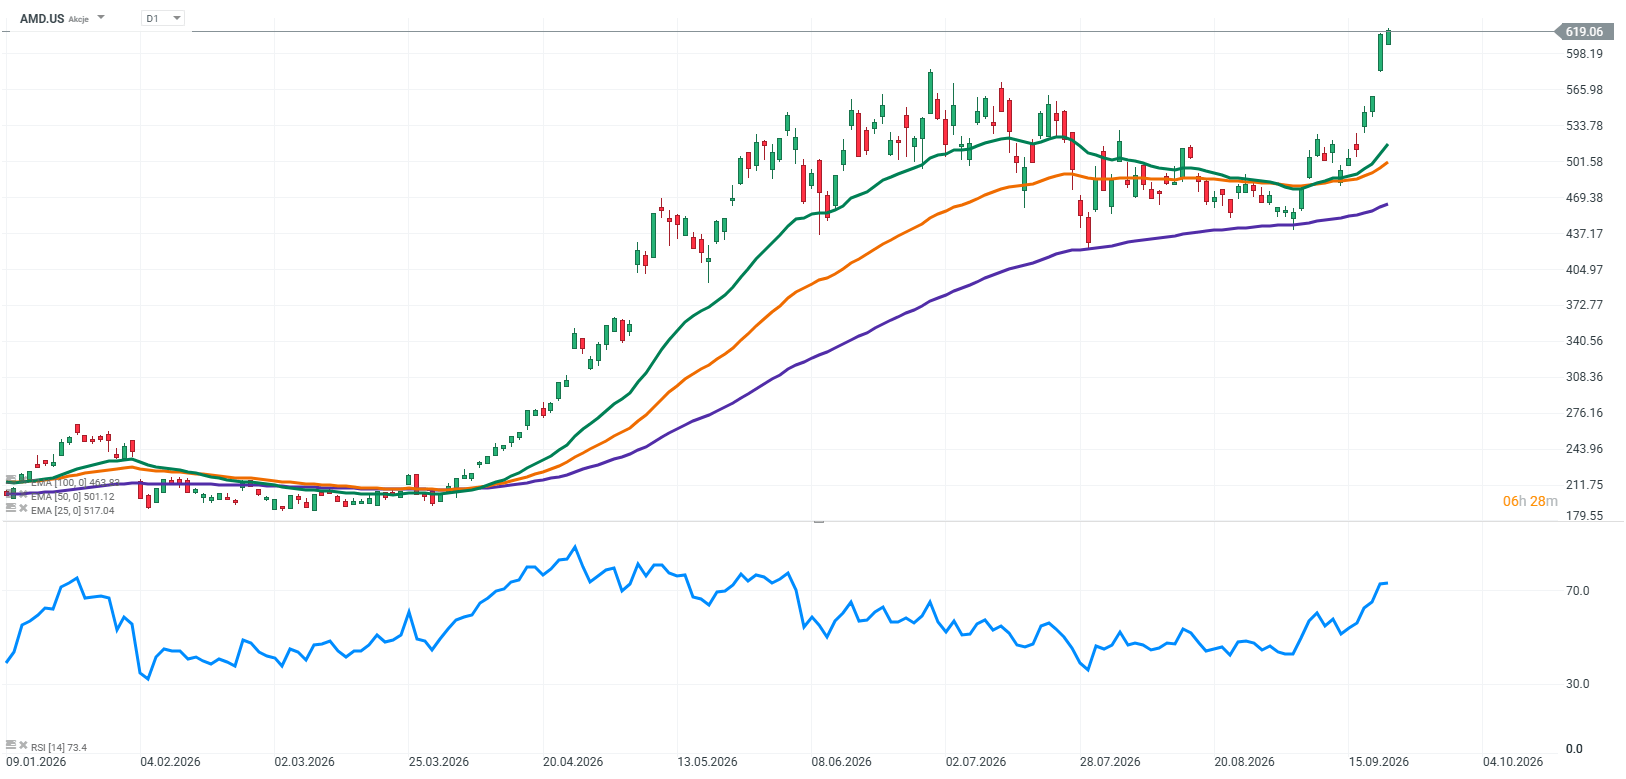
A AMD ultrapassou um bilião de dólares em capitalização de mercado. Trata-se de um marco importante para uma empresa cujas ações valorizaram cerca de 185 % desde o início do ano. Esta forte recuperação colocou a AMD entre as maiores empresas dos EUA e tornou-a uma das maiores beneficiárias do interesse registado este ano nos setores dos semicondutores e da inteligência artificial.
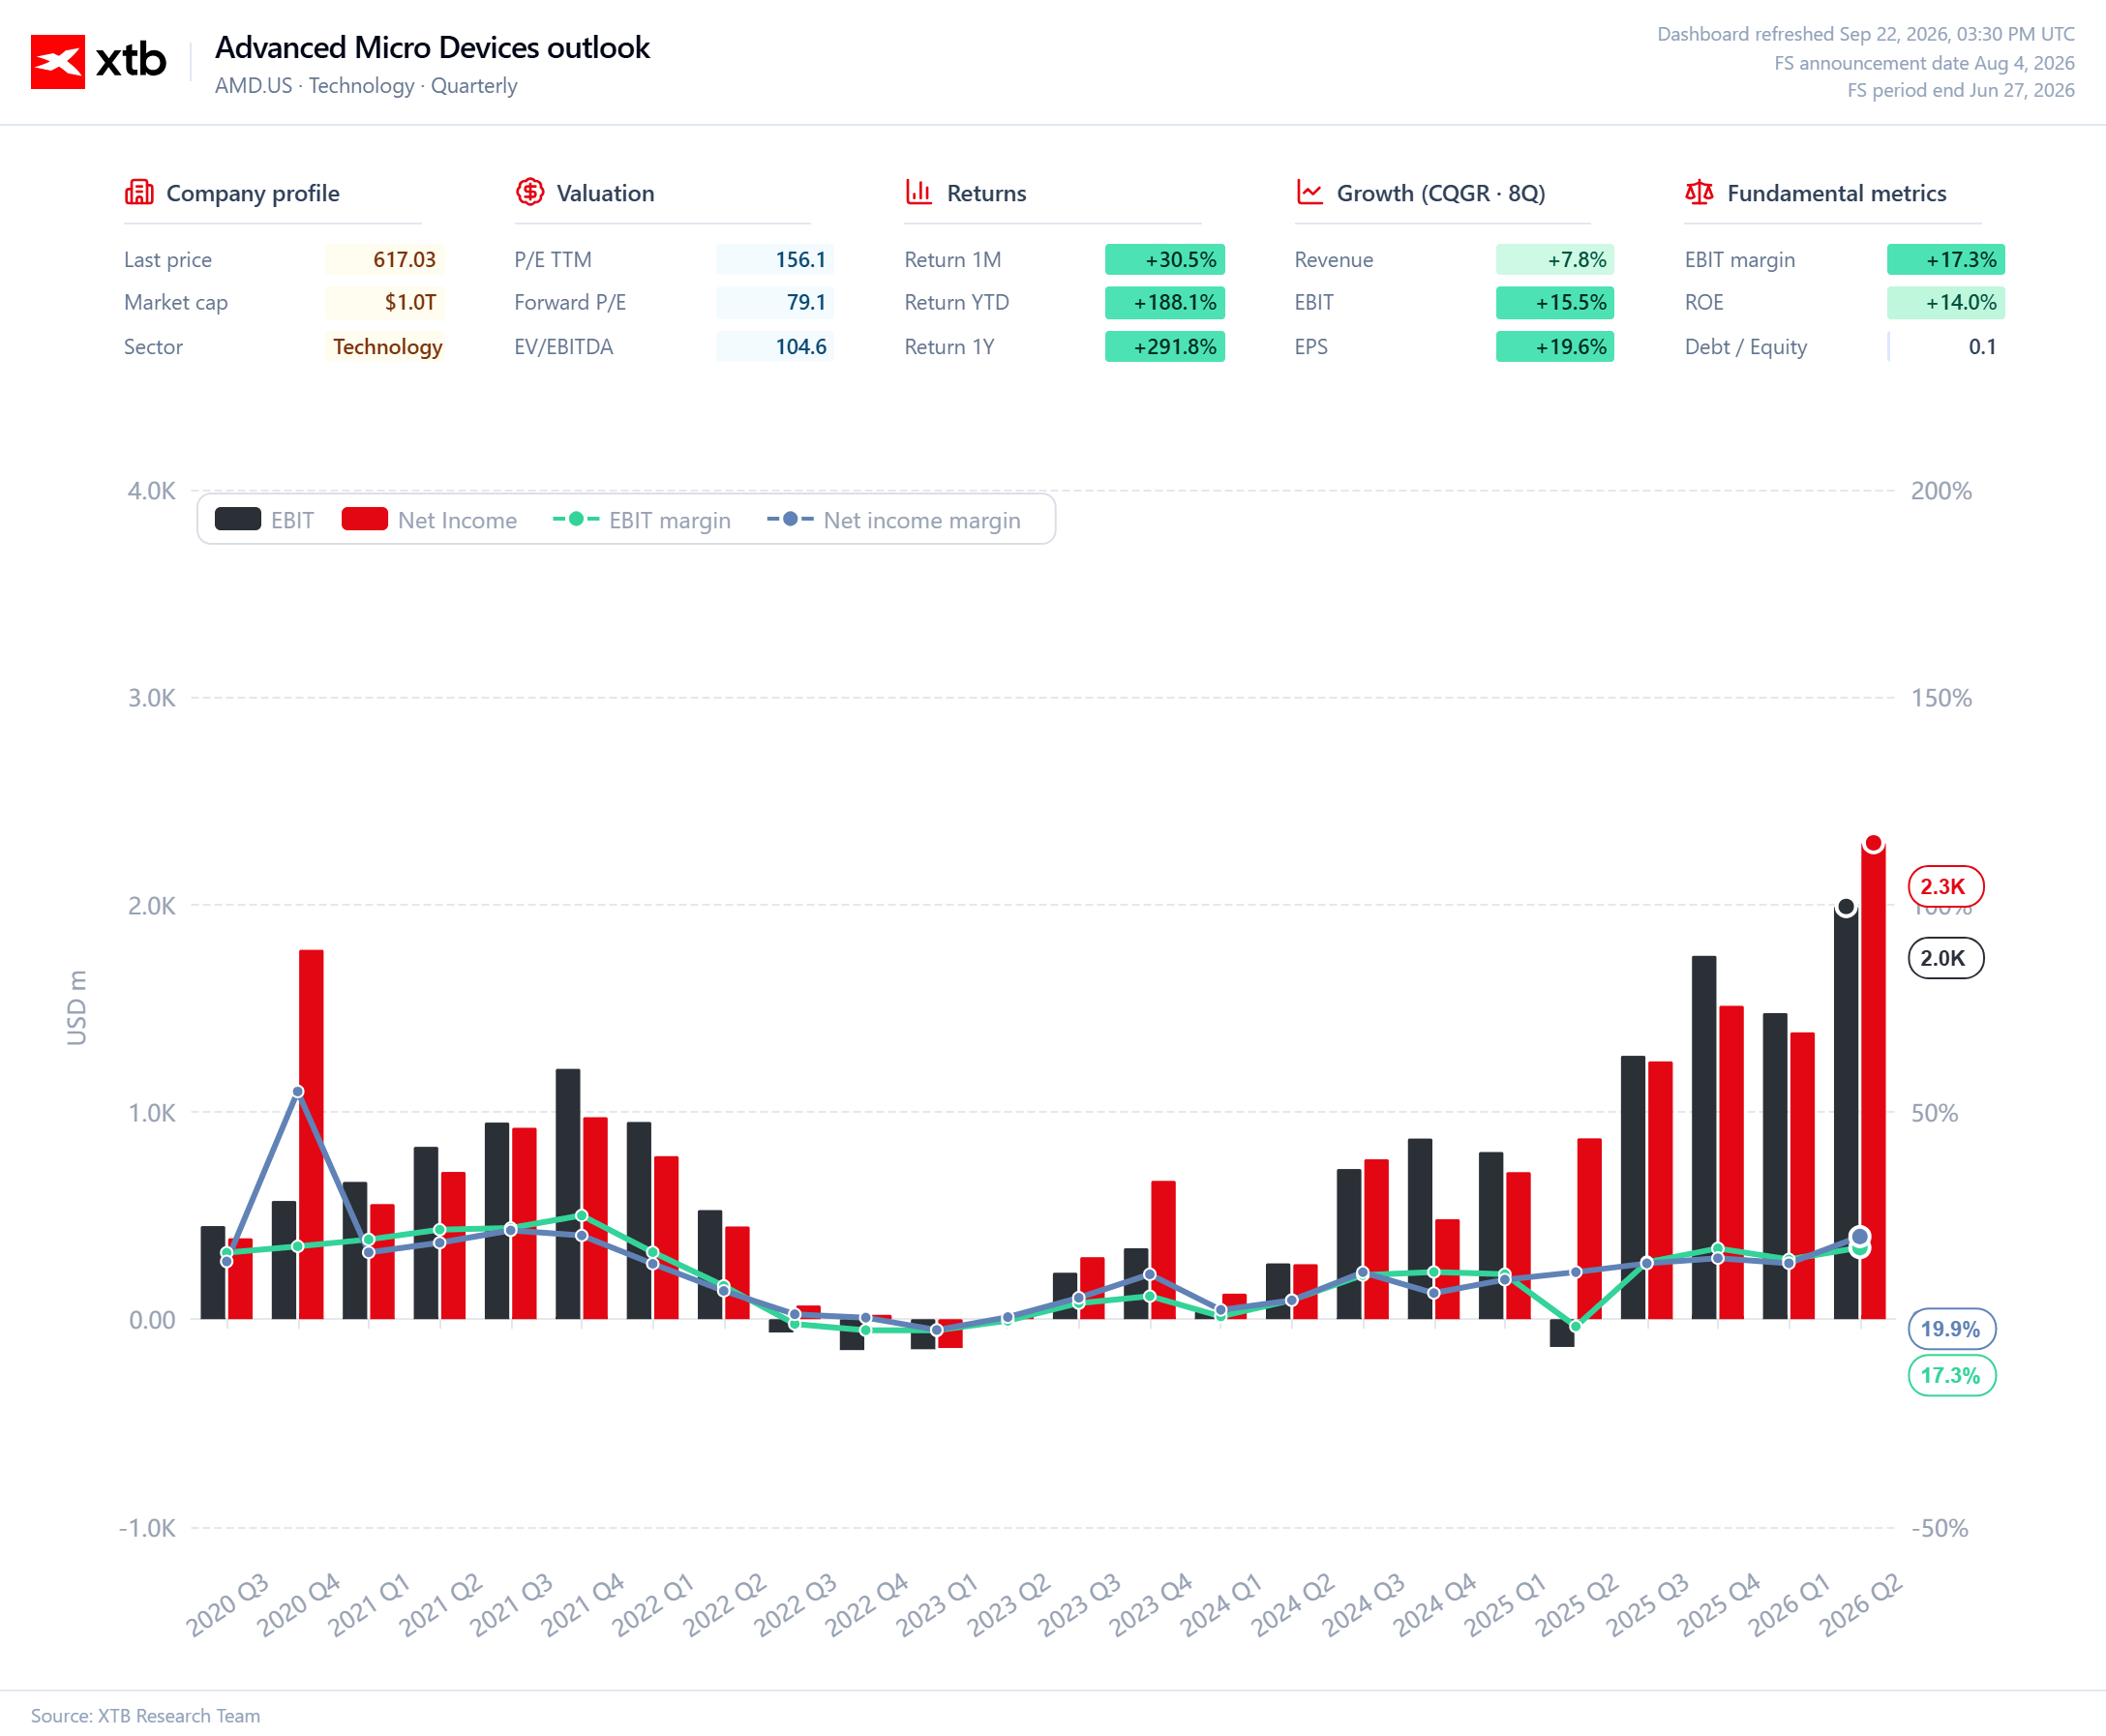
O principal fator por detrás do aumento do preço das ações é o desempenho financeiro da empresa. No segundo trimestre, a AMD registou um aumento de 50 % na receita, em comparação com o mesmo período do ano anterior, para 11,5 mil milhões de dólares. O segmento de centros de dados é o que regista o crescimento mais rápido. A receita deste segmento atingiu 6,7 mil milhões de dólares, o que representa um aumento de 107 %. As vendas a centros de dados constituem agora a fonte de crescimento mais importante para a empresa no seu conjunto.
O mercado estará, por conseguinte, particularmente atento nos próximos trimestres para verificar com que rapidez a AMD conseguirá aumentar as vendas às maiores empresas de tecnologia. As previsões relativas à procura de infraestruturas de IA já não são, por si só, suficientes. Com a atual valorização, os investidores vão querer ver essas previsões traduzirem-se em encomendas, entregas e receitas efetivas.
Isto eleva o nível de exigência para os próximos relatórios financeiros. A AMD poderá continuar a apresentar resultados muito sólidos, mas o preço das suas ações continuará a reagir negativamente se o ritmo de crescimento ficar aquém das expectativas. Após um aumento tão acentuado no preço das ações, o que importa cada vez mais não é apenas o desempenho atual da empresa, mas também o nível de expectativas que o mercado estabeleceu para os próximos anos.
O desenvolvimento das vendas do acelerador Instinct será particularmente importante. Durante anos, a AMD foi associada principalmente aos processadores, mas o mercado da IA oferece à empresa uma oportunidade de entrar num negócio muito mais vasto relacionado com a construção de centros de dados. Cada novo cliente de grande dimensão que utilize chips da AMD será, por conseguinte, um sinal importante para os investidores de que a empresa está efetivamente a aumentar a sua quota de investimento em infraestruturas de IA, em vez de se limitar a beneficiar de um interesse mais generalizado no setor.
Vale também a pena recordar que a AMD não opera isoladamente. A Nvidia continua a ser, de longe, o maior interveniente no mercado dos aceleradores de IA, enquanto a concorrência neste segmento deverá tornar-se cada vez mais intensa. Para a AMD, isto significa que terá de conquistar novos clientes sem sacrificar as margens, mantendo simultaneamente um ritmo de desenvolvimento que corresponda às atuais expectativas dos investidores. A concretização de novas implementações será uma das peças mais importantes do quebra-cabeças nos próximos trimestres.
O contexto macroeconómico continua também a ser um fator importante. Em setembro, a Reserva Federal aumentou as taxas de juro para 3,75 % a 4 %, criando condições menos favoráveis para as empresas de crescimento com valorizações elevadas. Se o custo do capital se mantiver elevado, os investidores analisarão com ainda maior atenção se o ritmo de crescimento dos lucros justifica as valorizações atuais.
A AMD dispõe, no entanto, de argumentos concretos a seu favor. O setor dos centros de dados está a crescer a uma taxa superior a 100%, ao mesmo tempo que a empresa está a aumentar as vendas tanto dos processadores EPYC como dos aceleradores Instinct. A isto juntam-se implementações adicionais junto de grandes clientes e o desenvolvimento de soluções completas para centros de dados.
A capitalização bolsista de um bilião de dólares é, portanto, sobretudo um símbolo de até que ponto a posição da AMD em Wall Street se alterou. A empresa já não é vista simplesmente como um concorrente de menor dimensão da Intel ou como uma alternativa à Nvidia. O mercado está a valorizá-la como uma das principais beneficiárias do investimento em infraestruturas de IA. Os próximos resultados financeiros irão revelar se o ritmo de crescimento do negócio consegue acompanhar as expectativas que já se refletem no preço das ações.



Abertura do mercado norte-americano Setor tecnológico tenta prolongar os ganhos

Ações do setor nuclear sob pressão 📉 Será culpa dos centros de dados de IA?



Gráfico do dia: US100


Resumo diário: Otimismo regressa, as ações do setor dos semicondutores sobem, o petróleo desce
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.