


As ações da Caterpillar (CAT.US) registam uma queda de cerca de 5,5%, tornando-se assim o título com pior desempenho no Índice Dow Jones Industrial Average. O catalisador imediato para a onda de vendas foi uma redução do preço-alvo pela Truist Securities, de 1 225 dólares para 1 100 dólares, embora os analistas tenham mantido a recomendação de «Comprar». O banco apontou preocupações quanto à sustentabilidade das despesas relacionadas com a produção de energia, centros de dados e inteligência artificial, bem como o impacto negativo das taxas de juro elevadas e do aumento dos preços do gasóleo.
A queda de hoje, no entanto, surge na sequência de uma recuperação muito forte. As ações da Caterpillar continuam a registar uma valorização superior a 50% desde o início do ano, superando o desempenho do Nasdaq 100 e do S&P 500 em quase três vezes, o que torna o título mais vulnerável à realização de lucros e a preocupações com a avaliação. Os investidores irão agora concentrar-se principalmente nos resultados do terceiro trimestre da empresa, que são esperados para o final de outubro.
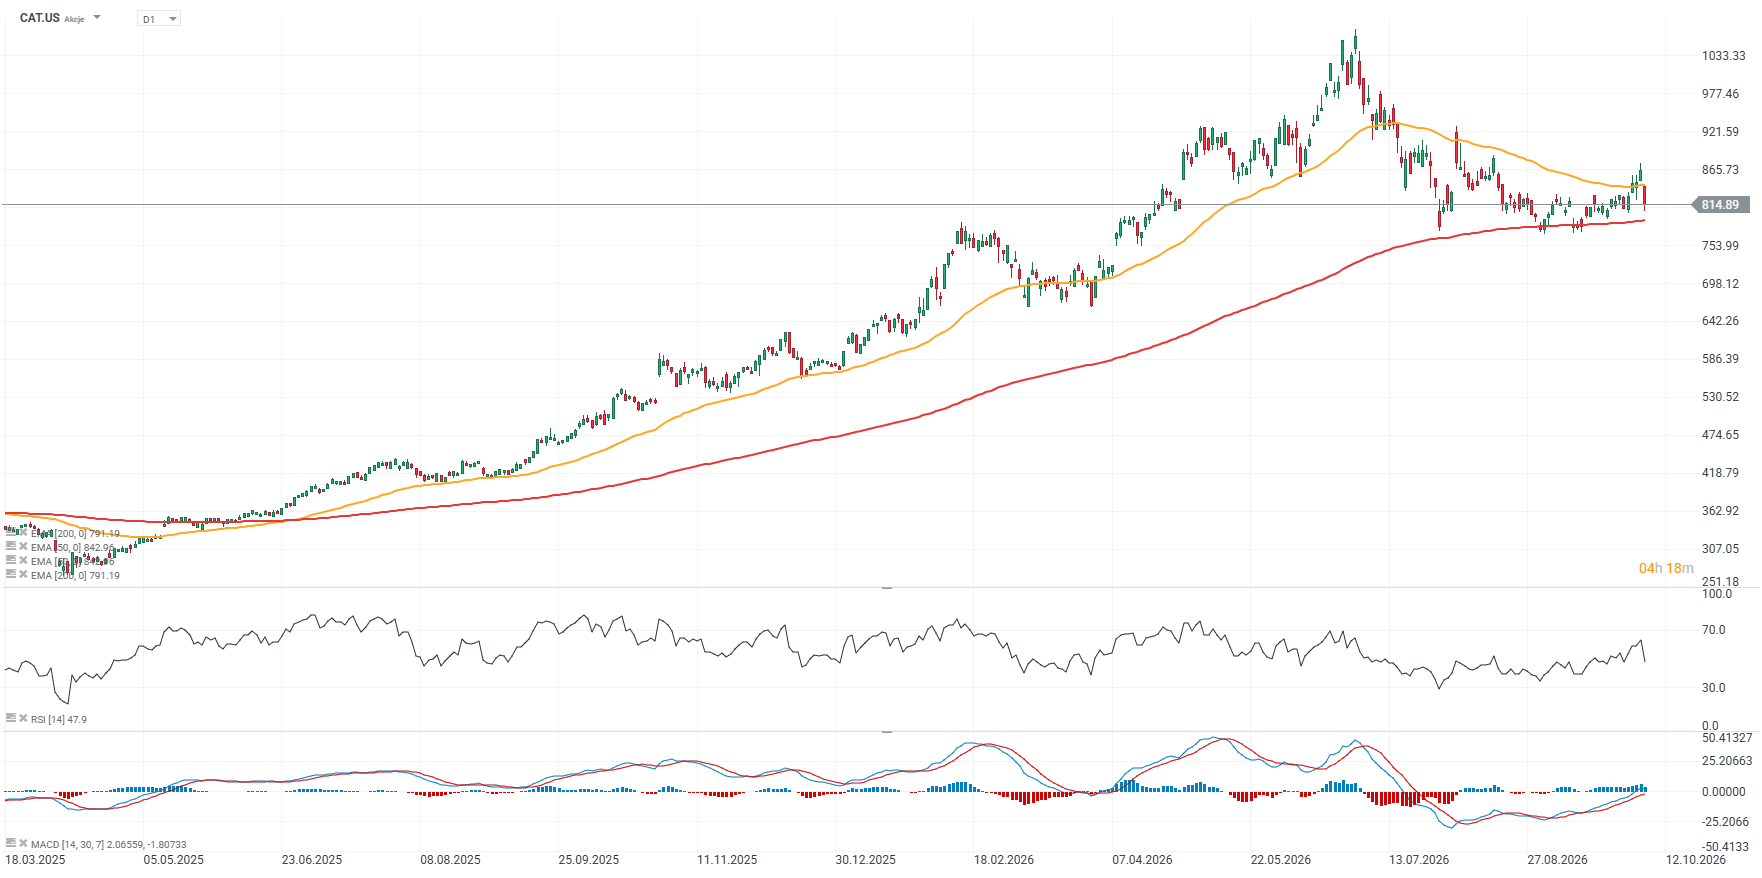
Caterpillar (D1)
Os investidores consideram cada vez mais a Caterpillar como uma das principais beneficiárias dos investimentos em infraestruturas relacionados com a IA, com uma exposição significativa à construção de centros de dados. As ações caíram cerca de 30 % em relação ao seu pico local e estão agora a ser negociadas perto da média móvel exponencial de 200 dias, a EMA200 (linha vermelha). A Caterpillar deverá divulgar os seus resultados a 29 de outubro, após o fecho do mercado norte-americano. O mercado já não avalia a empresa como um fabricante industrial cíclico típico, mas sim como uma empresa que se espera que proporcione um crescimento sustentado graças aos investimentos na produção de energia, nas infraestruturas e nos centros de dados.
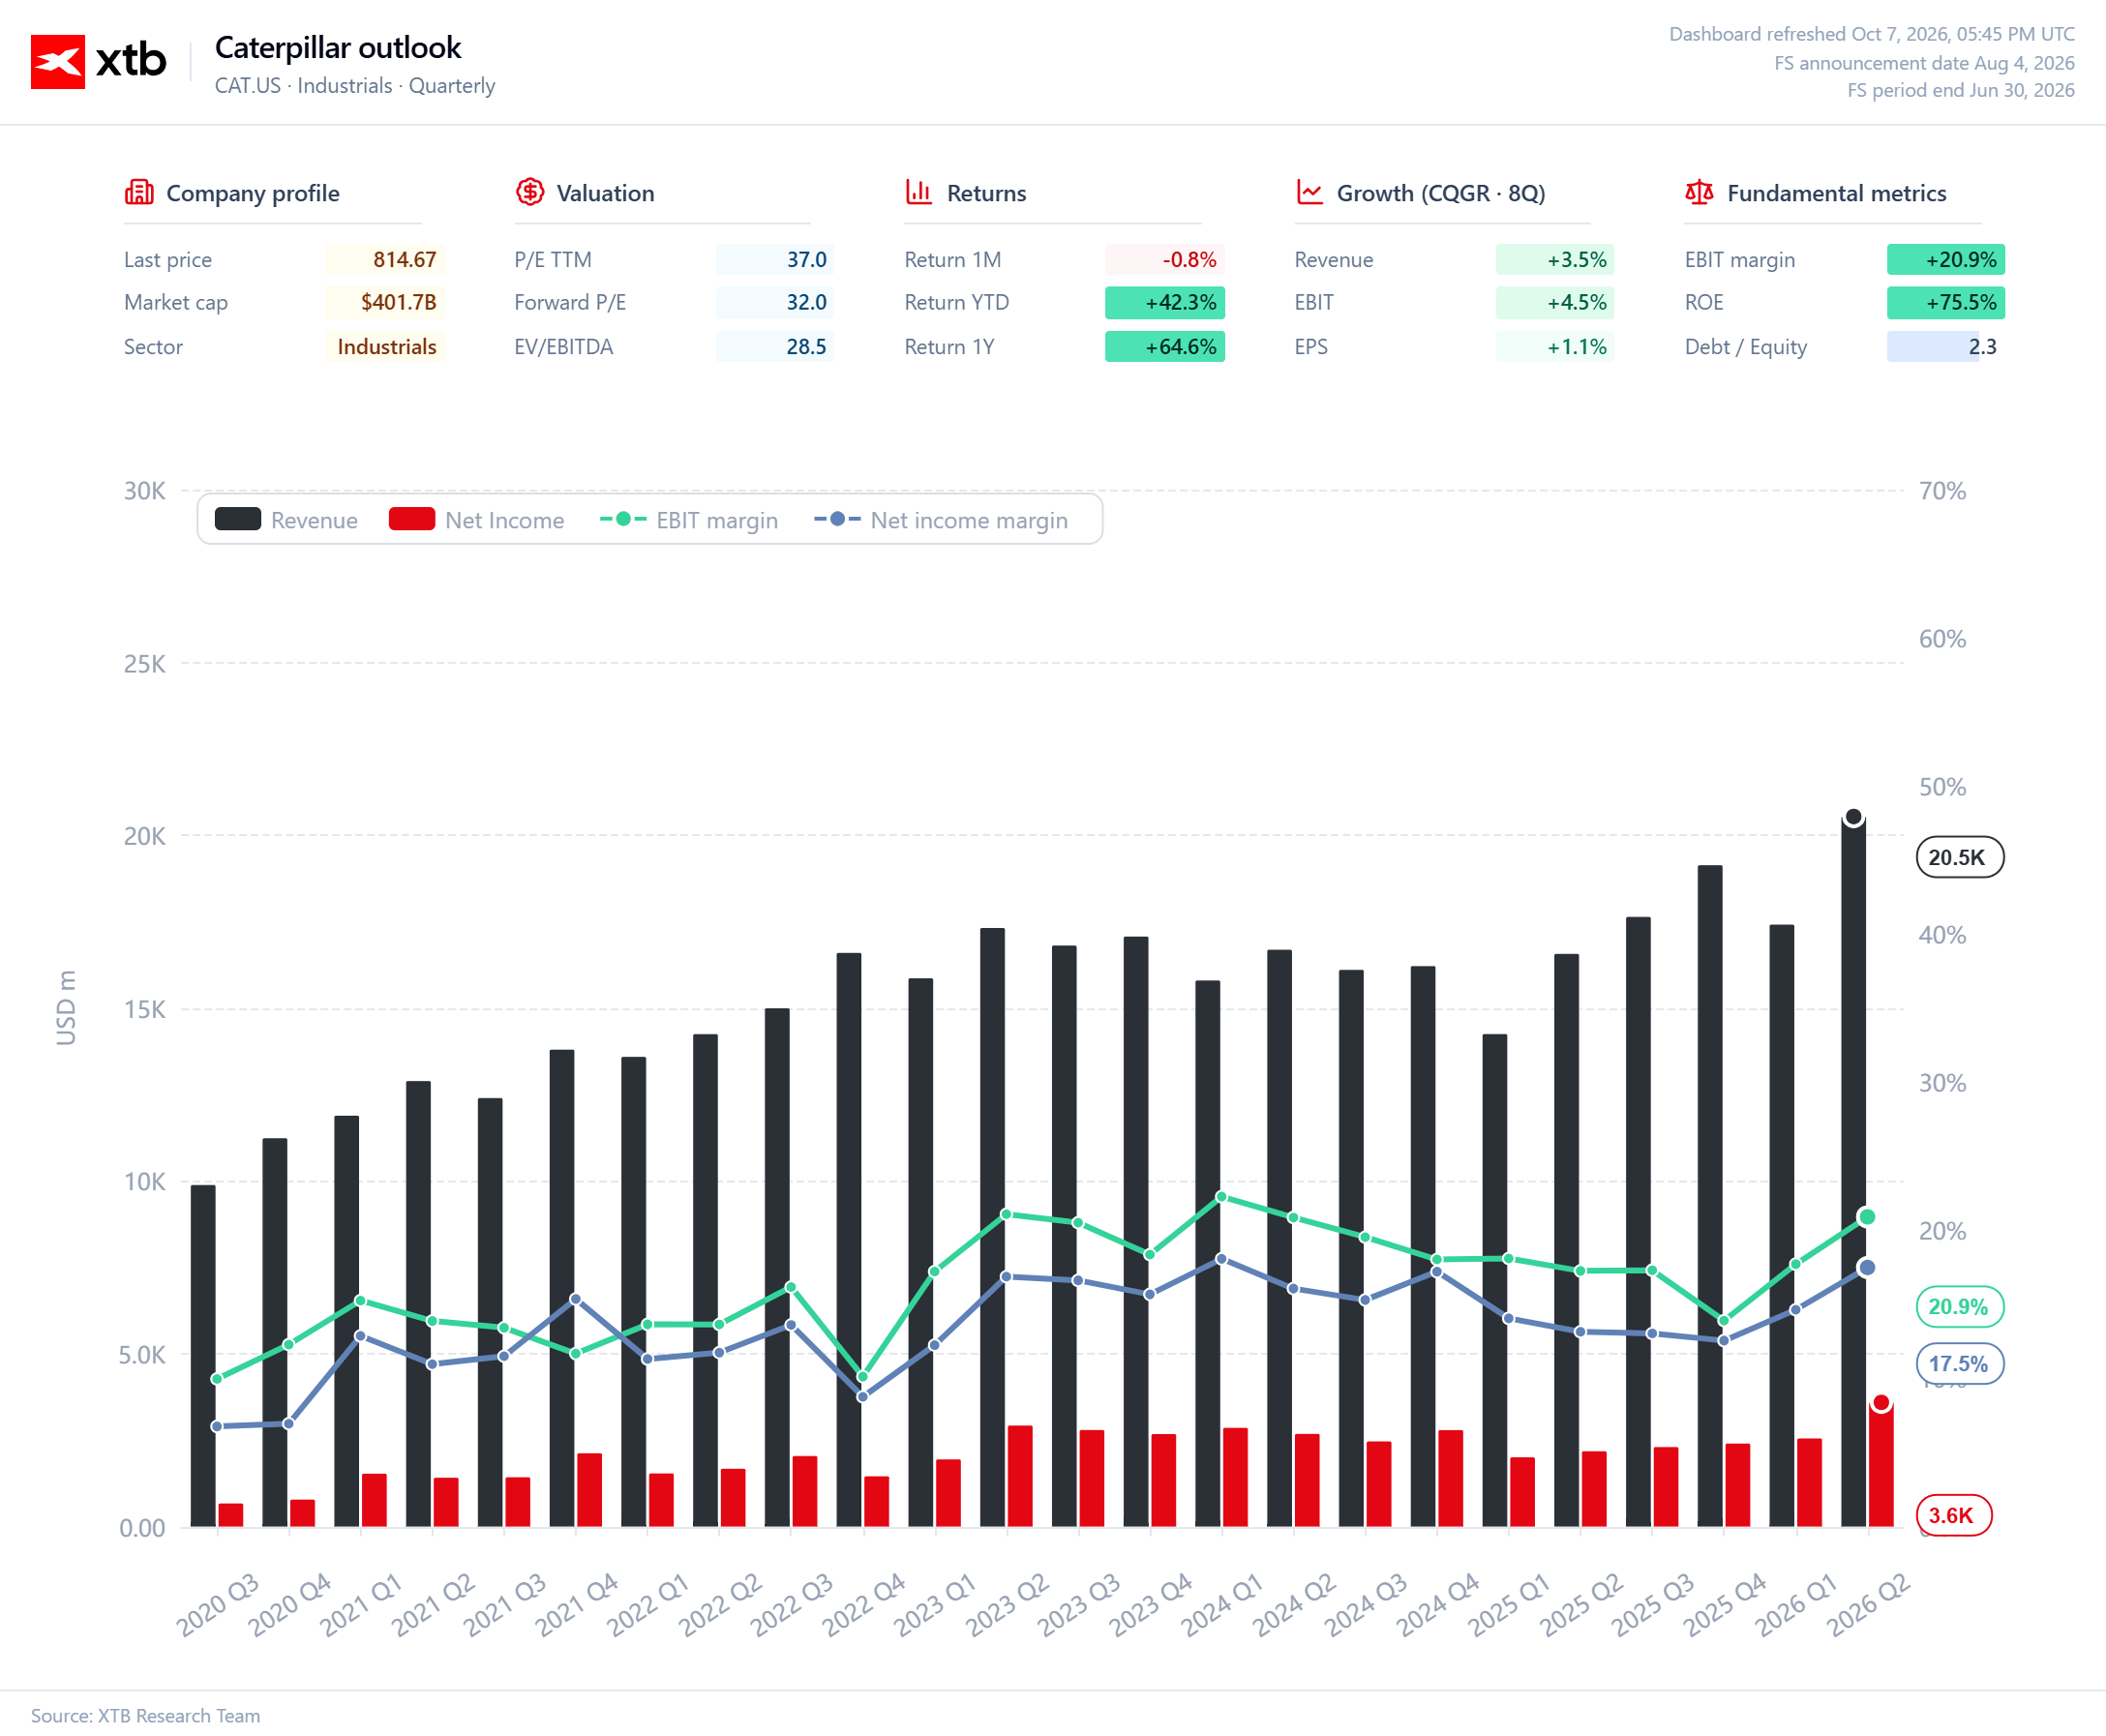
Do ponto de vista da avaliação, a Caterpillar é um exemplo clássico de uma empresa cujo forte desempenho do preço das ações parece ter ultrapassado o ritmo da melhoria dos fundamentos. As ações valorizaram cerca de 42% desde o início do ano e quase 65% nos últimos 12 meses, enquanto o crescimento médio nos últimos oito trimestres se situa em cerca de 3,5% para as receitas, 4,5% para o EBIT e apenas 1,1% para o EPS. Com um P/E histórico de 37 e um P/E futuro de cerca de 32, o mercado está a pagar um prémio substancial pela melhoria futura dos resultados e pela continuação de um ciclo de investimento forte. Por outro lado, a empresa continua a demonstrar uma forte qualidade operacional, com uma margem EBIT de cerca de 20,9% e um ROE de 75,5%, o que aponta para uma rentabilidade sobre o capital próprio muito elevada.
Vale a pena notar, no entanto, que um ROE tão elevado coincide com um nível relativamente elevado de alavancagem, com o rácio dívida/capital próprio a situar-se em 2,3, o que significa que nem todo o retorno sobre o capital próprio provém exclusivamente de melhorias na atividade operacional subjacente. O maior risco de avaliação atualmente não reside, portanto, na fraqueza da própria Caterpillar, mas nas expectativas excessivamente otimistas do mercado: se o crescimento das receitas e dos lucros se mantiver na casa dos um dígito, os múltiplos de avaliação atuais poderão revelar-se difíceis de sustentar. Ao mesmo tempo, as receitas e o resultado líquido recorde apresentados no gráfico sugerem que a tendência fundamental subjacente continua positiva; assim, a questão fundamental é saber se a Caterpillar conseguirá converter a forte procura proveniente das infraestruturas, da produção de energia e dos centros de dados num crescimento sustentado do fluxo de caixa livre. No panorama atual, a empresa assemelha-se mais a um negócio de elevada qualidade, cujo preço reflete uma execução quase perfeita e contínua, do que a uma oportunidade tradicional de valor.

As ações da Webull registam uma queda de 20 % devido a receios quanto a possíveis ligações à China


Índices em Wall Street recuam 🚩Nasdaq desce 1 % em relação aos máximos históricos



Petróleo volta a subir; as preocupações orçamentais francesas pesam sobre o euro


Abertura da sessão americana: Wall Street adia as expectativas de um novo aumento das taxas por parte da Reserva Federal
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.