


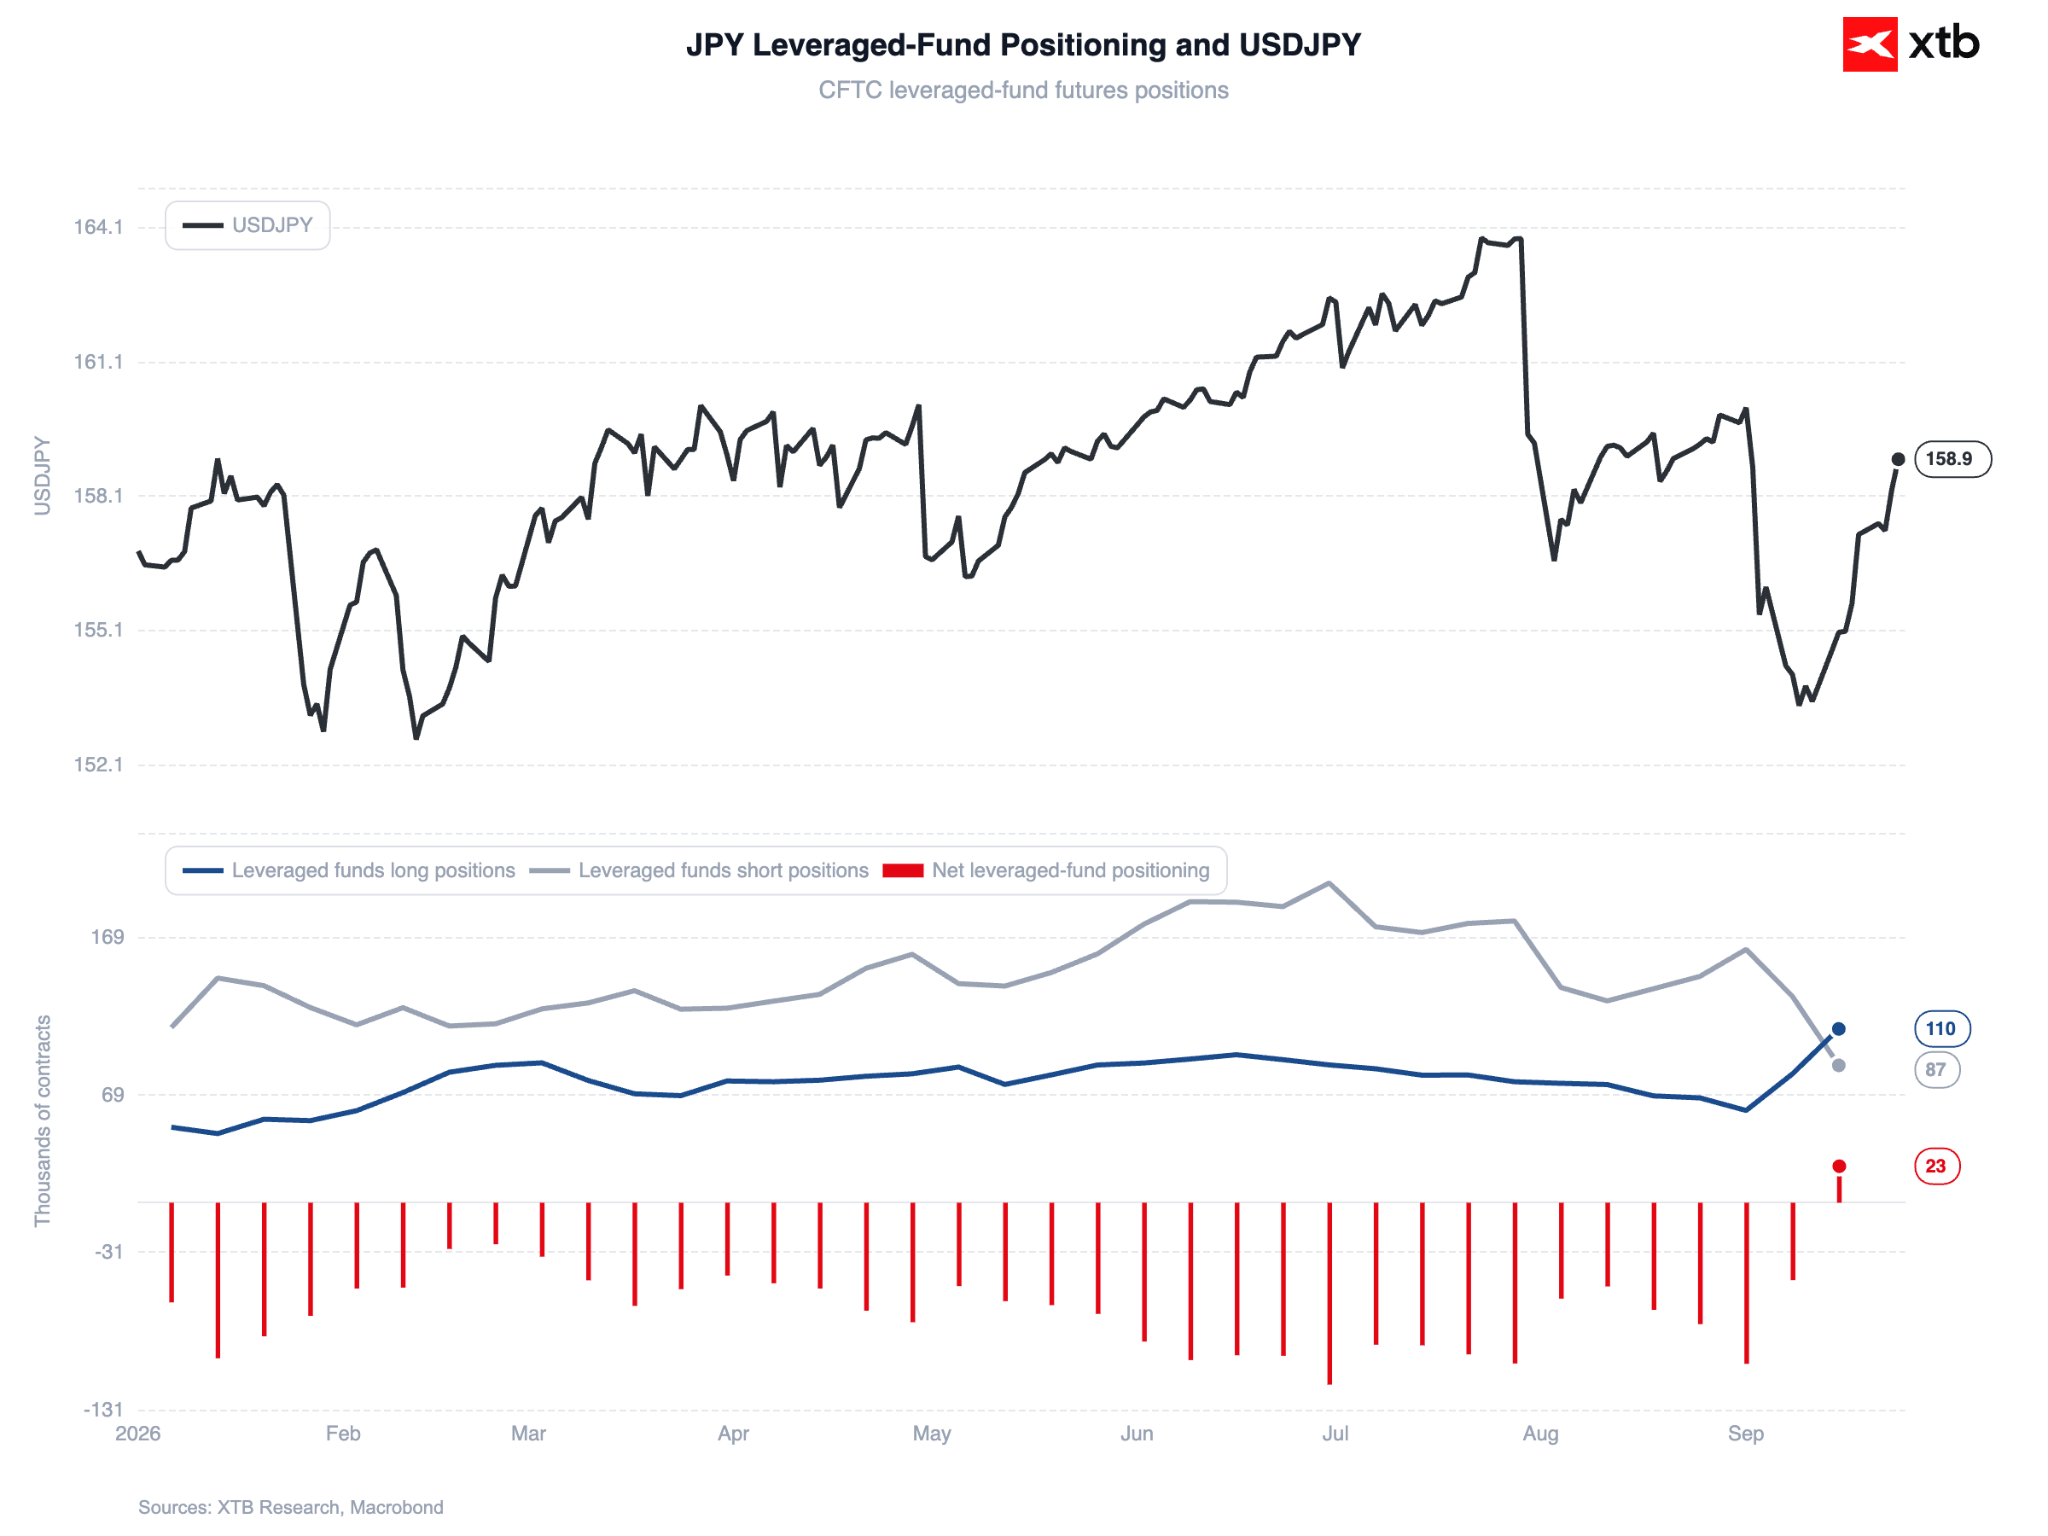
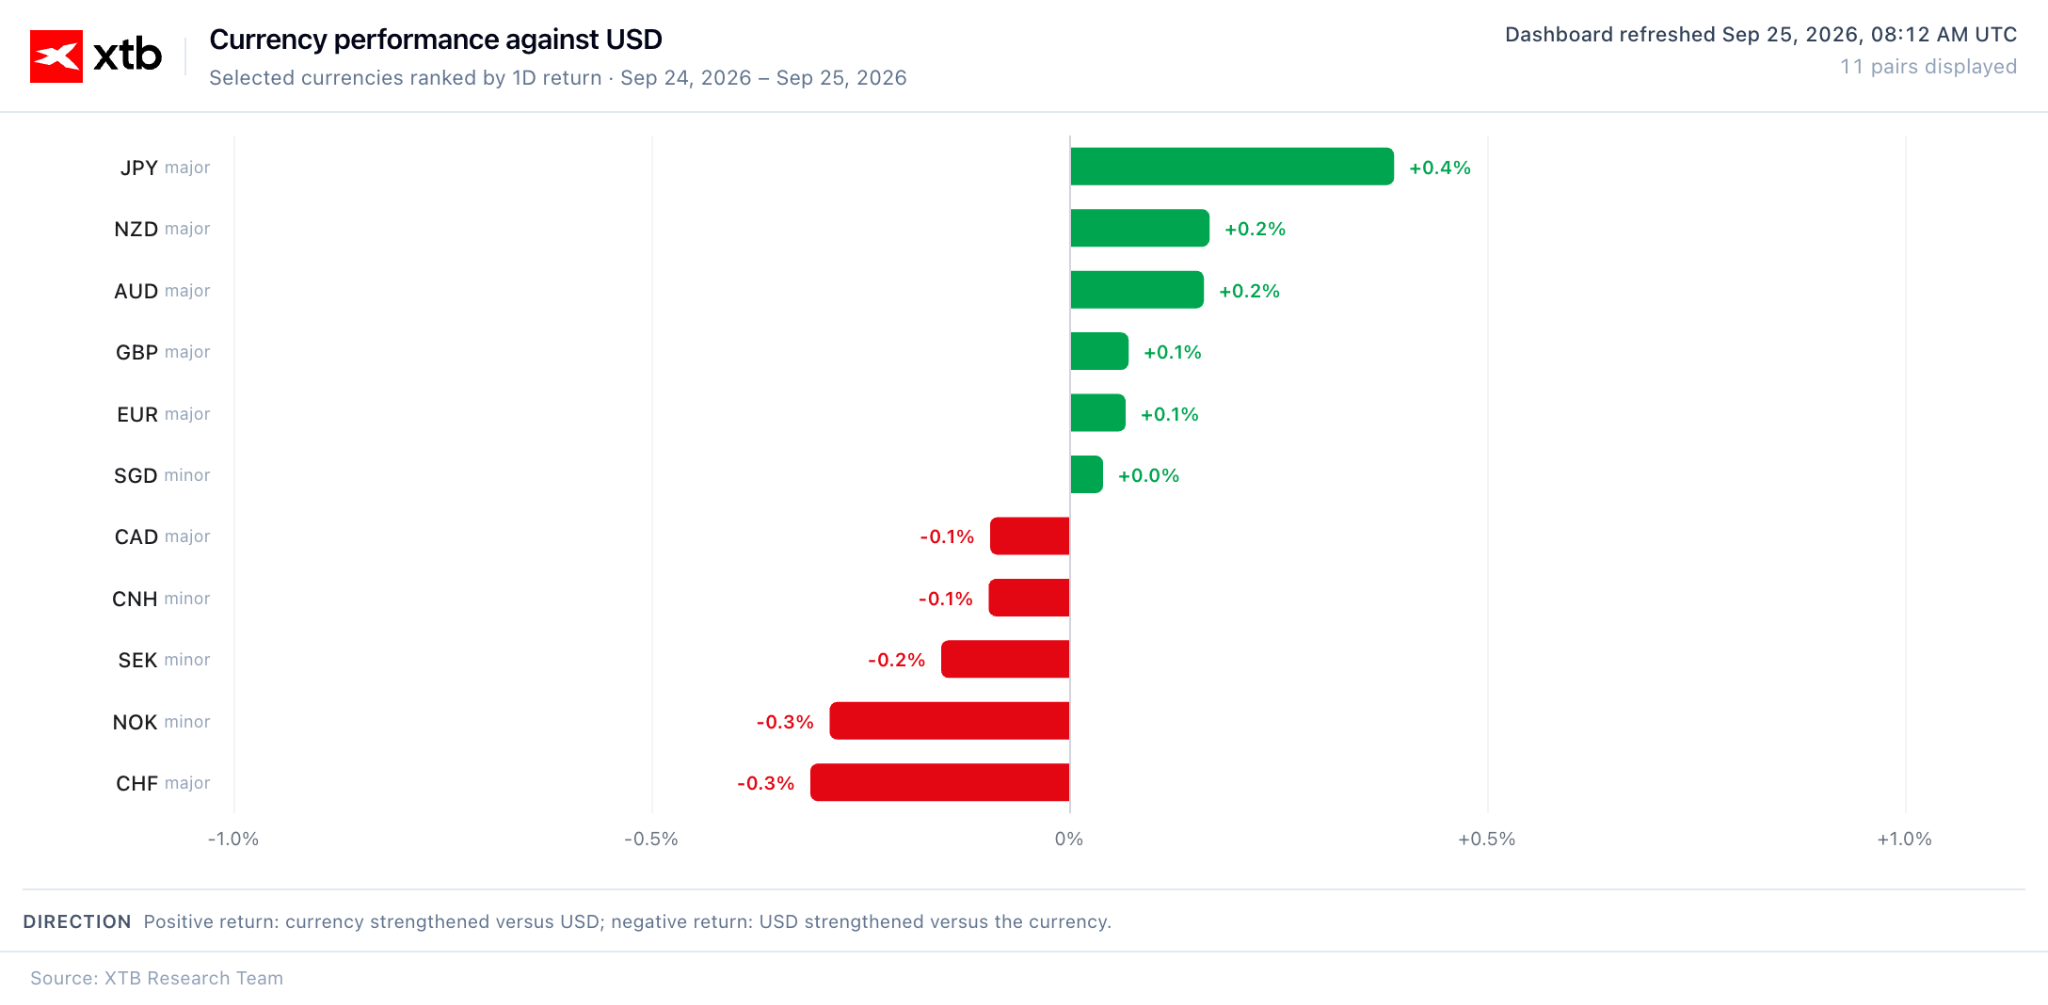
Neste momento, o iene japonês está a registar a sua melhor sessão em mais de duas semanas, valorizando-se face a todas as outras moedas do G10. O par USDJPY registou uma descida de 0,4%, aproximando-se do nível de 158.
Gráfico 1: USDJPY e posicionamento da CFTC (2026)
Fonte: XTB Research, 25.09.2026
Motivo?
A Ministra das Finanças japonesa, Satsuki Katayama, revelou que Donald Trump manifestou pessoalmente a sua preocupação relativamente à fraqueza da moeda japonesa durante uma reunião com a Primeira-Ministra Sanae Takaichi, em Nova Iorque. Acrescentou ainda que continuará a coordenar ações com o seu homólogo norte-americano, Scott Bessent, «incluindo na área das taxas de câmbio».
Gráfico 2: Desempenho das moedas do G10 (25.09.2026)
Fonte: XTB Research, 25.09.2026
As declarações de Katayama coincidiram com declarações igualmente significativas do Ministro da Estratégia de Crescimento Económico, Minoru Kiuchi. Este anunciou o fim do regime reflacionista que assentava numa política fiscal expansionista, num iene fraco para apoiar as exportações e num estímulo económico ativo através da despesa pública (frequentemente designado por «Abenomics»). Conforme salientou, o Japão entrou numa fase de subida gradual dos preços e das taxas de juro. Todo este desenvolvimento pode ser visto como uma tentativa coordenada de restabelecer a credibilidade do iene.
Fundamentos
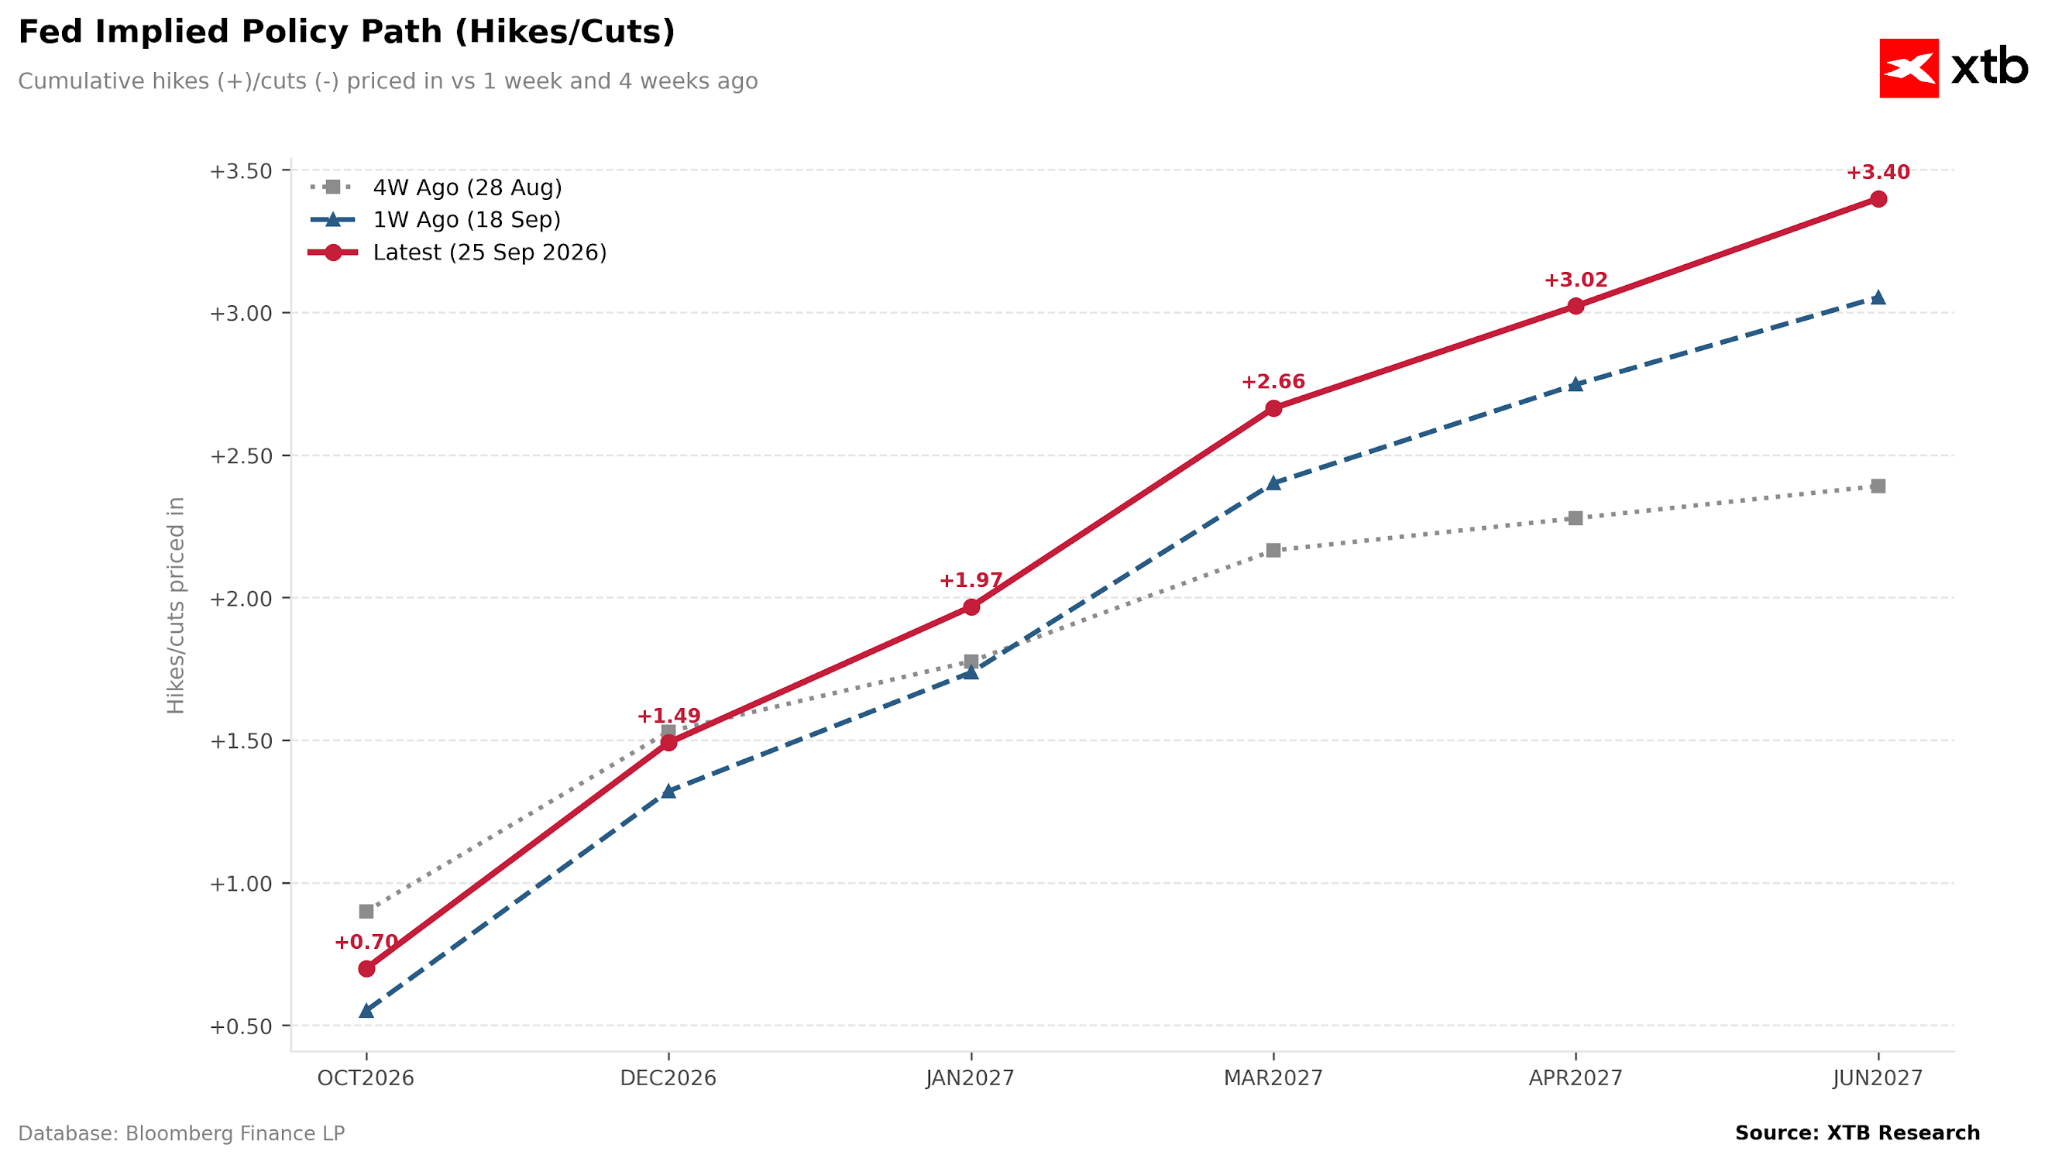
De uma perspetiva fundamental, a moeda japonesa sofreu pressão devido à recente revisão em alta das previsões relativas à trajetória de subida das taxas de juro da Reserva Federal, na sequência da publicação de dados do PMI dos EUA excepcionalmente sólidos. No geral, estes representam os valores mais elevados dos últimos cinco anos, consistentes com um crescimento do PIB de cerca de 5%. O mercado está cada vez mais a precificar a continuação do ciclo de subida das taxas já na reunião de outubro.
Gráfico 3: Trajetória implícita no mercado para as taxas de juro da Reserva Federal (2026-2027)
Fonte: XTB Research, 25.09.2026
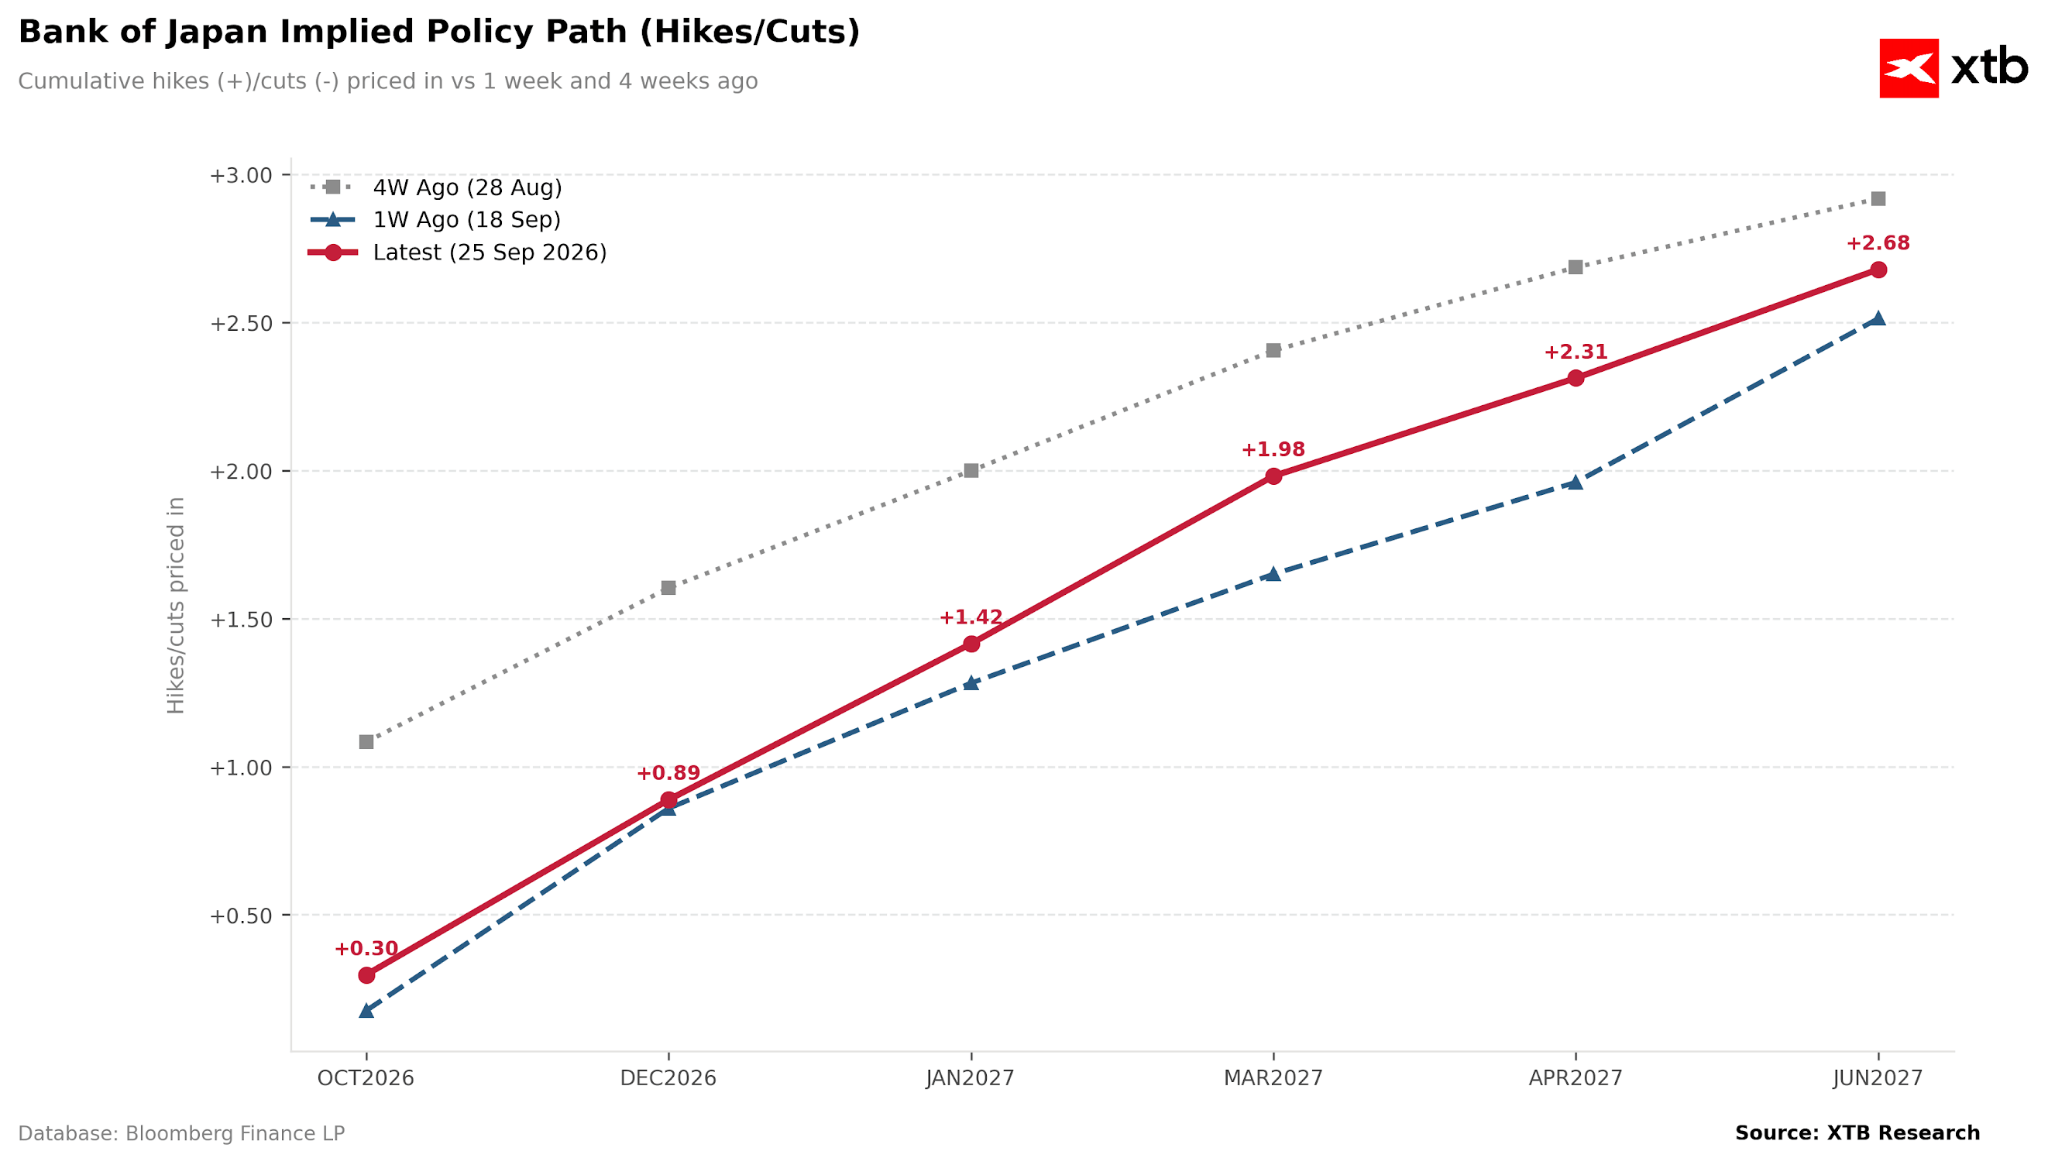
Os investidores aguardam, por isso, com grande expectativa dados ou comentários de responsáveis do Banco do Japão que possam conduzir a uma reavaliação semelhante no que diz respeito às expectativas em matéria de taxas de juro no Japão.
Gráfico 4: Trajetória implícita no mercado para as taxas de juro do Banco do Japão (2026-2027)
Fonte: XTB Research, 25.09.2026
É igualmente importante referir que, à medida que um dos pares de moedas mais acompanhados continua a subir, o risco de intervenção aumenta. Há já algum tempo que as autoridades deixaram de anunciar estas intervenções com antecedência.
Análise Técnica
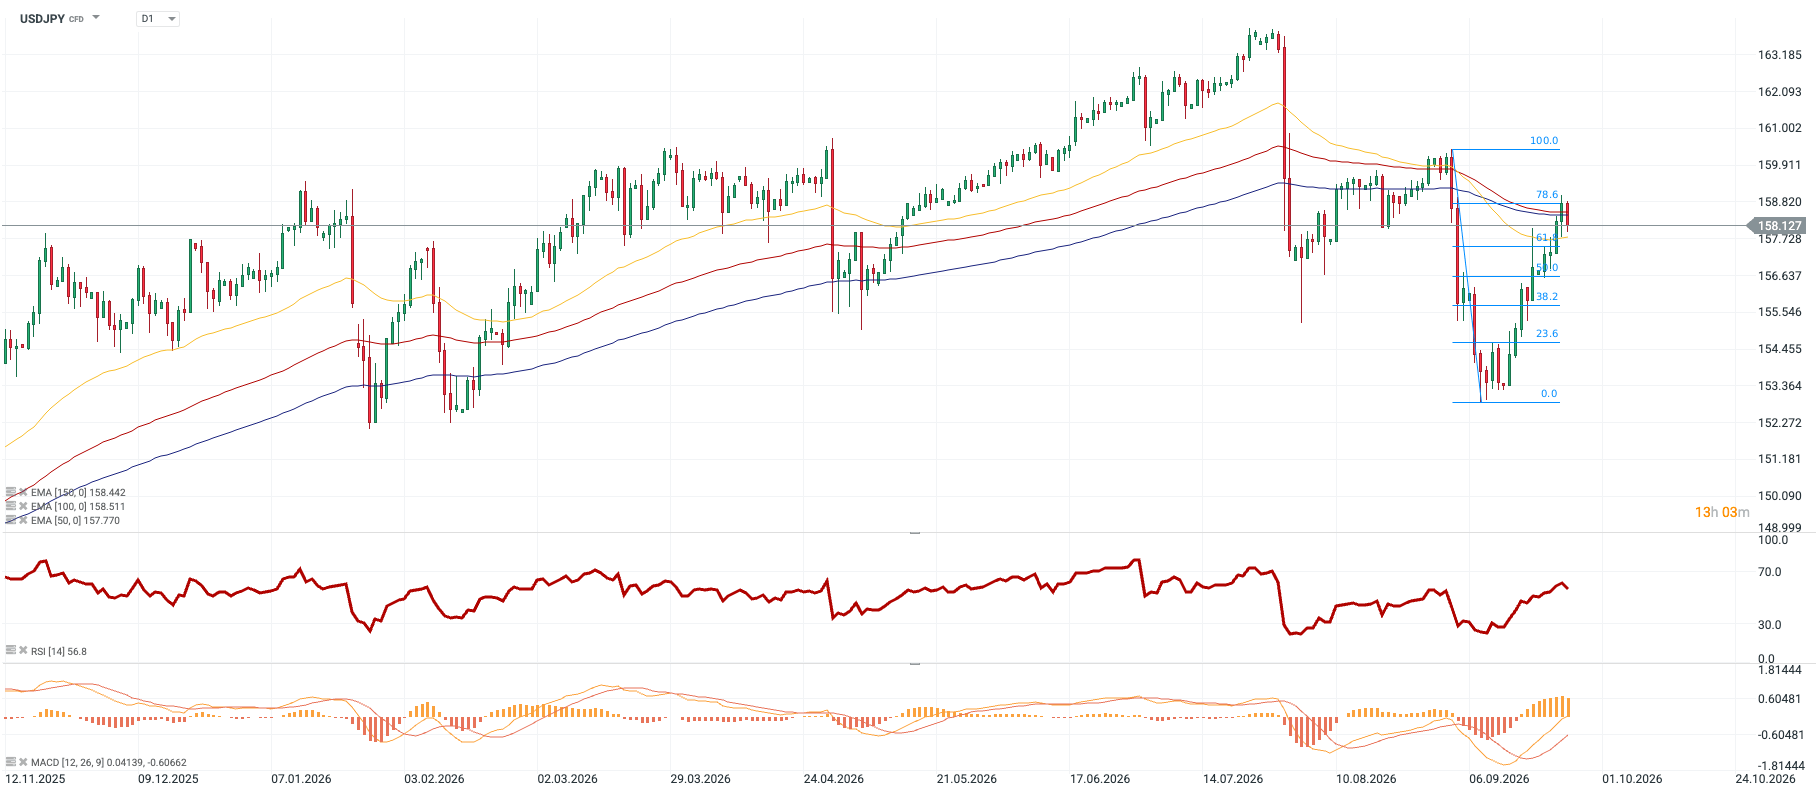
Gráfico 5: USDJPY [D1] (12.11.2025-25.09.2026)
Fonte: XTB, 25.09.2026
O par conseguiu recuperar a maior parte das perdas decorrentes da forte onda de vendas de setembro. Atualmente, a cotação oscila em torno de um conjunto compacto de médias móveis, nomeadamente as EMAs de 50, 100 e 150. Uma quebra e uma manutenção sustentada acima desta zona abriria o caminho para o nível de retração de Fibonacci de 78,6% e para o nível psicológico de 160, a área onde ocorreu uma intervenção coordenada durante o verão.
O RSI, em 56,8, confirma um renovado impulso de alta, tendo saído de um território de sobrevenda profunda (abaixo de 30 na viragem de agosto para setembro) e encontrando-se agora a ser negociado na metade superior da faixa neutra.


Calendário Económico: Cimeira entre Trump e Xi não resulta em nenhum avanço



Destaques da manhã (25.09.2026)


Nova subida dos preços do petróleo pesa sobre as bolsas europeias

Yields atingem o nível mais alto desde 2007
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.