


No mercado europeu do gás (índice de referência TTF holandês), estamos a assistir hoje a uma forte onda de vendas, com os preços a descerem abaixo do nível-chave de 80 EUR/MWh. Recentemente, temos observado uma forte correlação com os preços do petróleo, associada a preocupações comuns relativamente ao abastecimento no Médio Oriente e ao aumento da procura na Ásia, tanto de petróleo como de gás. Hoje, apesar da calma a nível local, uma análise dos fundamentos do mercado e das últimas previsões do banco de investimento Goldman Sachs indicam que o mercado europeu de combustíveis está a entrar na época de aquecimento num contexto de elevada volatilidade.
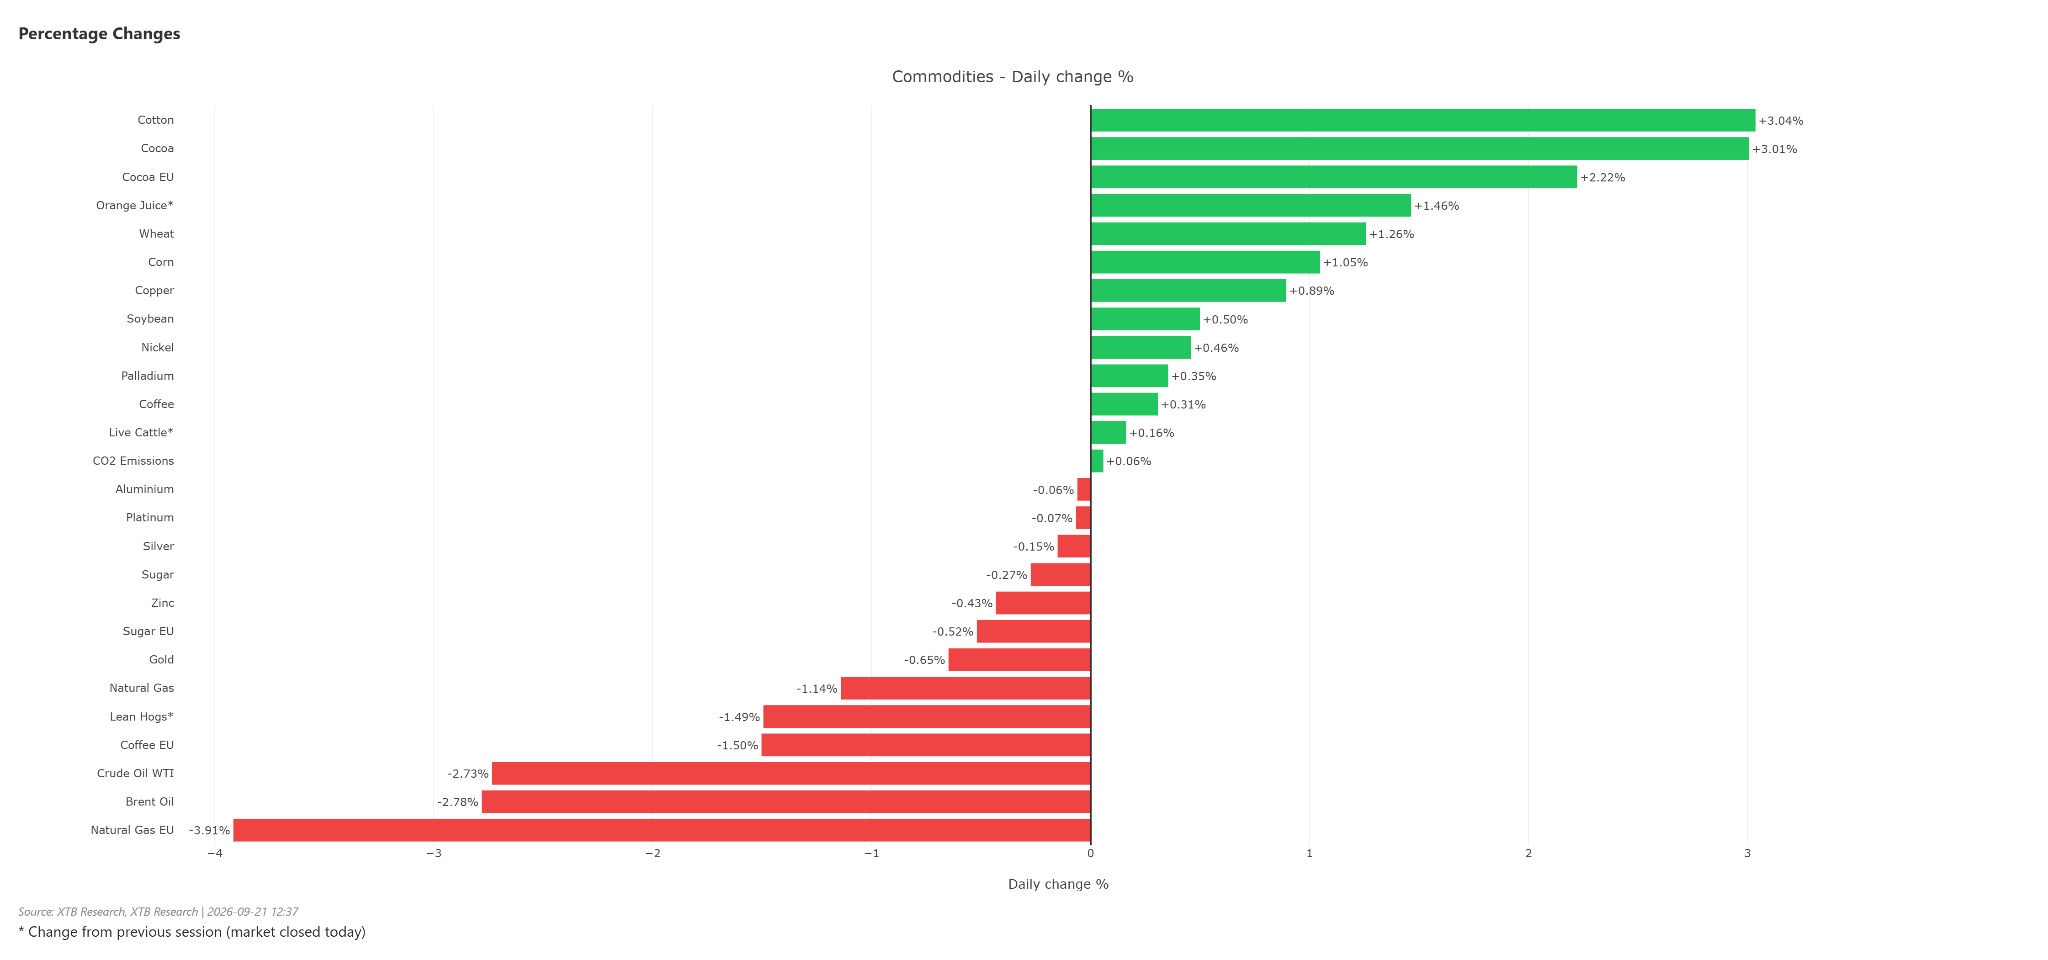
O gás europeu lidera hoje as quedas no mercado de matérias-primas, a seguir aos preços do petróleo bruto.
Por que razão o gás está a descer hoje e qual é a ligação com o petróleo?
A queda de hoje nos preços do gás natural na bolsa TTF revela uma forte correlação com a situação no mercado mais alargado das matérias-primas energéticas, incluindo o petróleo bruto.
-
Denominador comum do risco comercial: O petróleo e o gás natural liquefeito (GNL) partilham centros logísticos fundamentais, principalmente o Estreito de Ormuz. Quaisquer notícias relativas à continuidade do abastecimento ou a ações militares no Médio Oriente traduzem-se imediatamente na fixação de prémios de risco para ambos os ativos. Uma acalmia temporária no mercado do petróleo conduz diretamente a uma redução da pressão de compra sobre os contratos de gás. Embora os dados oficiais indiquem uma queda significativa no tráfego de navios pelo Estreito de Ormuz, outros dados revelam que, na última semana, a Arábia Saudita conseguiu transportar até 3 milhões de bpd através do estreito.
-
O fenómeno do backwardation e da retenção de compras: No mercado de futuros, verifica-se uma estrutura de desconto (os preços à vista são superiores aos preços futuros). Os analistas salientam que os importadores europeus estão intencionalmente a reter parte das suas compras na esperança de novas descidas de preços, receando adquirir combustível nos picos locais.
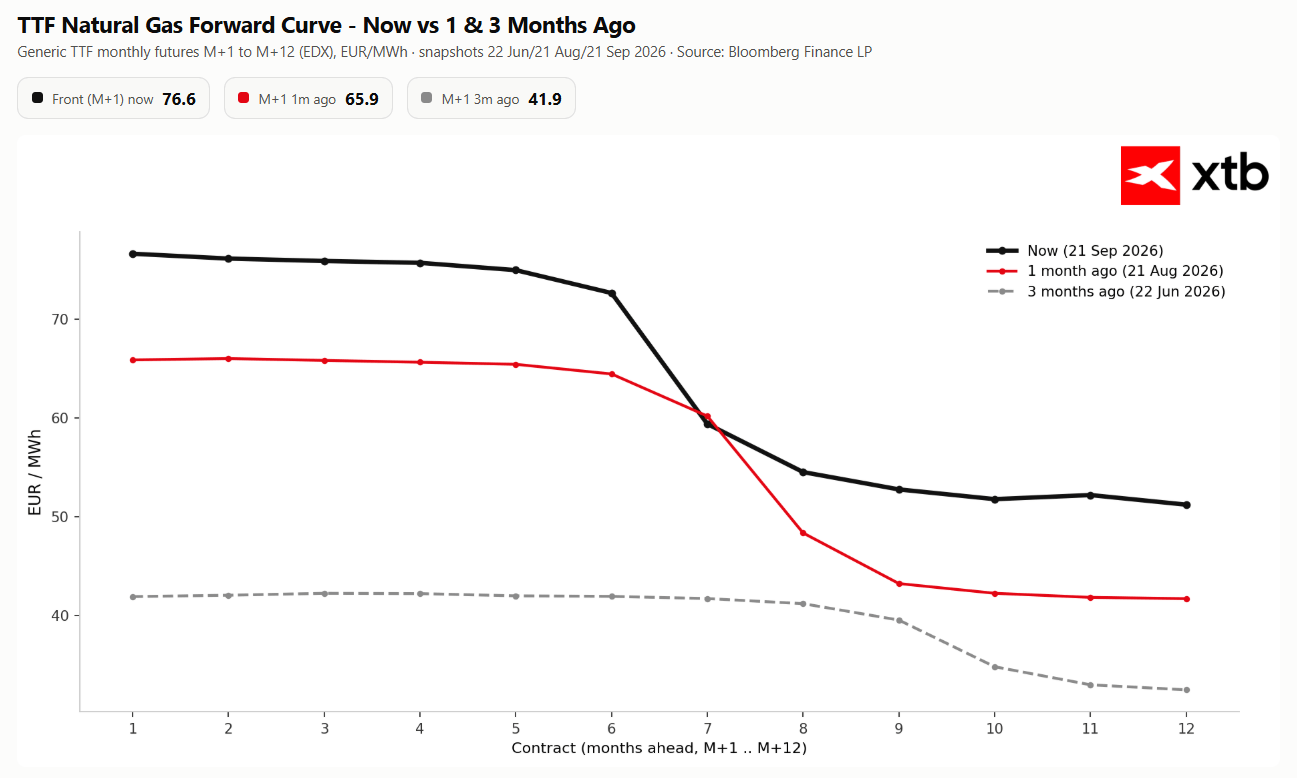
A enorme diferença entre os preços atuais e os preços do verão não incentiva a reposição de stocks. Comprar agora a preços elevados significa vender com prejuízo mais tarde.
Fundamentos do mercado na Europa: baixos níveis de armazenamento e a fuga do GNL dos EUA
Enquanto os investidores reagem às notícias dos jornais, os dados concretos do mercado relativos a setembro de 2026 apontam para um défice de oferta crescente na Europa.
- Nível de enchimento dos armazéns da UE: De acordo com dados de 21 de setembro de 2026, as instalações europeias de armazenamento de gás estão preenchidas a 69,4%. Este nível é significativamente inferior à média de 5 anos para este período (85,1%) e inferior ao nível registado no mesmo período de 2025 (81,6%).
- Saída de volumes de GNL para a Ásia e o Egito: Pela primeira vez em algum tempo, menos de 42% das exportações de GNL dos EUA tiveram como destino a Europa (uma descida em relação aos mais de 50% registados no mês anterior). Os fornecedores norte-americanos redirecionaram as cargas para a Ásia, devido a um prémio de preço mais elevado no índice JKM (17,33 dólares/MMBtu contra 13,19 dólares/MMBtu no TTF), e para o Egito, que importou um volume recorde de 1,06 milhões de toneladas de combustível.
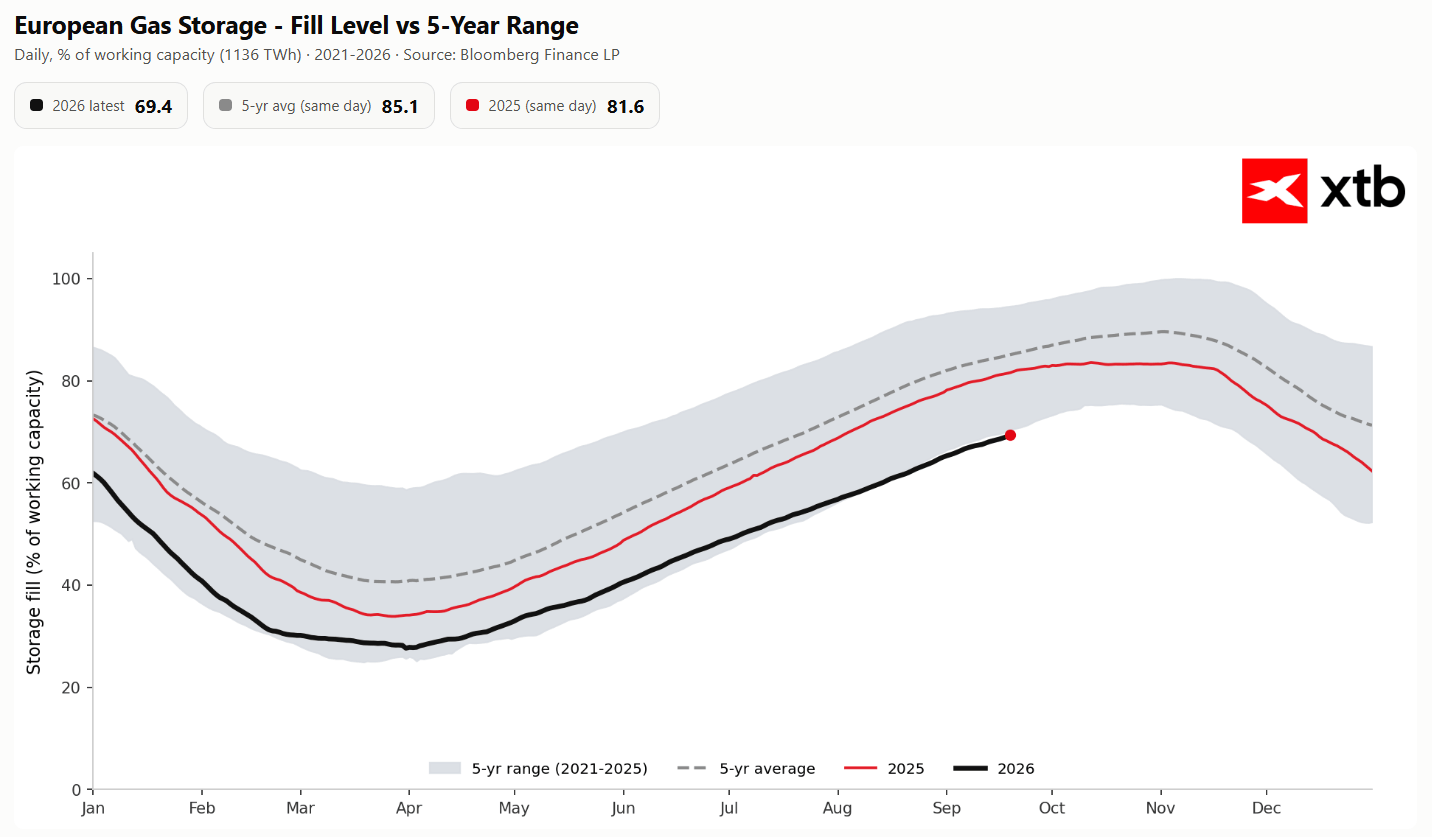
Os níveis de capacidade de armazenamento estão significativamente abaixo da média de 5 anos e dos níveis do ano passado.
Goldman Sachs alerta: Cenário base e cenário de risco extremo
A Goldman Sachs publicou um relatório alertando que o mercado do gás está atualmente a prever um «jogo de duas faces», dependente do funcionamento das rotas marítimas no Golfo Pérsico.
Cenário de base
- Preço-alvo do TTF: aprox. 70 EUR/MWh (~25 USD/MMBtu) até ao final do ano.
- Pressupostos: Normalização gradual do transporte de GNL através do Estreito de Ormuz e condições meteorológicas invernais moderadas.
Cenário otimista (risco extremo)
- Preço-alvo do TTF: 105 EUR/MWh (~35 USD/MMBtu).
- Pressupostos: Bloqueios ou perturbações contínuas nas exportações de GNL do Golfo Pérsico, em condições meteorológicas invernais médias.
Mecanismo de redução da procura
A Goldman Sachs estima que ultrapassar o limiar de 30 USD/MMBtu (aprox. 88–90 EUR/MWh) provocará uma queda acentuada na procura industrial. Na Ásia (por exemplo, na Índia), a indústria começará a reduzir o consumo de gás e, na China, ocorrerá uma transição massiva do gás para o carvão, mais barato.
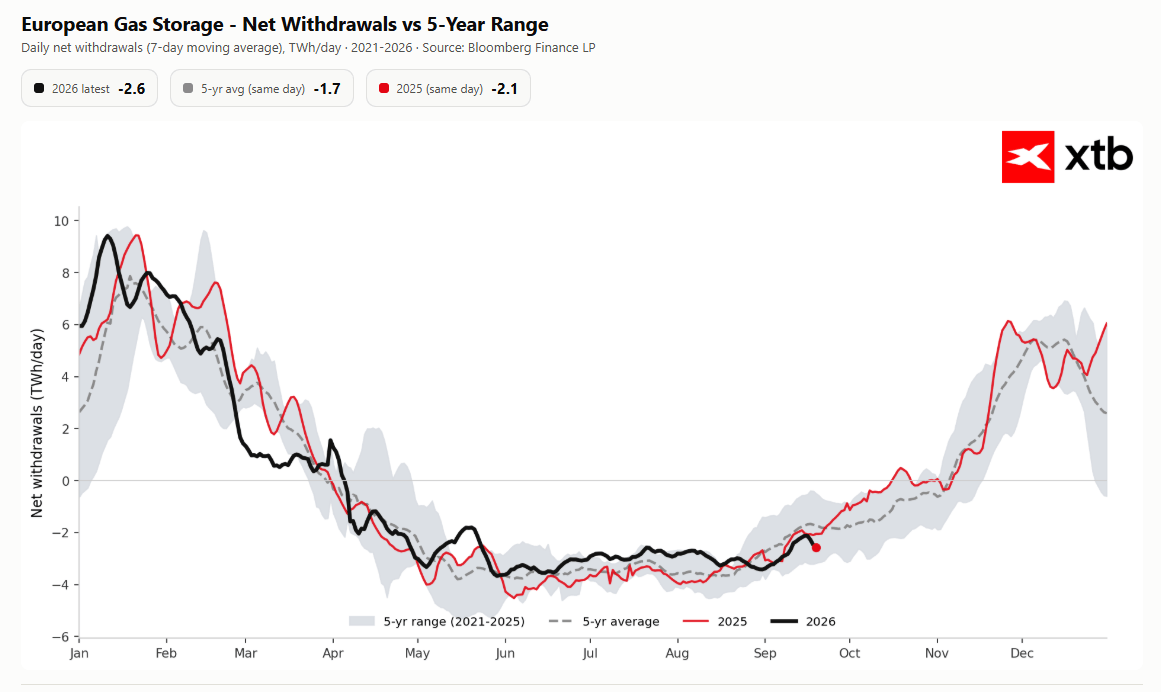
De momento, as retiradas de gás dos sistemas de armazenamento europeus situam-se abaixo da média dos últimos cinco anos. A esperança para os consumidores europeus reside num início tardio da época de aquecimento, tal como ocorreu durante anos marcados por um forte fenómeno El Niño, como em 2015 e 2023.
Pressão macroeconómica e o BCE
Um aumento dos preços no TTF para os 105 EUR/MWh previstos traduzir-se-ia imediatamente em custos energéticos mais elevados para a indústria e os agregados familiares europeus. Tal poderia desencadear uma segunda vaga de inflação, obrigando o Banco Central Europeu (BCE) a reconsiderar os aumentos das taxas de juro.
Resumo e análise técnica
As atuais correções de preço na bolsa TTF são de natureza puramente tática e técnica. O equilíbrio fundamental entre a oferta e a procura na Europa continua tenso devido aos níveis mais baixos dos stocks de armazenamento (69,4 %) e à concorrência de preços pelas cargas de GNL com o mercado asiático.
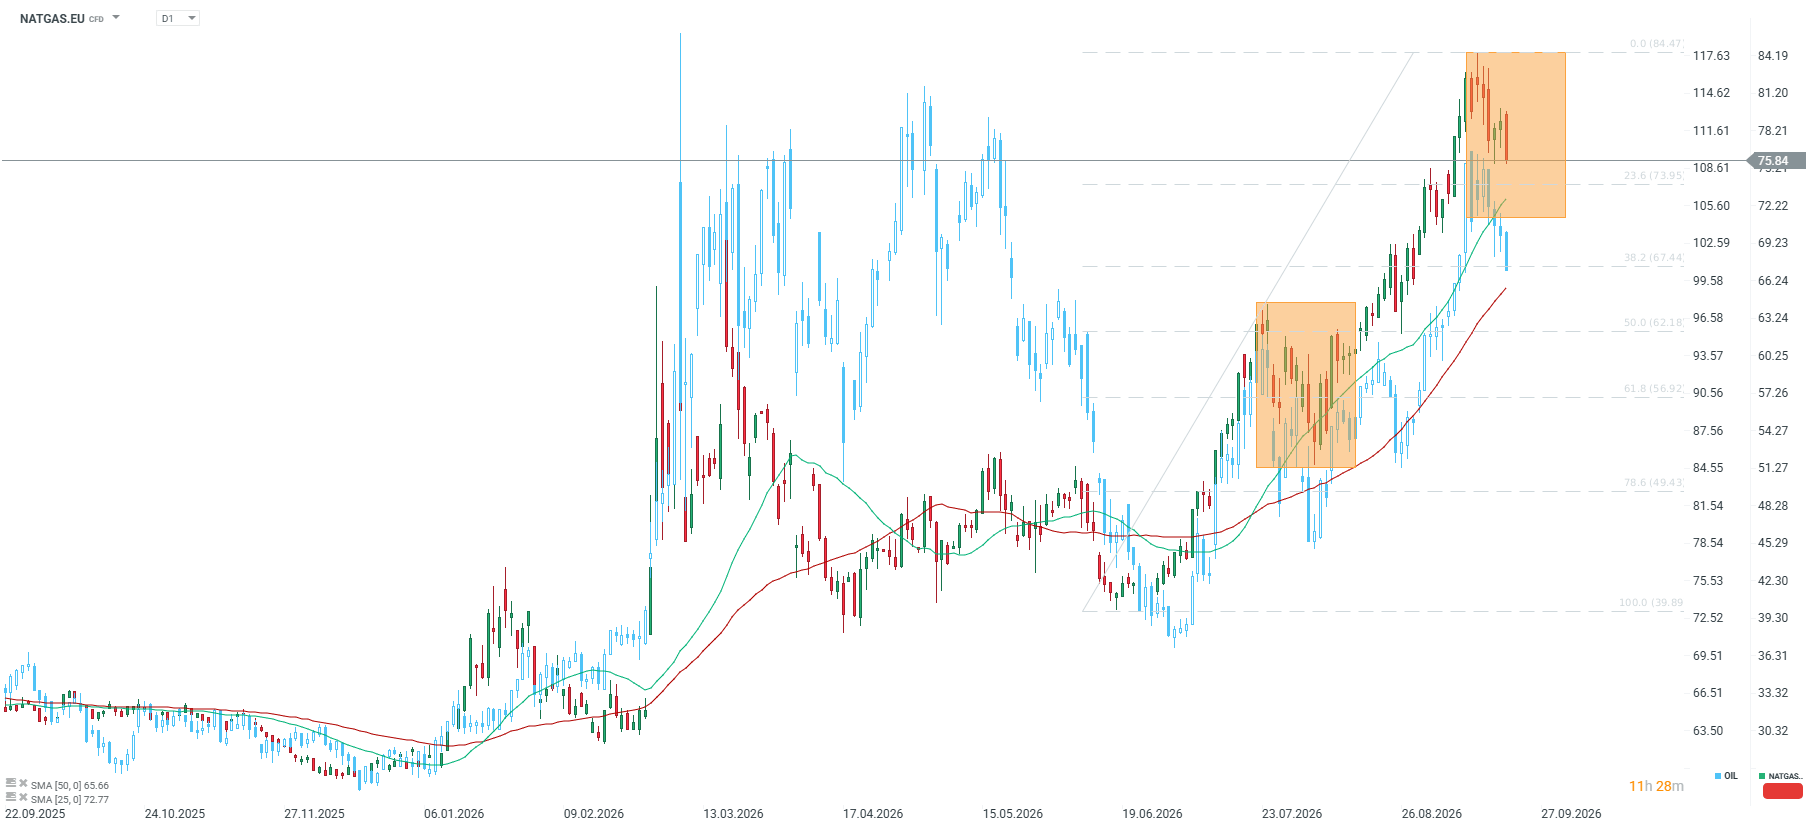
De um ponto de vista técnico, o gás europeu mantém-se numa clara tendência de alta que impulsionou os preços de cerca de 40, na segunda quinzena de junho, até à zona dos 84,47, onde se formou um pico local. Estamos atualmente a observar uma correção deste movimento dinâmico, com o preço a recuar para 75,82, em direção à retração de Fibonacci de 23,6% em 73,95. Este é o primeiro teste significativo para os compradores na sequência da recente onda de alta.
A estrutura continua a favorecer os compradores. As cotações mantêm-se acima de ambas as médias móveis-chave, a SMA25, em 72,77, e a SMA50 ascendente, em 65,66, com as médias móveis alinhadas numa clássica tendência de alta. É importante referir que a zona de retração de 23,6% coincide quase com a SMA25, criando um duplo suporte entre 72,80 e 73,95. A defesa desta área indicaria que se trata apenas de uma pausa antes de uma nova tentativa de atingir os máximos.
A manutenção deste suporte abre a porta a um novo teste da barreira de 84,47, e uma quebra acima desta continuaria o movimento ascendente. Um cenário alternativo só se concretiza caso se verifique uma quebra sustentada abaixo de 72,77, o que desviaria a atenção para a retração de 38,2% em 67,44, reforçada pela SMA50 em 65,66. No entanto, enquanto o preço se mantiver acima do conjunto de médias móveis, os otimistas mantêm a vantagem, com as perturbações no abastecimento energético a servirem de combustível fundamental para novos ganhos.
Gás Natural (D1)

Calendário económico: Declarações de membros de Bancos Centrais em destaque

Destaques da manhã (21.09.2026)


Iene perde valor após a decisão do BoJ
Declarações hawkish do governador do Banco do Japão reforçam o iene
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.