

- Michael Burry reduziu algumas das suas posições curtas ligadas ao setor tecnológico e à IA.
- Palantir, Oracle e Nebius continuam entre as principais apostas em baixa do investidor.
- O reequilíbrio da carteira parece refletir maior cautela e flexibilidade perante a incerteza do mercado.

- Michael Burry reduziu algumas das suas posições curtas ligadas ao setor tecnológico e à IA.
- Palantir, Oracle e Nebius continuam entre as principais apostas em baixa do investidor.
- O reequilíbrio da carteira parece refletir maior cautela e flexibilidade perante a incerteza do mercado.
Michael Burry publicou mais uma atualização da sua carteira a 9 de setembro. Será que as últimas alterações se resumem a uma gestão de risco de rotina ou fazem parte de uma estratégia mais ampla? A partir das alterações nas posições, é possível inferir, em primeiro lugar, um declínio moderado, mas claramente visível, na confiança de Burry quanto à direção das suas previsões anteriores.
Observa-se uma redução notável nas posições curtas em relação a empresas de tecnologia, num sentido lato, estreitamente ligadas à IA. Nas suas redes sociais, justificou a decisão afirmando que pretendia limitar a perda de valor das opções causada pela passagem do tempo.
O que mudou na carteira de Michael Burry?
- Continua a manter apostas «put» na Palantir e no fundo QQQ, com vencimento em 2027.
- As maiores posições longas de Burry continuam a ser a Lululemon, a Molina Healthcare e a MercadoLibre.
- No lado dos investidores pessimistas, a Oracle, a Palantir e a Nebius dominam. Posições menores, também de opções «put», incluem a Nvidia e um ETF do setor dos semicondutores.
- Burry não divulgou as atuais alocações percentuais nem a dimensão das reduções.
Mais vale tarde do que nunca
Sem entrar em críticas excessivas, a carteira de Michael Burry constitui um caso de estudo interessante em vários aspetos. O primeiro é a sua grande exposição à Lululemon. Burry já investia abertamente na empresa no segundo trimestre de 2025. Na altura, a ação estava cerca de 50% abaixo do seu pico, o que poderia ter sugerido uma oportunidade.
Ao observar esta posição, percebe-se rapidamente que:
- Se uma ação está barata, pode haver uma boa razão para isso
- Mesmo que uma ação esteja barata, pode ficar muito mais barata
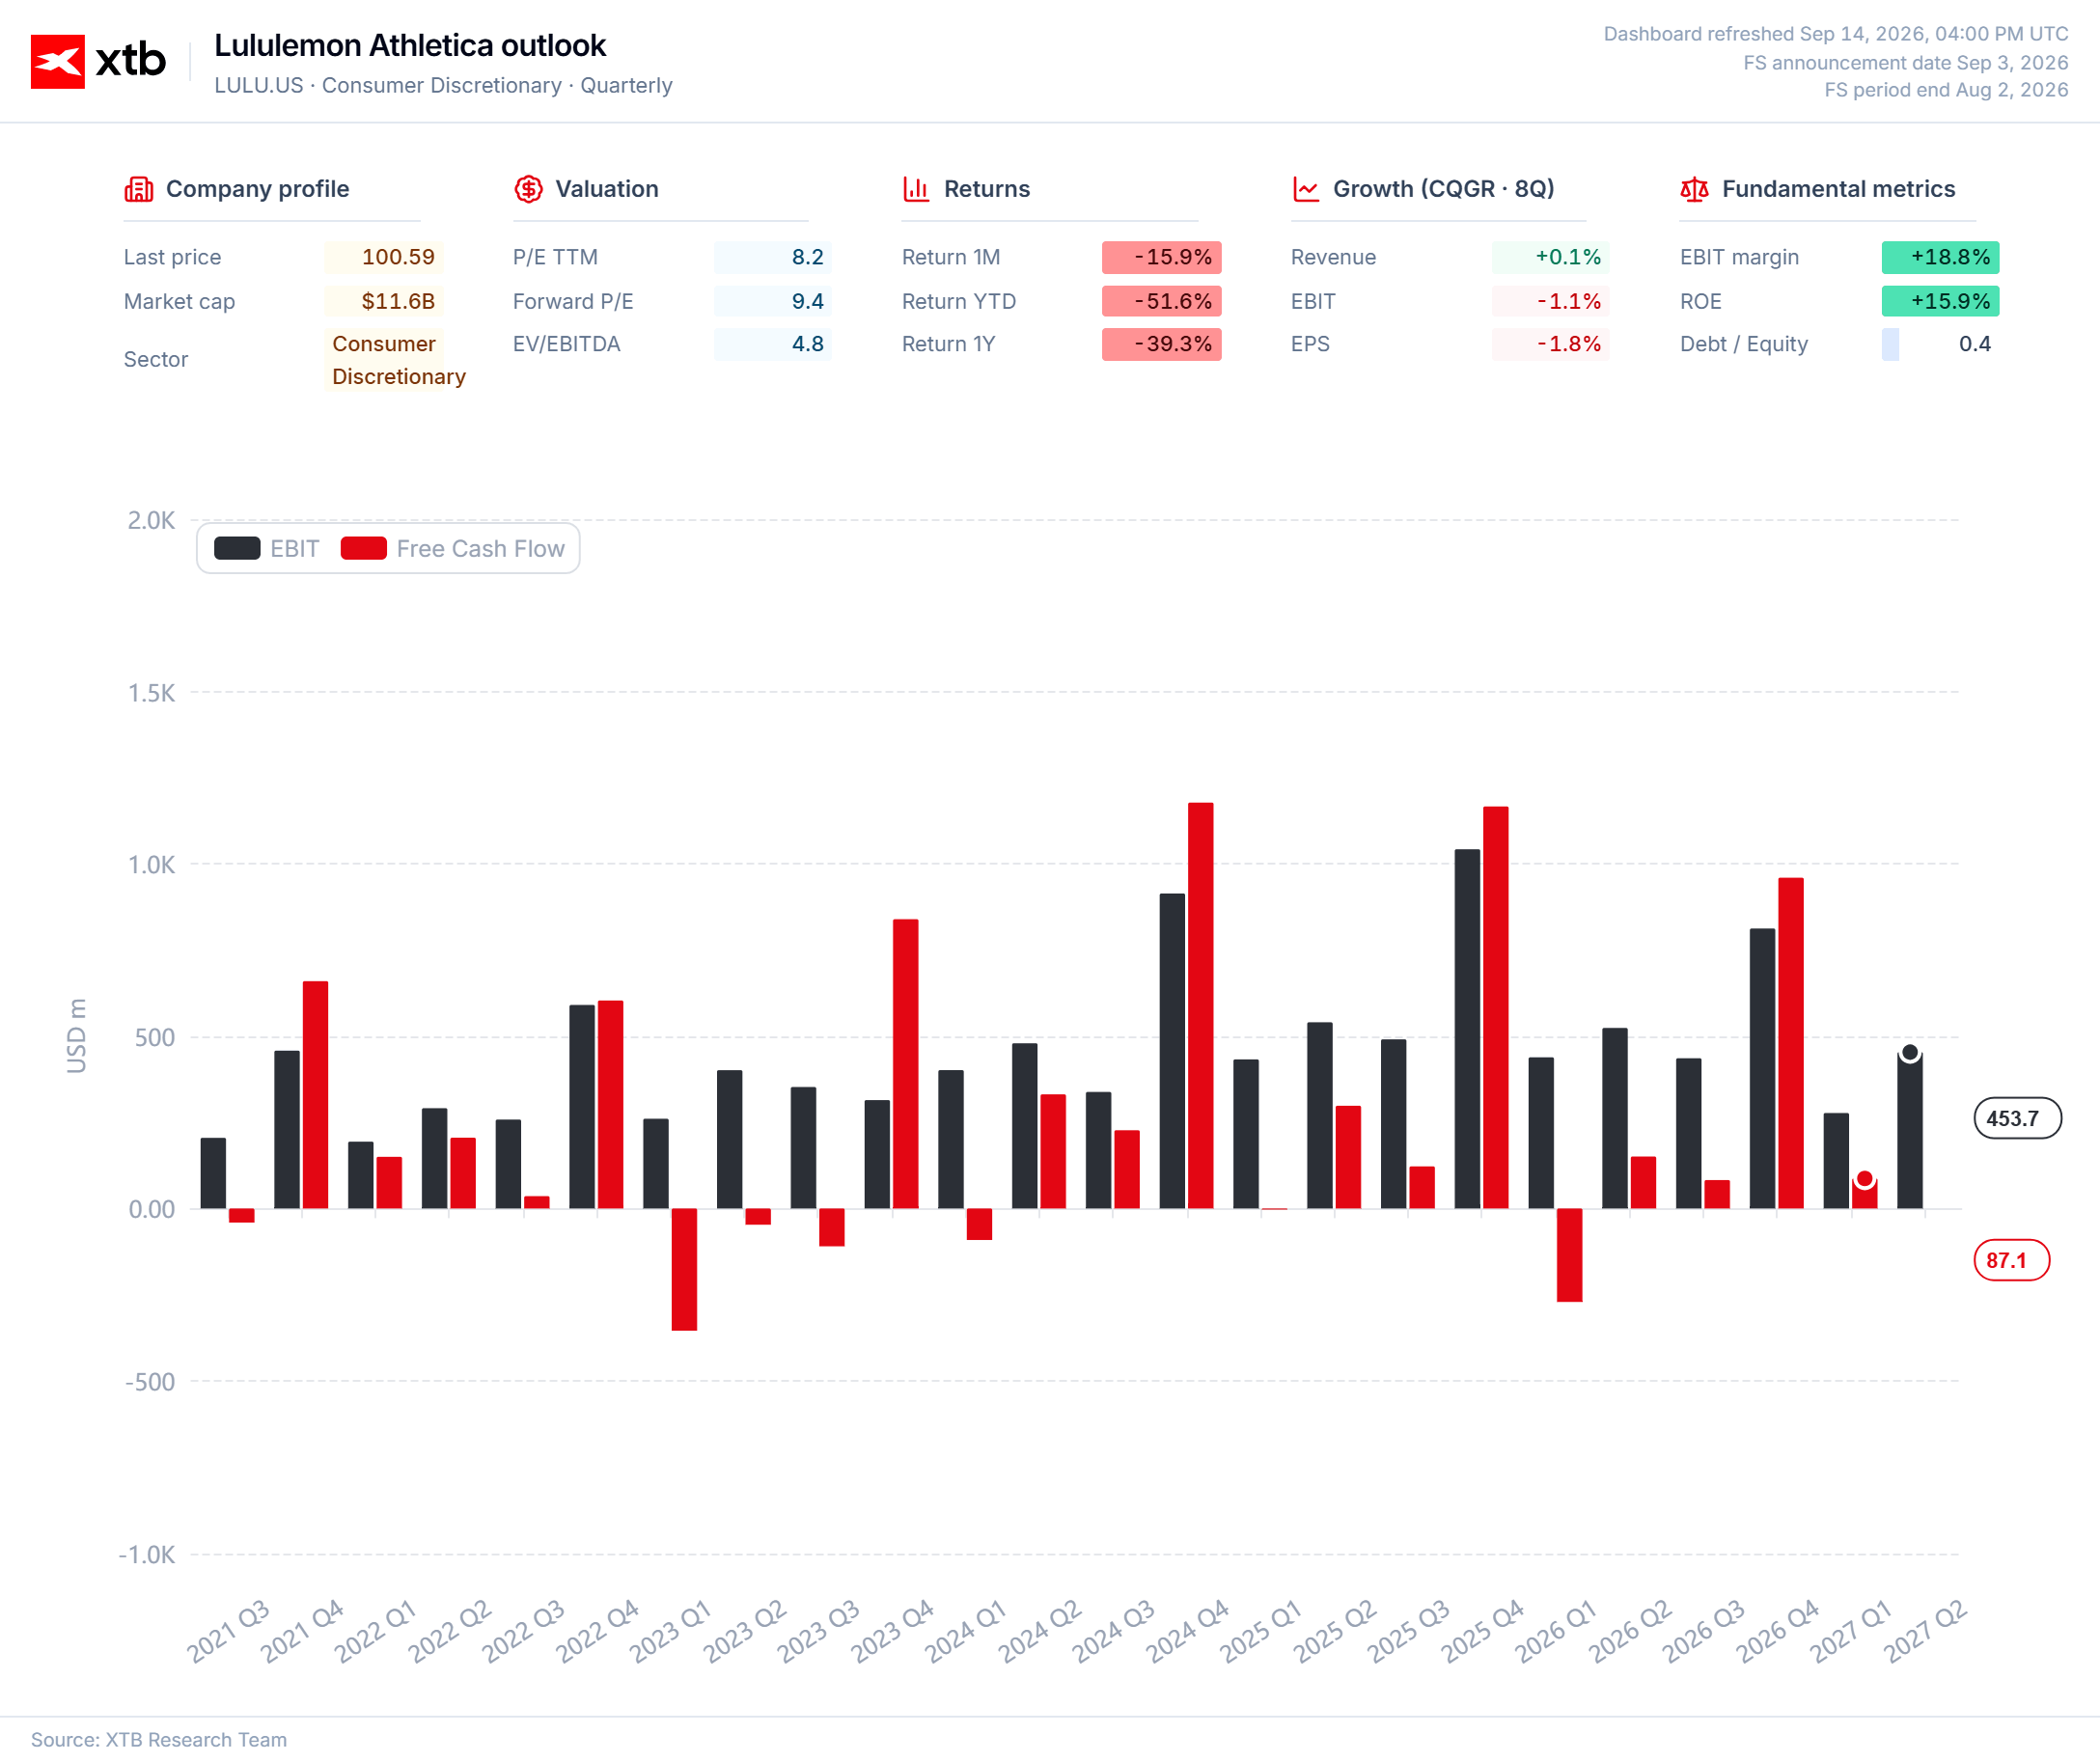
Burry defende que a Lululemon tem perspetivas de uma recuperação espetacular, comparando-a a empresas como a Abercrombie & Fitch ou a Ralph Lauren. A trajetória da empresa, tanto em termos fundamentais como no que diz respeito à evolução do preço no gráfico, continua fortemente em queda. O investidor não ignora os factos, no entanto, e reconheceu o agravamento das perspetivas da empresa.
O outro lado da lista é muito mais interessante. A Palantir e a Nvidia são classificadas como empresas de «hipercrescimento» devido ao ritmo exponencial de crescimento das receitas, mantendo simultaneamente margens elevadas. O principal erro de Burry nestes casos foi suspeitar de fraude contabilística sem que fossem apresentadas provas, em vez de admitir, pelo menos, um erro parcial.
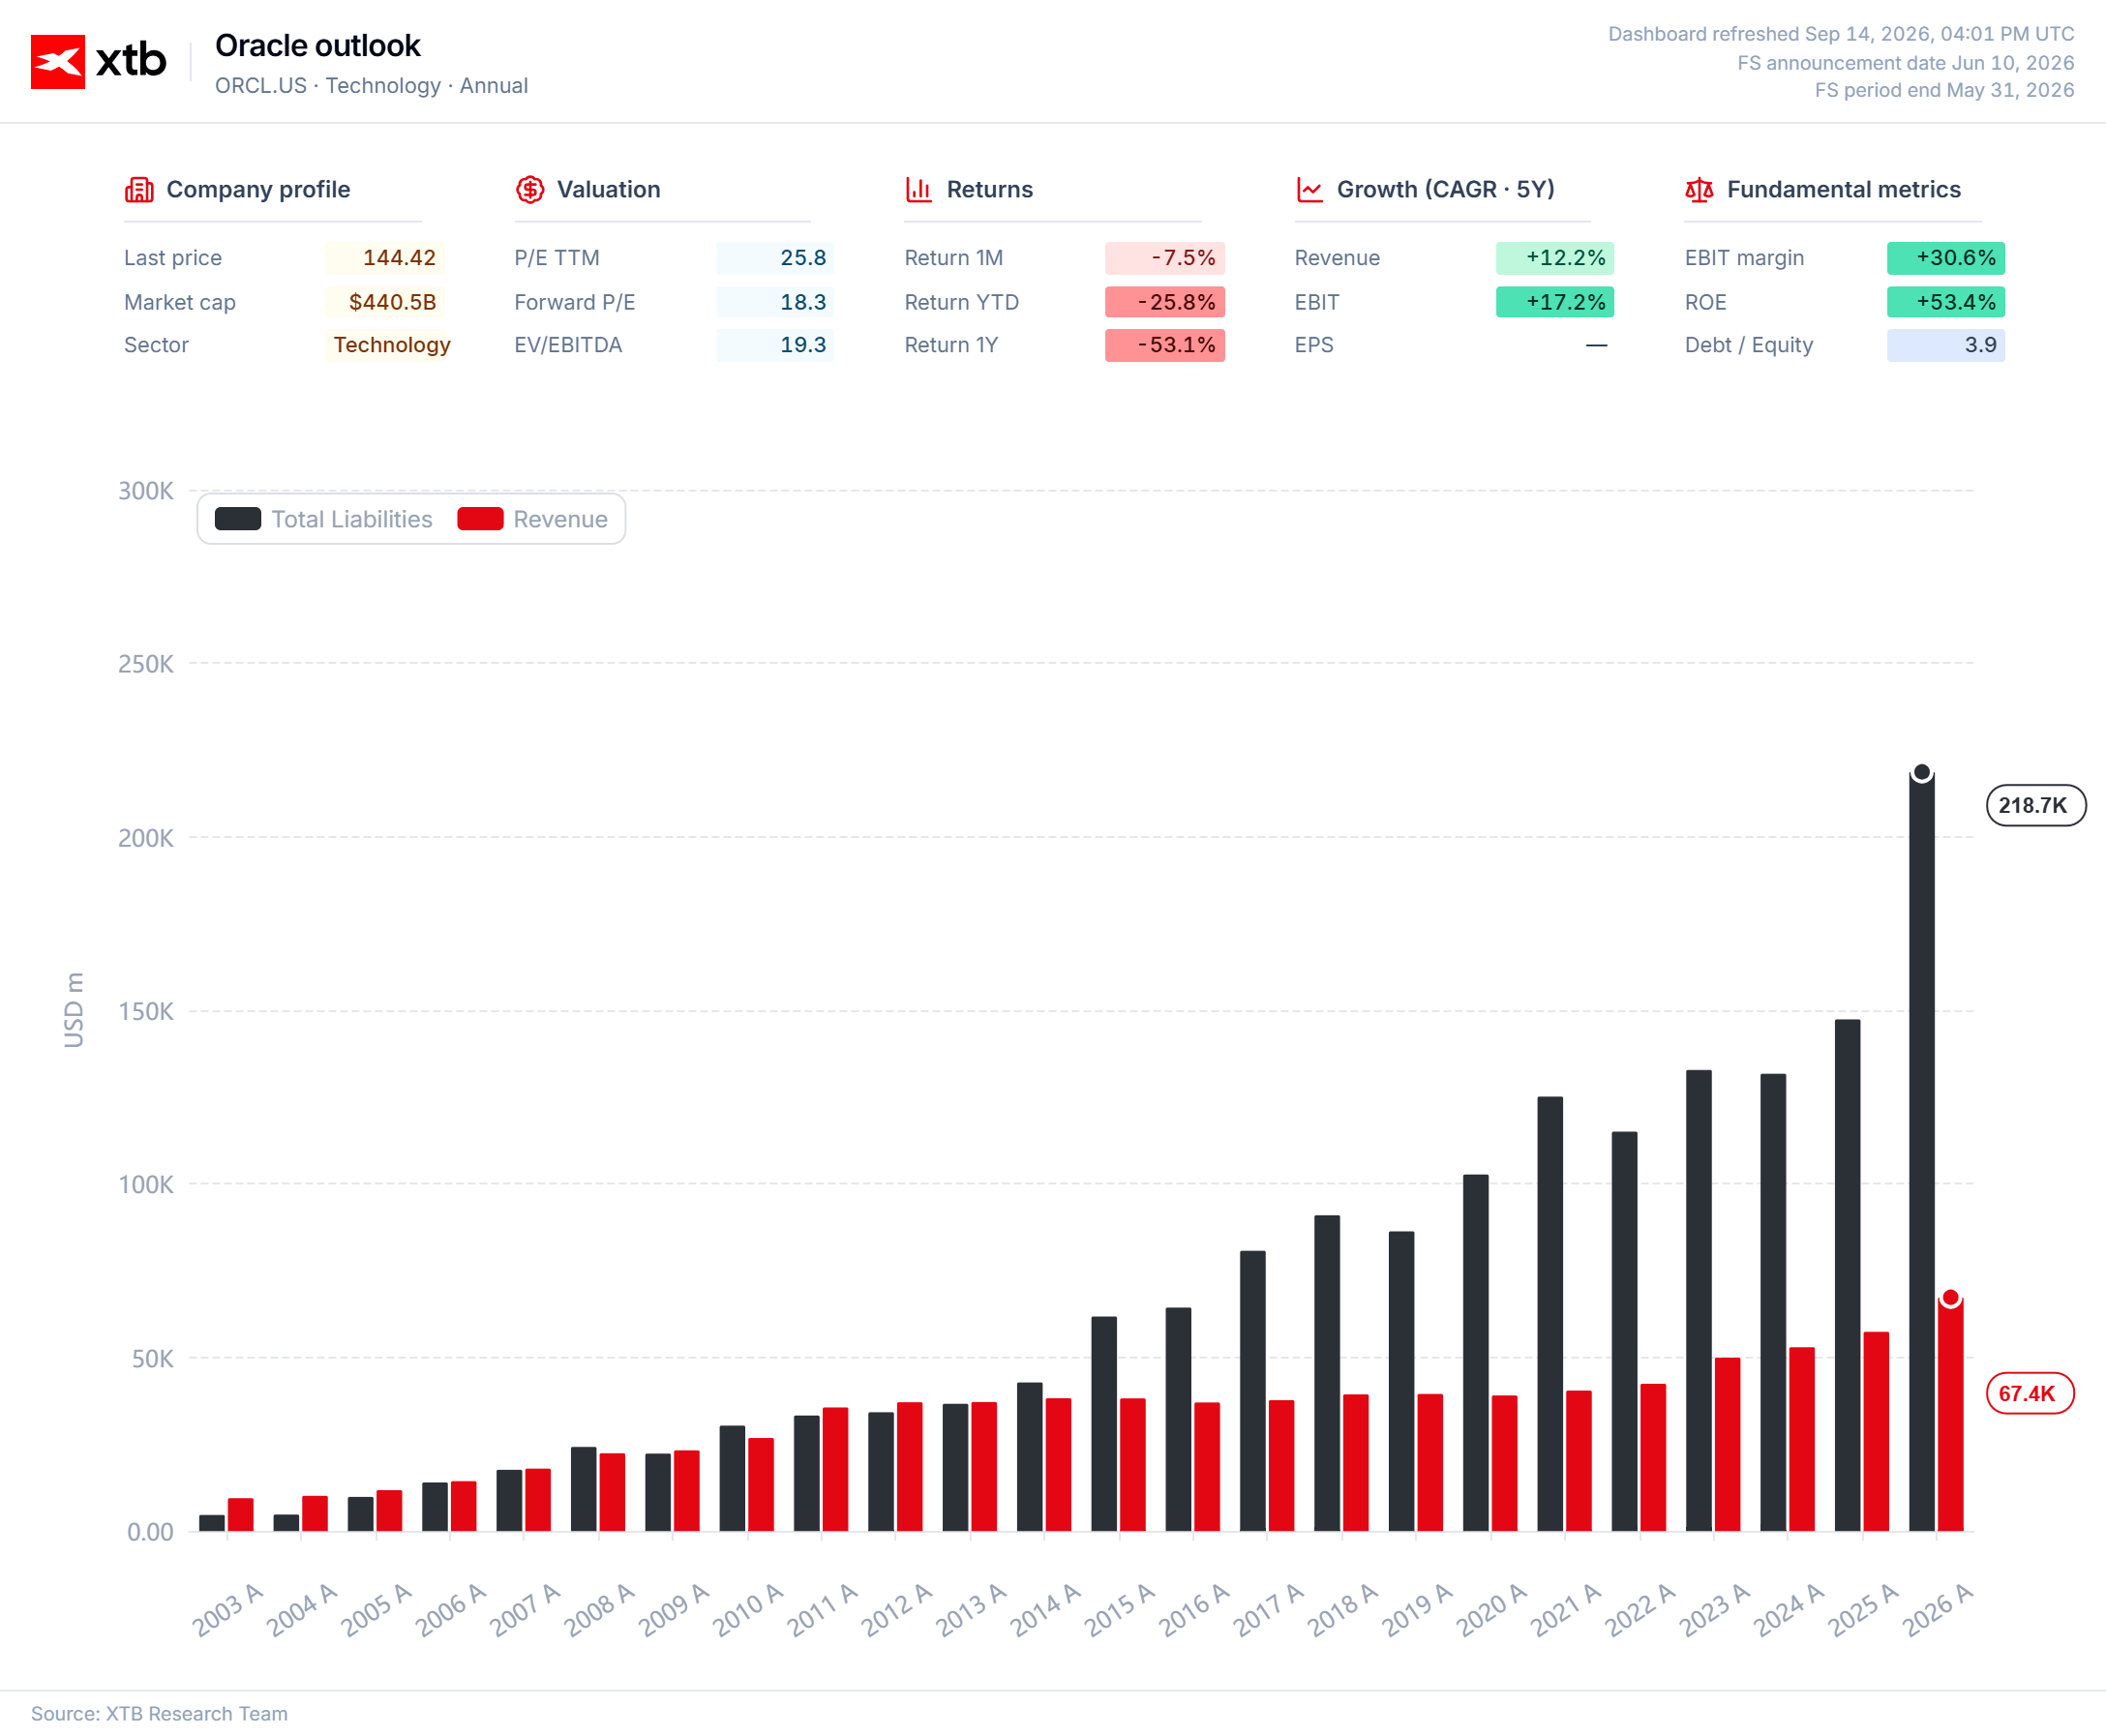
A Oracle e a Nebius oferecem outra lição. Como Burry salienta, estas empresas enfrentam um problema real com os níveis de endividamento e a dimensão das amortizações e depreciações. A questão é que a tese de Burry relativamente a estas ações depende da concretização de um cenário de risco bastante extremo, sem delinear percursos verificáveis que conduzam a tal.
O que revela o novo posicionamento de Michael Burry?
No novo posicionamento de Burry, poder-se-iam ver sinais de capitulação e, indo um pouco mais longe, um «pico» de valorização iminente, seguido de uma reavaliação devastadora. Essa interpretação seria demasiado radical.
O reequilíbrio da carteira aponta atualmente para cautela e preocupação em relação ao setor tecnológico, ao mesmo tempo que reconhece que a dinâmica do mercado continua a opor-se à tese de baixa e que quaisquer fatores fundamentais que pudessem justificar uma correção ainda não estão a funcionar como catalisadores de uma mudança no sentimento do mercado. Ao mesmo tempo, no que diz respeito ao «crescimento», um investidor experiente, mesmo aquele com forte confiança na gestão de uma empresa, não pode ignorar resultados consistentemente fracos que contrariam o cenário que está a ser precificado.
A redução tanto das posições longas como das curtas pode ser interpretada como um aumento da flexibilidade num contexto de incerteza. A venda de parte das posições de opções de venda também destaca a importância do timing: mesmo uma avaliação correta da sobrevalorização pode conduzir a uma perda se a correção ocorrer após o vencimento dos contratos.


Abertura do mercado norte-americano: Índices recuperam, apesar dos dados da inflação
Oracle: Bons resultados, mas podiam ser melhores
Antevisão dos resultados da Oracle


Destaques da manhã (10/09/26)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.