


O ouro registou hoje uma descida de quase 2%, caindo abaixo dos 4 100 dólares por onça, enquanto a prata sofreu uma queda de quase 3% e voltou a situar-se abaixo dos 60 dólares por onça. Existem duas razões principais por detrás desta evolução. A primeira é que os preços do petróleo estão novamente a subir nos mercados globais, mesmo com o tráfego de petroleiros pelo Estreito de Ormuz a continuar a normalizar.
- Além disso, as yields das obrigações do Tesouro dos EUA a 10 anos subiu quase 8 pontos base na quarta-feira, para cerca de 5,35%, o seu nível mais elevado desde abril de 2002. Yields tão elevadas aumentam os custos de financiamento em toda a economia e podem pesar sobre ativos que não geram rendimentos, como o ouro e a Bitcoin.
- Embora os afluxos para os ETF lastreados em ouro tenham aumentado recentemente e os bancos centrais continuem a sinalizar novas aquisições, tal facto ainda não se traduziu, até ao momento, em preços mais elevados. Quase toda a recuperação registada desde agosto foi agora anulada, enquanto os investidores se mostram cada vez mais preocupados com a perspetiva de novos aumentos das taxas de juro nos EUA.
Gráficos do OURO e da PRATA (período de tempo D1)
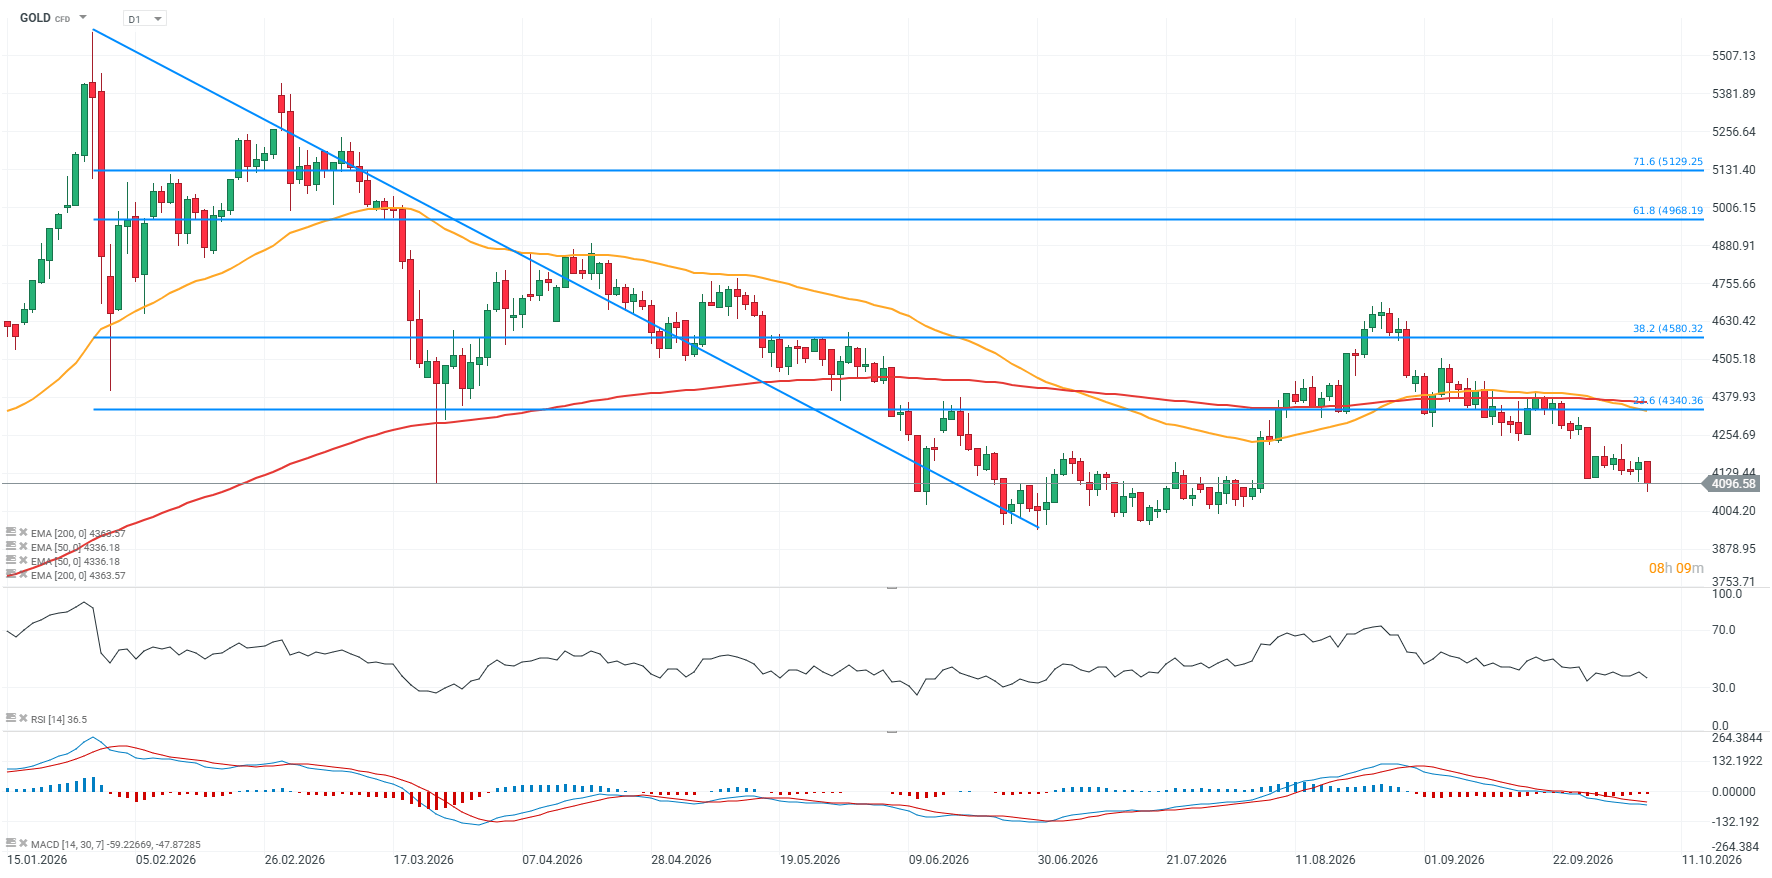 Fonte: xStation5
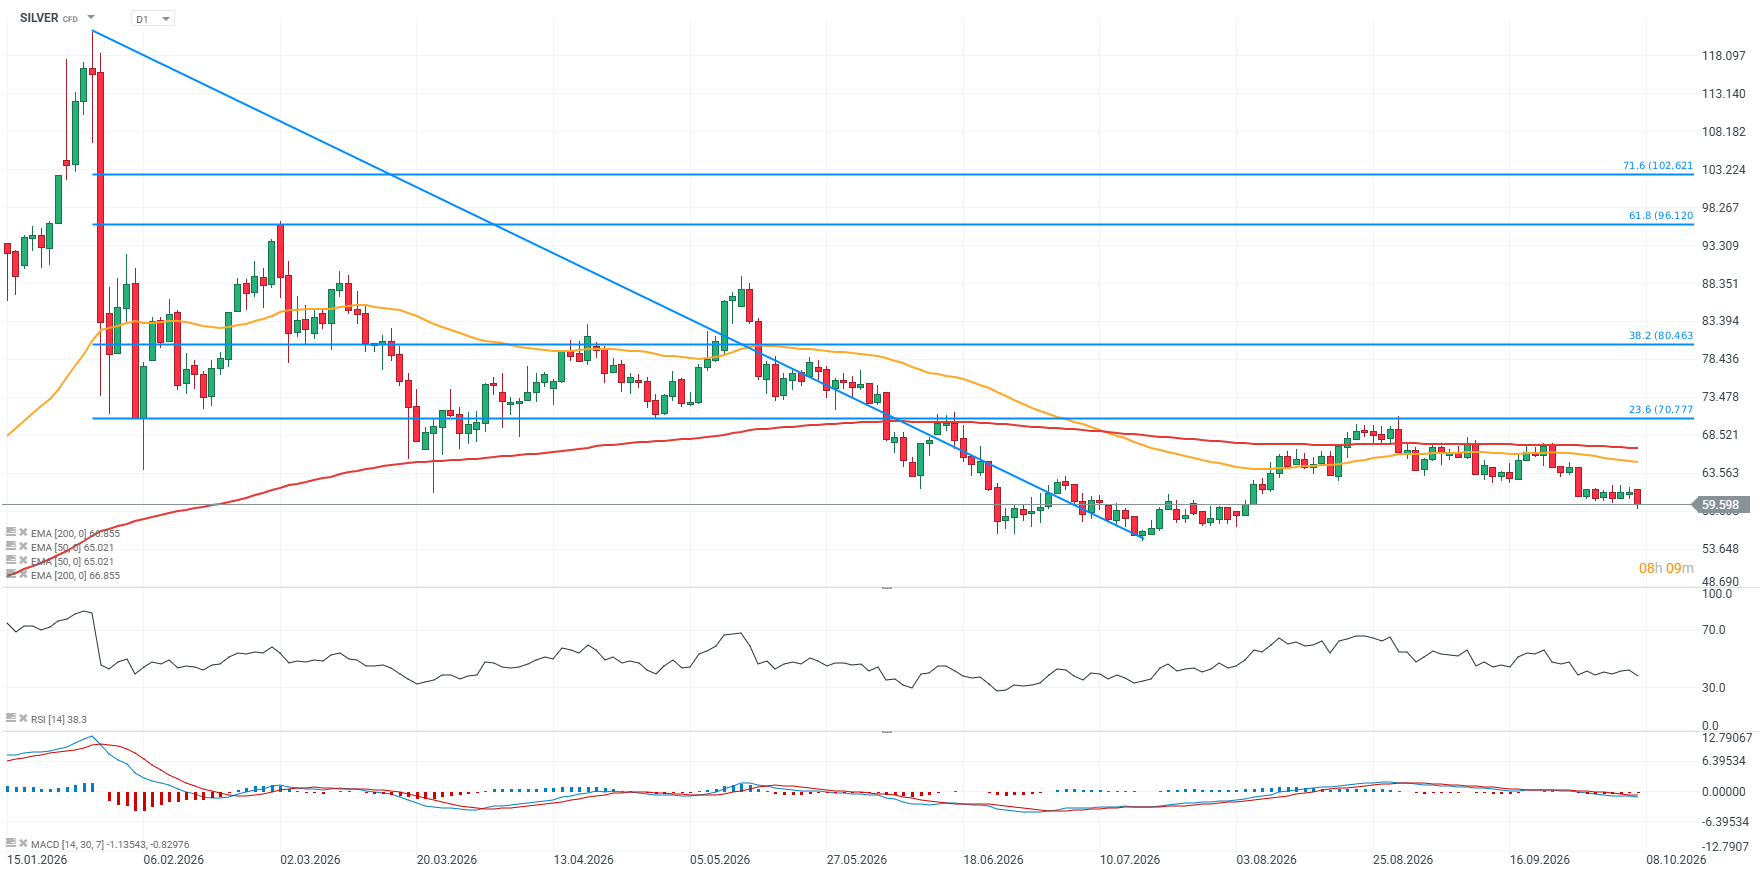 Fonte: xStation5
Preço do ouro vs. posições totais em ETFs
As posições totais em ouro nos ETFs aumentaram significativamente nos últimos meses e ultrapassam agora os 101 milhões de onças, atingindo o nível mais elevado apresentado no gráfico. É importante referir que este aumento da exposição dos ETFs ocorreu apesar de uma queda acentuada no preço do ouro, de cerca de 5 200–5 400 dólares para aproximadamente 4 157 dólares por onça. Esta divergência sugere que alguns investidores estão a aproveitar a correção para aumentar a sua exposição ao ouro, em vez de reduzirem as suas posições em paralelo com a correção do preço. Se os afluxos para os ETF persistirem, poderão tornar-se um importante fator de estabilização a médio prazo para o mercado, mesmo que a pressão exercida pelos rendimentos elevados e pelas taxas de juro se mantenha elevada.
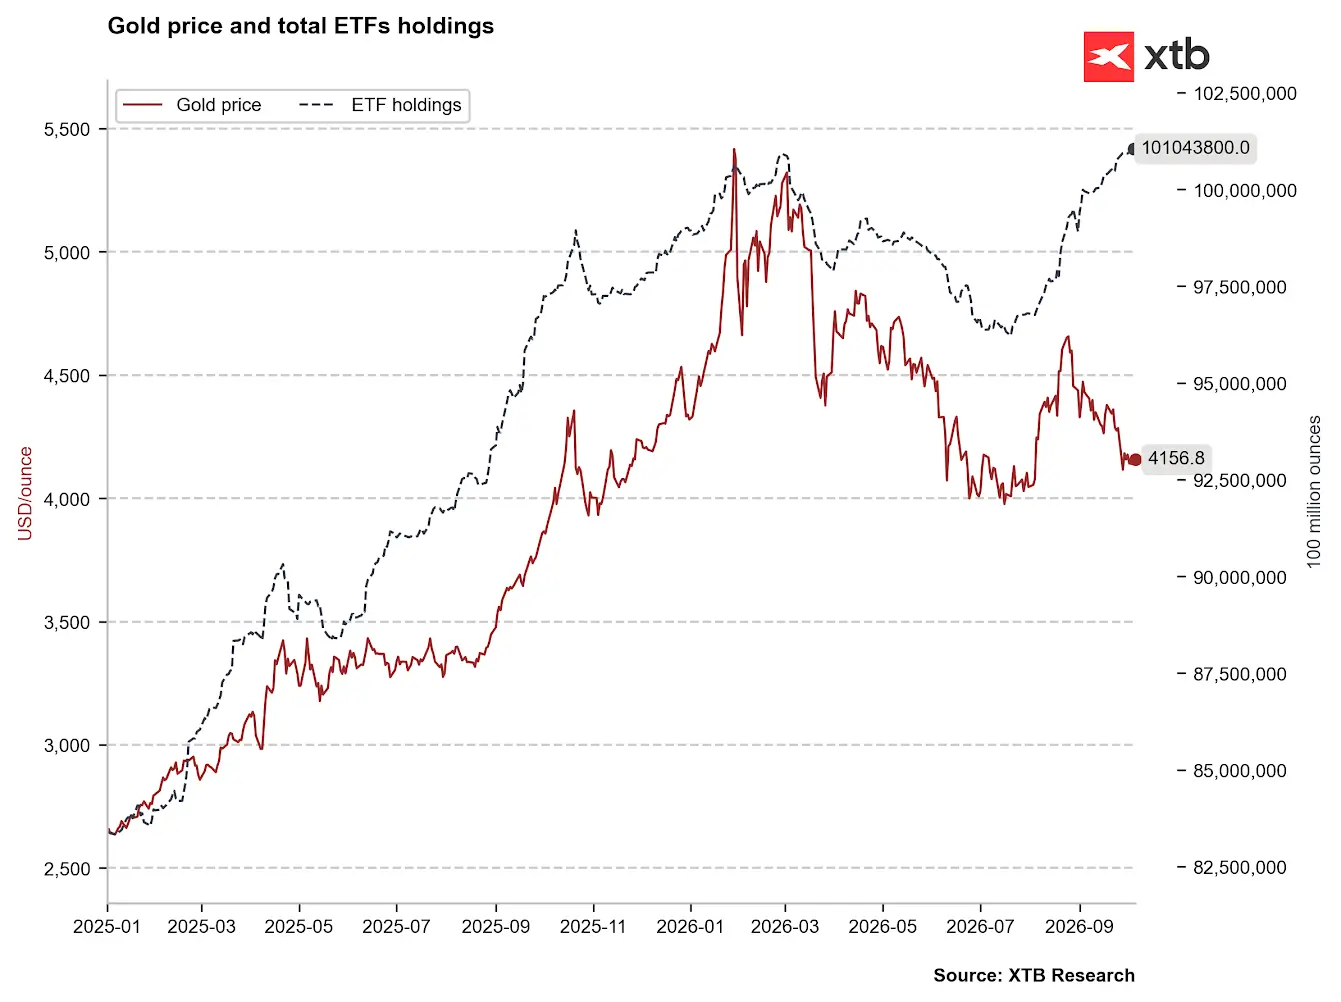
Fonte: XTB Research
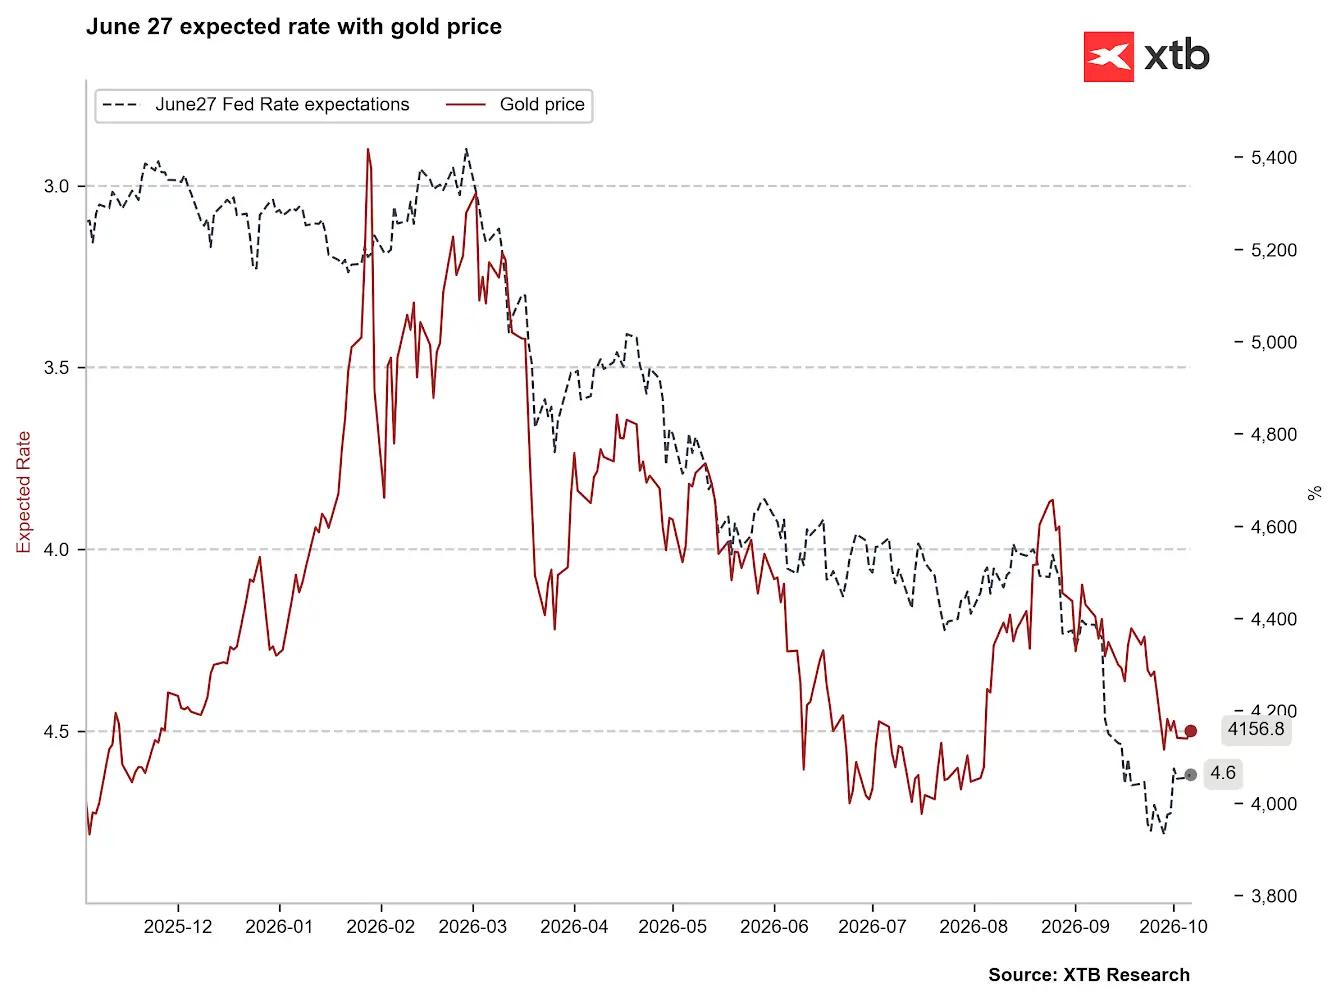
Taxa prevista do Fed para junho de 2027 vs. preço do ouro
As expectativas relativamente às taxa de juro para 2027 subiram, com o mercado a prever agora um nível de cerca de 4,6%. Ao mesmo tempo, o ouro continua sob pressão e está a ser negociado perto dos 4 157 dólares por onça, bem abaixo dos máximos deste ano. Nos últimos meses, a relação tem sido relativamente clara: as expectativas de taxas de juro mais elevadas têm, em geral, coincidido com preços do ouro mais baixos, uma vez que taxas mais elevadas aumentam o custo de oportunidade de deter um ativo que não gera rendimento. Se o mercado continuar a inclinar-se para expectativas de uma postura mais restritiva por parte da Reserva Federal, este poderá continuar a ser um fator importante que limita o potencial de valorização do ouro.
Fonte: XTB Research


Índices em Wall Street recuam 🚩Nasdaq desce 1 % em relação aos máximos históricos

Recuperação do trigo? 📈 Plantação fraca nos EUA, exportações russas caem 75%

Bitcoin: Será que o "Uptober" trará uma correção no mercado das criptomoedas?



Petróleo volta a subir; as preocupações orçamentais francesas pesam sobre o euro
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.