


Os preços dos combustíveis poderão voltar a descer em Portugal nos próximos meses, mas essa evolução depende de vários fatores. A recuperação da oferta de petróleo, a menor procura sazonal e a redução das margens de refinação apontam para a possibilidade de preços mais baixos. Por outro lado, as tensões geopolíticas no Médio Oriente continuam a gerar incerteza. Afinal, haverá margem para um novo alívio nos preços da energia?
O que tem sustentado os preços elevados dos combustíveis e da energia?
Durante o seu pico, o petróleo beneficiou de uma combinação de fatores que reforçaram a percepção de escassez. O risco associado ao Médio Oriente, os custos elevados de transporte através do Estreito de Ormuz e a pressão sobre a disponibilidade de produtos refinados contribuíram para manter um prémio no preço do crude e do Brent.
Este prémio não resultava apenas do preço do barril. Refletia também o custo de assegurar fluxos físicos (mercado spot), o risco de interrupção de rotas e a dificuldade em garantir o acesso a combustíveis refinados. Nesse cenário, o mercado passou a pagar mais não só pelo petróleo, mas pela segurança e fiabilidade do seu transporte e transformação.
A questão que se coloca agora é saber se estes fatores continuam a justificar o mesmo nível de prémio. Há indicadores que apontam para uma diminuição das tensões, ainda que o risco de escalada permaneça como um elemento capaz de reverter rapidamente esta leitura.
Que sinais apontam para uma descida do preço do petróleo?
Procura sazonal: poderá abrandar no final do ano?
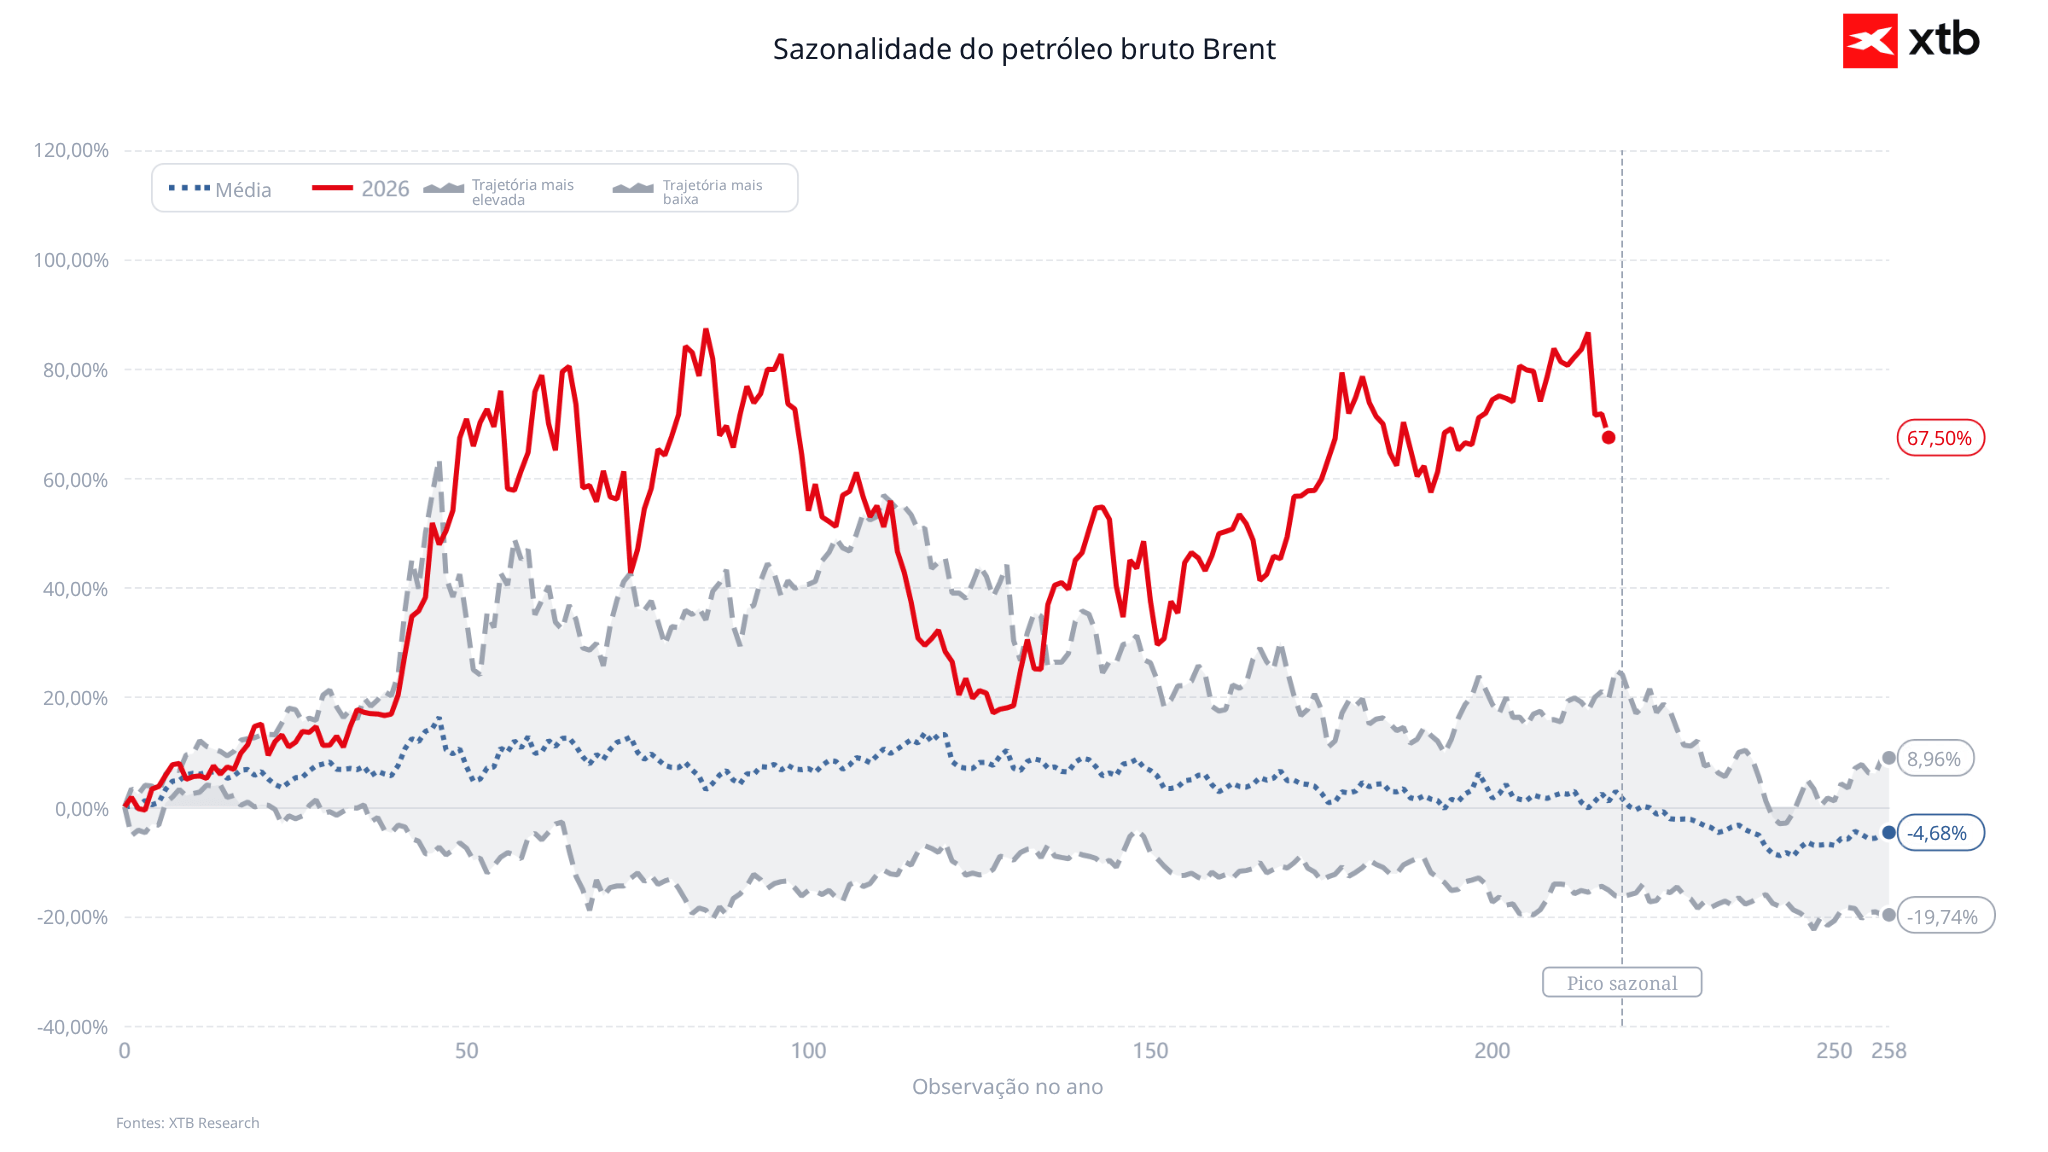
A sazonalidade de final de ano tende a associar-se a uma menor utilização de combustíveis para transporte, sobretudo gasolina, enquanto a atividade industrial e logística pode abrandar em várias economias. Este padrão histórico tende a pressionar os spreads de refinação e, por extensão, sobre a procura de crude.
Ou seja, o final do ano costuma ser marcado por quedas nos preços do petróleo, embora estes ano a sazonalidade esteja um pouco distorcida da realidade devido a vários fatores externos atípicos, como a situação no Médio Oriente.
Margens de refinação: um sinal de menor procura
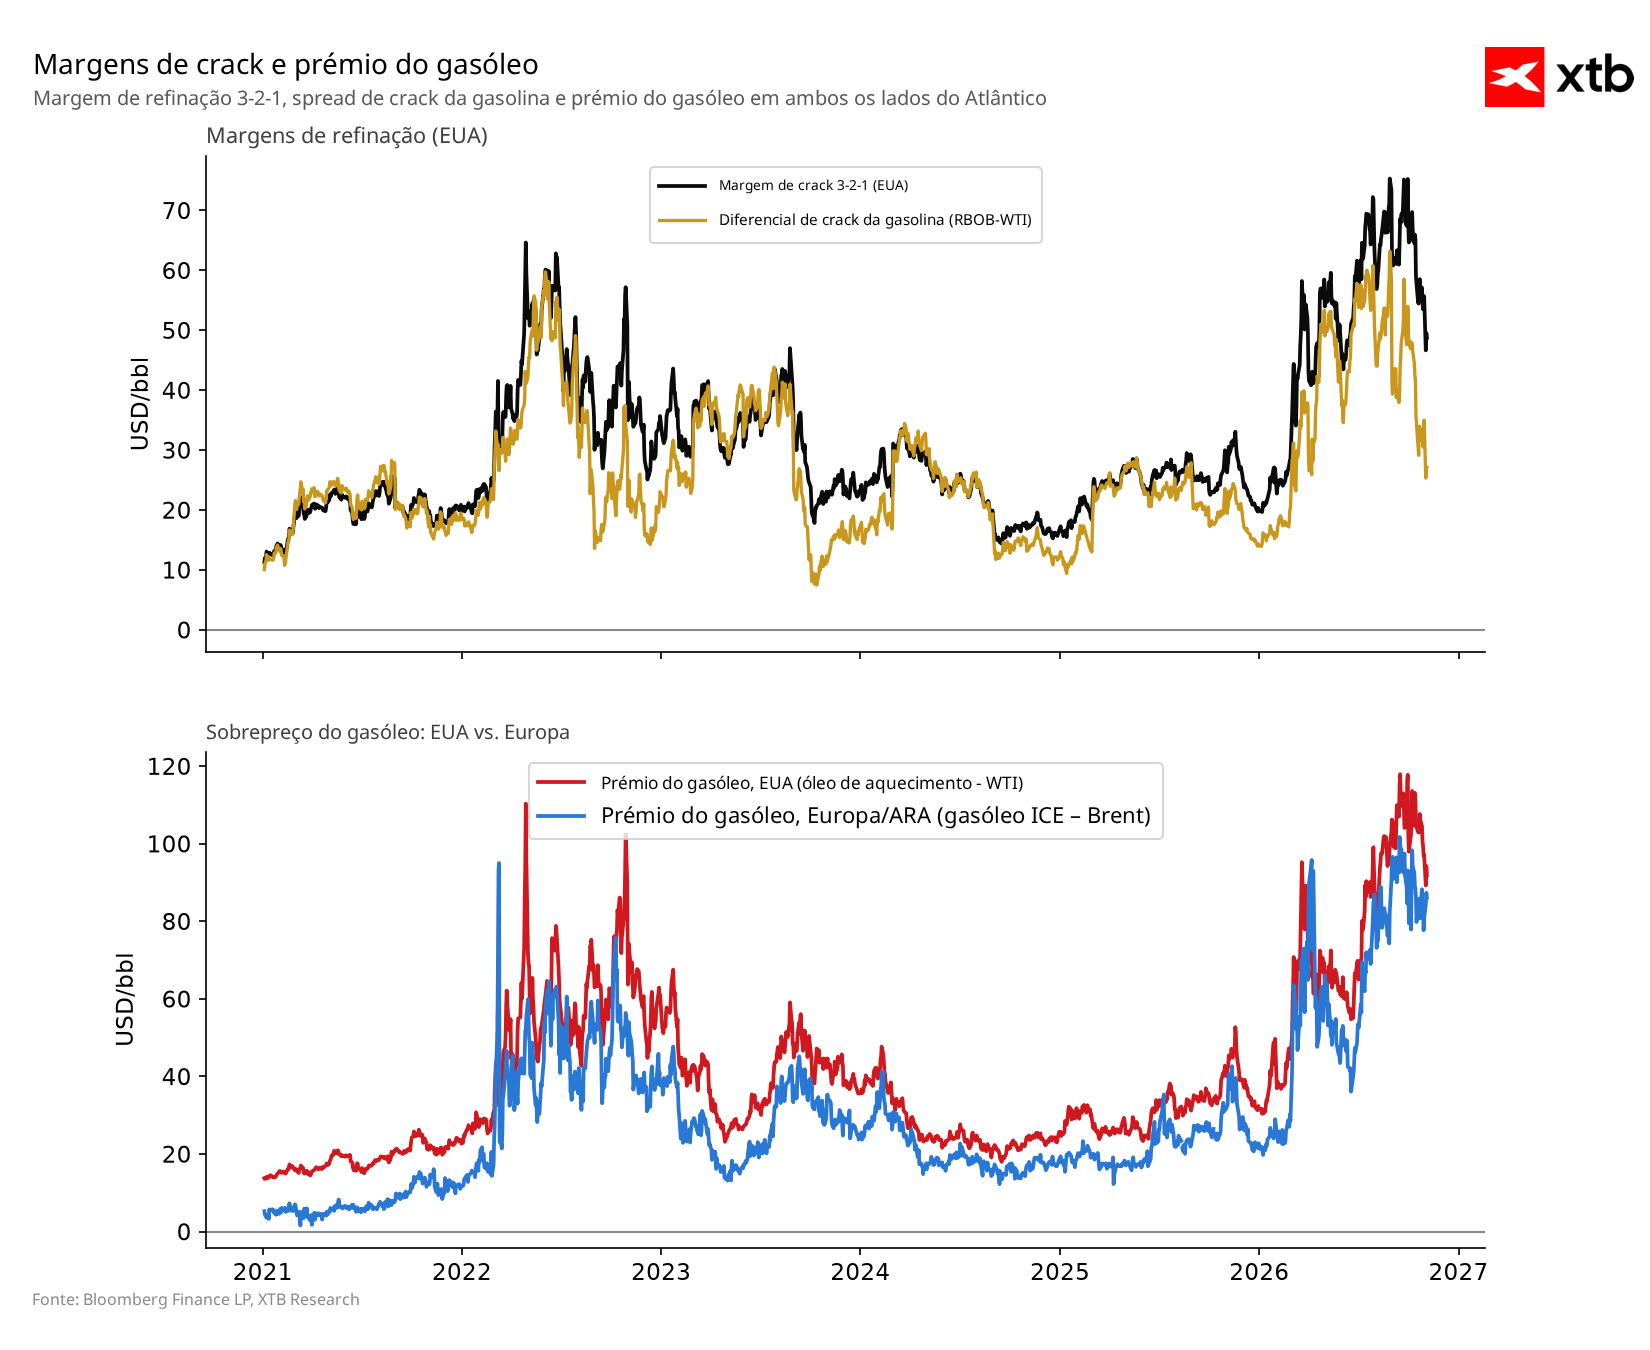
A queda dos spreads de crack (refinação), particularmente na gasolina, é um dos sinais mais relevantes de fraqueza na procura. Quando o petróleo permanece caro, mas os produtos refinados perdem força relativa, as margens das refinarias comprimem-se. Isto pode traduzir uma procura mais fraca, um aumento da produção de combustíveis ou a disponibilização de barris adicionais para estabilizar o mercado.
A compressão das margens de refinação funciona como um indicador antecipado da pressão sobre a procura de crude. Quando as refinarias têm menos margem, tendem a reduzir a procura de petróleo que pode traduzir-se numa pressão adicional sobre os preços.
Preço spot e futuros: sinais de normalização do mercado
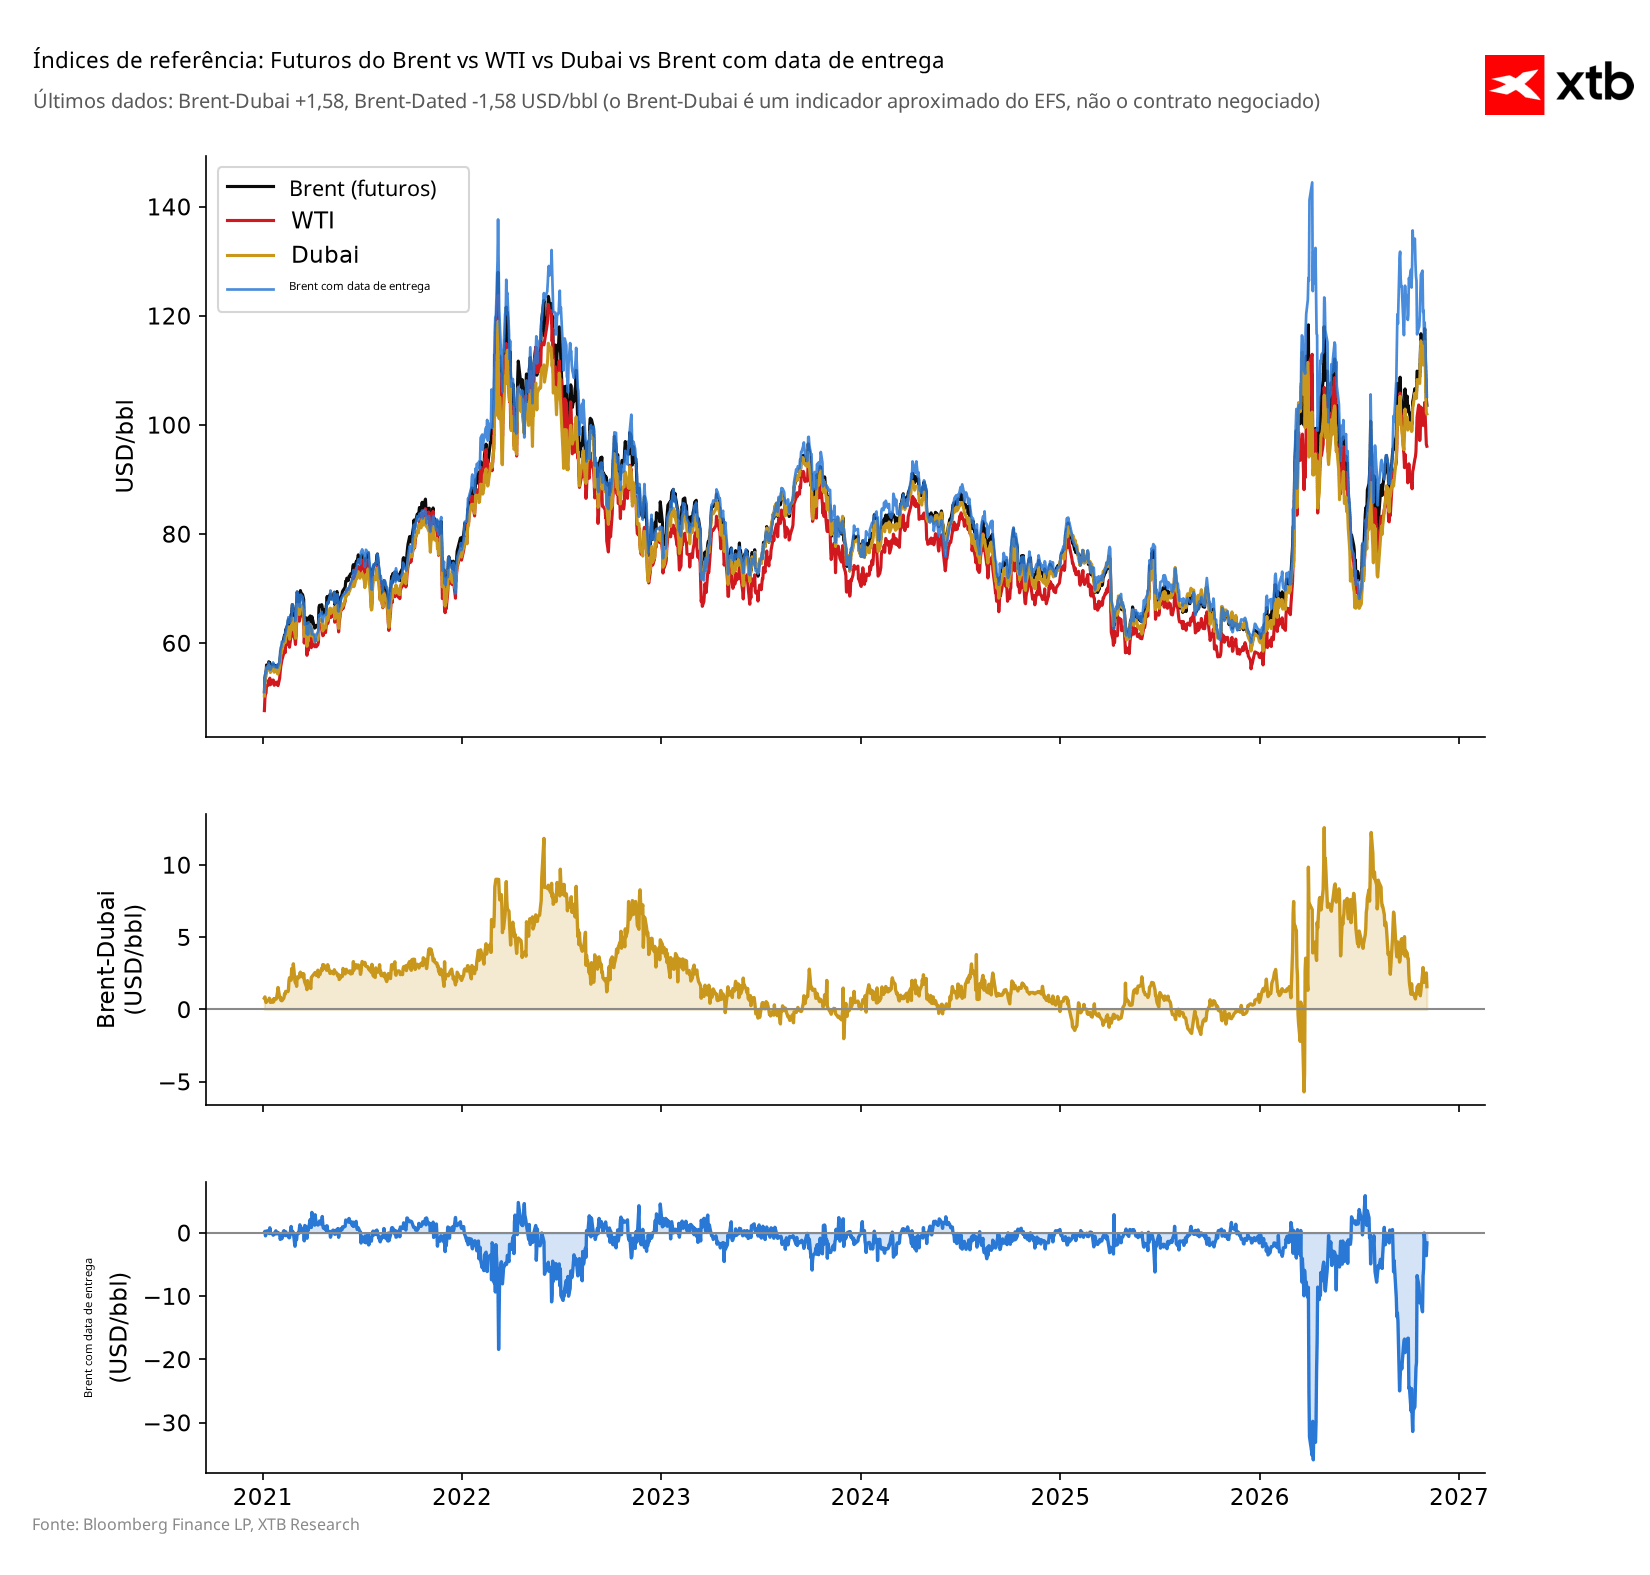
A convergência entre o preço spot do Brent e o contrato de futuros com entrega mais próxima é um dos sinais mais relevantes de normalização. Quando o mercado físico se aproxima dos futuros, reduz-se parte do prémio de escassez imediata que tinha sustentado os níveis elevados de preços.
A convergência entre o físico e os futuros sugere que o mercado começou a antecipar uma menor tensão no curto prazo.
Oferta de petróleo: os abastecimentos estão a normalizar?
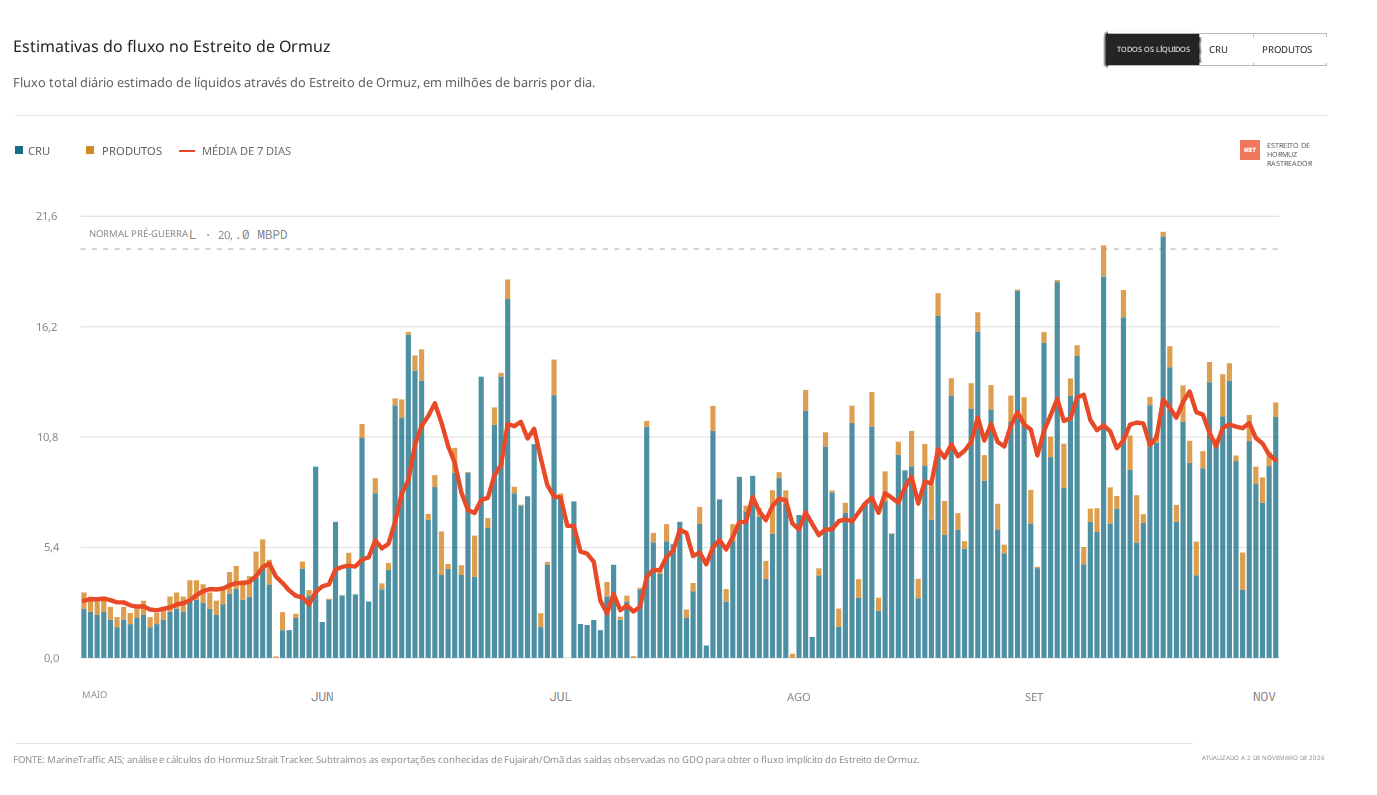
Do lado da oferta, o quadro tornou-se menos restritivo. O fluxo de petróleo proveniente do Médio Oriente mantém-se elevado, com o tráfego através do Estreito de Ormuz a persistir em níveis robustos. A apresentação refere que este fluxo excede quase constantemente os 10 milhões de barris, e que em alguns momentos pode mesmo ultrapassar os níveis anteriores à guerra.
Dito isto, se o fluxo físico se mantém elevado, então o problema já não é tanto a disponibilidade de crude, mas o custo e a fiabilidade do transporte, bem como a capacidade de refino e distribuição de produtos refinados.
A Arábia Saudita e os Emirados Árabes Unidos ainda não regressaram plenamente aos níveis de produção anteriores ao conflito, mas as exportações aproximaram-se de uma normalização. A Rússia, após alguns contratempos temporários, também parece estar a regressar com maior força ao mercado. Estes elementos apontam para uma oferta menos constrangida do que aquela que sustentou a fase de alta.
Irão: como poderá o regresso das exportações afetar os preços?
O Irão continua a ser a exceção no quadro da oferta. A produção e as exportações caíram para níveis comparáveis aos registados em 2020, refletindo as restrições a que o país está sujeito.
Embora o seu impacto (a nível de fornecimento global) nos preços seja limitado, qualquer sinal de reabertura ou aumento de exportações iranianas teria um impacto desinflacionista relevante sobre o preço do petróleo, ao aumentar a disponibilidade global de barris. Ou seja, se o Irão conseguir reentrar no mercado, mesmo que parcialmente, o efeito sobre a oferta seria importante. No entanto, esta é também uma das variáveis mais incertas, dado que depende de decisões políticas e militares que podem mudar rapidamente.
Médio Oriente: poderá a tensão geopolítica travar a descida dos preços?
O risco geopolítico continua a ser o principal elemento capaz de alterar o equilíbrio do mercado. A ameaça de uma escalada no Médio Oriente, sobretudo envolvendo o Irão, mantém um prémio de risco no preço do crude. Este prémio não reflete necessariamente uma escassez física imediata, mas antes o custo potencial de uma interrupção de fluxos, o aumento dos custos de seguro e transporte e a possibilidade de represálias sobre infraestruturas críticas.
A apresentação refere que Trump ameaçou um possível ataque forte ao Irão após as eleições, mas que o mercado acredita no início de negociações genuínas, tendo em conta os dados de produção e exportação iranianos. Esta leitura sugere que o mercado está a precificar uma resolução negociada, e não necessariamente uma escalada militar.
A fraqueza política percepcionada do lado norte-americano pode, paradoxalmente, encorajar uma postura mais assertiva por parte da Rússia. Num contexto de maior instabilidade, o mercado tende a precificar um risco adicional de perturbação na oferta. No entanto, a experiência recente sugere que nem toda a escalada retórica se traduz numa interrupção efetiva dos fluxos físicos.
A questão central é, portanto, distinguir entre risco percebido e risco realizado. Enquanto o primeiro pode sustentar prémios temporários no preço, o segundo tem um impacto muito mais duradouro. Até agora, o fluxo de petróleo através do Estreito de Ormuz manteve-se elevado, o que limita o impacto real da tensão geopolítica sobre a disponibilidade de crude.
Quando poderemos voltar a ter preços mais baixos?
Esta é cada vez mais uma possibilidade, pois existe margem para os preços da energia continuarem a descer. A combinação de uma oferta em recuperação, uma procura sazonalmente mais fraca, a redução dos spreads de refinação, a convergência entre o físico e os futuros e a regressão da curva sugere que parte do prémio atual pode não ser sustentável.
Não obstante, qualquer intervenção direta, ataque a infraestruturas ou perturbação de rotas de transporte poderia reativar rapidamente o prémio de risco. Nesse caso, a subida tende a ser rápida, mas possivelmente limitada aos máximos locais recentes, dado que o mercado já demonstrou sensibilidade a níveis elevados.
Dito isto, podemos dizer que o mercado petrolífero encontra-se num ponto de inflexão. Os sinais de sobrevalorização são claros, mas o risco de cauda geopolítico impede uma convicção total na direção descendente. A estratégia mais adequada passa por acompanhar de perto a evolução da curva de futuros, os spreads de refinação, o fluxo físico pelo Estreito de Ormuz e qualquer sinal de reentrada iraniana no mercado. Estes indicadores serão decisivos para confirmar ou refutar a tese de normalização.

Gráfico do dia 🚩 A onda de vendas do cacau continua. Em destaque: os níveis recorde de existências na ICE e o reequilíbrio do índice (11.11.2026)



Resumo diário: Inflação nos EUA pressiona Wall Street e reforça perspetivas de juros mais altos

Forte recuo do ouro. O aumento do IPC dos EUA abre caminho para um aumento das taxas de juro de 50 pontos base nos EUA

🚩 Petróleo recua 2% e atinge valores de Agosto
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.